Marché de la publicité automobile Résumé
Principales tendances et faits saillants du marché
Taille du marché et prévisions
| CAGR (2025 - 2035) | 5.48% |
| CAGR (2025 - 2035) | 5.48% |
Le marché de la publicité automobile connaît actuellement une phase transformative, propulsée par les avancées technologiques et les changements dans le comportement des consommateurs. Les efforts de publicité et de marketing automobile se concentrent de plus en plus sur les plateformes numériques, car les annonceurs cherchent à engager les audiences à travers des campagnes ciblées qui exploitent l'analyse des données. Cette évolution au sein du marché de la publicité automobile suggère un éloignement des médias traditionnels, alors que les marques reconnaissent le potentiel des canaux en ligne pour atteindre des démographies spécifiques plus efficacement. De plus, l'essor des véhicules électriques et les préoccupations en matière de durabilité influencent les stratégies publicitaires, incitant les entreprises à mettre en avant des caractéristiques et des innovations écologiques dans leurs messages. En outre, l'intégration de la réalité augmentée et de la réalité virtuelle dans les campagnes de marketing automobile semble améliorer l'engagement des consommateurs, offrant des expériences immersives qui résonnent avec les acheteurs potentiels. À mesure que le marché continue d'évoluer, il semble probable que la personnalisation jouera un rôle crucial dans la définition des efforts publicitaires futurs. Les annonceurs pourraient se concentrer de plus en plus sur la création de contenu sur mesure qui s'adresse directement aux préférences individuelles, favorisant ainsi des connexions plus fortes avec les consommateurs. Dans l'ensemble, le marché de la publicité automobile est prêt pour une croissance significative, propulsée par les avancées technologiques et les attentes changeantes des consommateurs.
Le marché de la publicité automobile connaît un changement vers les plateformes numériques, alors que les marques utilisent de plus en plus les canaux en ligne pour la publicité ciblée. Cette tendance reflète un mouvement plus large loin des médias traditionnels, les annonceurs exploitant l'analyse des données pour atteindre des audiences spécifiques plus efficacement.
Alors que les préoccupations environnementales prennent de l'importance, les marques automobiles adaptent leurs stratégies publicitaires pour mettre l'accent sur la durabilité. Cette tendance implique de mettre en avant des caractéristiques et des innovations écologiques, attirant une démographie croissante de consommateurs soucieux de l'environnement.
L'intégration de la réalité augmentée et de la réalité virtuelle dans les campagnes publicitaires devient de plus en plus courante. Ces technologies offrent des expériences immersives qui engagent les consommateurs, leur permettant d'interagir avec les véhicules de manière innovante, renforçant ainsi la connexion avec la marque.
La popularité croissante des véhicules électriques (VE) transforme le marché de la publicité automobile. Alors que les consommateurs deviennent de plus en plus soucieux de l'environnement, la demande pour les VE augmente, incitant les fabricants à allouer des budgets publicitaires substantiels pour promouvoir leurs modèles électriques. En 2025, on prévoit que les ventes de VE constitueront une part considérable du marché automobile global, entraînant une augmentation correspondante des efforts publicitaires axés sur la durabilité et l'innovation. Ce changement influence non seulement les types de messages véhiculés mais aussi les plateformes utilisées pour la publicité, alors que les canaux numériques deviennent de plus en plus vitaux pour atteindre les consommateurs férus de technologie. Par conséquent, le marché de la publicité automobile doit s'adapter à ces préférences évolutives des consommateurs.
Sur le marché de la publicité automobile, il y a une demande croissante des consommateurs pour la transparence et l'authenticité des messages publicitaires. Alors que les consommateurs deviennent plus exigeants, ils recherchent des marques qui s'alignent sur leurs valeurs et fournissent des informations claires sur leurs produits. Cette tendance est particulièrement évidente dans le contexte de la durabilité et des pratiques éthiques, où les consommateurs examinent de plus en plus les revendications faites par les entreprises automobiles. En 2025, on s'attend à ce que les marques qui privilégient la transparence dans leurs stratégies publicitaires favorisent une plus grande confiance et fidélité parmi les consommateurs. Par conséquent, le marché de la publicité automobile doit s'adapter à ce changement en veillant à ce que leurs messages soient non seulement convaincants mais aussi crédibles et honnêtes.
L'essor du marketing d'influence a un impact significatif sur le marché de la publicité automobile. Les influenceurs, en particulier ceux dans le créneau automobile, ont la capacité d'atteindre de vastes audiences et de créer des connexions authentiques avec les consommateurs. En 2025, on prévoit que les partenariats avec des influenceurs deviendront une pratique standard pour les marques automobiles cherchant à améliorer leur visibilité et leur engagement. Cette approche permet aux marques de tirer parti de la confiance que les influenceurs ont bâtie avec leurs abonnés, augmentant ainsi la probabilité de conversion. En conséquence, le marché de la publicité automobile est susceptible de connaître un changement dans les stratégies publicitaires, avec un plus grand accent sur les collaborations avec des influenceurs pour communiquer efficacement les messages de la marque et stimuler les ventes.
Le marché de la publicité automobile connaît une transition significative vers les plateformes de publicité en ligne et mobile. Avec la prolifération des smartphones et de l'internet haut débit, les consommateurs s'engagent de plus en plus avec le contenu automobile à travers des canaux numériques. En 2025, on prévoit que la publicité numérique dépassera les médias traditionnels en termes de dépenses, reflétant une tendance plus large dans le comportement des consommateurs. Ce changement nécessite que les marques automobiles développent des stratégies en ligne robustes pour capter l'attention des acheteurs potentiels. De plus, l'intégration de la publicité sur les réseaux sociaux devient essentielle, car des plateformes comme Instagram et Facebook offrent des opportunités de publicité ciblée qui résonnent avec les jeunes démographies. Ainsi, le marché de la publicité automobile est susceptible de continuer à évoluer en réponse à ces tendances numériques.
Le marché de la publicité automobile connaît un changement notable en raison des avancées technologiques rapides. Des innovations telles que l'intelligence artificielle et l'apprentissage automatique permettent aux annonceurs de créer des campagnes plus personnalisées et ciblées. Par exemple, les outils d'analyse de données permettent un suivi en temps réel du comportement des consommateurs, ce qui peut améliorer l'efficacité des stratégies publicitaires. En 2025, on estime que l'utilisation de l'IA dans la publicité représentera une part significative du marché, atteignant potentiellement une valorisation de plusieurs milliards de dollars. Cette tendance suggère que les entreprises investissant dans des solutions publicitaires axées sur la technologie pourraient obtenir un avantage concurrentiel sur le marché de la publicité automobile.
Dans le marché de la publicité automobile, la répartition des parts de marché parmi les types de canaux révèle que les médias numériques détiennent la plus grande part. Les médias traditionnels, tels que l'impression, la télévision et la radio, conservent encore une certaine importance, mais leur domination s'estompe alors que les annonceurs se tournent de plus en plus vers des plateformes numériques offrant une portée plus ciblée. Pendant ce temps, le marketing expérientiel, englobant les événements, les parrainages et les relations publiques, gagne en traction, attirant les marques cherchant un engagement plus profond avec leurs audiences.
Canaux publicitaires : Médias traditionnels (dominants) contre Marketing expérientiel (émergent)
Les médias traditionnels restent une force dominante dans la publicité automobile, prêtant crédibilité et large portée, notamment à travers la télévision et l'impression. Ses plateformes établies continuent d'influencer le comportement des consommateurs, en particulier parmi les démographies plus âgées qui sont plus familières avec ces formats. Cependant, alors que les méthodes numériques et expérientielles se multiplient, les canaux traditionnels sont contraints de s'adapter ou risquent de perdre leur pertinence. À l'inverse, le marketing expérientiel émerge rapidement, captivant les audiences à travers des événements en direct et des parrainages interactifs qui créent des interactions mémorables avec la marque. Ce segment prospère en engageant les clients dans des expériences immersives, renforçant ainsi la fidélité à la marque et les connexions émotionnelles. À mesure que les stratégies marketing évoluent, les entreprises intègrent de plus en plus des éléments expérientiels pour améliorer l'engagement et maximiser l'impact.
Le marché de la publicité automobile est principalement tiré par le segment des Voitures particulières, qui détient actuellement la plus grande part de marché. Les annonceurs se concentrent largement sur ce segment en raison de sa large base de consommateurs et de la tendance croissante à la personnalisation dans la publicité automobile. La portée étendue des plateformes numériques amplifie encore l'impact de la publicité pour les voitures particulières, permettant aux fabricants de se connecter efficacement avec les acheteurs potentiels. En revanche, le segment des véhicules commerciaux, bien que plus petit en part globale, connaît une croissance significative alors que les entreprises investissent de plus en plus dans des solutions de transport. L'essor du commerce électronique et de la logistique a poussé les marques à concentrer leurs efforts publicitaires sur ce segment. De plus, les avancées en matière de technologie des véhicules et d'efficacité énergétique redéfinissent les attentes des clients, stimulant encore l'innovation publicitaire dans les véhicules commerciaux.
Voitures particulières (dominantes) contre Véhicules de luxe (émergents)
Le segment des voitures particulières est la force dominante sur le marché de la publicité automobile en raison de son attrait auprès d'un large public et de la grande variété de modèles disponibles, qui répondent à différentes démographies. Ce segment bénéficie d'une forte présence publicitaire à travers les médias traditionnels et numériques, les marques employant des stratégies innovantes pour engager les consommateurs. En revanche, le segment des véhicules de luxe émerge comme un acteur clé dans la publicité automobile. Alors que les préférences des consommateurs se déplacent vers des caractéristiques haut de gamme et des expériences personnalisées, les fabricants utilisent de plus en plus des campagnes de marketing ciblées qui mettent en avant des offres exclusives et des avancées technologiques. La croissance de ce segment est alimentée par des consommateurs aisés prêts à investir dans des produits haut de gamme et par l'attrait du branding de luxe dans la publicité automobile.
Dans le marché de la publicité automobile, la répartition des parts de marché parmi les segments de public cible révèle que les nouveaux acheteurs de voitures constituent la plus grande portion en raison de leur intérêt frais pour les nouveaux modèles et marques. Les acheteurs de voitures d'occasion, en revanche, augmentent rapidement leur part, car ils bénéficient de la disponibilité croissante de véhicules d'occasion certifiés et d'options de financement flexibles. Cette dynamique met en lumière le changement dans les préférences des clients où les véhicules neufs et d'occasion deviennent des points focaux pour les annonceurs.
Nouveaux acheteurs de voitures (dominants) contre Acheteurs de voitures d'occasion (émergents)
Les nouveaux acheteurs de voitures représentent un segment dominant dans la publicité automobile, caractérisé par leur propension à rechercher des caractéristiques innovantes, l'efficacité énergétique et la technologie avancée dans les véhicules. Ils sont souvent influencés par la réputation de la marque et les publicités mettant en avant des garanties de sécurité et de garantie. De plus, les acheteurs de voitures d'occasion émergent comme un segment significatif, motivés par des facteurs économiques et une emphase croissante sur la durabilité. Les annonceurs ciblent ce groupe en mettant en avant des messages axés sur la valeur, en prolongeant les garanties et en soulignant la qualité des véhicules d'occasion, reflétant la demande croissante pour des solutions automobiles rentables et accessibles.
Dans le marché de la publicité automobile, la répartition des parts de marché parmi les différents formats publicitaires révèle que les annonces vidéo sont actuellement le plus grand segment, capturant une attention et un investissement significatifs. En parallèle, les annonces image et les annonces natives suivent comme des acteurs importants, mais elles ne correspondent pas à la domination du contenu vidéo. La publicité programmatique gagne de plus en plus en traction, mais ce sont les annonces interactives qui rattrapent rapidement leur retard, créant une expérience engageante pour les utilisateurs et permettant aux annonceurs de personnaliser leur message plus efficacement. Les tendances de croissance pour ces segments pointent vers une approche numérique d'abord, guidée par les préférences des consommateurs et les avancées technologiques. Les annonces vidéo continuent de dominer en raison de leur impact visuel et de leur capacité à raconter des histoires. En revanche, les annonces interactives connaissent une montée en puissance, car elles s'adressent à un public qui recherche plus d'engagement et d'expérience personnelle dans leur parcours d'achat automobile, représentant un changement essentiel dans la stratégie publicitaire.
Annonces vidéo (dominantes) contre Annonces interactives (émergentes)
Les annonces vidéo occupent une position dominante sur le marché de la publicité automobile, tirant parti de leur capacité à combiner des éléments visuels et auditifs pour créer des récits émotionnellement convaincants. Elles sont largement utilisées sur diverses plateformes, permettant aux marques de présenter des véhicules de manière dynamique et immersive. Cette forme se connecte bien avec les consommateurs et aide à construire une forte identité de marque. D'autre part, les annonces interactives sont une force émergente, attirant particulièrement les consommateurs férus de technologie qui préfèrent un contenu engageant plutôt qu'une visualisation passive. Ces annonces offrent des opportunités aux acheteurs potentiels d'explorer des caractéristiques, de personnaliser des options et même d'interagir avec la publicité elle-même. Alors que les consommateurs exigent de plus en plus des expériences sur mesure, les annonces interactives devraient devenir un élément essentiel des futures stratégies publicitaires automobiles.
Dans le marché de la publicité automobile, des valeurs de segment comme la notoriété de la marque détiennent la plus grande part, soulignant son rôle critique dans la formation des perceptions et des préférences des consommateurs. La génération de leads, la conversion des ventes et le retour sur investissement suivent de près, indiquant une approche équilibrée envers des stratégies publicitaires multifacettes. L'engagement client, bien que plus petit en part, gagne rapidement en traction alors que les marques reconnaissent l'importance de l'interaction et de la fidélité dans la stimulation des ventes.
Notoriété de la marque : Dominante contre Engagement client : Émergent
La notoriété de la marque reste dominante sur le marché de la publicité automobile en raison de son rôle fondamental dans la création de reconnaissance et l'établissement de l'identité d'une marque parmi les consommateurs potentiels. Les annonceurs se concentrent sur l'exploitation de diverses plateformes pour améliorer la visibilité et s'assurer que leurs produits sont en tête des préoccupations lors des processus de décision des consommateurs. En revanche, l'engagement client émerge comme un composant vital, gagnant en momentum grâce à des campagnes interactives et des messages personnalisés. Les marques investissent dans des outils numériques et des actions sur les réseaux sociaux pour favoriser des relations plus solides, reflétant un changement vers la valorisation des expériences continues des consommateurs comme un moyen d'augmenter la fidélité et les conversions.
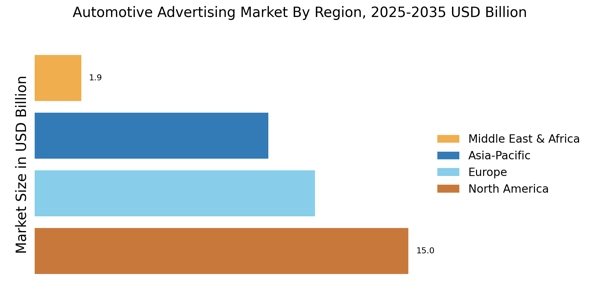
L'Amérique du Nord reste le plus grand marché de la publicité automobile, détenant environ 40 % de la part mondiale. Les principaux moteurs de croissance incluent l'adoption rapide de la publicité numérique, l'augmentation des dépenses des consommateurs en véhicules et un cadre réglementaire solide qui soutient les pratiques publicitaires innovantes. Les États-Unis et le Canada sont les principaux contributeurs, les États-Unis représentant à eux seuls environ 35 % de la part de marché. Le paysage concurrentiel est caractérisé par des acteurs majeurs tels qu'Omnicom Group, Interpublic Group et Dentsu, qui dominent l'espace publicitaire. La présence de technologies avancées et d'analyses de données améliore les stratégies publicitaires ciblées, faisant de l'Amérique du Nord un centre d'innovation en marketing automobile. L'accent mis par la région sur les véhicules électriques et la durabilité façonne également les récits publicitaires, poussant les marques à adapter leurs messages en conséquence.
L'Europe connaît une transformation significative sur le marché de la publicité automobile, propulsée par un changement vers les plateformes numériques et un engagement croissant des consommateurs. La région détient environ 30 % de la part de marché mondiale, l'Allemagne et le Royaume-Uni étant les plus grands contributeurs, représentant environ 15 % et 10 % respectivement. Les initiatives réglementaires promouvant la transparence numérique et la protection des consommateurs catalysent également la croissance dans ce secteur. Des pays leaders comme l'Allemagne, la France et le Royaume-Uni abritent de grandes agences de publicité telles que WPP et Publicis Groupe. Le paysage concurrentiel évolue, avec un accent sur des stratégies publicitaires innovantes qui exploitent les médias sociaux et le marketing d'influence. L'essor des véhicules électriques pousse les marques à repenser leurs approches publicitaires, en mettant l'accent sur la durabilité et la technologie dans leurs campagnes.
L'Asie-Pacifique émerge rapidement comme une puissance sur le marché de la publicité automobile, détenant environ 25 % de la part mondiale. La croissance de la région est alimentée par l'augmentation de la possession de véhicules, l'urbanisation et une classe moyenne en pleine expansion. La Chine et le Japon sont les plus grands marchés, contribuant respectivement à environ 15 % et 5 %. Le soutien réglementaire à la publicité numérique et à la protection des consommateurs améliore également la dynamique du marché. Le marché automobile chinois est caractérisé par une concurrence féroce entre les marques locales et internationales, avec des acteurs clés comme Dentsu et GroupM dominant le paysage publicitaire. La région connaît une montée de la publicité numérique, notamment à travers les plateformes mobiles, alors que les consommateurs s'appuient de plus en plus sur les canaux en ligne pour obtenir des informations. L'accent mis sur les véhicules électriques influence également les stratégies publicitaires, poussant les marques à innover et à s'adapter aux préférences changeantes des consommateurs.
La région du Moyen-Orient et de l'Afrique présente un potentiel inexploité sur le marché de la publicité automobile, détenant environ 5 % de la part mondiale. Les principaux moteurs de croissance incluent l'augmentation des ventes de véhicules, l'urbanisation et une population jeune désireuse d'engagement numérique. Des pays comme l'Afrique du Sud et les Émirats Arabes Unis sont en tête du marché, l'Afrique du Sud représentant environ 3 % de la part. Les cadres réglementaires évoluent progressivement pour soutenir l'innovation publicitaire et les droits des consommateurs. Le paysage concurrentiel est encore en développement, avec des acteurs locaux et internationaux rivalisant pour la part de marché. Les principales agences de publicité commencent à établir une présence, en se concentrant sur des stratégies numériques pour engager la population jeune férue de technologie. Les dynamiques culturelles uniques de la région influencent également les approches publicitaires, rendant essentiel pour les marques d'adapter leurs messages pour résonner avec les audiences locales.
Les principaux acteurs du marché de la publicité automobile s'efforcent constamment d'obtenir un avantage concurrentiel en développant des stratégies innovantes et en formant des partenariats stratégiques. Les principaux acteurs du marché de la publicité automobile investissent massivement dans la recherche et le développement pour rester en avance sur la courbe et répondre aux besoins évolutifs des clients. Le paysage de développement du marché de la publicité automobile est caractérisé par un mélange de stratégies de croissance organiques et inorganiques. Les participants au marché se concentrent sur l'expansion de leur présence géographique par le biais d'acquisitions et de coentreprises pour capitaliser sur les opportunités de croissance dans les marchés émergents. L'une des entreprises leaders sur le marché de la publicité automobile est Google. L'entreprise propose une suite complète de solutions de publicité automobile, y compris la recherche, l'affichage, la vidéo et la publicité mobile. La plateforme de publicité automobile de Google permet aux annonceurs d'atteindre les consommateurs à chaque étape de l'entonnoir d'achat, de la sensibilisation à la considération jusqu'à l'achat. L'entreprise a un solide bilan de succès dans l'industrie de la publicité automobile et a aidé de nombreuses marques automobiles à atteindre leurs objectifs marketing. Un concurrent clé de Google sur le marché de la publicité automobile est Facebook. Facebook propose une variété de solutions de publicité automobile, y compris des publications sponsorisées, des annonces vidéo et des annonces de génération de leads. La plateforme de publicité automobile de l'entreprise est conçue pour aider les annonceurs à atteindre les consommateurs sur Facebook et Instagram. Facebook dispose d'une base d'utilisateurs large et engagée, ce qui en fait une plateforme attrayante pour les annonceurs automobiles. L'entreprise propose également une variété d'options de ciblage qui permettent aux annonceurs d'atteindre des démographies et des intérêts spécifiques.
Le marché de la publicité automobile devrait croître à un TCAC de 5,48 % de 2025 à 2035, soutenu par la transformation numérique, des stratégies de marketing ciblées et l'évolution des préférences des consommateurs.
De nouvelles opportunités résident dans :
D'ici 2035, le marché devrait être robuste, reflétant des stratégies publicitaires innovantes et un engagement accru des consommateurs.
| TAILLE DU MARCHÉ 2024 | 37,46 (milliards USD) |
| TAILLE DU MARCHÉ 2025 | 39,52 (milliards USD) |
| TAILLE DU MARCHÉ 2035 | 67,38 (milliards USD) |
| TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) | 5,48 % (2025 - 2035) |
| COUVERTURE DU RAPPORT | Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances |
| ANNÉE DE BASE | 2024 |
| Période de prévision du marché | 2025 - 2035 |
| Données historiques | 2019 - 2024 |
| Unités de prévision du marché | Milliards USD |
| Principales entreprises profilées | Dentsu (JP), Omnicom Group (US), WPP (GB), Publicis Groupe (FR), Interpublic Group (US), Havas Group (FR), GroupM (GB), IPG Mediabrands (US), Zenith (GB) |
| Segments couverts | Type de canal, type de véhicule, public cible, format publicitaire, mesure et analyse, régional |
| Principales opportunités de marché | Intégration de l'intelligence artificielle dans les stratégies publicitaires ciblées au sein du marché de la publicité automobile. |
| Dynamiques clés du marché | Les préférences changeantes des consommateurs vers les plateformes numériques stimulent l'innovation dans les stratégies publicitaires automobiles et les dynamiques concurrentielles. |
| Pays couverts | Amérique du Nord, Europe, APAC, Amérique du Sud, MEA |
Le marché de la publicité automobile devrait atteindre une valorisation de 67,38 milliards USD d'ici 2035.
En 2024, le marché de la publicité automobile était évalué à 37,46 milliards USD.
Le CAGR attendu pour le marché de la publicité automobile pendant la période de prévision 2025 - 2035 est de 5,48 %.
Les acteurs clés du marché de la publicité automobile incluent Dentsu, Omnicom Group, WPP, Publicis Groupe, Interpublic Group, Havas Group, GroupM, IPG Mediabrands et Zenith.
Les médias numériques devraient passer de 15,0 milliards USD à 30,0 milliards USD, tandis que les médias traditionnels devraient augmenter de 10,0 milliards USD à 18,0 milliards USD.
Les valeurs projetées pour les formats publicitaires incluent les annonces image de 5,0 à 10,0 milliards USD, les annonces vidéo de 10,0 à 20,0 milliards USD, et les annonces interactives de 7,0 à 15,0 milliards USD.
Le segment des voitures particulières devrait croître de 20,0 milliards USD à 35,0 milliards USD.
Les segments de public cible incluent les acheteurs de voitures neuves, les acheteurs de voitures d'occasion, les gestionnaires de flotte et les passionnés d'automobile, avec des valorisations allant de 5,46 à 27,0 milliards USD.
The secondary research process involved comprehensive analysis of industry databases, peer-reviewed marketing journals, advertising industry publications, and authoritative transportation and media organizations. Key sources included the US Department of Transportation (DOT), Federal Trade Commission (FTC) Advertising Guidelines, European Automobile Manufacturers' Association (ACEA), Alliance for Automotive Innovation (AAI), Interactive Advertising Bureau (IAB), American Association of Advertising Agencies (4A's), National Highway Traffic Safety Administration (NHTSA), Bureau of Transportation Statistics (BTS), Organisation Internationale des Constructeurs d'Automobiles (OICA), World Advertising Research Center (WARC), eMarketer/Insider Intelligence, MRFR Digital Market Outlook, Pew Research Center Media & Internet Data, OECD Transport Statistics, and national automotive dealer association reports from key markets. These sources were used to collect vehicle sales statistics, advertising spend data, digital media consumption trends, consumer behavior analytics, and competitive landscape analysis for traditional media (print, TV, radio), digital media (social, display, mobile), and experiential marketing channels.
In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, chief marketing officers, heads of media strategy, and commercial directors from OEM marketing divisions, media buying companies, and automotive advertising agencies were examples of supply-side sources. Brand managers from automakers, dealership marketing directors, fleet procurement managers, and digital marketing leads from the passenger car, commercial vehicle, and luxury vehicle segments were examples of demand-side sources. Primary research verified advertising format preferences (video, interactive, programmatic), validated market segmentation across channel types (traditional, digital, experiential), and gathered information on media spend allocation, ROI measurement methodologies, and consumer engagement tactics.
Primary Respondent Breakdown:
By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)
By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)
Global market valuation was derived through advertising spend mapping and media consumption analysis. The methodology included:
Identification of 50+ key advertising agencies and media conglomerates across North America, Europe, Asia-Pacific, and Latin America
Channel mapping across traditional media (print, TV, radio), digital media (social media, display ads, mobile advertising), and experiential marketing (events, sponsorships, public relations)
Analysis of reported and modeled advertising revenues specific to automotive client portfolios
Coverage of agencies and platforms representing 75-80% of global automotive advertising spend in 2024
Extrapolation using bottom-up (ad spend by vehicle type × media rates by country) and top-down (agency revenue validation) approaches to derive segment-specific valuations across passenger cars, commercial vehicles, and luxury vehicle categories
Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport
“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”
“Thanks for sending the report it gives us a good global view of the Betaïne market.”
“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”
“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”
“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”
“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”
“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”
“Thank you, this will be very helpful for OQS.”
“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”