Used Cooking Oil Market (2026 - 2035)

Used Cooking Oil (UCO) Market Size, Share, Industry Trend & Analysis Research Report By Source (HoReCa, Household Kitchens, Food Processing Plants), By End Use (Biodiesel and HVO, Oleo-Chemicals, Animal Feed, Others), By Geography (North America, South America, Europe, Asia-Pacific, Middle East and Africa) - Forecast to 2035

Forecast Period
2026-2035
CAGR
6.45%
2025 Market Size
USD 7.71 Billion
2035 Market Size
USD 14.41 Billion
Food, Beverages & Nutrition ● Updated August 31, 2026 Report ID: MRFR/FnB/3099-CR | Pages: 200 | Author: Snehal Singh

Used Cooking Oil Market Summary

El Mercado de Aceite de Cocina Usado cerró 2025 en USD 7.71 mil millones y entra en la ventana de pronóstico en USD 8.21 mil millones en 2026, expandiéndose a USD 14.41 mil millones para 2035 a una CAGR del 6.45%. Dos motores de política explican la mayor parte de esa trayectoria. La Directiva de Energía Renovable III de Europa impulsó el objetivo de renovables en el transporte para 2030 al 29%, mientras que el Crédito de Producción de Combustibles Limpios de EE. UU. bajo la Sección 45Z comenzó a pagar a los productores hasta USD 1.00 por galón por diésel de baja intensidad de carbono a partir de enero de 2025 [1][2]. Ambos instrumentos recompensan las materias primas derivadas de desechos sobre el aceite vegetal virgen, y los recolectores han reajustado los precios en consecuencia.

La recolección en sí está siendo reingenierizada. Las recogidas manuales de trampas de grasa, los manifiestos en papel y la agregación informal basada en efectivo están dando paso a contenedores de almacenamiento equipados con sensores, software de rutas verificado por GPS y registros de cadena de custodia anclados en blockchain exigidos por los auditores de certificación ISCC EU. Neste, por su parte, se comprometió a invertir aproximadamente USD 2.1 mil millones en su expansión en Róterdam, aumentando la capacidad renovable a cerca de 6.8 millones de toneladas anuales y estrechando la competencia por cada litro que ingresa al Mercado de Aceite de Cocina Usado [3].

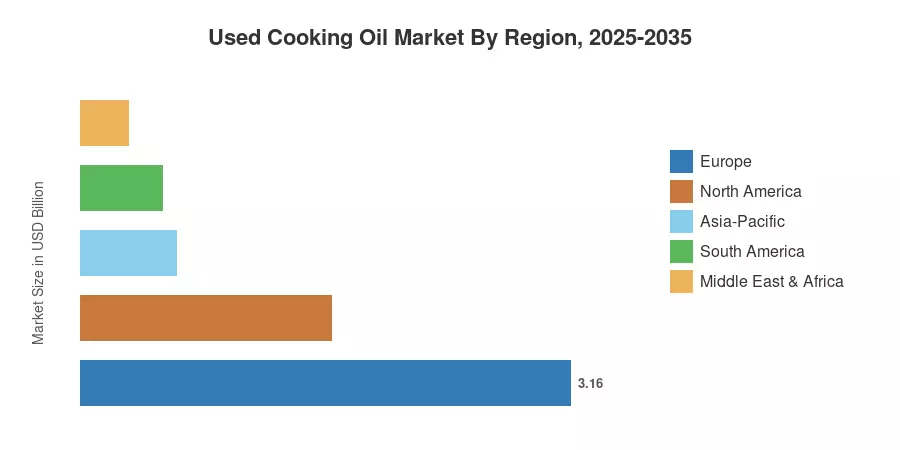
Regionalmente, Europa posee el 41.0% del valor de 2025 gracias a la profundidad del mandato y las redes de reciclaje maduras. Asia-Pacífico crece más rápido con una CAGR del 8.1% a medida que China, Indonesia y Malasia pasan de la exportación de materia prima al procesamiento doméstico. América del Norte contribuyó con USD 1.62 mil millones en 2025, anclada por la economía de RIN. A través de 2035, la demanda de aviación decidirá quién captura el margen en el Mercado de Aceite de Cocina Usado.


Conclusiones Clave del Informe

Los puntos destacados a continuación resumen dónde se concentra el valor en el Mercado de Aceite de Cocina Usado.

• Por Fuente

  • Los canales de HoReCa representan el 52.5% del valor del volumen global de 2025, reflejando rendimientos predecibles por punto de venta
  • Las Cocinas Domésticas representan la fuente de más rápido crecimiento con una CAGR del 7.9% hasta 2035
  • Las Plantas de Procesamiento de Alimentos contribuyeron con USD 1.58 mil millones en 2025 dentro del Mercado de Aceite de Cocina Usado

• Por Uso Final

  • El biodiésel y el HVO absorben el 68.0% del volumen recolectado
  • Los Oleocombustibles generaron USD 1.19 mil millones en 2025
  • Las aplicaciones de Alimentos para Animales crecen a una CAGR del 3.4%, restringidas por las reglas de prohibición de alimentos de la UE

• Por Región

  • Europa lidera con un 41.0% de participación en los ingresos
  • Asia-Pacífico presenta la CAGR regional más fuerte con un 8.1%
  • Medio Oriente y África siguen siendo el contribuyente más pequeño al Mercado de Aceite de Cocina Usado con un 4.0% de participación


Tamaño del Mercado y Pronóstico (2021–2035)

Las estimaciones a continuación combinan informes de volumen a nivel de recolector, datos de aduanas y flujos comerciales para HS 1518, registros de materias primas sostenibles certificadas y triangulación de ingresos a través de más de 40 procesadores. Los precios están ponderados por los puntos de referencia CIF regionales y convertidos a USD en moneda constante. La serie del Mercado de Aceite de Cocina Usado se reconcilia anualmente con las tasas de utilización de plantas de biodiésel y HVO.
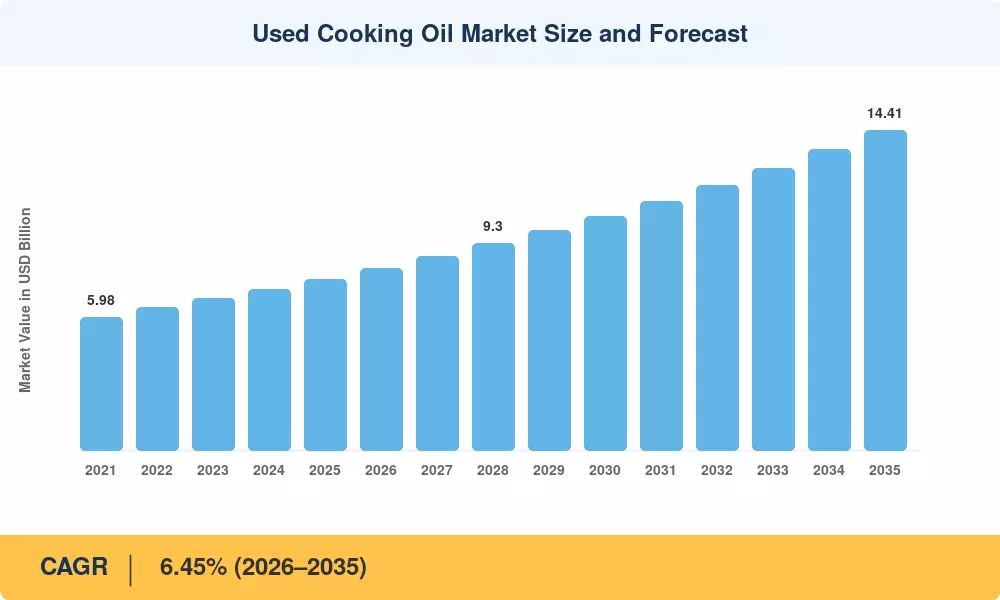
Tamaño y Pronóstico del Mercado de Aceite de Cocina Usado
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
RED III y mandatos nacionales de mezcla +1.35 pp Europa Largo plazo (≥4 años)
Crédito de la Sección 45Z y precios de RIN D4 de RFS +1.10 pp América del Norte Mediano plazo (2–4 años)
Mandatos de SAF: ReFuelEU Aviation, CORSIA +0.95 pp Global Largo plazo (≥4 años)
Expansión de HoReCa y puntos de venta de servicio rápido +0.75 pp Asia-Pacífico Mediano plazo (2–4 años)
Objetivos de cero neto corporativos y adquisiciones de Alcance 3 +0.55 pp Global Mediano plazo (2–4 años)
Optimización digital de rutas en logística de recolección +0.40 pp Europa, América del Norte Corto plazo (≤2 años)
Aplicación de descarga de FOG por servicios públicos municipales +0.30 pp Global Corto plazo (≤2 años)


Profundidad del Mandato en Europa

Con RED III, Bruselas elevó la barra una vez más, exigiendo una reducción del 14.5% en la intensidad de gases de efecto invernadero relacionados con el transporte para 2030 y aumentando los subobjetivos de biocombustibles avanzados al 5.5% [1]. Los precios de los boletos de HBE en los Países Bajos se mantuvieron por encima de 13 EUR durante la mayor parte de 2025, y la cuota de GHG de Alemania aumentó al 25.1% para 2030 [15]. Debido a estos procesos, cada litro certificado se convierte en un activo de cumplimiento negociable, lo que explica por qué los precios de entrada europeos a menudo superan a los equivalentes asiáticos en 90–120 USD por tonelada.


Arquitectura de Créditos en EE. UU.

Washington sustituyó un incentivo del lado del productor basado en la intensidad de carbono por el crédito del mezclador. Los aceites residuales normalmente puntúan entre 15 y 22 gCO2e/MJ, y los combustibles que puntúan menos de 50 gCO2e/MJ son elegibles para un valor creciente bajo 45Z [2]. El diésel basado en biomasa está fijado en 5.61 mil millones de galones en las cantidades del Estándar de Combustible Renovable de la EPA para 2026–2027, un ajuste que trae casi 1.4 millones de toneladas más de grasas residuales a las refinerías de EE. UU. [16].


Impulso de la Aviación

Las aerolíneas ahora compiten directamente con los productores de combustible para carretera por las mismas moléculas. ReFuelEU Aviation requiere un 2% de SAF en 2025, aumentando al 6% en 2030 y al 20% para 2035, con un subcuota sintética que deja a los lípidos residuales llevando la mayor parte del volumen a corto plazo [7]. Se estima que la producción de SAF alcanzó 2.0 millones de toneladas en 2025, aún por debajo del 1% de la demanda de combustible para aviones, lo que implica primas de escasez sostenida para la capacidad de procesamiento de aceite residual certificado [17].

Densidad de Servicios de Comida en Asia

Los ingresos de catering de China superaron los 5.6 billones de CNY en 2024, y la India agregó más de 18,000 puntos de venta de servicio rápido organizados entre 2022 y 2025 [10][8]. La densidad importa más que el volumen: un recolector que atiende 400 puntos de venta dentro de un radio de 15 kilómetros logra aproximadamente un 38% menos de costo por litro que uno que cubre un territorio rural disperso.


Análisis del Impacto de las Restricciones

Los pesos de las restricciones siguen la misma convención direccional que la Sección 4 y representan la resistencia modelada en lugar de componentes deducibles. Varias restricciones interactúan: la aplicación de fraudes, por ejemplo, suprime simultáneamente el volumen reportado y aumenta los precios de materiales verificados. Los compradores que evalúan el Mercado de Aceite de Cocina Usado deben tratar estos como insumos de planificación ajustados al riesgo.

Restricción ~% Impacto en CAGR Relevancia Geográfica Cronología del Impacto
Adulteración de materias primas y fraude en certificación −0.85 pp Europa, Asia-Pacífico Mediano plazo (2–4 años)
Economía de recolección doméstica fragmentada −0.60 pp Global Largo plazo (≥4 años)
Volatilidad de precios frente a sustitutos de sebo y POME −0.50 pp Global Corto plazo (≤2 años)
Restricciones a la exportación y acciones antidumping −0.45 pp Asia-Pacífico Corto plazo (≤2 años)
Topes de multiplicador del Anexo IX Parte B −0.35 pp Europa Mediano plazo (2–4 años)


El Problema de la Trazabilidad

Varios certificados ISCC fueron suspendidos en 2024 como resultado de investigaciones sobre importaciones que llegan a Europa desde el sudeste asiático, ya que los volúmenes reclamados de algunos orígenes eran mucho más altos que la generación local plausible [5][6]. Hubo repercusiones inmediatas: Se exigieron auditorías de balance de masa física por parte de los clientes europeos, y los costos de cumplimiento aumentaron en un estimado de USD 8–14 por tonelada. Las inspecciones de sitios verificadas por satélite son cada vez más requeridas por las agencias de certificación para orígenes de alto riesgo.


Economía del Canal Doméstico

Aunque es costoso recolectar, el aceite residencial es abundante. Los programas municipales de entrega rara vez recuperan costos sin subsidios porque el hogar europeo promedio desecha de 3 a 5 litros anualmente en comparación con 900 a 1,400 litros de un restaurante de tamaño mediano [11]. El techo se demuestra con la red de recolección voluntaria de supermercados de Brasil, donde las tasas de recuperación siguen siendo cercanas al 4% de la generación doméstica a pesar de la cobertura nacional [20].


Used Cooking Oil Market Opportunities

Centros de SAF Soberanos en el Golfo

Abu Dabi y Riad están combinando el coprocessing de refinerías con la agregación regional, apuntando a exportaciones de combustible para aviones en lugar de mezcla para carreteras domésticas. Dado que los estados del Golfo generan volúmenes domésticos modestos, el éxito depende de importar material certificado del sur de Asia y África oriental, creando un corredor comercial que apenas existía en 2021 y que ahora moldea la economía del flete en el Mercado de Aceite de Cocina Usado.

Retrofitting de Co-Processing

Los refinadores convencionales pueden inyectar un 5–10% de materia prima lipídica en los hidrotreaters existentes a aproximadamente una quinta parte del costo de capital de una unidad HVO de nueva construcción [12]. Los proyectos de retrofit en España, Italia y California demuestran un retorno de 18 meses a los valores de crédito actuales, abriendo la participación a operadores que anteriormente estaban excluidos por el precio.

Formalización de Mercados Emergentes

Indonesia, Vietnam y Nigeria albergan grandes redes de agregación informal sin un camino de certificación. Los programas respaldados por financiamiento para el desarrollo que emiten identificaciones digitales para recolectores y recibos de balanza pueden convertir el volumen gris en suministro certificado premium, elevando los precios realizados en un 25–40% para los recolectores participantes [20].

Monetización de Datos y Análisis de Rendimiento

Los contenedores equipados con sensores generan telemetría de tasa de llenado, temperatura y calidad que los recolectores venden cada vez más a cadenas de servicios de alimentos como información sobre la gestión de freidoras. Los análisis de suscripción añadidos a los contratos de recolección tienen márgenes brutos del 55–70%, materialmente más altos que el comercio de materias primas subyacente, y representan el modelo de negocio más claro dentro del Mercado de Aceite de Cocina Usado [11].

Premiumización Oleoquímica

Los formuladores de surfactantes y lubricantes que enfrentan requisitos de divulgación de contenido biológico están calificando ácidos grasos derivados de desechos para aplicaciones de cuidado personal e industrial, donde los valores realizados superan los netbacks de combustible en USD 140–260 por tonelada [9].


Used Cooking Oil Market Future Outlook

Redes de Recolección Autónomas

La densidad de rutas determina la rentabilidad, y los operadores están automatizando la capa de decisión. Los sensores de nivel de llenado combinados con modelos predictivos reducen las recogidas vacías en un 30-45% en los primeros despliegues europeos, y la misma telemetría respalda la auditoría de certificación que los reguladores exigen cada vez más [11]. Para 2030, se espera que el despacho algorítmico sea un requisito básico en el Mercado de Aceite de Cocina Usado en lugar de un diferenciador.

Reasignación de Activos de Refinería

La AIE proyecta que la demanda global de biocombustibles crecerá aproximadamente un 38% entre 2024 y 2030, con los caminos basados en residuos capturando una parte desproporcionada de la nueva capacidad [4]. Los refinadores que enfrentan una disminución en la demanda de diésel para carretera en los mercados de la OCDE seguirán convirtiendo hidrotreaters en lugar de dejarlos inactivos, manteniendo la escasez estructural de materias primas.

Intensidad de Carbono como Moneda

La fijación de precios está cambiando de tonelaje a gCO2e/MJ. A medida que el LCFS de California, el CFR canadiense y el 45Z establecen valor en la intensidad de carbono medida, los proveedores capaces de documentar logística de bajas emisiones comandarán primas de USD 30-60 por tonelada sobre material de calidad de mercancía [2][14].

Consolidación de Infraestructura de Verificación

Los registros nacionales fragmentados convergerán hacia pasaportes digitales interoperables. IRENA ha argumentado que la contabilidad de sostenibilidad armonizada es la restricción vinculante en el comercio transfronterizo de bioenergía, y la resolución de esa restricción ampliaría materialmente el mercado direccionable de Aceite de Cocina Usado para los exportadores en África y el Sur de Asia [18].


Used Cooking Oil Market Segmentation

Por Fuente

La composición de la fuente determina tanto el costo de recolección como el riesgo de certificación en el Mercado de Aceite de Cocina Usado.

Segmento Métrica Principal Motor de Demanda
HoReCa 52.5% de participación Alto rendimiento por sitio y volúmenes contratables
Cocinas Domésticas 7.9% CAGR Esquemas de recuperación municipal e incentivos de depósito
Plantas de Procesamiento de Alimentos USD 1.58 Mil millones (2025) Calidad consistente y logística de un solo punto


HoReCa sigue siendo la columna vertebral comercial. Restaurantes, hoteles y operaciones de catering entregan volúmenes semanales predecibles con especificaciones de calidad conocidas, lo que permite a los recolectores suscribir contratos a precio fijo y financiar flotas de contenedores en función de ellos. Las Plantas de Procesamiento de Alimentos ofrecen el material más limpio: bajo contenido de ácidos grasos libres, humedad mínima, y cada vez negocian acuerdos de suministro directos con biorefinerías, eludiendo intermediarios y capturando un 12–18% más del valor de la cadena que en 2021 [9].

Por Uso Final

La mezcla de uso final se ha estrechado drásticamente desde 2021, y el Mercado de Aceite de Cocina Usado ahora funciona principalmente como una cadena de suministro de combustible.

Segmento Métrica Principal Motor de Demanda
Biodiésel y HVO 68.0% de participación Mandatos de mezcla y créditos fiscales para productores
Oleo-Químicos USD 1.19 Mil millones (2025) Requisitos de contenido biológico en surfactantes
Alimento para Animales 3.4% CAGR Permisibilidad regional y economía de proteínas
Otros 5.5% de participación Lubricantes industriales, velas, usos especiales


Biodiésel y HVO dominan porque la política los financia. Cada régimen de mandato importante asigna tratamiento de doble conteo para combustibles derivados de desechos o puntuación de carbono superior, por lo que los procesadores consistentemente superan las ofertas de salidas alternativas. Los Oleo-Químicos ocupan el nivel premium: la destilación de ácidos grasos para surfactantes, plastificantes y fluidos de mecanizado metálico genera retornos netos muy por encima de la paridad del combustible, aunque los ciclos de calificación duran de 12 a 24 meses y los volúmenes se mantienen comparativamente pequeños [9].


Análisis de la Participación de Mercado Regional

Región Métrica Temas de Inversión Primarios
América del Norte USD 1.62 Mil millones (2025) Capacidad HVO impulsada por 45Z, escritorios de comercio de RIN
Europa 41.0% de participación Infraestructura de certificación, co-localización de SAF
Asia-Pacífico 8.1% CAGR Procesamiento doméstico, sustitución de exportaciones
América del Sur 6.9% CAGR Mezcla de biodiésel de soya, esquemas de recuperación municipal
Medio Oriente y África 4.0% de participación Centros de aviación, agregación de importaciones
Total USD 7.71 Mil millones (2025)

La distribución geográfica dentro del Mercado de Aceite de Cocina Usado refleja la fuerza del mandato primero y el volumen de generación segundo — Asia-Pacífico produce más aceite residual que Europa, pero monetiza menos de él a nivel doméstico.


América del Norte

País Métrica Motor Clave
EE. UU. 84.0% de la región Volúmenes de crédito 45Z y obligación RFS D4
Canadá USD 0.19 Mil millones (2025) Créditos de cumplimiento de regulaciones de Combustibles Limpios
México 5.8% CAGR Exportación de materia prima transfronteriza a refinerías de EE. UU.


Los incumbentes dominan aquí. Darling Ingredients opera más de 200 sitios de recolección y procesamiento, y su empresa conjunta Diamond Green Diesel consume una parte sustancial de lípidos residuales domésticos internamente [12]. Los volúmenes de regla establecidos por la EPA para 2026–2027 garantizan efectivamente la compra, lo que ha comprimido la rotación de recolectores y ha empujado los contratos de restaurantes de acuerdos spot hacia estructuras de margen fijo de tres años [16].

Europa

País Métrica Motor Clave
Alemania 21.5% de la región Escalación de cuota de GHG al 25.1% para 2030
Reino Unido USD 0.44 Mil millones (2025) Certificados de combustible de desarrollo RTFO
Francia 6.2% CAGR Reestructuración de incentivos TIRUERT
Italia 11.0% de la región Conversiones de biorefinerías Eni
España 5.9% CAGR Compra de HVO de Repsol Cartagena
Países Nórdicos USD 0.31 Mil millones (2025) Obligación de reducción de Suecia
Rusia 2.4% de la región Marco de mandato limitado
Resto de Europa 9.5% de la región Desarrollo de recolección en Europa Central


La profundidad de la aplicación separa a Europa de todas las demás regiones en el Mercado de Aceite de Cocina Usado. La Base de Datos de la Unión para Biocombustibles se activó para rastrear envíos de extremo a extremo, y los reguladores nacionales ahora pueden verificar las orígenes declarados contra las entradas del registro [6]. Italia y España convirtieron refinerías de crudo heredadas en biorefinerías, incrustando la demanda geográficamente cerca de las redes de recolección del Mediterráneo.

Asia-Pacífico

País Métrica Motor Clave
China 38.5% de la región Volúmenes de exportación más plantas SAF emergentes
India 9.4% CAGR Programa RUCO y adquisiciones de OMC
Japón USD 0.21 Mil millones (2025) Objetivo de reemplazo SAF 2030
Corea del Sur 7.6% CAGR Expansión del estándar de combustible renovable
ASEAN 19.0% de la región Centros de agregación en Malasia e Indonesia
Resto de Asia-Pacífico 6.5% de la región Formalización de recolección incipiente


La política está convirtiendo los flujos de salida en flujos internos a través del Mercado de Aceite de Cocina Usado. El programa piloto de SAF de China designó múltiples aeropuertos para el suministro de combustible de aviación mezclado, mientras que los productores nacionales encargaron unidades destinadas a capturar márgenes de conversión previamente exportados [10]. La iniciativa RUCO de India, administrada por FSSAI, vincula la inspección de seguridad alimentaria del aceite de freír con la entrega obligatoria, un diseño de aplicación inusualmente efectivo [8].

América del Sur

País Métrica Motor Clave
Brasil 71.0% de la región Progresión del mandato de mezcla B15
Argentina USD 0.09 Mil millones (2025) Capacidad de biodiésel orientada a la exportación
Resto de América del Sur 8.0% de la región Pilotos de recuperación municipal


El Consejo Nacional de Política Energética de Brasil avanzó la mezcla de biodiésel hacia B15, y aunque el aceite de soya suministra la mayor parte de la materia prima, los lípidos residuales obtienen créditos CBIO premium bajo RenovaBio [20]. La recolección sigue concentrada en São Paulo y Rio Grande do Sul, donde redes cooperativas han organizado a recolectores informales en cadenas de suministro auditadas.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 26.0% de la región Empresas conjuntas SAF de Aramco
EAU 9.8% CAGR Mandatos de residuos a combustible de Tadweer
Sudáfrica USD 0.05 Mil millones (2025) Aplicación municipal de FOG
Egipto 12.5% de la región Red de recolección Tagaddod
Resto de MEA 21.0% de la región Agregación de importaciones para refinerías del Golfo


La ambición en aviación supera la generación doméstica. Las autoridades de los EAU establecieron un requisito del 1% de SAF para los vuelos de salida a partir de 2031, y Emirates ha realizado vuelos de demostración con combustible completamente mezclado [17]. Egipto se ha convertido en un exportador inesperado, con redes organizadas enviando volúmenes certificados a biorefinerías europeas.


Mercado de Aceite de Cocina Usado por Región, 2025-2035

Comparación Competitiva

La concentración es baja. El HHI estimado se sitúa cerca de 620, con los cinco principales participantes controlando aproximadamente el 31–36% del valor global — una estructura típica de negocios intensivos en logística donde la densidad de rutas local supera la escala global. No obstante, la consolidación está acelerándose, ya que los refinadores compran recolectores para asegurar el suministro. La integración vertical es ahora el patrón estratégico definitorio en el Mercado de Aceite de Cocina Usado.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Aceite de Cocina Usado Posicionamiento Estratégico
Darling Ingredients ~10–13% Recolección, procesamiento, servicios DAR PRO Integrado verticalmente a través de Diamond Green Diesel
Neste Oyj ~8–11% Obtención de materias primas, producción de HVO y SAF Líder global en renovables con su propio brazo de agregación
Greenergy Fuels ~4–6% Biodiésel a partir de residuos, suministro y distribución Fuerte logística de combustible en el Reino Unido y el norte de Europa
Olleco ~3–5% Recolección de servicios de alimentación, suministro de biodiésel Modelo de circuito cerrado con cadenas de supermercados y QSR
Argent Energy Group ~3–5% Procesamiento de biodiésel de múltiples materias primas Especialista en flujos de residuos difíciles y de baja calidad
Baker Commodities ~2–4% Recolección de grasa, procesamiento Red de rutas establecida en el oeste y centro de EE. UU.
Münzer Bioindustrie ~2–4% Recolección, fabricación de biodiésel Densidad en Europa Central con flota propia
SARIA / ecoMotion ~2–4% Procesamiento, biodiésel, insumos oleoquímicos Portafolio diversificado de subproductos
ADM ~2–3% Comercio de materias primas, procesamiento Alcance comercial agrícola y capacidad de mezcla
Brocklesby Ltd ~1–3% Recuperación y refinación de aceite usado Procesamiento técnico de flujos contaminados
Buffalo Biodiesel ~1–2% Recolección de restaurantes, reventa Adquisición agresiva de rutas regionales


Noticias Recientes y Desarrollos

Eventos seleccionados que están dando forma al mercado de aceite de cocina usado:

  • Comisión Europea (abril de 2024): Lanzó una investigación sobre las importaciones de biodiésel desde China en medio de preocupaciones sobre materias primas de desecho mal etiquetadas, lo que provocó derechos provisionales y un reajuste del material europeo certificado [5]
  • Neste (junio de 2024): Completó la ingeniería de expansión en Róterdam, con un objetivo de capacidad de SAF de 500,000 toneladas anuales y profundizando asociaciones de recolectores directos en el noroeste de Europa [3]
  • Tesoro de EE. UU. y IRS (enero de 2025): Publicaron la guía 45Z con el modelo de emisiones 45ZCF-GREET, aclarando la puntuación de intensidad de carbono para lípidos de desecho y desbloqueando la inversión de productores retrasada [2]
  • Darling Ingredients (marzo de 2025): Ampliaron la huella de recolección en Europa a través de adquisiciones complementarias, reforzando la seguridad de materias primas para la unidad de aviación sostenible de Diamond Green Diesel [12]
  • FSSAI, India (agosto de 2024): Ampliaron la aplicación de RUCO a operadores de pequeños negocios de alimentos, añadiendo un estimado de 60,000 establecimientos registrados al marco de entrega obligatoria [8]
  • EPA (junio de 2025): Propuso volúmenes del Estándar de Combustibles Renovables para 2026 y 2027, estableciendo el diésel basado en biomasa en niveles muy por encima de las obligaciones del año anterior [16]
  • Emiratos y socios (enero de 2024): Operaron un vuelo de demostración con un motor utilizando 100% de combustible de aviación sostenible, validando las rutas de lípidos de desecho a escala comercial [17]
  • ISCC (noviembre de 2024): Introdujo requisitos de auditoría mejorados para orígenes de alto riesgo, incluyendo visitas no anunciadas a sitios y reconciliación de balance de masa [6]

Used Cooking Oil Market Report Scope

Parámetro Detalle
Alcance del Mercado Recolección, agregación, procesamiento y uso final global de aceite de cocina usado en fuentes de HoReCa, domésticas e industriales
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 6.45% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 7.71 Mil millones (2025); USD 8.21 Mil millones (2026); USD 14.41 Mil millones (2035)
Segmentos de Más Rápido Crecimiento Cocinas Domésticas (Fuente); Biodiésel y HVO (Uso Final); Asia-Pacífico (Geografía)
Empresas Perfiladas 11 participantes líderes en el Mercado de Aceite de Cocina Usado, incluyendo Darling Ingredients, Neste Oyj, Greenergy Fuels, Olleco y Argent Energy Group
Moneda de Valoración USD Mil millones, tasas de cambio constantes de 2025

Preguntas frecuentes

¿Qué estructuras contractuales deberían utilizar los compradores al asegurar el suministro en el mercado de aceite de cocina usado?
Los contratos de margen fijo a tres años indexados a un índice de aceite comestible publicado reducen la exposición mejor que la compra en el mercado spot. Incluya cláusulas de acceso a auditorías y declaraciones de origen. Los compradores sin derechos de certificación en el contrato suelen perder valor de cumplimiento en el punto de venta [6].
¿Cómo evalúan las aseguradoras y los prestamistas los negocios de recolección?
La densidad de rutas y la duración del contrato impulsan la valoración más que la tonelada. Los prestamistas suelen descontar carteras donde más del 30% del volumen se encuentra en términos spot. La responsabilidad ambiental por el almacenamiento histórico en tanques es el bloqueador de diligencia más común [12].
¿Cambia la calidad del material lo que un proveedor puede cobrar?
Sí. El contenido de ácidos grasos libres, la humedad y los niveles de impurezas determinan qué procesadores pueden aceptar una carga sin pretratamiento. El material limpio con menos del 5% de AGF en el mercado de aceite de cocina usado exige primas que compensan completamente un mejor filtrado y manejo de almacenamiento [9].
¿Qué desafíos de integración surgen cuando los refinadores adquieren recolectores en el mercado de aceite de cocina usado?
El desajuste cultural y de sistemas domina. Los ciclos de planificación de la refinería son trimestrales, mientras que la recolección opera diariamente, y el software de rutas heredado rara vez se conecta al ERP de la refinería. Los adquirentes exitosos mantienen las operaciones de recolección independientes durante al menos 18 meses [12].
¿Cómo deberían evaluar los equipos de adquisiciones las reclamaciones de certificación?
Solicite el número de certificado y verifíquelo directamente contra el registro del esquema en lugar de aceptar PDFs del proveedor. Verifique que los volúmenes de origen declarados sean plausibles para la huella de recolección indicada. Los controles cruzados del registro ahora detectan la mayoría de las declaraciones incorrectas [6].
¿Qué casos de uso emergentes podrían cambiar la demanda en el mercado de aceite de cocina usado después de 2030?
El combustible marino es el más significativo. El bio-metanol y las mezclas B30 para el transporte enfrentan reglas de intensidad de carbono del IMO cada vez más estrictas, creando una segunda salida de gran volumen que compite directamente con la aviación por lípidos de desecho certificados [18].
¿Sigue siendo rentable el arbitraje regional para los comerciantes?
Los márgenes se han comprimido sustancialmente desde 2023, ya que los derechos antidumping y las auditorías de trazabilidad aumentaron el costo de mover material a través de las fronteras. El arbitraje ahora funciona principalmente en cargas certificadas y completamente documentadas hacia destinos con muchas regulaciones [5][19].
Autor
Autor
Author Profile
Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed energy journals, waste management publications, and authoritative environmental organizations. Key sources included the US Environmental Protection Agency (EPA) – Renewable Fuel Standard (RFS) program and National Renewable Energy Laboratory (NREL), European Commission – Renewable Energy Directive (RED III) and Eurostat Energy Database, US Energy Information Administration (EIA), International Energy Agency (IEA) Bioenergy Program, US Department of Agriculture (USDA) – Economic Research Service and National Agricultural Statistics Service, Roundtable on Sustainable Biomaterials (RSB), ASTM International (biodiesel standards), International Sustainability and Carbon Certification (ISCC), Food and Agriculture Organization (FAO) of the United Nations, National Biodiesel Board (NBB), Waste Management World, Biomass and Bioenergy Journal, Renewable and Sustainable Energy Reviews, and national environmental ministry reports from key biodiesel-producing markets. These sources were used to collect biodiesel production statistics, renewable energy policy frameworks, waste oil collection volumes, feedstock pricing trends, and regulatory compliance data for used cooking oil, animal feed applications, and industrial lubricant sectors.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. From the supply side, we heard from waste management firms, rendering plants, used cooking oil collectors, biodiesel refiners, and VPs of sustainability as well as heads of regulatory affairs and procurement. Directors of fleet operations, sustainability officers from QSRs, procurement leads from biofuel distributors, nutritionists for animal feed, and supply chain managers from food processing conglomerates made up the demand-side sources. The market segmentation was confirmed through primary research, which also established the expansion deadlines for the renewable diesel facility and provided insights into the economics of collection logistics, the volatility of UCO pricing, and the requirements for ISCC certification.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through feedstock volume mapping and revenue analysis across the value chain. The methodology included:

Identification of 50+ key operators across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Feedstock mapping across restaurant grease trap waste, food processing effluents, household collection programs, and industrial food manufacturing by-products

Analysis of reported and modeled annual revenues specific to UCO collection, refining, and end-use applications (biodiesel, SAF, animal feed)

Coverage of collectors and refiners representing 75-80% of global market share in 2024

Extrapolation using bottom-up (UCO collection volume × average selling price by country/region) and top-down (biodiesel production capacity × UCO feedstock blend ratio) approaches to derive segment-specific valuations for transesterification versus hydrotreatment pathways

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















