Used Cooking Oil Market (2026 - 2035)

Used Cooking Oil (UCO) Market Size, Share, Industry Trend & Analysis Research Report By Source (HoReCa, Household Kitchens, Food Processing Plants), By End Use (Biodiesel and HVO, Oleo-Chemicals, Animal Feed, Others), By Geography (North America, South America, Europe, Asia-Pacific, Middle East and Africa) - Forecast to 2035
ID: MRFR/FnB/3099-CR 200 Pages Snehal Singh Last Updated: September 15, 2026
Used Cooking Oil Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.45%
2025 Market SizeUSD 7.71 Billion
2035 Market SizeUSD 14.41 Billion
Key Players
Darling Ingredients
Neste Oyj
Greenergy Fuels
Olleco
Argent Energy Group
Baker Commodities
Opportunities
  • Sovereign SAF Hubs in the Gulf
  • Co-Processing Retrofits
  • Emerging-Market Formalisation

Used Cooking Oil Market Summary

Der Markt für gebrauchte Speiseöle schloss 2025 bei 7,71 Milliarden USD und tritt mit 8,21 Milliarden USD im Jahr 2026 in das Prognosefenster ein, wobei er bis 2035 auf 14,41 Milliarden USD bei einer CAGR von 6,45% anwächst. Zwei politische Anreize erklären den Großteil dieser Entwicklung. Die europäische Richtlinie für erneuerbare Energien III hat das Ziel für erneuerbare Energien im Verkehr bis 2030 auf 29% angehoben, während der US Clean Fuel Production Credit gemäß Abschnitt 45Z ab Januar 2025 Produzenten bis zu 1,00 USD pro Gallone für Diesel mit niedriger Kohlenstoffintensität zahlt [1][2]. Beide Instrumente belohnen Abfall-basiertes Rohmaterial gegenüber jungfräulichem Pflanzenöl, und die Sammler haben ihre Preise entsprechend angepasst.

Die Sammlung selbst wird neu gestaltet. Manuelle Abholungen von Fettabscheidern, Papiermanifesten und informellen bargeldbasierten Aggregationen weichen sensorbestückten Lagerbehältern, GPS-überprüfter Routen-Software und blockchain-gestützten Nachverfolgungsaufzeichnungen, die von ISCC EU-Zertifizierungsprüfern gefordert werden. Neste allein hat rund 2,1 Milliarden USD in seine Expansion in Rotterdam investiert, wodurch die erneuerbare Kapazität auf jährlich 6,8 Millionen Tonnen angehoben wird und der Wettbewerb um jeden Liter, der in den Markt für gebrauchte Speiseöle gelangt, verschärft wird [3].

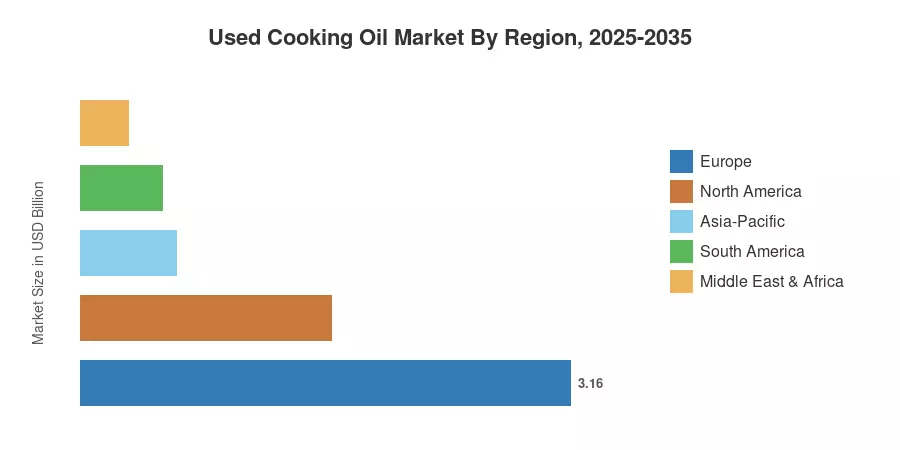
Regional hält Europa 41,0% des Wertes von 2025, gestützt durch die Tiefe der Mandate und reife Rendering-Netzwerke. Der asiatisch-pazifische Raum wächst mit 8,1% CAGR am schnellsten, da China, Indonesien und Malaysia von Rohstoffexporten zur inländischen Verarbeitung übergehen. Nordamerika trug 2025 mit 1,62 Milliarden USD bei, gestützt durch RIN-Ökonomie. Bis 2035 wird die Nachfrage im Luftverkehr entscheiden, wer die Marge im Markt für gebrauchte Speiseöle erobert.


Wichtige Erkenntnisse aus dem Bericht

Die nachstehenden Highlights fassen zusammen, wo der Wert im Markt für gebrauchte Speiseöle konzentriert ist.

• Nach Quelle

  • HoReCa-Kanäle machen 52,5% des globalen Volumenwerts von 2025 aus, was vorhersehbare Erträge pro Outlet widerspiegelt
  • Haushaltsküchen stellen die am schnellsten wachsende Quelle mit 7,9% CAGR bis 2035 dar
  • Lebensmittelverarbeitungsanlagen trugen 2025 mit 1,58 Milliarden USD zum Markt für gebrauchte Speiseöle bei

• Nach Endverwendung

  • Biodiesel und HVO absorbieren 68,0% des gesammelten Volumens
  • Oleochemikalien generierten 2025 1,19 Milliarden USD
  • Tierfutteranwendungen wachsen mit 3,4% CAGR, eingeschränkt durch die EU-Futterverbot-Regeln

• Nach Region

  • Europa führt mit einem Umsatzanteil von 41,0%
  • Asien-Pazifik verzeichnet die stärkste regionale CAGR mit 8,1%
  • Der Nahe Osten & Afrika bleibt der kleinste Beitrag zum Markt für gebrauchte Speiseöle mit einem Anteil von 4,0%


Marktgröße und Prognose (2021–2035)

Die nachstehenden Schätzungen kombinieren die Volumenberichterstattung auf Sammlerebene, Zoll- und Handelsflussdaten für HS 1518, zertifizierte nachhaltige Rohstoffregister und Umsatztriangulation über 40+ Verarbeiter. Die Preise sind nach regionalen CIF-Benchmarks gewichtet und in konstanten Währungs-USD umgerechnet. Die Serie zum Markt für gebrauchte Speiseöle wird jährlich mit den Auslastungsraten von Biodiesel- und HVO-Anlagen abgeglichen.
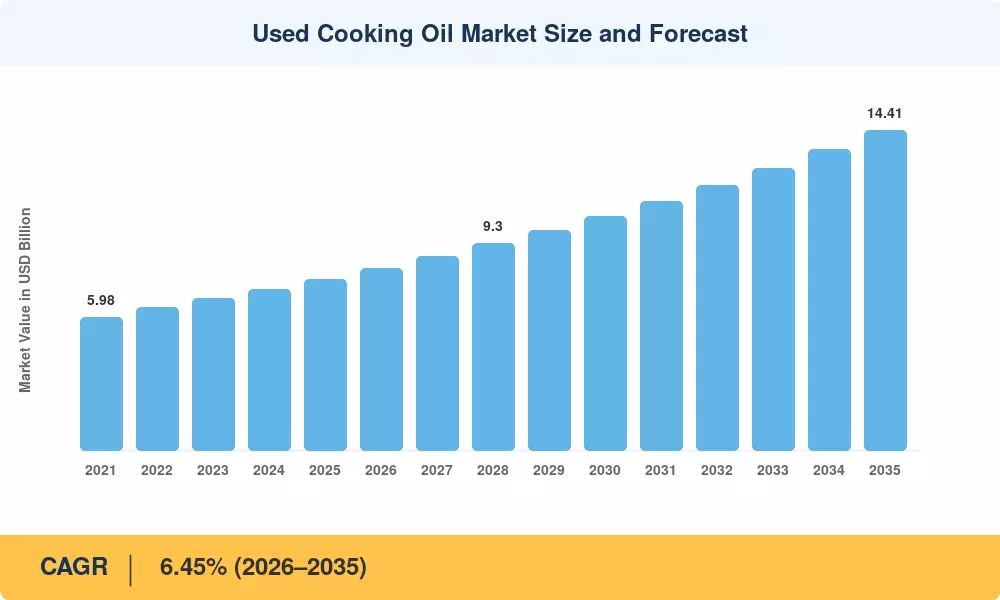
Marktgröße und Prognose für gebrauchte Speiseöle
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibstoffen

Treibstoff ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
RED III und nationale Mischmandate +1,35 pp Europa Langfristig (≥4 Jahre)
Section 45Z Kredit und RFS D4 RIN Preisgestaltung +1,10 pp Nordamerika Mittel- bis langfristig (2–4 Jahre)
SAF-Mandate: ReFuelEU Aviation, CORSIA +0,95 pp Global Langfristig (≥4 Jahre)
Erweiterung von HoReCa und Schnellservice-Outlets +0,75 pp Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
Unternehmens-Netto-Null und Scope 3 Beschaffung +0,55 pp Global Mittel- bis langfristig (2–4 Jahre)
Digitale Routenoptimierung in der Sammlung Logistik +0,40 pp Europa, Nordamerika Kurzfristig (≤2 Jahre)
Durchsetzung der FOG-Entladung durch kommunale Versorgungsunternehmen +0,30 pp Global Kurzfristig (≤2 Jahre)


Mandatstiefe in Europa

Mit RED III hat Brüssel die Messlatte erneut höher gelegt und eine Reduzierung der treibhausgasintensität im Verkehr um 14,5 % bis 2030 vorgeschrieben sowie die Unterziele für fortschrittliche Biokraftstoffe auf 5,5 % angehoben [1]. Die Ticketpreise für niederländische HBE lagen im Jahr 2025 über 13 EUR, und Deutschlands GHG-Quote stieg bis 2030 auf 25,1 % [15]. Aufgrund dieser Prozesse wird jeder zertifizierte Liter zu einem handelbaren Compliance-Asset, was erklärt, warum die europäischen Gate-Preise oft die asiatischen Pendants um 90–120 USD pro Tonne übersteigen.


US-Kreditarchitektur

Washington hat einen Produzentenanreiz basierend auf der Kohlenstoffintensität anstelle des Blender-Kredits eingeführt. Abfallöle erreichen normalerweise zwischen 15 und 22 gCO2e/MJ, und Kraftstoffe mit weniger als 50 gCO2e/MJ sind unter 45Z für steigende Werte berechtigt [2]. Biobasierter Diesel ist in den Mengen des EPA für den Erneuerbaren Kraftstoffstandard 2026–2027 auf 5,61 Milliarden Gallonen festgelegt, eine Anpassung, die fast 1,4 Millionen Tonnen mehr Abfallfette in US-Raffinerien bringt [16].


Luftfahrt-Pull-Through

Fluggesellschaften konkurrieren jetzt direkt mit Straßenkraftstoffproduzenten um dieselben Moleküle. ReFuelEU Aviation verlangt 2 % SAF im Jahr 2025, steigend auf 6 % im Jahr 2030 und 20 % bis 2035, mit einem synthetischen Unterkontingent, das Abfalllipide mit dem größten kurzfristigen Volumen belässt [7]. Schätzungen zufolge erreichte die SAF-Produktion 2025 2,0 Millionen Tonnen, was immer noch unter 1 % der Jetkraftstoffnachfrage liegt, was auf anhaltende Knappheitsprämien für zertifizierte Abfallölverarbeitungskapazitäten hindeutet [17].

Dichte im Foodservice in Asien

Chinas Catering-Umsatz überstieg 2024 5,6 Billionen CNY, und Indien fügte zwischen 2022 und 2025 mehr als 18.000 organisierte Schnellservice-Outlets hinzu [10][8]. Dichte ist wichtiger als Volumen: Ein Sammler, der 400 Outlets innerhalb eines 15-Kilometer-Radius bedient, erzielt etwa 38 % niedrigere Kosten pro Liter als einer, der ein verstreutes ländliches Gebiet abdeckt.


Analyse der Auswirkungen von Beschränkungen

Die Gewichtungen der Beschränkungen folgen der gleichen Richtungs-Konvention wie Abschnitt 4 und stellen modellierte Drag dar, anstatt abziehbare Komponenten. Mehrere Beschränkungen interagieren — die Durchsetzung von Betrugsbekämpfung unterdrückt beispielsweise gleichzeitig das gemeldete Volumen und erhöht die Preise für verifiziertes Material. Käufer, die den Markt für gebrauchte Speiseöle bewerten, sollten diese als risikoadjustierte Planungsinputs behandeln.

Beschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Verunreinigung von Rohstoffen und Betrug bei Zertifizierungen −0,85 pp Europa, Asien-Pazifik Mittelfristig (2–4 Jahre)
Fragmentierte Wirtschaftlichkeit der Haushaltsabholung −0,60 pp Global Langfristig (≥4 Jahre)
Preisschwankungen im Vergleich zu Talg- und POME-Substituten −0,50 pp Global Kurzfristig (≤2 Jahre)
Exportbeschränkungen und Antidumpingmaßnahmen −0,45 pp Asien-Pazifik Kurzfristig (≤2 Jahre)
Multiplikatorobergrenzen gemäß Anhang IX Teil B −0,35 pp Europa Mittelfristig (2–4 Jahre)


Das Rückverfolgbarkeitsproblem

Mehrere ISCC-Zertifikate wurden 2024 aufgrund von Untersuchungen zu Importen aus Südostasien nach Europa ausgesetzt, da die angegebenen Volumina aus einigen Herkunftsländern weit höher waren als die plausiblen lokalen Erzeugungen [5][6]. Es gab sofortige Auswirkungen: Physische Massenbilanzprüfungen wurden von europäischen Kunden gefordert, und die Compliance-Kosten stiegen schätzungsweise um 8–14 USD pro Tonne. Satellitengestützte Standortinspektionen werden von Zertifizierungsstellen zunehmend für Hochrisiko-Herkünfte gefordert.


Wirtschaftlichkeit des Haushaltskanals

Obwohl die Sammlung kostspielig ist, ist das Haushaltsöl reichlich vorhanden. Kommunale Abgabeprogramme decken selten die Kosten ohne Subventionen, da der durchschnittliche europäische Haushalt jährlich 3–5 Liter entsorgt, verglichen mit 900–1.400 Litern aus einem mittelgroßen Restaurant [11]. Die Obergrenze wird durch das freiwillige Supermarktnetzwerk in Brasilien demonstriert, wo die Rückgewinnungsraten trotz landesweiter Abdeckung immer noch nahe 4% der Haushaltsgeneration liegen [20].


Used Cooking Oil Market Opportunities

Souveräne SAF-Hubs im Golf

Abu Dhabi und Riad kombinieren die Co-Verarbeitung in Raffinerien mit regionaler Aggregation und zielen auf den Export von Flugkraftstoffen anstelle von inländischer Straßenmischung ab. Da die Golfstaaten bescheidene inländische Volumina erzeugen, hängt der Erfolg von der Einfuhr zertifizierter Materialien aus Südasien und Ostafrika ab – was einen Handelskoridor schafft, der 2021 kaum existierte und nun die Frachtökonomie im Markt für gebrauchte Speiseöle prägt.

Co-Verarbeitungs-Nachrüstungen

Konventionelle Raffinerien können 5–10% Lipid-Rohstoffe in bestehende Hydrobehandlungsanlagen einspeisen, was ungefähr ein Fünftel der Investitionskosten einer Greenfield-HVO-Anlage ausmacht [12]. Nachrüstprojekte in Spanien, Italien und Kalifornien zeigen eine Amortisationszeit von 18 Monaten zu den aktuellen Kreditwerten, was die Teilnahme für Betreiber eröffnet, die zuvor ausgeschlossen waren.

Formalisation der Schwellenmärkte

Indonesien, Vietnam und Nigeria beherbergen große informelle Aggregationsnetzwerke ohne Zertifizierungspfad. Entwicklungsfinanzierte Programme, die digitale Sammler-IDs und Wiegescheine ausstellen, können graue Volumina in hochwertige zertifizierte Lieferungen umwandeln und die realisierten Preise für teilnehmende Sammler um 25–40% erhöhen [20].

Datenmonetarisierung und Ertragsanalytik

Mit Sensoren ausgestattete Container erzeugen Füllstand, Temperatur und Qualitäts-Telemetrie, die Sammler zunehmend an Gastronomieketten als Einblicke in das Frittiermanagement verkaufen. Abonnementanalysen, die auf Sammlungverträge aufgeschichtet sind, erzielen Bruttomargen von 55–70%, was erheblich höher ist als der zugrunde liegende Rohstoffhandel, und stellen das klarste neue Geschäftsmodell im Markt für gebrauchte Speiseöle dar [11].

Oleo-Chemische Premiumisierung

Surfactant- und Schmierstoffhersteller, die mit Anforderungen zur Offenlegung des Bioanteils konfrontiert sind, qualifizieren aus Abfall gewonnene Fettsäuren für Anwendungen in der Körperpflege und Industrie, wo die realisierten Werte die Nettopreise von Kraftstoffen um 140–260 USD pro Tonne übersteigen [9].


Used Cooking Oil Market Future Outlook

Autonome Sammlung Netzwerke

Die Routen-Dichte bestimmt die Rentabilität, und Betreiber automatisieren die Entscheidungsebene. Füllstandssensoren in Kombination mit prädiktiven Modellen reduzieren leere Abholungen um 30–45 % in frühen europäischen Einsätzen, und dieselbe Telemetrie untermauert die Zertifizierungsauditspur, die Regulierungsbehörden zunehmend verlangen [11]. Bis 2030 wird erwartet, dass die algorithmische Disposition im Markt für gebrauchte Speiseöle zum Standard wird und nicht mehr als Unterscheidungsmerkmal dient.

Neuzuordnung von Raffinerieanlagen

Die IEA prognostiziert, dass die globale Nachfrage nach Biokraftstoffen zwischen 2024 und 2030 um etwa 38 % wachsen wird, wobei abfallbasierte Wege einen überproportionalen Anteil an neuer Kapazität erfassen [4]. Raffinerien, die mit sinkender Nachfrage nach Straßendiesel in den OECD-Märkten konfrontiert sind, werden Hydrotreaters weiterhin umwandeln, anstatt sie stillzulegen, was die strukturelle Knappheit an Rohstoffen aufrechterhält.

Kohlenstoffintensität als Währung

Die Preisgestaltung verschiebt sich von Tonnage zu gCO2e/MJ. Da Kaliforniens LCFS, Kanadas CFR und 45Z alle den Wert auf gemessene Kohlenstoffintensität festlegen, werden Anbieter, die in der Lage sind, emissionsarme Logistik zu dokumentieren, Prämien von 30–60 USD pro Tonne gegenüber Material in Handelsqualität verlangen [2][14].

Konsolidierung der Verifizierungsinfrastruktur

Zersplitterte nationale Register werden sich in Richtung interoperabler digitaler Pässe zusammenführen. IRENA hat argumentiert, dass harmonisierte Nachhaltigkeitsbuchhaltung die bindende Einschränkung im grenzüberschreitenden Bioenergiehandel darstellt, und die Lösung dieser Einschränkung würde den adressierbaren Markt für gebrauchte Speiseöle für Exporteure in Afrika und Südasien erheblich erweitern [18].


Analyse des regionalen Marktanteils

Region Metrik Primäre Investitionsthemen
Nordamerika 1,62 Milliarden USD (2025) 45Z-gesteuerte HVO-Kapazität, RIN-Handelsplätze
Europa 41,0% Anteil Zertifizierungsinfrastruktur, SAF-Ko-Standorte
Asien-Pazifik 8,1% CAGR Inländische Verarbeitung, Exportsubstitution
Südamerika 6,9% CAGR Soja-Diesel-Mischung, kommunale Rückgewinnungsprogramme
Mittlerer Osten & Afrika 4,0% Anteil Luftfahrt-Hubs, Importaggregation
Gesamt 7,71 Milliarden USD (2025) —

Die geografische Verteilung im Markt für gebrauchte Speiseöle spiegelt zunächst die Stärke des Mandats und zweitens das Volumen der Erzeugung wider — Asien-Pazifik produziert mehr Abfallöl als Europa, monetarisiert jedoch weniger davon im Inland.


Nordamerika

Land Metrik Wichtiger Treiber
USA 84,0% der Region 45Z-Kredit und RFS D4-Verpflichtungsvolumen
Kanada 0,19 Milliarden USD (2025) Compliance-Gutschriften für saubere Kraftstoffvorschriften
Mexiko 5,8% CAGR Grenzüberschreitender Rohstoffexport zu US-Raffinerien


Die Rendering-Inhaber dominieren hier. Darling Ingredients betreibt mehr als 200 Sammel- und Verarbeitungsstandorte, und sein Joint Venture Diamond Green Diesel verbraucht einen erheblichen Anteil an inländischen Abfalllipiden intern [12]. Die von der EPA festgelegten Regelvolumina für 2026–2027 garantieren effektiv den Abnehmer, was die Fluktuation der Sammler verringert und Restaurantverträge von Spot-Vereinbarungen zu dreijährigen Fixmargenstrukturen verschoben hat [16].

Europa

Land Metrik Wichtiger Treiber
Deutschland 21,5% der Region GHG-Quote steigt bis 2030 auf 25,1%
Vereinigtes Königreich 0,44 Milliarden USD (2025) RTFO-Entwicklung von Kraftstoffzertifikaten
Frankreich 6,2% CAGR TIRUERT-Anreizumstrukturierung
Italien 11,0% der Region Eni-Biorefinery-Umstellungen
Spanien 5,9% CAGR Repsol Cartagena HVO-Abnahme
Nordische Länder 0,31 Milliarden USD (2025) Schweden-Reduktionsverpflichtung
Russland 2,4% der Region Begrenzter Mandatsrahmen
Rest von Europa 9,5% der Region Aufbau der Sammlung in Mitteleuropa


Die Tiefe der Durchsetzung trennt Europa von jeder anderen Region im Markt für gebrauchte Speiseöle. Die Union-Datenbank für Biokraftstoffe wurde aktiviert, um Sendungen von Anfang bis Ende zu verfolgen, und nationale Regulierungsbehörden können nun deklarierte Ursprünge mit den Einträgen im Register abgleichen [6]. Italien und Spanien haben alte Rohölraffinerien in Biorefinereien umgewandelt und die Nachfrage geografisch nahe an den Sammelnetzen im Mittelmeerraum verankert.

Asien-Pazifik

Land Metrik Wichtiger Treiber
China 38,5% der Region Exportvolumen plus aufkommende SAF-Anlagen
Indien 9,4% CAGR RUCO-Programm und OMC-Beschaffung
Japan 0,21 Milliarden USD (2025) SAF-Ersatzziel 2030
Südkorea 7,6% CAGR Erweiterung des Standards für erneuerbare Kraftstoffe
ASEAN 19,0% der Region Malaysia und Indonesien Aggregationszentren
Rest von Asien-Pazifik 6,5% der Region Frühe Formalisierung der Sammlung


Die Politik lenkt die Ausfuhrströme in den Markt für gebrauchte Speiseöle um. Chinas SAF-Pilotprogramm hat mehrere Flughäfen für die Beförderung von gemischtem Jet-Kraftstoff ausgewählt, während inländische Produzenten Einheiten in Betrieb genommen haben, die darauf abzielen, die zuvor exportierten Umwandlungsgewinne zu erfassen [10]. Indiens RUCO-Initiative, die von der FSSAI verwaltet wird, verknüpft die Lebensmittelsicherheitsinspektion von Frittieröl mit der obligatorischen Übergabe, einem ungewöhnlich effektiven Durchsetzungsdesign [8].

Südamerika

Land Metrik Wichtiger Treiber
Brasilien 71,0% der Region Fortschritt des B15-Mischmandats
Argentinien 0,09 Milliarden USD (2025) Exportorientierte Biodieselkapazität
Rest von Südamerika 8,0% der Region Kommunale Rückgewinnungspiloten


Der Nationale Energiemarkt Brasiliens hat das Biodiesel-Mischverhältnis auf B15 vorangetrieben, und während Sojaöl die meisten Rohstoffe liefert, verdienen Abfalllipide unter RenovaBio Premium-CBIO-Gutschriften [20]. Die Sammlung bleibt in São Paulo und Rio Grande do Sul konzentriert, wo Genossenschaftsnetzwerke informelle Sammler in geprüfte Lieferketten organisiert haben.

Mittlerer Osten & Afrika

Land Metrik Wichtiger Treiber
Saudi-Arabien 26,0% der Region Aramco SAF-Joint Ventures
VAE 9,8% CAGR Tadweer-Abfall-zu-Kraftstoff-Mandate
Südafrika 0,05 Milliarden USD (2025) Kommunale FOG-Durchsetzung
Ägypten 12,5% der Region Tagaddod-Sammelnetzwerk
Rest von MEA 21,0% der Region Importaggregation für Golfraffinerien


Die Ambitionen in der Luftfahrt übertreffen die inländische Erzeugung. Die Behörden der VAE haben ab 2031 eine SAF-Anforderung von 1% für abfliegende Flüge festgelegt, und Emirates hat Demonstrationsflüge mit vollständig gemischtem Kraftstoff durchgeführt [17]. Ägypten ist zu einem unerwarteten Exporteur geworden, wobei organisierte Netzwerke zertifizierte Mengen in europäische Biorefinereien versenden.


Markt für gebrauchte Speiseöle nach Region, 2025-2035

Used Cooking Oil Market Segmentation

Nach Quelle

Die Zusammensetzung der Quelle bestimmt sowohl die Kosten für die Sammlung als auch das Zertifizierungsrisiko im Markt für gebrauchte Speiseöle.

Segment Metrik Primärer Nachfragefaktor
HoReCa 52,5% Anteil Hohe Erträge pro Standort und vertraglich vereinbarte Volumina
Haushaltsküchen 7,9% CAGR Kommunale Rückgewinnungsprogramme und Einzahlungsanreize
Lebensmittelverarbeitungsanlagen 1,58 Milliarden USD (2025) Konstante Qualität und Logistik an einem Punkt


HoReCa bleibt das kommerzielle Rückgrat. Restaurants, Hotels und Catering-Betriebe liefern vorhersehbare wöchentliche Volumina mit bekannten Qualitätsanforderungen, was es Sammlern ermöglicht, Festpreisverträge abzuschließen und Containerflotten dagegen zu finanzieren. Lebensmittelverarbeitungsanlagen bieten das reinste Material — niedriger Gehalt an freien Fettsäuren, minimale Feuchtigkeit — und verhandeln zunehmend direkte Lieferverträge mit Biorefinern, umgehen Zwischenhändler und erfassen 12–18% mehr der Wertschöpfungskette als noch 2021 [9].

Nach Endverwendung

Die Mischung der Endverwendung hat sich seit 2021 stark verengt, und der Markt für gebrauchte Speiseöle funktioniert jetzt hauptsächlich als Brennstoffversorgungskette.

Segment Metrik Primärer Nachfragefaktor
Biodiesel und HVO 68,0% Anteil Mischmandate und Steueranreize für Produzenten
Oleo-Chemikalien 1,19 Milliarden USD (2025) Bio-Inhaltsstoffanforderungen in Tensiden
Tierfutter 3,4% CAGR Regionale Zulässigkeit und Proteinwirtschaft
Sonstige 5,5% Anteil Industrielle Schmierstoffe, Kerzen, Spezialanwendungen


Biodiesel und HVO dominieren, weil die Politik sie finanziert. Jedes wichtige Mandatsregime weist Abfall-basierten Brennstoffen eine doppelte Zählung oder eine überlegene Kohlenstoffbewertung zu, sodass Verarbeiter konsequent alternative Absatzmöglichkeiten überbieten. Oleo-Chemikalien besetzen die Premium-Kategorie: Die Destillation von Fettsäuren für Tenside, Weichmacher und Metallbearbeitungsflüssigkeiten erzielt Nettorückflüsse, die weit über der Brennstoffparität liegen, obwohl die Qualifikationszyklen 12–24 Monate dauern und die Volumina vergleichsweise klein bleiben [9].


Wettbewerbsbenchmarking

Die Konzentration ist gering. Der geschätzte HHI liegt bei etwa 620, wobei die fünf größten Teilnehmer etwa 31–36% des globalen Wertes kontrollieren — eine Struktur, die typisch für logistikintensive Unternehmen ist, bei denen die lokale Routen-Dichte die globale Skalierung übertrifft. Die Konsolidierung beschleunigt sich dennoch, da Raffinerien Sammler kaufen, um die Versorgung zu sichern. Vertikale Integration ist nun das prägende strategische Muster im Markt für gebrauchte Speiseöle.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den Markt für gebrauchte Speiseöle Strategische Positionierung
Darling Ingredients ~10–13% Sammlung, Rendering, DAR PRO-Dienste Vertikal integriert über Diamond Green Diesel
Neste Oyj ~8–11% Rohstoffbeschaffung, HVO- und SAF-Produktion Globaler Marktführer für erneuerbare Energien mit eigener Aggregationsabteilung
Greenergy Fuels ~4–6% Abfallbasiertes Biodiesel, Versorgung und Verteilung Starke Treibstofflogistik in Großbritannien und Nordeuropa
Olleco ~3–5% Sammlung im Lebensmittelservice, Biodieselversorgung Geschlossenes Modell mit Lebensmittel- und QSR-Ketten
Argent Energy Group ~3–5% Verarbeitung von Mehrstoff-Biodiesel Spezialist für schwierige, minderwertige Abfallströme
Baker Commodities ~2–4% Fett-Sammlung, Rendering Etabliertes Netzwerk in den USA für West- und Zentralrouten
Münzer Bioindustrie ~2–4% Sammlung, Biodieselherstellung Zentraleuropäische Dichte mit eigener Flotte
SARIA / ecoMotion ~2–4% Rendering, Biodiesel, oleochemische Rohstoffe Diversifiziertes Nebenproduktportfolio
ADM ~2–3% Rohstoffhandel, Verarbeitung Landwirtschaftliche Handelsreichweite und Mischfähigkeit
Brocklesby Ltd ~1–3% Rückgewinnung und Raffinierung von Altöl Technische Verarbeitung kontaminierter Ströme
Buffalo Biodiesel ~1–2% Restaurant-Sammlung, Wiederverkauf Aggressive regionale Routenakquisition


Aktuelle Nachrichten & Entwicklungen

Ausgewählte Ereignisse, die den Markt für gebrauchte Speiseöle prägen:

  • Europäische Kommission (April 2024): Hat eine Untersuchung zu Biodiesel-Importen aus China eingeleitet, aufgrund von Bedenken über falsch gekennzeichnete Abfallrohstoffe, was vorläufige Zölle und eine Neubewertung des zertifizierten europäischen Materials zur Folge hatte [5]
  • Neste (Juni 2024): Hat die Ingenieurarbeiten zur Erweiterung in Rotterdam abgeschlossen, mit dem Ziel einer SAF-Kapazität von 500.000 Tonnen jährlich und der Vertiefung direkter Partnerschaften mit Sammlern in Nordwesteuropa [3]
  • US-Finanzministerium und IRS (Januar 2025): Haben die 45Z-Richtlinien mit dem 45ZCF-GREET-Emissionsmodell veröffentlicht, um die Kohlenstoffintensitätsbewertung für Abfalllipide zu klären und verzögerte Investitionen von Produzenten freizugeben [2]
  • Darling Ingredients (März 2025): Hat den europäischen Sammelbereich durch Akquisitionen erweitert und die Rohstoffsicherheit für die nachhaltige Luftfahrtabteilung von Diamond Green Diesel verstärkt [12]
  • FSSAI, Indien (August 2024): Hat die Durchsetzung von RUCO auf kleinere Lebensmittelunternehmen ausgeweitet und schätzungsweise 60.000 registrierte Verkaufsstellen zum obligatorischen Übergabemodell hinzugefügt [8]
  • EPA (Juni 2025): Hat die Volumina für den Renewable Fuel Standard für 2026 und 2027 vorgeschlagen und den biobasierten Diesel auf deutlich über den Verpflichtungen des Vorjahres festgelegt [16]
  • Emirates und Partner (Januar 2024): Haben einen Demonstrationsflug mit einem Motor, der zu 100 % mit nachhaltigem Flugkraftstoff betrieben wurde, durchgeführt und die Wege für Abfalllipide im kommerziellen Maßstab validiert [17]
  • ISCC (November 2024): Hat verbesserte Prüfanforderungen für Hochrisiko-Herkünfte eingeführt, einschließlich unangekündigter Standortbesuche und Massenbilanzabgleich [6]

Used Cooking Oil Market Report Scope

Parameter Detail
Marktumfang Globale Sammlung, Aggregation, Verarbeitung und Endnutzung von gebrauchtem Speiseöl aus HoReCa, Haushalten und industriellen Quellen
Studienzeitraum 2021–2035 (Historisch 2021–2024; Basisjahr 2025; Prognose 2026–2035)
CAGR 6,45% (2026–2035)
Marktgrößenprüfpunkte 7,71 Milliarden USD (2025); 8,21 Milliarden USD (2026); 14,41 Milliarden USD (2035)
Schnellstwachsende Segmente Haushaltsküchen (Quelle); Biodiesel und HVO (Endnutzung); Asien-Pazifik (Geografie)
Profilierte Unternehmen 11 führende Teilnehmer am Markt für gebrauchtes Speiseöl, darunter Darling Ingredients, Neste Oyj, Greenergy Fuels, Olleco und Argent Energy Group
Bewährungswährung USD Milliarden, konstante Wechselkurse von 2025

FAQs

Welche vertraglichen Strukturen sollten Käufer verwenden, um die Versorgung im Markt für gebrauchte Speiseöle zu sichern?
Dreijährige Festpreisverträge, die an einen veröffentlichten Benchmark für Speiseöle gekoppelt sind, reduzieren das Risiko besser als der Spotkauf. Fügen Sie Klauseln für Audit-Zugriff und Herkunftserklärungen hinzu. Käufer ohne Zertifizierungsrechte im Vertrag verlieren routinemäßig den Compliance-Wert am Verkaufsort [6].
Wie bewerten Versicherer und Kreditgeber Inkassounternehmen?
Routendichte und Vertragslaufzeit beeinflussen die Bewertung mehr als die Tonnage. Kreditgeber diskontieren typischerweise Portfolios, bei denen mehr als 30 % des Volumens auf Spotbedingungen basieren. Umweltverantwortung aus historischer Tanklagerung ist der häufigste Blocker bei der Due Diligence [12].
Ändert sich die Materialqualität, was ein Lieferant verlangen kann?
Ja. Der Gehalt an freien Fettsäuren, Feuchtigkeit und Verunreinigungsgrad bestimmen, welche Verarbeiter eine Ladung ohne Vorbehandlung akzeptieren können. Reines Material mit weniger als 5 % FFA im Markt für gebrauchte Speiseöle erzielt Prämien, die die besseren Filtrations- und Lagerhandhabungskosten vollständig ausgleichen [9].
Welche Integrationsherausforderungen treten auf, wenn Raffinerien Sammler im Markt für gebrauchte Speiseöle erwerben?
Kulturelle und systembedingte Unterschiede dominieren. Die Planungszyklen von Raffinerien laufen vierteljährlich, während die Sammlung täglich erfolgt, und die Legacy-Software für Routen verbindet sich selten mit dem ERP der Raffinerie. Erfolgreiche Erwerber halten die Sammeloperationen mindestens 18 Monate unabhängig [12].
Wie sollten Beschaffungsteams Zertifizierungsansprüche bewerten?
Fordern Sie die Zertifikatsnummer an und überprüfen Sie sie direkt im Register des Schemas, anstatt die PDFs der Lieferanten zu akzeptieren. Überprüfen Sie, ob die angegebenen Ursprungsvolumina plausibel für den angegebenen Sammelbereich sind. Kreuzprüfungen im Register erfassen jetzt die meisten Falscherklärungen [6].
Welche aufkommenden Anwendungsfälle könnten die Nachfrage im Markt für gebrauchte Speiseöle nach 2030 verändern?
Marinenkraftstoff ist der bedeutendste. Bio-Methanol und B30-Mischungen für den Versand stehen vor verschärften IMO-Vorschriften zur Kohlenstoffintensität, was einen zweiten großen Absatzmarkt schafft, der direkt mit der Luftfahrt um zertifizierte Abfalllipide konkurriert [18].
Ist regionaler Arbitrage für Händler weiterhin profitabel?
Die Margen haben sich seit 2023 erheblich verringert, da Antidumpingzölle und Rückverfolgbarkeitsprüfungen die Kosten für den Materialtransport über Grenzen hinweg erhöht haben. Arbitrage funktioniert jetzt hauptsächlich mit zertifizierten, vollständig dokumentierten Ladungen in destinationen mit hohen Anforderungen [5][19].
Autor
Autor Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed energy journals, waste management publications, and authoritative environmental organizations. Key sources included the US Environmental Protection Agency (EPA) – Renewable Fuel Standard (RFS) program and National Renewable Energy Laboratory (NREL), European Commission – Renewable Energy Directive (RED III) and Eurostat Energy Database, US Energy Information Administration (EIA), International Energy Agency (IEA) Bioenergy Program, US Department of Agriculture (USDA) – Economic Research Service and National Agricultural Statistics Service, Roundtable on Sustainable Biomaterials (RSB), ASTM International (biodiesel standards), International Sustainability and Carbon Certification (ISCC), Food and Agriculture Organization (FAO) of the United Nations, National Biodiesel Board (NBB), Waste Management World, Biomass and Bioenergy Journal, Renewable and Sustainable Energy Reviews, and national environmental ministry reports from key biodiesel-producing markets. These sources were used to collect biodiesel production statistics, renewable energy policy frameworks, waste oil collection volumes, feedstock pricing trends, and regulatory compliance data for used cooking oil, animal feed applications, and industrial lubricant sectors.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. From the supply side, we heard from waste management firms, rendering plants, used cooking oil collectors, biodiesel refiners, and VPs of sustainability as well as heads of regulatory affairs and procurement. Directors of fleet operations, sustainability officers from QSRs, procurement leads from biofuel distributors, nutritionists for animal feed, and supply chain managers from food processing conglomerates made up the demand-side sources. The market segmentation was confirmed through primary research, which also established the expansion deadlines for the renewable diesel facility and provided insights into the economics of collection logistics, the volatility of UCO pricing, and the requirements for ISCC certification.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through feedstock volume mapping and revenue analysis across the value chain. The methodology included:

Identification of 50+ key operators across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Feedstock mapping across restaurant grease trap waste, food processing effluents, household collection programs, and industrial food manufacturing by-products

Analysis of reported and modeled annual revenues specific to UCO collection, refining, and end-use applications (biodiesel, SAF, animal feed)

Coverage of collectors and refiners representing 75-80% of global market share in 2024

Extrapolation using bottom-up (UCO collection volume × average selling price by country/region) and top-down (biodiesel production capacity × UCO feedstock blend ratio) approaches to derive segment-specific valuations for transesterification versus hydrotreatment pathways

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















