Used Cooking Oil Market (2026 - 2035)

Used Cooking Oil (UCO) Market Size, Share, Industry Trend & Analysis Research Report By Source (HoReCa, Household Kitchens, Food Processing Plants), By End Use (Biodiesel and HVO, Oleo-Chemicals, Animal Feed, Others), By Geography (North America, South America, Europe, Asia-Pacific, Middle East and Africa) - Forecast to 2035
ID: MRFR/FnB/3099-CR 200 Pages Snehal Singh Last Updated: September 11, 2026
Used Cooking Oil Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.45%
2025 Market SizeUSD 7.71 Billion
2035 Market SizeUSD 14.41 Billion
Key Players
Darling Ingredients
Neste Oyj
Greenergy Fuels
Olleco
Argent Energy Group
Baker Commodities
Opportunities
  • Sovereign SAF Hubs in the Gulf
  • Co-Processing Retrofits
  • Emerging-Market Formalisation

Used Cooking Oil Market Summary

使用済み食用油市場は2025年に77.1億米ドルで閉じ、2026年には82.1億米ドルで予測ウィンドウに入ります。2035年までに144.1億米ドルに拡大し、年平均成長率(CAGR)は6.45%です。この軌道の大部分を説明する2つの政策エンジンがあります。ヨーロッパの再生可能エネルギー指令IIIは2030年の輸送再生可能エネルギー目標を29%に引き上げ、一方、米国のクリーン燃料生産クレジット(セクション45Z)は2025年1月から低炭素強度のディーゼルに対して生産者にガロンあたり最大1.00米ドルを支払うようになりました [1][2]。両方の制度は、バージン植物油よりも廃棄物由来の原料を優遇しており、収集業者はそれに応じて価格を再設定しています。

収集自体が再設計されています。手動のグリーストラップの回収、紙のマニフェスト、非公式な現金ベースの集約は、センサー装着のストレージビン、GPS確認されたルートソフトウェア、ISCC EU認証監査人が要求するブロックチェーンに基づく保管記録に取って代わられています。ネステはロッテルダムの拡張に約21億米ドルを投資し、再生可能な能力を年間680万トンに引き上げ、使用済み食用油市場に入るすべてのリットルの競争を厳しくしています [3]

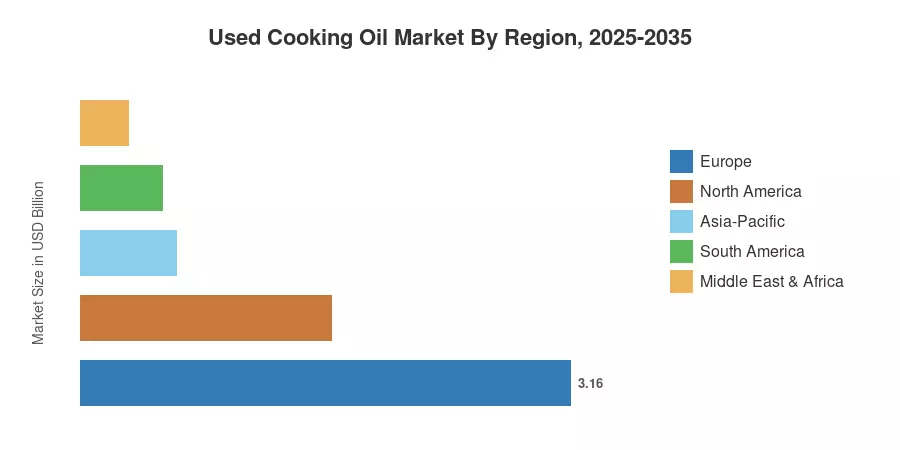
地域別では、ヨーロッパは2025年の価値の41.0%を占めており、これは義務の深さと成熟したレンダリングネットワークの強さによるものです。アジア太平洋地域は、8.1%のCAGRで最も急成長しており、中国、インドネシア、マレーシアが生の輸出から国内処理にシフトしています。北米は2025年に16.2億米ドルを貢献し、RIN経済に支えられています。2035年まで、航空需要が使用済み食用油市場でのマージンを誰が獲得するかを決定します。


主要報告の要点

以下のハイライトは、使用済み食用油市場における価値の集中を要約しています。

• ソース別

  • HoReCaチャネルは2025年の世界的なボリューム価値の52.5%を占めており、予測可能な店舗あたりの収益を反映しています
  • 家庭用キッチンは2035年まで7.9%のCAGRで最も急成長しているソースです
  • 食品加工工場は使用済み食用油市場で2025年に15.8億米ドルを貢献しました

• 最終用途別

  • バイオディーゼルとHVOは収集されたボリュームの68.0%を吸収します
  • オレオケミカルは2025年に11.9億米ドルを生み出しました
  • 動物飼料用途はEUの飼料禁止規則に制約され、3.4%のCAGRで成長しています

• 地域別

  • ヨーロッパは41.0%の収益シェアでリードしています
  • アジア太平洋地域は8.1%で最も強い地域CAGRを記録しています
  • 中東およびアフリカは使用済み食用油市場への貢献が最も小さく、4.0%のシェアです


市場規模と予測(2021–2035)

以下の推定値は、収集業者レベルのボリューム報告、HS 1518の関税および貿易フローのデータ、認証された持続可能な原料の登録、40以上のプロセッサー間の収益三角測量を組み合わせたものです。価格は地域のCIFベンチマークによって加重され、一定通貨の米ドルに換算されています。使用済み食用油市場シリーズは、バイオディーゼルおよびHVOプラントの稼働率に対して毎年調整されています。
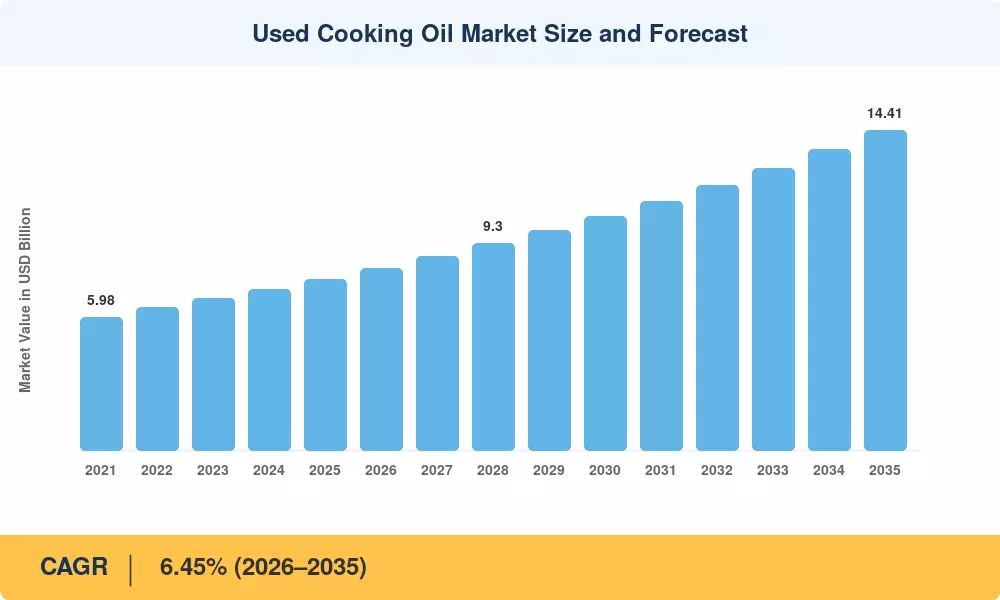
使用済み食用油市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
RED IIIおよび国内ブレンド義務 +1.35 pp ヨーロッパ 長期(≥4年) [1]
セクション45ZクレジットおよびRFS D4 RIN価格設定 +1.10 pp 北アメリカ 中期(2~4年) [2]
SAF義務:ReFuelEU航空、CORSIA +0.95 pp グローバル 長期(≥4年) [7]
HoReCaおよびクイックサービス店舗の拡大 +0.75 pp アジア太平洋 中期(2~4年) [10]
企業のネットゼロおよびスコープ3調達 +0.55 pp グローバル 中期(2~4年) [13]
収集物流におけるデジタルルート最適化 +0.40 pp ヨーロッパ、北アメリカ 短期(≤2年) [11]
地方公共団体によるFOG排出の強制 +0.30 pp グローバル 短期(≤2年) [14]

ヨーロッパにおける義務の深さ

RED IIIにより、ブリュッセルは2030年までに輸送関連の温室効果ガス強度を14.5%削減することを義務付け、先進バイオ燃料のサブターゲットを5.5%に引き上げました [1]。オランダのHBEチケット価格は2025年の大半でEUR 13を超え、ドイツのGHG割当は2030年までに25.1%に増加しました [15]。これらのプロセスにより、各認証リットルは取引可能なコンプライアンス資産となり、これがヨーロッパのゲート価格がアジアの同等品を1トンあたりUSD 90~120超える理由を説明しています。

米国のクレジットアーキテクチャ

ワシントンはブレンダーのクレジットに代わって炭素強度に基づく生産者側のインセンティブを導入しました。廃油は通常15から22 gCO2e/MJの間でスコアされ、50 gCO2e/MJ未満の燃料は45Zの下で価値が上昇する資格があります [2]。バイオマスベースのディーゼルはEPAの2026–2027年再生可能燃料基準の数量で56.1億ガロンに設定されており、これは米国の精製所に約140万トンの廃脂肪をもたらす調整です [16]

航空の引き込み

航空会社は現在、同じ分子を求めて道路燃料生産者と直接競争しています。ReFuelEU航空は2025年に2%のSAFを要求し、2030年には6%、2035年には20%に増加し、合成サブクォータは廃脂質がほとんどの短期ボリュームを占めることになります [7]。推定では、SAFの生産量は2025年に200万トンに達し、依然としてジェット燃料需要の1%未満であり、認証された廃油処理能力に対する持続的な希少性プレミアムを示唆しています [17]

アジアにおけるフードサービスの密度

中国の外食収入は2024年にCNY 5.6兆を超え、インドは2022年から2025年の間に18,000以上の組織化されたクイックサービス店舗を追加しました [10][8]。密度は量よりも重要です:15キロメートルの半径内で400店舗をサービスするコレクターは、分散した農村地域をカバーするコレクターよりもリットルあたり約38%低いコストを達成します。

制約の影響分析

制約の重みはセクション4と同じ方向の慣習に従い、控除可能な要素ではなく、モデル化された抵抗を表します。いくつかの制約が相互作用します — たとえば、詐欺の執行は、報告されたボリュームを同時に抑制し、確認された材料の価格を引き上げます。中古食用油市場を評価するバイヤーは、これらをリスク調整された計画入力として扱うべきです。

制約 〜% CAGRへの影響 地理的関連性 影響のタイムライン 参照
原料の混入と認証詐欺 −0.85 pp ヨーロッパ、アジア太平洋 中期(2〜4年) [5]
断片化された家庭収集の経済 −0.60 pp グローバル 長期(≥4年) [11]
ラードとPOME代替品に対する価格の変動性 −0.50 pp グローバル 短期(≤2年) [18]
輸出制限と反ダンピング措置 −0.45 pp アジア太平洋 短期(≤2年) [19]
附属書IXパートBの乗数上限 −0.35 pp ヨーロッパ 中期(2〜4年) [1]


トレーサビリティの問題

2024年には、東南アジアからヨーロッパに入る輸入に関する調査の結果、いくつかのISCC証明書が停止されました。なぜなら、いくつかの起源から主張されたボリュームが、現実的な地元の生成量をはるかに上回っていたからです [5][6]。即座に影響がありました:物理的な質量バランス監査がヨーロッパの顧客によって義務付けられ、コンプライアンスコストはトンあたり約8〜14米ドル増加しました。衛星によって確認された現場検査は、高リスクの起源に対して認証機関によってますます要求されています。


家庭チャネルの経済

収集にはコストがかかりますが、家庭用油は豊富です。地方自治体のドロップオフプログラムは、平均的なヨーロッパの家庭が年間3〜5リットルを廃棄するのに対し、中規模のレストランからは900〜1,400リットルを回収することは、補助金なしではコストを回収することはほとんどありません [11]。ブラジルの自主的なスーパーマーケット収集ネットワークによって示される上限では、全国的なカバレッジにもかかわらず、回収率は家庭の生成量の約4%にとどまっています [20]


Used Cooking Oil Market Opportunities

湾岸の主権SAFハブ

アブダビとリヤドは、精製所の共同処理を地域の集約と組み合わせ、国内の道路混合ではなくジェット燃料の輸出を目指しています。湾岸諸国は控えめな国内量を生成するため、成功は南アジアと東アフリカからの認証済み材料の輸入に依存しており、2021年にはほとんど存在しなかった貿易回廊を作り出し、現在は使用済み食用油市場全体の貨物経済に影響を与えています。

共同処理の改修

従来の精製業者は、既存の水素処理装置に5〜10%の脂質原料を注入でき、グリーンフィールドのHVOユニットの約5分の1の資本コストで実現可能です [12]。スペイン、イタリア、カリフォルニアでの改修プロジェクトは、現行の信用価値で18か月の回収を示しており、以前は価格が合わなかったオペレーターの参加を可能にしています。

新興市場の正式化

インドネシア、ベトナム、ナイジェリアには、認証経路のない大規模な非公式集約ネットワークがあります。デベロップメントファイナンスに支えられたプログラムがデジタルコレクターIDとウェイトブリッジの領収書を発行することで、グレーなボリュームをプレミアム認証供給に変換でき、参加するコレクターの実現価格を25〜40%引き上げます [20]

データのマネタイズと収益分析

センサー装備のコンテナは、充填率、温度、品質のテレメトリーを生成し、コレクターはこれをフライヤー管理のインサイトとしてフードサービスチェーンに売却しています。収集契約に重ねられたサブスクリプション分析は、55〜70%の粗利益率を持ち、基礎となる商品取引よりも大幅に高く、使用済み食用油市場内で最も明確な新しいビジネスモデルを表しています [11]

オレオケミカルのプレミアム化

バイオコンテンツの開示要件に直面している界面活性剤および潤滑剤の製造業者は、個人用ケアおよび産業用途向けに廃棄物由来の脂肪酸を認定しており、実現価値は燃料グレードのネットバックをトンあたり140〜260米ドル上回っています [9]


Used Cooking Oil Market Future Outlook

自律的収集ネットワーク

ルート密度は収益性を決定し、オペレーターは意思決定層を自動化しています。充填レベルセンサーと予測モデルを組み合わせることで、初期のヨーロッパ展開では空のピックアップを30〜45%削減し、同じテレメトリーが規制当局がますます要求する認証監査のトレイルを支えています [11]。2030年までに、アルゴリズムによる配信は使用済み食用油市場でのテーブルステークスとなり、差別化要因ではなくなると予想されます。

精製所資産の再配分

IEAは、2024年から2030年の間に世界のバイオ燃料需要が約38%増加すると予測しており、廃棄物ベースの経路が新しい能力の不均衡なシェアを占めるとしています [4]。OECD市場での道路ディーゼル需要が減少している精製業者は、アイドリングするのではなく水素処理装置を変換し続け、構造的な原料不足を維持します。

カーボンインテンシティを通貨として

価格設定はトン数からgCO2e/MJに移行しています。カリフォルニアのLCFS、カナダのCFR、45Zがすべて測定されたカーボンインテンシティに基づいて価値を定める中、低排出ロジスティクスを文書化できる供給者は、コモディティグレードの材料に対してトンあたり30〜60米ドルのプレミアムを要求することができます [2][14]

検証インフラの統合

断片化された国家登録簿は相互運用可能なデジタルパスポートに収束します。IRENAは、調和の取れた持続可能性会計が国境を越えたバイオエネルギー貿易における制約であると主張しており、その制約の解決はアフリカおよび南アジアの輸出者にとって対象となる使用済み食用油市場を大幅に拡大するでしょう [18]


地域市場シェア分析

地域 指標 主要投資テーマ
北アメリカ 16.2億米ドル(2025年) 45Z駆動のHVO容量、RIN取引デスク
ヨーロッパ 41.0%のシェア 認証インフラ、SAF共同設置
アジア太平洋 8.1%のCAGR 国内処理、輸出代替
南アメリカ 6.9%のCAGR 大豆ディーゼル混合、自治体回収スキーム
中東 & アフリカ 4.0%のシェア 航空ハブ、輸入集約
合計 77.1億米ドル(2025年)

使用済み食用油市場における地理的分布は、まず義務の強さ、次に生成量を反映しています — アジア太平洋地域はヨーロッパよりも多くの廃油を生産していますが、国内での収益化は少ないです。


北アメリカ

指標 主要ドライバー
米国 地域の84.0% 45ZクレジットとRFS D4義務のボリューム
カナダ 1.9億米ドル(2025年) クリーン燃料規制遵守クレジット
メキシコ 5.8%のCAGR 米国の精製業者への越境原料輸出


既存の企業がここで支配しています。ダーリン・インディジエンツは200以上の収集および処理サイトを運営しており、そのダイヤモンド・グリーン・ディーゼルの合弁事業は国内の廃脂質のかなりのシェアを内部で消費しています [12]。EPAが2026–2027年のために設定したルールボリュームは、実質的にオフテイクを保証し、収集者の回転を圧縮し、レストラン契約をスポット契約から3年間の固定マージン構造へと推進しました [16]

ヨーロッパ

指標 主要ドライバー
ドイツ 地域の21.5% GHGクォータの2030年までの25.1%への引き上げ
英国 4.4億米ドル(2025年) RTFO開発燃料証明書
フランス 6.2%のCAGR TIRUERTインセンティブの再構築
イタリア 地域の11.0% エニのバイオリファイナリー転換
スペイン 5.9%のCAGR レプソル・カartagena HVOのオフテイク
北欧諸国 3.1億米ドル(2025年) スウェーデンの削減義務
ロシア 地域の2.4% 限られた義務フレームワーク
その他のヨーロッパ 地域の9.5% 中央ヨーロッパの収集拡大


執行の深さが、使用済み食用油市場におけるヨーロッパを他の地域から分けています。バイオ燃料のための連合データベースは、出荷を端から端まで追跡するために稼働し、国家規制当局は現在、宣言された起源を登録簿のエントリと照合できます [6]。イタリアとスペインは、従来の原油精製所をバイオリファイナリーに転換し、地中海の収集ネットワークに地理的に近い需要を埋め込みました。

アジア太平洋

指標 主要ドライバー
中国 地域の38.5% 輸出ボリュームと新興SAFプラント
インド 9.4%のCAGR RUCOプログラムとOMC調達
日本 2.1億米ドル(2025年) 2030年SAF置き換え目標
韓国 7.6%のCAGR 再生可能燃料基準の拡大
ASEAN 地域の19.0% マレーシアとインドネシアの集約ハブ
その他のアジア太平洋 地域の6.5% 新興収集の正式化


政策は、使用済み食用油市場における流出を内向きに変えています。中国のSAFパイロットプログラムは、ブレンドされたジェット燃料の引き上げのために複数の空港を指定し、国内の生産者は以前に輸出されていた転換マージンを捕らえることを目的としたユニットを委託しました [10]。インドのRUCOイニシアティブは、FSSAIによって管理され、揚げ油の食品安全検査を義務的な引き渡しにリンクさせる、異常に効果的な執行設計です [8]

南アメリカ

指標 主要ドライバー
ブラジル 地域の71.0% B15混合義務の進展
アルゼンチン 0.9億米ドル(2025年) 輸出指向のバイオディーゼル能力
その他の南アメリカ 地域の8.0% 自治体回収パイロット


ブラジルの国家エネルギー政策評議会は、バイオディーゼルの混合をB15に進め、ほとんどの原料は大豆油が供給していますが、廃脂質はRenovaBioの下でプレミアムCBIOクレジットを獲得しています [20]。収集はサンパウロとリオグランデ・ド・スルに集中しており、協同組合ネットワークが非公式な収集者を監査されたサプライチェーンに組織しています。

中東 & アフリカ

指標 主要ドライバー
サウジアラビア 地域の26.0% アラムコSAF合弁事業
UAE 9.8%のCAGR Tadweerの廃棄物から燃料への義務
南アフリカ 0.5億米ドル(2025年) 自治体FOGの執行
エジプト 地域の12.5% タガドッド収集ネットワーク
その他のMEA 地域の21.0% 湾岸の精製業者向けの輸入集約


航空の野心が国内の生成を上回っています。UAE当局は2031年から出発便に1%のSAF要件を設定し、エミレーツは完全にブレンドされた燃料でデモフライトを実施しています [17]。エジプトは予想外の輸出国となり、組織されたネットワークが認証されたボリュームをヨーロッパのバイオリファイナリーに輸送しています。


地域別使用済み食用油市場、2025-2035

Used Cooking Oil Market Segmentation

ソース別

ソースの構成は、使用済み食用油市場における収集コストと認証リスクの両方を決定します。

セグメント メトリック 主要な需要ドライバー
HoReCa 52.5%のシェア 高いサイトごとの収量と契約可能なボリューム
家庭用キッチン 7.9%のCAGR 地方自治体の回収制度とデポジットインセンティブ
食品加工工場 15.8億米ドル(2025年) 一貫した品質と単一ポイントの物流


HoReCaは商業の基盤として残ります。レストラン、ホテル、ケータリング業務は、既知の品質仕様で予測可能な週ごとのボリュームを提供し、収集者は固定価格契約を引き受け、それに対してコンテナ艦隊を資金調達することができます。食品加工工場は、最もクリーンな材料を提供します — 低い遊離脂肪酸含量、最小限の水分 — そしてますますバイオリファイナーとの直接供給契約を交渉し、中間業者をバイパスして2021年よりも12〜18%多くのバリューチェーンを獲得しています [9]

最終用途別

最終用途のミックスは2021年以降急激に狭まり、使用済み食用油市場は主に燃料供給チェーンとして機能しています。

セグメント メトリック 主要な需要ドライバー
バイオディーゼルとHVO 68.0%のシェア ブレンド義務と生産者税控除
オレオケミカル 11.9億米ドル(2025年) 界面活性剤におけるバイオ含有要件
動物飼料 3.4%のCAGR 地域の許可とタンパク質経済
その他 5.5%のシェア 工業用潤滑剤、キャンドル、特殊用途


バイオディーゼルとHVOは政策がそれらを支払うため、支配的です。すべての主要な義務制度は、廃棄物由来の燃料に二重計上処理または優れた炭素スコアリングを割り当てるため、プロセッサーは代替の販売先を常に上回ります。オレオケミカルはプレミアム層を占めています:界面活性剤、可塑剤、金属加工液のための脂肪酸蒸留は、燃料パリティを大きく上回るネットバックを生み出しますが、資格サイクルは12〜24ヶ月かかり、ボリュームは比較的小さいままです [9]


競争ベンチマーキング

集中度は低い。推定HHIは620近くで、上位5社が世界の価値の約31〜36%を占めている — これは、地域のルート密度がグローバルスケールを上回る物流集約型ビジネスに典型的な構造です。それにもかかわらず、精製業者が供給を確保するために収集業者を買収することで統合が加速しています。垂直統合は、使用済み食用油市場における定義的な戦略的パターンとなっています。

会社 推定収益シェア範囲 使用済み食用油市場向けの主要提供サービス 戦略的ポジショニング
ダーリン・イングリディエンツ 約10〜13% 収集、レンダリング、DAR PROサービス ダイヤモンド・グリーン・ディーゼルを通じて垂直統合
ネステ・オイ 約8〜11% 原料調達、HVOおよびSAF生産 独自の集約部門を持つグローバル再生可能エネルギーリーダー
グリーンエナジー・フューエルズ 約4〜6% 廃棄物ベースのバイオディーゼル、供給および流通 英国および北欧の燃料物流に強い
オレコ 約3〜5% フードサービス収集、バイオディーゼル供給 食料品およびQSRチェーンとのクローズドループモデル
アルジェント・エナジー・グループ 約3〜5% マルチ原料バイオディーゼル処理 難しい低品質廃棄物ストリームの専門家
ベイカー・コモディティーズ 約2〜4% グリース収集、レンダリング 米国西部および中央のルートネットワークを確立
ミュンツァー・バイオインダストリー 約2〜4% 収集、バイオディーゼル製造 独自のフリートを持つ中央ヨーロッパの密度
SARIA / ecoMotion 約2〜4% レンダリング、バイオディーゼル、オレオケミカル原料 多様化した副産物ポートフォリオ
ADM 約2〜3% 原料取引、処理 農業取引のリーチとブレンド能力
ブロックルズビー・リミテッド 約1〜3% 廃油回収および精製 汚染されたストリームの技術的処理
バッファロー・バイオディーゼル 約1〜2% レストラン収集、再販 攻撃的な地域ルート獲得


最近のニュースと動向

使用済み食用油市場を形成する選択されたイベント:

  • 欧州委員会(2024年4月):誤表示された廃棄物原料に関する懸念を受け、中国からのバイオディーゼル輸入に対する調査を開始し、暫定的な関税と認証された欧州材料の再価格設定を促進 [5]
  • Neste(2024年6月):ロッテルダムの拡張工事を完了し、年間50万トンのSAF容量を目指し、北西ヨーロッパ全体での直接コレクターとのパートナーシップを深める [3]
  • 米国財務省およびIRS(2025年1月):45Zガイダンスを発表し、45ZCF-GREET排出モデルを用いて廃棄物脂質の炭素強度スコアリングを明確化し、遅延した生産者投資を解放 [2]
  • ダーリン・イングリーディエンツ(2025年3月):ボルトオン買収を通じて欧州の収集フットプリントを拡大し、ダイヤモンド・グリーン・ディーゼルの持続可能な航空ユニットの原料供給の安全性を強化 [12]
  • FSSAI、インド(2024年8月):RUCOの施行を小規模食品事業者に拡大し、推定60,000の登録店舗を義務的な引き渡しフレームワークに追加 [8]
  • EPA(2025年6月):2026年および2027年の再生可能燃料基準のボリュームを提案し、バイオマスベースのディーゼルを前年の義務を大きく上回るレベルに設定 [16]
  • エミレーツおよびパートナー(2024年1月):100%持続可能な航空燃料を使用したエンジン1基のデモフライトを実施し、商業規模での廃棄物脂質の経路を検証 [17]
  • ISCC(2024年11月):無通知の現地訪問やマスバランスの調整を含む、高リスクの原産地に対する強化された監査要件を導入 [6]

Used Cooking Oil Market Report Scope

パラメータ 詳細
市場範囲 HoReCa、家庭および産業のソースからの使用済み食用油のグローバルな収集、集約、処理および最終使用
調査期間 2021–2035(歴史的 2021–2024; 基準年 2025; 予測 2026–2035)
CAGR 6.45%(2026–2035)
市場規模チェックポイント USD 77.1億(2025年);USD 82.1億(2026年);USD 144.1億(2035年)
最も成長の早いセグメント 家庭用キッチン(ソース);バイオディーゼルおよびHVO(最終使用);アジア太平洋(地域)
プロファイルされた企業 Darling Ingredients、Neste Oyj、Greenergy Fuels、Olleco、および アルジェントエナジーグループを含む、使用済み食用油市場の11の主要参加者
評価通貨 USD億、2025年の為替レートで一定

よくある質問

中古の食用油市場で供給を確保する際、買い手はどのような契約構造を使用すべきですか?
公開された食用油のベンチマークに連動した3年間の固定マージン契約は、スポット購入よりもリスクを軽減します。監査アクセス条項と出所の宣言を含めてください。契約に認証権がない買い手は、販売時点でコンプライアンス価値を失うことがよくあります[6]
保険会社や貸し手は、収集ビジネスをどのように評価しますか?
ルート密度と契約期間がトン数よりも評価を左右します。貸し手は通常、ボリュームの30%以上がスポット条件にあるポートフォリオを割引します。歴史的なタンク保管からの環境責任が最も一般的なデューデリジェンスの障害です[12]
材料の品質は、供給者が請求できる金額を変えますか?
はい。遊離脂肪酸含量、水分、汚染物質レベルが、前処理なしで荷物を受け入れられるプロセッサーを決定します。中古の食用油市場における5%未満のFFAのクリーンな材料は、より良いフィルタリングと保管処理を完全に相殺するプレミアムを要求します[9]
精製業者が中古の食用油市場で収集業者を買収する際にどのような統合の課題が生じますか?
文化的およびシステムの不一致が支配的です。精製所の計画サイクルは四半期ごとに行われる一方で、収集は日々行われ、従来のルートソフトウェアは精製所のERPに接続されることはほとんどありません。成功した買収者は、少なくとも18ヶ月間は収集業務を独立させておきます[12]
調達チームは認証の主張をどのように評価すべきですか?
証明書番号を要求し、サプライヤーのPDFを受け入れるのではなく、スキームレジストリに直接照合して確認してください。宣言された出所のボリュームが、記載された収集のフットプリントに対して妥当であることを確認してください。レジストリのクロスチェックは、現在ほとんどの誤宣言を捕捉します[6]
2030年以降、中古の食用油市場で需要をシフトさせる可能性のある新たなユースケースは何ですか?
海洋燃料が重要です。バイオメタノールとB30ブレンドの船舶用燃料は、IMOの炭素強度規則が厳しくなる中で、認証された廃棄脂質と直接競合する2つ目の大規模な出口を生み出します[18]
地域間アービトラージは、トレーダーにとって依然として利益がありますか?
2023年以降、反ダンピング関税とトレーサビリティ監査が国境を越えた材料の移動コストを引き上げたため、マージンは大幅に圧縮されました。アービトラージは現在、主に認証された完全に文書化された貨物が義務の多い目的地に向かう場合に機能します[5][19]
著者
著者 Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed energy journals, waste management publications, and authoritative environmental organizations. Key sources included the US Environmental Protection Agency (EPA) – Renewable Fuel Standard (RFS) program and National Renewable Energy Laboratory (NREL), European Commission – Renewable Energy Directive (RED III) and Eurostat Energy Database, US Energy Information Administration (EIA), International Energy Agency (IEA) Bioenergy Program, US Department of Agriculture (USDA) – Economic Research Service and National Agricultural Statistics Service, Roundtable on Sustainable Biomaterials (RSB), ASTM International (biodiesel standards), International Sustainability and Carbon Certification (ISCC), Food and Agriculture Organization (FAO) of the United Nations, National Biodiesel Board (NBB), Waste Management World, Biomass and Bioenergy Journal, Renewable and Sustainable Energy Reviews, and national environmental ministry reports from key biodiesel-producing markets. These sources were used to collect biodiesel production statistics, renewable energy policy frameworks, waste oil collection volumes, feedstock pricing trends, and regulatory compliance data for used cooking oil, animal feed applications, and industrial lubricant sectors.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. From the supply side, we heard from waste management firms, rendering plants, used cooking oil collectors, biodiesel refiners, and VPs of sustainability as well as heads of regulatory affairs and procurement. Directors of fleet operations, sustainability officers from QSRs, procurement leads from biofuel distributors, nutritionists for animal feed, and supply chain managers from food processing conglomerates made up the demand-side sources. The market segmentation was confirmed through primary research, which also established the expansion deadlines for the renewable diesel facility and provided insights into the economics of collection logistics, the volatility of UCO pricing, and the requirements for ISCC certification.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through feedstock volume mapping and revenue analysis across the value chain. The methodology included:

Identification of 50+ key operators across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Feedstock mapping across restaurant grease trap waste, food processing effluents, household collection programs, and industrial food manufacturing by-products

Analysis of reported and modeled annual revenues specific to UCO collection, refining, and end-use applications (biodiesel, SAF, animal feed)

Coverage of collectors and refiners representing 75-80% of global market share in 2024

Extrapolation using bottom-up (UCO collection volume × average selling price by country/region) and top-down (biodiesel production capacity × UCO feedstock blend ratio) approaches to derive segment-specific valuations for transesterification versus hydrotreatment pathways

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















