Levulinic Acid Market Summary
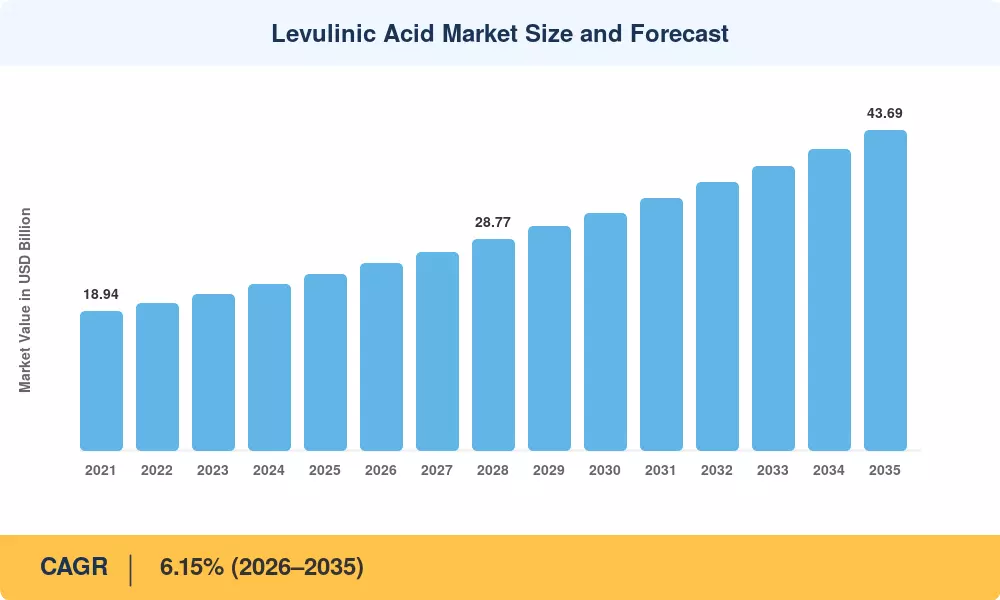
El Mercado del Ácido Levulínico alcanzó un estimado de 24.05 kilotoneladas en 2025 y se proyecta que crecerá de 25.53 kilotoneladas en 2026 a 43.69 kilotoneladas para 2035, registrando una Tasa de Crecimiento Anual Compuesta (CAGR) del 6.15% durante el período de pronóstico. Esta expansión está anclada en dos fuerzas convergentes: la Estrategia de Químicos de la UE para la Sostenibilidad, que exige una reducción gradual de los intermediarios derivados del petróleo en bienes de consumo, y el Plan Federal de Química Sostenible de EE. UU., que destinó más de 1.2 mil millones de dólares para la investigación de productos químicos de plataforma renovables hasta 2030 [2][3]. Estos vientos regulatorios están convirtiendo el ácido levulínico de una curiosidad especializada en una materia prima química bio-basada de uso general.
En el frente tecnológico, la hidrólisis ácida — la ruta de producción dominante — continúa representando la mayoría de la capacidad instalada, pero las rutas de conversión enzimática y microbiana están atrayendo capital fresco. La planta de GFBiochemicals en Caserta, Italia, la mayor planta dedicada al ácido levulínico del mundo, ha ampliado su producción dos veces desde 2022, señalando que la producción de productos químicos derivados de biomasa puede alcanzar economías a escala comercial [4]. Mientras tanto, el diseño de reactor de flujo continuo de Biofine Technology está reduciendo los costos unitarios en un estimado del 18–22% en relación con los sistemas de lotes tradicionales, atrayendo el interés de licencias de productores químicos chinos e indios [5].
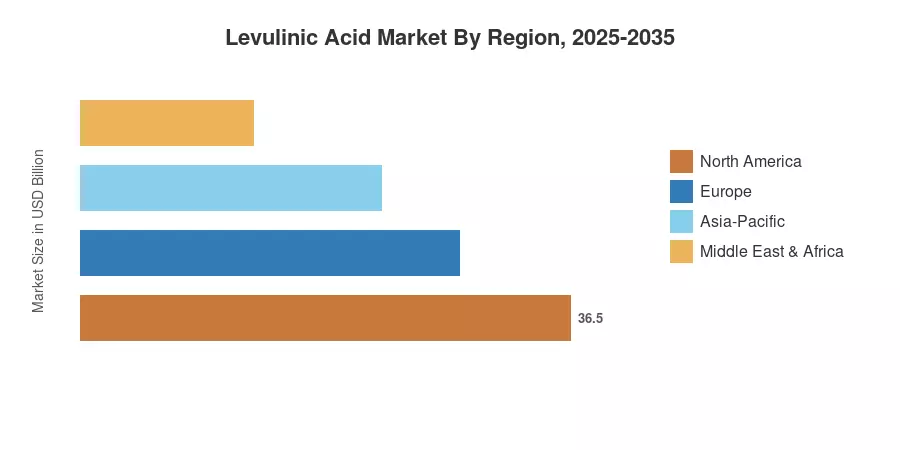
Asia-Pacífico representa aproximadamente el 43.6% del volumen global, impulsado por abundantes residuos agrícolas, subsidios de apoyo en China e India, y una densa base de fabricación química. Europa tiene la segunda mayor participación con aproximadamente el 24.8%, sostenida por mandatos de economía circular y el papel emergente de Italia como un centro de biorefinería. América del Norte sigue de cerca, donde la demanda de aditivos para combustibles para rutas de gamma-valerolactona está acelerando las compras de intermediarios químicos renovables. El Mercado del Ácido Levulínico está preparado para adiciones sostenidas de capacidad de dos dígitos a medida que los productos químicos especiales sostenibles ganan tracción en aplicaciones de cuidado personal, farmacéuticas y de mezcla de combustibles.
Conclusiones Clave del Informe
• Por Tecnología de Producción
- La hidrólisis ácida tuvo una participación del 57.8% en el Mercado del Ácido Levulínico en 2025, reflejando una infraestructura de catalizadores madura y una adopción generalizada en biorefinerías comerciales.
- Las rutas biotecnológicas (enzimáticas y microbianas) se prevé que registren el crecimiento más rápido con un CAGR del 7.15% hasta 2035, impulsadas por inversiones en la producción de productos químicos de solventes verdes.
• Por Grado
- El grado industrial representó el 63.5% del volumen total del Mercado del Ácido Levulínico en 2025, sirviendo aplicaciones de aditivos para combustibles y plastificantes.
- El grado farmacéutico está expandiéndose a un CAGR del 7.45%, impulsado por la demanda de excipientes de etiqueta limpia en el desarrollo de formulaciones.
• Por Industria Usuaria Final
- Los cosméticos y el cuidado personal capturaron el 36.2% de la participación en ingresos, siendo el mayor punto de venta único para compuestos ácidos orgánicos en productos de consumo.
- Los combustibles y aditivos para combustibles crecerán más rápido con un CAGR del 7.50%, respaldados por mandatos de combustible de aviación sostenible.
• Por Región
- Asia-Pacífico lideró con el 43.6% del volumen global en 2025 y sigue siendo la región de más rápido crecimiento con un CAGR del 6.95%.
- Europa contribuyó con un 24.8% de participación, anclada por la capacidad de intermediarios químicos renovables a escala comercial de Italia.
Tamaño y Pronóstico del Mercado del Ácido Levulínico (2021–2035)
La metodología de pronóstico de MRFR integra el seguimiento de capacidad de abajo hacia arriba en más de 45 instalaciones de producción, validada contra datos de flujo comercial de UN Comtrade y registros de la industria química nacional. Las cifras históricas (2021–2024) se basan en tasas de utilización de plantas auditadas y reconciliación de importaciones/exportaciones.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


