Heart Failure Drugs Market

Informe de Investigación del Mercado de Medicamentos para la Insuficiencia Cardíaca: Tamaño, Participación, Análisis de Tendencias por Clase de Medicamento (Inhibidores de la Enzima Convertidora de Angiotensina, Betabloqueantes, Diuréticos, Bloqueadores de Receptores de Angiotensina II, Antagonistas de Receptores de Mineralocorticoides), por Vía de Administración (Oral, Intravenosa, Subcutánea), por Tipo de Paciente (Insuficiencia Cardíaca Aguda, Insuficiencia Cardíaca Crónica, Insuficiencia Cardíaca con Fracción de Eyección Preservada), por Canal de Distribución (Farmacia Hospitalaria, Farmacia Minorista, Farmacia en Línea) y por Región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Perspectivas de Crecimiento y Pronóstico de la Industria 2025 a 2035

Forecast Period
2025 - 2035
CAGR
2.37%
2024 Market Size
$ 29.23 Billion
2035 Market Size
$ 37.82 Billion
Healthcare ● Updated August 24, 2026 Report ID: MRFR/HC/7288-CR | Pages: 104 | Author: Satyendra Maurya, Rahul Gotadki

Heart Failure Drugs Market Resumen

El tamaño del mercado mundial de medicamentos para la insuficiencia cardíaca se valoró en 29,23 mil millones de dólares en 2024 y se proyecta que el mercado crecerá de 29,92 mil millones de dólares en 2025 a 37,82 mil millones de dólares en 2035, registrando una tasa compuesta anual del 2,37% durante el período previsto 2025-2035. América del Norte dominó el mercado con la mayor participación en los ingresos del 45,16% en 2024.
 
La creciente prevalencia de enfermedades cardiovasculares, el envejecimiento de la población, la hipertensión, la diabetes y un mejor diagnóstico están aumentando la demanda de medicamentos para la insuficiencia cardíaca. Los avances en las terapias basadas en SGLT2 y los tratamientos ARNI están mejorando los resultados, mientras que una adopción más amplia de directrices y la concienciación de los pacientes respaldan un crecimiento sostenido del mercado.
 
La Organización Mundial de la Salud informa que las enfermedades cardiovasculares causan aproximadamente 17,9 millones de muertes anualmente en todo el mundo, mientras que la presión arterial elevada, la glucosa, los lípidos, el sobrepeso y la obesidad aumentan el riesgo de insuficiencia cardíaca, lo que refuerza la demanda de terapias cardiovasculares efectivas.

Tendencias clave del mercado y aspectos destacados

El mercado de medicamentos para la insuficiencia cardíaca está experimentando un cambio transformador hacia la medicina personalizada y la integración de la salud digital.

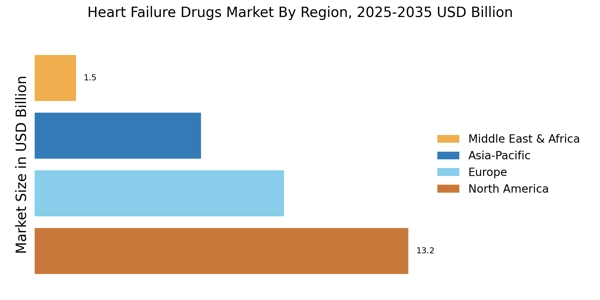
  • América del Norte lidera el mercado de medicamentos para la insuficiencia cardíaca y representará el 45,16% de los ingresos globales en 2024.
  • El mercado europeo de medicamentos para la insuficiencia cardíaca se valoró en 8.769 millones de dólares en 2024, lo que representa una cuota del 30%.
  • El mercado de medicamentos para la insuficiencia cardíaca alcanzó los 29,23 mil millones de dólares en 2024, con una demanda respaldada por la carga de enfermedades cardiovasculares y la innovación terapéutica.
  • Se prevé que el mercado alcance los 37.820 millones de dólares en 2035, registrando una tasa compuesta anual del 2,37% durante 2025-2035.
  • Los betabloqueantes tuvieron una participación del 23,95% en 2024, lo que representa el segmento de clase de fármaco más grande con una valoración de 7.000 millones de dólares.
  • La insuficiencia cardíaca crónica representó el 51,32% en 2024, según su valoración de mercado de 15.000 millones de dólares.
  • La prevalencia mundial de la insuficiencia cardíaca se estima en 64 millones de personas, lo que refuerza una demanda sustancial de tratamiento farmacológico a largo plazo.

Tamaño del mercado y previsión

Tamaño del mercado en 2024 29.23 (USD Billion)
Tamaño del mercado en 2035 37.82 (USD Billion)
CAGR (2025 - 2035) 2.37%
Mayor cuota de mercado regional en 2024 América del norte

Principales jugadores

Empresas como Novartis(CH), Bristol-Myers Squibb (EE.UU.), Merck & Co (EE.UU.), Amgen (EE.UU.), Bayer (DE), Pfizer (EE.UU.), Gilead Sciences (EE.UU.), AstraZeneca (GB), Roche (CH) son algunos de los principales participantes en el mercado.
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Heart Failure Drugs Market Treiber

Población envejecida

El envejecimiento de la población es un factor importante que impulsa el mercado global. A medida que aumenta la esperanza de vida, aumenta la proporción de adultos mayores en la población, lo que lleva a una mayor incidencia de insuficiencia cardíaca. Los adultos mayores son más susceptibles a las enfermedades cardiovasculares, que a menudo son precursoras de la insuficiencia cardíaca.
 
Se espera que este cambio demográfico dé lugar a un aumento sustancial de la demanda de medicamentos para la insuficiencia cardíaca. Para 2030, se prevé que el número de personas de 65 años o más alcanzará los 1.500 millones, lo que intensificará aún más la necesidad de opciones de tratamiento eficaces. Es probable que las empresas farmacéuticas se centren en desarrollar formulaciones y terapias apropiadas para la edad que satisfagan las necesidades únicas de esta población, mejorando así las perspectivas de crecimiento del mercado.
  • Los datos del Banco Mundial rastrean la población de 65 años o más en todos los países hasta 2025, proporcionando evidencia demográfica extensa para monitorear el envejecimiento de la población. La creciente población de adultos mayores es particularmente relevante para la demanda de insuficiencia cardíaca porque el riesgo cardiovascular y las necesidades de tratamiento generalmente aumentan con la edad.

AUMENTO DE TRASTORNOS CARDIOVASCULARES

Las enfermedades cardiovasculares son la principal causa de muerte en el mundo y representan más de 17,9 millones de muertes al año, cifra que se espera que aumente a más de 23,6 millones para 2030, según la Asociación Estadounidense del Corazón. Además, según la Asociación Estadounidense del Corazón, las enfermedades cardiovasculares representan casi 836,546 muertes en los EE. UU., lo que representa aproximadamente 1 de cada 3 muertes en los EE. UU. Además, la Asociación Estadounidense del Corazón afirmó que alrededor de 92,1 millones de adultos estadounidenses viven con algún tipo de enfermedad cardiovascular o las secuelas de un accidente cerebrovascular.
La Organización Mundial de la Salud identifica las enfermedades cardiovasculares como la principal causa de muerte en el mundo, responsables de 17,9 millones de muertes al año. La importante carga cardiovascular, incluidas las afecciones que aumentan el riesgo de insuficiencia cardíaca, respalda la demanda continua de terapias preventivas, control de enfermedades y medicamentos avanzados para la insuficiencia cardíaca.

Avances en el desarrollo de fármacos

Las innovaciones en el desarrollo de medicamentos están influyendo significativamente en el mercado global. Los avances recientes en farmacoterapia, incluida la introducción de agentes novedosos como los inhibidores de SGLT2 y los ARNI (inhibidores de neprilisina del receptor de angiotensina), han transformado los paradigmas de tratamiento. Estos medicamentos no sólo mejoran las tasas de supervivencia sino que también mejoran la calidad de vida de los pacientes que padecen insuficiencia cardíaca.
 
Se prevé que el mercado de medicamentos para la insuficiencia cardíaca alcance los 30 mil millones de dólares en 2026, impulsado por estos avances. Además, es probable que las investigaciones y los ensayos clínicos en curso produzcan nuevas terapias que podrían abordar necesidades médicas no satisfechas, ampliando así el mercado. Se espera que la continua evolución de las opciones de tratamiento atraiga inversiones y fomente la competencia entre las empresas farmacéuticas, estimulando aún más el crecimiento del mercado.

  • Un metanálisis de PubMed que abarcó a 21.947 participantes en cinco ensayos aleatorios encontró que los inhibidores de SGLT2 redujeron el riesgo compuesto de muerte cardiovascular u hospitalización por insuficiencia cardíaca en un 23 %, lo que respalda la innovación continua y la adopción de farmacoterapias avanzadas para la insuficiencia cardíaca.

Mayor conciencia y educación

La creciente conciencia y educación sobre la insuficiencia cardíaca son impulsores cruciales para el mercado global. Las campañas sanitarias destinadas a educar tanto a los pacientes como a los profesionales sanitarios sobre los síntomas y el tratamiento de la insuficiencia cardíaca han dado lugar a un diagnóstico y tratamiento más tempranos.
 
Es probable que esta mayor conciencia dé como resultado una mayor participación del paciente y una mayor adherencia a las terapias prescritas. A medida que los pacientes estén más informados sobre su afección, se espera que aumente la demanda de medicamentos eficaces para la insuficiencia cardíaca.
 
Las estimaciones de la Carga Global de Enfermedades 2021 del IHME muestran que las enfermedades cardiovasculares generaron 428 millones de AVAD en todo el mundo en 2021, lo que enfatiza la importante carga de salud que puede beneficiarse de una mayor concientización, un reconocimiento más temprano y una mejor educación sobre el manejo de las enfermedades.

Prevalencia creciente de insuficiencia cardíaca

La creciente incidencia de insuficiencia cardíaca es un impulsor principal del mercado global. A medida que las poblaciones envejecen, aumenta la prevalencia de enfermedades crónicas como la hipertensión y la diabetes, lo que lleva a un mayor número de casos de insuficiencia cardíaca. Según estimaciones recientes, la insuficiencia cardíaca afecta aproximadamente a 26 millones de personas en todo el mundo y se espera que esta cifra aumente.
 
Este aumento en el número de pacientes requiere el desarrollo y la disponibilidad de medicamentos eficaces para la insuficiencia cardíaca, impulsando así el crecimiento del mercado. Las empresas farmacéuticas están invirtiendo significativamente en investigación y desarrollo para crear terapias innovadoras que puedan controlar la insuficiencia cardíaca de manera más eficaz.
 
Una revisión global revisada por pares e indexada por PubMed estima que la insuficiencia cardíaca afecta aproximadamente a 64 millones de personas en todo el mundo. La creciente prevalencia, en parte asociada con el envejecimiento de la población y la mejora de la supervivencia después de un infarto de miocardio, crea una población sustancial de pacientes que requiere tratamiento farmacológico a largo plazo.

Políticas de apoyo regulatorio y reembolso

Los marcos regulatorios de apoyo y las políticas de reembolso favorables son impulsores vitales para el mercado global. Los gobiernos y las autoridades sanitarias reconocen cada vez más la carga que supone la insuficiencia cardíaca para los sistemas sanitarios y están implementando políticas para facilitar el acceso a terapias innovadoras.
 
Esto incluye procesos de aprobación acelerados para nuevos medicamentos y tasas de reembolso favorables para tratamientos de insuficiencia cardíaca. Es probable que estas medidas alienten a las empresas farmacéuticas a invertir en investigación y desarrollo, sabiendo que sus productos tendrán una vía de acceso al mercado.
 
La Agencia Europea de Medicamentos recomendó la autorización de comercialización de 114 medicamentos en 2024, incluidos 46 medicamentos que contienen nuevos principios activos. La EMA también utilizó una evaluación acelerada para tres medicamentos, demostrando mecanismos regulatorios diseñados para facilitar un acceso más rápido a terapias innovadoras que abordan necesidades médicas importantes.

Perspectivas del segmento de mercado

Por clase de fármaco: betabloqueantes (los más grandes) frente a bloqueadores de los receptores de angiotensina II (los de más rápido crecimiento)

El mercado de medicamentos para la insuficiencia cardíaca presenta una amplia gama de clases de medicamentos, y los betabloqueantes tienen la mayor cuota de mercado del 23,95 % debido a su perfil de eficacia y seguridad de larga data en el tratamiento de la insuficiencia cardíaca. Le siguen de cerca los inhibidores de la enzima convertidora de angiotensina y los diuréticos, que también contribuyen significativamente al panorama del tratamiento. Los bloqueadores de los receptores de angiotensina II y los antagonistas de los receptores de mineralocorticoides capturan proporciones más pequeñas pero notables, lo que revela las distintas funciones que desempeña cada clase en la atención al paciente. A medida que evoluciona el tratamiento de la insuficiencia cardíaca, la dinámica entre estas clases de fármacos continúa cambiando según los resultados clínicos y la demografía de los pacientes. En las tendencias recientes, los bloqueadores de los receptores de angiotensina II han surgido como el segmento de más rápido crecimiento, impulsado por su eficacia para reducir la morbilidad y mejorar las tasas de supervivencia en pacientes con insuficiencia cardíaca. El ascenso de estos fármacos se puede atribuir a la creciente evidencia clínica y a las directrices que favorecen su uso, junto con una mayor concienciación y educación de los pacientes. Además, los diuréticos siguen siendo vitales como terapia complementaria, particularmente en el manejo de la sobrecarga de líquidos, mientras que los antagonistas de los receptores de mineralocorticoides ganan terreno a medida que más datos demuestran sus beneficios en poblaciones de pacientes específicas. En general, este segmento parece preparado para un crecimiento dinámico a medida que evolucionan los nuevos desarrollos clínicos y las necesidades de los pacientes.

Novartis generó 7.822 millones de dólares de Entresto en 2024, y las ventas aumentaron un 31 % en tipos de cambio constantes, lo que demuestra una fuerte demanda comercial de farmacoterapia contra la insuficiencia cardíaca basada en evidencia y una innovación continua en el tratamiento cardiovascular.

Por vía de administración: oral (la más grande) frente a intravenosa (la de más rápido crecimiento)

En el mercado de medicamentos para la insuficiencia cardíaca, las rutas de administración muestran distintas distribuciones de acciones. La administración oral se ha convertido en el segmento más grande con una participación de mercado del 70,00% debido a su facilidad de uso y la preferencia de los pacientes por soluciones no invasivas. Este método representa una parte importante del total de prescripciones, lo que refleja tanto el respaldo de los médicos como la adherencia de los pacientes. Por el contrario, la administración intravenosa, aunque más pequeña, representa un enfoque cada vez mayor dentro del mercado, ya que proporciona efectos terapéuticos rápidos, particularmente en situaciones agudas, atendiendo a las necesidades críticas de los pacientes. Las tendencias de crecimiento en el segmento de Rutas Administrativas indican un cambio hacia mecanismos de entrega innovadores. La creciente prevalencia de casos de insuficiencia cardíaca requiere estrategias de tratamiento eficaces, lo que impulsa la demanda de vías de administración de medicamentos más eficientes. La vía intravenosa está ganando impulso debido a los avances en las tecnologías de formulación y al énfasis de los proveedores de atención médica en la medicina personalizada, lo que permite una terapia personalizada que mejora los resultados de los pacientes. Una mayor concientización y educación entre los pacientes sobre el manejo de la insuficiencia cardíaca respalda aún más esta tendencia, fomentando una adopción más sólida de las vías oral e intravenosa en la práctica clínica.

La cartera cardiovascular de Bristol Myers Squibb incluye CAMZYOS, mientras que su programa clínico de 2024 monitorizó a 1.524 pacientes a través de la evaluación REMS posterior al lanzamiento, respaldando el desarrollo continuo de estrategias prácticas de tratamiento farmacológico para pacientes cardiovasculares.

Por tipo de paciente: insuficiencia cardíaca crónica (la más grande) versus insuficiencia cardíaca aguda (la de más rápido crecimiento)

El mercado de medicamentos para la insuficiencia cardíaca se caracteriza predominantemente por la insuficiencia cardíaca crónica, que tiene la mayor cuota de mercado del 51,32% entre los tipos de pacientes. La insuficiencia cardíaca crónica representa un grupo demográfico importante de pacientes y contribuye a la mayor parte del mercado en términos de consumo de medicamentos y protocolos de tratamiento. La insuficiencia cardíaca aguda está surgiendo como un segmento notable, aunque con una participación de mercado menor, pero está ganando terreno rápidamente debido al aumento de las hospitalizaciones y la necesidad urgente de intervenciones oportunas. Las tendencias de crecimiento en el segmento de medicamentos para la insuficiencia cardíaca están impulsadas significativamente por los avances en la farmacoterapia diseñada para la insuficiencia cardíaca aguda y el aumento continuo de la población que envejece y padece insuficiencia cardíaca crónica. El desarrollo de fármacos innovadores destinados a mejorar la calidad de vida y reducir las tasas de reingreso hospitalario impulsa aún más este segmento. Además, aumentar la conciencia y mejorar los métodos de diagnóstico son fundamentales para sacar a la luz a pacientes no diagnosticados previamente, ampliando así el alcance del mercado para los tratamientos de insuficiencia cardíaca crónica y aguda.

Insuficiencia cardíaca crónica (dominante) versus insuficiencia cardíaca aguda (emergente)

La insuficiencia cardíaca crónica sigue siendo el tipo de paciente dominante dentro de la cuota de mercado, principalmente debido a la alta prevalencia de afecciones como la hipertensión, la enfermedad de las arterias coronarias y la diabetes, que contribuyen a la insuficiencia cardíaca a largo plazo. El tratamiento se centra en controlar los síntomas y mejorar la calidad de vida de los pacientes mediante diversos medicamentos, incluidos betabloqueantes yinhibidores de la ECA. Por el contrario, la insuficiencia cardíaca aguda, aunque sigue siendo un segmento emergente, se caracteriza por la necesidad de una intervención rápida y un alivio inmediato de los síntomas. Se están desarrollando terapias emergentes y protocolos de tratamiento avanzados para abordar las necesidades sanitarias urgentes, enfatizando la naturaleza distinta pero complementaria de estos segmentos dentro del panorama general del mercado.

Por canal de distribución: farmacia hospitalaria (la más grande) versus farmacia en línea (la de más rápido crecimiento)

En el Mercado de Medicamentos para la Insuficiencia Cardíaca, la distribución entre los segmentos del canal revela una fuerte preferencia por las Farmacias Hospitalarias, que representan la mayor parte de las ventas con una participación de mercado del 55,00% debido a sus servicios de atención médica integrados y la accesibilidad para los pacientes que requieren atención inmediata. Las farmacias minoristas también desempeñan un papel importante, ya que brindan fácil acceso a medicamentos para la insuficiencia cardíaca, pero están por detrás de las farmacias hospitalarias en términos de participación de mercado general. El crecimiento en este segmento está impulsado por un creciente volumen de pacientes y un número creciente de hospitales especializados en enfermedades cardiovasculares.

Farmacia hospitalaria (dominante) frente a farmacia online (emergente)

Las farmacias hospitalarias dominan el mercado de medicamentos para la insuficiencia cardíaca debido a sus servicios integrales, que incluyen atención directa al paciente, gestión de medicamentos y enfoques sanitarios colaborativos. Estas farmacias garantizan que los pacientes reciban rápidamente los medicamentos necesarios para la insuficiencia cardíaca, especialmente durante la estadía en el hospital. Alternativamente, las farmacias en línea están surgiendo como un canal de distribución vital, que atrae a una población conocedora de la tecnología y a pacientes con problemas de movilidad. Este segmento está ganando terreno a medida que más personas buscan la comodidad de comprar medicamentos en línea, respaldado por el crecimiento de la telemedicina. Se espera que el cambio hacia plataformas digitales de atención médica acelere aún más el crecimiento de los servicios en línea, proporcionando una alternativa conveniente a las farmacias tradicionales.

Obtenga información más detallada sobre Heart Failure Drugs Market Solicitar muestra gratis

Perspectivas regionales

América del Norte: mercado líder en innovación

América del Norte lidera el tamaño del mercado de medicamentos para la insuficiencia cardíaca y representa más del 45,16% de los ingresos globales en 2024. El crecimiento de la región está impulsado por el envejecimiento de la población, la creciente prevalencia de enfermedades cardíacas y importantes inversiones en infraestructura sanitaria. El apoyo regulatorio de agencias como la FDA ha acelerado la aprobación de terapias innovadoras, mejorando la dinámica del mercado.

  • Los CDC informan que casi 6,7 millones de adultos estadounidenses de 20 años o más padecen insuficiencia cardíaca. En 2023, la insuficiencia cardíaca se mencionó en 452 573 certificados de defunción, lo que destaca una población tratada sustancial y la necesidad continua de medicamentos para la insuficiencia cardíaca en toda América del Norte.

Estados Unidos es el principal contribuyente, con actores clave como Novartis, Bristol-Myers Squibb y Merck & Co. liderando el panorama competitivo. La presencia de instalaciones sanitarias avanzadas y un fuerte enfoque en investigación y desarrollo refuerzan aún más el mercado. Canadá también desempeña un papel importante, contribuyendo al crecimiento general con sus iniciativas de atención sanitaria en expansión.

  • GE HealthCare registró ingresos de 19.700 millones de dólares en 2024, lo que refleja la escala del ecosistema de tecnología sanitaria que respalda la infraestructura avanzada de diagnóstico, monitorización y tratamiento cardiovascular en América del Norte.

Europa: mercado emergente con potencial de crecimiento

El mercado europeo de medicamentos para la insuficiencia cardíaca se valoró en 8.769 millones de dólares en 2024, lo que lo convierte en el segundo mercado regional más grande con una participación del 30%. La región se beneficia de un sistema sanitario sólido y de una mayor concienciación sobre el tratamiento de la insuficiencia cardíaca. Los organismos reguladores como la Agencia Europea de Medicamentos (EMA) están promoviendo activamente tratamientos innovadores, que se espera que impulsen el crecimiento del mercado en los próximos años. 

  • La Agencia Europea de Medicamentos recomendó la autorización de comercialización de 114 medicamentos en 2024, incluidos 46 con nuevos principios activos. Tres medicamentos recibieron recomendaciones tras evaluaciones aceleradas, lo que demuestra el entorno regulatorio favorable de Europa para llevar terapias innovadoras a los pacientes de manera más eficiente.

Países líderes como Alemania, Francia y el Reino Unido están a la vanguardia de este mercado, con contribuciones significativas de importantes compañías farmacéuticas como Bayer y AstraZeneca. El panorama competitivo se caracteriza por una combinación de actores establecidos y empresas biotecnológicas emergentes, que fomentan la innovación y amplían las opciones de tratamiento para los pacientes.

Asia-Pacífico: mercado en rápido crecimiento

La región de Asia y el Pacífico está presenciando un rápido crecimiento en el mercado de medicamentos para la insuficiencia cardíaca, que representa aproximadamente el 20% de la participación mundial. Factores como el aumento del gasto sanitario, la creciente prevalencia de enfermedades cardiovasculares y el envejecimiento de la población están impulsando la demanda. Países como China e India están liderando este crecimiento, respaldados por iniciativas gubernamentales para mejorar el acceso y la asequibilidad de la atención médica.

China es el mercado más grande de la región, con importantes inversiones de compañías farmacéuticas tanto locales como internacionales. El panorama competitivo está evolucionando y actores clave como Gilead Sciences y Roche están ampliando su presencia. Las diversas necesidades de atención médica de la región presentan oportunidades para terapias innovadoras adaptadas a las poblaciones locales, mejorando los resultados del tratamiento.

Medio Oriente y África: potencial de mercado sin explotar

La región de Oriente Medio y África representa una proporción menor del mercado de medicamentos para la insuficiencia cardíaca, estimada en alrededor del 5%. Sin embargo, tiene un importante potencial sin explotar debido a la creciente concienciación sobre las enfermedades cardíacas y la mejora de la infraestructura sanitaria. Se espera que aumente la demanda de tratamientos eficaces para la insuficiencia cardíaca a medida que los gobiernos se centren en mejorar los servicios de atención sanitaria y el acceso a los medicamentos.

Países como Sudáfrica y los Emiratos Árabes Unidos lideran el mercado, con una presencia cada vez mayor de empresas farmacéuticas internacionales. El panorama competitivo se caracteriza por una combinación de actores locales y globales, lo que crea oportunidades de colaboración e innovación. Abordar desafíos como los obstáculos regulatorios y el acceso al mercado será crucial para el crecimiento futuro en esta región.

Heart Failure Drugs Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de medicamentos para la insuficiencia cardíaca se caracteriza actualmente por un panorama competitivo dinámico, impulsado por una creciente prevalencia de insuficiencia cardíaca a nivel mundial y un énfasis creciente en opciones de tratamiento innovadoras. Grandes actores como Novartis (Suiza), Bristol-Myers Squibb (EE.UU.) y Merck & Co (EE.UU.) están estratégicamente posicionados para aprovechar sus amplias capacidades de investigación y desarrollo.
 
Estas empresas se están centrando en mejorar sus carteras de productos a través de la innovación y asociaciones estratégicas, que en conjunto dan forma a un entorno competitivo que depende cada vez más de soluciones terapéuticas avanzadas y enfoques centrados en el paciente. En términos de tácticas comerciales, las empresas están localizando cada vez más la fabricación y optimizando las cadenas de suministro para mejorar la eficiencia y la capacidad de respuesta a las demandas del mercado.
 
La estructura competitiva de la industria global parece moderadamente fragmentada, con varios actores clave ejerciendo una influencia significativa. Esta fragmentación permite una amplia gama de opciones de tratamiento, pero es probable que las estrategias colectivas de estas importantes empresas impulsen la consolidación y la colaboración en el futuro próximo. En agosto de 2025, Novartis (CH) anunció una asociación estratégica con una empresa líder en salud digital para integrar análisis basados ​​en IA en sus programas de gestión de la insuficiencia cardíaca.
 
Se espera que esta medida mejore el seguimiento de los pacientes y el cumplimiento de los protocolos de tratamiento, mejorando así los resultados clínicos. La integración de soluciones de salud digitales significa un cambio hacia una medicina más personalizada, que podría redefinir la participación del paciente en el tratamiento de la insuficiencia cardíaca. En septiembre de 2025, Bristol-Myers Squibb (EE. UU.) lanzó un nuevo ensayo clínico destinado a evaluar la eficacia de un nuevo fármaco para la insuficiencia cardíaca en combinación con terapias existentes. Esta iniciativa subraya el compromiso de la empresa con la innovación y su enfoque estratégico en ampliar las opciones de tratamiento para pacientes con insuficiencia cardíaca.
 
Los resultados de este ensayo podrían conducir a avances significativos en las estrategias terapéuticas, posicionando a Bristol-Myers Squibb como líder del mercado. En julio de 2025, Merck & Co (EE. UU.) amplió su alcance global al celebrar un acuerdo de licencia con una empresa biotecnológica europea para desarrollar conjuntamente un nuevo medicamento para la insuficiencia cardíaca. Esta acción estratégica no sólo mejora la cartera de productos de Merck sino que también refleja una tendencia más amplia de colaboración dentro de la industria. Es probable que estas asociaciones aceleren el desarrollo de terapias novedosas, abordando así necesidades médicas no satisfechas en el tratamiento de la insuficiencia cardíaca.
 
A partir de octubre de 2025, las tendencias competitivas actuales en la industria global están cada vez más definidas por la digitalización, la sostenibilidad y la integración de la inteligencia artificial. Las alianzas estratégicas entre actores clave están dando forma al panorama, fomentando la innovación y mejorando la accesibilidad al tratamiento. De cara al futuro, se espera que la diferenciación competitiva evolucione desde la competencia tradicional basada en precios hacia un enfoque en los avances tecnológicos, terapias innovadoras y cadenas de suministro confiables, lo que en última instancia beneficiará tanto a los pacientes como a los sistemas de salud.

Las empresas clave en el mercado Heart Failure Drugs Market incluyen

Desarrollos de la industria

En desarrollos recientes, la industria global ha experimentado avances significativos con empresas que participan activamente en Investigación y Desarrollo. Merck and Co lanzó un nuevo tratamiento para la insuficiencia cardíaca que ha mostrado resultados prometedores en ensayos clínicos, mientras que Pfizer informó de un aumento en la participación de mercado impulsado por sus terapias innovadoras. En términos de fusiones y adquisiciones, Bristol Myers Squibb anunció en septiembre de 2023 la adquisición de una pequeña empresa de biotecnología especializada en soluciones para la insuficiencia cardíaca, mejorando su cartera de productos en este ámbito.

Además, Roche lanzó un nuevo fármaco contra la insuficiencia cardíaca en octubre de 2023, que se espera que tenga un impacto positivo en los estándares de tratamiento. Empresas como Gilead Sciences y Novartis están explorando asociaciones para ampliar su oferta terapéutica. El reciente crecimiento de la valoración de mercado liderado por estos importantes actores subraya su compromiso de satisfacer la creciente demanda de tratamientos eficaces para la insuficiencia cardíaca a nivel mundial, que se ha visto amplificada por la creciente prevalencia de enfermedades cardiovasculares. Además, en 2022, la industria global experimentó un notable aumento de las inversiones, fortaleciendo aún más el panorama del sector.

Esta proactividad refleja una respuesta a la necesidad urgente de soluciones innovadoras dentro de este vital mercado de la atención sanitaria.

Perspectivas futuras

Heart Failure Drugs Market Perspectivas futuras

Se proyecta que el Mercado de Medicamentos para la Insuficiencia Cardíaca crecerá a un CAGR del 2.37% de 2025 a 2035, impulsado por la creciente prevalencia, terapias innovadoras y estrategias mejoradas de gestión de pacientes.

Para 2035, se espera que el Mercado de Medicamentos para la Insuficiencia Cardíaca logre un crecimiento sustancial, reflejando los paradigmas de tratamiento en evolución.

Segmentación de mercado

Perspectiva del Mercado de Medicamentos para la Insuficiencia Cardíaca por Clase de Medicamento

  • Inhibidores de la Enzima Convertidora de Angiotensina
  • Betabloqueantes
  • Diuréticos
  • Bloqueadores del Receptor de Angiotensina II
  • Antagonistas del Receptor Mineralocorticoide

Perspectiva del Mercado de Medicamentos para la Insuficiencia Cardíaca por Tipo de Paciente

  • Insuficiencia Cardíaca Aguda
  • Insuficiencia Cardíaca Crónica
  • Insuficiencia Cardíaca con Fracción de Eyección Preservada

Perspectiva del Mercado de Medicamentos para la Insuficiencia Cardíaca por Vía de Administración

  • Oral
  • Intravenosa
  • Subcutánea

Perspectiva del Mercado de Medicamentos para la Insuficiencia Cardíaca por Canal de Distribución

  • Farmacia Hospitalaria
  • Farmacia Minorista
  • Farmacia en Línea

Alcance del informe

Aspectos destacados del mercado

FAQs

What is the projected market valuation of the Heart Failure Drugs Market by 2035?

The Heart Failure Drugs Market is projected to reach a valuation of 37.82 USD Billion by 2035.

What was the market valuation of the Heart Failure Drugs Market in 2024?
In 2024, the market was valued at 29.23 USD Billion.
What is the expected CAGR for the Heart Failure Drugs Market during the forecast period 2025 - 2035?
The expected CAGR for the market during the forecast period 2025 - 2035 is 2.37%.
Which drug class had the highest valuation in 2024 within the Heart Failure Drugs Market?

In 2024, Beta Blockers had the highest valuation at 7.0 USD Billion.

What are the projected valuations for Diuretics in 2035?

The projected valuation for Diuretics in 2035 is 7.5 USD Billion.

Which administration route is expected to generate the highest revenue by 2035?

By 2035, the Subcutaneous administration route is expected to generate the highest revenue at 14.82 USD Billion.

What is the market valuation for Chronic Heart Failure drugs in 2024?

In 2024, the market valuation for Chronic Heart Failure drugs was 15.0 USD Billion.

Which distribution channel is anticipated to have the highest growth by 2035?

The Online Pharmacy distribution channel is anticipated to have the highest growth, reaching 14.32 USD Billion by 2035.

Who are the key players in the Heart Failure Drugs Market?
Key players in the market include Novartis, Bristol-Myers Squibb, Merck & Co, and others.
What is the projected valuation for Angiotensin II Receptor Blockers in 2035?

The projected valuation for Angiotensin II Receptor Blockers in 2035 is 5.0 USD Billion.

Autor
Author
Author Profile
Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Co-Author
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included:

Regulatory & Government Authorities:

US Food & Drug Administration (FDA) – Drug approvals, safety alerts, and cardiovascular drug labeling databases

European Medicines Agency (EMA) – Centralized marketing authorizations and pharmacovigilance data

Pharmaceuticals and Medical Devices Agency (PMDA, Japan) – Regulatory pathways for heart failure therapies

Health Canada – Cardiovascular drug monographs and post-market surveillance

Therapeutic Goods Administration (TGA, Australia) – Heart failure medication registrations

Clinical & Medical Organizations:

American Heart Association (AHA) – Heart failure clinical guidelines and treatment protocols

European Society of Cardiology (ESC) – Heart Failure Association (HFA) clinical practice guidelines

American College of Cardiology (ACC) – Heart failure performance measures and quality indicators

Heart Failure Society of America (HFSA) – Expert consensus statements and drug therapy recommendations

World Heart Federation (WHF) – Global cardiovascular disease burden statistics

Academic & Research Databases:

National Institutes of Health (NIH) – National Heart, Lung, and Blood Institute (NHLBI) clinical trials

National Center for Biotechnology Information (NCBI/PubMed) – Peer-reviewed cardiovascular pharmacology research

ClinicalTrials.gov – Active and completed heart failure drug trials

Cochrane Library – Systematic reviews on heart failure pharmacotherapy

European Society of Cardiology Congress (ESC Congress) abstracts and presentations

Health Statistics & Epidemiology:

Centers for Disease Control and Prevention (CDC) – National Center for Health Statistics (heart failure hospitalizations, mortality)

World Health Organization (WHO) – Global Health Observatory (cardiovascular disease prevalence)

European Centre for Disease Prevention and Control (ECDC) – Heart failure epidemiological trends

National Health Service (NHS, UK) – Hospital Episode Statistics for heart failure admissions

National Bureau of Statistics (China) – Chronic disease surveillance data

Market & Industry Intelligence:

IQVIA Institute for Human Data Science – Pharmaceutical market analytics

Evaluate Pharma – Cardiovascular drug pipeline and revenue forecasts

Bloomberg Intelligence – Pharma sector equity research

Company Annual Reports & SEC Filings (10-K, 10-Q) – Revenue disclosures for heart failure portfolios

These sources were used to collect drug class adoption rates (ACE inhibitors, Beta Blockers, Diuretics, ARBs, MRAs), regulatory approval timelines, clinical safety and efficacy data from landmark trials (PARADIGM-HF, DAPA-HF, EMPEROR-Reduced), patient epidemiology across acute and chronic heart failure segments, administration route preferences (oral vs. intravenous vs. subcutaneous), and distribution channel dynamics (hospital pharmacy, retail pharmacy, online pharmacy).


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Cardiovascular Business Units, Heads of Regulatory Affairs, Chief Medical Officers, and Commercial Directors from pharmaceutical companies creating heart failure treatments (such as SGLT2 inhibitors, ARNI formulations, and novel biologics) were examples of supply-side sources. Board-certified cardiologists, heart failure specialists, clinical pharmacists, hospital pharmacy directors, procurement leaders from community hospitals and academic medical centers, and payers from managed care organizations were examples of demand-side sources. Primary research collected information on clinical adoption patterns for guideline-directed medical therapy (GDMT), pricing strategies for hospital-administered vs. outpatient oral therapies, and reimbursement dynamics for intravenous inotropes and subcutaneous formulations. It also validated market segmentation across drug classes and confirmed new molecular entity pipeline timelines, especially for emerging therapies targeting heart failure with preserved ejection fraction.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (40%), Europe (25%), Asia-Pacific (25%), Rest of World (10%)

By Stakeholder Type: Pharmaceutical Manufacturers (45%), Healthcare Providers (30%), Payers & PBMs (15%), Others (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and prescription volume analysis. The methodology included:

Identification of 50+ key pharmaceutical manufacturers across North America, Europe, Asia-Pacific, and Latin America with active heart failure drug portfolios

Product mapping across ACE inhibitors, Beta Blockers, Diuretics, Angiotensin II Receptor Blockers (ARBs), Mineralocorticoid Receptor Antagonists (MRAs), SGLT2 inhibitors, and ARNI (Angiotensin Receptor-Neprilysin Inhibitors) categories

Analysis of reported and modeled annual revenues specific to heart failure therapeutic portfolios, including both branded and generic formulations

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (prescription volume × ASP by country/region, adjusted for channel mix) and top-down (manufacturer revenue validation, cross-referenced with IQVIA MIDAS data) approaches to derive segment-specific valuations by drug class, administration route (oral, intravenous, subcutaneous), patient type (acute heart failure, chronic heart failure, HFpEF), and distribution channel (hospital pharmacy, retail pharmacy, online pharmacy)

Data Triangulation & Validation

Market estimates were validated through:

Cross-verification of manufacturer-reported cardiovascular revenues against prescription data from national health databases

Alignment of clinical trial outcomes (hospitalization reduction, mortality benefit) with real-world evidence from claims databases

Correlation of epidemiological projections (aging population, rising diabetes/hypertension prevalence) with drug demand forecasts

Expert panel review to reconcile discrepancies between supply-side production capacity and demand-side patient volume projections

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.