Marché des médicaments pour l'insuffisance cardiaque

Taille du marché des médicaments pour l'insuffisance cardiaque, rapport de recherche sur la croissance par classe de médicaments (inhibiteurs de l'enzyme de conversion de l'angiotensine, bêta-bloquants, diurétiques, antagonistes des récepteurs de l'angiotensine II, antagonistes des récepteurs minéralocorticoïdes), par voie d'administration (orale, intraveineuse, sous-cutanée), par type de patient (insuffisance cardiaque aiguë, insuffisance cardiaque chronique, insuffisance cardiaque avec fraction d'éjection préservée), par canal de distribution (pharmacie hospitalière, pharmacie de détail, pharmacie en ligne) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Analyse concurrentielle de l'industrie et prévisions des tendances jusqu'en 2035.
ID: MRFR/HC/7288-CR 104 Pages Satyendra Maurya, Rahul Gotadki Last Updated: September 15, 2026
Heart Failure Drugs Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)2.37%
2024 Market Size$ 29.23 Billion
2025 Market Size$ 29.92 Billion
2035 Market Size$ 37.82 Billion
Key Players
Companies such as Novartis
Bristol-Myers Squibb
Merck & Co
Amgen
Bayer
Pfizer
Opportunities
  • Aging Population
  • RISING CARDIOVASCULAR DISORDERS
  • Advancements in Drug Development

Marché des médicaments pour l'insuffisance cardiaque Résumé

La taille du marché mondial des médicaments contre l’insuffisance cardiaque était évaluée à 29,23 milliards de dollars en 2024 et le marché devrait passer de 29,92 milliards de dollars en 2025 à 37,82 milliards de dollars d’ici 2035, enregistrant un TCAC de 2,37 % au cours de la période de prévision 2025-2035. L'Amérique du Nord a dominé le marché avec la plus grande part des revenus de 45,16 % en 2024.
 
La prévalence croissante des maladies cardiovasculaires, le vieillissement de la population, l’hypertension, le diabète et l’amélioration des diagnostics augmentent la demande de médicaments contre l’insuffisance cardiaque. Les progrès dans les thérapies basées sur le SGLT2 et les traitements ARNI améliorent les résultats, tandis que l'adoption plus large des lignes directrices et la sensibilisation des patients soutiennent une croissance soutenue du marché.
 
L'Organisation mondiale de la santé rapporte que les maladies cardiovasculaires causent environ 17,9 millions de décès par an dans le monde, tandis que l'hypertension artérielle, le glucose, les lipides, le surpoids et l'obésité augmentent le risque d'insuffisance cardiaque, renforçant ainsi la demande de thérapies cardiovasculaires efficaces.

Principales tendances et faits saillants du marché

Le marché des médicaments contre l’insuffisance cardiaque connaît une évolution transformatrice vers la médecine personnalisée et l’intégration de la santé numérique.

  • L’Amérique du Nord est en tête du marché des médicaments contre l’insuffisance cardiaque, représentant 45,16 % du chiffre d’affaires mondial en 2024.
  • Le marché européen des médicaments contre l’insuffisance cardiaque était évalué à 8,769 milliards de dollars en 2024, soit une part de 30 %.
  • Le marché des médicaments contre l’insuffisance cardiaque a atteint 29,23 milliards de dollars en 2024, la demande étant soutenue par le fardeau des maladies cardiovasculaires et l’innovation thérapeutique.
  • Le marché devrait atteindre 37,82 milliards USD d’ici 2035, enregistrant un TCAC de 2,37 % sur la période 2025-2035.
  • Les bêta-bloquants détenaient une part de 23,95 % en 2024, ce qui représente le plus grand segment de classe de médicaments avec une valorisation de 7,0 milliards de dollars.
  • L'insuffisance cardiaque chronique représentait 51,32 % en 2024, sur la base d'une valorisation boursière de 15,0 milliards de dollars.
  • La prévalence mondiale de l’insuffisance cardiaque est estimée à 64 millions de personnes, ce qui renforce la demande substantielle de traitements pharmacologiques à long terme.

Taille du marché et prévisions

Taille du marché 2024 29.23 (USD Billion)
Taille du marché en 2035 37.82 (USD Billion)
CAGR (2025 - 2035) 2.37%
La plus grande part de marché régional en 2024 Amérique du Nord

Principaux acteurs

Des entreprises telles que Novartis(CH), Bristol-Myers Squibb (US), Merck & Co (US), Amgen (US), Bayer (DE), Pfizer (US), Gilead Sciences (US), AstraZeneca (GB), Roche (CH) comptent parmi les principaux acteurs du marché.

Marché des médicaments pour l'insuffisance cardiaque conducteurs

Population vieillissante

Le vieillissement de la population est un facteur important qui anime le marché mondial. À mesure que l’espérance de vie augmente, la proportion de personnes âgées dans la population augmente, entraînant une incidence plus élevée d’insuffisance cardiaque. Les personnes âgées sont plus sensibles aux maladies cardiovasculaires, qui sont souvent des précurseurs de l’insuffisance cardiaque.
 
Ce changement démographique devrait entraîner une augmentation substantielle de la demande de médicaments contre l’insuffisance cardiaque. D’ici 2030, on prévoit que le nombre de personnes âgées de 65 ans et plus atteindra 1,5 milliard, ce qui renforcera encore le besoin d’options de traitement efficaces. Les sociétés pharmaceutiques se concentreront probablement sur le développement de formulations et de thérapies adaptées à l’âge et répondant aux besoins uniques de cette population, améliorant ainsi les perspectives de croissance du marché.
  • Les données de la Banque mondiale suivent la population âgée de 65 ans et plus dans tous les pays jusqu'en 2025, fournissant ainsi de nombreuses données démographiques pour surveiller le vieillissement de la population. La population croissante des personnes âgées est particulièrement pertinente pour la demande en matière d'insuffisance cardiaque, car le risque cardiovasculaire et les besoins en matière de traitement augmentent généralement avec l'âge.

AUGMENTATION DES TROUBLES CARDIOVASCULAIRES

Les maladies cardiovasculaires sont la principale cause mondiale de décès, représentant plus de 17,9 millions de décès par an, un nombre qui devrait atteindre plus de 23,6 millions d'ici 2030, selon l'American Heart Association. De plus, selon l’American Heart Association, les maladies cardiovasculaires sont responsables de près de 836 546 décès aux États-Unis, soit environ un décès sur trois aux États-Unis. De plus, l’American Heart Association a déclaré qu’environ 92,1 millions d’adultes américains vivent avec une forme de maladie cardiovasculaire ou des séquelles d’un accident vasculaire cérébral.
L'Organisation mondiale de la santé identifie les maladies cardiovasculaires comme la principale cause de décès dans le monde, responsables de 17,9 millions de décès par an. L’importante charge cardiovasculaire, y compris les affections qui augmentent le risque d’insuffisance cardiaque, soutient la demande continue de thérapies préventives, de gestion des maladies et de médicaments avancés contre l’insuffisance cardiaque.

Avancées dans le développement de médicaments

Les innovations dans le développement de médicaments influencent considérablement le marché mondial. Les progrès récents en pharmacothérapie, notamment l’introduction de nouveaux agents tels que les inhibiteurs du SGLT2 et l’ARNI (inhibiteurs des récepteurs de l’angiotensine et de la néprilysine), ont transformé les paradigmes de traitement. Ces médicaments améliorent non seulement les taux de survie, mais améliorent également la qualité de vie des patients souffrant d'insuffisance cardiaque.
 
Le marché des médicaments contre l’insuffisance cardiaque devrait atteindre 30 milliards de dollars d’ici 2026, grâce à ces avancées. En outre, les essais cliniques et la recherche en cours devraient donner naissance à de nouveaux traitements susceptibles de répondre à des besoins médicaux non satisfaits, élargissant ainsi le marché. L’évolution continue des options de traitement devrait attirer les investissements et favoriser la concurrence entre les sociétés pharmaceutiques, stimulant ainsi davantage la croissance du marché.
  • Une méta-analyse PubMed portant sur 21 947 participants dans cinq essais randomisés a révélé que les inhibiteurs du SGLT2 réduisaient de 23 % le risque composite de décès cardiovasculaire ou d'hospitalisation pour insuffisance cardiaque, soutenant ainsi l'innovation continue et l'adoption de pharmacothérapies avancées contre l'insuffisance cardiaque.

Sensibilisation et éducation accrues

La sensibilisation et l’éducation croissantes concernant l’insuffisance cardiaque sont des moteurs cruciaux pour le marché mondial. Les campagnes de soins de santé visant à informer les patients et les professionnels de santé sur les symptômes et la gestion de l'insuffisance cardiaque ont conduit à un diagnostic et à un traitement plus précoces.
 
Cette prise de conscience accrue se traduira probablement par un engagement accru des patients et une adhésion accrue aux thérapies prescrites. À mesure que les patients sont mieux informés sur leur état, la demande de médicaments efficaces contre l’insuffisance cardiaque devrait augmenter.
 
Les estimations de la charge mondiale de morbidité 2021 de l'IHME montrent que les maladies cardiovasculaires ont généré 428 millions d'AVCI dans le monde en 2021, soulignant le fardeau considérable sur la santé qui peut bénéficier d'une plus grande sensibilisation, d'une reconnaissance plus précoce et d'une meilleure éducation à la gestion des maladies.

Prévalence croissante de l’insuffisance cardiaque

L’incidence croissante de l’insuffisance cardiaque est l’un des principaux moteurs du marché mondial. À mesure que la population vieillit, la prévalence de maladies chroniques telles que l’hypertension et le diabète augmente, entraînant une augmentation du nombre de cas d’insuffisance cardiaque. Selon des estimations récentes, l’insuffisance cardiaque touche environ 26 millions de personnes dans le monde, et ce nombre devrait augmenter.
 
Cette augmentation du nombre de patients nécessite le développement et la disponibilité de médicaments efficaces contre l’insuffisance cardiaque, propulsant ainsi la croissance du marché. Les sociétés pharmaceutiques investissent massivement dans la recherche et le développement pour créer des thérapies innovantes capables de gérer plus efficacement l’insuffisance cardiaque.
 
Une étude mondiale évaluée par des pairs et indexée par PubMed estime que l'insuffisance cardiaque touche environ 64 millions de personnes dans le monde. La prévalence croissante, en partie associée au vieillissement de la population et à l'amélioration de la survie après un infarctus du myocarde, crée une population de patients importante nécessitant une prise en charge pharmacologique à long terme.

Politiques de soutien réglementaire et de remboursement

Des cadres réglementaires favorables et des politiques de remboursement favorables sont des moteurs essentiels du marché mondial. Les gouvernements et les autorités sanitaires reconnaissent de plus en plus le fardeau de l’insuffisance cardiaque sur les systèmes de santé et mettent en œuvre des politiques visant à faciliter l’accès aux thérapies innovantes.
 
Cela comprend des processus d'approbation accélérés pour les nouveaux médicaments et des taux de remboursement favorables pour les traitements de l'insuffisance cardiaque. De telles mesures sont susceptibles d’encourager les sociétés pharmaceutiques à investir dans la recherche et le développement, sachant que leurs produits auront une voie d’accès au marché.
 
L’Agence européenne des médicaments a recommandé une autorisation de mise sur le marché de 114 médicaments en 2024, dont 46 médicaments contenant de nouvelles substances actives. L'EMA a également utilisé une évaluation accélérée pour trois médicaments, démontrant ainsi les mécanismes de régulation conçus pour faciliter un accès plus rapide aux thérapies innovantes répondant à d'importants besoins médicaux.

Aperçu des segments de marché

Par classe de médicaments : bêtabloquants (les plus importants) par rapport aux bloqueurs des récepteurs de l'angiotensine II (à la croissance la plus rapide)

Le marché des médicaments contre l’insuffisance cardiaque présente un large éventail de classes de médicaments, les bêtabloquants détenant la plus grande part de marché de 23,95 % en raison de leur efficacité et de leur sécurité de longue date dans la gestion de l’insuffisance cardiaque. Viennent ensuite de près les inhibiteurs de l'enzyme de conversion de l'angiotensine et les diurétiques, qui contribuent également de manière significative au paysage thérapeutique. Les bloqueurs des récepteurs de l'angiotensine II et les antagonistes des récepteurs minéralocorticoïdes capturent des parts plus petites mais notables, révélant les rôles distincts que joue chaque classe dans les soins aux patients. À mesure que le traitement de l’insuffisance cardiaque évolue, la dynamique entre ces classes de médicaments continue de changer en fonction des résultats cliniques et des données démographiques des patients. Dans les tendances récentes, les bloqueurs des récepteurs de l'angiotensine II sont apparus comme le segment connaissant la croissance la plus rapide, grâce à leur efficacité à réduire la morbidité et à améliorer les taux de survie des patients atteints d'insuffisance cardiaque. L’essor de ces médicaments peut être attribué à l’augmentation des preuves cliniques et des lignes directrices favorisant leur utilisation, ainsi qu’à une sensibilisation et une éducation accrues des patients. De plus, les diurétiques restent essentiels en tant que traitement d'appoint, en particulier dans la gestion de la surcharge hydrique, tandis que les antagonistes des récepteurs minéralocorticoïdes gagnent du terrain à mesure que davantage de données démontrent leurs avantages dans des populations de patients spécifiques. Dans l’ensemble, ce segment semble prêt à connaître une croissance dynamique à mesure que les nouveaux développements cliniques et les besoins des patients évoluent.

Novartis a généré 7,822 milliards USD grâce à Entresto en 2024, avec des ventes en hausse de 31 % à taux de change constants, démontrant une forte demande commerciale pour la pharmacothérapie de l'insuffisance cardiaque fondée sur des données probantes et une innovation continue dans le traitement cardiovasculaire.

Par voie d'administration : orale (la plus importante) ou intraveineuse (à croissance la plus rapide)

Sur le marché des médicaments contre l’insuffisance cardiaque, les voies d’administration présentent des distributions d’actions distinctes. L'administration orale est devenue le segment le plus important avec une part de marché de 70,00 % en raison de sa facilité d'utilisation et de la préférence des patients pour les solutions non invasives. Cette méthode représente une part importante du total des prescriptions, reflétant à la fois l'approbation du médecin et l'adhésion du patient. En revanche, l'administration intraveineuse, bien que plus petite, représente une priorité croissante sur le marché car elle fournit des effets thérapeutiques rapides, en particulier dans les contextes aigus, répondant aux besoins critiques des patients. Les tendances de croissance dans le segment de la voie administrative indiquent une évolution vers des mécanismes de prestation innovants. La prévalence croissante des cas d’insuffisance cardiaque nécessite des stratégies de traitement efficaces, ce qui stimule la demande de voies d’administration de médicaments plus efficaces. La voie intraveineuse prend de l'ampleur en raison des progrès des technologies de formulation et de l'accent mis par les prestataires de soins de santé sur la médecine personnalisée, permettant une thérapie sur mesure qui améliore les résultats pour les patients. La sensibilisation et l’éducation accrues des patients concernant la prise en charge de l’insuffisance cardiaque soutiennent davantage cette tendance, favorisant une plus forte adoption des voies orales et intraveineuses dans la pratique clinique.

Le portefeuille cardiovasculaire de Bristol Myers Squibb comprend CAMZYOS, tandis que son programme clinique de 2024 a suivi 1 524 patients grâce à l'évaluation REMS post-lancement, soutenant le développement continu de stratégies de traitement pharmacologiques pratiques pour les patients cardiovasculaires.

Par type de patient : Insuffisance cardiaque chronique (la plus importante) et insuffisance cardiaque aiguë (à la croissance la plus rapide)

Le marché des médicaments contre l’insuffisance cardiaque est principalement caractérisé par l’insuffisance cardiaque chronique, qui détient la plus grande part de marché de 51,32 % parmi les types de patients. L’insuffisance cardiaque chronique représente un groupe démographique important de patients, contribuant à la majorité du marché en termes de consommation de médicaments et de protocoles de traitement. L'insuffisance cardiaque aiguë apparaît comme un segment notable, bien qu'avec une part de marché plus petite, mais elle gagne rapidement du terrain en raison de l'augmentation des hospitalisations et du besoin urgent d'interventions rapides. Les tendances de croissance dans le segment des médicaments contre l'insuffisance cardiaque sont stimulées de manière significative par les progrès de la pharmacothérapie conçue pour l'insuffisance cardiaque aiguë et par l'augmentation continue de la population vieillissante souffrant d'insuffisance cardiaque chronique. Le développement de médicaments innovants visant à améliorer la qualité de vie et à réduire les taux de réadmission à l’hôpital propulse davantage ce segment. En outre, une sensibilisation accrue et des méthodes de diagnostic améliorées sont essentielles pour faire apparaître des patients non diagnostiqués auparavant, élargissant ainsi la portée du marché pour les traitements de l'insuffisance cardiaque chronique et aiguë.

Insuffisance cardiaque chronique (dominante) vs insuffisance cardiaque aiguë (émergente)

L’insuffisance cardiaque chronique reste le type de patient dominant sur le marché, principalement en raison de la forte prévalence de maladies telles que l’hypertension, la maladie coronarienne et le diabète, qui contribuent à l’insuffisance cardiaque à long terme. Le traitement se concentre sur la gestion des symptômes et l'amélioration de la qualité de vie des patients grâce à divers médicaments, notamment des bêtabloquants etInhibiteurs de l'ECA. En revanche, l’insuffisance cardiaque aiguë, bien qu’encore un segment émergent, se caractérise par la nécessité d’une intervention rapide et d’un soulagement immédiat des symptômes. Des thérapies émergentes et des protocoles de traitement avancés sont en cours de développement pour répondre aux besoins urgents en matière de soins de santé, soulignant la nature distincte mais complémentaire de ces segments dans le paysage global du marché.

Par canal de distribution : pharmacie hospitalière (la plus grande) et pharmacie en ligne (à la croissance la plus rapide)

Sur le marché des médicaments contre l’insuffisance cardiaque, la répartition entre les segments de canaux révèle une forte préférence pour les pharmacies hospitalières, qui représentent la majorité des ventes avec une part de marché de 55,00 % en raison de leurs services de santé intégrés et de leur accessibilité pour les patients nécessitant des soins immédiats. Les pharmacies de détail jouent également un rôle important, en facilitant l’accès aux médicaments contre l’insuffisance cardiaque, mais elles sont à la traîne par rapport aux pharmacies hospitalières en termes de part de marché globale. La croissance de ce segment est propulsée par l’augmentation du nombre de patients et du nombre croissant d’hôpitaux spécialisés dans les maladies cardiovasculaires.

Pharmacie hospitalière (dominante) vs pharmacie en ligne (émergente)

Les pharmacies hospitalières dominent le marché des médicaments contre l’insuffisance cardiaque en raison de leurs services complets, comprenant les soins directs aux patients, la gestion des médicaments et les approches collaboratives en matière de soins de santé. Ces pharmacies veillent à ce que les patients reçoivent rapidement les médicaments nécessaires contre l'insuffisance cardiaque, en particulier pendant les séjours à l'hôpital. Alternativement, les pharmacies en ligne apparaissent comme un canal de distribution essentiel, attirant une population avertie en technologie et des patients ayant des problèmes de mobilité. Ce segment gagne du terrain à mesure que de plus en plus de personnes recherchent la commodité de l'achat de médicaments en ligne, soutenue par la croissance de la télémédecine. La transition vers les plateformes de soins de santé numériques devrait encore accélérer la croissance des services en ligne, offrant ainsi une alternative pratique aux pharmacies traditionnelles.

Obtenez des informations plus détaillées sur Marché des médicaments pour l'insuffisance cardiaque

Aperçu régional

Amérique du Nord : premier marché de l'innovation

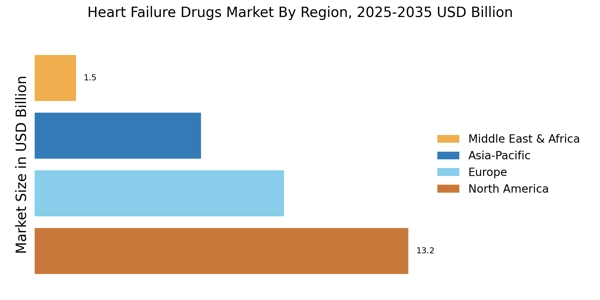
L’Amérique du Nord est en tête du marché des médicaments contre l’insuffisance cardiaque, représentant plus de 45,16 % du chiffre d’affaires mondial en 2024. La croissance de la région est tirée par une population vieillissante, une prévalence croissante des maladies cardiaques et des investissements importants dans les infrastructures de soins de santé. Le soutien réglementaire d’agences comme la FDA a accéléré l’approbation de thérapies innovantes, renforçant ainsi la dynamique du marché.

  • Le CDC rapporte que près de 6,7 millions d’adultes américains âgés de 20 ans et plus souffrent d’insuffisance cardiaque. En 2023, l’insuffisance cardiaque a été mentionnée sur 452 573 certificats de décès, ce qui met en évidence une importante population traitée et un besoin continu de médicaments contre l’insuffisance cardiaque en Amérique du Nord.

Les États-Unis en sont le principal contributeur, avec des acteurs clés tels que Novartis, Bristol-Myers Squibb et Merck & Co. en tête du paysage concurrentiel. La présence d’établissements de santé avancés et l’accent mis sur la recherche et le développement renforcent encore le marché. Le Canada joue également un rôle important, contribuant à la croissance globale grâce à ses initiatives croissantes en matière de soins de santé.

  • GE HealthCare a déclaré un chiffre d'affaires de 19,7 milliards de dollars en 2024, reflétant l'ampleur de l'écosystème technologique des soins de santé qui soutient les infrastructures avancées de diagnostic, de surveillance et de traitement cardiovasculaires en Amérique du Nord.

Europe : Marché émergent avec potentiel de croissance

Le marché européen des médicaments contre l’insuffisance cardiaque était évalué à 8,769 milliards de dollars en 2024, ce qui en fait le deuxième plus grand marché régional avec une part de 30 %. La région bénéficie d’un système de santé robuste et d’une sensibilisation croissante à la gestion de l’insuffisance cardiaque. Les organismes de réglementation comme l'Agence européenne des médicaments (EMA) promeuvent activement les traitements innovants, ce qui devrait stimuler la croissance du marché dans les années à venir. 

  • L’Agence européenne des médicaments a recommandé une autorisation de mise sur le marché de 114 médicaments en 2024, dont 46 contenant de nouvelles substances actives. Trois médicaments ont reçu des recommandations à la suite d'évaluations accélérées, démontrant l'environnement réglementaire favorable de l'Europe pour proposer plus efficacement des thérapies innovantes aux patients.

Des pays leaders comme l’Allemagne, la France et le Royaume-Uni sont à l’avant-garde de ce marché, avec une contribution significative de grandes sociétés pharmaceutiques comme Bayer et AstraZeneca. Le paysage concurrentiel est caractérisé par un mélange d’acteurs établis et d’entreprises de biotechnologie émergentes, favorisant l’innovation et élargissant les options de traitement pour les patients.

Asie-Pacifique : Un marché en forte croissance

La région Asie-Pacifique connaît une croissance rapide du marché des médicaments contre l’insuffisance cardiaque, qui représente environ 20 % de la part mondiale. Des facteurs tels que l’augmentation des dépenses de santé, la prévalence croissante des maladies cardiovasculaires et le vieillissement croissant de la population stimulent la demande. Des pays comme la Chine et l’Inde sont à la tête de cette croissance, soutenus par des initiatives gouvernementales visant à améliorer l’accès et l’abordabilité des soins de santé.

La Chine est le plus grand marché de la région, avec des investissements importants de la part des sociétés pharmaceutiques locales et internationales. Le paysage concurrentiel évolue, avec des acteurs clés comme Gilead Sciences et Roche élargissant leur présence. Les divers besoins de santé de la région offrent des opportunités de thérapies innovantes adaptées aux populations locales, améliorant ainsi les résultats des traitements.

Moyen-Orient et Afrique : un potentiel de marché inexploité

La région Moyen-Orient et Afrique représente une part plus modeste du marché des médicaments contre l’insuffisance cardiaque, estimée à environ 5 %. Cependant, il recèle un potentiel inexploité important en raison de la sensibilisation croissante aux maladies cardiaques et de l’amélioration des infrastructures de soins de santé. La demande de traitements efficaces contre l’insuffisance cardiaque devrait augmenter à mesure que les gouvernements se concentrent sur l’amélioration des services de santé et de l’accès aux médicaments.

Des pays comme l’Afrique du Sud et les Émirats arabes unis dominent le marché, avec une présence croissante de sociétés pharmaceutiques internationales. Le paysage concurrentiel est caractérisé par un mélange d’acteurs locaux et mondiaux, créant des opportunités de collaboration et d’innovation. Relever des défis tels que les obstacles réglementaires et l’accès au marché sera crucial pour la croissance future de cette région.

Marché des médicaments pour l'insuffisance cardiaque Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des médicaments contre l’insuffisance cardiaque est actuellement caractérisé par un paysage concurrentiel dynamique, tiré par une prévalence croissante de l’insuffisance cardiaque à l’échelle mondiale et un accent croissant sur les options de traitement innovantes. Des acteurs majeurs tels que Novartis (CH), Bristol-Myers Squibb (États-Unis) et Merck & Co (États-Unis) sont stratégiquement positionnés pour tirer parti de leurs vastes capacités de recherche et développement.
 
Ces sociétés se concentrent sur l’amélioration de leur portefeuille de produits grâce à l’innovation et à des partenariats stratégiques, qui façonnent collectivement un environnement concurrentiel de plus en plus dépendant de solutions thérapeutiques avancées et d’approches centrées sur le patient. En termes de tactiques commerciales, les entreprises localisent de plus en plus la fabrication et optimisent les chaînes d'approvisionnement pour améliorer l'efficacité et la réactivité aux demandes du marché.
 
La structure concurrentielle de l’industrie mondiale semble modérément fragmentée, avec plusieurs acteurs clés exerçant une influence significative. Cette fragmentation permet une gamme diversifiée d'options de traitement, mais les stratégies collectives de ces grandes entreprises sont susceptibles de conduire à la consolidation et à la collaboration dans un avenir proche. En août 2025, Novartis (CH) a annoncé un partenariat stratégique avec une entreprise leader dans le domaine de la santé numérique pour intégrer des analyses basées sur l'IA dans ses programmes de gestion de l'insuffisance cardiaque.
 
Cette décision devrait améliorer la surveillance des patients et le respect des protocoles de traitement, améliorant ainsi les résultats cliniques. L'intégration de solutions de santé numériques signifie une évolution vers une médecine plus personnalisée, qui pourrait redéfinir l'engagement des patients dans la gestion de l'insuffisance cardiaque. En septembre 2025, Bristol-Myers Squibb (États-Unis) a lancé un nouvel essai clinique visant à évaluer l’efficacité d’un nouveau médicament contre l’insuffisance cardiaque en association avec des thérapies existantes. Cette initiative souligne l'engagement de l'entreprise en faveur de l'innovation et son orientation stratégique sur l'élargissement des options de traitement pour les patients souffrant d'insuffisance cardiaque.
 
Les résultats de cet essai pourraient potentiellement conduire à des avancées significatives dans les stratégies thérapeutiques, positionnant Bristol-Myers Squibb comme leader sur le marché. En juillet 2025, Merck & Co (États-Unis) a étendu sa présence mondiale en concluant un accord de licence avec une société de biotechnologie européenne pour co-développer un nouveau médicament contre l'insuffisance cardiaque. Cette action stratégique améliore non seulement le portefeuille de produits de Merck, mais reflète également une tendance plus large de collaboration au sein de l'industrie. De tels partenariats sont susceptibles d’accélérer le développement de nouvelles thérapies, répondant ainsi à des besoins médicaux non satisfaits en matière de traitement de l’insuffisance cardiaque.
 
Depuis octobre 2025, les tendances concurrentielles actuelles dans l’industrie mondiale sont de plus en plus définies par la numérisation, la durabilité et l’intégration de l’intelligence artificielle. Les alliances stratégiques entre acteurs clés façonnent le paysage, favorisent l’innovation et améliorent l’accessibilité aux traitements. À l’avenir, la différenciation concurrentielle devrait évoluer d’une concurrence traditionnelle basée sur les prix vers une concentration sur les avancées technologiques, les thérapies innovantes et les chaînes d’approvisionnement fiables, bénéficiant en fin de compte aux patients et aux systèmes de santé.

Les principales entreprises du marché Marché des médicaments pour l'insuffisance cardiaque incluent

Recent Industry Developments

Au cours des développements récents, l’industrie mondiale a connu des progrès significatifs grâce à des entreprises activement engagées dans la recherche et le développement. Merck and Co a lancé un nouveau traitement contre l'insuffisance cardiaque qui a donné des résultats prometteurs lors d'essais cliniques, tandis que Pfizer a signalé une augmentation de sa part de marché grâce à ses thérapies innovantes. En termes de fusions et acquisitions, Bristol Myers Squibb a annoncé en septembre 2023 l'acquisition d'une petite entreprise de biotechnologie spécialisée dans les solutions pour l'insuffisance cardiaque, renforçant ainsi son portefeuille de produits dans ce domaine.

En outre, Roche a lancé un nouveau médicament contre l'insuffisance cardiaque en octobre 2023, qui devrait avoir un impact positif sur les normes de traitement. Des sociétés comme Gilead Sciences et Novartis explorent des partenariats pour élargir leur offre thérapeutique. La récente croissance de la valorisation boursière menée par ces acteurs majeurs souligne leur engagement à répondre à la demande croissante de traitements efficaces contre l’insuffisance cardiaque à l’échelle mondiale, amplifiée par la prévalence croissante des maladies cardiovasculaires. De plus, en 2022, l'industrie mondiale a connu une augmentation notable des investissements, renforçant encore davantage le paysage du secteur.

Cette proactivité reflète une réponse au besoin urgent de solutions innovantes sur ce marché vital de la santé.

Perspectives d'avenir

Marché des médicaments pour l'insuffisance cardiaque Perspectives d'avenir

Le marché des médicaments pour l'insuffisance cardiaque devrait croître à un taux de croissance annuel composé (CAGR) de 2,37 % de 2024 à 2035, soutenu par l'augmentation de la prévalence, des thérapies innovantes et des stratégies de gestion des patients améliorées.

De nouvelles opportunités résident dans :

  • Développement d'approches de médecine personnalisée pour le traitement de l'insuffisance cardiaque.
  • Expansion des services de télésanté pour la surveillance à distance des patients.
  • Investissement dans des plateformes de découverte de médicaments pilotées par l'IA pour un développement plus rapide.

D'ici 2035, le marché des médicaments pour l'insuffisance cardiaque devrait connaître une croissance substantielle, reflétant l'évolution des paradigmes de traitement.

Segmentation du marché

Perspectives des canaux de distribution des médicaments pour l'insuffisance cardiaque

  • Pharmacie Hospitalière
  • Pharmacie de Détail
  • Pharmacie en Ligne

Perspectives sur la voie d'administration des médicaments pour l'insuffisance cardiaque

  • Oral
  • Intraveineuse
  • Sous-cutanée

Marché des médicaments pour l'insuffisance cardiaque - Perspectives selon le type de patient

  • Insuffisance cardiaque aiguë
  • Insuffisance cardiaque chronique
  • Insuffisance cardiaque avec fraction d'éjection préservée

Perspectives de classe de médicaments sur le marché des médicaments pour l'insuffisance cardiaque

  • Inhibiteurs de l'enzyme de conversion de l'angiotensine
  • Bêta-bloquants
  • Diurétiques
  • Bloqueurs des récepteurs de l'angiotensine II
  • Antagonistes des récepteurs minéralocorticoïdes

Portée du rapport

TAILLE DU MARCHÉ 2024 29,23 (milliards USD)
TAILLE DU MARCHÉ 2025 29,92 (milliards USD)
TAILLE DU MARCHÉ 2035 37,82 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 2,37 % (2024 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché milliards USD
Principales entreprises profilées Analyse de marché en cours
Segments couverts Analyse de segmentation du marché en cours
Principales opportunités de marché Les avancées en médecine personnalisée améliorent l'efficacité des traitements sur le marché des médicaments pour l'insuffisance cardiaque.
Dynamiques clés du marché La prévalence croissante de l'insuffisance cardiaque stimule la demande pour des thérapies innovantes et le soutien réglementaire pour les approbations de médicaments.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée du marché des médicaments pour l'insuffisance cardiaque d'ici 2035 ?
Le marché des médicaments pour l'insuffisance cardiaque devrait atteindre une valorisation de 37,82 milliards USD d'ici 2035.
Quelle était la valorisation du marché des médicaments pour l'insuffisance cardiaque en 2024 ?
En 2024, le marché des médicaments pour l'insuffisance cardiaque était évalué à 29,23 milliards USD.
Quel est le CAGR attendu pour le marché des médicaments contre l'insuffisance cardiaque pendant la période de prévision 2025 - 2035 ?
Le CAGR attendu pour le marché des médicaments contre l'insuffisance cardiaque pendant la période de prévision 2025 - 2035 est de 2,37 %.
Quelle classe de médicaments a eu la plus haute valorisation en 2024 sur le marché des médicaments pour l'insuffisance cardiaque ?
En 2024, les bêta-bloquants avaient la plus haute valorisation à 7,0 milliards USD.
Quelles sont les évaluations projetées pour les diurétiques en 2035 ?
La valorisation projetée des diurétiques en 2035 est de 7,5 milliards USD.
Quelle voie d'administration devrait générer le plus de revenus d'ici 2035 ?
D'ici 2035, la voie d'administration sous-cutanée devrait générer le chiffre d'affaires le plus élevé à 14,82 milliards USD.
Quelle est la valorisation du marché des médicaments pour l'insuffisance cardiaque chronique en 2024 ?
En 2024, la valorisation du marché des médicaments pour l'insuffisance cardiaque chronique était de 15,0 milliards USD.
Auteur
Author Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Co-Author Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included:

Regulatory & Government Authorities:

US Food & Drug Administration (FDA) – Drug approvals, safety alerts, and cardiovascular drug labeling databases

European Medicines Agency (EMA) – Centralized marketing authorizations and pharmacovigilance data

Pharmaceuticals and Medical Devices Agency (PMDA, Japan) – Regulatory pathways for heart failure therapies

Health Canada – Cardiovascular drug monographs and post-market surveillance

Therapeutic Goods Administration (TGA, Australia) – Heart failure medication registrations

Clinical & Medical Organizations:

American Heart Association (AHA) – Heart failure clinical guidelines and treatment protocols

European Society of Cardiology (ESC) – Heart Failure Association (HFA) clinical practice guidelines

American College of Cardiology (ACC) – Heart failure performance measures and quality indicators

Heart Failure Society of America (HFSA) – Expert consensus statements and drug therapy recommendations

World Heart Federation (WHF) – Global cardiovascular disease burden statistics

Academic & Research Databases:

National Institutes of Health (NIH) – National Heart, Lung, and Blood Institute (NHLBI) clinical trials

National Center for Biotechnology Information (NCBI/PubMed) – Peer-reviewed cardiovascular pharmacology research

ClinicalTrials.gov – Active and completed heart failure drug trials

Cochrane Library – Systematic reviews on heart failure pharmacotherapy

European Society of Cardiology Congress (ESC Congress) abstracts and presentations

Health Statistics & Epidemiology:

Centers for Disease Control and Prevention (CDC) – National Center for Health Statistics (heart failure hospitalizations, mortality)

World Health Organization (WHO) – Global Health Observatory (cardiovascular disease prevalence)

European Centre for Disease Prevention and Control (ECDC) – Heart failure epidemiological trends

National Health Service (NHS, UK) – Hospital Episode Statistics for heart failure admissions

National Bureau of Statistics (China) – Chronic disease surveillance data

Market & Industry Intelligence:

IQVIA Institute for Human Data Science – Pharmaceutical market analytics

Evaluate Pharma – Cardiovascular drug pipeline and revenue forecasts

Bloomberg Intelligence – Pharma sector equity research

Company Annual Reports & SEC Filings (10-K, 10-Q) – Revenue disclosures for heart failure portfolios

These sources were used to collect drug class adoption rates (ACE inhibitors, Beta Blockers, Diuretics, ARBs, MRAs), regulatory approval timelines, clinical safety and efficacy data from landmark trials (PARADIGM-HF, DAPA-HF, EMPEROR-Reduced), patient epidemiology across acute and chronic heart failure segments, administration route preferences (oral vs. intravenous vs. subcutaneous), and distribution channel dynamics (hospital pharmacy, retail pharmacy, online pharmacy).


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Cardiovascular Business Units, Heads of Regulatory Affairs, Chief Medical Officers, and Commercial Directors from pharmaceutical companies creating heart failure treatments (such as SGLT2 inhibitors, ARNI formulations, and novel biologics) were examples of supply-side sources. Board-certified cardiologists, heart failure specialists, clinical pharmacists, hospital pharmacy directors, procurement leaders from community hospitals and academic medical centers, and payers from managed care organizations were examples of demand-side sources. Primary research collected information on clinical adoption patterns for guideline-directed medical therapy (GDMT), pricing strategies for hospital-administered vs. outpatient oral therapies, and reimbursement dynamics for intravenous inotropes and subcutaneous formulations. It also validated market segmentation across drug classes and confirmed new molecular entity pipeline timelines, especially for emerging therapies targeting heart failure with preserved ejection fraction.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (40%), Europe (25%), Asia-Pacific (25%), Rest of World (10%)

By Stakeholder Type: Pharmaceutical Manufacturers (45%), Healthcare Providers (30%), Payers & PBMs (15%), Others (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and prescription volume analysis. The methodology included:

Identification of 50+ key pharmaceutical manufacturers across North America, Europe, Asia-Pacific, and Latin America with active heart failure drug portfolios

Product mapping across ACE inhibitors, Beta Blockers, Diuretics, Angiotensin II Receptor Blockers (ARBs), Mineralocorticoid Receptor Antagonists (MRAs), SGLT2 inhibitors, and ARNI (Angiotensin Receptor-Neprilysin Inhibitors) categories

Analysis of reported and modeled annual revenues specific to heart failure therapeutic portfolios, including both branded and generic formulations

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (prescription volume × ASP by country/region, adjusted for channel mix) and top-down (manufacturer revenue validation, cross-referenced with IQVIA MIDAS data) approaches to derive segment-specific valuations by drug class, administration route (oral, intravenous, subcutaneous), patient type (acute heart failure, chronic heart failure, HFpEF), and distribution channel (hospital pharmacy, retail pharmacy, online pharmacy)

Data Triangulation & Validation

Market estimates were validated through:

Cross-verification of manufacturer-reported cardiovascular revenues against prescription data from national health databases

Alignment of clinical trial outcomes (hospitalization reduction, mortality benefit) with real-world evidence from claims databases

Correlation of epidemiological projections (aging population, rising diabetes/hypertension prevalence) with drug demand forecasts

Expert panel review to reconcile discrepancies between supply-side production capacity and demand-side patient volume projections

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.