Herzinsuffizienz-Medikamentenmarkt

Marktgröße für Herzinsuffizienzmedikamente, Wachstumsforschungsbericht nach Arzneimittelklasse (Angiotensin-Converting-Enzym-Hemmer, Betablocker, Diuretika, Angiotensin-II-Rezeptorblocker, Mineralokortikoid-Rezeptorantagonisten), nach Verabreichungsweg (oral, intravenös, subkutan), nach Patiententyp (akute Herzinsuffizienz, chronische Herzinsuffizienz, Herzinsuffizienz mit erhaltener Ejektionsfraktion), nach Vertriebskanal (Krankenhausapotheke, Einzelhandelsapotheke, Online-Apotheke) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Wettbewerbsanalyse der Branche und Trendprognose bis 2035.
ID: MRFR/HC/7288-CR 104 Pages Satyendra Maurya, Rahul Gotadki Last Updated: September 15, 2026
Heart Failure Drugs Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)2.37%
2024 Market Size$ 29.23 Billion
2025 Market Size$ 29.92 Billion
2035 Market Size$ 37.82 Billion
Key Players
Companies such as Novartis
Bristol-Myers Squibb
Merck & Co
Amgen
Bayer
Pfizer
Opportunities
  • Aging Population
  • RISING CARDIOVASCULAR DISORDERS
  • Advancements in Drug Development

Herzinsuffizienz-Medikamentenmarkt Zusammenfassung

Die globale Marktgröße für Medikamente gegen Herzinsuffizienz wurde im Jahr 2024 auf 29,23 Milliarden US-Dollar geschätzt und der Markt wird voraussichtlich von 29,92 Milliarden US-Dollar im Jahr 2025 auf 37,82 Milliarden US-Dollar im Jahr 2035 wachsen und im Prognosezeitraum 2025–2035 eine jährliche Wachstumsrate von 2,37 % verzeichnen. Nordamerika dominierte den Markt mit dem größten Umsatzanteil von 45,16 % im Jahr 2024.
 
Steigende Prävalenz von Herz-Kreislauf-Erkrankungen, alternde Bevölkerungen, Bluthochdruck, Diabetes und verbesserte Diagnosen erhöhen die Nachfrage nach Medikamenten gegen Herzinsuffizienz. Fortschritte bei SGLT2-basierten Therapien und ARNI-Behandlungen verbessern die Ergebnisse, während eine breitere Annahme von Leitlinien und das Bewusstsein der Patienten ein nachhaltiges Marktwachstum unterstützen.
 
Die Weltgesundheitsorganisation berichtet, dass Herz-Kreislauf-Erkrankungen jährlich weltweit schätzungsweise 17,9 Millionen Todesfälle verursachen, während erhöhter Blutdruck, Glukose, Lipide, Übergewicht und Fettleibigkeit das Risiko einer Herzinsuffizienz erhöhen, was die Nachfrage nach wirksamen Herz-Kreislauf-Therapien verstärkt.

Wichtige Markttrends & Highlights

Der Markt für Medikamente gegen Herzinsuffizienz erlebt einen transformativen Wandel hin zu personalisierter Medizin und digitaler Gesundheitsintegration.

  • Nordamerika ist führend auf dem Markt für Medikamente gegen Herzinsuffizienz und macht im Jahr 2024 45,16 % des weltweiten Umsatzes aus.
  • Der europäische Markt für Medikamente gegen Herzinsuffizienz wurde im Jahr 2024 auf 8,769 Milliarden US-Dollar geschätzt, was einem Anteil von 30 % entspricht.
  • Der Markt für Medikamente gegen Herzinsuffizienz erreichte im Jahr 2024 ein Volumen von 29,23 Milliarden US-Dollar, wobei die Nachfrage durch die Belastung durch Herz-Kreislauf-Erkrankungen und therapeutische Innovationen gestützt wurde.
  • Der Markt soll bis 2035 ein Volumen von 37,82 Milliarden US-Dollar erreichen und im Zeitraum 2025–2035 eine jährliche Wachstumsrate von 2,37 % verzeichnen.
  • Betablocker hielten im Jahr 2024 einen Anteil von 23,95 % und stellten mit einer Bewertung von 7,0 Milliarden US-Dollar das größte Arzneimittelklassensegment dar.
  • Chronische Herzinsuffizienz machte im Jahr 2024 51,32 % aus, basierend auf der Marktbewertung von 15,0 Milliarden US-Dollar.
  • Die weltweite Prävalenz von Herzinsuffizienz wird auf 64 Millionen Menschen geschätzt, was einen erheblichen Bedarf an langfristiger pharmakologischer Behandlung verstärkt.

Marktgröße & Prognose

Marktgröße 2024 29.23 (USD Billion)
Marktgröße 2035 37.82 (USD Billion)
CAGR (2025 - 2035) 2.37%
Größter regionaler Marktanteil im Jahr 2024 Nordamerika

Hauptakteure

Unternehmen wie z.B Novartis(CH), Bristol-Myers Squibb (US), Merck & Co (US), Amgen (US), Bayer (DE), Pfizer (US), Gilead Sciences (US), AstraZeneca (GB) und Roche (CH) sind einige der wichtigsten Marktteilnehmer.

Herzinsuffizienz-Medikamentenmarkt Treiber

Alternde Bevölkerung

Die alternde Bevölkerung ist ein wesentlicher Faktor, der den Weltmarkt antreibt. Mit zunehmender Lebenserwartung steigt der Anteil älterer Erwachsener in der Bevölkerung, was zu einer höheren Inzidenz von Herzinsuffizienz führt. Ältere Erwachsene sind anfälliger für Herz-Kreislauf-Erkrankungen, die oft Vorboten einer Herzinsuffizienz sind.
 
Es wird erwartet, dass dieser demografische Wandel zu einem erheblichen Anstieg der Nachfrage nach Medikamenten gegen Herzinsuffizienz führen wird. Schätzungen zufolge wird die Zahl der Menschen im Alter von 65 Jahren und älter bis zum Jahr 2030 1,5 Milliarden erreichen, was den Bedarf an wirksamen Behandlungsmöglichkeiten weiter erhöht. Pharmaunternehmen werden sich wahrscheinlich auf die Entwicklung altersgerechter Formulierungen und Therapien konzentrieren, die auf die besonderen Bedürfnisse dieser Bevölkerungsgruppe zugeschnitten sind, und so die Wachstumsaussichten des Marktes verbessern.
  • Daten der Weltbank erfassen die Bevölkerung im Alter von 65 Jahren und älter in allen Ländern bis zum Jahr 2025 und liefern umfassende demografische Belege für die Überwachung der Bevölkerungsalterung. Die wachsende Bevölkerung älterer Erwachsener ist für die Nachfrage nach Herzinsuffizienz besonders relevant, da das kardiovaskuläre Risiko und der Behandlungsbedarf im Allgemeinen mit dem Alter steigen.

Zunehmende Herz-Kreislauf-Erkrankungen

Herz-Kreislauf-Erkrankungen sind die weltweit häufigste Todesursache und verursachen mehr als 17,9 Millionen Todesfälle pro Jahr. Nach Angaben der American Heart Association wird diese Zahl bis 2030 voraussichtlich auf über 23,6 Millionen ansteigen. Darüber hinaus sind nach Angaben der American Heart Association fast 836.546 Todesfälle in den USA auf Herz-Kreislauf-Erkrankungen zurückzuführen, was etwa einem von drei Todesfällen in den USA entspricht. Darüber hinaus gab die American Heart Association an, dass etwa 92,1 Millionen amerikanische Erwachsene mit irgendeiner Form von Herz-Kreislauf-Erkrankungen oder den Nachwirkungen eines Schlaganfalls leben.
Die Weltgesundheitsorganisation identifiziert Herz-Kreislauf-Erkrankungen als die weltweit häufigste Todesursache und ist für 17,9 Millionen Todesfälle pro Jahr verantwortlich. Die erhebliche kardiovaskuläre Belastung – einschließlich Erkrankungen, die das Risiko einer Herzinsuffizienz erhöhen – unterstützt die anhaltende Nachfrage nach präventiven Therapien, Krankheitsmanagement und fortschrittlichen Medikamenten gegen Herzinsuffizienz.

Fortschritte in der Arzneimittelentwicklung

Innovationen in der Arzneimittelentwicklung beeinflussen den Weltmarkt maßgeblich. Jüngste Fortschritte in der Pharmakotherapie, einschließlich der Einführung neuartiger Wirkstoffe wie SGLT2-Inhibitoren und ARNI (Angiotensin-Rezeptor-Neprilysin-Inhibitoren), haben die Behandlungsparadigmen verändert. Diese Medikamente verbessern nicht nur die Überlebensraten, sondern verbessern auch die Lebensqualität von Patienten mit Herzinsuffizienz.
 
Aufgrund dieser Fortschritte wird der Markt für Medikamente gegen Herzinsuffizienz bis 2026 voraussichtlich 30 Milliarden US-Dollar erreichen. Darüber hinaus dürften laufende klinische Studien und Forschungen neue Therapien hervorbringen, die ungedeckten medizinischen Bedarf decken und so den Markt erweitern könnten. Es wird erwartet, dass die kontinuierliche Weiterentwicklung der Behandlungsmöglichkeiten Investitionen anzieht, den Wettbewerb zwischen Pharmaunternehmen fördert und das Marktwachstum weiter stimuliert.
  • Eine PubMed-Metaanalyse mit 21.947 Teilnehmern in fünf randomisierten Studien ergab, dass SGLT2-Inhibitoren das Gesamtrisiko für kardiovaskulären Tod oder Krankenhausaufenthalt aufgrund von Herzinsuffizienz um 23 % reduzierten, was die kontinuierliche Innovation und Einführung fortschrittlicher Pharmakotherapien gegen Herzinsuffizienz unterstützt.

Erhöhtes Bewusstsein und Bildung

Wachsendes Bewusstsein und Aufklärung zum Thema Herzinsuffizienz sind entscheidende Treiber für den globalen Markt. Gesundheitskampagnen, die darauf abzielen, sowohl Patienten als auch medizinisches Fachpersonal über die Symptome und die Behandlung von Herzinsuffizienz aufzuklären, haben zu einer früheren Diagnose und Behandlung geführt.
 
Dieses erhöhte Bewusstsein dürfte zu einer stärkeren Einbindung der Patienten und einer stärkeren Einhaltung verordneter Therapien führen. Da Patienten immer besser über ihre Erkrankung informiert werden, wird erwartet, dass die Nachfrage nach wirksamen Medikamenten gegen Herzinsuffizienz steigt.
 
Die IHME-Schätzungen „Global Burden of Disease 2021“ zeigen, dass Herz-Kreislauf-Erkrankungen im Jahr 2021 weltweit 428 Millionen DALYs verursacht haben, was die erhebliche gesundheitliche Belastung unterstreicht, die von einem stärkeren Bewusstsein, einer früheren Erkennung und einer verbesserten Aufklärung über den Krankheitsmanagement profitieren kann.

Steigende Prävalenz von Herzinsuffizienz

Die zunehmende Inzidenz von Herzinsuffizienz ist ein Haupttreiber für den Weltmarkt. Mit zunehmendem Alter der Bevölkerung steigt die Prävalenz chronischer Erkrankungen wie Bluthochdruck und Diabetes, was zu einer höheren Zahl von Herzinsuffizienzfällen führt. Jüngsten Schätzungen zufolge sind weltweit etwa 26 Millionen Menschen von Herzinsuffizienz betroffen, Tendenz steigend.
 
Dieser Anstieg der Patientenzahlen erfordert die Entwicklung und Verfügbarkeit wirksamer Medikamente gegen Herzinsuffizienz und treibt so das Marktwachstum voran. Pharmaunternehmen investieren erheblich in Forschung und Entwicklung, um innovative Therapien zu entwickeln, mit denen Herzinsuffizienz wirksamer behandelt werden kann.
 
Eine von PubMed indizierte, von Experten begutachtete globale Studie schätzt, dass weltweit etwa 64 Millionen Menschen von Herzinsuffizienz betroffen sind. Die zunehmende Prävalenz, teilweise verbunden mit der Alterung der Bevölkerung und einer verbesserten Überlebensrate nach einem Myokardinfarkt, führt zu einer beträchtlichen Patientenpopulation, die eine langfristige pharmakologische Behandlung erfordert.

Richtlinien zur behördlichen Unterstützung und Erstattung

Unterstützende regulatorische Rahmenbedingungen und günstige Erstattungsrichtlinien sind wichtige Treiber für den globalen Markt. Regierungen und Gesundheitsbehörden erkennen zunehmend die Belastung der Gesundheitssysteme durch Herzinsuffizienz und setzen Maßnahmen um, um den Zugang zu innovativen Therapien zu erleichtern.
 
Dazu gehören beschleunigte Zulassungsverfahren für neue Medikamente und günstige Erstattungssätze für die Behandlung von Herzinsuffizienz. Solche Maßnahmen werden Pharmaunternehmen wahrscheinlich dazu ermutigen, in Forschung und Entwicklung zu investieren, da sie wissen, dass ihre Produkte einen Weg zur Marktreife haben.
 
Die Europäische Arzneimittel-Agentur hat im Jahr 2024 114 Arzneimittel zur Marktzulassung empfohlen, darunter 46 Arzneimittel mit neuen Wirkstoffen. Die EMA nutzte außerdem die beschleunigte Bewertung für drei Arzneimittel und demonstrierte damit Regulierungsmechanismen, die einen schnelleren Zugang zu innovativen Therapien ermöglichen sollen, die wichtige medizinische Bedürfnisse erfüllen.

Einblicke in Marktsegmente

Nach Medikamentenklasse: Betablocker (am größten) vs. Angiotensin-II-Rezeptorblocker (am schnellsten wachsend)

Der Markt für Medikamente gegen Herzinsuffizienz umfasst ein vielfältiges Spektrum an Medikamentenklassen, wobei Betablocker aufgrund ihrer langjährigen Wirksamkeit und Sicherheit bei der Behandlung von Herzinsuffizienz mit 23,95 % den größten Marktanteil halten. Dicht dahinter folgen Angiotensin-Converting-Enzym-Hemmer und Diuretika, die ebenfalls einen wesentlichen Beitrag zur Behandlungslandschaft leisten. Angiotensin-II-Rezeptor-Blocker und Mineralocorticoid-Rezeptor-Antagonisten machen kleinere, aber bemerkenswerte Anteile aus, was die unterschiedlichen Rollen offenbart, die jede Klasse in der Patientenversorgung spielt. Während sich die Behandlung von Herzinsuffizienz weiterentwickelt, verändert sich die Dynamik zwischen diesen Medikamentenklassen je nach klinischen Ergebnissen und Patientendemografie weiter. In den jüngsten Trends haben sich Angiotensin-II-Rezeptorblocker als das am schnellsten wachsende Segment herausgestellt, was auf ihre Wirksamkeit bei der Reduzierung der Morbidität und der Verbesserung der Überlebensraten bei Patienten mit Herzinsuffizienz zurückzuführen ist. Der Siegeszug dieser Medikamente ist auf wachsende klinische Belege und Richtlinien, die ihren Einsatz befürworten, sowie auf ein gestiegenes Bewusstsein und eine bessere Aufklärung der Patienten zurückzuführen. Darüber hinaus bleiben Diuretika als Zusatztherapie von entscheidender Bedeutung, insbesondere bei der Bewältigung einer Flüssigkeitsüberladung, während Mineralokortikoidrezeptorantagonisten zunehmend an Bedeutung gewinnen, da immer mehr Daten ihre Vorteile bei bestimmten Patientengruppen belegen. Insgesamt scheint dieses Segment aufgrund neuer klinischer Entwicklungen und sich verändernder Patientenbedürfnisse auf ein dynamisches Wachstum vorbereitet zu sein.

Novartis erwirtschaftete im Jahr 2024 mit Entresto einen Umsatz von 7,822 Milliarden US-Dollar, wobei der Umsatz bei konstanten Wechselkursen um 31 % stieg, was eine starke kommerzielle Nachfrage nach evidenzbasierter Pharmakotherapie bei Herzinsuffizienz und anhaltende Innovationen in der Herz-Kreislauf-Behandlung zeigt.

Nach Verabreichungsweg: Oral (am größten) vs. intravenös (am schnellsten wachsend)

Auf dem Markt für Medikamente gegen Herzinsuffizienz weisen die Verabreichungswege unterschiedliche Anteilsverteilungen auf. Die orale Verabreichung hat sich aufgrund ihrer Benutzerfreundlichkeit und der Präferenz der Patienten für nicht-invasive Lösungen mit einem Marktanteil von 70,00 % zum größten Segment entwickelt. Diese Methode macht einen erheblichen Teil der gesamten Verschreibungen aus, was sowohl die Zustimmung des Arztes als auch die Einhaltung durch den Patienten widerspiegelt. Im Gegensatz dazu stellt die intravenöse Verabreichung, auch wenn sie kleiner ist, einen wachsenden Schwerpunkt auf dem Markt dar, da sie insbesondere in akuten Situationen schnelle therapeutische Wirkungen bietet und auf kritische Patientenbedürfnisse eingeht. Wachstumstrends im Segment Administration Route deuten auf eine Verlagerung hin zu innovativen Bereitstellungsmechanismen hin. Die zunehmende Prävalenz von Herzinsuffizienzfällen erfordert wirksame Behandlungsstrategien und treibt die Nachfrage nach effizienteren Medikamentenverabreichungswegen voran. Der intravenöse Weg gewinnt aufgrund von Fortschritten in der Formulierungstechnologie und der Betonung der personalisierten Medizin durch Gesundheitsdienstleister immer mehr an Bedeutung und ermöglicht so eine maßgeschneiderte Therapie, die die Behandlungsergebnisse für den Patienten verbessert. Das gestiegene Bewusstsein und die Aufklärung der Patienten über die Behandlung von Herzinsuffizienz unterstützen diesen Trend zusätzlich und fördern die stärkere Einführung sowohl oraler als auch intravenöser Verabreichungswege in der klinischen Praxis.

Das kardiovaskuläre Portfolio von Bristol Myers Squibb umfasst CAMZYOS, während das klinische Programm 2024 1.524 Patienten im Rahmen der REMS-Bewertung nach der Markteinführung überwachte und so die weitere Entwicklung praktischer pharmakologischer Behandlungsstrategien für kardiovaskuläre Patienten unterstützte.

Nach Patiententyp: Chronische Herzinsuffizienz (am größten) vs. akute Herzinsuffizienz (am schnellsten wachsend)

Der Markt für Medikamente gegen Herzinsuffizienz ist überwiegend durch chronische Herzinsuffizienz gekennzeichnet, die mit 51,32 % den größten Marktanteil unter den Patiententypen hält. Chronische Herzinsuffizienz stellt die bedeutendste Patientengruppe dar und macht hinsichtlich des Medikamentenkonsums und der Behandlungsprotokolle den Großteil des Marktes aus. Akute Herzinsuffizienz entwickelt sich zu einem bemerkenswerten Segment, wenn auch mit einem geringeren Marktanteil, doch es gewinnt aufgrund der zunehmenden Krankenhauseinweisungen und der dringenden Notwendigkeit rechtzeitiger Interventionen schnell an Bedeutung. Wachstumstrends im Segment der Medikamente gegen Herzinsuffizienz werden maßgeblich durch Fortschritte in der Pharmakotherapie bei akuter Herzinsuffizienz und den kontinuierlichen Anstieg der alternden Bevölkerung, die an chronischer Herzinsuffizienz leidet, vorangetrieben. Die Entwicklung innovativer Medikamente, die darauf abzielen, die Lebensqualität zu verbessern und die Wiedereinweisungsraten in Krankenhäuser zu senken, treibt dieses Segment weiter voran. Darüber hinaus sind ein zunehmendes Bewusstsein und verbesserte Diagnosemethoden von entscheidender Bedeutung, um bisher nicht diagnostizierte Patienten zu erreichen und so die Marktreichweite sowohl für die Behandlung chronischer als auch akuter Herzinsuffizienz zu erweitern.

Chronische Herzinsuffizienz (dominant) vs. akute Herzinsuffizienz (neu auftretend)

Chronische Herzinsuffizienz bleibt der dominierende Patiententyp innerhalb des Marktanteils, vor allem aufgrund der hohen Prävalenz von Erkrankungen wie Bluthochdruck, koronarer Herzkrankheit und Diabetes, die zu langfristiger Herzinsuffizienz beitragen. Die Behandlung konzentriert sich auf die Linderung der Symptome und die Verbesserung der Lebensqualität der Patienten durch verschiedene Medikamente, darunter Betablocker undACE-Hemmer. Im Gegensatz dazu ist die akute Herzinsuffizienz zwar noch ein aufstrebendes Segment, zeichnet sich jedoch durch die Notwendigkeit einer schnellen Intervention und sofortigen Linderung der Symptome aus. Neue Therapien und fortschrittliche Behandlungsprotokolle werden entwickelt, um dringenden Gesundheitsbedürfnissen gerecht zu werden, wobei der unterschiedliche, aber dennoch komplementäre Charakter dieser Segmente innerhalb der gesamten Marktlandschaft betont wird.

Nach Vertriebskanal: Krankenhausapotheke (größte) vs. Online-Apotheke (am schnellsten wachsend)

Auf dem Markt für Medikamente gegen Herzinsuffizienz zeigt die Verteilung auf die Kanalsegmente eine starke Präferenz für Krankenhausapotheken, die aufgrund ihrer integrierten Gesundheitsdienstleistungen und der Zugänglichkeit für Patienten, die sofortige Pflege benötigen, den Großteil des Umsatzes ausmachen und einen Marktanteil von 55,00 % halten. Einzelhandelsapotheken spielen ebenfalls eine wichtige Rolle, da sie einen einfachen Zugang zu Medikamenten gegen Herzinsuffizienz ermöglichen, liegen jedoch hinsichtlich des Gesamtmarktanteils hinter Krankenhausapotheken zurück. Das Wachstum in diesem Segment wird durch steigende Patientenzahlen und eine wachsende Zahl von Krankenhäusern, die auf Herz-Kreislauf-Erkrankungen spezialisiert sind, vorangetrieben.

Krankenhausapotheke (dominant) vs. Online-Apotheke (aufstrebend)

Krankenhausapotheken dominieren den Markt für Medikamente gegen Herzinsuffizienz aufgrund ihrer umfassenden Dienstleistungen, darunter direkte Patientenversorgung, Medikamentenmanagement und kooperative Gesundheitsansätze. Diese Apotheken stellen sicher, dass Patienten, insbesondere während Krankenhausaufenthalten, notwendige Herzinsuffizienzmedikamente zeitnah erhalten. Alternativ entwickeln sich Online-Apotheken zu einem wichtigen Vertriebskanal, der eine technikaffine Bevölkerung und Patienten mit Mobilitätsproblemen anspricht. Dieses Segment gewinnt an Bedeutung, da immer mehr Menschen den bequemen Online-Kauf von Medikamenten bevorzugen, unterstützt durch das Wachstum der Telemedizin. Es wird erwartet, dass die Verlagerung hin zu digitalen Gesundheitsplattformen das Wachstum von Online-Diensten weiter beschleunigen und eine praktische Alternative zu traditionellen Apotheken darstellen wird.

Erhalten Sie detailliertere Einblicke zu Herzinsuffizienz-Medikamentenmarkt

Regionale Einblicke

Nordamerika: Führender Markt für Innovation

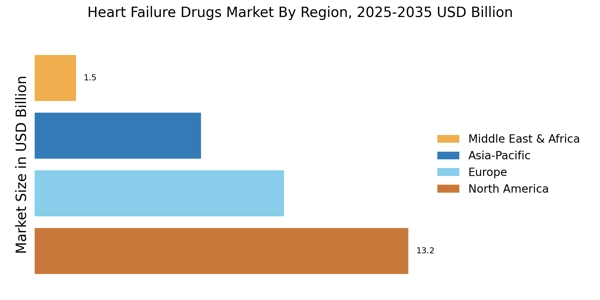
Nordamerika ist führend in der Marktgröße für Medikamente gegen Herzinsuffizienz und macht im Jahr 2024 über 45,16 % des weltweiten Umsatzes aus. Das Wachstum der Region wird durch eine alternde Bevölkerung, eine zunehmende Prävalenz von Herzerkrankungen und erhebliche Investitionen in die Gesundheitsinfrastruktur vorangetrieben. Die regulatorische Unterstützung durch Behörden wie die FDA hat die Zulassung innovativer Therapien beschleunigt und die Marktdynamik erhöht.

  • Die CDC berichtet, dass fast 6,7 Millionen Erwachsene in den USA im Alter von 20 Jahren und älter an Herzversagen leiden. Im Jahr 2023 wurde Herzinsuffizienz in 452.573 Sterbeurkunden erwähnt, was darauf hinweist, dass es in ganz Nordamerika eine beträchtliche behandelte Bevölkerung und einen anhaltenden Bedarf an Medikamenten gegen Herzinsuffizienz gibt.

Die Vereinigten Staaten sind der Hauptbeitragszahler, wobei Schlüsselakteure wie Novartis, Bristol-Myers Squibb und Merck & Co. die Wettbewerbslandschaft anführen. Das Vorhandensein fortschrittlicher Gesundheitseinrichtungen und ein starker Fokus auf Forschung und Entwicklung stärken den Markt zusätzlich. Auch Kanada spielt eine wichtige Rolle und trägt mit seinen wachsenden Gesundheitsinitiativen zum Gesamtwachstum bei.

  • GE HealthCare meldete im Jahr 2024 einen Umsatz von 19,7 Milliarden US-Dollar, was die Größe des Gesundheitstechnologie-Ökosystems widerspiegelt, das die fortschrittliche kardiovaskuläre Diagnose-, Überwachungs- und Behandlungsinfrastruktur in Nordamerika unterstützt.

Europa: Schwellenmarkt mit Wachstumspotenzial

Der europäische Markt für Medikamente gegen Herzinsuffizienz wurde im Jahr 2024 auf 8,769 Milliarden US-Dollar geschätzt und ist damit mit einem Anteil von 30 % der zweitgrößte regionale Markt. Die Region profitiert von einem robusten Gesundheitssystem und einem zunehmenden Bewusstsein für die Behandlung von Herzinsuffizienz. Regulierungsbehörden wie die Europäische Arzneimittel-Agentur (EMA) fördern aktiv innovative Behandlungen, was in den kommenden Jahren voraussichtlich das Marktwachstum vorantreiben wird. 

  • Die Europäische Arzneimittel-Agentur empfahl im Jahr 2024 114 Arzneimittel zur Marktzulassung, darunter 46 mit neuen Wirkstoffen. Drei Medikamente erhielten nach beschleunigten Bewertungen Empfehlungen, was das unterstützende regulatorische Umfeld in Europa zeigt, um Patienten innovative Therapien effizienter zur Verfügung zu stellen.

Führende Länder wie Deutschland, Frankreich und das Vereinigte Königreich stehen an der Spitze dieses Marktes, mit bedeutenden Beiträgen großer Pharmaunternehmen wie Bayer und AstraZeneca. Die Wettbewerbslandschaft ist durch eine Mischung aus etablierten Akteuren und aufstrebenden Biotech-Unternehmen gekennzeichnet, die Innovationen fördern und die Behandlungsmöglichkeiten für Patienten erweitern.

Asien-Pazifik: Schnell wachsender Markt

Der asiatisch-pazifische Raum verzeichnet ein rasantes Wachstum des Marktes für Medikamente gegen Herzinsuffizienz, der etwa 20 % des weltweiten Marktanteils ausmacht. Faktoren wie steigende Gesundheitsausgaben, zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen und eine zunehmende Alterung der Bevölkerung treiben die Nachfrage an. Länder wie China und Indien führen dieses Wachstum an, unterstützt durch Regierungsinitiativen zur Verbesserung des Zugangs und der Erschwinglichkeit der Gesundheitsversorgung.

China ist der größte Markt in der Region mit erheblichen Investitionen sowohl lokaler als auch internationaler Pharmaunternehmen. Die Wettbewerbslandschaft entwickelt sich weiter und wichtige Akteure wie Gilead Sciences und Roche bauen ihre Präsenz aus. Die vielfältigen Gesundheitsbedürfnisse der Region bieten Möglichkeiten für innovative Therapien, die auf die lokale Bevölkerung zugeschnitten sind und die Behandlungsergebnisse verbessern.

Naher Osten und Afrika: Ungenutztes Marktpotenzial

Die Region Naher Osten und Afrika stellt einen kleineren Anteil des Marktes für Medikamente gegen Herzinsuffizienz dar, der auf etwa 5 % geschätzt wird. Allerdings birgt es aufgrund des zunehmenden Bewusstseins für Herzkrankheiten und der Verbesserung der Gesundheitsinfrastruktur ein erhebliches ungenutztes Potenzial. Die Nachfrage nach wirksamen Behandlungen für Herzinsuffizienz wird voraussichtlich steigen, da sich die Regierungen auf die Verbesserung der Gesundheitsversorgung und des Zugangs zu Medikamenten konzentrieren.

Länder wie Südafrika und die Vereinigten Arabischen Emirate sind Marktführer mit einer wachsenden Präsenz internationaler Pharmaunternehmen. Die Wettbewerbslandschaft ist durch eine Mischung aus lokalen und globalen Akteuren gekennzeichnet, die Möglichkeiten für Zusammenarbeit und Innovation schaffen. Die Bewältigung von Herausforderungen wie regulatorischen Hürden und Marktzugang wird für das zukünftige Wachstum in dieser Region von entscheidender Bedeutung sein.

Herzinsuffizienz-Medikamentenmarkt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für Medikamente gegen Herzinsuffizienz ist derzeit von einer dynamischen Wettbewerbslandschaft geprägt, die durch eine weltweit zunehmende Prävalenz von Herzinsuffizienz und eine wachsende Betonung innovativer Behandlungsoptionen angetrieben wird. Große Akteure wie Novartis (CH), Bristol-Myers Squibb (USA) und Merck & Co (USA) sind strategisch positioniert, um ihre umfangreichen Forschungs- und Entwicklungskapazitäten zu nutzen.
 
Diese Unternehmen konzentrieren sich auf die Erweiterung ihrer Produktportfolios durch Innovation und strategische Partnerschaften, die gemeinsam ein Wettbewerbsumfeld schaffen, das zunehmend auf fortschrittliche therapeutische Lösungen und patientenzentrierte Ansätze angewiesen ist. Im Hinblick auf Geschäftstaktiken lokalisieren Unternehmen ihre Fertigung zunehmend und optimieren Lieferketten, um die Effizienz und Reaktionsfähigkeit auf Marktanforderungen zu verbessern.
 
Die Wettbewerbsstruktur der globalen Industrie scheint mäßig fragmentiert zu sein, wobei mehrere Schlüsselakteure erheblichen Einfluss ausüben. Diese Fragmentierung ermöglicht ein vielfältiges Spektrum an Behandlungsmöglichkeiten, doch die gemeinsamen Strategien dieser großen Unternehmen dürften in naher Zukunft die Konsolidierung und Zusammenarbeit vorantreiben. Im August 2025 gab Novartis (CH) eine strategische Partnerschaft mit einem führenden digitalen Gesundheitsunternehmen bekannt, um KI-gesteuerte Analysen in ihre Programme zur Behandlung von Herzinsuffizienz zu integrieren.
 
Es wird erwartet, dass dieser Schritt die Patientenüberwachung und die Einhaltung von Behandlungsprotokollen verbessert und dadurch die klinischen Ergebnisse verbessert. Die Integration digitaler Gesundheitslösungen bedeutet einen Wandel hin zu einer stärker personalisierten Medizin, die die Einbeziehung der Patienten in die Behandlung von Herzinsuffizienz neu definieren könnte. Im September 2025 startete Bristol-Myers Squibb (USA) eine neue klinische Studie mit dem Ziel, die Wirksamkeit eines neuartigen Medikaments gegen Herzinsuffizienz in Kombination mit bestehenden Therapien zu bewerten. Diese Initiative unterstreicht das Engagement des Unternehmens für Innovation und seinen strategischen Fokus auf die Erweiterung der Behandlungsmöglichkeiten für Patienten mit Herzinsuffizienz.
 
Die Ergebnisse dieser Studie könnten möglicherweise zu erheblichen Fortschritten bei den Therapiestrategien führen und Bristol-Myers Squibb als Marktführer positionieren. Im Juli 2025 erweiterte Merck & Co (USA) seine globale Reichweite durch den Abschluss einer Lizenzvereinbarung mit einem europäischen Biotech-Unternehmen zur gemeinsamen Entwicklung eines neuen Medikaments gegen Herzinsuffizienz. Diese strategische Maßnahme erweitert nicht nur die Produktpipeline von Merck, sondern spiegelt auch einen breiteren Trend der Zusammenarbeit innerhalb der Branche wider. Solche Partnerschaften dürften die Entwicklung neuartiger Therapien beschleunigen und so ungedeckten medizinischen Bedarf bei der Behandlung von Herzinsuffizienz decken.
 
Ab Oktober 2025 werden die aktuellen Wettbewerbstrends in der globalen Industrie zunehmend durch Digitalisierung, Nachhaltigkeit und die Integration künstlicher Intelligenz bestimmt. Strategische Allianzen zwischen wichtigen Akteuren prägen die Landschaft, fördern Innovationen und verbessern den Zugang zu Behandlungen. Mit Blick auf die Zukunft wird erwartet, dass sich die Wettbewerbsdifferenzierung vom traditionellen preisbasierten Wettbewerb hin zu einem Fokus auf technologischen Fortschritt, innovative Therapien und zuverlässige Lieferketten entwickelt, was letztendlich Patienten und Gesundheitssystemen gleichermaßen zugute kommt.

Zu den wichtigsten Unternehmen im Herzinsuffizienz-Medikamentenmarkt-Markt gehören

Recent Industry Developments

In den jüngsten Entwicklungen hat die globale Industrie erhebliche Fortschritte erzielt, da sich Unternehmen aktiv in Forschung und Entwicklung engagieren. Merck und Co brachten ein neues Medikament zur Behandlung von Herzinsuffizienz auf den Markt, das in klinischen Studien vielversprechende Ergebnisse gezeigt hat, während Pfizer einen Anstieg des Marktanteils aufgrund seiner innovativen Therapien meldete. Im Hinblick auf Fusionen und Übernahmen gab Bristol Myers Squibb im September 2023 die Übernahme eines kleinen Biotech-Unternehmens bekannt, das auf Lösungen für Herzinsuffizienz spezialisiert ist, und erweitert damit sein Produktportfolio in diesem Bereich.

Darüber hinaus hat Roche im Oktober 2023 ein neues Medikament gegen Herzinsuffizienz auf den Markt gebracht, das sich voraussichtlich positiv auf die Behandlungsstandards auswirken wird. Unternehmen wie Gilead Sciences und Novartis prüfen Partnerschaften, um ihr Therapieangebot zu erweitern. Der jüngste Anstieg der Marktbewertung, angeführt von diesen großen Akteuren, unterstreicht ihr Engagement, die weltweit steigende Nachfrage nach wirksamen Herzinsuffizienzbehandlungen zu decken, die durch die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen noch verstärkt wird. Darüber hinaus verzeichnete die globale Industrie im Jahr 2022 einen deutlichen Anstieg der Investitionen, was die Branchenlandschaft weiter stärkte.

Diese Proaktivität spiegelt eine Reaktion auf den dringenden Bedarf an innovativen Lösungen in diesem wichtigen Gesundheitsmarkt wider.

Zukunftsaussichten

Herzinsuffizienz-Medikamentenmarkt Zukunftsaussichten

Der Markt für Herzinsuffizienzmedikamente wird von 2024 bis 2035 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,37 % wachsen, angetrieben durch die zunehmende Prävalenz, innovative Therapien und verbesserte Patientenmanagementstrategien.

Neue Möglichkeiten liegen in:

  • Entwicklung personalisierter Medizinansätze zur Behandlung von Herzinsuffizienz.
  • Ausweitung der Telemedizin-Dienste zur Fernüberwachung von Patienten.
  • Investitionen in KI-gesteuerte Plattformen zur Arzneimittelentdeckung für eine schnellere Entwicklung.

Bis 2035 wird erwartet, dass der Markt für Herzinsuffizienzmedikamente ein erhebliches Wachstum erzielt, was die sich entwickelnden Behandlungsparadigmen widerspiegelt.

Marktsegmentierung

Herzinsuffizienz-Medikamentenmarkt Patiententyp-Aussicht

  • Akute Herzinsuffizienz
  • Chronische Herzinsuffizienz
  • Herzinsuffizienz mit erhaltener Ejektionsfraktion

Marktverteilungskanal-Ausblick für Herzinsuffizienzmedikamente

  • Krankenhausapotheke
  • Einzelhandelsapotheke
  • Online-Apotheke

Ausblick auf die Verabreichungswege von Medikamenten gegen Herzinsuffizienz

  • Oral
  • Intravenös
  • Subkutan

Markt für Herzinsuffizienzmedikamente - Ausblick auf die Arzneimittelklasse

  • Angiotensin-Converting-Enzym-Hemmer
  • Beta-Blocker
  • Diuretika
  • Angiotensin-II-Rezeptorblocker
  • Mineralokortikoid-Rezeptorantagonisten

Berichtsumfang

MARKTGRÖSSE 2024 29,23 (Milliarden USD)
MARKTGRÖSSE 2025 29,92 (Milliarden USD)
MARKTGRÖSSE 2035 37,82 (Milliarden USD)
Durchschnittliche jährliche Wachstumsrate (CAGR) 2,37 % (2024 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BAJAHRE 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Milliarden USD
Wichtige Unternehmen Marktanalyse in Bearbeitung
Abgedeckte Segmente Marktsegmentierungsanalyse in Bearbeitung
Wichtige Marktchancen Fortschritte in der personalisierten Medizin verbessern die Behandlungseffizienz im Markt für Herzinsuffizienzmedikamente.
Wichtige Marktdynamiken Die steigende Prävalenz von Herzinsuffizienz treibt die Nachfrage nach innovativen Therapien und regulatorischer Unterstützung für Arzneimittelzulassungen an.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Wie hoch wird die voraussichtliche Marktbewertung des Marktes für Herzinsuffizienzmedikamente bis 2035 sein?
Der Markt für Herzinsuffizienzmedikamente wird voraussichtlich bis 2035 einen Wert von 37,82 USD Milliarden erreichen.
Wie hoch war die Marktbewertung des Marktes für Herzinsuffizienzmedikamente im Jahr 2024?
Im Jahr 2024 wurde der Markt für Herzinsuffizienzmedikamente mit 29,23 USD Milliarden bewertet.
Was ist die erwartete CAGR für den Markt für Herzinsuffizienzmedikamente im Prognosezeitraum 2025 - 2035?
Die erwartete CAGR für den Markt für Herzinsuffizienzmedikamente im Prognosezeitraum 2025 - 2035 beträgt 2,37 %.
Welche Arzneimittelklasse hatte 2024 die höchste Bewertung im Markt für Herzinsuffizienzmedikamente?
Im Jahr 2024 hatten Beta-Blocker die höchste Bewertung mit 7,0 USD Milliarden.
Was sind die prognostizierten Bewertungen für Diuretika im Jahr 2035?
Die prognostizierte Bewertung für Diuretika im Jahr 2035 beträgt 7,5 USD Milliarden.
Welche Verabreichungsroute wird bis 2035 voraussichtlich den höchsten Umsatz generieren?
Bis 2035 wird erwartet, dass der subkutane Verabreichungsweg den höchsten Umsatz von 14,82 USD Milliarden generiert.
Wie hoch ist die Marktbewertung für Medikamente gegen chronische Herzinsuffizienz im Jahr 2024?
Im Jahr 2024 betrug die Marktbewertung für Medikamente gegen chronische Herzinsuffizienz 15,0 USD Milliarden.
Autor
Author Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Co-Author Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included:

Regulatory & Government Authorities:

US Food & Drug Administration (FDA) – Drug approvals, safety alerts, and cardiovascular drug labeling databases

European Medicines Agency (EMA) – Centralized marketing authorizations and pharmacovigilance data

Pharmaceuticals and Medical Devices Agency (PMDA, Japan) – Regulatory pathways for heart failure therapies

Health Canada – Cardiovascular drug monographs and post-market surveillance

Therapeutic Goods Administration (TGA, Australia) – Heart failure medication registrations

Clinical & Medical Organizations:

American Heart Association (AHA) – Heart failure clinical guidelines and treatment protocols

European Society of Cardiology (ESC) – Heart Failure Association (HFA) clinical practice guidelines

American College of Cardiology (ACC) – Heart failure performance measures and quality indicators

Heart Failure Society of America (HFSA) – Expert consensus statements and drug therapy recommendations

World Heart Federation (WHF) – Global cardiovascular disease burden statistics

Academic & Research Databases:

National Institutes of Health (NIH) – National Heart, Lung, and Blood Institute (NHLBI) clinical trials

National Center for Biotechnology Information (NCBI/PubMed) – Peer-reviewed cardiovascular pharmacology research

ClinicalTrials.gov – Active and completed heart failure drug trials

Cochrane Library – Systematic reviews on heart failure pharmacotherapy

European Society of Cardiology Congress (ESC Congress) abstracts and presentations

Health Statistics & Epidemiology:

Centers for Disease Control and Prevention (CDC) – National Center for Health Statistics (heart failure hospitalizations, mortality)

World Health Organization (WHO) – Global Health Observatory (cardiovascular disease prevalence)

European Centre for Disease Prevention and Control (ECDC) – Heart failure epidemiological trends

National Health Service (NHS, UK) – Hospital Episode Statistics for heart failure admissions

National Bureau of Statistics (China) – Chronic disease surveillance data

Market & Industry Intelligence:

IQVIA Institute for Human Data Science – Pharmaceutical market analytics

Evaluate Pharma – Cardiovascular drug pipeline and revenue forecasts

Bloomberg Intelligence – Pharma sector equity research

Company Annual Reports & SEC Filings (10-K, 10-Q) – Revenue disclosures for heart failure portfolios

These sources were used to collect drug class adoption rates (ACE inhibitors, Beta Blockers, Diuretics, ARBs, MRAs), regulatory approval timelines, clinical safety and efficacy data from landmark trials (PARADIGM-HF, DAPA-HF, EMPEROR-Reduced), patient epidemiology across acute and chronic heart failure segments, administration route preferences (oral vs. intravenous vs. subcutaneous), and distribution channel dynamics (hospital pharmacy, retail pharmacy, online pharmacy).


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Cardiovascular Business Units, Heads of Regulatory Affairs, Chief Medical Officers, and Commercial Directors from pharmaceutical companies creating heart failure treatments (such as SGLT2 inhibitors, ARNI formulations, and novel biologics) were examples of supply-side sources. Board-certified cardiologists, heart failure specialists, clinical pharmacists, hospital pharmacy directors, procurement leaders from community hospitals and academic medical centers, and payers from managed care organizations were examples of demand-side sources. Primary research collected information on clinical adoption patterns for guideline-directed medical therapy (GDMT), pricing strategies for hospital-administered vs. outpatient oral therapies, and reimbursement dynamics for intravenous inotropes and subcutaneous formulations. It also validated market segmentation across drug classes and confirmed new molecular entity pipeline timelines, especially for emerging therapies targeting heart failure with preserved ejection fraction.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (40%), Europe (25%), Asia-Pacific (25%), Rest of World (10%)

By Stakeholder Type: Pharmaceutical Manufacturers (45%), Healthcare Providers (30%), Payers & PBMs (15%), Others (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and prescription volume analysis. The methodology included:

Identification of 50+ key pharmaceutical manufacturers across North America, Europe, Asia-Pacific, and Latin America with active heart failure drug portfolios

Product mapping across ACE inhibitors, Beta Blockers, Diuretics, Angiotensin II Receptor Blockers (ARBs), Mineralocorticoid Receptor Antagonists (MRAs), SGLT2 inhibitors, and ARNI (Angiotensin Receptor-Neprilysin Inhibitors) categories

Analysis of reported and modeled annual revenues specific to heart failure therapeutic portfolios, including both branded and generic formulations

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (prescription volume × ASP by country/region, adjusted for channel mix) and top-down (manufacturer revenue validation, cross-referenced with IQVIA MIDAS data) approaches to derive segment-specific valuations by drug class, administration route (oral, intravenous, subcutaneous), patient type (acute heart failure, chronic heart failure, HFpEF), and distribution channel (hospital pharmacy, retail pharmacy, online pharmacy)

Data Triangulation & Validation

Market estimates were validated through:

Cross-verification of manufacturer-reported cardiovascular revenues against prescription data from national health databases

Alignment of clinical trial outcomes (hospitalization reduction, mortality benefit) with real-world evidence from claims databases

Correlation of epidemiological projections (aging population, rising diabetes/hypertension prevalence) with drug demand forecasts

Expert panel review to reconcile discrepancies between supply-side production capacity and demand-side patient volume projections

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.