Energy as a Service Market Summary
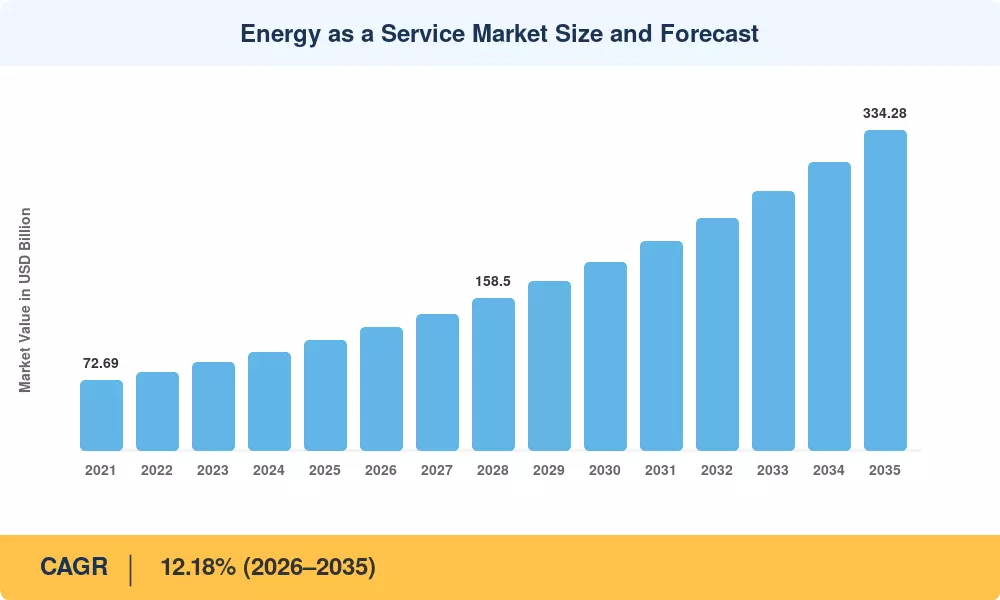
El mercado de Energía como Servicio alcanzó los 115.12 mil millones de USD en 2025 y se proyecta que se expanda de 128.24 mil millones de USD en 2026 a 334.28 mil millones de USD para 2035, registrando una Tasa de Crecimiento Anual Compuesto (CAGR) del 12.18% a lo largo del período de pronóstico. Los compromisos de descarbonización corporativa y la lógica financiera de convertir gastos de capital en costos operativos predecibles están impulsando la demanda de energía gestionada como servicio para edificios comerciales. La Ley de Reducción de la Inflación por sí sola desbloqueó más de 369 mil millones de USD en incentivos de energía limpia, mejorando directamente la economía unitaria de los acuerdos de compra de energía a través de proveedores de EaaS y contratos de energía solar y almacenamiento como servicio .
Un cambio estructural en la tecnología está redefiniendo cómo las organizaciones adquieren y consumen electricidad. La adquisición de servicios públicos heredados—dominada por tarifas fijas y propiedad de activos aislados—está dando paso a contratos de suscripción agrupados que combinan generación distribuida, almacenamiento de baterías, control inteligente de carga y análisis en tiempo real. BloombergNEF estima que la adquisición global de energía limpia por parte de empresas superó los 50 GW anuales para 2024, con EaaS para la adquisición de energía renovable representando una parte creciente de ese volumen [3]. El financiamiento de eficiencia energética a través de modelos EaaS permite a los inquilinos de mercado medio acceder a mejoras previamente limitadas a carteras de grado de inversión.
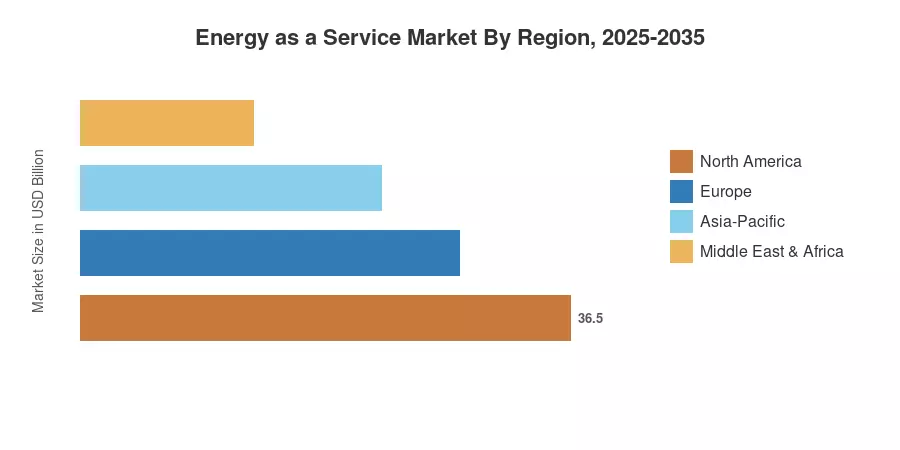
América del Norte comandó aproximadamente el 45.1% del mercado de Energía como Servicio en 2025, respaldado por un apilamiento favorable de créditos fiscales y agresivos estándares de cartera renovable a nivel estatal. Asia-Pacífico registró la CAGR regional más rápida con un 17.62%, impulsada por los esquemas de Incentivos Vinculados a la Producción de India y los mandatos de comercio de carbono de China. Europa mantuvo la segunda mayor participación con aproximadamente el 26.3%, apoyada por la Directiva de Rendimiento Energético de Edificios de la UE. La década que se avecina estará definida por la rapidez con la que las plataformas EaaS escalen la optimización impulsada por IA y la entrega de servicios transfronterizos.
Conclusiones Clave del Informe
• Por Tipo de Servicio
- Los Servicios de Suministro de Energía capturaron el segmento más grande del mercado de Energía como Servicio en 2025, representando el 41.8% de los ingresos globales
- Microred como Servicio está proyectado a crecer a una CAGR del 15.2% hasta 2035, impulsado por adquisiciones enfocadas en la resiliencia de redes hospitalarias y operadores de centros de datos
- Los Servicios de Infraestructura Energética generaron aproximadamente 27.4 mil millones de USD en 2025
• Por Modelo de Entrega de Servicio
- Pago por Servicio tuvo el 42.3% de la participación en el mercado de Energía como Servicio en 2025, reflejando la preferencia empresarial por contratos basados en resultados
- Los modelos de Arrendamiento y Alquiler están avanzando a una CAGR del 19.5%, haciendo que la energía solar y el almacenamiento como servicio en el sitio sean accesibles para inquilinos comerciales más pequeños
• Por Tecnología
- La Generación Distribuida representó el 38.6% del mercado de Energía como Servicio en 2025
- La Infraestructura de Carga de Vehículos Eléctricos está expandiéndose a una CAGR del 21.3% hasta 2035, a medida que la electrificación de flotas acelera la energía gestionada como servicio para edificios comerciales
• Por Usuario Final
- Las instalaciones comerciales representaron el 67.2% de los ingresos de 2025 en el mercado de Energía como Servicio
- Se prevé que los clientes industriales crezcan a una CAGR del 14.8% hasta 2035
• Por Región
- América del Norte lideró el mercado de Energía como Servicio con una participación del 45.1% en 2025
- Asia-Pacífico registró la CAGR más rápida con un 17.62% hasta 2035
- --
La metodología de dimensionamiento de MRFR triangula el análisis de ingresos de arriba hacia abajo (archivos de servicios públicos y proveedores), la agregación a nivel de proyecto de abajo hacia arriba y la validación secundaria contra los puntos de referencia de IEA y BloombergNEF[3]. Las cifras históricas reflejan los valores reales de los contratos; los valores pronosticados incorporan curvas de demanda ajustadas por políticas y trayectorias de disminución de costos tecnológicos.





 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



