Energy as a Service Market Summary
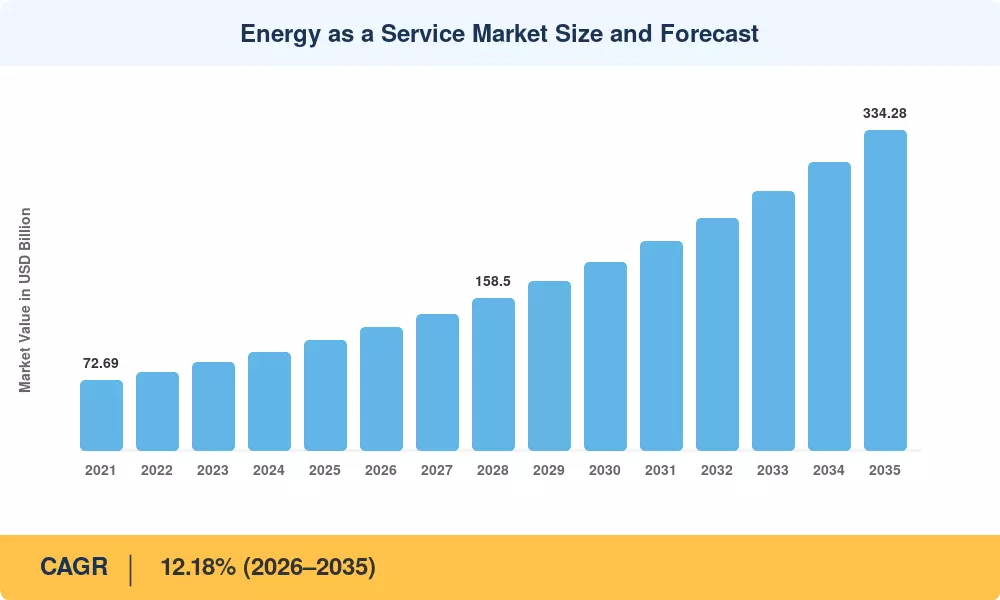
エネルギー・アズ・ア・サービス市場は2025年に1151.2億米ドルに達し、2026年には1282.4億米ドルから2035年には3342.8億米ドルに拡大する見込みで、予測期間中の年平均成長率(CAGR)は12.18%となっています。企業の脱炭素化の誓約と、資本支出を予測可能な運営コストに変換するという財務的論理が、商業ビル向けの管理されたエネルギー・アズ・ア・サービスの需要を後押ししています。インフレ削減法だけで3690億米ドル以上のクリーンエネルギーインセンティブが解放され、EaaSプロバイダーや現地の太陽光発電およびストレージ・アズ・ア・サービス契約を通じて電力購入契約の単位経済を直接改善しました 。
構造的な技術の変化が、組織が電力を調達し消費する方法を再定義しています。固定料金と孤立した資産所有が支配する従来の公共事業の調達は、分散型発電、バッテリー貯蔵、インテリジェント負荷制御、リアルタイム分析を組み合わせたバンドルサブスクリプション契約に取って代わられています。ブルームバーグNEFは、2024年までに世界の企業のクリーンエネルギー調達が年間50GWを超え、再生可能エネルギー調達のためのEaaSがそのボリュームの増加するシェアを占めると推定しています [3]。EaaSモデルを通じたエネルギー効率の資金調達により、中規模のテナントが投資適格ポートフォリオに限定されていたアップグレードにアクセスできるようになります。
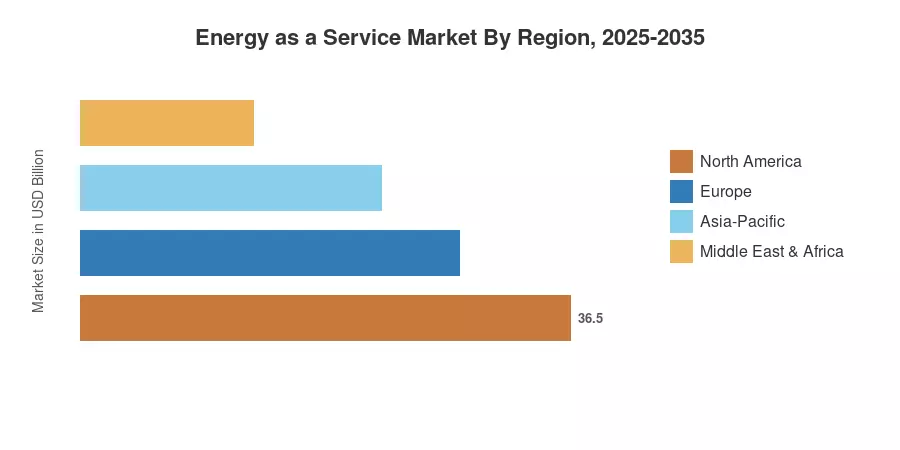
北米は2025年にエネルギー・アズ・ア・サービス市場の約45.1%を占め、好意的な税額控除の積み重ねと積極的な州レベルの再生可能ポートフォリオ基準に支えられています。アジア太平洋地域は、インドの生産連動インセンティブ制度と中国の炭素取引義務によって、17.62%という最も速い地域CAGRを記録しました。ヨーロッパは、EUの建物のエネルギー性能指令に支えられて、約26.3%の2番目に大きなシェアを保持しています。今後の10年間は、EaaSプラットフォームがAI駆動の最適化と国境を越えたサービス提供をどれだけ早く拡大できるかによって定義されるでしょう。
主な報告の要点
• サービスタイプ別
- エネルギー供給サービスは、2025年にエネルギー・アズ・ア・サービス市場の最大のセグメントを占め、世界の収益の41.8%を占めました。
- マイクログリッド・アズ・ア・サービスは、病院ネットワークやデータセンター運営者からのレジリエンス重視の調達により、2035年までに15.2%のCAGRで成長する見込みです。
- エネルギーインフラサービスは、2025年に約274億米ドルを生み出しました。
• サービス提供モデル別
- サービス支払いは、2025年にエネルギー・アズ・ア・サービス市場の42.3%を占め、成果ベースの契約に対する企業の好みを反映しています。
- リースおよびレンタルモデルは、19.5%のCAGRで進展しており、現地の太陽光発電およびストレージ・アズ・ア・サービスを小規模な商業テナントにアクセス可能にしています。
• 技術別
- 分散型発電は、2025年にエネルギー・アズ・ア・サービス市場の38.6%を占めました。
- EV充電インフラは、フリートの電動化が商業ビル向けの管理されたエネルギー・アズ・ア・サービスを加速させる中、2035年までに21.3%のCAGRで拡大しています。
• エンドユーザー別
- 商業施設は、2025年のエネルギー・アズ・ア・サービス市場の収益の67.2%を占めました。
- 産業顧客は、2035年までに14.8%のCAGRで成長すると予測されています。
• 地域別
- 北米は2025年にエネルギー・アズ・ア・サービス市場で45.1%のシェアを持ちました。
- アジア太平洋地域は、2035年までに17.62%という最も速いCAGRを記録しました。
- --
MRFRのサイズ測定方法論は、トップダウンの収益分析(公共事業およびベンダーの申告)、ボトムアップのプロジェクトレベルの集計、IEAおよびブルームバーグNEFのベンチマークに対する二次的な検証を三角測量します[3]。歴史的な数値は実際の契約価値を反映しており、予測値は政策調整された需要曲線と技術コストの低下の軌道を組み込んでいます。





 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



