Clinical Trial Management System Market Summary
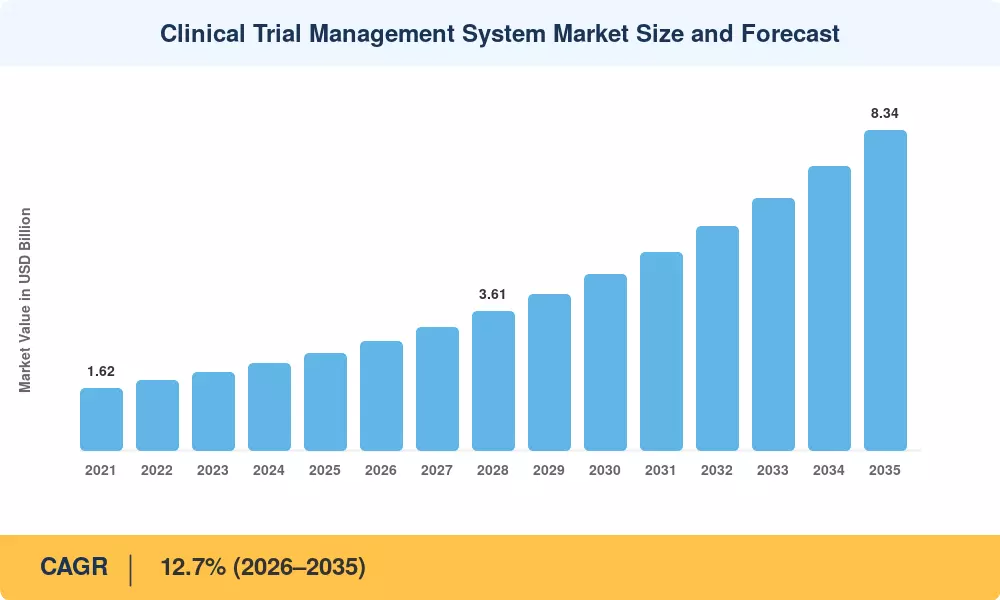
El Mercado de Sistemas de Gestión de Ensayos Clínicos fue valorado en 2.52 mil millones de USD en 2025 y abre la ventana de pronóstico en 2.84 mil millones de USD en 2026, ascendiendo a 8.34 mil millones de USD para 2035 con una tasa de crecimiento anual compuesta (CAGR) del 12.7%. Dos catalizadores anclan esa trayectoria. La Regulación 536/2014 de la Unión Europea obligó a cada patrocinador que realiza estudios en el bloque a utilizar el Sistema de Información de Ensayos Clínicos antes del 31 de enero de 2025, retirando portales nacionales y convirtiendo los registros de ensayos auditables y de fuente única en un requisito de cumplimiento en lugar de una preferencia [1]. Junto a eso, el gasto global en I+D de biofarmacéuticas superó los 300 mil millones de USD en 2024, y los patrocinadores están impulsando una parte sin precedentes a través de la infraestructura de ensayos digitales [2].
La sustitución tecnológica explica la mayor parte del crecimiento. Los rastreadores en hojas de cálculo, bases de datos de Access desarrolladas internamente e instalaciones locales validadas hace una década están dando paso a plataformas nativas en la nube que unifican los pagos a sitios, visitas de monitoreo, pronósticos de inscripción y gestión de documentos regulatorios en un solo entorno. Tufts CSDD encontró que el protocolo promedio de Fase III ahora lleva 263 procedimientos y 3.6 millones de puntos de datos, una carga de trabajo que la supervisión manual simplemente no puede absorber [3]. Los patrocinadores que implementan sistemas eClinical unificados informan reducciones en el tiempo de ciclo del 15–20% en el inicio del estudio [4].
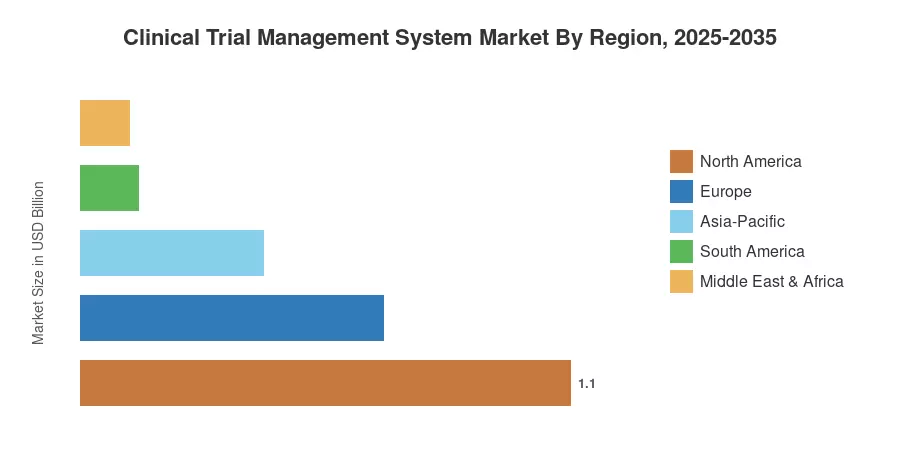
La geografía se divide en líneas familiares pero está cambiando más rápido de lo que la mayoría de los compradores espera. América del Norte posee el 43.5% del Mercado de Sistemas de Gestión de Ensayos Clínicos, Asia-Pacífico se compone en un 16.4% hasta 2035 a medida que China, India y Corea del Sur absorben una parte creciente de la reclutación global de pacientes, y Europa sigue a América del Norte gracias a la adopción obligatoria del CTIS. La década que viene pertenece a quien pueda hacer que la supervisión de ensayos sea continua en lugar de periódica.
Conclusiones Clave del Informe
• Por Tipo de Sistema
- El CTMS basado en empresas representa el 68.4% del Mercado de Sistemas de Gestión de Ensayos Clínicos, reflejando la preferencia de patrocinadores y grandes CRO por la supervisión a nivel de portafolio
- El CTMS basado en sitios es el que avanza más rápido, creciendo a un CAGR del 14.1% a medida que los sitios de investigación profesionalizan sus propias operaciones
• Por Modo de Entrega
- El CTMS SaaS basado en la nube representa 1.16 mil millones de USD de los ingresos de 2025, siendo ahora la opción predeterminada para nuevas implementaciones
- El CTMS local está contrayéndose en términos de participación, manteniendo un 21.3% y concentrándose en grandes farmacéuticas con propiedades de validación heredadas
• Por Componente
- Los servicios contribuyen con el 38.5% de los ingresos del Mercado de Sistemas de Gestión de Ensayos Clínicos, impulsados por trabajos de validación, migración y alojamiento gestionado
• Por Región
- América del Norte lidera con un 43.5% de participación, respaldada por el volumen de presentaciones a la FDA y la densidad de CRO
- Asia-Pacífico crece más rápido con un CAGR del 16.4% hasta 2035
- Europa generó 0.68 mil millones de USD en 2025, impulsada por la fecha límite de transición al CTIS
Tamaño del Mercado y Pronóstico (2021–2035)
Las cifras a continuación combinan las divulgaciones de ingresos de los proveedores de los archivos públicos, la modelación de asientos de licencia a través de aproximadamente 4,200 organizaciones activas de patrocinadores y CRO, datos de volumen de ensayos derivados de ClinicalTrials.gov y el ICTRP de la OMS, y entrevistas primarias con líderes de operaciones clínicas. Los años históricos se concilian con los ingresos de segmentos reportados donde los emisores desglosan líneas de tecnología clínica; los años de pronóstico aplican modelación de curva de adopción por modo de entrega y región.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


