Beschaffungsdienstleistungsmarkt Zusammenfassung
Wichtige Markttrends & Highlights
Marktgröße & Prognose
| CAGR (2025 - 2035) | 9.92% |
| CAGR (2025 - 2035) | 9.92% |
Der Markt für Procurement as a Service befindet sich derzeit in einer transformierenden Phase, die durch einen Wandel hin zu agilen und flexiblen Beschaffungslösungen gekennzeichnet ist. Organisationen erkennen zunehmend den Wert der Auslagerung von Beschaffungsfunktionen an spezialisierte Dienstleister. Dieser Trend scheint durch die Notwendigkeit für erhöhte Effizienz, Kostenreduktion und Zugang zu fortschrittlichen Technologien getrieben zu sein. Während Unternehmen versuchen, sich an die sich schnell ändernden Marktbedingungen anzupassen, wird die Nachfrage nach Procurement as a Service voraussichtlich wachsen, was es den Unternehmen ermöglicht, sich auf ihre Kernkompetenzen zu konzentrieren und gleichzeitig externe Expertise zu nutzen. Darüber hinaus verändert die Integration digitaler Werkzeuge und Analytik in die Beschaffungsprozesse die Landschaft. Unternehmen nutzen datengestützte Erkenntnisse, um informierte Entscheidungen zu treffen, Lieferantenbeziehungen zu optimieren und die gesamten Beschaffungsstrategien zu verbessern. Diese Entwicklung deutet darauf hin, dass der Markt für Procurement as a Service nicht nur ein vorübergehender Trend ist, sondern vielmehr einen grundlegenden Wandel in der Herangehensweise der Organisationen an die Beschaffung darstellt. Während Unternehmen weiterhin nach innovativen Lösungen suchen, ist der Markt bereit für eine weitere Expansion, die potenziell zu neuen Dienstleistungsangeboten und einer verbesserten Zusammenarbeit zwischen Käufern und Dienstleistern führen könnte.
Der Markt für Procurement as a Service verzeichnet einen bemerkenswerten Anstieg der Akzeptanz fortschrittlicher Technologien. Organisationen nutzen zunehmend künstliche Intelligenz, maschinelles Lernen und Automatisierung, um die Beschaffungsprozesse zu optimieren. Diese technologische Integration verbessert nicht nur die Effizienz, sondern liefert auch wertvolle Einblicke für strategische Entscheidungen.
Nachhaltigkeit wird zu einem zentralen Thema im Markt für Procurement as a Service. Unternehmen priorisieren umweltfreundliche Praktiken und ethische Beschaffung. Dieser Trend zeigt ein wachsendes Bewusstsein für unternehmerische soziale Verantwortung, da Organisationen versuchen, ihre Beschaffungsstrategien mit den Zielen für nachhaltige Entwicklung in Einklang zu bringen.
Der Fokus auf die Zusammenarbeit mit Lieferanten gewinnt im Markt für Procurement as a Service an Bedeutung. Unternehmen erkennen die Wichtigkeit, starke Beziehungen zu ihren Lieferanten aufzubauen, um Innovationen zu fördern und die Resilienz der Lieferkette zu verbessern. Dieser Trend deutet auf einen Wandel hin zu strategischeren Partnerschaften anstelle von transaktionalen Interaktionen hin.
Skalierbarkeit und Flexibilität sind entscheidende Merkmale, die den Markt für Procurement as a Service antreiben. Während sich Unternehmen weiterentwickeln, können ihre Beschaffungsbedürfnisse erheblich schwanken. Procurement as a Service bietet Organisationen die Möglichkeit, ihre Beschaffungsfunktionen je nach aktuellen Anforderungen zu skalieren, ohne die Last eines großen internen Teams tragen zu müssen. Diese Anpassungsfähigkeit ist besonders vorteilhaft für Unternehmen, die ein schnelles Wachstum oder saisonale Schwankungen in der Nachfrage erleben. Darüber hinaus können Dienstleister Änderungen in den Beschaffungsstrategien schnell umsetzen, um sich an Markttrends anzupassen, wodurch sichergestellt wird, dass Organisationen wettbewerbsfähig bleiben. Die Fähigkeit, schnell auf sich ändernde Geschäftsumgebungen zu reagieren, wird zunehmend geschätzt, und diese Flexibilität wird voraussichtlich mehr Unternehmen in den Markt für Procurement as a Service ziehen. Infolgedessen wird ein Anstieg der Nachfrage nach skalierbaren Lösungen erwartet.
Die Integration fortschrittlicher Technologien ist ein entscheidender Treiber im Markt für Procurement as a Service. Dienstleister nutzen zunehmend künstliche Intelligenz, maschinelles Lernen und Datenanalytik, um die Beschaffungsprozesse zu verbessern. Diese Technologien ermöglichen eine bessere Entscheidungsfindung, prädiktive Analytik und ein verbessertes Lieferantenmanagement. Beispielsweise können KI-gesteuerte Werkzeuge große Datenmengen analysieren, um Kostensparmöglichkeiten zu identifizieren und die Lieferantenauswahl zu optimieren. Der Markt für Beschaffungstechnologie wird voraussichtlich erheblich wachsen, wobei Schätzungen eine durchschnittliche jährliche Wachstumsrate (CAGR) von über 10 % in den kommenden Jahren vorschlagen. Dieser technologische Fortschritt verbessert nicht nur die Effizienz, sondern ermöglicht es Organisationen auch, sich schnell an veränderte Marktbedingungen anzupassen. Infolgedessen wird die Einführung fortschrittlicher Technologien im Markt für Procurement as a Service voraussichtlich weiterhin Wachstum und Innovation vorantreiben.
Der Markt für Procurement as a Service ist durch eine wachsende Betonung der Verbesserung von Lieferantenbeziehungen gekennzeichnet. Dienstleister bringen oft Fachwissen im Lieferantenmanagement mit, was zu einer verbesserten Zusammenarbeit und Kommunikation zwischen Organisationen und ihren Lieferanten führen kann. Durch die Förderung stärkerer Beziehungen können Unternehmen bessere Konditionen aushandeln, die Einhaltung von Qualitätsstandards sicherstellen und günstigere Preise erzielen. Jüngste Daten deuten darauf hin, dass Organisationen, die das Lieferantenbeziehungsmanagement priorisieren, eine Steigerung der Leistungskennzahlen der Lieferanten um 20 % verzeichnen können. Dieser Fokus auf Zusammenarbeit kommt nicht nur den Beschaffungsergebnissen zugute, sondern trägt auch zu Innovations- und Nachhaltigkeitsinitiativen bei. Da Unternehmen den Wert strategischer Lieferantenpartnerschaften erkennen, wird der Trend zu verbesserten Lieferantenbeziehungen voraussichtlich weiterhin den Markt für Procurement as a Service prägen.
Risikomanagement hat sich als entscheidender Treiber im Markt für Procurement as a Service etabliert. Organisationen sind sich zunehmend der potenziellen Risiken bewusst, die mit Unterbrechungen in der Lieferkette, Compliance-Problemen und der Zuverlässigkeit von Lieferanten verbunden sind. Durch die Nutzung von Procurement as a Service können Unternehmen ihre Risikomanagementstrategien durch bessere Sichtbarkeit und Kontrolle über ihre Beschaffungsprozesse verbessern. Dienstleister setzen häufig ausgeklügelte Risikobewertungsinstrumente und -methoden ein, um potenzielle Risiken zu identifizieren und zu mindern. Jüngste Studien zeigen, dass Organisationen, die diese Dienstleistungen in Anspruch nehmen, eine Reduzierung der Unterbrechungen in der Lieferkette um 25 % erfahren. Dieser Fokus auf Risikomanagement schützt nicht nur die Geschäftsabläufe, sondern fördert auch stärkere Beziehungen zu Lieferanten, wodurch die allgemeine Resilienz der Lieferkette verbessert wird. Folglich wird der Schwerpunkt auf Risikomanagement voraussichtlich das Wachstum des Marktes für Procurement as a Service vorantreiben.
Der Markt für Procurement as a Service wird zunehmend für sein Potenzial anerkannt, Kosteneffizienz und Einsparungen für Organisationen zu erzielen. Durch das Outsourcing von Beschaffungsfunktionen können Unternehmen die Expertise spezialisierter Dienstleister nutzen, was oft zu reduzierten Betriebskosten führt. Laut aktuellen Daten können Organisationen, die Procurement as a Service in Anspruch nehmen, Einsparungen von bis zu 30 % bei den Beschaffungsausgaben erzielen. Dies ist hauptsächlich auf verbesserte Verhandlungsstrategien und die Einkaufsmacht in großen Mengen zurückzuführen, die Dienstleister besitzen. Darüber hinaus ermöglicht die Fähigkeit, Beschaffungsprozesse zu optimieren, es Unternehmen, sich auf ihre Kernaktivitäten zu konzentrieren, wodurch die Gesamtproduktivität gesteigert wird. Während Unternehmen weiterhin nach Möglichkeiten suchen, ihre Budgets zu optimieren, bleibt die Attraktivität der Kosteneffizienz im Markt für Procurement as a Service ein überzeugender Anreiz.
Im Markt für Procurement as a Service zeigen die Komponentensegmente eine unterschiedliche Verteilung des Marktanteils. Das Transaktionsmanagement sticht als das größte Segment hervor, da es eine integrale Rolle bei der Ermöglichung nahtloser Beschaffungsprozesse spielt. Nahezu gleichauf sind das Vertragsmanagement und die strategische Beschaffung, die ebenfalls erhebliche Beiträge leisten, die größtenteils durch ihre Bedeutung für die Optimierung der Lieferantenbeziehungen bedingt sind. Die anderen Segmente, obwohl sie essenziell sind, halten vergleichsweise niedrigere Anteile, was auf eine fokussierte Präferenz der Unternehmen für transaktionsbezogene Funktionen in ihren Beschaffungspraktiken hinweist. Die Wachstumstrends im Markt für Procurement as a Service werden stark von den sich entwickelnden Geschäftsbedürfnissen und technologischen Fortschritten beeinflusst. Der Übergang zu digitalen Beschaffungslösungen treibt das Vertragsmanagement an die Spitze als das am schnellsten wachsende Segment. Darüber hinaus spiegelt der Anstieg der Initiativen zur strategischen Beschaffung eine breitere Akzeptanz datengestützter Beschaffungsansätze wider. Faktoren wie erhöhte Effizienz, Risikomanagement und verbesserte Compliance treiben dieses Wachstum voran und verändern die Beschaffungsstrategien in verschiedenen Branchen.
Transaktionsmanagement (dominant) vs. Vertragsmanagement (aufstrebend)
Transaktionsmanagement zeichnet sich durch seine grundlegende Rolle bei der Gewährleistung der Effizienz von Beschaffungsprozessen aus. Als dominierendes Segment konzentriert es sich auf die Optimierung von Transaktionsabläufen, die Verbesserung der Sichtbarkeit und die Reduzierung von betrieblichen Engpässen, die für Organisationen, die ihre Beschaffungsstrategien optimieren möchten, unerlässlich sind. Im Gegensatz dazu gewinnt das Vertragsmanagement, das als aufstrebendes Segment anerkannt ist, an Bedeutung für seine Fähigkeit, die Zusammenarbeit mit Lieferanten und die Einhaltung von Verträgen zu verbessern. Dieses Segment nutzt fortschrittliche Analytik und digitale Werkzeuge, um Vereinbarungen effektiv zu verwalten, Kostensenkungsmöglichkeiten zu identifizieren und Risiken zu mindern. Während sich beide Segmente weiterentwickeln, wird eine Integration zwischen diesen Funktionen voraussichtlich die Gesamteffektivität der Beschaffung verbessern.
Im Markt für Procurement as a Service zeigt die Verteilung nach Unternehmensgrößen, dass große Unternehmen einen signifikanten Anteil halten, da sie von ihren etablierten Ressourcen und komplexen Beschaffungsbedürfnissen profitieren. Sie nutzen fortschrittliche Technologien und umfassende Dienstleistungen, um ihre Beschaffungsprozesse zu optimieren, was zu einer erhöhten Betriebseffizienz führt. Im Gegensatz dazu gewinnen kleine und mittelständische Unternehmen schnell an Bedeutung und erkennen zunehmend die Vorteile der Beschaffungsoutsourcing, während sie versuchen, Kosten und Skalierbarkeit zu optimieren. Dieser Wandel spiegelt einen dynamischen Wandel in den Beschaffungsstrategien über das Spektrum der Unternehmensgrößen wider.
Große Unternehmen (Dominant) vs. Kleine-Mittelständische Unternehmen (Emerging)
Große Unternehmen dominieren den Markt für Procurement as a Service aufgrund ihrer umfangreichen Ressourcen und etablierten Infrastrukturen. Sie haben typischerweise komplexe, vielschichtige Beschaffungsbedürfnisse, die sie zu idealen Kandidaten für umfassende Dienstleistungsangebote machen. Diese Firmen sind oft in der Lage, günstige Konditionen auszuhandeln, dank ihrer Einkaufsmacht und strategischen Ansätze. Auf der anderen Seite stellen kleine und mittelständische Unternehmen eine aufkommende Gelegenheit in diesem Markt dar, da sie schnell Lösungen für Procurement as a Service übernehmen. Mit schlankeren Abläufen und einem Fokus auf Agilität wenden sich diese Unternehmen zunehmend an Outsourcing, um Beschaffungsprozesse zu optimieren, Kosten zu verwalten und Flexibilität zu erhöhen. Ihr schnelles Wachstum ist ein Indikator für einen breiteren Trend hin zur digitalen Transformation und innovativen Beschaffungslösungen.
Im Markt für Procurement as a Service zeigt die Endnutzersegmentierung unterschiedliche Marktanteile, wobei Reisen und Gastgewerbe als das größte Segment hervorgeht. Dieser Sektor beeinflusst die Beschaffungsstrategien erheblich aufgrund seiner dynamischen Natur und des Bedarfs an Kosteneffizienz. Nahezu gleichauf sind Gesundheitswesen und Einzelhandel, die ebenfalls bedeutende Beiträge leisten, jedoch unterschiedliche betriebliche Anforderungen und Beschaffungsprozesse aufweisen. Die Wachstumskurve des Gesundheitssegments erscheint besonders robust, gefördert durch die zunehmende digitale Transformation und den Fokus auf Effizienz in der Gesundheitsversorgung. Die steigende Nachfrage nach spezialisierter medizinischer Beschaffung und die Einhaltung regulatorischer Rahmenbedingungen treiben dieses Segment als das am schnellsten wachsende im Markt voran. In der Zwischenzeit passen sich Reisen und Gastgewerbe nach der Pandemie weiterhin an und nehmen innovative Beschaffungslösungen an, um Ausgaben zu optimieren und die Servicebereitstellung zu verbessern.
Reise und Gastgewerbe: Größter vs. Gesundheitswesen: Schnellstwachsende
Reise und Gastgewerbe stellt eine dominierende Kraft im Beschaffungsmarkt als Dienstleistung dar, gekennzeichnet durch komplexe Lieferketten und eine erhebliche Betonung der Kosteneffizienz. Dieses Segment verlässt sich stark auf maßgeschneiderte Beschaffungslösungen, um eine Vielzahl von Lieferanten zu verwalten und die Bestandsniveaus zu optimieren, insbesondere in einem wettbewerbsintensiven Umfeld, in dem das Kundenerlebnis von größter Bedeutung ist. Darüber hinaus verbessert die Integration von Technologie in den Beschaffungsprozess die betriebliche Agilität und ermöglicht schnelle Reaktionen auf Marktveränderungen. Im Gegensatz dazu entwickelt sich das Gesundheitswesen als das am schnellsten wachsende Segment, während es sich durch eine Welle der digitalen Transformation navigiert. Dieser Sektor investiert zunehmend in Beschaffungslösungen, die Transparenz und Effizienz fördern und auf die Notwendigkeit von Compliance und verbesserter Servicebereitstellung reagieren. Der wachsende Fokus auf patientenorientierte Modelle erfordert optimierte Beschaffungsprozesse und bereitet den Boden für erhebliches Wachstum. Mit dem Fortschritt der Gesundheitstechnologie wird eine effiziente Beschaffung entscheidend, um die Servicequalität aufrechtzuerhalten und gleichzeitig die Ressourcen effektiv zu verwalten.
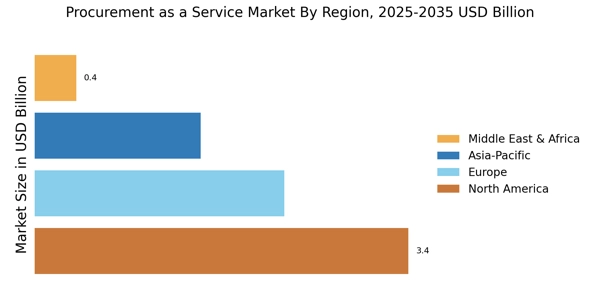
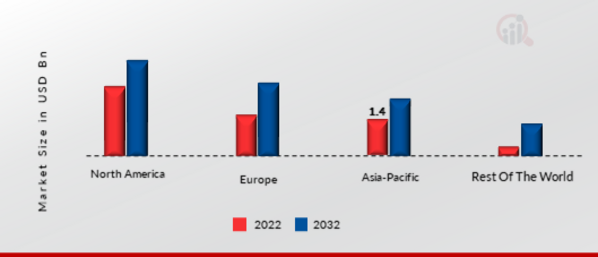
Nach Region bietet die Studie Marktanalysen für Nordamerika, Europa, Asien-Pazifik und den Rest der Welt. Der nordamerikanische Markt für Procurement as a Service wird diesen Markt dominieren, da es eine hohe Anzahl an Anbietern von Procurement as a Service gibt. Darüber hinaus wird die Existenz großer multinationaler Unternehmen und die Notwendigkeit, die Betriebskosten zu senken, das Marktwachstum in dieser Region fördern.
Darüber hinaus sind die wichtigsten Länder, die in dem Marktbericht untersucht wurden, die USA, Kanada, Deutschland, Frankreich, das Vereinigte Königreich, Italien, Spanien, China, Japan, Indien, Australien, Südkorea und Brasilien.
Abbildung 3: MARKTANTEIL VON PROCUREMENT AS A SERVICE NACH REGION 2022 (Milliarden USD)
Quelle: Sekundärforschung, Primärforschung, Market Research Future Datenbank und Analystenbewertung
Der europäische Markt für Procurement as a Service hat den zweitgrößten Marktanteil aufgrund der zunehmenden Konzentration von Anbietern von Procurement as a Service, die modifizierte Servicepläne für ihre Kunden anbieten, und der steigenden Nachfrage von europäischen Fertigungsunternehmen zur Erweiterung des Beschaffungsprozesses. Darüber hinaus hielt der deutsche Markt für Procurement as a Service den größten Marktanteil, und der Markt für Procurement as a Service im Vereinigten Königreich war der am schnellsten wachsende Markt in der europäischen Region.
Der Markt für Procurement as a Service im Asien-Pazifik-Raum wird voraussichtlich von 2023 bis 2032 mit der schnellsten durchschnittlichen jährlichen Wachstumsrate (CAGR) wachsen, da die Nachfrage nach digitalen Lösungen zur Verwaltung und Modernisierung von Lieferkettenoperationen steigt. Darüber hinaus hielt der Markt für Procurement as a Service in China den größten Marktanteil, und der Markt für Procurement as a Service in Indien war der am schnellsten wachsende Markt in der Asien-Pazifik-Region.
Führende Marktteilnehmer investieren stark in Forschung und Entwicklung, um ihre Produktlinien zu erweitern, was dazu beitragen wird, dass der Procurement-as-a-Service-Markt noch weiter wächst. Marktteilnehmer unternehmen außerdem verschiedene strategische Aktivitäten, um ihre Präsenz zu erweitern. Zu wichtigen Marktentwicklungen gehören die Einführung neuer Produkte, vertragliche Vereinbarungen, Fusionen und Übernahmen, höhere Investitionen und die Zusammenarbeit mit anderen Organisationen. Die Beschaffungs-as-a-Service-Branche muss kostengünstige Artikel anbieten, um in einem wettbewerbsintensiveren und steigenden Marktklima zu expandieren und zu bestehen. Die Herstellung vor Ort zur Minimierung der Betriebskosten ist eine der wichtigsten Geschäftstaktiken, die Hersteller in der Beschaffungs-as-a-Service-Branche anwenden, um Kunden zu profitieren und den Marktsektor zu vergrößern. In den letzten Jahren hat die Beschaffungs-as-a-Service-Branche einige der bedeutendsten Vorteile der Beschaffungs-as-a-Service-Branche geboten. Große Akteure im Beschaffungs-as-a-Service-Markt, darunter CA Technologies, Accenture, Corbus, Infosys, Aegis, GAP, Xchanging, Genpact, TCS, Proxima, HCL Technologies, WNS, Wipro, Capgemini, IBM und andere, versuchen, die Marktnachfrage durch Investitionen in Forschungs- und Entwicklungsaktivitäten zu steigern. WNS ist ein führendes UnternehmenProzessmanagement(BPM) Unternehmen. Das Unternehmen arbeitete mit Kunden aus zehn Branchen zusammen, um kreative, digital orientierte Transformationslösungen zu entwickeln, indem es sein umfassendes Branchenwissen mit unseren Stärken in Technologie und Analyse vereinte. Das Hauptziel von WNS besteht darin, die Markenidentität seiner Kunden mitzugestalten und ihnen durch seine Leidenschaft für Service und Innovation den Erfolg zu ermöglichen. Zum Beispiel: Im November 2021 brachte WNS WNS FINSIBLE auf den Markt, eine Reihe von Banklösungen, die es FinTechs ermöglichen, Abläufe effizient zu rationalisieren, zu verwalten und zu skalieren. FINISBLE bietet eine vollständige End-to-End-Wertschöpfungskette des Bankverfahrens mit Einlagen und Zahlungen, Kreditvergabe, Risiko- und Compliance-Kundenservice und Beratungsdiensten. Das Angebot ist anpassbar und skalierbar, um den Bedarf von FinTech-Kunden unabhängig von ihrer Betriebsreife zu melden. Microsoft unterstützt die digitale Transformation im Zeitalter von Intelligent Edge und Cloud. Ziel ist es, jedem Einzelnen und jeder Organisation mehr Leistung zu ermöglichen. Im Jahr 1990 gründete Microsoft seine Niederlassung in Indien. Microsoft stellt lokalen Rechenzentren in Indien Zugriff auf seine weltweiten Cloud-Dienste zur Verfügung, um die digitale Transformation indischer Start-ups, Unternehmen und Regierungsinstitutionen zu beschleunigen. Zum Beispiel: Im Oktober 2022 zeichnete das Microsoft Cloud Partner Program HCLTech als Lösungspartner aus.
Q3 2026: Jaggaer (US): JAGGAER completed its acquisition of Ivoflow, adding AI-powered direct-materials spend and price intelligence capabilities to its procurement platform for manufacturing organizations.
Q3 2026: Coupa Software(US): No qualifying official news found within the specified 8-month period.
Q3 2026: GEP Worldwide (US): GEP announced that Archroma selected its AI-native procurement platform to standardize global sourcing, strengthen supplier collaboration, and improve procurement visibility across more than 90 countries.
Q3 2026: SAP Ariba (DE): SAP announced general availability of SAP Ariba Spend Analysis and Insights, providing unified spend visibility across SAP and non-SAP data sources to support procurement analytics and decision-making.
November 2022: IBM and Vodafone collaborated to study Quantum-Safe Cryptography and Quantum Computing.
January 2022: Proxima was obtained by Bain & Company, and the latter’s knowledge of the supply chain and procurement industries will enhance Bain & Company’s current range of procurement solutions. Proxima will run its own business within the service division of Bain & Company.
Der Markt für Procurement as a Service wird voraussichtlich von 2024 bis 2035 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,92 % wachsen, angetrieben durch digitale Transformation, Kosteneffizienz und verbesserte Zusammenarbeit mit Lieferanten.
Neue Möglichkeiten liegen in:
Bis 2035 wird erwartet, dass der Markt seine Position als ein wesentlicher Bestandteil globaler Lieferkettenstrategien festigt.
| MARKTGRÖSSE 2024 | 7.562(USD Billion) |
| MARKTGRÖSSE 2025 | 8.312(USD Billion) |
| MARKTGRÖSSE 2035 | 21.41(USD Billion) |
| ZUSAMMENGESETZTE JÄHRLICHE WACHSTUMSRATE (CAGR) | 9.92% (2025 - 2035) |
| BERICHTSBEREICH | Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends |
| BASISJAHR | 2024 |
| Marktprognosezeitraum | 2025 - 2035 |
| Historische Daten | 2019 - 2024 |
| Marktprognoseeinheiten | USD Billion |
| Wichtige Unternehmen im Profil | Coupa Software (US), GEP Worldwide (US), Jaggaer (US), SAP Ariba (DE), Ivalua (FR), Procurify (CA), SynerTrade (DE), Zycus (IN), Tradeshift (US) |
| Abgedeckte Segmente | Komponente, Organisationsgröße, Vertikale, Region |
| Wichtige Marktchancen | Die Integration künstlicher Intelligenz steigert die Effizienz im Procurement as a Service-Markt. |
| Wichtige Marktdynamiken | Die steigende Nachfrage nach Effizienz treibt den technologischen Fortschritt und die Wettbewerbskonsolidierung im Procurement as a Service-Markt voran. |
| Abgedeckte Länder | Nordamerika, Europa, APAC, Südamerika, MEA |
The secondary research process involved comprehensive analysis of government procurement databases, enterprise technology publications, supply chain management journals, and authoritative business organizations. Key sources included the US General Services Administration (GSA), UK Crown Commercial Service, European Commission Public Procurement Database, National Institute of Standards and Technology (NIST), Organization for Economic Co-operation and Development (OECD) Government Procurement Statistics, International Monetary Fund (IMF) Economic Outlook, World Bank Doing Business Report, International Trade Administration (ITA), Bureau of Economic Analysis (BEA), US Census Bureau Business Dynamics Statistics, Eurostat Digital Economy and Society Statistics, Asian Development Bank Procurement Guidelines, and national procurement authority reports from key markets. These sources were used to collect public spending data, digital transformation indices, supply chain regulations, enterprise adoption trends, and market landscape analysis for transaction management, strategic sourcing, contract management, and other procurement service components.
During the primary research process, both supply-side and demand-side stakeholders were interviewed to gather qualitative and quantitative data. Supply-side sources were CEOs, Chief Procurement Officers (CPOs), VPs of Product Strategy, heads of partnerships/alliances, and commercial directors from consulting companies, SaaS platform vendors, and procurement service providers. Demand-side sources included Chief Financial Officers (CFOs), Vice Presidents/Directors of Procurement, supply chain directors, and IT decision-makers from both large and small businesses in the manufacturing, healthcare, retail, BFSI, energy and utilities, and travel and hospitality sectors. Primary research affirmed technological roadmap dates, validated market segmentation, and provided information on how people use platforms, how much they cost, and how they work together.
Primary Respondent Breakdown:
By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)
By Region: North America (32%), Europe (30%), Asia-Pacific (31%), Rest of World (7%)
Global market valuation was derived through revenue mapping and enterprise adoption analysis. The methodology included:
Identification of 50+ key service providers and technology vendors across North America, Europe, Asia-Pacific, and Latin America
Solution mapping across transaction management, strategic sourcing, process management, spend management, category management, and contract management
Analysis of reported and modeled annual revenues specific to procurement-as-a-service portfolios
Coverage of providers representing 75-80% of global market share in 2024
Extrapolation using bottom-up (enterprise adoption × ASP by organization size and vertical) and top-down (provider revenue validation) approaches to derive segment-specific valuations
Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten
“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”
“Thanks for sending the report it gives us a good global view of the Betaïne market.”
“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”
“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”
“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”
“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”
“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”
“Thank you, this will be very helpful for OQS.”
“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”