Beschaffungsanalytikmarkt (2026 - 2035)

Marktgröße, Anteil und Forschungsbericht für Beschaffungsanalysen: „Dirty Data übertrifft gute Modelle“, „Souveränitätsregeln erschweren Multi-Tenant-Hosting“, „Talentknappheit begrenzt den realisierten Wert“ und „Branchenprognose bis 2035“ (Nordamerika, Europa, Südamerika, Südafrika, Asien-Pazifik, Naher Osten und Afrika).
ID: MRFR/ICT/6213-HCR 200 Pages Kiran Jinkalwad, Aarti Dhapte Last Updated: September 03, 2026
Procurement Analytics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)22.7%
2025 Market SizeUSD 5.45 Billion
2035 Market SizeUSD 42.55 Billion
Key Players
SAP SE
Coupa Software
Oracle Corporation
GEP
Jaggaer
Ivalua
Opportunities
  • Autonomous Tail-Spend Buying
  • Emerging-Market Public Procurement
  • Data Monetisation Through Benchmark Networks

Procurement Analytics Market Summary

Der Markt für Beschaffungsanalytik wurde 2025 mit 5,45 Milliarden USD bewertet und tritt im Prognosezeitraum mit 6,75 Milliarden USD im Jahr 2026 ein, wobei er bis 2035 42,55 Milliarden USD bei einer CAGR von 22,7% erreicht. Zwei Katalysatoren verankern diese Entwicklung. Der erste ist regulatorisch: Die EU-Richtlinie zur Unternehmensberichterstattung über Nachhaltigkeit verpflichtet nun etwa 50.000 Unternehmen, die Emissionen und Arbeitsdaten ihrer Lieferanten offen zu legen, was ohne strukturierte Einkaufsintelligenz unmöglich ist [3]. Der zweite ist kapitalbasiert: Unternehmenssoftware-Käufer haben allein 2025 schätzungsweise 9,4 Milliarden USD in Werkzeuge für Entscheidungen in der Lieferkette umgeleitet [7]. Beide Kräfte treiben den Markt für Beschaffungsanalytik von einer Berichtsfunktion zu einem Betriebssystem für Kaufentscheidungen.

Das Tempo wird dem Austausch von veralteten Systemen zugeschrieben. Finanzteams wechseln von lokalen ERP-Ausgabenwürfeln, Excel-basierten Einsparungsverfolgern und Einzweck-e-Sourcing-Erweiterungen zu cloud-nativen Anwendungen, die Taxonomie, Verträge, Lieferantenstammdaten und prädiktive Modelle auf einem einzigen Substrat konsolidieren. Laut der Studie der Chief Procurement Officer 2025 hatten 71% der befragten Organisationen innerhalb von 24 Monaten Mittel für die beschaffungsunterstützende generative KI bereitgestellt [1]. SAP gab bekannt, dass es jährlich über 1,2 Milliarden USD in sein Geschäftsnetzwerk und sein Portfolio für intelligente Ausgaben in Forschung und Entwicklung investiert [12].

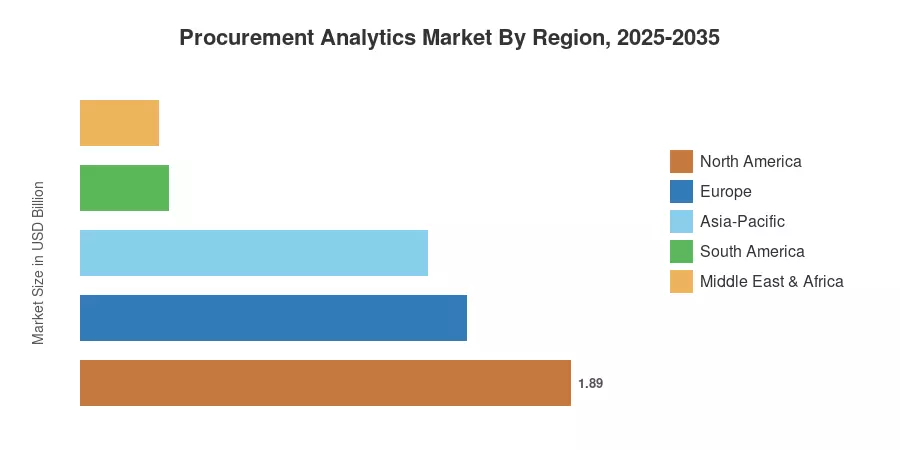
Nordamerika ist verantwortlich für 34,7% des Umsatzes 2025 dank bundesstaatlicher Vorgaben zum Kategoriemanagement. Der asiatisch-pazifische Raum wächst mit der schnellsten Rate von 24,5% bis 2035. Angetrieben durch verpflichtende Nachhaltigkeitsprüfungen belegt Europa den zweiten Platz. Es wird erwartet, dass die Diskrepanz zwischen den beiden führenden Regionen nach 2030 erheblich abnehmen wird.


Wichtige Erkenntnisse aus dem Bericht

• Nach Technologie

  • Software machte 2025 66,4% des Umsatzes im Markt für Beschaffungsanalytik aus, was auf fest etablierte Lizenz- und Abonnementmodelle hinweist.
  • Dienstleistungen werden mit einer CAGR von 24,9% wachsen, da die Nachfrage nach Integration die Plattformverkäufe übersteigt.
  • Cloud-Bereitstellung machte 2025 60,5% des installierten Wertes aus

• Nach Sektor

  • Die Fertigung erzielte 2025 einen Umsatz von 1,37 Milliarden USD, der größte einzelne Sektor.
  • Gesundheitswesen und Lebenswissenschaften sind der am schnellsten wachsende Sektor mit einer CAGR von 24,3%
  • Große Unternehmen lieferten 2025 59,9% des Umsatzes im Markt für Beschaffungsanalytik

• Nach Region

  • Nordamerika hielt 2025 einen Anteil von 34,7%
  • Der asiatisch-pazifische Raum wächst mit einer CAGR von 24,5% bis 2035
  • Europa trug 2025 1,49 Milliarden USD bei


Marktgröße und Prognose (2021–2035)

Die untenstehenden Zahlen kombinieren die Triangulation der Einnahmen von Anbietern, die Modellierung der Lizenzsitze über 340 Unternehmensbereitstellungen und die Top-Down-Validierung gegen IT-Ausgaben-Baselines, die von nationalen statistischen Ämtern veröffentlicht wurden [5][9]. Historische Werte sind, wo verfügbar, an geprüfte Offenlegungen gebunden; Prognosewerte wenden eine nachgefragte gewichtete Adoptionskurve auf die Basis von 2025 an.
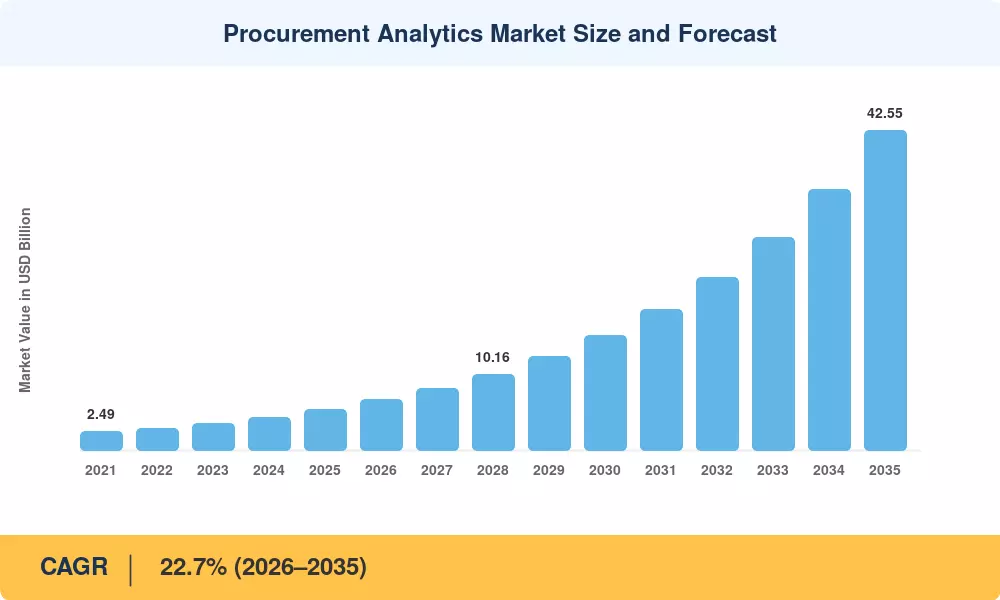
Marktgröße und Prognose für Beschaffungsanalytik
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen auf die Treiber

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Generative KI eingebettet in Beschaffungsabläufe 5.8 Global Mittel- bis Langfristig (2–4 Jahre)
Verpflichtende ESG- und Lieferantenschicht-Offenlegung 4.6 Europa, Nordamerika Kurzfristig (≤2 Jahre)
Cloud-Migration von ERP-Systemen 4.1 Global Mittel- bis Langfristig (2–4 Jahre)
Tarifvolatilität und Reshoring-Exposition 3.3 Nordamerika, Asien-Pazifik Kurzfristig (≤2 Jahre)
SME-Adoption über kostengünstige Abonnementstufen 2.6 Asien-Pazifik, Südamerika Langfristig (≥4 Jahre)
Mandate für das Kategoriemanagement im öffentlichen Sektor 2.1 Nordamerika, Naher Osten Mittel- bis Langfristig (2–4 Jahre)
Überwachung der Cyber-Risiken von Lieferanten 1.5 Global Langfristig (≥4 Jahre)


Generative KI verändert den Beschaffungsbereich

Einkäufer kaufen keine Dashboards mehr; sie kaufen Agenten, die RFx-Dokumente erstellen, Angebote bewerten und unkonventionelle Ausgaben kennzeichnen, bevor Rechnungen gebucht werden. Die Hackett Group hat eine Reduzierung der Beschaffungszykluszeit um 34% bei Organisationen gemessen, die KI-unterstützte Vergabeempfehlungen in mindestens drei Kategorien verwenden [2]. Die Wirtschaftlichkeit der Anbieter verstärkt den Wandel — Coupa berichtete, dass KI-abgeleitete Funktionen einen steigenden Anteil am Vertragswert neuer Logos im Geschäftsjahr 2025 ausmachten [13]. Die Akzeptanz ist jedoch ungleichmäßig, da die Modelloutputs saubere, einheitliche Taxonomien erfordern, die die meisten Systeme nicht haben.

Offenlegungsregeln zwingen zu Daten-Disziplin

Regulierungsbehörden haben Einkaufsunterlagen in geprüfte Finanzdokumente umgewandelt. Im Rahmen der CSRD müssen etwa 50.000 relevante Unternehmen Scope-3-Kategorien offenlegen, die direkt mit Bestellungen verbunden sind, wobei eine begrenzte Gewährleistung im ersten Wellenzyklus beginnt [3]. Laut dem deutschen Lieferkettensorgfaltspflichtengesetz sind systematische Fehler mit Geldstrafen von bis zu 2% des globalen Jahresumsatzes bestraft [17]. Daher finanzieren Compliance-Teams Analyseprojekte, die die Beschaffung nicht allein rechtfertigen konnte.


Cloud-Wirtschaft öffnet den Mittelstand

Der Abonnementpreis hat das siebenstellige Eintrittsticket eliminiert. Der Tracker für Unternehmensanwendungen zeigt, dass die Cloud den Löwenanteil der neu geschaffenen Ausgabenmanagement-Implementierungen ausmacht, wobei die Plätze im Mittelstand etwa doppelt so schnell wachsen wie die Unternehmensplätze [4]. Unternehmen mit einem Umsatz von unter 500 Millionen Dollar setzen innerhalb von Wochen statt Quartalen um, was die adressierbare Basis für den Markt für Beschaffungsanalytik erheblich erweitert.


Tarifvolatilität belohnt prädiktive Modellierung

Die Handelspolitik hat die Beschaffung zu einer Frage der Szenarioplanung gemacht. Die WTO-Analyse zeigt, dass die Tarifunsicherheit zu einer spürbaren Verzögerung im Wachstum des Warenhandels geführt hat. Die Variabilität der Gesamtkosten für betroffene Kategorien liegt über 11% [8]. Die Hersteller reagierten, indem sie Kostenkalkulations-Engines und Dual-Source-Simulationen sponserten, um die Verwundbarkeit vor Vertragsverlängerungen zu bewerten.


Analyse der Auswirkungen von Einschränkungen

Einschränkungsgewichte sind richtungsweisend und spiegeln den geschätzten Einfluss auf die Adoptionsgeschwindigkeit wider, anstatt einen subtraktiven Beitrag zur zusammengesetzten Wachstumsrate zu leisten.

Einschränkung ~% Einfluss auf CAGR Geografische Relevanz Auswirkungszeitraum
Fragmentierte Lieferantenstammdaten 3.4 Global Mittelfristig (2–4 Jahre)
Datenhoheit und Wohnsitzregeln 2.7 Europa, Asien-Pazifik Kurzfristig (≤2 Jahre)
Mangel an analytisch versierten Beschaffungspersonal 2.2 Global Langfristig (≥4 Jahre)
Kostenüberschreitungen bei ERP-Integrationen 1.9 Nordamerika, Europa Mittelfristig (2–4 Jahre)
Budgetprüfung bei nicht nachgewiesenem AI ROI 1.4 Global Kurzfristig (≤2 Jahre)


Schlechte Daten besiegen gute Modelle

Die meisten gescheiterten Implementierungen scheitern in der Klassifizierungsebene. Benchmarking von Hackett hat ergeben, dass Organisationen typischerweise 18–24% der adressierbaren Ausgaben bei der Inbetriebnahme unklassifiziert lassen, was die Einsparungsbasen korrumpiert und das Vertrauen der Führungskräfte untergräbt [2]. Die Behebung benötigt sechs bis neun Monate und verbraucht das ursprünglich für fortgeschrittene Module vorgesehene Budget.

Souveränitätsregeln erschweren Multi-Tenant-Hosting

Grenzüberschreitende Übertragungsbeschränkungen zerschlagen die Architektur. Indiens Rahmenwerk zum Schutz digitaler persönlicher Daten und Chinas Datenexport Sicherheitsbewertung Regime schränken beide ein, wo Lieferanten- und Preisdaten gespeichert werden dürfen, und zwingen Anbieter, Inlandsinstanzen zu finanzieren [10]. Kleinere Plattformanbieter können diese Kosten nicht tragen, was den Wettbewerbseintritt genau in den am schnellsten wachsenden Regionen verlangsamt.

Talentknappheit begrenzt den realisierten Wert

Lizenzen übertreffen die Fähigkeiten. Eine Umfrage identifiziert analytische Fähigkeiten als die größte Fähigkeitslücke, die von Beschaffungsleitern genannt wird, wobei die Mehrheit berichtet, dass es an interner Expertise mangelt, um Erkenntnisse zu operationalisieren [1]. Der Mangel drängt die Arbeit in Richtung externer Dienstleistungen und verlängert die Amortisationszeiten.


Procurement Analytics Market Opportunities

Autonomes Tail-Spend-Einkaufen

Tail Spend bleibt der am wenigsten regulierte und am meisten automatisierbare Bereich. Plattformen, die niedrigwertige Anfragen ohne menschliche Genehmigung abschließen, können ein Segment ansprechen, das ungefähr ein Fünftel des Einkaufsvolumens von Unternehmen ausmacht, und ermöglichen wiederkehrende transaktionsbasierte Preisgestaltung neben Sitzlizenzen.

Öffentliche Beschaffung in Schwellenländern

Regierungsbeschaffungsportale in Indien, Brasilien und Saudi-Arabien verarbeiten enorme Transaktionsvolumina mit begrenzter analytischer Überlagerung. Allein der indische Government e-Marketplace hat kumulativ weit über 100 Milliarden USD transaktiert, was die Nachfrage nach Lieferantenleistungsbewertung und Preisbenchmarking-Diensten schafft [6].

Datenmonetarisierung durch Benchmark-Netzwerke

Anbieter, die über anonymisierte Transaktionsdaten verfügen, können Preisindizes für Kategorien, Benchmark-Zeiten und Lieferantenrisikobewertungen als separate Abonnements verkaufen. Dies wandelt einen einmaligen Softwareverkauf in eine Rente um und schafft Wechselkosten, die allein durch Lizenzbedingungen nicht entstehen können.

Integrierte Kohlenstoffbilanzierung

Scope-3-Berechnungsmaschinen, die an Bestelldaten angeschlossen sind, liefern Käufern prüfungsbereite Emissionszahlen pro Lieferant und pro SKU. Angesichts der strenger werdenden Anforderungen an die Gewährleistung in europäischen Meldungen verlangt dieses Modul Premiumpreise, anstatt gebündelt zu werden [3].

Vorhersage finanzieller Schwierigkeiten von Lieferanten

Insolvenzvorhersagen, die auf Zahlungsverhalten, Meldungen und Nachrichtenzeichen basieren, ermöglichen es Käufern, Störungen vorzubeugen. Da das Versagen von Lieferanten eine der Hauptursachen für ungeplante Produktionsstopps bleibt, ist die Zahlungsbereitschaft bei Herstellern und Gesundheitssystemen konzentriert [15].


Procurement Analytics Market Future Outlook

Agentisches Einkaufen wird zur Norm

Bis 2030 werden routinemäßige Anfragen über autonome Agenten geleitet, die Lieferanten auswählen, innerhalb von Rahmenbedingungen verhandeln und nur Ausnahmen eskalieren. Menschliche Einkäufer verlagern sich auf Kategorienstrategien und Lieferanteninnovationen, und die Mitarbeiterverhältnisse pro Milliarde verwalteter Ausgaben sinken erheblich [1].

Plattformökonomie belohnt Netzwerkdichte

Wert wandert von Softwarefunktionen zu Reichweite des Lieferantennetzwerks. Plattformen mit Millionen von transaktionsfähigen Lieferanten können Benchmark-Daten als eine eigene Einnahmequelle bepreisen, während Herausforderer ohne dieses Corpus zunehmend Schwierigkeiten haben, sich zu differenzieren [13].

Kohlenstoff wird zu einem Vertragsbestandteil

Die Emissionsintensität wird neben Preis und Lieferzeit in der Vergabewertung stehen. Die IEA-Modellierung von Dekarbonisierungswegen in der Industrie impliziert steile Abbauanforderungen auf Lieferantenebene in diesem Jahrzehnt, was dazu führt, dass Kohlenstoffdaten in kommerzielle Verhandlungen und nicht in die jährliche Berichterstattung einfließen [21].

Resilienz-Ausgaben überdauern den Schockzyklus

Störungsbudgets, die als Krisenreaktionen entstanden sind, wurden institutionalisiert. Die Handelsanalyse der Weltbank weist auf ein anhaltendes Konzentrationsrisiko bei kritischen Inputs hin, was die Nachfrage nach mehrstufiger Kartierung weit über jedes einzelne geopolitische Ereignis hinaus aufrechterhält [9].


Analyse des regionalen Marktanteils

Region Kennzahl (2025) Primäre Investitionsthemen
Nordamerika 34,7% Anteil Bundesweite Kategorieverwaltung, Tarifmodellierung
Europa 1,49 Milliarden USD CSRD-Prüfung, Due-Diligence-Compliance
Asien-Pazifik 24,5% CAGR (2026–2035) Digitalisierung der Fertigung, souveräne Cloud
Südamerika 6,3% Anteil Modernisierung der öffentlichen E-Beschaffung
Mittlerer Osten & Afrika 5,5% Anteil Mandate zur Lokalisierung von Staatsfonds
Gesamt 5,45 Milliarden USD (2025)

Die regionale Leistung im Markt für Beschaffungsanalytik verfolgt zwei Variablen: die Intensität der regulatorischen Offenlegung und die Cloud-ERP-Durchdringung. Wo beide hoch sind, ist die Akzeptanz breit und die Ausgaben pro Arbeitsplatz sind erhöht.


Nordamerika

Land Kennzahl Wichtiger Treiber
USA 84,1% des regionalen Umsatzes Bundesweite Kategorieverwaltungsrichtlinien [6]
Kanada 0,19 Milliarden USD Bankgeführte Lieferantenrisikoprogramme [15]
Mexiko 25,9% CAGR Nearshoring-Lieferanten-Onboarding [8]


Die Reform des Bundesbeschaffungswesens gibt den Ton an. Die US-General Services Administration hat den Wareneinkauf unter der Kategorieverwaltung konsolidiert und veröffentlicht Ziele für die Ausgabenverwaltung, die die Behörden vierteljährlich nachweisen müssen [6]. Die Akzeptanz im privaten Sektor folgt derselben Logik, wobei die Tarifexpositionsmodellierung jetzt unter industriellen Käufern Standard ist.

Europa

Land Kennzahl Wichtiger Treiber
Deutschland 24,3% des regionalen Umsatzes Strafen nach dem Lieferkettensorgfaltspflichtengesetz [17]
Vereinigtes Königreich 0,27 Milliarden USD Transparenzpflichten nach dem Gesetz über öffentliche Aufträge [18]
Frankreich 13,6% des regionalen Umsatzes Rechtsprechung zur Sorgfaltspflicht [17]
Italien 9,1% des regionalen Umsatzes Öffentliche Beschaffungsreform mit PNRR-Finanzierung [19]
Spanien 7,4% des regionalen Umsatzes Durchsetzung von Zahlungsverzug [19]
Nordische Länder 24,1% CAGR Nachhaltigkeitsgebundene Beschaffung [3]
Russland 3,2% des regionalen Umsatzes Werkzeuge zur Importsubstitution [20]
Rest von Europa 11,6% des regionalen Umsatzes Grenzüberschreitende Lieferantenkonsolidierung [3]


Prüffristen, nicht Effizienzziele, bestimmen die europäischen Budgets. Prüfer verlangen jetzt eine Rückverfolgbarkeit auf Zeilenebene von der Bestellung bis zum Emissionsfaktor, und die Strafrisiken nach deutschem Sorgfaltspflichtgesetz machen manuelle Stichproben unhaltbar [17]. Anbieter mit regionalem Hosting gewinnen überproportional.

Asien-Pazifik

Land Kennzahl Wichtiger Treiber
China 31,4% des regionalen Umsatzes Modernisierung des industriellen Internets [20]
Indien 27,9% CAGR Skalierung des staatlichen E-Marktplatzes [6]
Japan 17,2% des regionalen Umsatzes Konsolidierung von Keiretsu-Lieferanten [20]
Südkorea 0,11 Milliarden USD Versorgungssicherheit für Halbleiter [16]
ASEAN 12,8% des regionalen Umsatzes Vertragsfertigung in der Elektronik [8]
Rest von Asien-Pazifik 6,9% des regionalen Umsatzes Reform der Beschaffung im Rohstoffsektor [9]


Die Dichte der Fertigung erklärt die Wachstumsrate. Regionale Fabriken kaufen bei Tausenden von Zulieferern der zweiten Ebene ein, und der Margendruck macht Preisbenchmarks direkt bankfähig. Souveräne Hosting-Anforderungen beeinflussen die Anbieterauswahl mehr als die Funktionstiefe in mehreren Märkten [10].

Südamerika

Land Kennzahl Wichtiger Treiber
Brasilien 58,3% des regionalen Umsatzes Integration des bundesweiten Transparenzportals [19]
Argentinien 17,6% des regionalen Umsatzes Inflationsindexierte Vertragsneubewertung [9]
Rest von Südamerika 24,1% des regionalen Umsatzes Compliance der Lieferanten im Bergbau [9]


Die Digitalisierung der öffentlichen Beschaffung in Brasilien verankert die regionale Nachfrage. Die verpflichtende Veröffentlichung von Daten zu Vertragsvergaben hat nutzbare Preisbenchmarks geschaffen, und private Käufer erwerben jetzt Werkzeuge, um diese Transparenz auszunutzen [19]. Währungsvolatilität fügt einen zweiten Anwendungsfall zur Vertragsindexierung hinzu.

Mittlerer Osten & Afrika

Land Kennzahl Wichtiger Treiber
Saudi-Arabien 33,8% des regionalen Umsatzes Vision 2030 lokale Inhaltsvorschriften [14]
VAE 0,06 Milliarden USD Standards für die Governance von Staatsfonds [14]
Südafrika 14,2% des regionalen Umsatzes Reform staatseigener Unternehmen [19]
Ägypten 8,7% des regionalen Umsatzes Importlizenzkontrollen [9]
Rest von MEA 21,9% des regionalen Umsatzes Beschaffung im Infrastrukturprogramm [14]


Lokalisierungsquoten schaffen einen einzigartigen Anforderungskatalog. Die Regeln für den inländischen Wert in Saudi-Arabien verpflichten Käufer, die Anteile an inländischem Inhalt pro Vertrag nachzuweisen, eine Berechnung, die Tabellenkalkulationen in großem Maßstab schlecht bewältigen [14]. Analyseanbieter, die die Einhaltung des lokalen Inhalts modellieren, sichern sich mehrjährige Regierungsrahmen.


Markt für Beschaffungsanalytik nach Region, 2025-2035

Procurement Analytics Market Segmentation

Nach Typ

Software bleibt der Haupttreiber des Marktes für Beschaffungsanalytik, aber Dienstleistungen erfassen das zusätzliche Wachstum.

Segment Kennzahl (2025) Primärer Nachfragefaktor
Software 66,4% Anteil Abonnementverlängerungen und Modulerweiterungen
Dienstleistungen 24,9% CAGR (2026–2035) ERP-Integration und Taxonomie-Remediation


Software behält die Skalierung, da Lizenzverträge mehrjährig sind und die Erweiterung modular erfolgt. Dienstleistungen beschleunigen, da jede Bereitstellung mit maßgeschneiderten ERP-Konfigurationen kollidiert, und Käufer zunehmend die Klassifizierung und Modellanpassung auslagern, anstatt interne Teams aufzubauen [2].

Nach Bereitstellung

Cloud-Infrastruktur definiert jetzt den Kaufstandard im Markt für Beschaffungsanalytik.

Segment Kennzahl (2025) Primärer Nachfragefaktor
Cloud 60,5% Anteil Schnelle Bereitstellung und geringere Einstiegskosten
Vor Ort 2,15 Milliarden USD Datenresidenz und Legacy-Integration


Nach Anwendung

Die Anwendungsvielfalt im Markt für Beschaffungsanalytik erweitert sich über die Einsparungsverfolgung hinaus.

Segment Kennzahl Primärer Nachfragefaktor
Ausgabenanalytik 31,8% Anteil (2025) Basislinie für Einsparungsmessung
Lieferkettenanalytik 24,6% Anteil (2025) Mehrstufige Störungsanalyse
Risikomanagement 24,4% CAGR (2026–2035) Lieferanten-Solvenz und Cyber-Risiko
Vertragsanalytik 0,71 Milliarden USD (2025) Klauselkonformität und Erneuerungslecks
Weitere Anwendungen 11,2% Anteil (2025) Lieferantendiversität und Automatisierung von Nachbestellungen


Die Ausgabenklassifizierung bleibt das Einstiegmodul, da sie im ersten Jahr eine verteidigbare Einsparungszahl produziert. Risikomodule wachsen am schnellsten, da ein einzelner Lieferantenausfall mehrere Jahre verhandelter Einsparungen auslöschen kann, was den Kauf als Versicherung und nicht als Effizienz umformuliert [15].

Nach Endnutzerbranche

Die vertikale Konzentration im Markt für Beschaffungsanalytik spiegelt die Intensität der direkten Materialien wider.

Segment Kennzahl Primärer Nachfragefaktor
Produktion 1,37 Milliarden USD (2025) Volatilität der direkten Materialkosten
Einzelhandel und E-Commerce 18,4% Anteil (2025) Sortiment und Beschaffung von Eigenmarken
Transport und Logistik 15,2% Anteil (2025) Benchmarking der Frachtkosten
Gesundheitswesen und Lebenswissenschaften 24,3% CAGR (2026–2035) GPO-Vertragskonformität und Engpässe
BFSI 12,1% Anteil (2025) Regulierung von Drittrisiken
Energie und Versorgungsunternehmen 8,3% Anteil (2025) Beschaffung von Kapitalprojekten
Weitere Branchen 7,3% Anteil (2025) Öffentliche Beschaffung und Bildung


Der Markt für Beschaffungsanalytik umfasst sieben Segmente, die von Faktoren wie Kostenvolatilität und Risikoregulierung angetrieben werden. Die Produktion dominiert mit 1,37 Milliarden USD im Jahr 2025, bedingt durch die Volatilität der direkten Materialkosten. Im Gegensatz dazu ist das Gesundheitswesen und die Lebenswissenschaften das am schnellsten wachsende Segment, das mit einer rasanten CAGR von 24,3% (2026–2035) wächst, angetrieben durch GPO-Vertragskonformität und Engpässe.

Nach Unternehmensgröße

Segment Kennzahl Primärer Nachfragefaktor
Große Unternehmen 59,9% Anteil (2025) Globale Kategoriekonsolidierung
Kleine und mittlere Unternehmen 25,1% CAGR (2026–2035) Kostengünstige Cloud-Abonnementstufen


Der Markt für Beschaffungsanalytik nach Unternehmensgröße umfasst zwei wichtige Segmente, die von Kategoriekonsolidierung und Cloud-Preisen angetrieben werden. Große Unternehmen dominieren den Markt mit einem Anteil von 59,9% im Jahr 2025 aufgrund der globalen Kategoriekonsolidierung. Währenddessen stellen kleine und mittlere Unternehmen das am schnellsten wachsende Segment dar, das mit einer CAGR von 25,1% (2026–2035) prognostiziert wird, angetrieben durch kostengünstige Cloud-Abonnementstufen.

Wettbewerbsbenchmarking

Die Konzentration liegt im moderaten Bereich. Der geschätzte HHI liegt zwischen 750 und 900, wobei die fünf größten Anbieter etwa 42–48% des Umsatzes kontrollieren. Der Markt für Beschaffungsanalytik verhält sich daher wie eine zweistufige Struktur: Suite-Anbieter bündeln Analytik in Source-to-Pay-Plattformen, und Spezialisten konkurrieren in Bezug auf Klassifikationsgenauigkeit und Benchmark-Tiefe.

Unternehmen Geschätzter Umsatzanteil-Bereich Wichtige Angebote für den Markt der Beschaffungsanalytik Strategische Positionierung
SAP SE (Ariba) ~13–16% Spend-Control-Tower, Einblicke in das Geschäftsnetzwerk ERP-nahes etabliertes Unternehmen mit Netzwerkgröße [12]
Coupa Software ~9–12% Gemeinschaftsintelligenz, Ausgabenbenchmarking Daten-Netzwerk-Differenzierung, von Private Equity unterstützt [13]
Oracle Corporation ~7–10% Fusion-Beschaffungsanalytik, Lieferanten-Scorecards Gebündelt mit Cloud-ERP-Erneuerungen [11]
GEP ~5–8% SMART-Ausgabenanalyse, Managed Services Software-plus-Beratung-Hybrid
Jaggaer ~4–7% Autonome Commerce-Suite, Kategorieneinblicke Stark im Hochschulbereich und in den Lebenswissenschaften
Ivalua ~4–6% Vereinheitlichtes Source-to-Pay-Datenmodell Konfigurationstiefe für komplexe Bestände
Zycus ~3–5% Merlin AI-Agenten, Ausgabenklassifikation Aggressive Preispolitik im Mittelstand
Sievo ~2–4% Beschaffungsanalytik-as-a-Service Spezialist für Klassifikationsgenauigkeit
Basware ~2–4% Rechnungs- und Ausgabenintelligenz AP-geführter Einstieg in die Analytik
IBM Corporation ~2–4% Beratungsgeführte Lieferantenintelligenz Stärke im Systemintegrationskanal
Accenture plc ~2–3% Gemanagte Beschaffungsoperationen Service-gestützter Implementierungspartner
Microsoft Corporation ~2–3% Fabric- und Power BI-Beschaffungsmodelle Plattformebene unter spezialisierten Tools


Aktuelle Nachrichten & Entwicklungen

Die Aktivitäten der Anbieter im Bereich der Beschaffungsanalytik konzentrieren sich auf KI-Agenten, Nachhaltigkeitsmodule und regionale Hosting-Dienste.

  • SAP SE (März 2024): Erweiterte generative KI-Co-Piloten in ihrem intelligenten Ausgabenportfolio, die Vertrags- und Lieferantenzusammenfassungen in Standardabonnements integrieren [12]
  • Coupa Software (September 2024): Startete einen erweiterten, gemeinschaftlich abgeleiteten Benchmarking-Service, der auf aggregierten Transaktionsdaten seiner Käuferbasis basiert [13]
  • Europäische Kommission (Januar 2024): Die Berichtspflichten gemäß CSRD traten für Unternehmen der ersten Welle in Kraft und lösten Programme zur Bereinigung von Lieferantendaten bei großen Einreichern aus [3]
  • Jaggaer (Juni 2024): Ankündigung eines autonomen Handelsfahrplans, der agentisches Sourcing mit marktspezifischen Signalen auf Kategorieebene kombiniert [11]
  • Ivalua (November 2024): Veröffentlichung einer erweiterten Berechnung der Scope-3-Emissionen, die an die Einzelposten-Kaufdaten für europäische Kunden gebunden ist [3]


  • US General Services Administration (Oktober 2023): Veröffentlichung aktualisierter Leistungsziele für das Kategoriemanagement, die von den Behörden Nachweise über die verwalteten Ausgaben verlangen [6]


Beschaffungsanalytikmarkt Market Report Scope

Parameter Detail
Marktumfang Globaler Beschaffungsanalytikmarkt nach Typ, Bereitstellung, Anwendung, Endnutzerbranche, Unternehmensgröße und Geografie
Studienzeitraum 2021–2035 (Historisch 2021–2024; Basisjahr 2025; Prognose 2026–2035)
CAGR 22,7% (2026–2035)
Marktgrößenprüfpunkte USD 5,45 Milliarden (2025); USD 6,75 Milliarden (2026); USD 42,55 Milliarden (2035)
Schnellstwachsende Segmente Dienstleistungen (Typ); Risikoanalytik (Anwendung); Gesundheitswesen und Lebenswissenschaften (Endnutzer); KMU (Unternehmensgröße); Asien-Pazifik (Geografie)
Profilierte Unternehmen SAP, Coupa, Oracle, GEP, Jaggaer, Ivalua, Zycus, Sievo, Basware, IBM, Accenture, Microsoft
Bewährungswährung USD Milliarden

FAQs

Welche Integrationsarbeiten sollten Käufer vor der Einführung im Beschaffungsanalytikmarkt budgetieren?
Budgetieren Sie zuerst die Bereinigung von Lieferantenstammdaten und die Zuordnung von Kontenrahmen. Diese beiden Arbeitsströme verbrauchen typischerweise 40 % der Implementierungsstunden und bestimmen, ob die Klassifikationsgenauigkeit nutzbare Schwellenwerte überschreitet [2].
Wie sollten Beschaffungsteams die Behauptungen von Anbietern zur KI-Genauigkeit bewerten?
Fordern Sie die Klassifikationsgenauigkeit, die an Ihrer eigenen unklassifizierten Ausgaben-Datei getestet wurde, nicht an den Benchmarks des Anbieters. Bestehen Sie auf einem bezahlten Nachweis des Wertes mit einem definierten Präzisionsschwellenwert, bevor Sie mehrjährige Verträge unterzeichnen [11].
Überleben spezialisierte Anbieter gegen Suite-Anbieter im Beschaffungsanalytikmarkt?
Spezialisten behalten Marktanteile, wo die Klassifikationstiefe oder Benchmark-Daten wichtiger sind als Bündelung. Suite-Anbieter gewinnen Verlängerungen, die an ERP-Verträge gebunden sind, sodass die beiden selten direkt in identischen Geschäften konkurrieren [13].
Welche Vertragsbedingungen verdienen die größte Aufmerksamkeit?
Datenportabilität und Ausstiegsklauseln. Anbieter, die bei Beendigung eine angereicherte Taxonomie behalten, schaffen Wechselkosten, die die Hauptlizenzrabatte übersteigen, daher sollten Sie die Exportrechte in einem nutzbaren Schema im Voraus verhandeln [11].
Welche Region trägt die höchste Compliance-Belastung für das Hosting im Beschaffungsanalytikmarkt?
Asien-Pazifik. Die Datenexportbewertungsregime in mehreren Jurisdiktionen erfordern Inlandsinstanzen, was die Gesamtkosten erhöht und die qualifizierte Anbieterliste erheblich einschränkt [10].
Ist die Einführung von Analytik für Unternehmen mit einem Umsatz von unter 200 Millionen USD rentabel?
Ja, durch Abonnementstufen, die pro Transaktion und nicht pro Platz berechnet werden. Die Amortisation hängt typischerweise davon ab, ob eine einzige Kategorie innerhalb der ersten zwölf Monate messbare Einsparungen liefert [4].
Wie verändern sich die Anforderungen an Cyber-Risiken bei der Anbieterauswahl?
Regeln zum Risiko Dritter drängen Käufer jetzt zu Plattformen mit kontinuierlicher Lieferantensicherheitsüberwachung. Eigenständige Bewertungswerkzeuge scheitern zunehmend an den eigenen Anbieterbewertungen der Beschaffung [16].
Autor
Autor Author Profile Kiran Jinkalwad LinkedIn Research Associate Level - II
Kiran Jinkalwad brings over four years of experience in market research, specializing in the ICT and Semiconductor sectors. She has worked on 50+ projects, including custom studies for companies like Microsoft and Huawei, addressing complex business challenges. With a background in Electronics and Telecommunication, Kiran excels in market estimation, forecasting, and strategic analysis. His sharp analytical skills and industry knowledge consistently deliver actionable insights for diverse clients.
Ko-Autor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process encompassed systematic analysis of government procurement databases, enterprise software registries, technology trade publications, and authoritative supply chain research repositories. Key authoritative sources included the US Federal Procurement Data System (FPDS), USAspending.gov, EU Tenders Electronic Daily (TED), UK Crown Commercial Service Public Procurement Data, Bureau of Labor Statistics (BLS) Occupational Outlook for Operations Research Analysts, US Census Bureau Business Patterns Data, Eurostat Digital Economy and Society Statistics, OECD Public Procurement Statistics, International Trade Administration (ITA) Software and Services Trade Data, National Institute of Standards and Technology (NIST) Supply Chain Risk Management Guidelines, Association for Supply Chain Management (ASCM/APICS) Benchmarking Reports, Institute for Supply Management (ISM) Salary and Career Data, Chartered Institute of Procurement & Supply (CIPS) Market Intelligence Reports, Gartner IT Market Data, IDC Worldwide Software Tracker, CompTIA IT Industry Business Confidence Index, and IEEE Xplore Digital Library for analytics algorithm validation.

The collection of government contract award values, enterprise software adoption metrics, public sector procurement modernization initiatives, data governance frameworks impacting analytics deployment, and competitive landscape mapping across cloud-based and on-premise procurement analytics platforms was facilitated by these sources.


Primary Research

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (34%), Others (34%)

• By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Enterprise deployment volume modeling and rigorous software revenue monitoring were employed to determine the global market valuation. The methodology included:

• Profiling and identification of over 50 prominent vendors in North America, Europe, Asia-Pacific, and the Middle East and Africa, including specialized procurement analytics pure-plays, ERP suite providers, and business intelligence platform vendors

• Solution mapping that encompasses expenditure analytics, supplier performance analytics, contract analytics, predictive analytics, and cognitive/Artificial intelligence-driven procurement intelligence modules

• a detailed examination of the reported software license revenues, subscription ARR (Annual Recurring Revenue), and professional services income that are specific to procurement analytics portfolios

• Verified funding round data and revenue estimates to cover vendors that account for 75-80% of the global market share in 2024, including both publicly traded entities and high-growth private companies

• Triangulation is employed to derive precise segment valuations for cloud-based, on-premise, and hybrid deployment models across large enterprises and SME categories by combining bottom-up approaches (enterprise user count × average pricing tiers by organization size and deployment complexity) and top-down validation (aggregate vendor revenue reconciliation).

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















