Pharmacy Automation Market (2026 - 2035)

Marktgröße der Apothekenautomatisierung, Wachstumsforschungsbericht nach Technologie (Automatisierte Abgabesysteme, Automatisierte Lager- und Abrufsysteme, Apothekenmanagementsysteme, Medikamentenherstellungssysteme), nach Typ (Hardware, Software, Dienstleistungen), nach Anwendung (Stationäre Apotheke, Ambulante Apotheke, Zentrale Apotheke), nach Endbenutzer (Krankenhäuser, Einzelhandelsapotheken, Pharmaunternehmen) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Wettbewerbsanalyse der Branche und Trendprognose bis 2035
ID: MRFR/Pharma/7303-HCR 90 Pages Vikita Thakur, Kinjoll Dey Last Updated: September 15, 2026
Pharmacy Automation Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)9.32%
2025 Market SizeUSD 7.69 Billion
2035 Market SizeUSD 17.34 Billion
Key Players
Omnicell
Baxter International
Swisslog Healthcare
McKesson Corporation
ScriptPro
Capsa Healthcare
Opportunities
  • AI-Powered Predictive Dispensing
  • Emerging Market Hospital Modernization
  • Pharmacy-Automation-as-a-Service (PAaaS)

Pharmacy Automation Market Summary

Der globale Markt für Apothekenautomatisierung wurde im Jahr 2025 auf 7,69 Milliarden USD geschätzt, und der Markt wird voraussichtlich von 8,36 Milliarden USD im Jahr 2026 auf 17,34 Milliarden USD bis 2035 wachsen, mit einer CAGR von 9,32 % während des Prognosezeitraums 2026–2035. Diese Expansion beruht auf zwei sich verstärkenden Kräften: anhaltenden Engpässen bei der Apothekerarbeitskraft in OECD-Ländern und einem regulatorischen Druck – exemplifiziert durch die Haftungsrichtlinien der FDA für maschinell abgegebene Medikamente im Jahr 2024 – der die automatisierte Medikamentenausgabe von einem Komfortupgrade in ein operatives Mandat verwandelt. Krankenhaus-Systeme mit 15–20 % Vakanzraten im Apothekenpersonal beschleunigen die Kapitalumverteilung in Richtung robotergestützter Rezeptfüllung und Medikamentenmanagementsysteme, die sich wiederholende Aufgaben übernehmen, ohne die Patientensicherheit zu gefährden.

Traditionelle manuelle Abgabe-Workflows, einst das Rückgrat von Gemeinschafts- und Krankenhausapotheken, weichen integrierten Automatisierungsplattformen für Apotheken-Workflows. Cloud-basierte Bestandsmanagementsysteme bieten jetzt Echtzeit-Transparenz über mehrere Standorte hinweg, reduzieren Lagerengpässe um bis zu 38 % und verringern die Abschreibungen auf abgelaufene Medikamente, die zuvor mittelgroße Krankenhäuser jährlich über 230.000 USD gekostet haben[3]. Amazon Pharmacy und Mark Cuban Cost Plus Drug Company haben gezeigt, dass Hochdurchsatz-Logistikzentren – die über 10.000 Rezepte pro Stunde mit nahezu null menschlichen Berührungspunkten verarbeiten – die Wettbewerbsbarriere setzen, die traditionelle Versandhändler durch Barcode-Medikamentenverifizierung und Investitionen in Robotik erfüllen müssen.

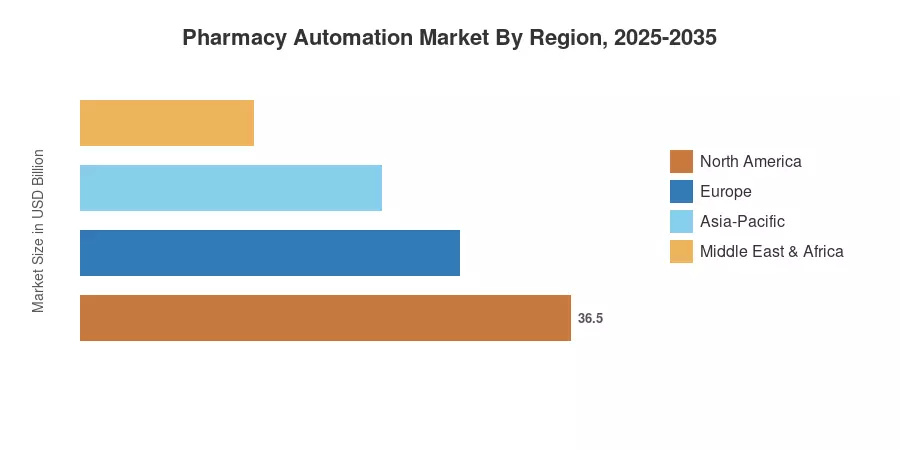
Nordamerika hat den größten Anteil am Markt für Apothekenautomatisierung mit etwa 44,5 % des Umsatzes im Jahr 2025, angetrieben durch Anreize zur Qualitätsberichterstattung von Medicare und weit verbreitete Teilnahme am 340B-Preismodell für Medikamente. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, die voraussichtlich mit einer CAGR von 10,35 % bis 2035 wachsen wird, angetrieben durch staatlich geführte digitale Gesundheitsmandate in Indien, China und Japan. Europa bleibt die zweitgrößte Region, in der die Anforderungen an die Serialisierung gemäß der EU-Richtlinie über gefälschte Arzneimittel die Einführung von Barcode-Medikamentenverifizierungssystemen weiter vorantreiben. Im nächsten Jahrzehnt wird sich die Automatisierung von Apotheken-Workflows von einem kostensparenden Werkzeug zu einer compliance-kritischen Plattform entwickeln, die das Abgeben, Mischen und die vorausschauende Bestandsverwaltung umfasst.

Wichtige Erkenntnisse aus dem Bericht

• Nach Produkt

  • Automatisierte Medikamentenausgabesysteme führten den Markt für Apothekenautomatisierung mit einem Umsatzanteil von 51,2 % im Jahr 2025 an, was ihre fest verankerte Rolle in akuten Pflegeeinrichtungen widerspiegelt.
  • Robotergestützte sterile Mischsysteme werden voraussichtlich mit einer CAGR von 11,28 % bis 2035 wachsen, angetrieben durch den Druck zur Einhaltung von USP <797> und die Nachfrage nach Genauigkeit bei IV-Zusätzen.

• Nach Endbenutzer

  • Krankenhausapotheken machten 2025 66,8 % der gesamten Ausgaben für den Markt für Apothekenautomatisierung aus, unterstützt durch Medikamentenmanagementsysteme, die in den Bereichen Formularmanagement und Abgabe am Bett eingesetzt werden.
  • Versandapotheken und eApotheken stellen das am schnellsten wachsende Endbenutzersegment im Markt für Apothekenautomatisierung dar, das voraussichtlich mit einer CAGR von 12,37 % wachsen wird, während sich direkte Erfüllungsmodelle für Verbraucher skalieren und die Kapazität zur robotergestützten Rezeptfüllung erhöhen.

• Nach Region

  • Nordamerika erfasste 2025 3,42 Milliarden USD des Marktes für Apothekenautomatisierung, gestützt durch regulatorische Vorgaben und die Konsolidierung von Apothekenleistungsmanagern.
  • Der asiatisch-pazifische Raum ist auf die schnellste regionale Expansion mit einer CAGR von 10,35 % eingestellt, wobei China und Indien gemeinsam über 1,8 Milliarden USD in die Automatisierungsinfrastruktur von Krankenhäusern bis 2030 investieren.

Marktgröße und Prognose (2021–2035)

Die Marktgrößenschätzung von MARKET RESEARCH FUTURE (MRFR) basiert auf einer triangulierten Methodik, die eine Top-Down-Umsatzanalyse von börsennotierten Anbietern von Apothekenautomatisierung, eine Bottom-Up-Modellierung der Installationszahlen in über 45 Ländern und eine Kreuzvalidierung mit CMS-Erstattungsdaten und EU-Beschaffungsdaten kombiniert.
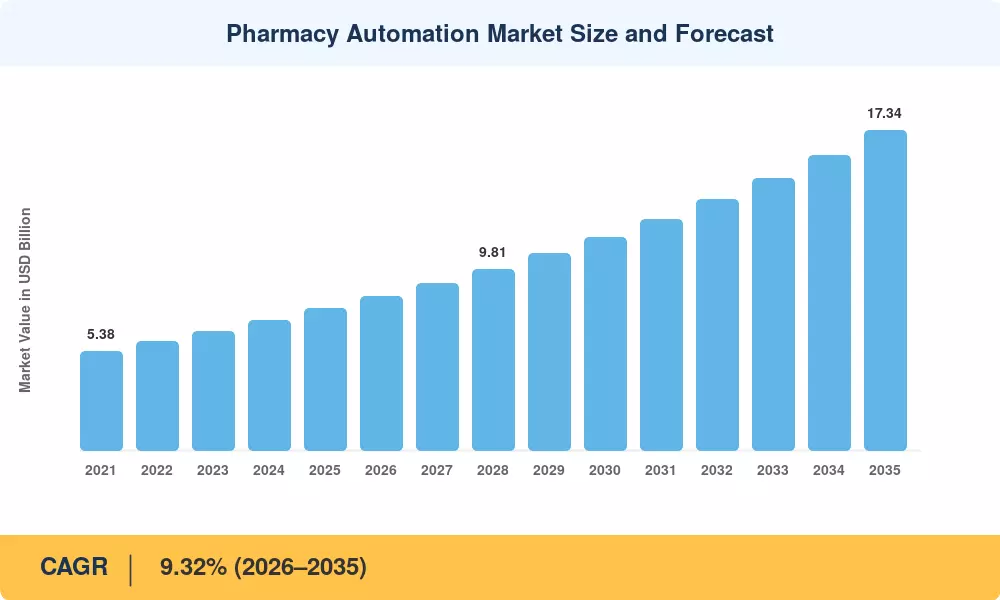
Marktgröße und Prognose für Apothekenautomatisierung
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen auf die Fahrer

Fahrer ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Mangel an Apothekerpersonal ~18% Global Kurzfristig (≤2 Jahre)
Regulatorische Vorgaben (FDA, EU FMD) ~16% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Cloud-basierte Bestandsplattformen ~14% Global Mittel- bis langfristig (2–4 Jahre)
Medicare/Medicaid Qualitätsanreize ~12% Nordamerika Kurzfristig (≤2 Jahre)
Wettbewerb im ePharmacy Fulfillment ~11% Nordamerika, Asien-Pazifik Langfristig (≥4 Jahre)
KI-gestützte Arzneimittelmanagementsysteme ~10% Global Langfristig (≥4 Jahre)
Barcode-Rückverfolgbarkeitsvorschriften ~9% Europa, Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)

Mangel an Apothekerpersonal

Laut den Quellen gab es zwischen 2019 und 2024 einen Rückgang der Bewerbungen an Apothekerschulen um 17 %, was eine Personalengpass verstärkt, der Schätzungen zufolge bis 2028 21.000 Apothekerstellen in den USA unbesetzt lassen wird . Krankenhausbetriebe, die auf diesen Druck reagieren, setzen automatisierte Arzneimittelausgabeschränke und robotergestützte Rezeptfülllinien ein, um den Durchsatz aufrechtzuerhalten, ohne die Anzahl der Mitarbeiter proportional zu erhöhen. Laut den Institutionen haben diejenigen, die die Automatisierung des Apothekenablaufs eingeführt haben, die Überstundenkosten innerhalb von 18 Monaten nach der Einführung um 32 % gesenkt .

Regulatorische Compliance-Vorgaben

Unter Rahmenbedingungen wie 21 CFR Teil 11 legen staatliche Apothekenräte und bundesstaatliche Regulierungsbehörden zunehmend Wert auf strenge Softwarevalidierung und Datenintegritätskontrollen für computerisierte Systeme. Um das systemische operationale Risiko zu reduzieren, müssen automatisierte Arzneimittelausgabesysteme sichere elektronische Signaturen und unveränderliche Prüfprotokolle aufbewahren. Jede Rezepteinheit in Europa muss eine durchgängige Barcode-Arzneimittelverifizierung haben, um den Anforderungen der Serialisierung der Richtlinie über gefälschte Arzneimittel zu entsprechen, die manuelle Methoden nicht konsequent in großem Maßstab erfüllen können [5]. Der Markt für Apothekenautomatisierung war früher eine diskretionäre Technologieinvestition, aber diese Gesetze verwandeln ihn in eine notwendige Ausgabe für die Compliance.

Cloud-basierte Bestandsplattformen

Cloud-basierte Bestandslösungen, die Nachfragesignale in Echtzeit kombinieren und die automatisierte Umverteilung von fast abgelaufenen Beständen zwischen Einrichtungen ermöglichen, werden von Multi-Site-Gesundheitssystemen mit mehr als 50 Apothekenstandorten übernommen [3]. Großangelegte Krankenhausgruppen konnten die jährlichen Kapitalverluste durch Abwertungen abgelaufener Arzneimittel verringern und die Arzneimittelengpässe dank zentralisierter Netzwerke zur Automatisierung des Apothekenablaufs erheblich reduzieren [3]. Um automatisierte Nachbestellpunkte einzuleiten, die durch Patientenzahl, saisonale Nachfrage und Formulierungsvariationen kalibriert werden, integrieren diese Plattformen zunehmend mit Rezeptmanagementsystemen.

Wettbewerbsdruck im ePharmacy-Bereich

Das Fulfillment-Modell von Amazon Pharmacy – das mehr als 10.000 Rezepte pro Stunde über robotergestützte Rezeptfülllinien mit minimalem menschlichen Eingriff verarbeitet – hat einen Durchsatzbenchmark etabliert, den traditionelle Apothekenbetreiber manuell nicht erreichen können . Mark Cuban Cost Plus Drug Company und PillPack haben diese Wettbewerbsdynamik verstärkt, was Einzelhandelsapotheken zwingt, in automatisierte Arzneimittelausgabeinfrastrukturen zu investieren, um Marktanteile zu verteidigen. Der Markt für Apothekenautomatisierung absorbiert erhebliches Kapital von etablierten Unternehmen, die versuchen, die Effizienzkennzahlen der ePharmacy zu erreichen.

Analyse der Auswirkungen von Einschränkungen

Die Schätzungen der Auswirkungen von Einschränkungen folgen der gleichen methodologischen Richtung wie Abschnitt 4. Negative Prozentsätze zeigen eine Belastung für das erreichbare CAGR des Marktes an.

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Hohe anfängliche Investitionskosten ~−8% Global Kurzfristig (≤2 Jahre)
Integrationskomplexität mit veralteten EHR/HIS ~−6% Global Mittel- bis langfristig (2–4 Jahre)
Bedenken hinsichtlich Cybersicherheit und Datenschutz ~−5% Nordamerika, Europa Langfristig (≥4 Jahre)
Widerstand von Apothekengewerkschaften ~−3% Europa, Südamerika Mittel- bis langfristig (2–4 Jahre)
Begrenzte Erstattung für Automatisierung in LMICs ~−3% Asien-Pazifik, MEA Langfristig (≥4 Jahre)

Hohe anfängliche Kapitalanforderungen

Je nach Durchsatzkapazität kann ein zentrales robotergestütztes Rezeptfüllsystem zwischen 400.000 USD und 1.000.000 USD kosten. Die Grundkosten erhöhen sich um 25–35% für Installation, Validierung und Schulung [11]. Über 40% der US-Abgabestellen sind unabhängige Apotheken und kleine Krankenhausnetzwerke, die häufig nicht über die Bilanzkapazität verfügen, um diese Ausgaben zu tragen, insbesondere wenn die Renditehorizonte länger als 36 Monate sind. Um dieses Hindernis zu verringern, entwickeln sich Leasing- und Pharmacy-Automation-as-a-Service-Modelle; dennoch liegt die Durchdringung bei weniger als 12% der neuen Installationen [11].

Herausforderungen bei der Integration von Altsystemen

Der Markt für Apothekenautomatisierung sieht sich anhaltenden Reibungen durch die Heterogenität der elektronischen Gesundheitsakten (EHR) gegenüber, die in Gesundheitssystemen eingesetzt werden. Laut den Quellen gaben 38% der Apothekenleiter an, dass HL7 FHIR-Interoperabilitätslücken der Hauptgrund für die Verzögerung von Automatisierungskäufen sind [12]. Medikationsmanagementsysteme verschiedener Anbieter verwenden häufig proprietäre Datenschemata, die kostspielige Middleware-Integrationen erfordern, die die Bereitstellungszeiten um 6–12 Monate verlängern können.

Cybersicherheitsanfälligkeiten

Die Angriffsfläche für Ransomware, die auf das Gesundheitswesen abzielt, wird durch verbundene automatisierte Arzneimittelausgabeschränke und cloudbasierte Automatisierungstools für Apotheken erhöht. Apothekensysteme und Netzwerke von Drittanbietern wurden als hochgradige Ziele klassifiziert, da sie Daten zu verschreibungspflichtigen Substanzen und Abrechnungen enthalten, und das Ministerium für Gesundheit und Soziale Dienste (HHS) überwachte einen historischen Anstieg des Volumens an exponierten Gesundheitsdatenaufzeichnungen im Jahr 2024 [13]. Die Nettokosteneinsparungen, die die Automatisierung sonst bietet, werden durch kontinuierliche Betriebskosten, die mit der Einhaltung der HIPAA-Sicherheitsvorschriften und der NIS2-Richtlinie der EU verbunden sind, gemindert.

Pharmacy Automation Market Opportunities

KI-gestützte prädiktive Abgabe

Maschinenlernalgorithmen, die auf Verschreibungshistorie, epidemiologischen Daten und Änderungen im Formular basieren, können Medikamente in automatisierten Arzneimittelausgabeschränken vorab bereitstellen, bevor die Nachfrage ansteigt. Frühe Anwender berichten von einer Verbesserung der Erstabfüllraten um 28 % und einer Reduzierung der Interventionszeit für Apotheker um 19 %. Der Markt für die Automatisierung in der Apotheke könnte bis 2032 allein durch KI-unterstützte Abgabe einen zusätzlichen Umsatz von 1,2–1,8 Milliarden USD erzielen.

Modernisierung von Krankenhäusern in Schwellenländern

Während Chinas 14. Fünfjahresplan speziell auf die Automatisierung von pharmazeutischen Arbeitsabläufen und die physische Informatik in Krankenhäusern fokussiert und diese finanziert, fördert Indiens Ayushman Bharat Digital Mission die Implementierung interoperabler elektronischer Gesundheitsakten und Datenregister. Anbieter von Apothekenautomatisierung haben durch diese regionalen Modernisierungsbemühungen eine große Chance, insbesondere im Segment der 200–500-Betten-Krankenhäuser, wo fortschrittliche Arzneimittelmanagementsysteme noch in den Kinderschuhen stecken und die manuelle Abgabe nach wie vor vorherrscht.

Pharmacy-Automation-as-a-Service (PAaaS)

Die Einstiegshürde für unabhängige Apotheken und ländliche Gesundheitskliniken wird durch abonnementbasierte Modelle gesenkt, die Cloud-Software, robotergestützte Rezeptfülltechnologie und Wartung in eine monatliche Kostenstruktur integrieren. Zielgruppen sind Einrichtungen, die sich die anfänglichen Investitionskosten von 150.000–500.000 USD für zentrale Systeme nicht leisten können. Omnicell und BD haben beide ihre Software-Abonnements und Device-as-a-Service (DaaS)-Portfolios erweitert [11]. Dieses Konzept erhöht den adressierbaren Markt für Apothekenautomatisierung um schätzungsweise 15–20 %, indem Investitionsausgaben in Betriebsausgaben umgewandelt werden.

Datenmonetarisierung und Ergebnisanalytik

Aggregierte, anonymisierte Abgabedaten aus automatisierten Arzneimittelausgabennetzen haben einen erheblichen Wert für pharmazeutische Hersteller, Kostenträger und öffentliche Gesundheitsbehörden, die die Muster der Medikamenteneinhaltung und die tatsächliche Arzneimittelverwendung verfolgen. Gesundheitssysteme, die großangelegte Plattformen für die Automatisierung von Apothekenarbeitsabläufen betreiben, können anonymisierte Datensätze lizenzieren, um die Nachverfolgung nach dem Markt, die Formularoptimierung und wertbasierte Verträge zu unterstützen – was einen wiederkehrenden Einnahmenstrom schafft, der das Geschäft für Investitionen in die Automatisierung stärkt.

Automatisierung der Rezeptur für die Spezialapotheke

Das Segment der Spezialapotheken, das jährlich um über 12 % wächst, ist stark auf sterile und nicht-sterile Rezepturen angewiesen, die sowohl arbeitsintensiv als auch fehleranfällig sind [9]. Roboter-gestützte sterile Rezeptursysteme, die den USP <797> und <800> Standards entsprechen, erfüllen sowohl Sicherheits- als auch Durchsatzanforderungen und stellen eine unterpenetrierte Nische im Markt für Apothekenautomatisierung dar, wo die Überprüfung von Medikamenten durch Barcodes und geschlossene Übertragungsgeräte aufeinandertreffen.

Pharmacy Automation Market Future Outlook

Autonome Apothekenbetriebe

Bis 2030 werden vollständig autonome Mikrolagerzentren für Apotheken – die robotergestützte Rezeptbearbeitung, KI-gesteuerte klinische Entscheidungsunterstützung und automatisierte Medikamentenausgabe kombinieren – schätzungsweise 25 % des Rezeptvolumens in der US-Ambulanz abwickeln. Diese Einrichtungen werden mit einem Verhältnis von Apothekeraufsicht von 1:5.000 Rezepten pro Schicht arbeiten, im Vergleich zu den derzeitigen 1:150 in besetzten Apotheken. Der Markt für Apothekenautomatisierung wird zunehmend zwischen hochvolumigen autonomen Knotenpunkten und spezialisierten Compounding-Zentren, die menschliche Expertise erfordern, differenziert.

Plattformökonomie und Interoperabilität

Der Übergang zu offenen API-Automatisierungsplattformen für Apothekenarbeitsabläufe wird es Gesundheitssystemen ermöglichen, Technologie-Stacks der besten Anbieter zusammenzustellen, anstatt monolithische Lösungen von einzelnen Anbietern zu kaufen [9]. Die Einführung von HL7 FHIR R5, die bis 2028 60 % der US-Krankenhausapotheken erreichen soll, wird die Plug-and-Play-Integration zwischen automatisierten Medikamentenausgabeschränken, EHR-Systemen und Lieferkettenplattformen ermöglichen. Diese Interoperabilitätsschicht wird die Einführung von Medikationsmanagementsystemen in kleineren Einrichtungen beschleunigen, die zuvor durch Integrationskomplexität abgeschreckt wurden.

Nachhaltigkeit und zirkuläre Apotheken-Lieferketten

Die Reduzierung von pharmazeutischem Abfall wird zu einem wichtigen ESG-Metrik für Gesundheitssysteme, wobei die Initiative Practice Greenhealth berichtet, dass automatisierte Bestandsoptimierung den Arzneimittelabfall um bis zu 35 % reduzieren kann . Der Markt für Apothekenautomatisierung wird eine wachsende Nachfrage nach Systemen sehen, die die Verfolgung von Verfallsdaten, die standortübergreifende Umverteilung und die automatisierte Rückgabeabwicklung integrieren. Die Infrastruktur zur Barcode-Medikamentenverifizierung wird einen doppelten Zweck erfüllen: die Einhaltung der Patientensicherheit und die Berichterstattung zur Abfallreduzierung im Einklang mit den GRI-Standards für den Gesundheitssektor.

Erweiterung der Apothekenarbeitskräfte durch Robotik

Anstatt einen vollständigen Ersatz zu schaffen, wird das dominierende Paradigma bis 2035 die Erweiterung der Arbeitskräfte sein – der Einsatz von robotergestützter Rezeptbearbeitung und automatisierter Medikamentenausgabe für hochvolumige, wenig komplexe Aufgaben, während Apotheker auf klinische Dienstleistungen, Medikationsmanagement und Patientenberatung umgeleitet werden . Die WHO prognostiziert einen globalen Mangel von 230.000 Apothekern bis 2032, eine Lücke, die nur durch skalierbare Automatisierung von Apothekenarbeitsabläufen überbrückt werden kann, ohne die Versorgungsqualität zu beeinträchtigen. Der Markt für Apothekenautomatisierung wird zunehmend nicht nur nach Kosteneinsparungen, sondern auch nach der klinischen Kapazität, die pro investiertem Dollar freigesetzt wird, bewertet.

Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika 44,5% des Umsatzes 2025 Medicare-Qualitätsanreize, 340B-Konformität, ePharmacy-Wettbewerb
Europa 1,92 Milliarden USD (2025) EU FMD-Serialisierung, Barcode-Medikationsverifikationsmandate
Asien-Pazifik 10,35% CAGR (2026–2035) Krankenhausmodernisierung, digitale Gesundheitsmissionen, robotergestützte Rezeptausfüllung
Südamerika 0,34 Milliarden USD (2025) Modernisierung öffentlicher Krankenhäuser, Erweiterung von Medikationsmanagementsystemen
Mittlerer Osten & Afrika 8,74% CAGR (2026–2035) Vision 2030 Gesundheitsinvestitionen, intelligente Krankenhausinitiativen
Gesamt 7,69 Milliarden USD (2025) —

Der Markt für Apothekenautomatisierung zeigt ausgeprägte regionale Unterschiede, wobei Nordamerika und Europa den Großteil der installierten Basis ausmachen, während Asien-Pazifik durch staatlich geführte Programme zur Digitalisierung von Krankenhäusern ein zusätzliches Wachstum antreibt.

Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA 78,3% des regionalen Umsatzes CMS-Qualitätsberichterstattung, Konsolidierung von Apothekenleistungsmanagern
Kanada 9,64% CAGR (2026–2035) Vorgaben zur Automatisierung von Provinz-Arzneimittelplänen
Mexiko 0,18 Milliarden USD (2025) IMSS-Programm zur Modernisierung von Krankenhäusern

Die Vereinigten Staaten dominieren den Markt für Apothekenautomatisierung in Nordamerika, wobei die Durchdringung automatisierter Arzneimittelausgabeschränke in Akutkrankenhäusern mit über 300 Betten 85% übersteigt. Das Krankenhausqualitätsberichterstattungsprogramm von CMS koppelt nun die Erstattungsanpassungen an die Medikationsfehlerquoten, wodurch die Automatisierung des Apothekenarbeitsablaufs zu einer direkten Maßnahme zum Schutz der Einnahmen wird. Die Provinzgesundheitssysteme Kanadas beschleunigen die Beschaffung von robotergestützten Rezeptausfüllsystemen im Rahmen zentralisierter Einkaufsvereinbarungen, während das IMSS in Mexiko zentrale Ausgabestellen in seinem Netzwerk von 1.500 Krankenhäusern testet [10].

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 24,6% des regionalen Umsatzes Krankenhauszukunftsgesetz-Fonds zur Digitalisierung von Krankenhäusern
Vereinigtes Königreich 9,87% CAGR (2026–2035) NHS-Apothekenintegrationsprogramm
Frankreich 0,29 Milliarden USD (2025) Ségur du Numérique en Santé-Finanzierung
Italien 8,92% CAGR (2026–2035) PNRR-Zuweisung zur Digitalisierung des Gesundheitswesens
Spanien 0,14 Milliarden USD (2025) Konsolidierung der regionalen Gesundheitsdienste
Nordische Länder 7,8% des regionalen Umsatzes Grenzüberschreitende ePharmacy-Plattformen
Russland 0,09 Milliarden USD (2025) Automatisierung der bundesweiten Apothekenkette
Rest von Europa 8,45% CAGR (2026–2035) EU-Kohäsionsfonds-Gesundheitsinvestitionen

Der Markt für Apothekenautomatisierung in Europa wird durch die EU-Richtlinie über gefälschte Arzneimittel geprägt, die eine End-to-End-Serialisierung und Barcode-Medikationsverifikation für jede ausgegebene Einheit vorschreibt. Das Krankenhauszukunftsgesetz in Deutschland hat 4,3 Milliarden Euro für die Digitalisierung von Krankenhäusern bereitgestellt, wobei die Apothekenautomatisierung ausdrücklich förderfähig ist. Das NHS-Apothekenintegrationsprogramm im Vereinigten Königreich setzt automatisierte Arzneimittelausgabesysteme in über 200 Krankenhausgesellschaften bis 2027 ein und priorisiert Medikationsmanagementsysteme, die mit dem NHS-Spine verbunden sind [5].

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 34,2% des regionalen Umsatzes 14. Fünfjahresplan zur Krankenhausinformatik
Indien 11,52% CAGR (2026–2035) Ayushman Bharat Digitale Mission
Japan 0,31 Milliarden USD (2025) Automatisierung der Arbeitskräfte in einer superalternden Gesellschaft
Südkorea 9,78% CAGR (2026–2035) MOHW-Programm zur Zertifizierung intelligenter Krankenhäuser
ASEAN 0,19 Milliarden USD (2025) Programme zur Zentralisierung öffentlicher Krankenhäuser
Rest von Asien-Pazifik 10,12% CAGR (2026–2035) Erweiterung der Gesundheitsinfrastruktur

Asien-Pazifik stellt den am schnellsten wachsenden Korridor im Markt für Apothekenautomatisierung dar, wo staatliche Programme für digitale Gesundheit eine Nachfrage nach der Automatisierung von Apothekenarbeitsabläufen schaffen. Die Installationen von Apothekenautomatisierung in chinesischen Krankenhäusern wuchsen 2024 um 34% im Vergleich zum Vorjahr, da Krankenhäuser in Städten der Stufen 2 und 3 zentrale robotergestützte Rezeptausfüllung einführten, um steigende Patientenaufkommen zu bewältigen. Die Ayushman Bharat-Initiative Indiens finanziert automatisierte Arzneimittelausgabepilotprojekte in 150 Distriktkrankenhäusern, während die demografische Krise Japans die Investitionen in Medikationsmanagementsysteme beschleunigt, um einen voraussichtlichen Mangel von 30% an Apothekern bis 2030 auszugleichen .

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 62,4% des regionalen Umsatzes Modernisierung des öffentlichen Gesundheitssystems SUS
Argentinien 8,56% CAGR (2026–2035) Beschaffung von Apothekenautomatisierung durch PAMI
Rest von Südamerika 0,05 Milliarden USD (2025) Konsolidierung regionaler Krankenhausketten

Das Einheitliche Gesundheitssystem Brasiliens (SUS) ist der Hauptmotor der Nachfrage im Markt für Apothekenautomatisierung in Südamerika, wobei das Gesundheitsministerium 1,2 Milliarden BRL für die Modernisierung von Krankenhausapotheken bis 2028 bereitstellt. Zentrale automatisierte Arzneimittelausgabestellen werden in den größten öffentlichen Krankenhäusern von São Paulo und Rio de Janeiro eingerichtet, mit dem Ziel, die Ausgabefehler um 40% zu reduzieren. Das soziale Sicherheitssystem PAMI in Argentinien beschafft robotergestützte Rezeptausfüllsysteme für sein Netzwerk, das 5 Millionen Begünstigte bedient.

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 31,8% des regionalen Umsatzes Vision 2030-Programm für intelligente Krankenhäuser
VAE 9,42% CAGR (2026–2035) Vorgeschriebene Automatisierungsstandards der DHA
Südafrika 0,04 Milliarden USD (2025) Zentralisierung der Apotheken im Rahmen der NHI
Ägypten 8,15% CAGR (2026–2035) Einführung der universellen Krankenversicherung
Rest von MEA 0,06 Milliarden USD (2025) Ausgaben für Gesundheitsinfrastruktur im GCC

Das Gesundheitsumwandlungsprogramm Vision 2030 Saudi-Arabiens hat das Königreich als führenden Anwender im Markt für Apothekenautomatisierung im Mittleren Osten & Afrika positioniert, wobei NEOM und das King Faisal Specialist Hospital vollständig automatisierte Arzneimittelausgabe- und Mischsysteme einführen. Die Dubai Health Authority der VAE hat die Barcode-Medikationsverifikation in allen lizenzierten Krankenhausapotheken ab 2025 vorgeschrieben, was eine compliance-getriebene Welle der Einführung auslöst. Die Einführung der National Health Insurance in Südafrika wird voraussichtlich die Automatisierung von Apothekenarbeitsabläufen in öffentlichen Einrichtungen katalysieren, die derzeit auf manuelle Ausgaben angewiesen sind.

Markt für Apothekenautomatisierung nach Region, 2025-2035

Pharmacy Automation Market Segmentation

Nach Produkt

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Automatisierte Medikationsabgabesysteme 51,2% Marktanteil (2025) Management des Formulars für Akutversorgung und Abgabe am Bett
Roboter-sterile Mischsysteme 11,28% CAGR (2026–2035) Compliance mit USP <797>/<800>, Sicherheit bei IV-Zusätzen
Automatisierte Verpackungs- & Etikettierungssysteme 0,98 Milliarden USD (2025) Durchsatzanforderungen für Versandhandel
Apotheken-Inventarverwaltungssysteme 9,76% CAGR (2026–2035) Cloud-basierte Multi-Standort-Bestandsoptimierung
Automatisierte Lager- & Abrufsysteme 0,52 Milliarden USD (2025) Platzbeschränkte städtische Krankenhausapotheken

Automatisierte Medikationsabgabesysteme bilden das Rückgrat des Produktangebots im Markt für Apothekenautomatisierung und sind in über 85% der Akutversorgungseinrichtungen in den USA installiert und werden zunehmend in europäischen Krankenhausverbänden unter den EU-Vorgaben zur Medikamentenverifizierung mit Barcodes übernommen. Diese Systeme integrieren sich mit Medikationsmanagementsystemen, um eine geschlossene Verifizierung vom Eintritt der ärztlichen Bestellung bis zur Abgabe am Bett zu ermöglichen, wodurch die Ereignisse der falschen Abgabe an Patienten in dokumentierten Implementierungen um bis zu 86% reduziert werden .

Roboter-sterile Mischsysteme stellen die am schnellsten wachsende Produktkategorie dar, die auf den doppelten Druck der Fristen für die Einhaltung von USP <797> und die chronischen Engpässe bei ausgebildeten Mischtechnikern reagiert. Ein einzelner Roboter-Mischer kann 60–80 IV-Zusätze pro Stunde mit gravimetrischer Genauigkeitsverifizierung vorbereiten, ein Durchsatzniveau, das drei bis vier manuelle Mischtechniker erfordern würde . Der Markt für Apothekenautomatisierung verzeichnet eine besondere Nachfrage nach diesen Systemen von Onkologischen Zentren und großen akademischen medizinischen Zentren mit hohen Volumina an gefährlicher Arzneimittelvorbereitung.

Nach Endbenutzer

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Krankenhausapotheken 66,8% Marktanteil (2025) Vorgaben zur Reduzierung von Medikationsfehlern, Komplexität des Formulars
Einzelhandelskettenapotheken 1,12 Milliarden USD (2025) Wettbewerb um Durchsatz, Optimierung der Arbeitskosten
Versandapotheken & eApotheken 12,37% CAGR (2026–2035) Direktvertrieb an Verbraucher, robotergestützte Rezeptausfüllung
Langzeitpflege- & Spezialapotheken 10,14% CAGR (2026–2035) Verfolgung kontrollierter Substanzen, Compliance-Dokumentation

Krankenhausapotheken stellen das größte Endbenutzersegment im Markt für Apothekenautomatisierung dar, wo automatisierte Arzneimittelabgabeschränke als betriebliche Grundlage für die Verteilung von Arzneimitteln an stationäre Patienten dienen. Die Komplexität der Krankenhausformulare – im Durchschnitt 2.500–4.000 einzigartige Artikel in akademischen medizinischen Zentren – erfordert eine Automatisierung des Apothekenarbeitsablaufs, die in der Lage ist, Par-Level, Ablaufrotation und Dokumentation der Kette der Aufbewahrung kontrollierter Substanzen gleichzeitig zu verwalten [10].

Versandapotheken und eApotheken sind das am schnellsten wachsende Endbenutzersegment, angetrieben durch die Verbrauchernachfrage nach Hauslieferungen und die wettbewerbsbedingten Dynamiken, die durch Amazon Pharmacy eingeführt wurden. Diese Betriebe verlassen sich auf Hochgeschwindigkeits-Roboter-Rezeptausfülllinien, die in der Lage sind, Tausende von Rezepten pro Stunde mit Barcode-Medikationsverifizierung bei jedem Handhabungsschritt zu verarbeiten, ein Durchsatzbedarf, der ihre Investitionsstrategie in Automatisierung im Markt für Apothekenautomatisierung definiert .

Nach Bereitstellungsmodell

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Zentralisierte Automatisierungshubs 62,7% Marktanteil (2025) Skaleneffekte in Multi-Standort-Gesundheitssystemen
Dezentralisierte Point-of-Care-Einheiten 11,42% CAGR (2026–2035) Abgabe am Bett, Zugang zu Medikamenten im OP und auf der Intensivstation

Nach Einrichtunggröße

Segment Wichtige Kennzahl Primärer Nachfragefaktor
>500 Betten / >250 Einzelhandelsstandorte 59,2% Marktanteil (2025) Skalierungsbedingte Rendite, Unternehmensbeschaffungsvereinbarungen
200–500 Betten / 50–250 Standorte 9,88% CAGR (2026–2035) Adoption von PAaaS, Wettbewerbsdruck im Mittelstand
<200 Betten / <50 Standorte / Unabhängige 11,62% CAGR (2026–2035) Abonnementmodelle, Medikationsmanagementsysteme und Einstiegslösungen

Wettbewerbsbenchmarking

Der Markt für Apothekenautomatisierung weist eine moderate Konzentration auf, wobei die fünf größten Anbieter schätzungsweise 48–55% des globalen Umsatzes ausmachen. Der Herfindahl-Hirschman-Index (HHI) wird auf 850–1.050 geschätzt, was auf einen Markt hinweist, in dem etablierte Medizingerätekonzerne neben spezialisierten Automatisierungsunternehmen konkurrieren. Strategische M&A-Aktivitäten – einschließlich der Übernahme von Parata Systems durch BD im Jahr 2023 – konsolidieren weiterhin die Anbieterlandschaft rund um integrierte Plattformangebote.

Unternehmen Geschätzter Umsatzanteil-Bereich Wichtige Angebote für den Markt der Apothekenautomatisierung Strategische Positionierung
BD (Becton, Dickinson and Company) ~12–16% Pyxis automatisierte Abgabeschränke, Parata Roboterbefüllung Führer in der Krankenhaus- und Einzelhandelsautomatisierung
Omnicell ~10–14% XT-Serie Schränke, zentrale Apothekenrobotik, EnlivenHealth Cloud-first-Plattform mit SaaS-Analyseebene
Baxter International ~7–10% DoseEdge Apotheken-Workflow-Management, IV-Zusammenstellung Spezialist für IV- und Zusammenstellungsautomatisierung
Swisslog Healthcare (KUKA) ~5–8% PillPick, BoxPicker, Automatisierung der Apothekenlogistik Europäische Logistikautomatisierung mit roboterbasierter Integration
McKesson Corporation ~5–7% Apothekenmanagement-Software, Vertriebsautomatisierung Vertriebszentrierte Automatisierung mit Lieferkettenintegration
ScriptPro ~4–6% SP 200, CRS Roboterabgabe, Workflow-Management Spezialist für robotergestützte Rezeptabfüllung im mittleren Marktsegment
Capsa Healthcare ~3–5% NexsysADC, Medikationsmanagementschränke Fokus auf Abgabe am Bett und Point-of-Care
ARxIUM (ehemals Intelligent Hospital Solutions) ~3–5% RIVA IV-Zusammenstellungsroboter, zentrale Apothekenrobotik Hochpräzise sterile Zusammenstellungsautomatisierung
Innovation Associates (Inacom) ~2–4% Apothekenrobotik, zentrale Abfüllautomatisierung Zentrale Abfüllung und Versandapothekenautomatisierung
Yuyama Co., Ltd. ~2–4% Automatisierte Abgabe- und Verpackungssysteme Marktführer im asiatisch-pazifischen Raum mit Spezialisierung auf Verpackung

Aktuelle Nachrichten & Entwicklungen

  • Omnicell (Januar 2025): Erweiterte sein Pharmacy-Automation-as-a-Service-Programm auf 340B-qualifizierte Einrichtungen und bündelte XT Series-Hardware mit EnlivenHealth-Adhärenzanalyse [Ref 16].
  • Swisslog Healthcare (Juli 2024): Unterzeichnete einen fünfjährigen Vertrag mit NHS England zur Einführung von PillPick automatisierter Abgabe und Barcode-Medikamentenverifizierung in 85 Krankenhausverbänden [Ref 5].
  • ScriptPro (April 2024): Führte ein cloudbasiertes Modul zur Bestandsverwaltung ein, das mit robotergestützten Rezeptfüllsystemen integriert ist und Echtzeit-Bestandsübersicht über mehrere Einzelhandelsapotheken-Netzwerke ermöglicht [Ref 3].
  • Amazon Pharmacy (Juni 2024): Eröffnete sein viertes automatisiertes Erfüllungszentrum in Dallas, TX, und erhöhte die landesweite robotergestützte Rezeptfüllkapazität auf über 40.000 Rezepte pro Stunde [Ref 4].
  • ARxIUM (Februar 2024): Abschluss einer Serie-C-Finanzierung in Höhe von 85 Millionen USD zur Erweiterung der RIVA-robotergestützten sterilen Compounding-Installationen in auf Onkologie fokussierten akademischen medizinischen Zentren [Ref 18].

Pharmacy Automation Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für Apothekenautomatisierung, einschließlich Hardware, Software und Dienstleistungen für automatisierte Abgabe, Herstellung, Verpackung, Bestandsverwaltung und Lagerung/Abruf
Studienzeitraum 2021–2035
CAGR 9,32% (2026–2035)
Marktgröße im Basisjahr 7,69 Milliarden USD (2025)
Prognose der terminalen Marktgröße 17,34 Milliarden USD (2035)
Schnellst wachsendes Segment Roboter-sterile Herstellungsanlagen (nach Produkt); Versandhandel & E-Apotheken (nach Endbenutzer)
Profilierte Unternehmen BD, Omnicell, Baxter International, Swisslog Healthcare, McKesson, ScriptPro, Capsa Healthcare, ARxIUM, Innovation Associates, Yuyama
Bewährungswährung Milliarden USD

FAQs

Welche Gesamtkosten für den Besitz sollte ein Krankenhaus mit 400 Betten für die Implementierung einer zentralisierten Pharmazieautomatisierung einplanen?
Eine typische Einrichtung mit 400 Betten sollte 3,5–6,0 Millionen USD einplanen, einschließlich Hardware, Softwarelizenzierung, Installation, Validierung und Schulung im ersten Jahr. Die meisten Systeme erreichen den ROI-Break-even innerhalb von 28–36 Monaten durch Arbeitsumverteilung und Reduzierung von Abgabe-Fehlern [11].
Wie adressiert der Markt für Pharmazieautomatisierung die Anforderungen an die Nachverfolgbarkeit von kontrollierten Substanzen?
Moderne automatisierte Arzneimittelabgabeschränke integrieren biometrische Authentifizierung, Echtzeit-Transaktionsprotokollierung für DEA Zeitplan II–V und manipulationssichere Fächer, die prüfbare Nachverfolgbarkeitsaufzeichnungen erzeugen. Diese Funktionen erfüllen sowohl die bundesstaatlichen als auch die landesweiten Anforderungen an die Verantwortlichkeit für kontrollierte Substanzen [10].
Welche Interoperabilitätsstandards sollten Käufer priorisieren, wenn sie Anbieter von Pharmazieautomatisierung bewerten?
Käufer sollten die Einhaltung von HL7 FHIR R5, NCPDP SCRIPT v2023 und zertifizierten Audit-Trail-Funktionen gemäß 21 CFR Teil 11 verlangen. Anbieter, die offene API-Architekturen unterstützen, senken langfristig die Middleware-Kosten und beschleunigen die Integration von Medikationsmanagementsystemen [9].
Wie bedient der Markt für Pharmazieautomatisierung die Bedürfnisse der spezialisierten Pharmaziekomposition anders als die Einzelhandelsabgabe?
Die Automatisierung der spezialisierten Komposition legt Wert auf gravimetrische Verifizierung, geschlossene Systeme für den Transfer gefährlicher Arzneimittel und USP <797>/<800> Umweltüberwachung – Fähigkeiten, die in standardmäßigen Einzelhandelsrobotern für die Rezeptbefüllung fehlen [18].
Welche Cybersicherheitsrahmen gelten speziell für verbundene Systeme der Pharmazieautomatisierung?
Verbundene Systeme fallen unter die HIPAA-Sicherheitsregel, die FDA-Richtlinien zur Cybersicherheit vor der Markteinführung (2023) und die EU NIS2-Richtlinie. Einrichtungen sollten von allen Anbietern im Markt für Pharmazieautomatisierung SBOM-Dokumentationen und Vereinbarungen zur Offenlegung von Schwachstellen verlangen [13].
Wie sind abonnementbasierte Modelle für Pharmazieautomatisierung als Dienstleistung für unabhängige Apotheken strukturiert?
PAaaS-Verträge laufen typischerweise 5–7 Jahre und bündeln Hardware, Cloud-Software, Wartung und Upgrades in monatlichen Zahlungen von 8.000–15.000 USD, abhängig von der Durchsatzstufe. Dieses Modell beseitigt die anfänglichen Kapitalbarrieren für unabhängige Betreiber [16].
Welche Rolle spielt die Barcode-Arzneimittelverifizierung bei der Reduzierung unerwünschter Arzneimittelereignisse im Markt für Pharmazieautomatisierung?
Die Barcode-Verifizierung bei jedem Abgabe- und Verabreichungsschritt reduziert falsche Arzneimittel- und falsche Dosisereignisse um 80–86 % im Vergleich zu manuellen Prozessen. Die Implementierung erfordert eine geschlossene Integration zwischen automatisierten Arzneimittelabgabesystemen und der Infrastruktur für die bedside-Scannung .    
Autor
Autor Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Ko-Autor Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical and pharmaceutical journals, clinical publications, and authoritative healthcare organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health, Drug Enforcement Administration (DEA), European Medicines Agency (EMA), Health Canada, Therapeutic Goods Administration (TGA, Australia), Pharmaceuticals and Medical Devices Agency (PMDA, Japan), American Society of Health-System Pharmacists (ASHP), National Community Pharmacists Association (NCPA), American Pharmacists Association (APhA), Healthcare Information and Management Systems Society (HIMSS), Institute for Safe Medication Practices (ISMP), American Society of Automation in Pharmacy (ASAP), National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), World Health Organization (WHO) Medication Safety Reports, OECD Health Statistics, and national pharmacy association reports from key markets. These sources were used to collect pharmacy automation adoption statistics, medical device clearance data, medication error reduction studies, healthcare infrastructure trends, and market landscape analysis for automated dispensing systems, compounding systems, medication storage solutions, and pharmacy management software.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, VPs of product development, heads of regulatory affairs, and commercial directors from robotics firms, healthcare IT solution providers, and pharmacy automation manufacturers were examples of supply-side sources. Demand-side sources included pharmaceutical compounding facility managers, hospital pharmacy directors, retail pharmacy operations managers, procurement leads from integrated delivery networks (IDNs), and medication safety officers from specialty pharmacies, community pharmacies, hospitals, and long-term care facilities. Primary research verified product development schedules, validated market segmentation, and provided information on pricing models, workforce integration issues, regulatory compliance tactics, and impediments to automation adoption.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (30%), Others (30%)

By Region: North America (32%), Europe (28%), Asia-Pacific (25%), Rest of World (15%)


Market Size Estimation

Global market valuation was derived through revenue mapping and installed base analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across automated dispensing cabinets, robotic dispensing systems, automated compounding devices, medication storage and retrieval systems, and pharmacy workflow software

Analysis of reported and modeled annual revenues specific to pharmacy automation portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (installed base × service contract value by country) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















