Big Data im Gesundheitswesen Markt (2026 - 2035)

Big data in healthcare Market Research Report: Size, Share, Trend Analysis By Hardware (VPNs, Firewalls, Routers, Data storage, Email servers & access points), By Software (EHR, Revenue cycle management, Workforce management, Practice management), By Service type (Descriptive, Predictive, Prescriptive), By Applications (Clinical analysis, Financial analysis, Operational analysis), And By Region (North America, Europe, Asia-Pacific, And Rest Of The World) - Growth Outlook & Industry Forecast 2026 To 2035
ID: MRFR/HCIT/0442-CR 260 Pages Nidhi Mandole, Rahul Gotadki Last Updated: November 06, 2026
Big Data in Healthcare Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)18.2%
2025 Market SizeUSD 71.32 Billion
2035 Market SizeUSD 379.65 Billion
Key Players
Optum
Oracle
Microsoft
Epic Systems
Amazon Web Services
Google Cloud
Opportunities
  • Real-World Evidence for Drug Development
  • Greenfield National Platforms in Emerging Markets
  • Data Monetization and Federated Research Networks

Big Data im Gesundheitswesen Markt Zusammenfassung

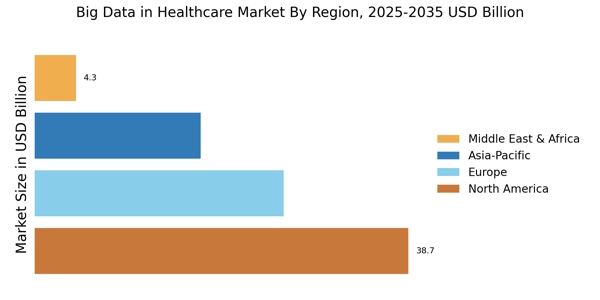
Laut der Analyse von Market Research Future wurde der Markt für Big Data im Gesundheitswesen im Jahr 2024 auf 85,91 Milliarden USD geschätzt. Der Markt wird voraussichtlich von 98,3 Milliarden USD im Jahr 2025 auf 378,07 Milliarden USD bis 2035 wachsen, mit einer CAGR von 14,42 % während des Prognosezeitraums (2025–2035). Nordamerika führte den Markt mit über 45,05 % Marktanteil an und erzielte rund 38,7 Milliarden USD Umsatz.

Der Markt für Big Data im Gesundheitswesen wächst schnell aufgrund der zunehmenden Akzeptanz datengestützter Gesundheitslösungen und der steigenden Nachfrage nach prädiktiven Analysen. Zu den wichtigsten Trends gehören die Integration von KI und maschinellem Lernen, die wachsende Nutzung elektronischer Gesundheitsakten und die erweiterten Anwendungen im Bereich des Managements der Bevölkerungsgesundheit, der klinischen Entscheidungsunterstützung und der personalisierten Medizin.

Wichtige Markttrends & Highlights

Der Markt für Big Data im Gesundheitswesen steht vor einem erheblichen Wachstum, das durch technologische Fortschritte und sich entwickelnde Patientenversorgungskonzepte vorangetrieben wird.

  • Die Integration von Künstlicher Intelligenz transformiert die Datenanalytikfähigkeiten im Gesundheitswesen.
  • Nordamerika bleibt der größte Markt, während Asien-Pazifik als die am schnellsten wachsende Region in diesem Sektor hervorgeht.
  • Die Datenspeicherung dominiert weiterhin den Markt, während das Umsatzzyklusmanagement ein schnelles Wachstum verzeichnet.
  • Die steigende Nachfrage nach prädiktiver Analytik und Fortschritte in der Datenmanagementtechnologie sind wichtige Treiber, die das Marktwachstum vorantreiben.

Marktgröße & Prognose

2024 Marktgröße 85,91 (USD Milliarden)
2035 Marktgröße 378,07 (USD Milliarden)
CAGR (2025 - 2035) 14,42%

Hauptakteure

Unternehmen wie IBM (US), Oracle (US), Microsoft (US), SAS Institute (US), Cerner Corporation (US), Epic Systems Corporation (US), Allscripts Healthcare Solutions (US), Siemens Healthineers (DE), Philips Healthcare (NL) sind einige der wichtigsten Akteure auf dem globalen Markt.

Big Data im Gesundheitswesen Markt Treiber

Steigende Nachfrage nach prädiktiver Analyse

Die steigende Nachfrage nach prädiktiver Analyse im Bereich Big Data im Gesundheitswesen wird durch die Notwendigkeit besserer Patientenergebnisse und betrieblicher Effizienz vorangetrieben. Gesundheitsdienstleister nutzen zunehmend Datenanalysen, um Patientenaufnahmen vorherzusagen, die Ressourcenzuteilung zu optimieren und Behandlungsprotokolle zu verbessern.
 
Laut aktuellen Schätzungen wird erwartet, dass das Segment der prädiktiven Analyse in den kommenden Jahren mit einer jährlichen Wachstumsrate von über 25 % wächst. Dieses Wachstum ist ein Indikator für einen breiteren Trend, bei dem Gesundheitsorganisationen datengestützte Entscheidungsfindung priorisieren, um die Versorgung zu verbessern. Infolgedessen wird die Integration prädiktiver Analysen in Gesundheitssysteme zu einem kritischen Bestandteil des Marktes.

Regulatorische Compliance und Datensicherheit

Regulatorische Compliance und Datensicherheit sind entscheidende Anliegen im Bereich Big Data im Gesundheitswesen. Da Gesundheitsorganisationen große Mengen sensibler Patientendaten sammeln und analysieren, müssen sie strengen Vorschriften wie HIPAA und GDPR entsprechen. Diese Vorschriften erfordern robuste Datenmanagement-Rahmenwerke, um die Privatsphäre der Patienten und die Datenintegrität zu gewährleisten.
 
Der zunehmende Fokus auf Datensicherheit treibt Investitionen in fortschrittliche Cybersicherheitslösungen voran, die in den kommenden Jahren voraussichtlich erheblich wachsen werden. Dieser Schwerpunkt auf Compliance schützt nicht nur die Patientendaten, sondern fördert auch das Vertrauen in Gesundheitssysteme und verbessert somit die allgemeine Glaubwürdigkeit des Marktes.

Zunehmender Fokus auf personalisierte Medizin

Der Wandel hin zur personalisierten Medizin ist ein wesentlicher Treiber im Bereich Big Data im Gesundheitswesen. Da Gesundheitsdienstleister versuchen, Behandlungen auf individuelle Patientenprofile zuzuschneiden, steigt die Nachfrage nach Datenanalysen, die genetische Tests, Umwelt- und Lebensstilinformationen verarbeiten können. Dieser Trend wird durch die zunehmende Verfügbarkeit von genomischen Daten und Fortschritte in der Bioinformatik unterstützt.
 
Der Markt für personalisierte Medizin wird voraussichtlich erheblich wachsen, wobei Schätzungen darauf hindeuten, dass er bis 2025 über 100 Milliarden Dollar erreichen könnte. Dieses Wachstum unterstreicht die entscheidende Rolle, die Big Data-Analysen dabei spielen, Gesundheitsdienstleistern zu ermöglichen, maßgeschneiderte Behandlungspläne anzubieten, wodurch die Patientenergebnisse und die Zufriedenheit im Markt verbessert werden.

Fortschritte in der Datenmanagement-Technologie

Fortschritte in der Datenmanagement-Technologie beeinflussen den Bereich Big Data im Gesundheitswesen erheblich. Das Aufkommen von Cloud-Computing, maschinellem Lernen und fortschrittlichen Datenspeicherlösungen hat es Gesundheitsorganisationen ermöglicht, große Datenmengen effektiver zu verwalten. Diese Technologien erleichtern die Echtzeit-Datenverarbeitung und -analyse, die für zeitnahe Entscheidungen in klinischen Umgebungen unerlässlich sind.
 
Der Markt für Datenmanagementlösungen im Gesundheitswesen wird voraussichtlich mehrere Milliarden Dollar bis 2026 erreichen, was die wachsende Anerkennung der Bedeutung eines effizienten Datenmanagements widerspiegelt. Folglich werden diese Fortschritte voraussichtlich die Gesamteffizienz und -wirksamkeit der Gesundheitsversorgung im Markt verbessern.

Wachsende Investitionen in die Gesundheits-IT-Infrastruktur

Wachsende Investitionen in Gesundheits-IT-Infrastruktur sind ein wesentlicher Treiber des Marktes für Big Data im Gesundheitswesen. Gesundheitsorganisationen weisen zunehmend Ressourcen zu, um ihre IT-Systeme zu modernisieren, wodurch sie die Möglichkeiten der Big Data-Analytik nutzen können. Diese Investitionen sind entscheidend für die Integration verschiedener Datenquellen, einschließlich elektronischer Gesundheitsakten, tragbarer Technologien und mobiler Gesundheitsanwendungen.
 
Der Gesundheits-IT-Markt wird voraussichtlich ein erhebliches Wachstum erleben, wobei Prognosen darauf hindeuten, dass er bis 2027 500 Milliarden Dollar überschreiten könnte. Solche Investitionen verbessern nicht nur die betriebliche Effizienz, sondern auch die Patientenversorgung, wodurch die Bedeutung einer robusten IT-Infrastruktur im Markt verstärkt wird.

Einblicke in Marktsegmente

Nach Hardware: Datenspeicherung (Größter) vs. VPNs (Schnellstwachsende)

Das Hardware-Segment im Big Data im Gesundheitswesen-Markt zeigt eine vielfältige Verteilung, wobei Datenspeicherlösungen den größten Anteil halten. Dies wird hauptsächlich durch den zunehmenden Bedarf der Gesundheitsdienstleister angetrieben, große Mengen an Patientendaten sicher und effizient zu verwalten. Darüber hinaus entstehen VPNs als die am schnellsten wachsende Lösung in diesem Segment, was den verstärkten Fokus der Branche auf Cybersicherheit und sicheren Fernzugriff widerspiegelt. Wachstumstrends in diesem Segment werden maßgeblich durch die steigende Nachfrage nach digitaler Transformation im Gesundheitswesen beeinflusst, insbesondere da Fernpatientenüberwachung und Telemedizin-Dienste an Bedeutung gewinnen. Innovationen in der Datenspeichertechnologie und die Einführung cloudbasierter Lösungen treiben diesen Markt weiter voran. Inzwischen verstärkt der beschleunigte Wandel hin zu Remote-Arbeit und wachsende Bedenken hinsichtlich Datenverletzungen die Nachfrage nach VPNs, die als unerlässlich für das sichere Management von Gesundheitsdaten gelten.

Datenspeicherung (Dominant) vs. Firewalls (Aufkommend)

Datenspeicherlösungen werden als das dominante Element der Hardware im Markt anerkannt, gekennzeichnet durch ihre Fähigkeit, das exponentielle Wachstum gesundheitsbezogener Daten zuverlässig zu verwalten. Zu den Hauptmerkmalen gehören Skalierbarkeit, Effizienz bei der Datenabfrage und robuste Backup-Systeme, die sicherstellen, dass wichtige Informationen nicht nur sicher gespeichert, sondern auch leicht abgerufen werden können. Auf der anderen Seite gewinnen Firewalls, obwohl sie derzeit als aufkommendes Segment gelten, aufgrund der zunehmenden Bedeutung von Datenschutz und Sicherheit in Gesundheitssystemen schnell an Bedeutung. Da Cyber-Bedrohungen immer ausgeklügelter werden, besteht ein wachsender Bedarf an fortschrittlichen Firewall-Technologien, die sensible Gesundheitsdaten vor unbefugtem Zugriff und Angriffen schützen können, was sie zu einem wichtigen Bestandteil einer integrierten IT-Strategie im Gesundheitswesen macht.

Nach Software: EHR (Größter) vs. Revenue Cycle Management (Schnellstwachsende)

Im Big Data im Gesundheitswesen-Markt hält das EHR-Segment den größten Marktanteil und bietet eine umfassende Lösung zur Digitalisierung von Patientenakten und zur Verbesserung der Koordination der Versorgung. Das Revenue Cycle Management, obwohl es einen kleineren Anteil hat, verzeichnet ein schnelles Wachstum aufgrund des zunehmenden Bedarfs an der Optimierung von Abrechnungsprozessen und der Sicherstellung der Einnahmenintegrität. Auf der anderen Seite sind Workforce Management und Praxismanagement ebenfalls integrale Bestandteile zur Verbesserung der betrieblichen Effizienz, stellen jedoch kleinere Anteile des Big Data im Gesundheitswesen-Marktes dar.

EHR (Dominant) vs. Revenue Cycle Management (Aufkommend)

Das EHR-Segment ist zu einem Kernbestandteil der Big Data im Gesundheitswesen-Landschaft geworden, das nahtlosen Zugang zu Patientendaten ermöglicht und die klinische Entscheidungsfindung verbessert. Seine Dominanz wird durch regulatorische Anreize und den Übergang zu wertbasierten Pflegeanreizen vorangetrieben. Im Gegensatz dazu entwickelt sich das Revenue Cycle Management schnell, da Gesundheitsorganisationen bestrebt sind, Abrechnungs- und Inkassoprozesse zu optimieren. Beide Segmente sind entscheidend, um betriebliche Ineffizienzen zu reduzieren, doch EHR führt weiterhin in Bezug auf Marktakzeptanz und Integration, während das Revenue Cycle Management in herausfordernden wirtschaftlichen Umfeldern zunehmend kritisch wird.

Nach Dienstleistungstyp: Deskriptiv (Größter) vs. Prädiktiv (Schnellstwachsende)

Im Big Data im Gesundheitswesen-Markt ist die Verteilung unter den Dienstleistungstypen zugunsten von deskriptiven Dienstleistungen verschoben, die den größten Anteil halten. Dieses Segment wird hauptsächlich für Berichterstattung und Analytik genutzt, um den Stakeholdern zu helfen, aktuelle und vergangene Gesundheitstrends zu verstehen. Auf der anderen Seite gewinnen prädiktive Dienstleistungen an Schwung, da sie Daten nutzen, um zukünftige Trends und Patientenergebnisse vorherzusagen. Dieser Wandel ist ein Indikator für den Trend der Branche zu zukunftsorientierteren Strategien im Gesundheitswesen.

Deskriptiv (Dominant) vs. Prädiktiv (Aufkommend)

Deskriptive Analytik ist die dominierende Kraft im Markt, gekennzeichnet durch ihren Fokus auf die Zusammenfassung vergangener Ereignisse und die Gewinnung von Erkenntnissen aus historischen Daten. Diese Art von Dienstleistung ist entscheidend für Krankenhäuser und Gesundheitsdienstleister, um die betriebliche Leistung, Patientenergebnisse und die Wirksamkeit von Behandlungen zu bewerten. Inzwischen entwickelt sich die prädiktive Analytik schnell, da Gesundheitsorganisationen ihr Potenzial zur Verbesserung von Entscheidungsprozessen erkennen. Durch den Einsatz von maschinellem Lernen und statistischen Methoden ermöglichen prädiktive Dienstleistungen Gesundheitsdienstleistern, die Bedürfnisse der Patienten vorherzusehen, Behandlungspläne zu optimieren und Kosten zu senken, was einen transformativen Wandel hin zu proaktiven Gesundheitsmanagement darstellt.

Nach Anwendung: Klinische Analyse (Größter) vs. Operative Analyse (Schnellstwachsende)

Der Markt zeigt ein vielfältiges Anwendungsspektrum, wobei die klinische Analyse den größten Marktanteil im Big Data im Gesundheitswesen hält. Dieses Segment dominiert aufgrund seiner wesentlichen Rolle bei der Verbesserung der Patientenergebnisse durch datengestützte Erkenntnisse über Behandlungswege und das Management von Krankheiten. Die operative Analyse folgt dicht dahinter und nutzt Big Data, um die Effizienz von Krankenhäusern und die Ressourcenzuteilung zu verbessern, wodurch die Gesamtleistung in der Gesundheitsversorgung unterstützt wird.

Klinische Analyse (Dominant) vs. Operative Analyse (Aufkommend)

Die klinische Analyse bleibt eine dominante Kraft im Markt, die sich hauptsächlich auf patientenorientierte Versorgung und fortschrittliche prädiktive Modellierung konzentriert. Durch die Nutzung umfangreicher Gesundheitsakten hilft die klinische Analyse, Diagnosen zu verfeinern und Behandlungspläne anzupassen, um die Patientensicherheit und die Wirksamkeit in den Gesundheitsoperationen zu gewährleisten. Im Gegensatz dazu entwickelt sich die operative Analyse schnell, da Gesundheitseinrichtungen bestrebt sind, Entscheidungsprozesse zu optimieren und Abläufe zu straffen. Dieses wachsende Segment nutzt Echtzeitdatenanalytik für das Workflow-Management, die Kostenreduzierung und die Verbesserung der Patientenzufriedenheit und zeigt seine zunehmende Bedeutung bei der Bereitstellung qualitativ hochwertiger Gesundheitsdienstleistungen.

Erhalten Sie detailliertere Einblicke zu Big Data im Gesundheitswesen Markt

Regionale Einblicke

Die Studie bietet nach Regionen Einblicke in den Markt in Nordamerika, Europa, Asien-Pazifik und dem Rest der Welt. Nordamerika führt im Markt für Big Data im Gesundheitswesen mit über 45,05 % des globalen Umsatzes im Jahr 2024. Nordamerika wird voraussichtlich einen bedeutenden Beitrag zum Markt für Big Data im Gesundheitswesen leisten, wobei die USA einen großen Beitrag leisten und über 55 % des nordamerikanischen Marktes halten.

Die Dominanz Nordamerikas auf dem Markt ist auf das Wachstum des IoT und die zunehmende Nachfrage nach analytischen Modellen für Patientendaten zur Verbesserung der Servicebereitstellung und der staatlichen Vorschriften zurückzuführen.

Darüber hinaus sind die wichtigsten Länder, die in dem Marktbericht untersucht wurden, die USA, Kanada, Deutschland, Frankreich, das Vereinigte Königreich, Italien, Spanien, China, Japan, Indien, Australien, Südkorea und Brasilien.

Der Markt für Big Data im Gesundheitswesen in Europa hat den zweitgrößten Marktanteil. Die Europäische Union (EU) hat mehrere Vorschriften zum Schutz persönlicher Daten und der Privatsphäre implementiert, wie die Datenschutz-Grundverordnung (DSGVO), was die Region empfänglicher für die Einführung von Big Data in der Gesundheitsbranche macht. Die EU investiert auch stark in die Entwicklung von eHealth-Lösungen und schafft ein förderliches Umfeld für das Wachstum des großen Marktes. Darüber hinaus hielt der Markt für Big Data im Gesundheitswesen im Vereinigten Königreich den größten Marktanteil, und der Markt für Big Data im Gesundheitswesen in Deutschland war der am schnellsten wachsende Markt in der Region.

Der Markt in Asien-Pazifik wird voraussichtlich von 2024 bis 2032 mit der schnellsten CAGR wachsen. Die wachsende Beliebtheit von eHealth, Telemedizin und mHealth-Diensten sowie die zunehmende Zahl von Menschen mit chronischen Krankheiten haben zu einem Anstieg der Nachfrage nach Big Data in der Gesundheitsbranche in der Asien-Pazifik-Region geführt. Darüber hinaus haben der Anstieg von Gesundheits-IT-Startups, die zunehmende Zahl von Partnerschaften zwischen großen Unternehmen und Technologie-Startups sowie die wachsenden Investitionen in Forschung und Entwicklung ebenfalls zum Wachstum des Marktes für Big Data im Gesundheitswesen in der Asien-Pazifik-Region beigetragen.

Darüber hinaus hielt der Markt für Big Data im Gesundheitswesen in China den größten Marktanteil, und der Markt für Big Data im Gesundheitswesen in Indien war der am schnellsten wachsende Markt in der Region.

Big Data im Gesundheitswesen Markt Regional Image

Hauptakteure und Wettbewerbseinblicke

Die wichtigsten Marktakteure investieren viel in Forschung und Entwicklung, um ihre Produktlinien zu erweitern, was dem Markt für Big Data im Gesundheitswesen weiteres Wachstum ermöglichen wird. Um wettbewerbsfähig zu bleiben, müssen Unternehmen sich auf Produktinnovation, Kosteneffizienz und die Erweiterung ihrer Kundenbasis konzentrieren. Sie können neue und verbesserte Produkte entwickeln, die den Entwicklungen des Marktes entsprechen. Die Zusammenarbeit mit anderen Organisationen kann Unternehmen ebenfalls helfen, ihre Marktpräsenz zu erweitern und ihren Einfluss zu erhöhen.

Fusionen und Übernahmen können Unternehmen auch helfen, ihren Marktanteil zu vergrößern, indem sie Zugang zu neuen Märkten, Technologien und Ressourcen bieten. Insgesamt können strategische Initiativen wie diese Unternehmen helfen, im stark umkämpften Markt an der Spitze zu bleiben.

Eine der Hauptgeschäftsstrategien, die Hersteller in der Big Data im Gesundheitswesen-Branche anwenden, um den Kunden zugute zu kommen und den Marktsektor zu erweitern, ist die lokale Produktion zur Senkung der Betriebskosten. In den letzten Jahren war die Big Data im Gesundheitswesen-Branche aufgrund der COVID-19-Pandemie eine kritische Notwendigkeit, um erhebliche Vorteile zu bieten. Die großen Akteure im Markt für Big Data im Gesundheitswesen wie GE Healthcare, Optum Siemens, Philips und andere arbeiten daran, die Marktnachfrage durch Investitionen in Forschungs- und Entwicklungsaktivitäten zu steigern.

GE Healthcare hat sich der Verbesserung der Patientenversorgung und -ergebnisse verschrieben, indem es innovative Gesundheitslösungen und -dienstleistungen durch Technologie und Datenanalytik bereitstellt.

Im Juni bietet die Edison-Intelligenzplattform des Unternehmens eine einheitliche Plattform für Datenintegration, Analytik und Entscheidungsunterstützung, die es Klinikern ermöglicht, informiertere Entscheidungen zu treffen und die Patientenergebnisse zu verbessern.

Optum, Inc. ist ein amerikanisches Unternehmen, das Apothekenleistungen verwaltet und Gesundheitsdienstleistungen anbietet. Es wurde 2011 Teil der UnitedHealth Group und entstand durch die Fusion der bestehenden Apotheken- und Gesundheitsdienstleistungen der UnitedHealth Group unter der Marke Optum. Die Marke besteht aus drei Hauptabteilungen: OptumHealth, OptumInsight und OptumRx.

Im April wurde die Frist für die Fusion zwischen Optum, einem Unternehmen, das eine Vielzahl von Gesundheitsdiensten anbietet, und Change Healthcare, einem führenden Unternehmen im Bereich Gesundheitstechnologie, auf den 31. Dezember 2022 verschoben, mit Zustimmung beider Parteien.

Zu den wichtigsten Unternehmen im Big Data im Gesundheitswesen Markt-Markt gehören

Aktuelle Branchenentwicklungen

  • Q2 2024: Microsoft und Epic erweitern die KI-Partnerschaft zur Beschleunigung der Einführung generativer KI im Gesundheitswesen Microsoft und Epic gaben eine erweiterte Partnerschaft bekannt, um generative KI-Tools in die elektronische Gesundheitsakte-Software von Epic zu integrieren, mit dem Ziel, klinische Arbeitsabläufe zu optimieren und die Patientenversorgung durch fortschrittliche Datenanalytik zu verbessern.
  • Q2 2024: Google Cloud startet neue Healthcare Data Engine-Beschleuniger für Big Data-Analytik Google Cloud stellte neue Healthcare Data Engine-Beschleuniger vor, die Gesundheitsorganisationen helfen sollen, großangelegte Gesundheitsdaten zu aggregieren und zu analysieren, um die Compliance- und Interoperabilitätsanforderungen zu unterstützen.
  • Q2 2024: Oracle kündigt neue KI-gestützte Analysefunktionen für die Oracle Health Data Intelligence Platform an Oracle startete fortschrittliche KI-Analysefähigkeiten für seine Health Data Intelligence Platform, die es Gesundheitsdienstleistern ermöglichen, umsetzbare Erkenntnisse aus umfangreichen klinischen und betrieblichen Datensätzen zu gewinnen.
  • Q3 2024: Siemens Healthineers erwirbt das Gesundheitsdatenanalyse-Startup Sema4 für 2,1 Milliarden USD Siemens Healthineers hat die Übernahme von Sema4, einem Unternehmen für Gesundheitsdatenanalytik, abgeschlossen, um sein Angebot an Präzisionsmedizin und Big Data-Analytik zu stärken.
  • Q3 2024: Tempus sichert sich 200 Millionen USD in der Serie-G-Finanzierung zur Erweiterung der KI-gesteuerten Gesundheitsdatenplattform Tempus, ein führendes Unternehmen im Bereich KI-gestützter Gesundheitsdatenanalytik, sicherte sich 200 Millionen USD an neuer Finanzierung, um die Entwicklung seiner Big Data-Plattform für personalisierte Medizin zu beschleunigen.
  • Q3 2024: IBM Watson Health wird in Merative umbenannt und startet eine neue cloudbasierte Analysesuite IBM Watson Health, das jetzt als Merative tätig ist, stellte eine neue cloudbasierte Analysesuite vor, die Gesundheitsorganisationen helfen soll, Big Data für verbesserte Patientenergebnisse zu nutzen.
  • Q4 2024: Philips startet HealthSuite Imaging, eine cloudbasierte Big Data-Plattform für medizinische Bildanalytik Philips stellte HealthSuite Imaging vor, eine cloudnative Plattform, die Big Data-Analytik nutzt, um die diagnostische Genauigkeit und die Effizienz der Arbeitsabläufe in der Radiologie zu verbessern.
  • Q4 2024: Change Healthcare erhält regulatorische Genehmigung für die Übernahme durch UnitedHealth Group im Wert von 13 Milliarden USD Die Übernahme von Change Healthcare, einem wichtigen Anbieter von Gesundheitsdatenanalyselösungen, durch die UnitedHealth Group erhielt die endgültige regulatorische Genehmigung, was die Big Data-Fähigkeiten im Sektor konsolidiert.
  • Q1 2025: Amazon Web Services geht Partnerschaft mit der Mayo Clinic ein, um neue Big Data-Analytik-Tools für die Gesundheitsforschung zu starten AWS und die Mayo Clinic gaben eine strategische Partnerschaft bekannt, um fortschrittliche Big Data-Analytik-Tools zu entwickeln und bereitzustellen, die großangelegte Gesundheitsforschung und personalisierte Versorgungsinitiativen ermöglichen.
  • Q1 2025: Cerner startet das Real-World Data Network, um klinische Forschung mit Big Data zu beschleunigen Cerner stellte sein Real-World Data Network vor, eine Plattform, die entwickelt wurde, um anonymisierte Patientendaten aus mehreren Gesundheitssystemen zu aggregieren und zu analysieren, um klinische Forschung und Arzneimittelentwicklung zu unterstützen.
  • Q2 2025: Medtronic und GE HealthCare kündigen Partnerschaft zur Entwicklung von KI-gesteuerten Big Data-Lösungen für Krankenhäuser an Medtronic und GE HealthCare haben eine Partnerschaft gegründet, um KI-gesteuerte Big Data-Analytiklösungen zu entwickeln, die darauf abzielen, die Abläufe in Krankenhäusern und die Patientenergebnisse zu verbessern.
  • Q2 2025: Palantir gewinnt 100 Millionen USD Vertrag zur Bereitstellung einer Big Data-Analytikplattform für den NHS Palantir sicherte sich einen wichtigen Vertrag zur Bereitstellung seiner Foundry-Big Data-Analytikplattform für den NHS, um das Management der Bevölkerungsgesundheit und die betriebliche Effizienz im britischen Gesundheitswesen zu unterstützen.

Zukunftsaussichten

Big Data im Gesundheitswesen Markt Zukunftsaussichten

Der Markt für Big Data im Gesundheitswesen wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 14,42% wachsen, angetrieben durch Fortschritte in der Analytik, erhöhte Datengenerierung und die Nachfrage nach personalisierter Medizin.

Neue Möglichkeiten liegen in:

  • Entwicklung von KI-gesteuerten prädiktiven Analysewerkzeugen für Patientenergebnisse.
  • Integration von Blockchain-Technologie für eine sichere Verwaltung von Gesundheitsdaten.
  • Erweiterung von Telemedizin-Plattformen, die Big Data für personalisierte Pflege nutzen.

Bis 2035 wird der Markt für Big Data im Gesundheitswesen voraussichtlich robust sein, angetrieben durch innovative Lösungen und strategische Partnerschaften.

Marktsegmentierung

Globale Big Data Gesundheitsmarkt Hardware-Aussichten

  • VPNs
  • Firewalls
  • Router
  • Datenspeicherung
  • E-Mail-Server und Zugangspunkte

Globale Big Data Gesundheitsmarkt Software-Aussichten

  • EHR
  • Einnahmenzyklusmanagement
  • Personalmanagement
  • Praxismanagement

Globale Big Data Gesundheitsmarkt Anwendungs-Aussichten

  • Klinische Analyse
  • Finanzanalyse
  • Betriebsanalyse

Globale Big Data Gesundheitsmarkt Dienstleistungsarten-Aussichten

  • Deskriptiv
  • Prädiktiv
  • Präskriptiv

Berichtsumfang

Parameter Details
Market Scope The Big Data in Healthcare Market covers software platforms and services that ingest, manage, and analyze clinical, financial, operational, and genomic data for healthcare providers, payers, pharma and biotechnology companies, and other end users
Study Period 2021–2035
Base Year 2025
Historical Data 2021–2024
Forecast Period 2026–2035
Market Size in 2025 USD 71.32 Billion
Market Size in 2035 USD 379.65 Billion
CAGR (2026–2035) 18.2%
Fastest Growing Segments Pharma & Biotechnology Companies (22.4% CAGR); Asia-Pacific (21.6% CAGR); Middle East and Africa (19.4% CAGR)
Regions Covered North America, Europe, South America, Asia Pacific, Middle East and Africa and ROW
Companies Profiled Optum, Oracle, Microsoft, Epic Systems, Amazon Web Services, Google Cloud, SAS Institute, Koninklijke Philips, Health Catalyst, Innovaccer
Valuation Currency USD Billion
Methodology 350+ primary expert interviews; bottom-up market sizing; top-down validation; data triangulation; scenario-based forecasting; real-time project tracking

Häufig gestellte Fragen

Wie sollten Käufer Anbieter im Big Data im Gesundheitswesen Markt bewerten?
Priorisieren Sie die native FHIR R4-Unterstützung, HITRUST oder SOC 2 Typ II-Bestätigung und transparente Datenabflusspreise. Verträge sollten die Datenportabilität beim Ausstieg garantieren, da der Umzug von Petabyte-großen Archiven zwischen Clouds Monate dauern kann [7].
Ist ein Lakehouse oder ein traditionelles Data Warehouse besser für klinische Analysen?
Lakehouses speichern unstrukturierte Notizen, Bilder und genomische Dateien zusammen mit strukturierten Ansprüchen zu geringeren Kosten. Traditionelle Warehouses eignen sich weiterhin für streng regulierte Finanzberichte, sodass viele Gesundheitssysteme während eines mehrjährigen Übergangs beide betreiben [9].
Wie beeinflusst die HTI-1-Regel KI-Modelle, die im Big Data im Gesundheitswesen Markt verkauft werden?
Zertifizierte Gesundheits-IT-Entwickler müssen Quellattribute für prädiktive Entscheidungsunterstützung offenlegen, einschließlich Trainingsdaten und Fairness-Tests. Anbieter ohne diese Dokumentation riskieren, Aufträge zu verlieren, die an zertifizierte US-Krankenhaussysteme gebunden sind [5].
Welche Rolle spielt synthetische Daten in der Gesundheitsanalytik?
Synthetische Patientendatensätze ermöglichen es Entwicklern, Modelle zu testen und Daten mit Partnern zu teilen, ohne geschützte Gesundheitsinformationen offenzulegen. Regulierungsbehörden erwarten weiterhin eine Validierung gegen reale Patientenkohorten vor jeder klinischen Bereitstellung [20].
Welche Investitionssignale deuten auf nachhaltiges Wachstum im Big Data im Gesundheitswesen Markt hin?
Beobachten Sie mehrjährige verwaltete Analyseverträge und Budgets für die API-Konformität der Kostenträger vor der Frist 2027. Spätphasenfinanzierungen, wie die 275 Millionen USD Serie F von Innovaccer im Januar 2025, zeigen, dass Investoren einheitliche Datenplattformen unterstützen [23].
Wie beeinflussen Gesetze zur Datenlokalisierung grenzüberschreitende Forschung?
China, Russland und Saudi-Arabien beschränken, wo Gesundheitsakten gespeichert oder verarbeitet werden dürfen. Multinationale Sponsoren verwenden zunehmend föderierte Abfragen, die Code an die Daten senden, anstatt Aufzeichnungen über Grenzen zu verschieben [18].
Welche Integrationsherausforderung verzögert am häufigsten Analyseprojekte?
Die Zuordnung der Patientenidentität ist der häufigste Engpass, da die Aufzeichnungen einer Person über Systeme mit inkonsistenten demografischen Daten verstreut sind. Ohne ein zuverlässiges Master-Patientenverzeichnis untergraben doppelte Aufzeichnungen jede nachgelagerte Analyse im Big Data im Gesundheitswesen Markt [8].
Autor
Author Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Co-Author Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of healthcare IT regulatory frameworks, interoperability standards, clinical informatics journals, and health data governance publications. Key sources included the US Department of Health & Human Services (HHS), Office of the National Coordinator for Health Information Technology (ONC), Centers for Medicare & Medicaid Services (CMS), FDA Digital Health Center of Excellence, European Commission eHealth Network, European Medicines Agency (EMA) digital health guidance, NIST Cybersecurity Framework for Healthcare, Health Level Seven International (HL7) FHIR standards, IEEE Standards Association (health informatics), ISO/TC 215 Health Informatics Technical Committee, Healthcare Information and Management Systems Society (HIMSS), College of Healthcare Information Management Executives (CHIME), American Medical Informatics Association (AMIA), American Health Information Management Association (AHIMA), Journal of the American Medical Informatics Association (JAMIA), Journal of Medical Internet Research (JMIR), IEEE Xplore Digital Library, NCBI/PubMed (clinical informatics focus), KLAS Research (healthcare IT performance ratings), MRFR, and national health IT strategy reports from key markets. These sources were utilized to collect healthcare data generation statistics, interoperability adoption metrics, regulatory compliance requirements (HIPAA, GDPR), clinical analytics deployment rates, and cloud infrastructure penetration data across electronic health records, revenue cycle management, and precision medicine platforms.


Primary Research

In order to gather qualitative and quantitative information about healthcare data architecture, AI/ML adoption trends, and health informatics investment goals, supply-side and demand-side stakeholders were interviewed during the primary research phase. Chief data officers, CTOs, VPs of healthcare strategy, heads of cloud infrastructure, and AI product leads from EHR vendors, genomics data platforms, medical imaging analytics companies, and healthcare cloud providers were examples of supply-side sources. Chief Medical Information Officers (CMIOs), Chief Nursing Informatics Officers (CNIOs), Chief Information Officers (CIOs), VPs of Clinical Analytics, and health data governance leads from academic medical centers, accountable care organizations (ACOs), regional health information exchanges (HIEs), and Integrated Delivery Networks (IDNs) were among the demand-side sources. Primary research confirmed enterprise data warehouse migration timelines, validated market segmentation across descriptive, predictive, and prescriptive analytics, and collected information on value-based care analytics requirements, cybersecurity spending for patient data, and the adoption of FHIR interoperability.

Primary Respondent Breakdown:

By Designation: C-level Executives (28%), Senior Director/VP Level (36%), Manager/Technical Leads (36%)

By Region: North America (38%), Europe (26%), Asia-Pacific (27%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through healthcare IT revenue mapping and healthcare data volume consumption analysis. The methodology included:

Identification of 50+ key technology vendors across cloud infrastructure providers, EHR/EMR platform developers, medical imaging analytics companies, genomics data processors, and healthcare-specific cybersecurity firms spanning North America, Europe, Asia-Pacific, and Latin America

Component mapping across hardware (VPNs, firewalls, data storage, access points), software (EHR systems, revenue cycle management, workforce management, practice management), services (descriptive analytics, predictive modeling, prescriptive optimization), and applications (clinical decision support, financial risk analysis, operational efficiency)

Analysis of reported and modeled annual revenues specific to healthcare big data portfolios, excluding non-healthcare revenue streams where applicable

Coverage of vendors representing 72–76% of global market share in 2024

Extrapolation using bottom-up (healthcare data generation volume × average analytics infrastructure spend per terabyte × penetration rates by country) and top-down (vendor revenue validation and cloud service provider healthcare vertical validation) approaches to derive segment-specific valuations for clinical analysis, financial analytics, and operational intelligence platforms

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.