Markt für enterale Ernährungsgeräte (2026 - 2035)

Marktgröße für enterale Ernährungssysteme, Wachstumsforschungsbericht nach Gerätetyp (enterale Ernährungspumpen, enterale Futterbeutel, enterale Ernährungsschläuche, Zubehör), nach Anwendung (Onkologie, Gastroenterologie, neurologische Störungen, Intensivpflege), nach Endbenutzer (Krankenhäuser, häusliche Pflegeeinrichtungen, Pflegeeinrichtungen, ambulante chirurgische Zentren), nach Material (Kunststoff, Polymer, Silikon) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Wettbewerbsanalyse der Branche und Trendprognose bis 2035
ID: MRFR/HC/6357-HCR 90 Pages Vikita Thakur, Rahul Gotadki Last Updated: September 15, 2026
Enteral Feeding Devices Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.15%
2025 Market SizeUSD 3.96 Billion
2035 Market SizeUSD 7.20 Billion
Key Players
Abbott Laboratories
Danone
Fresenius Kabi
Nestlé Health Science
Cardinal Health
B. Braun Melsungen
Opportunities
  • Low-Cost Pump Platforms for Emerging Markets
  • Subscription and Data Monetisation Models
  • Neonatal and Pediatric Specialisation

Markt für enterale Ernährungsgeräte Marktzusammenfassung

Der Markt für enterale Ernährungssysteme erreichte 2025 3,96 Milliarden USD und eröffnet das Prognosefenster mit 4,21 Milliarden USD im Jahr 2026, das bis 2035 auf 7,20 Milliarden USD bei einer CAGR von 6,15% ansteigt. Zwei Katalysatoren verankern diesen Verlauf. Erstens hat die verpflichtende Umstellung auf ISO 80369-3 (ENFit) Anschlüsse einen vollständigen Umrüstungszyklus für Pumpen, Sets und Spritzen erzwungen. Zweitens hat die Erstattung durch die Kostenträger für die häusliche Ernährungsunterstützung — einschließlich des US-Medicare-Teils B für enterale Ernährung, der jährlich etwa 400.000 Begünstigte abdeckt — das Volumen aus stationären Abteilungen in die Haushalte gezogen [1][4].

Die Technologie entwickelt sich schnell weiter. Schwerkraftbeutel und manuell zeitgesteuerte Tropfsets weichen mikroprozessorgesteuerten ambulanten Pumpen mit Software zur Reduzierung von Dosierungsfehlern, Bluetooth-Dosierungsprotokollierung und einer Okklusionssensorik, die auf ±5% genau ist. Hersteller haben zwischen 2023 und 2025 mehr als 610 Millionen USD in ENFit-Linienumstellungen und verbundene Pumpenplattformen investiert, so die aggregierten Unternehmensoffenlegungen [12][14].

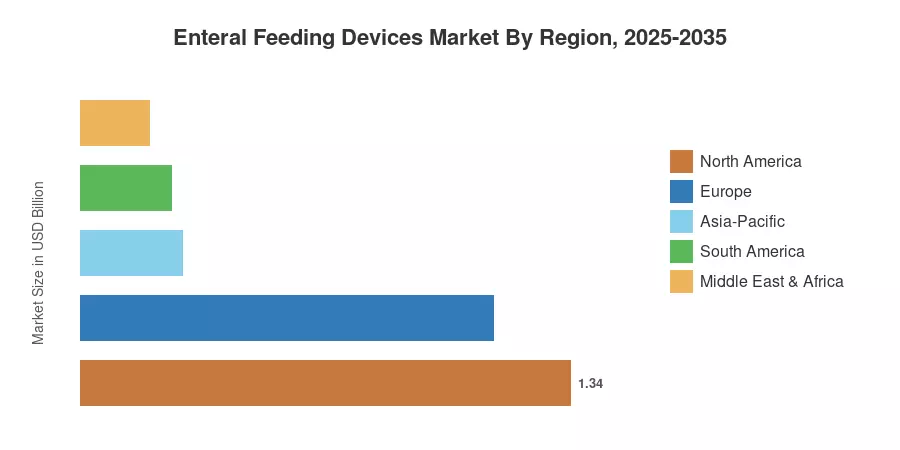
Regional hält Nordamerika 33,9% des Umsatzes von 2025, gestützt durch die Durchsetzung von ENFit und dichten häuslichen Infusionsnetzwerken. Der asiatisch-pazifische Raum ist der Wachstumsmotor mit einer CAGR von 6,95%, während Europa als zweitgrößter Block mit einem Anteil von 28,6% folgt, angetrieben durch die klinischen Leitlinien von ESPEN und nationale Screening-Vorgaben zur Mangelernährung. Der Markt für enterale Ernährungssysteme wandelt sich von einem Geschäft mit Krankenhausverbrauchsmaterialien hin zu einer vernetzten, häuslich zentrierten Pflegeplattform.


Wichtige Erkenntnisse des Berichts

• Nach Produkttyp

  • Ernährungspumpen machten 2025 36,4% des Umsatzes im Markt für enterale Ernährungssysteme aus, das größte Einzelproduktsegment
  • Ernährungsrohre sind die am schnellsten wachsende Produktlinie mit einer CAGR von 7,10% bis 2035
  • Gabe-Sets und Verabreichungszubehör generierten 2025 0,80 Milliarden USD

• Nach Altersgruppe

  • Erwachsene machten 67,1% der Nachfrage aus, was die Fälle von Schlaganfall, Dysphagie und Onkologie widerspiegelt
  • Pädiatrische und neonatale Anwendungen verzeichnen die stärkste CAGR von 7,35% bis 2035


• Nach Endbenutzer

  • Die häusliche Pflege innerhalb des Marktes für enterale Ernährungssysteme wächst mit einer CAGR von 6,70% und übertrifft damit die Krankenhäuser

• Nach Region

  • Nordamerika führte mit 33,9% des Umsatzes von 2025
  • Der asiatisch-pazifische Raum wächst am schnellsten mit einer CAGR von 6,95% bis 2035
  • Südamerika trug 2025 0,25 Milliarden USD bei


Marktgröße und Prognose (2021–2035)

Die Schätzungen kombinieren die Erfassung von Geräteversendungen in 41 Ländern, Daten zu Krankenhausbeschaffungsangeboten, nationale Register für die Erstattung häuslicher Ernährung und die Umsatzsegmentierung, die in den Jahresberichten von zwölf börsennotierten Herstellern offengelegt wurde. Historische Werte wurden mit den WHO-Daten zur Prävalenz von Mangelernährung und den OECD-Statistiken zu Krankenhausentlassungen abgeglichen, bevor die Triangulation erfolgte [3][8][17].
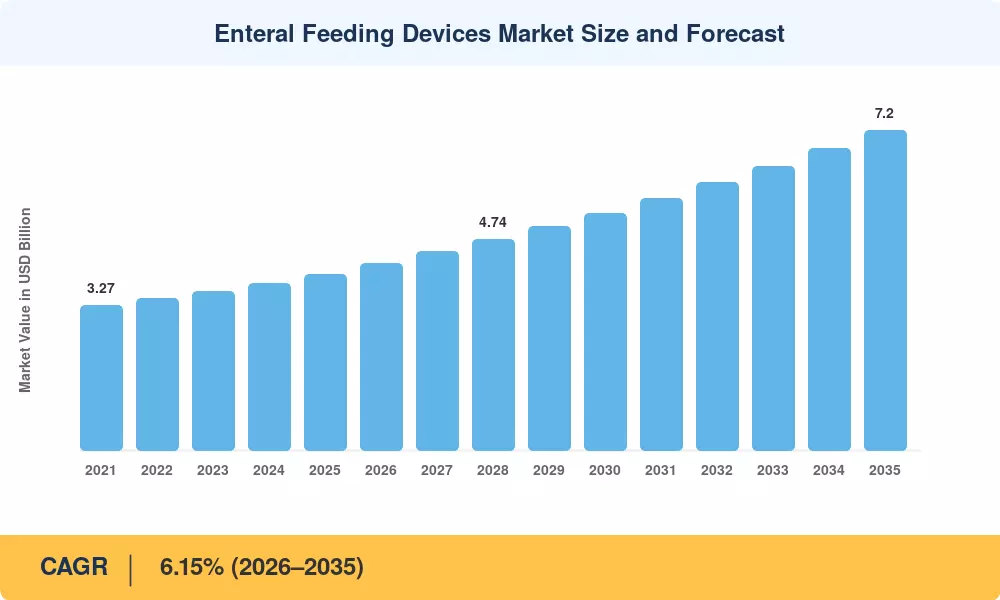
Marktgröße und Prognose für enterale Ernährungssysteme
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen auf Fahrer

Fahrer ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Alternde Bevölkerung und Prävalenz von Dysphagie ~1.35 Global Langfristig (≥4 Jahre)
ENFit / ISO 80369-3 Austauschzyklus ~1.10 Nordamerika, Europa Kurzfristig (≤2 Jahre)
Verlagerung der Ernährungstherapie in häusliche Umgebungen ~1.05 Nordamerika, Europa, Japan Mittel- bis langfristig (2–4 Jahre)
Onkologie-Inzidenz und behandlungsbedingte Mangelernährung ~0.90 Global Langfristig (≥4 Jahre)
Smart-Pump-Konnektivität und Fernüberwachung ~0.75 Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Kapazitätsausbau der neonatologischen Intensivpflege ~0.65 Asien-Pazifik, MEA Mittel- bis langfristig (2–4 Jahre)
Investitionen in die Krankenhausinfrastruktur in Schwellenländern ~0.55 Asien-Pazifik, Südamerika Langfristig (≥4 Jahre)


Der ENFit-Konversionszyklus

Legacy Luer-kompatible Designs wurden aus der Mehrheit der Akutversorgungslieferketten durch die von GEDSA koordinierte Implementierung von ISO 80369-3 Steckverbindern entfernt. Ab Januar 2024 schrieb Kaliforniens AB 1867 ENFit-only enterale Verbindungen vor, und die Rahmenverträge der NHS Supply Chain beinhalten nun die Einhaltung als Angebotsanforderung [5]. Jede mittelgroße Produktlinie hatte Umstellungskosten von 8–14 Millionen USD, was Druck auf kleinere Anbieter ausübte und die durchschnittlichen Verkaufspreise um etwa 9% erhöhte.


Migration zur häuslichen Ernährungstherapie

Die Kostenträger haben entschlossene Maßnahmen ergriffen. Während Deutschlands Hilfsmittelverzeichnis und Frankreichs LPPR-Liste beide monatliche Gerätezulagen für die häusliche enterale Ernährung bieten, erstattet das US-Medicare ambulante Pumpen und Materialien unter HCPCS B9002 [4][11]. Der Markt für enterale Ernährungsgeräte verkauft zunehmend an Distributoren und häusliche Pflegeagenturen anstelle von Krankenhausmaterialmanagern, da häusliche Programme die Kosten pro Patientenepisode im Vergleich zu stationären Äquivalenten um schätzungsweise 62% senken.


Verbundene Pumpen und Compliance-Daten

Ambulante Pumpen der zweiten Generation protokollieren jetzt das gelieferte Volumen, Okklusionsereignisse und Fütterungsunterbrechungen auf den Dashboards der Kliniker. Pilotprojekte in 34 britischen Trusts berichteten von einer 18%igen Reduzierung der ungeplanten Wiederaufnahmen, die mit Fütterungsintoleranz verbunden sind [13]. Die Konnektivität eröffnet auch Serviceeinnahmen, ein Thema, das weiterentwickelt wird.


Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Komplikationen im Zusammenhang mit Schläuchen und Aspirationsrisiko ~-0.70 Global Langfristig (≥4 Jahre)
Erstattungshöchstgrenzen und Preisverfall bei Ausschreibungen ~-0.60 Europa, Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
ENFit-Übergangskosten für kleine Hersteller ~-0.45 Global Kurzfristig (≤2 Jahre)
Mangel an ausgebildeten Fachkräften für Ernährungstherapie ~-0.40 Asien-Pazifik, MEA, Südamerika Langfristig (≥4 Jahre)
Präferenz für parenterale Wege in komplexen Fällen ~-0.30 Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)


Risiko klinischer Komplikationen

Obwohl sie nach ENFit selten sind, haben Fehlanschlüsse ernsthafte Folgen, und Aspirationspneumonie betrifft 4–11% der langfristig über Schläuche ernährten Patienten [7][15]. Kliniker sind vorsichtig beim Start von Fütterungen aufgrund von Rechtsstreitrisiken und Krankenhausqualitätsmaßnahmen, was den Verkaufszyklus für neuartige Gerätetypen verlängert.


Preisdruck in ausgeschriebenen Märkten

Europa und der größte Teil Asiens werden von zentralisierten Beschaffungen dominiert. Italiens Nachteile und die NHS-Lieferkette. Seit 2022 hat IP die Volumensaggregation genutzt, um die Kosten für Verabreichungssets um 11–16% zu senken [11]. Als Reaktion darauf bündeln Hersteller Pumpen zu geringen oder keinen Investitionskosten und erzielen Margen auf proprietären Sets. Dies ist eine Rasierer-und-Klingen-Strategie, die deutsche Regulierungsbehörden begonnen haben zu prüfen.


Arbeitskräfte- und Ausbildungslücken

Die Dichte von Diätassistenten in einkommensschwachen Ländern liegt im Durchschnitt unter 2 pro 100.000 Einwohner im Vergleich zu 27 in den Vereinigten Staaten [3][17]. Ohne ausgebildete Ernährungsteams greifen Krankenhäuser auf Spritzenbolusfütterung zurück und verschieben die Einführung von Pumpen unabhängig von der Verfügbarkeit der Geräte.


Markt für enterale Ernährungsgeräte Chancen

Kostengünstige Pumpenplattformen für Schwellenländer

Das Ayushman Bharat-Programm Indiens deckt nun 550 Millionen Begünstigte ab, und der Bau von Tertiärkrankenhäusern im Rahmen von PM-ABHIM erhöht die ICU-Kapazität in Städten der zweiten Ebene [9]. Eine Pumpe unter 400 USD mit vereinfachter Set-Kompatibilität spricht ein Beschaffungssegment an, das derzeit kein Anbieter bedient, und würde den Markt für enterale Ernährungssysteme für Volumina öffnen, die Premium-Plattformen nicht erreichen können.

Abonnement- und Datenmonetarisierungsmodelle

Daten zur Einhaltung der Ernährung haben einen kommerziellen Wert für Kostenträger, die kapitationsbasierte häusliche Pflegepopulationen verwalten. Anbieter, die Abonnements pro Patient und Monat testen, die Gerät, Sets und Dashboard-Zugriff bündeln, berichten von Bruttomargen, die 6–8 Punkte über den transaktionalen Verkäufen liegen [12][13]. Dies stellt Hardware als Kosten für die Kundengewinnung dar.

Spezialisierung auf Neonatologie und Pädiatrie

Pädiatrische Ernährung erfordert volumetrische Genauigkeit unter 1 mL/h und menschmilchkompatible Materialien. Weniger als sechs Hersteller haben Genehmigungen für beide Bereiche, was eine verteidigbare Nische hinterlässt, während die NICU-Betten in der Asien-Pazifik-Region und im Golfraum expandieren.

Einzelhandel und Direktvertrieb an Patienten

Der Online-Vertrieb erfasst nur etwa ein Fünftel der aktuellen Verkäufe, wächst jedoch mit 7,55 % CAGR. Apothekengeführter E-Commerce in Japan und Brasilien erfüllt nun wiederholte Set-Bestellungen mit Abonnement-Nachfüllungen, wodurch Unterbrechungen der Patientenversorgung reduziert werden [16].

Materialinnovation und Nachhaltigkeit

Krankenhäuser in der EU stehen unter Berichtspflichten für Einwegkunststoffe gemäß den Beschaffungskriterien des Green Deal. Polyurethan-Rohrformulierungen mit verlängerten Verweilzeiten von 8 Wochen reduzieren die Austauschhäufigkeit und das Abfallvolumen um etwa 30 % [11][20].


Markt für enterale Ernährungsgeräte Zukunftsaussichten

Geschlossene Schleifenfütterung und algorithmische Dosierung

Pumpen, die die Abgabe-Raten anhand von Magenrückständen und kontinuierlichen Glukosedaten anpassen, befinden sich in der frühen klinischen Evaluierung. Wenn sie validiert werden, würde die geschlossene Schleifenfütterung das Gerät von einem Timer zu einem Therapie-Management-System machen und Premiumpreise in Intensivstationen verlangen, wo Fütterungsintoleranz die Aufenthaltsdauer verlängert [13].

Plattformökonomie und Verbrauchsmaterialbindung

Die Standardisierung von Steckverbindern sollte Sets commodifizieren, doch die Hersteller haben sich durch proprietäre Kassett geometrien und Software-Paarungen neu differenziert. Erwarten Sie regulatorische Aufmerksamkeit: Die Interoperabilitätsbestimmungen der EU-Verordnung über Medizinprodukte könnten vor 2030 eine offene Set-Kompatibilität erzwingen [11][20].

Dezentrale Pflege und der Wandel zum Krankenhaus zu Hause

CMS hat seinen Rahmen für die Akute Krankenhauspflege zu Hause erweitert, und vergleichbare Programme sind jetzt in Australien, Spanien und Singapur aktiv. Etwa 40 % des Umsatzes im Markt für enterale Ernährungssysteme könnten bis 2035 außerhalb der Krankenhausmauern stammen, im Vergleich zu etwa 29 % heute [4][16].

Nachhaltigkeit und zirkuläre Versorgung

Einweg-Polymervolumen stehen unter den EU-Berichtsregeln und den NHS-Netto-Null-Lieferanten-Roadmaps unter Beobachtung. Wiederverwendbare Pumpengehäuse und Mono-Material-Set-Designs bewegen sich von der Pilotphase zu den Ausschreibungsanforderungen, und Lieferanten ohne Lebenszyklusdokumentation werden Punkte verlieren [20].


Analyse des regionalen Marktanteils

Region Kennzahl (2025) Primäre Investitionsthemen
Nordamerika 33,9% Anteil Durchsetzung von ENFit, Heim-Infusionsnetzwerke
Europa 28,6% Anteil Vorgaben zur Malnutritionserkennung, Konsolidierung von Ausschreibungen
Asien-Pazifik 6,95% CAGR (2026–2035) Ausbau von NICUs, Erweiterung der öffentlichen Versicherung
Südamerika USD 0,25 Milliarden Wachstum privater Krankenhäuser, Harmonisierung von ANVISA
Mittlerer Osten & Afrika 4,8% Anteil Krankenhaus-Megaprojekte, Eröffnung von Onkologiezentren
Gesamt USD 3,96 Milliarden —

Die geografische Leistung im Markt für enterale Ernährungsgeräte teilt sich zwischen reifen Erstattungssystemen, die installierte Basen ersetzen, und aufstrebenden Systemen, die zum ersten Mal Kapazitäten aufbauen.


Nordamerika

Land Kennzahl Wichtiger Treiber
USA 78,5% des regionalen Umsatzes Medicare Teil B Heim-Enteral-Leistung
Kanada 5,85% CAGR Provinzielle Programme zur Ernährungspflege zu Hause
Mexiko USD 0,12 Milliarden Modernisierung der Krankenhausbeschaffung durch IMSS


Die Nachfrage in den USA basiert auf einer installierten Basis von etwa 250.000 Patienten, die zu Hause ernährt werden und von Anbietern für langlebige medizinische Geräte unterstützt werden, wobei Medicare eine monatliche Miete für ambulante Pumpen zahlt [4]. Die provinziellen Programme in Kanada finanzieren die Versorgung über regionale Gesundheitsbehörden, was langsamere, aber hochgradig vorhersehbare Ersatzzyklen erzeugt.

Europa

Land Kennzahl Wichtiger Treiber
Deutschland 21,8% des regionalen Umsatzes Finanzierung von Hilfsmitteln über das Hilfsmittelverzeichnis
Vereinigtes Königreich 5,90% CAGR Malnutritionserkennung im NHS über MUST
Frankreich USD 0,17 Milliarden LPPR-Erstattung für Ernährung zu Hause
Italien 11,6% des regionalen Umsatzes Ausbau des regionalen Onkologienetzwerks
Spanien 8,7% des regionalen Umsatzes Wachstum der Kapazität in der Langzeitpflege
Nordische Länder 6,05% CAGR Pilotprojekte zur Integration digitaler Gesundheit
Russland USD 0,07 Milliarden Substitution durch inländische Produktion
Rest von Europa 11,3% des regionalen Umsatzes Modernisierungen von Krankenhäusern in Beitrittsstaaten


Der europäische Einkauf erfolgt über konsolidierte Rahmenbedingungen, die die Einhaltung von ENFit und klinische Evidenz über den Preis allein belohnen. Die Überarbeitungen der ESPEN-Richtlinien im Jahr 2024 formalisierten die frühe enterale Einleitung innerhalb von 48 Stunden für kritisch kranke Patienten und erhöhten die Pumpennutzung auf Intensivstationen im gesamten Block [6][11].

Asien-Pazifik

Land Kennzahl Wichtiger Treiber
China 30,2% des regionalen Umsatzes NMPA-Schnellverfahren für inländische Pumpen
Indien 7,60% CAGR Ayushman Bharat Abdeckung für tertiäre Versorgung
Japan 21,4% des regionalen Umsatzes Die älteste Bevölkerung der Welt, Dysphagiepflege
Südkorea USD 0,10 Milliarden Nationale Krankenversicherungs Geräteschreibung
ASEAN 12,3% des regionalen Umsatzes Expansion privater Krankenhausketten
Rest von Asien-Pazifik 8,7% des regionalen Umsatzes Hilfsfinanzierte NICU-Ausrüstungsprogramme


Japan verankert den regionalen Wert, während China und Indien das Wachstum liefern. Die volumenbasierte Beschaffung in China hat die Preise gedrückt, aber die Stückzahlen stark erhöht, und inländische Hersteller halten nun einen bedeutenden Anteil im Pumpenbereich [9].

Südamerika

Land Kennzahl Wichtiger Treiber
Brasilien 54,3% des regionalen Umsatzes SUS-Onkologieernährungsprotokolle
Argentinien 6,40% CAGR PAMI-Abdeckung für Ernährung älterer Menschen
Rest von Südamerika USD 0,06 Milliarden Wachstum des Netzwerks privater Versicherer


Das öffentliche System Brasiliens finanziert enterale Ernährung über Krankenhausbudgets und nicht über eine nationale Gerätesliste, was zu ungleicher Akzeptanz zwischen den Bundesstaaten führt. Die Angleichung von ANVISA im Jahr 2024 an ISO 80369-3 bietet multinationalen Unternehmen einen Registrierungsweg, den inländische Hersteller nur schwer nachahmen können [18].

Mittlerer Osten & Afrika

Land Kennzahl Wichtiger Treiber
Saudi-Arabien 27,4% des regionalen Umsatzes Bau von Krankenhäusern im Rahmen von Vision 2030
VAE 6,85% CAGR Medizinischer Tourismus und Onkologiezentren
Südafrika 20,3% des regionalen Umsatzes Standardisierung von privaten Krankenhausgruppen
Ägypten USD 0,03 Milliarden Einführung der universellen Krankenversicherung
Rest von MEA 15,6% des regionalen Umsatzes Von Spendern finanzierte Programme für Neugeborene


Die Beschaffung im Golfraum begünstigt Premium-verbundene Plattformen, die mit Serviceverträgen gebündelt sind, während die Nachfrage in Subsahara sich auf von Spendern finanzierte Neonataleinheiten konzentriert, in denen einfache Schwerkraftsysteme weiterhin dominieren [17].


Markt für enterale Ernährungsgeräte nach Region, 2025-2035

Markt für enterale Ernährungsgeräte Marktsegmentierung

Nach Produkttyp

Segment Kennzahl (2025) Primärer Nachfragefaktor
Ernährungspumpen (volumetrisch und mehr) 36,4% Anteil Genauigkeitsanforderungen auf der Intensivstation
Ernährungsschläuche (Nasogastralschläuche und mehr) 7,10% CAGR Regelmäßige Austauschintervalle
Gabe-/Verabreichungssets 0,80 Milliarden USD Täglicher Verbrauch von Einmalprodukten
Enterale Spritzen und Zubehör 10,0% Anteil ENFit-konforme Bolusdosierung


Pumpen verankern den Wert im Markt für enterale Ernährungssysteme, da sie die Software-, Service- und Garantieebene tragen, die Anbieter monetarisieren. Schläuche wachsen schneller im Volumen: Die perkutane Gastrostomie-Implantation stieg schätzungsweise um 6% jährlich in den OECD-Systemen, und jeder Patient verbraucht mehrere Geräte pro Jahr [8][15].

Nach Altersgruppe

Segment Kennzahl (2025) Primärer Nachfragefaktor
Erwachsene 67,1% Anteil Schlaganfall, Onkologie, neurologische Erkrankungen
Pädiatrie & Neonatologie 7,35% CAGR Erweiterung der Neonatalstation, angeborene Erkrankungen


Erwachsene Patienten dominieren die absolute Nachfrage, aber neonatale Einheiten generieren höhere Einnahmen pro Bett, da die Genauigkeit bei niedrigem Durchfluss spezialisierte Pumpen und mit menschlicher Milch kompatible Sets erfordert [7].

Nach Anwendung

Segment Kennzahl (2025) Primärer Nachfragefaktor
Onkologie 27,9% Anteil Behandlungsbedingte Mangelernährung
Gastroenterologie 0,85 Milliarden USD Malabsorption und IBD-Management
Neurologie 18,2% Anteil Dysphagie nach Schlaganfall
Kritische Versorgung & Trauma 6,90% CAGR Frühe Ernährungsprotokolle
Diabetes 8,3% Anteil Spezialisierte Formellieferung
Sonstige 7,4% Anteil Verbrennungen, chirurgische Genesung


Die Onkologie dominiert den Markt mit einem Anteil von 27,9%, angetrieben durch die hohe Nachfrage nach spezialisierten Diagnosen, Therapeutika und unterstützender Pflege im Rahmen der Krebsbehandlung. Kritische Versorgung & Trauma ist das am schnellsten wachsende Segment, das voraussichtlich mit einer CAGR von 6,90% expandieren wird, unterstützt durch die steigende Nachfrage nach fortschrittlicher Notfallversorgung, Technologien für die Intensivpflege und spezialisierten Behandlungslösungen. Die Gastroenterologie erzielte 0,85 Milliarden USD, während Neurologie, Diabetes und Sonstige Anteile von 18,2%, 8,3% und 7,4% ausmachten.

Nach Endbenutzer und Vertriebskanal

Segment Kennzahl (2025) Primärer Nachfragefaktor
49,7% Anteil Akute Einleitung der Ernährungsunterstützung
Häusliche Pflegeeinrichtungen 6,70% CAGR Kostentransfer der Kostenträger
Langzeitpflegeeinrichtungen 0,52 Milliarden USD Prävalenz von Dysphagie bei Bewohnern
Ambulante Pflegezentren 8,5% Anteil Platzierung von Schläuchen bei Patienten
Offline-Kanal 79,6% Anteil Ausschreibungs- und Vertriebspartnerverkäufe
Online-Kanal 7,55% CAGR Direktlieferungen an Patienten


Krankenhäuser bleiben das klinische Tor, aber die Wirtschaftlichkeit des Marktes für enterale Ernährungssysteme begünstigt jetzt diejenigen, die die Beziehung zur Nachversorgung zu Hause kontrollieren. Die Langzeitpflege liegt zwischen den beiden und kauft preisorientiert mit begrenzter klinischer Differenzierung [4][16].


Wettbewerbsbenchmarking

Die Konzentration ist moderat. Die fünf größten Anbieter halten schätzungsweise 46–52% des globalen Umsatzes, und der berechnete HHI liegt bei etwa 780 — unterhalb der Schwelle für einen konzentrierten Markt, aber deutlich über der Fragmentierung. Die Umstellung auf ENFit hat die Konsolidierung beschleunigt, mit drei regionalen Set-Herstellern, die seit 2023 übernommen wurden.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den Markt für enterale Ernährungsgeräte Strategische Positionierung
Abbott Laboratories ~11–14% Pumpen, Formel-Geräte-Bündel, Infusionssets Integration von Ernährung und Geräten
Danone (Nutricia) ~9–12% Pumpenplattformen, pädiatrische Ernährungssysteme Klinische Ernährung Franchise-Vorteil
Fresenius Kabi ~8–11% Volumetrische Pumpen, ENFit-Sets, Schläuche Spezialist für Krankenhausangebote
Nestlé Health Science ~7–10% Ambulante Pumpen, Pflegekits für zu Hause Tiefe im Heimernährungsmarkt
Cardinal Health ~6–9% Schläuche, Spritzen, Vertrieb Skalierung des Vertriebs und Eigenmarken
Becton, Dickinson and Company ~5–7% Enterale Spritzen, Sicherheitsverbinder Führerschaft in Standards und Sicherheit
B. Braun Melsungen ~4–6% Pumpen, Verabreichungssets Europäischer Tender-Fußabdruck
Avanos Medical ~4–6% Gastrostomie- und Jejunostomie-Systeme Fokus auf interventionelle Platzierung
Boston Scientific ~3–5% Percutane Platzierungssets Nachbarschaft zum Endoskopie-Kanal
Cook Medical ~2–4% Flachprofil-Tasten, Zugangssets Spezialisiertes Verfahrensnischen
ConvaTec Group ~2–4% Pflegeschläuche und Zubehör für zu Hause Vertrieb in der Gemeinschaftspflege
Moog Inc. (Curlin) ~2–3% Ambulante Infusions- und Ernährungspumpen Ingenieurwesen tragbarer Geräte


Aktuelle Nachrichten & Entwicklungen

  • Abbott (März 2024): Einführung einer ENFit-nativen ambulanten Pumpe mit Bluetooth-Datenprotokollierung in den USA, die sich an Anbieter von häuslicher Pflege richtet [12].
  • Fresenius Kabi (September 2024): Abschluss der Umstellung seines gesamten europäischen Verwaltungssatzportfolios auf ISO 80369-3, Rückzug von Alt-SKUs [14].
  • US FDA (Januar 2024): Herausgabe aktualisierter Kennzeichnungsrichtlinien zur Verhinderung von enteralen Fehlanschlüssen, Verschärfung der Validierungsanforderungen für menschliche Faktoren [15].
  • Danone Nutricia (Juni 2025): Partnerschaft mit einem europäischen Telemedizinanbieter zur Verknüpfung von Pumpendaten mit der Fernüberprüfung durch Ernährungsberater in vier Ländern [13].
  • Avanos Medical (November 2023): Erwerb einer Niedrigprofil-Gastrostomieknopf-Linie, Erweiterung seines Portfolios für den pädiatrischen Zugang [12].
  • NHS Supply Chain (April 2025): Vergabe eines mehrjährigen Rahmens für enterale Verbrauchsmaterialien, der von allen Bietern eine Lebenszyklus-Kohlenstoffoffenlegung verlangt .
  • NMPA China (Februar 2025): Hinzufügen von im Inland hergestellten Ernährungspumpen zur zentralen volumenbasierten Beschaffungsliste, Preisdruck von etwa 18% .
  • ANVISA Brasilien (August 2024): Veröffentlichung harmonisierter Anschlussanforderungen, die mit ISO 80369-3 übereinstimmen, mit einer Frist für die Einhaltung bis 2026 [18].


Markt für enterale Ernährungsgeräte Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für enterale Ernährungshilfen — Pumpen, Schläuche, Abgabesets, Spritzen und Zubehör in Krankenhäusern, zu Hause, in der Langzeitpflege und in der ambulanten Versorgung
Studienzeitraum 2021–2035 (Historisch 2021–2024; Basisjahr 2025; Prognose 2026–2035)
CAGR 6,15% (2026–2035)
Marktgrößenprüfpunkte 3,96 Milliarden USD (2025); 4,21 Milliarden USD (2026); 7,20 Milliarden USD (2035)
Schnellst wachsende Segmente Ernährungsschläuche (Produkt), pädiatrisch & neonatal (Altersgruppe), Online-Kanal (Vertrieb), Intensivpflege & Trauma (Anwendung)
Profilierte Unternehmen 12 profilierte Hersteller einschließlich Abbott, Danone, Fresenius Kabi, Nestlé Health Science, Cardinal Health, BD, B. Braun, Avanos, Boston Scientific, Cook Medical, ConvaTec, Moog
Bewährungswährung USD Milliarden, konstante Wechselkurse 2025

FAQs

Welche Beschaffungswarnsignale sollten Krankenhäuser überprüfen, bevor sie einen Vertrag über die Lieferung von Pumpen im Markt für enterale Ernährungssysteme unterzeichnen?
Überprüfen Sie, ob die Sets proprietär sind und an die Pumpenkassette gebunden sind. Verträge, die kostenlose Hardware bündeln, decken oft die Kosten über Festpreise über fünf Jahre. Fordern Sie eine Modellierung der Gesamtkosten des Eigentums an, bevor Sie unterschreiben .
Wie bewerten Käufer die ENFit-Konformitätsansprüche kleinerer Anbieter?
Fordern Sie Drittanbieter-Konformitätstestberichte gemäß ISO 80369-3 an, nicht die Selbstdeklaration. Überprüfen Sie, ob Spritzen, Sets und Schläuche als System und nicht einzeln getestet wurden [5].
Welche Wettbewerbsbedrohung wird im Markt für enterale Ernährungssysteme am meisten unterschätzt?
Inländische chinesische Pumpenhersteller gewinnen jetzt volumenbasierte Beschaffungsausschreibungen zu Preisen, die multinationale Unternehmen nicht erreichen können. Ihr Exportvorstoß in die ASEAN-Region und nach Afrika begann 2025 .
Sind verbundene Pumpen den Aufpreis für Pflegeteams in der Gemeinschaft wert?
Ja, wenn die Fallzahlen etwa 60 Patienten pro Pflegekraft überschreiten. Die Fernfütterungsprotokollierung entfernt routinemäßige Hausbesuche und kennzeichnet Unverträglichkeiten frühzeitig, wodurch der Hardwareaufschlag innerhalb von zwei Jahren ausgeglichen wird [13].
Welche Integrationsprobleme treten auf, wenn Fütterungspumpen zu den IT-Systemen von Krankenhäusern hinzugefügt werden?
Die meisten Pumpen exportieren proprietäre Datenformate anstelle von HL7 oder FHIR. Planen Sie für Middleware und bestätigen Sie die Zertifizierung des EHR-Anbieters vor der Bereitstellung [12].
Wie beeinflusst die Nuancierung der Erstattung die Anbieterauswahl im Markt für enterale Ernährungssysteme?
Die Deckungslisten unterscheiden sich je nach Land und nennen oft spezifische Gerätekodes. Ein Produkt ohne nationale Auflistung erzeugt Eigenkosten, die Kliniker vermeiden werden zu verschreiben [4][11].
Welcher aufkommende klinische Anwendungsfall wird bis 2030 am wichtigsten sein?
Post-bariatrische und onkologische ambulante Ernährungsunterstützung, die zu Hause zwischen den Behandlungszyklen bereitgestellt wird. Diese Kohorte toleriert tragbare Pumpen und erzeugt eine hohe Wiederbestellfrequenz für Verbrauchsmaterialien [7].
Autor
Autor Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Ko-Autor Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















