Marché des dispositifs d'alimentation entérale (2026 - 2035)

Taille du marché mondial des dispositifs d'alimentation entérale, rapport de recherche sur la croissance par type de dispositif (pompes d'alimentation entérale, sacs d'alimentation entérale, tubes d'alimentation entérale, accessoires), par application (oncologie, gastro-entérologie, troubles neurologiques, soins critiques), par utilisateur final (hôpitaux, soins à domicile, établissements de soins infirmiers, centres chirurgicaux ambulatoires), par matériau (plastique, polymère, silicone) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Analyse de l'industrie concurrentielle et prévisions des tendances jusqu'en 2035.
ID: MRFR/HC/6357-HCR 90 Pages Vikita Thakur, Rahul Gotadki Last Updated: November 07, 2026
Enteral Feeding Devices Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.15%
2025 Market SizeUSD 3.96 Billion
2035 Market SizeUSD 7.20 Billion
Key Players
Abbott Laboratories
Danone
Fresenius Kabi
Nestlé Health Science
Cardinal Health
B. Braun Melsungen
Opportunities
  • Low-Cost Pump Platforms for Emerging Markets
  • Subscription and Data Monetisation Models
  • Neonatal and Pediatric Specialisation

Marché des dispositifs d'alimentation entérale Résumé du marché

Le marché des dispositifs d'alimentation entérale a atteint 3,96 milliards USD en 2025 et ouvre la fenêtre de prévision à 4,21 milliards USD en 2026, grimpant à 7,20 milliards USD d'ici 2035 avec un TCAC de 6,15 %. Deux catalyseurs ancrent cette trajectoire. Tout d'abord, la migration obligatoire vers les connecteurs ISO 80369-3 (ENFit) a forcé un cycle complet de réoutillage à travers les pompes, les ensembles et les seringues. Deuxièmement, le remboursement par les payeurs pour le soutien nutritionnel à domicile — y compris le bénéfice de nutrition entérale de Medicare Part B aux États-Unis, qui couvre environ 400 000 bénéficiaires par an — a tiré le volume des services hospitaliers vers les résidences [1][4].

La technologie évolue rapidement. Les sacs de gravité et les ensembles de goutte à minute manuels cèdent la place à des pompes ambulatoires contrôlées par microprocesseur avec logiciel de réduction d'erreurs de dosage, journalisation de dosage Bluetooth et détection d'occlusion précise à ±5 %. Les fabricants ont engagé plus de 610 millions USD entre 2023 et 2025 pour les conversions de lignes ENFit et les plateformes de pompes connectées, selon les divulgations d'entreprise agrégées [12][14].

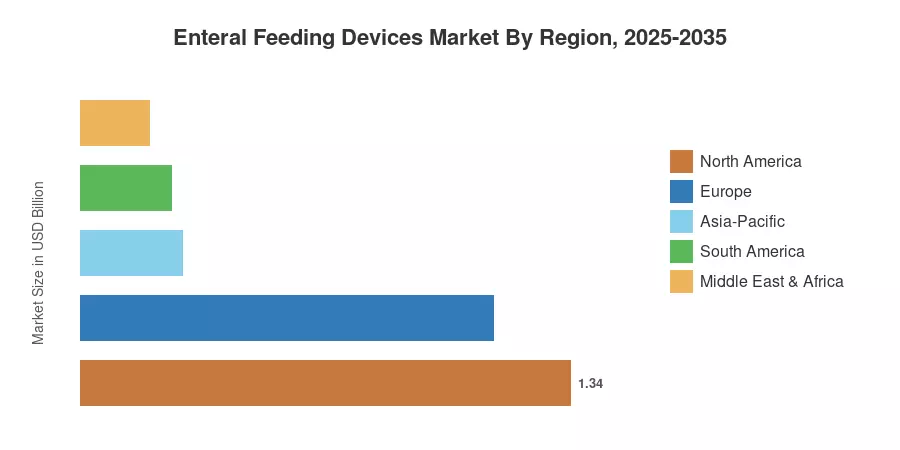
Régionalement, l'Amérique du Nord détient 33,9 % des revenus de 2025 grâce à l'application de l'ENFit et à des réseaux d'infusion à domicile denses. L'Asie-Pacifique est le moteur de croissance avec un TCAC de 6,95 %, tandis que l'Europe suit comme le deuxième plus grand bloc avec une part de 28,6 %, propulsée par les directives cliniques de l'ESPEN et les mandats nationaux de dépistage de la malnutrition. Le marché des dispositifs d'alimentation entérale se transforme d'une activité de consommables hospitaliers vers une plateforme de soins connectés centrée sur le domicile.


Principales conclusions du rapport

• Par type de produit

  • Les pompes d'alimentation ont représenté 36,4 % des revenus de 2025 sur le marché des dispositifs d'alimentation entérale, le plus grand pool de produits unique
  • Les tubes d'alimentation sont la ligne de produits à la croissance la plus rapide avec un TCAC de 7,10 % jusqu'en 2035
  • Les ensembles de distribution et les accessoires d'administration ont généré 0,80 milliard USD en 2025

• Par groupe d'âge

  • Les adultes représentaient 67,1 % de la demande, reflétant les cas d'accidents vasculaires cérébraux, de dysphagie et d'oncologie
  • Les applications pédiatriques et néonatales affichent le TCAC le plus fort de 7,35 % jusqu'en 2035


• Par utilisateur final

  • Les soins à domicile dans le marché des dispositifs d'alimentation entérale croissent à un TCAC de 6,70 %, dépassant les hôpitaux

• Par région

  • L'Amérique du Nord a mené avec 33,9 % des revenus de 2025
  • L'Asie-Pacifique avance le plus rapidement avec un TCAC de 6,95 % jusqu'en 2035
  • L'Amérique du Sud a contribué 0,25 milliard USD en 2025


Taille du marché et prévisions (2021–2035)

Les estimations combinent le suivi des expéditions d'appareils de bas en haut dans 41 pays, les données d'appels d'offres d'approvisionnement hospitalier, les registres de remboursement national pour la nutrition à domicile et la segmentation des revenus divulguée dans les dépôts annuels de douze fabricants cotés. Les valeurs historiques ont été réconciliées avec les données de prévalence de la malnutrition de l'OMS et les statistiques de sortie d'hôpital de l'OCDE avant triangulation [3][8][17].
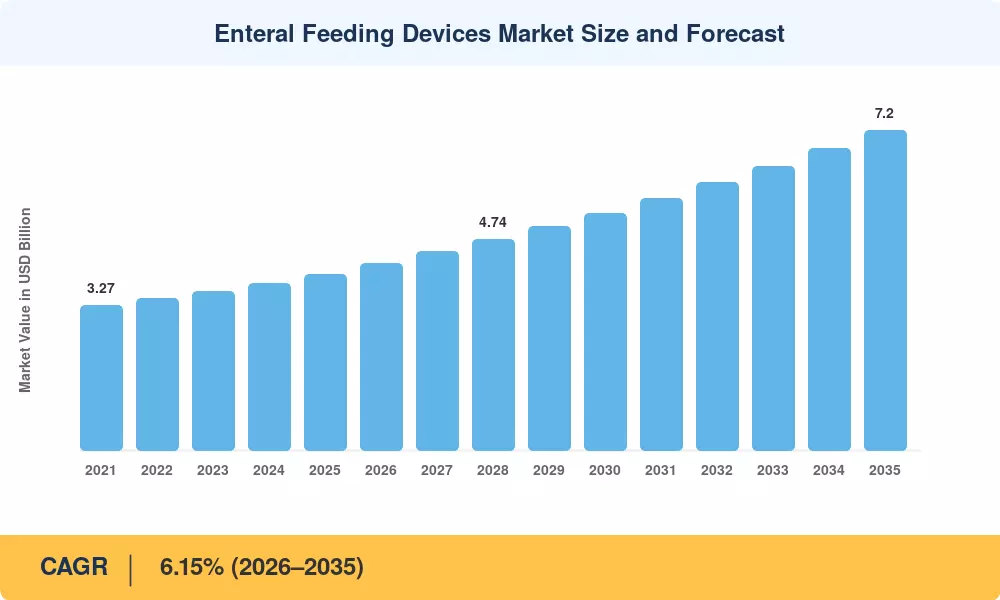
Taille et prévisions du marché des dispositifs d'alimentation entérale
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Population vieillissante et prévalence de la dysphagie ~1.35 Global À long terme (≥4 ans) [3]
Cycle de remplacement ENFit / ISO 80369-3 ~1.10 Amérique du Nord, Europe À court terme (≤2 ans) [5]
Transfert du soutien nutritionnel vers les soins à domicile ~1.05 Amérique du Nord, Europe, Japon À moyen terme (2–4 ans) [4]
Incidence en oncologie et malnutrition liée au traitement ~0.90 Global À long terme (≥4 ans) [7]
Connectivité des pompes intelligentes et surveillance à distance ~0.75 Amérique du Nord, Europe À moyen terme (2–4 ans) [12]
Développement de la capacité de soins intensifs néonatals ~0.65 Asie-Pacifique, MEA À moyen terme (2–4 ans) [9]
Dépenses en infrastructure hospitalière dans les marchés émergents ~0.55 Asie-Pacifique, Amérique du Sud À long terme (≥4 ans) [17]


Le cycle de conversion ENFit

Les conceptions compatibles avec Luer héritées ont été éliminées de la majorité des chaînes d'approvisionnement en soins aigus grâce à la mise en œuvre coordonnée par GEDSA des connecteurs ISO 80369-3. À partir de janvier 2024, la loi AB 1867 de Californie a imposé des connexions entérales uniquement ENFit, et les attributions du cadre de la chaîne d'approvisionnement du NHS incluent désormais la conformité comme exigence de soumission [5]. Chaque ligne de produit de taille moyenne avait des coûts de conversion de 8 à 14 millions USD, ce qui a mis la pression sur les petits fournisseurs et augmenté les prix de vente moyens d'environ 9 %.


Migration vers le soutien nutritionnel à domicile

Les payeurs ont pris des mesures décisives. Bien que le Hilfsmittelverzeichnis d'Allemagne et la liste LPPR de France fournissent tous deux des allocations mensuelles pour les dispositifs de nutrition entérale à domicile, le Medicare américain rembourse les pompes ambulatoires et les fournitures sous HCPCS B9002 [4][11]. Le marché des dispositifs d'alimentation entérale vend de plus en plus aux distributeurs et aux agences de soins à domicile plutôt qu'aux gestionnaires de matériel hospitalier, car les programmes à domicile réduisent les coûts par épisode par patient d'environ 62 % par rapport aux équivalents hospitaliers.


Pompes connectées et données de conformité

Les pompes ambulatoires de deuxième génération enregistrent désormais le volume délivré, les événements d'occlusion et les interruptions d'alimentation sur les tableaux de bord des cliniciens. Les déploiements pilotes dans 34 trusts britanniques ont signalé une réduction de 18 % des réadmissions non planifiées liées à l'intolérance à l'alimentation [13]. La connectivité débloque également des revenus de service, un thème développé dans.


Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Complications liées aux tubes et risque d'aspiration ~-0.70 Global À long terme (≥4 ans) [7]
Plafonds de remboursement et érosion des prix des appels d'offres ~-0.60 Europe, Asie-Pacifique À moyen terme (2–4 ans) [11]
Coûts de transition ENFit pour les petits fabricants ~-0.45 Global À court terme (≤2 ans) [5]
Pénurie de cliniciens formés en nutrition ~-0.40 Asie-Pacifique, MEA, Amérique du Sud À long terme (≥4 ans) [9]
Préférence pour les voies parentérales dans les cas complexes ~-0.30 Amérique du Nord, Europe À moyen terme (2–4 ans) [6]


Risque de complications cliniques

Bien qu'elles soient rares après ENFit, les occurrences de mauvaise connexion ont des conséquences graves, et la pneumonie par aspiration affecte 4–11 % des patients alimentés par tube à long terme [7][15]. Les cliniciens sont prudents quant au début des alimentations en raison de l'exposition aux litiges et des mesures de qualité hospitalière, ce qui prolonge le cycle de vente pour les nouveaux types de dispositifs.


Pression sur les prix dans les marchés d'appels d'offres

L'Europe et la plupart de l'Asie sont dominées par des achats centralisés. Les inconvénients de l'Italie et la chaîne d'approvisionnement du NHS. Depuis 2022, IP a utilisé l'agrégation de volume pour réduire les coûts des ensembles d'administration de 11 à 16 % [11]. En réponse, les fabricants regroupent les pompes à peu ou pas de coût en capital et récupèrent la marge sur les ensembles propriétaires. C'est une stratégie de rasoir et de lame que les régulateurs allemands ont commencé à examiner.


Gaps de main-d'œuvre et de formation

La densité des diététiciens dans les pays à revenu intermédiaire inférieur est en moyenne inférieure à 2 pour 100 000 habitants contre 27 aux États-Unis [3][17]. Sans équipes de nutrition formées, les hôpitaux se contentent de l'alimentation par bolus à la seringue, reportant l'adoption des pompes indépendamment de la disponibilité des dispositifs.


Marché des dispositifs d'alimentation entérale Opportunités

Plateformes de pompes à faible coût pour les marchés émergents

Le programme Ayushman Bharat de l'Inde couvre désormais 550 millions de bénéficiaires, et la construction d'hôpitaux tertiaires dans les villes de niveau 2 sous PM-ABHIM ajoute de la capacité en soins intensifs [9]. Une pompe à moins de 400 USD avec une compatibilité de jeu simplifiée répond à un segment d'approvisionnement qu'aucun acteur en place ne dessert actuellement, et ouvrirait le marché des dispositifs d'alimentation entérale à des volumes que les plateformes premium ne peuvent atteindre.

Modèles d'abonnement et de monétisation des données

Les données d'adhérence à l'alimentation ont une valeur commerciale pour les payeurs gérant des populations de soins à domicile à capitations. Les fournisseurs qui testent des abonnements par patient et par mois qui regroupent dispositif, ensembles et accès au tableau de bord rapportent des marges brutes 6 à 8 points au-dessus des ventes transactionnelles [12][13]. Cela recontextualise le matériel comme un coût d'acquisition client.

Spécialisation néonatale et pédiatrique

L'alimentation pédiatrique nécessite une précision volumétrique inférieure à 1 mL/h et des matériaux compatibles avec le lait humain. Moins de six fabricants détiennent des autorisations dans les deux domaines, laissant une niche défendable alors que les lits de soins intensifs néonatals se développent en Asie-Pacifique et dans le Golfe.

Canaux de vente au détail et directs aux patients

La distribution en ligne ne représente qu'environ un cinquième des ventes actuelles mais croît à un TCAC de 7,55 %. Le commerce électronique dirigé par les pharmacies au Japon et au Brésil satisfait désormais les commandes répétées d'ensembles avec des recharges par abonnement, réduisant les interruptions d'approvisionnement pour les patients [16].

Innovation des matériaux et durabilité

Les hôpitaux de l'UE font face à des obligations de déclaration sur les plastiques à usage unique dans le cadre des critères d'approvisionnement du Green Deal. Les formulations de tubes en polyuréthane avec des temps de séjour prolongés de 8 semaines réduisent la fréquence de remplacement et le volume de déchets d'environ 30 % [11][20].


Marché des dispositifs d'alimentation entérale Perspectives d'avenir

Alimentation en boucle fermée et dosage algorithmique

Les pompes qui ajustent les taux de livraison en fonction de la détection des résidus gastriques et des données de glucose continu sont en évaluation clinique précoce. Si validée, l'alimentation en boucle fermée ferait passer le dispositif d'un simple minuteur à un système de gestion de thérapie, et commanderait des prix premium dans les unités de soins intensifs où l'intolérance à l'alimentation prolonge la durée de séjour [13].

Économie de plateforme et verrouillage des consommables

La normalisation des connecteurs était censée commoditiser les ensembles, pourtant les fabricants ont redifférencié à travers des géométries de cassette propriétaires et un appairage logiciel. Attendez-vous à une attention réglementaire : les dispositions d'interopérabilité du Règlement européen sur les dispositifs médicaux pourraient obliger la compatibilité des ensembles ouverts avant 2030 [11][20].

Soins décentralisés et changement vers l'hôpital à domicile

Le CMS a étendu son cadre de dérogation pour les soins hospitaliers aigus à domicile, et des schémas comparables fonctionnent désormais en Australie, en Espagne et à Singapour. Environ 40 % des revenus du marché des dispositifs d'alimentation entérale pourraient provenir de l'extérieur des murs de l'hôpital d'ici 2035, contre environ 29 % aujourd'hui [4][16].

Soutenabilité et approvisionnement circulaire

Les volumes de polymères à usage unique suscitent des interrogations sous les règles de reporting de l'UE et les feuilles de route des fournisseurs pour atteindre le zéro net du NHS. Les logements de pompe reprocessables et les conceptions d'ensembles en mono-matériau passent de la phase pilote à l'exigence de soumission, et les fournisseurs sans documentation de cycle de vie perdront des points de notation [20].


Analyse de la part de marché régionale

Région Métrique (2025) Thèmes d'investissement principaux
Amérique du Nord 33,9 % de part Application de l'ENFit, réseaux d'infusion à domicile
Europe 28,6 % de part Mandats de dépistage de la malnutrition, consolidation des appels d'offres
Asie-Pacifique 6,95 % TCAC (2026–2035) Développement des unités de soins intensifs néonatals, expansion de l'assurance publique
Amérique du Sud 0,25 milliard USD Croissance des hôpitaux privés, harmonisation de l'ANVISA
Moyen-Orient & Afrique 4,8 % de part Mégaprojets hospitaliers, ouvertures de centres d'oncologie
Total 3,96 milliards USD —

La performance géographique sur le marché des dispositifs d'alimentation entérale se divise entre des systèmes de remboursement matures remplaçant des bases installées et des systèmes émergents construisant des capacités pour la première fois.


Amérique du Nord

Pays Métrique Moteur clé
États-Unis 78,5 % des revenus régionaux Avantage d'alimentation entérale à domicile de Medicare Partie B
Canada 5,85 % TCAC Programmes provinciaux de nutrition à domicile
Mexique 0,12 milliard USD Modernisation des achats hospitaliers de l'IMSS


La demande aux États-Unis repose sur une base installée d'environ 250 000 patients alimentés à domicile soutenus par des fournisseurs d'équipements médicaux durables, Medicare payant un loyer mensuel sur les pompes ambulatoires [4]. Les programmes provinciaux du Canada financent les fournitures par le biais des autorités sanitaires régionales, produisant des cycles de remplacement plus lents mais hautement prévisibles.

Europe

Pays Métrique Moteur clé
Allemagne 21,8 % des revenus régionaux Financement des dispositifs par le répertoire des aides techniques
Royaume-Uni 5,90 % TCAC Dépistage de la malnutrition par le NHS via MUST
France 0,17 milliard USD Remboursement LPPR pour la nutrition à domicile
Italie 11,6 % des revenus régionaux Expansion du réseau oncologique régional
Espagne 8,7 % des revenus régionaux Croissance de la capacité de soins de longue durée
Pays nordiques 6,05 % TCAC Projets pilotes d'intégration de la santé numérique
Russie 0,07 milliard USD Substitution de la fabrication nationale
Reste de l'Europe 11,3 % des revenus régionaux Améliorations des hôpitaux des États d'adhésion


Les achats européens passent par des cadres consolidés qui récompensent la conformité à l'ENFit et les preuves cliniques plutôt que le prix seul. Les révisions des directives ESPEN en 2024 ont formalisé le début précoce de l'alimentation entérale dans les 48 heures pour les patients gravement malades, augmentant l'utilisation des pompes dans les unités de soins intensifs à travers le bloc [6][11].

Asie-Pacifique

Pays Métrique Moteur clé
Chine 30,2 % des revenus régionaux Procédure accélérée de la NMPA pour les pompes domestiques
Inde 7,60 % TCAC Couverture des soins tertiaires Ayushman Bharat
Japon 21,4 % des revenus régionaux Population la plus âgée du monde, soins de la dysphagie
Corée du Sud 0,10 milliard USD Inscription des dispositifs d'Assurance Santé nationale
ASEAN 12,3 % des revenus régionaux Expansion des chaînes d'hôpitaux privés
Reste de l'Asie-Pacifique 8,7 % des revenus régionaux Programmes d'équipement NICU financés par l'aide


Le Japon ancre la valeur régionale tandis que la Chine et l'Inde fournissent la croissance. L'approvisionnement basé sur le volume en Chine a comprimé les prix mais a fortement augmenté les expéditions unitaires, et les fabricants nationaux détiennent désormais une part significative dans la catégorie des pompes [9].

Amérique du Sud

Pays Métrique Moteur clé
Brésil 54,3 % des revenus régionaux Protocoles de nutrition oncologique SUS
Argentine 6,40 % TCAC Couverture PAMI pour la nutrition des personnes âgées
Reste de l'Amérique du Sud 0,06 milliard USD Croissance du réseau d'assureurs privés


Le système public du Brésil finance la nutrition entérale par le biais de budgets hospitaliers plutôt que d'une liste nationale de dispositifs, créant une adoption inégale entre les États. L'alignement de l'ANVISA en 2024 avec l'ISO 80369-3 offre aux multinationales un chemin d'enregistrement que les assembleurs nationaux ont du mal à égaler [18].

Moyen-Orient & Afrique

Pays Métrique Moteur clé
Arabie Saoudite 27,4 % des revenus régionaux Construction d'hôpitaux Vision 2030
Émirats Arabes Unis 6,85 % TCAC Tourisme médical et centres d'oncologie
Afrique du Sud 20,3 % des revenus régionaux Normalisation des groupes d'hôpitaux privés
Égypte 0,03 milliard USD Lancement de l'assurance santé universelle
Reste du MEA 15,6 % des revenus régionaux Programmes néonatals financés par des donateurs


L'approvisionnement dans le Golfe privilégie les plateformes connectées haut de gamme regroupées avec des contrats de service, tandis que la demande en Afrique subsaharienne se concentre dans les unités néonatales financées par des donateurs où des systèmes de gravité simples dominent encore [17].


Marché des dispositifs d'alimentation entérale par région, 2025-2035

Marché des dispositifs d'alimentation entérale Segmentation du marché

Par type de produit

Segment Métrique (2025) Principal moteur de la demande
Pompes d'alimentation (volumétriques et autres) 36,4 % de part Exigences de précision en soins intensifs
Tubes d'alimentation (tubes nasogastriques et autres) 7,10 % de TCAC Intervalles de remplacement réguliers
Sets de distribution / d'administration 0,80 milliard USD Consommation quotidienne à usage unique
Syringes et accessoires entéraux 10,0 % de part Dosage en bolus conforme à ENFit


Les pompes ancrent la valeur sur le marché des dispositifs d'alimentation entérale car elles portent la couche de logiciel, de service et de garantie que les fournisseurs monétisent. Les tubes croissent plus rapidement en volume : les placements de gastrostomie percutanée ont augmenté d'environ 6 % par an dans les systèmes de l'OCDE, et chaque patient consomme plusieurs dispositifs par an [8][15].

Par groupe d'âge

Segment Métrique (2025) Principal moteur de la demande
Adultes 67,1 % de part AVC, oncologie, maladies neurologiques
Pédiatrique & néonatal 7,35 % de TCAC Expansion des unités de soins intensifs néonatals, conditions congénitales


Les charges de travail des adultes dominent la demande absolue, mais les unités néonatales génèrent des revenus plus élevés par lit car la précision à faible débit exige des pompes spécialisées et des ensembles compatibles avec le lait humain [7].

Par application

Segment Métrique (2025) Principal moteur de la demande
Oncologie 27,9 % de part Malnutrition liée au traitement
Gastro-entérologie 0,85 milliard USD Gestion de la malabsorption et de la MII
Neurologie 18,2 % de part Dysphagie après AVC
Soins critiques & traumatologie 6,90 % de TCAC Protocoles d'alimentation précoce
Diabète 8,3 % de part Distribution de formules spécialisées
Autres 7,4 % de part Brûlures, récupération chirurgicale


L'oncologie domine le marché, représentant une part de 27,9 %, soutenue par la forte demande de diagnostics, de thérapeutiques et de soins de soutien spécialisés dans les parcours de traitement du cancer. Les soins critiques & traumatologie est le segment à la croissance la plus rapide, prévu pour s'étendre à un TCAC de 6,90 %, soutenu par une demande croissante de soins d'urgence avancés, de technologies de soins critiques et de solutions de traitement spécialisées. La gastro-entérologie a généré 0,85 milliard USD, tandis que la neurologie, le diabète et les autres ont respectivement représenté des parts de 18,2 %, 8,3 % et 7,4 %.

Par utilisateur final et canal de distribution

Segment Métrique (2025) Principal moteur de la demande
Hôpitaux 49,7 % de part Initiation aiguë du soutien nutritionnel
Environnements de soins à domicile 6,70 % de TCAC Transfert de coûts des payeurs
Établissements de soins de longue durée 0,52 milliard USD Prévalence de la dysphagie chez les résidents
Centres de soins ambulatoires 8,5 % de part Placement de tube en ambulatoire
Canal hors ligne 79,6 % de part Ventes aux enchères et ventes aux distributeurs
Canal en ligne 7,55 % de TCAC Rappels directs aux patients


Les hôpitaux restent la porte d'entrée clinique, mais l'économie du marché des dispositifs d'alimentation entérale favorise désormais ceux qui contrôlent la relation de réapprovisionnement à domicile. Les soins de longue durée se situent entre les deux, achetant au prix avec une différenciation clinique limitée [4][16].


Analyse Concurrentielle

La concentration est modérée. Les cinq principaux fournisseurs détiennent environ 46–52 % des revenus mondiaux, et l'HHI calculé se situe près de 780 — en dessous du seuil pour un marché concentré mais bien au-dessus de la fragmentation. Les coûts de conversion ENFit ont accéléré la consolidation, avec trois fabricants de sets régionaux acquis depuis 2023.

Entreprise Est. Plage de Part de Revenus Offres Clés pour le Marché des Dispositifs d'Alimentation Entérale Positionnement Stratégique
Abbott Laboratories ~11–14% Pompes, ensembles de dispositifs de formule, sets de distribution Intégration nutrition-plus-dispositif
Danone (Nutricia) ~9–12% Plateformes de pompes, systèmes d'alimentation pédiatrique Exploitation de la franchise nutrition clinique
Fresenius Kabi ~8–11% Pompes volumétriques, ensembles ENFit, tubes Spécialiste des appels d'offres hospitaliers
Nestlé Health Science ~7–10% Pompes ambulatoires, kits de soins à domicile Profondeur du canal de nutrition à domicile
Cardinal Health ~6–9% Tubes, seringues, distribution Distribution à grande échelle et marque de distributeur
Becton, Dickinson and Company ~5–7% Seringues entérales, connecteurs de sécurité Normes et leadership en matière de sécurité
B. Braun Melsungen ~4–6% Pompes, ensembles d'administration Empreinte des appels d'offres européens
Avanos Medical ~4–6% Systèmes de gastrostomie et de jéjunostomie Focus sur le placement interventionnel
Boston Scientific ~3–5% Kits de placement percutané Proximité du canal d'endoscopie
Cook Medical ~2–4% Boutons à profil bas, kits d'accès Niche procédurale spécialisée
ConvaTec Group ~2–4% Tubes et accessoires de soins à domicile Distribution de soins communautaires
Moog Inc. (Curlin) ~2–3% Pompes d'infusion et d'alimentation ambulatoires Ingénierie de dispositifs portables

Actualités récentes & Développements

  • Abbott (mars 2024) : Lancement d'une pompe ambulatoire native ENFit avec journalisation des données Bluetooth aux États-Unis, ciblant les distributeurs de soins à domicile [12].
  • Fresenius Kabi (septembre 2024) : Achèvement de la conversion de l'ensemble de son portefeuille de sets d'administration européens à l'ISO 80369-3, retirant les SKU hérités [14].
  • FDA des États-Unis (janvier 2024) : Publication de nouvelles directives d'étiquetage pour la prévention des erreurs de connexion entérale, renforçant les exigences de validation des facteurs humains [15].
  • Danone Nutricia (juin 2025) : Partenariat avec un fournisseur de télésanté européen pour associer les données de la pompe à l'examen à distance d'un diététicien dans quatre pays [13].
  • Avanos Medical (novembre 2023) : Acquisition d'une ligne de boutons de gastrostomie à faible profil, élargissant son portefeuille d'accès pédiatrique [12].
  • Chaîne d'approvisionnement NHS (avril 2025) : Attribution d'un cadre de consommables entéraux pluriannuel exigeant la divulgation du carbone sur le cycle de vie de tous les soumissionnaires .
  • NMPA Chine (février 2025) : Ajout de pompes d'alimentation fabriquées localement à la liste d'approvisionnement centralisée basée sur le volume, compressant les prix d'environ 18 % .
  • ANVISA Brésil (août 2024) : Publication des exigences de connecteurs harmonisées alignées sur l'ISO 80369-3 avec une date limite de conformité en 2026 [18].

Marché des dispositifs d'alimentation entérale Portée du rapport de marché

Report Attribute/Metric Details
Market Scope Global Enteral Feeding Devices Market pumps, tubes, giving sets, syringes and accessories across hospital, home, long-term and ambulatory care
Study Period 2021-2035
Base Year 2025
Historical Data 2021–2024
Forecast Period 2026–2035
Market Size in 2025 USD 3.96 Billion
Market Size in 2035 USD 7.20 Billion
CAGR (2026–2035) 6.15%
Fastest Growing Segments Feeding tubes (product), pediatric & neonatal (age group), online channel (distribution), critical care & trauma (application)
Regions Covered North America, Europe, APAC, South America, MEA
Companies Profiled 12 profiled manufacturers including Abbott, Danone, Fresenius Kabi, Nestlé Health Science, Cardinal Health, BD, B. Braun, Avanos, Boston Scientific, Cook Medical, ConvaTec, Moog
Valuation Currency USD Billion
Methodology Triangulated approach: top-down (manufacturer revenue), bottom-up (unit shipment × ASP), econometric (housing starts, hospitality pipeline correlation)

FAQ

Quels drapeaux rouges en matière d'approvisionnement les hôpitaux doivent-ils vérifier avant de signer un contrat d'approvisionnement en pompes sur le marché des dispositifs d'alimentation entérale ?
Vérifiez si les ensembles sont propriétaires et verrouillés sur la cassette de la pompe. Les contrats qui regroupent du matériel gratuit récupèrent souvent les coûts par le biais de prix fixes sur cinq ans. Demandez une modélisation du coût total de possession avant de signer .
Comment les acheteurs évaluent-ils les revendications de conformité ENFit des petits fournisseurs ?
Demandez des rapports de tests de conformité par des tiers contre la norme ISO 80369-3, et non une auto-déclaration. Vérifiez que les seringues, ensembles et tubes ont été testés en tant que système plutôt qu'individuellement [5].
Quelle menace concurrentielle est la plus sous-estimée sur le marché des dispositifs d'alimentation entérale ?
Les fabricants de pompes chinois nationaux remportent désormais des appels d'offres d'approvisionnement basés sur le volume à des prix que les multinationales ne peuvent égaler. Leur poussée à l'exportation vers l'ASEAN et l'Afrique a commencé en 2025 .
Les pompes connectées valent-elles la prime pour les équipes de soins infirmiers communautaires ?
Oui, lorsque les charges de travail dépassent environ 60 patients par infirmière. L'enregistrement à distance des alimentations élimine les visites à domicile de routine et signale l'intolérance tôt, compensant la prime matérielle en deux ans [13].
Quels problèmes d'intégration surviennent lors de l'ajout de pompes d'alimentation aux systèmes informatiques hospitaliers ?
La plupart des pompes exportent des formats de données propriétaires plutôt que HL7 ou FHIR. Prévoyez un middleware et confirmez la certification du fournisseur de DSE avant le déploiement [12].
Comment la nuance du remboursement affecte-t-elle la sélection des fournisseurs sur le marché des dispositifs d'alimentation entérale ?
Les listes de couverture diffèrent selon les pays et nomment souvent des codes de dispositifs spécifiques. Un produit sans liste nationale génère une exposition de frais que les cliniciens éviteront de prescrire [4][11].
Quel cas d'utilisation clinique émergent comptera le plus d'ici 2030 ?
Le soutien nutritionnel ambulatoire post-bariatrique et oncologique, délivré à domicile entre les cycles de traitement. Cette cohorte tolère les pompes portables et génère une fréquence de réapprovisionnement élevée en consommables [7].
Auteur
Auteur Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Co-auteur Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















