Markt für kryogene Geräte (2026 - 2035)

Marktforschungsbericht für kryogene Geräte nach Gastyp (flüssiger Stickstoff, flüssiger Sauerstoff, flüssiges Argon, flüssiges Helium, flüssiger Wasserstoff, LNG), nach Gerätetyp (Tanks, Pumpen, Wärmetauscher, Ventile und Regler, andere), nach Anwendung (Lagerung, Transport und Verteilung, andere), nach Endverbraucherindustrie (Öl und Gas, Elektronik und Halbleiter, Gesundheitswesen, Metalle und Bergbau, Luft- und Raumfahrt und Verteidigung, andere) und nach Region (Nordamerika, Europa, Süden). Amerika, Asien-Pazifik, Naher Osten und Afrika) – Prognose bis 2035
ID: MRFR/EnP/0758-CR 190 Pages Chitranshi Jaiswal Last Updated: October 16, 2026
Cryogenic Equipment Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.0%
2025 Market SizeUSD 27.48 Billion
2035 Market SizeUSD 54.06 Billion
Key Players
Linde plc
Air Liquide S.A.
Chart Industries Inc.
Air Products and Chemicals
Emerson Electric Co.
Parker Hannifin Corp.
Opportunities
  • Modular and Skid-Mounted Cryogenic Systems
  • Hydrogen Liquefaction Scale-Up
  • Emerging-Market Medical and Industrial Gas Infrastructure

Markt für kryogene Geräte Marktzusammenfassung

Der globale Markt für kryogene Ausrüstung erreichte im Jahr 2025 voraussichtlich 27,48 Milliarden USD und wird prognostiziert, von 29,40 Milliarden USD im Jahr 2026 auf 54,06 Milliarden USD bis 2035 zu wachsen, mit einer CAGR von 7,0% während des Prognosezeitraums. Diese Entwicklung wird von zwei zusammenlaufenden Kräften getragen: dem globalen Vorstoß in Richtung sauberer Energieinfrastruktur — insbesondere dem Ausbau von LNG-Import-/Exportterminals — und einem Boom in der Halbleiterfertigung, der von der Lieferung von industriellen Gasen mit ultra-hoher Reinheit abhängt. Von der Regierung unterstützte Ausgabenprogramme, einschließlich der 7 Milliarden USD schweren Initiative des US-Energieministeriums für sauberen Wasserstoff und dem Gas-Diversifizierungsplan REPowerEU der Europäischen Kommission, lenken Milliarden in kryogene Lieferketten [1][2].

Ein technologischer Wandel verändert, wie der Markt für kryogene Ausrüstung auf der Anlagenseite funktioniert. Traditionell manuell gesteuerte kryogene Systeme weichen digital integrierten, sensorgetriebenen Geräten, die in der Lage sind, Druck und Temperatur in Echtzeit zu überwachen. Große Gasproduzenten investieren in intelligente Verdampfer und automatisierte Tankstellen — allein Air Liquide hat zwischen 2023 und 2025 über 4 Milliarden EUR in kohlenstoffarme Infrastruktur investiert [3]. Der Übergang von herkömmlichen geschweißten Tankdesigns zu vakuumisolierten, modularen Skid-Systemen verkürzt die Inbetriebnahmezeiten und senkt die Lebenszykluskosten um schätzungsweise 15–20%.

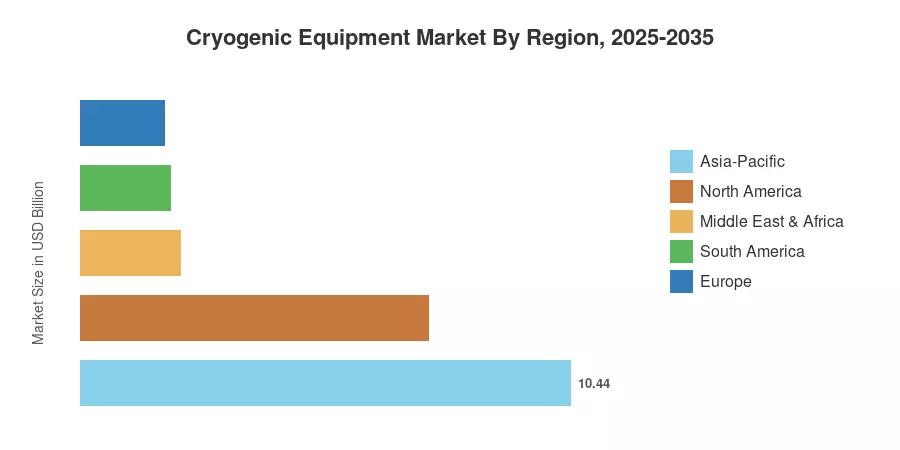
Der asiatisch-pazifische Raum hat den größten Anteil am Markt für kryogene Ausrüstung mit etwa 38% des Umsatzes im Jahr 2025, angetrieben durch Chinas aggressive Expansion der LNG-Regasifikationskapazitäten und die Nachfrage im Raumfahrt- und Stahl-sektor in Indien. Die am schnellsten wachsende Region ist ebenfalls der asiatisch-pazifische Raum, der voraussichtlich eine CAGR von über 8,0% bis 2035 aufrechterhalten wird. Nordamerika hält etwa 27% des globalen Marktes, unterstützt durch die Infrastruktur zur Verflüssigung von Schiefergas und den Bau von Halbleiterfabriken in Arizona und Texas. Europa folgt mit etwa 22%, wo Investitionen in Wasserstoff-Leitungen an Fahrt gewinnen. Das nächste Jahrzehnt wird zeigen, ob die Lieferketten schnell genug skalieren können, um diesen gleichzeitigen Nachfragesteigerungen über Kontinente hinweg gerecht zu werden.


Wichtige Erkenntnisse aus dem Bericht über den Markt für kryogene Ausrüstung

Nach Gasart

  • Flüssiger Stickstoff hält etwa 28% des Marktes für kryogene Ausrüstung nach Umsatz, gestützt durch die Nachfrage aus der Elektronikfertigung und der Lebensmittelverarbeitung.
  • LNG ist das am schnellsten wachsende Segment im Gasbereich, das voraussichtlich eine CAGR von 8,4% bis 2035 verzeichnen wird, da weltweit neue Verflüssigungs- und Regasifikationsanlagen in Betrieb genommen werden.
  • Flüssiger Sauerstoff macht im Jahr 2025 etwa 5,8 Milliarden USD aus, unterstützt durch Anwendungen im Gesundheitswesen und in der Stahlherstellung.

Nach Ausrüstungstyp

  • Behälter stellen die dominierende Ausrüstungsart im Markt für kryogene Ausrüstung dar und erfassen über 34% des Gesamtumsatzes.
  • Wärmetauscher werden voraussichtlich mit einer CAGR von 7,6% wachsen, was die steigende Nachfrage von LNG-Baseload-Anlagen und Lufttrennanlagen widerspiegelt.

Nach Region

  • Der asiatisch-pazifische Raum führt den Markt für kryogene Ausrüstung mit dem größten Umsatzanteil und der schnellsten Wachstumsdynamik an.
  • Nordamerika trug im Jahr 2025 etwa 7,42 Milliarden USD bei, gestützt durch die LNG-Exportinfrastruktur der USA.
  • Europa steht bereit, von den Investitionen in Wasserstoffkorridoren der EU zu profitieren, mit einer CAGR von nahezu 6,5%.


Marktgröße und Prognose für kryogene Ausrüstung (2021–2035)

Die Methodik zur Marktgrößenschätzung von Market Research Future kombiniert eine Bottom-up-Umsatzmodellierung der Ausrüstungslieferungen nach Gasart, Ausrüstungsart und Endverbraucherindustrie mit einer Top-down-Validierung anhand öffentlich bekannt gegebener Investitionen von großen Industriegasunternehmen, OEMs und EPC-Auftragnehmern. Historische Daten basieren auf Versandaufzeichnungen von Handelsverbänden, Zoll-Datenbanken und Jahresberichten der zehn größten Marktteilnehmer [4].
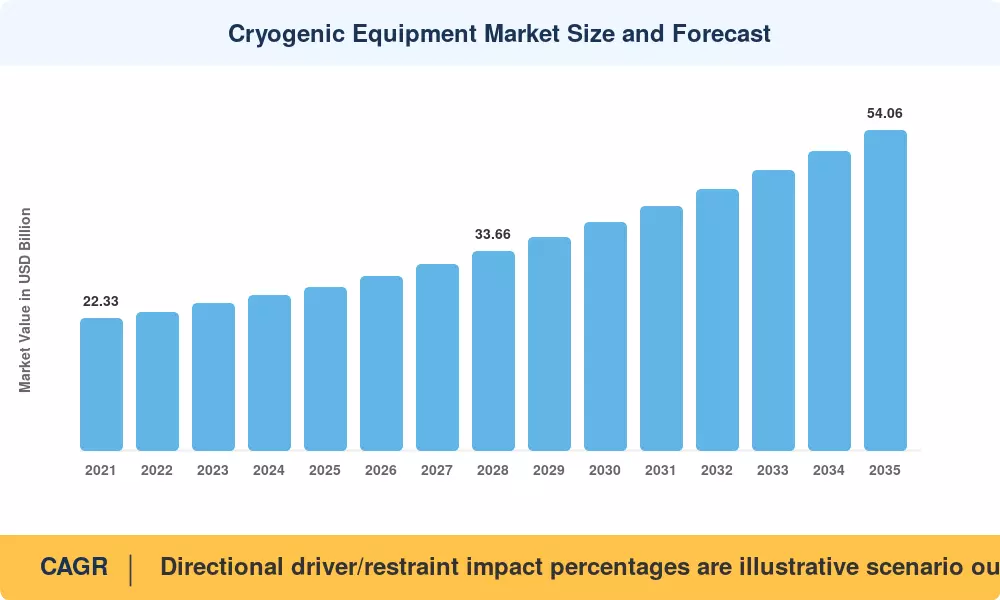
Marktgröße und Prognose für kryogene Ausrüstung
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Erweiterung des LNG-Terminals +1,6% Global Kurzfristig (≤2 Jahre)
Semiconductor-Fab Bau +1,2% Nordamerika, Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
Aufbau einer sauberen Wasserstoffwirtschaft +1,0% Europa, Nordamerika Langfristig (≥4 Jahre)
Wachstum der Nachfrage nach medizinischem Sauerstoff +0,7% Asien-Pazifik, Südamerika Kurzfristig (≤2 Jahre)
Erhöhung der Raumfahrtstartfrequenz +0,5% Nordamerika, Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
Digitalisierungsprogramme für Industriegase +0,4% Global Mittel- bis langfristig (2–4 Jahre)
Dekarbonisierungsmandate im Stahlsektor +0,3% Europa, Indien Langfristig (≥4 Jahre)


Erweiterung des LNG-Terminals als kurzfristiger Katalysator

Die globale LNG-Verflüssigungskapazität wird voraussichtlich zwischen 2024 und 2030 um über 250 MTPA steigen, so die International Gas Union . Jede neue Verflüssigungsanlage benötigt Hunderte von kryogenen Wärmetauschern, Lagertanks und Transfer Pumpen, die für Temperaturen unter –162 °C ausgelegt sind. Allein in den USA sind etwa 18 Bcf/d an Verflüssigungskapazität im Bau oder von der FERC genehmigt, was Investitionen in Höhe von mehreren Milliarden Dollar in die direkte Beschaffung von Geräten darstellt. Die Erweiterung des North Fields in Katar — das größte LNG-Projekt der Geschichte mit einer geschätzten Gesamtinvestition von 30 Milliarden USD — wird bis 2028 zusätzliche Anlagen in Betrieb nehmen und eine nachhaltige Auftragspipeline für kryogene OEMs schaffen .

Halbleiterfertigung und Lieferung von hochreinem Gas

Die Investitionen der globalen Halbleiterindustrie überstiegen 2024 180 Milliarden USD, wobei weltweit über 80 neue Fabriken geplant oder im Bau sind . Jede fortschrittliche Fabrik verbraucht große Mengen an flüssigem Stickstoff, flüssigem Argon und flüssigem Helium für die Waferverarbeitung, Kammerreinigung und Kühlung. Das CHIPS and Science Act in den USA lenkt 52,7 Milliarden USD in die heimische Chipproduktion, während ähnliche Programme in Japan (JPY 3,9 Billionen) und der EU (EUR 43 Milliarden) Investitionen in die kryogene Lieferkette in neue geografische Regionen ziehen [18].

Saubere Wasserstoffwirtschaft und Infrastruktur für flüssigen Wasserstoff

Bis Mitte 2025 überstieg die weltweit in Entwicklung befindliche Elektrolysekapazität 420 GW, und ein zunehmender Teil dieses Wasserstoffs wird verflüssigt, um den Transport über lange Strecken zu erleichtern [2]. Um die Logistik für flüssigen Wasserstoff in großem Maßstab wirtschaftlich rentabel zu machen, zielt das Hydrogen Shot-Programm des US-Energieministeriums darauf ab, bis 2031 Produktionskosten von 1 USD pro Kilogramm zu erreichen. Das European Hydrogen Backbone-Projekt hat 53.000 km dedizierte Wasserstoffpipeline in Europa kartiert, wobei die ersten Abschnitte bis 2030 in Betrieb genommen werden sollen [14]. Ein großer Teil dieser Strecke wird kryogene Kompressions- und Transferanlagen benötigen.


Nachfrage nach medizinischem Sauerstoff in Schwellenländern

Die COVID-19-Pandemie hat kritische Lücken in der Infrastruktur für medizinischen Sauerstoff in Süd- und Südostasien, Subsahara-Afrika und Lateinamerika aufgezeigt. Die Weltgesundheitsorganisation schätzte, dass einkommensschwache und mittlere Länder ihre Produktionskapazität für flüssigen Sauerstoff verdreifachen müssen, um die grundlegenden klinischen Anforderungen zu erfüllen [15]. Regierungen und multilaterale Kreditgeber haben seitdem über 2 Milliarden USD für den Bau von medizinischen Sauerstoffanlagen zugesagt, was einen dauerhaften Beschaffungskanal für kleine bis mittelgroße kryogene Tanks und Verdampfungssysteme bis 2030 schafft [15].


Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Hohe Investitionskosten für kryogene Systeme –0.8% Global Kurzfristig (≤2 Jahre)
Knappheit und Preisschwankungen bei Helium –0.5% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Genehmigungsverzögerungen für LNG-Terminals –0.4% Nordamerika, Europa Kurzfristig (≤2 Jahre)
Mangel an Fachkräften im kryogenen Schweißen –0.3% Global Langfristig (≥4 Jahre)
Wettbewerb durch Alternativen bei Umgebungstemperatur –0.2% Asien-Pazifik Langfristig (≥4 Jahre)


Kapitalintensität und Finanzierungsbarrieren

Je nach Kapazität und seismischen Anforderungen kann ein einzelner großangelegter LNG-kryogener Speichertank zwischen 50 Millionen USD und 150 Millionen USD kosten, während komplette Lufttrennanlagen häufig mehr als 300 Millionen USD kosten. Diese Kapitalanforderungen führen zu langen Beschaffungszyklen für mittelständische Industriekunden, wie Stahlwerke, Lebensmittelverarbeiter und Pharmafabriken, und ermutigen kleinere Betreiber, anstelle von eigenem Equipment Verträge über Gaslieferungen von Dritten zu nutzen. Die endgültigen Investitionsentscheidungen für eine Reihe von Greenfield-LNG- und Wasserstoffprojekten wurden aufgrund der verschärften Projektfinanzierungsbedingungen, die durch steigende Zinssätze zwischen 2022 und 2024 verursacht wurden, um 12 bis 18 Monate verschoben.


Globale Heliumversorgungsengpässe

Die Heliumversorgung der Welt hängt von einer kleinen Anzahl von Förderstandorten ab — hauptsächlich in den USA (BLM-Reserven), Katar, Algerien und Russland — was den Markt strukturell anfällig für geopolitische und operationale Störungen macht [19]. Die schrittweise Schließung der US-Bundesheliumreserve im Jahr 2023 hat einen kritischen Puffer entfernt, und anhaltende Unterinvestitionen in neue heliumhaltige Erdgasfelder haben die Preise hoch gehalten. Anwendungen, die von flüssigem Helium abhängen, wie die Herstellung von MRT-Geräten, Quantencomputing und Luftfahrttests, sehen sich wiederkehrenden Engpässen gegenüber, die den adressierbaren Markt für heliumzertifizierte kryogene Ausrüstung einschränken.

Genehmigungs- und Umweltprüfungsengpässe

In den USA haben sich die Genehmigungsfristen der FERC für LNG-Exportanlagen im Durchschnitt auf über 36 Monate verlängert, während die Umweltverträglichkeitsprüfungen in Europa für Wasserstoff- und LNG-Infrastruktur routinemäßig 24–30 Monate in Anspruch nehmen . Diese Verzögerungen führen direkt zu einer verschobenen Beschaffung von kryogenen Tanks, Wärmetauschern und zugehörigen Rohrleitungen, was das Bestellfenster für Ausrüstungshersteller komprimiert und zu Umsatzschwankungen führt.


Markt für kryogene Geräte Chancen

Modulare und skidmontierte kryogene Systeme

Modulare Designs reduzieren die Installationszeiten vor Ort von 18 Monaten auf unter 6 Monate für mittelgroße Anwendungen. Gerätehersteller, die vorgefertigte, werkseitig getestete Skid-Einheiten anbieten, gewinnen Marktanteile im Bereich der dezentralen LNG-Bunkering, der kleinen medizinischen Sauerstoffversorgung und der landwirtschaftlichen Stickstoffversorgung — Märkte, in denen die Geschwindigkeit bis zur Betriebsbereitschaft wichtiger ist als die Stückkosten.

Skalierung der Wasserstoffverflüssigung

Während die Produktionskosten für grünen Wasserstoff in Richtung des Ziels von 1 USD/kg des DOE sinken, verschiebt sich der Engpass auf die Verflüssigung und den Transport. Unternehmen, die in hocheffiziente Wasserstoffverflüssiger investieren — Lindes Großanlagen können über 30 Tonnen pro Tag verarbeiten — positionieren sich für einen Markt, dessen Volumen eine aktuelle Quelle auf über 12 Milliarden USD jährlich bis 2035 schätzt[14].

Infrastruktur für medizinische und industrielle Gase in Schwellenländern

Länder in Subsahara-Afrika, Südostasien und Südamerika sind in Bezug auf die pro-Kopf-kryogene Kapazität weiterhin erheblich unterversorgt. Von der Weltbank finanzierte medizinische Sauerstoffprogramme und von der Afrikanischen Entwicklungsbank unterstützte industrielle Gasprojekte stellen eine mehrmilliardenschwere Greenfield-Möglichkeit für Tank-, Pumpen- und Verdampferlieferanten dar, die bereit sind, die Produktion und den After-Sales-Service zu lokalisieren[15].

Digitale Dienste und Monetarisierung der vorausschauenden Wartung

Kontinuierliche Telemetrie, wie Druck, Temperatur, Füllstand und Vibration, wird von IoT-fähigen kryogenen Geräten erzeugt und kann durch abonnementbasierte vorausschauende Wartungsdienste profitabel gemacht werden. OEMs verwandeln einmalige Hardwareverkäufe in wiederkehrende Serviceeinnahmequellen mit Bruttomargen von über 40%, wie das Beispiel von Lindes PLANTSERV-Analysedienst und der digitalen Plattform Orca von Chart Industries zeigt [3].


Nachfrage nach Raumfahrt- und Luftfahrtantriebsstoffen

Globale orbitalen Startversuche überstiegen 2024 die 250, und kommerzielle Raumfahrtunternehmen steigern den Verbrauch von flüssigem Sauerstoff und flüssigem Wasserstoff in einem beispiellosen Tempo [13]. Allein das Starship-Programm von SpaceX benötigt etwa 4.600 Tonnen flüssigen Sauerstoff pro Start. Diese nachfragegesteuerte Nachfrage schafft einen parallelen Beschaffungsweg für großflächige kryogene Speicher- und Hochdurchsatz-Transfersysteme an Startkomplexen weltweit.


Markt für kryogene Geräte Zukunftsaussichten

Digitalisierung und autonome kryogene Operationen

Bis 2030 wird geschätzt, dass 40 % der neu installierten kryogenen Systeme mit eingebetteten IoT-Sensoren und cloudverbundenen Steuerungsplattformen ausgeliefert werden, laut den IEA-Prognosen zur industriellen Digitalisierung [3]. Autonomes Füllmanagement, Leckdetektion über maschinelles Lernen und Fernbetätigung von Ventilen werden die ungeplante Ausfallzeit um 25–35 % reduzieren. Der Markt für kryogene Ausrüstung wird zunehmend zwischen digital unterstützten OEMs, die Service-Einnahmen generieren, und traditionellen Herstellern, die nur über den Preis konkurrieren, aufgeteilt.

Wasserstoff als struktureller Wachstumsvektor

Der IEA Global Hydrogen Review 2024 prognostiziert, dass der globale Wasserstoffhandel bis 2035 13 Millionen Tonnen jährlich erreichen könnte, wobei die Verflüssigung das primäre Transportmittel auf langen Strecken darstellt [14]. Dies impliziert einen adressierbaren Markt für kryogene Ausrüstung im Wert von 8–12 Milliarden USD für wasserstoffspezifische Verflüssiger, Speicherbehälter und Marine-Transfer-Systeme. Linde, Air Liquide und Chart Industries haben jeweils spezielle Produktionslinien für Wasserstoffausrüstung angekündigt, was ein Bekenntnis zu diesem Thema signalisiert.

Elektrifizierungs-Superzyklus und netzgroße Energiespeicherung

Die Speicherung von flüssiger Luft (LAES) entwickelt sich zu einer langfristigen Netzspeichertechnologie, die außerhalb der Spitzenzeiten erzeugten Strom als flüssige Luft bei –196 °C speichert und während der Spitzenlast wieder expandiert, um Turbinen anzutreiben. Die 250 MWh-Anlage von Highview Power im Vereinigten Königreich hat 2024 die kommerzielle Rentabilität demonstriert [21]. Wenn LAES wie prognostiziert skaliert, könnte der Markt für kryogene Ausrüstung eine völlig neue Nachfragesparte sehen — netzgroße kryogene Speicherbehälter und Wärmetauscher, die für diurnale Zyklen optimiert sind — und bis Anfang der 2030er Jahre bis zu 2 Milliarden USD jährlich beitragen.

ESG-Berichterstattung und Reduzierung von Methanemissionen

LNG-Betreiber sind gezwungen, in die Rückgewinnung von Verdampfungs-Gas und null-emissions-Transfer-Systeme zu investieren, aufgrund strengerer ESG-Offenlegungsanforderungen, wie der EU-Richtlinie zur Unternehmensnachhaltigkeitsberichterstattung und den Klimarisikovorschriften der US-SEC [22]. Hersteller von kryogener Ausrüstung werden bei Projekten, die emissionsbezogene Leistungszusagen erfordern, bevorzugt, wenn sie Elemente zur Minderung von Methanverlusten in die Tank- und Rohrleitungsdesigns integrieren. Das Wettbewerbsumfeld des Marktes für kryogene Ausrüstung verändert sich aufgrund dieses legislativen Rückenwinds, weg von reinem Kostenwettbewerb hin zu technischer Differenzierung.


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Asien-Pazifik ~38% Anteil (2025) LNG-Regasifizierung, Halbleiter-Gasversorgung, Dekarbonisierung von Stahl
Nordamerika USD 7,42 Mrd. (2025) LNG-Exportterminals, Wasserstoff-Hubs, Chip-Fab-Bau
Europa CAGR ~6,5% (2026–2035) Wasserstoff-Rückgrat, CO2-Abscheidungsinfrastruktur, pharmazeutischer Sauerstoff
Südamerika ~7% Anteil (2025) Erweiterung der medizinischen Sauerstoffversorgung, Upstream-Ausrüstung für Öl und Gas
Mittlerer Osten & Afrika CAGR ~7,8% (2026–2035) LNG-Megaprojekte, industrielle Diversifizierung, Ausbau des Gesundheitswesens
Gesamt USD 27,48 Mrd. (2025) —

Der Markt für kryogene Ausrüstung zeigt ein regional konzentriertes Nachfrageverhalten, wobei Asien-Pazifik und Nordamerika gemeinsam fast zwei Drittel des globalen Umsatzes ausmachen. Die regionalen Dynamiken divergieren: Reife Märkte priorisieren den Austausch von Geräten und die Digitalisierung, während aufstrebende Regionen sich auf den Neubau von Infrastrukturen konzentrieren.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
Vereinigte Staaten ~78% des regionalen Umsatzes LNG-Export, Ausbau der Chip-Fab gemäß CHIPS-Gesetz
Kanada CAGR ~6,2% LNG Kanada Terminal, Wasserstoff-Pilotprojekte
Mexiko USD 0,41 Mrd. (2025) Modernisierung von Pemex-Raffinerien, Investitionen in medizinische Gase


Die Vereinigten Staaten treiben den Großteil der nordamerikanischen Nachfrage im Markt für kryogene Ausrüstung an, mit einer aktiven Erweiterung der LNG-Exportkapazitäten an der Golfküste und Arizona/Texas-Halbleiterclustern, die Infrastruktur für die Lieferung von Bulk-Gas bestellen. Das LNG Kanada-Projekt in Kitimat, British Columbia — ein Joint Venture im Wert von 18 Milliarden USD — ist das größte Beschaffungsevent für kryogene Ausrüstung des Landes in einem Jahrzehnt . Der Markt in Mexiko, obwohl kleiner, profitiert von Nearshoring-Trends, die den Verbrauch von Industriegasen in nördliche Fertigungskorridore ziehen.

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland ~24% des regionalen Umsatzes Integration von Wasserstoffelektrolyseuren, Chemiesektor
Vereinigtes Königreich CAGR ~6,8% Kopplung von Wasserstoff mit Offshore-Wind, pharmazeutische Kühlkette
Frankreich USD 1,15 Mrd. (2025) Kernwasserstoff-Verknüpfung, Inlandsinvestitionen von Air Liquide
Italien ~11% des regionalen Umsatzes Dekarbonisierung von Stahl, LNG-Kleinbunkering
Spanien CAGR ~6,3% Ambitionen für den Export von erneuerbarem Wasserstoff
Nordische Länder USD 0,62 Mrd. (2025) Grünstahlprojekte, Kühlung von Rechenzentren
Russland ~8% des regionalen Umsatzes Arktische LNG-Projekte (durch Sanktionen eingeschränkt)
Rest von Europa CAGR ~5,9% Verschiedene Nachfrage nach Industriegasen


Deutschland verankert die europäische Nachfrage durch seine Nationale Wasserstoffstrategie, die 9 Milliarden EUR für den Einsatz von Elektrolyseuren und die zugehörige Verflüssigungsinfrastruktur vorsieht . Die Wasserstoffcluster HyNet Northwest und East Coast im Vereinigten Königreich stimulieren die Beschaffung von kryogener Ausrüstung für Transport und Lagerung, während Frankreich von der Präsenz des Hauptsitzes von Air Liquide und seinem Engagement für 8 Milliarden EUR in Investitionen in saubere Energie bis 2035 profitiert [3].

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China ~45% des regionalen Umsatzes LNG-Importterminals, Expansion der Halbleiter
Indien CAGR ~9,2% Sauerstoffbedarf im Stahlsektor, ISRO-Starts
Japan USD 2,18 Mrd. (2025) Fahrplan für die Wasserstoffgesellschaft, Wiederbelebung der Halbleiter
Südkorea ~12% des regionalen Umsatzes Schiffbau von LNG-Tankern, Gasversorgung für Chip-Fabs
ASEAN CAGR ~8,5% LNG-zu-Strom-Projekte, medizinische Infrastruktur
Rest von Asien-Pazifik USD 0,78 Mrd. (2025) Nachfrage im Rohstoffsektor, Ausbau des Gesundheitswesens


China allein macht fast die Hälfte des Umsatzes im Markt für kryogene Ausrüstung in Asien-Pazifik aus, angetrieben durch den Bau von über 30 LNG-Empfangsterminals und massive Nachfrage nach Industriegasen aus den Elektronik- und Chemiesektoren . Indien ist der am schnellsten wachsende Länder-Markt der Region, angetrieben durch die Expansion von Rashtriya Ispat Nigam im Stahlsektor, die Nationale Wasserstoffmission und die wachsende Startfrequenz von ISRO, die Infrastruktur für flüssigen Sauerstoff und flüssigen Wasserstoff erfordert [10][16].

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien ~58% des regionalen Umsatzes Öl und Gas im Vorfeld, medizinischer Sauerstoff
Argentinien CAGR ~7,1% Entwicklung von Schiefergas in Vaca Muerta
Rest von Südamerika USD 0,52 Mrd. (2025) Bergbau, Infrastruktur im Gesundheitswesen


Brasilien dominiert die kryogene Nachfrage in Südamerika durch Petrobras-geführte Offshore-Vorentwicklungen, die Stickstoffinjektionssysteme erfordern, und Investitionen in medizinische Sauerstoffanlagen, die durch die Gesundheitspolitik nach der Pandemie angestoßen wurden. Argentiniens unkonventionelles Gasbecken Vaca Muerta ist ein aufstrebender Beschaffungshub, da kleine LNG-Verarbeitungsanlagen in Betrieb genommen werden, um stranded gas zu monetarisieren .

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien ~32% des regionalen Umsatzes NEOM-Wasserstoffprojekt, petrochemische Diversifizierung
VAE CAGR ~8,0% Erweiterung von ADNOC LNG, industrielle Diversifizierung
Südafrika USD 0,19 Mrd. (2025) Bergbaugase, Sasol-Industriestandort
Ägypten CAGR ~7,5% Ambitionen für einen LNG-Hub im östlichen Mittelmeer
Rest von MEA ~22% des regionalen Umsatzes Medizinischer Sauerstoff, Upstream-Öl und -Gas


Das NEOM-Grünwasserstoffprojekt Saudi-Arabiens — das 600 Tonnen pro Tag flüssigen Wasserstoffäquivalent-Ammoniak anstrebt — stellt eines der größten einzelnen Beschaffungsevents für kryogene Ausrüstung weltweit dar [14]. Die ADNOC der VAE erweitert ihre LNG-Kapazität in Ruwais, während Ägypten sich als regionaler Gas-Hub positioniert, nachdem das Zohr-Feld entwickelt wurde, was beides eine anhaltende Nachfrage nach Ausrüstung bis Ende der 2020er Jahre schafft.


Markt für kryogene Ausrüstung nach Region, 2025-2035

Markt für kryogene Geräte Marktsegmentierung

Nach Gasart

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Flüssigstickstoff ~28% Anteil Elektronikfertigung, Lebensmittelverarbeitung
Flüssig Sauerstoff USD 5,80 Mrd. (2025) Gesundheitswesen, Stahlherstellung
Flüssig Argon CAGR ~5,8% Schweißgas, Halbleiterverarbeitung
Flüssig Helium ~4% Anteil MRI-Herstellung, Quantencomputing
Flüssig Wasserstoff CAGR ~9,5% Sauberer Energietransport, Luft- und Raumfahrt
LNG ~31% Anteil Stromerzeugung, mariner Treibstoff


LNG hat den größten Einzelanteil am Kryogene Geräte Markt nach Gasart, was den enormen Umfang der Investitionen in Verflüssigungs- und Regasifizierungsinfrastruktur weltweit widerspiegelt. Jede LNG-Verarbeitungseinheit benötigt integrierte Systeme aus spiralförmig gewickelten Wärmetauschern, vollkontrollierten Lagertanks und Hochleistungstransferpumpen, wodurch dieses Segment der primäre Umsatztreiber für große Geräte-OEMs wird. Die globalen LNG-Handelsvolumina überstiegen 420 Millionen Tonnen im Jahr 2024 und werden voraussichtlich bis 2032 600 Millionen Tonnen überschreiten .

Flüssig Wasserstoff hebt sich als das am schnellsten wachsende Gassegment im Kryogene Geräte Markt hervor, mit einer prognostizierten CAGR von 9,5% bis 2035. Die Beschleunigung des Segments ist mit nationalen Wasserstoffstrategien in über 40 Ländern verbunden, wobei die kombinierten öffentlichen Finanzierungszusagen bis 2030 über 280 Milliarden USD übersteigen [2][14]. Die Anforderungen an die Ausrüstung sind technisch anspruchsvoll — der extrem niedrige Siedepunkt von Wasserstoff (–253 °C) und das hohe Risiko der Sprödigkeit erfordern spezialisierte Legierungen und Isolationssysteme, was zu Premiumpreisen und höheren Eintrittsbarrieren führt.

Nach Gerätetyp

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Tanks ~34% Anteil Großlagerung an Terminals, Industrieanlagen
Pumpen USD 4,12 Mrd. (2025) Transferoperationen, Laden/Entladen
Wärmetauscher CAGR ~7,6% LNG-Verarbeitung, Lufttrennung
Ventile und Regler ~12% Anteil Prozesskontrolle, Sicherheitssysteme
Sonstige CAGR ~5,5% Rohrleitungen, Armaturen, Instrumentierung


Tanks stellen das Rückgrat des Kryogene Geräte Marktes aus Sicht des Gerätetyps dar. Lagertanks reichen von kleinen 200-Liter-Dewars für Laboranwendungen bis hin zu massiven 260.000-Kubikmeter-Vollcontainment-LNG-Tanks an Importterminals. Das Segment profitiert sowohl vom Bau neuer Terminals als auch vom Austauschzyklus alter Anlagen — viele Tanks, die während der LNG-Expansion in den 1990er Jahren installiert wurden, nähern sich dem Ende ihrer Lebensdauer und benötigen entweder eine Renovierung oder einen Austausch.

Wärmetauscher sind die am schnellsten wachsende Gerätekategorie, angetrieben durch ihre entscheidende Rolle in LNG-Hauptkryowärmetauschereinheiten (MCHE) und Lufttrennkaltekästen. Air Products und Linde dominieren das große MCHE-Segment, während regionale Anbieter in gelöteten Aluminium- und Plattenfin-Designs für kleinere Anwendungen konkurrieren. Die steigende Nachfrage nach Wasserstoffverflüssigung fügt diesem Segment einen neuen Wachstumstrend hinzu, da speziell entwickelte Wasserstoffwärmetauscher in die kommerzielle Produktion eintreten [14].

Nach Anwendung

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Speicherung ~42% Anteil Terminaltankfarmen, industrielle Gasdepots
Transport und Verteilung CAGR ~7,8% LNG-Tankerladung, Rohranhänger-Logistik
Sonstige USD 3,85 Mrd. (2025) Prozesskühlung, Labor, Luft- und Raumfahrt


Die Speicherung hat den größten Anteil am Kryogene Geräte Markt mit ~42%, einschließlich Terminaltankfarmen und industriellen Gasdepots; Transport und Verteilung wachsen mit einer robusten CAGR von ~7,8% durch LNG-Tankerladung und Rohranhänger-Logistik; während Sonstige, bewertet mit USD 3,85 Mrd. im Jahr 2025, spezialisierte Prozesskühlung, Labor- und Luft- und Raumfahrtanwendungen unterstützt.

Nach Endverbraucherindustrie

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Öl und Gas ~36% Anteil LNG-Wertschöpfungskette, Stickstoffinjektion
Elektronik und Halbleiter CAGR ~8,2% Fab-Gasversorgung, Reinraumkühlung
Gesundheitswesen USD 3,30 Mrd. (2025) Medizinische Sauerstoffanlagen, MRI-Helium
Metalle und Bergbau ~11% Anteil Sauerstoff für Hochöfen, Argon für Schweißen
Luft- und Raumfahrt und Verteidigung CAGR ~8,8% Raketentreibstoff, Satellitentests
Sonstige ~8% Anteil Lebensmittel und Getränke, Energiespeicherung


Öl und Gas bleibt das größte Endverbrauchersegment des Kryogene Geräte Marktes und macht über ein Drittel des Gesamtumsatzes aus. Das Segment umfasst die gesamte LNG-Wertschöpfungskette — von der Ausrüstung der Verflüssigungsanlagen über die Transfersysteme an Marine-Terminals bis hin zu Regasifizierungsverdampfern — sowie die upstream Stickstoffinjektionsausrüstung, die in der verbesserten Ölgewinnung verwendet wird. Die Investitionszyklen in diesem Segment stehen in engem Zusammenhang mit den globalen endgültigen Investitionsentscheidungen für LNG, die 2024 einen Rekordwert von über 80 MTPA erreichten .


Wettbewerbsbenchmarking

Der Markt für kryogene Ausrüstung weist eine mittlere Konzentration auf, wobei die fünf größten Akteure gemeinsam einen geschätzten Umsatzanteil von 45–55% halten. Der Herfindahl-Hirschman-Index liegt im Bereich von 800–1.200, was auf eine moderat wettbewerbsfähige Struktur hinweist. Große Industriegasunternehmen mit vertikal integrierten Ausrüstungsherstellungszweigen (Linde, Air Liquide) konkurrieren neben spezialisierten Ausrüstungs-OEMs (Chart Industries, Cryostar) und regionalen Herstellern, die lokale Endverbraucher bedienen. Die M&A-Aktivitäten haben zugenommen — die Übernahme von Howden durch Chart Industries im Jahr 2023 verdeutlichte den Konsolidierungstrend [23].

Unternehmen Geschätzter Umsatzanteilsbereich Wichtige Angebote für den Markt für kryogene Ausrüstung Strategische Positionierung
Linde plc ~12–15% Lufttrennungsanlagen, Wasserstoffverflüssiger, LNG-Wärmetauscher Vertikal integriertes Gas- und Ingenieurgroßunternehmen mit globaler Präsenz
Air Liquide S.A. ~10–13% Kryogene Tanks, Verdampfer, PLANTSERV-Digitaldienste Führer im Bereich der sauberen Energiewende mit 4 Mrd. EUR an Investitionen in kohlenstoffarme Technologien
Chart Industries Inc. ~8–11% Gelötete Aluminium-Wärmetauscher, LNG-Tankgeräte, Howden-Kompressoren Portfolio durch die Übernahme von Howden 2023 erweitert; digital über die Orca-Plattform
Air Products and Chemicals ~6–9% Großmaßstäbliche LNG-MCHEs, Wasserstoffinfrastruktur, ASU-Kälteboxen Fokussiert auf Mega-Projekt EPC und Führerschaft im Bereich grüner Wasserstoff
Emerson Electric Co. ~4–6% Kryogene Regelventile, Regler, Messinstrumente Spezialist für Automatisierung und Prozesskontrolle; verkauft in installierte Basis
Parker Hannifin Corp. ~3–5% Kryogene Fittings, Schläuche, Schnelltrennkupplungen Bewegungs- und Steuerung diversifiziert; starke Position im Bereich Luft- und Raumfahrt
Flowserve Corporation ~3–5% Kryogene Pumpen, mechanische Dichtungen, Lösungen zur Durchflusskontrolle Pumpenfokussierter OEM mit Referenzliste für LNG-Terminals
INOX India Limited ~2–4% Vakuumisolierte kryogene Tanks, Transporttanker, LNG-Ausrüstung Indien-basiertes Kostenführerschaftsunternehmen, das in den Nahen Osten und nach Afrika expandiert
Taylor-Wharton International ~2–3% Bulk-Tanks, Mikrobulk-Systeme, Zylinderausgabegeräte Starkes Vertriebsnetz in Nordamerika; medizinisches und industrielles Gas
Wessington Cryogenics Ltd. ~1–2% Maßgeschneiderte kryogene Behälter, transportable Dewars UK-basiertes Spezialunternehmen mit Verteidigungs- und Raumfahrtverträgen


Aktuelle Nachrichten & Entwicklungen


  • Air Liquide (Juni 2024): Eröffnete die weltweit größte Produktionsanlage für kohlenstoffarmen Wasserstoff in der Normandie, Frankreich, mit einer Kapazität von über 15.000 Nm³/h, die proprietäre kryogene Reinigungstechnologie integriert [3].
  • Linde plc (März 2024): Sicherten sich einen milliardenschweren Vertrag zur Lieferung von Lufttrennungs- und Wasserstoffverflüssigungsanlagen für das NEOM-Grünwasserstoffprojekt in Saudi-Arabien [14].
  • FERC (Januar 2024): Genehmigte zwei zusätzliche Erweiterungen von LNG-Exportterminals an der US-Golfküste, die zusammen etwa 4,2 Bcf/d neue Verflüssigungskapazität und bedeutende Beschaffungen von kryogener Ausrüstung repräsentieren .


  • Europäische Kommission (Mai 2023): Veröffentlicht die Auktionsregeln der Europäischen Wasserstoffbank und stellt 800 Millionen EUR an anfänglichen Subventionen für die Produktion von Grünwasserstoff bereit — indirekt die Beschaffung von kryogener Ausrüstung für Verflüssigung und Speicherung anregend .
  • Air Products (März 2023): Begann mit dem Bau einer 4,5 Milliarden USD teuren Produktionsanlage für blauen Wasserstoff in Louisiana, die großangelegte kryogene Kohlenstoffabscheidungs- und Wasserstoffverflüssigungseinheiten integriert [2].


Markt für kryogene Geräte Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für kryogene Ausrüstung, der Tanks, Pumpen, Wärmetauscher, Ventile und Hilfsgeräte für alle Gasarten und Endverbraucherindustrien abdeckt
Studienzeitraum 2021–2035
CAGR 7,0 % (2026–2035)
Marktgröße im Basisjahr 27,48 Milliarden USD (2025)
Prognose-Endpunkt 54,06 Milliarden USD (2035)
Schnellst wachsendes Segment Flüssiger Wasserstoff (nach Gas); Luft- und Raumfahrt sowie Verteidigung (nach Endverbraucher)
Profilierte Unternehmen Linde plc, Air Liquide, Chart Industries, Air Products, Emerson Electric, Parker Hannifin, Flowserve, INOX Indien, Taylor-Wharton, Wessington Cryogenics
Bewährungswährung USD (konstante 2025 Dollar)
CAGR-Treiber-Haftungsausschluss Richtungsweisende Treiber-/Einschränkungswirkung Prozentsätze sind illustrative Szenarioausgaben, keine additiven Komponenten des Haupt-CAGR

FAQs

Welche gesamte installierte Basis von kryogenen Tanks gibt es weltweit, und wie vergleicht sich die Nachfrage nach Ersatz mit der Beschaffung von Neuanlagen?
Schätzungsweise 1,2 Millionen kryogene Tanks sind weltweit im aktiven Einsatz. Ersatz und Renovierung machen etwa 30–35 % des jährlichen Tankumsatzes aus, während Neuprojekte den Rest ausmachen .
Wie beeinflussen die Vorlaufzeiten für großangelegte kryogene Wärmetauscher die Projektplanung?
Große spiralförmige und gelötete Aluminium-Wärmetauscher haben Vorlaufzeiten von 18–30 Monaten von der Bestellung bis zur Lieferung. Eine frühzeitige Beschaffungsverpflichtung ist gängige Praxis für LNG- und Lufttrennungsprojekte .
Welche Qualifikationsstandards gelten für kryogene Ausrüstungen für Wasserstoffanwendungen im Vergleich zu Standard-LNG-Anwendungen?
Für Wasserstoff zugelassene Ausrüstungen müssen die ASME Section VIII Division 1 mit wasserstoffversprödungsbeständigen Legierungen erfüllen. Die Testprotokolle sind strenger als die Standard-LNG-Spezifikationen, was die Stückkosten um 20–40 % erhöht [14].
Wie sind die Aftermarket-Serviceverträge im Markt für kryogene Ausrüstung strukturiert?
Die meisten OEMs bieten mehrjährige Servicevereinbarungen an, die Inspektion, Rezertifizierung und die Lieferung von Ersatzteilen abdecken. Digitale Überwachungsplattformen verschieben die Verträge hin zu leistungsbasierten Preisen [3].
Welche Rolle spielt die Vakuumisolierungstechnologie bei der Differenzierung von Anbietern kryogener Ausrüstung?
Überlegene Vakuumisolierung reduziert die Verdampfungsverluste auf unter 0,1 % pro Tag und senkt direkt die Betriebskosten. Hersteller mit proprietären Mehrschichtisolierungsdesigns verlangen 10–15 % Preisaufschläge .
Wie reagiert der Markt für kryogene Ausrüstung auf zyklische Schwankungen der Investitionen in Öl und Gas?
Der Umsatz korreliert mit den Investitionszyklen im upstream und midstream, aber die Diversifizierung in die Bereiche Gesundheitswesen, Elektronik und Wasserstoff hat die Ölpreissensitivität seit 2020 verringert .
Welche Finanzierungsmechanismen sind für große kryogene Infrastrukturprojekte in Schwellenländern am häufigsten?
Darlehen von multilateralen Entwicklungsbanken und Garantien von Exportkreditagenturen finanzieren den Großteil der großen Projekte in Afrika, Südostasien und Südamerika [15].
Autor
Autor Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory frameworks, industry standards, technical publications, and energy/industry databases. Key sources included the Occupational Safety & Health Administration (OSHA) cryogenic safety standards, U.S. Department of Transportation (DOT) hazardous materials regulations, Environmental Protection Agency (EPA) emission standards for LNG facilities, American Society of Mechanical Engineers (ASME) Boiler & Pressure Vessel Code (Section VIII), European Pressure Equipment Directive (PED) 2014/68/EU, International Organization for Standardization (ISO 21009, ISO 20421 for cryogenic vessels), Compressed Gas Association (CGA) technical standards, U.S. Energy Information Administration (EIA) LNG export/import databases, International Energy Agency (IEA) Natural Gas Market Reports, Gas Technology Institute (GTI) technical publications, Cryogenic Society of America (CSA) proceedings, European Industrial Gases Association (EIGA) safety bulletins, Asia Industrial Gases Association (AIGA) market reports, National Institute of Standards and Technology (NIST) cryogenic material property databases, Semiconductor Equipment and Materials International (SEMI) industry statistics, World LNG Database (ICIS), BP Statistical Review of World Energy, and national oil and gas regulatory authorities from key LNG-producing and consuming markets. These sources were used to collect equipment shipment data, regulatory compliance requirements, cryogenic fluid production statistics, LNG infrastructure investments, and safety incident analytics across liquid nitrogen, liquid oxygen, LNG, and hydrogen applications.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. On the supply side, we had the chief executive officers, chief technology officers, vice presidents of manufacturing, officers responsible for regulatory compliance, and directors of worldwide sales from companies that made cryogenic tanks, valves and pumps, and LNG equipment. The demand side included purchasing managers from regasification and LNG terminals, plant supervisors from air separation units (ASUs), semiconductor manufacturing plant operations heads, petrochemical complex chief engineers, and hospital and biobanking facility medical gas supply chain managers. Through primary research, we were able to confirm the engineering procurement construction (EPC) schedules, validate the product segmentation for cryogenic tanks, valves, pumps, vaporizers, and freezers, and gain insights into trends in material selection (aluminum vs. stainless steel), vacuum insulation technologies, and maintenance service contracts.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (35%), Others (35%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through equipment shipment tracking and installed base analysis. The methodology included:

Identification of 60+ key manufacturers across North America, Europe, Asia-Pacific, and Middle East

Product mapping across cryogenic tanks/storage vessels, cryogenic valves, cryogenic pumps (reciprocating and centrifugal), vaporizers (ambient and forced-draft), cryogenic freezers/refrigerators, and配套 equipment (vacuum jacketed piping, LNG fueling systems)

Analysis of reported revenues and modeled sales volumes specific to cryogenic equipment portfolios, segmented by cryogen type (LNG, liquid nitrogen, liquid oxygen, liquid hydrogen, liquid argon)

Coverage of manufacturers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (unit shipments × average selling price by equipment type and region) and top-down (macro-level LNG trade volumes × equipment intensity factors) approaches to derive segment-specific valuations for energy & power, chemicals, electronics, metallurgy, and healthcare end-use sectors

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















