Surgical Robots Market (2026 - 2035)

手术机器人市场研究报告按应用(骨科手术、心脏手术、神经外科、泌尿外科、妇科手术)、按产品类型(机械臂、机器人手术系统、手术器械、成像系统)、最终用户(医院、门诊手术中心、研究机构)、按控制机制(远程控制、机械臂控制、计算机辅助)和区域(北美、欧洲、南美)美洲、亚太地区、中东和非洲)- 2035 年预测

Forecast Period
2026-2035
CAGR
9.5%
2025 Market Size
USD 8.73 Billion
2035 Market Size
USD 21.70 Billion
Healthcare ● Updated August 24, 2026 Report ID: MRFR/HC/2224-CR | Pages: 200 | Author: Satyendra Maurya, Rahul Gotadki

Surgical Robots Market 摘要

2024年全球手术机器人市场规模为122.5亿美元,预计该市场将从2025年的140.3亿美元增长到2035年的544.3亿美元,2025-2035年预测期间复合年增长率为14.5%。 2024 年,北美地区以超过 44.90% 的份额引领市场,产生约 55 亿美元的收入。
 
微创手术的日益普及是市场的主要增长动力,因为医疗保健提供者越来越重视精确性、缩短恢复时间和改善患者治疗效果,从而鼓励机器人辅助系统在全球先进手术程序中广泛集成。 
 
根据世界卫生组织引用的一项具有里程碑意义的研究,全球每年估计进行 2.34 亿例大型手术(基于 2004 年的数据;最近的估计表明该数字已上升至超过 3 亿例)。同行评审的研究,包括发表在《美国医学会杂志外科》上的研究表明,微创外科手术可以显着减少住院时间,在某些情况下比开放手术减少 30-40%,支持机器人辅助手术技术在全球的快速采用。 (来源:新英格兰医学杂志)

主要市场趋势和亮点

在技​​术进步和精密手术需求不断增长的推动下,手术机器人市场正在经历强劲增长。

  • 北美地区占据 45% 的份额,其中美国由于采用高科技而贡献了该地区收入的 83%。
  • 由于全球对精确机器人辅助手术的需求不断增长,骨科手术以 42% 的份额领先。
  • 机器人手术系统以 64% 的份额占据主导地位,这得益于人工智能的高级集成和增强的手术能力。
  • 由于手术量大和支持全球机器人辅助手术的强大基础设施,医院占据了 68% 的份额。

市场规模与预测

2024 年市场规模 12.25 (USD Billion)
2035年市场规模 54.43 (USD Billion)
CAGR (2025 - 2035) 14.52%
2024 年最大的区域市场份额 北美

主要参与者

Intuitive Surgical(美国)等公司美敦力(美国)、史赛克(美国)、强生公司(美国)、齐默比美特(美国)、Mazor Robotics(伊利诺伊州)、TransEnterix(美国)、Corindus Vascular Robotics(美国)、Surgical Science(SE)是全球市场的主要参与者。
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Surgical Robots Market Drivers

Rising Demand for Precision Surgery

{"k"=>"对精密手术的需求不断增长", "v"=>"手术机器人市场对精准手术的需求正在显着增加。外科医生和医疗保健提供者越来越认识到机器人辅助手术的优势,它可以提高手术结果的准确性并减少变异性。
 
有数据支持这一趋势,表明机器人手术可以缩短恢复时间并降低并发症发生率。随着患者对手术选择的了解越来越多,对通常由手术机器人辅助的微创技术的偏好可能会增加。这种向精准手术的转变预计将推动对机器人技术的投资,进一步推动市场。
 \r\n

  • \r\n
  • 据 PubMed 称,多项临床研究表明,与传统开放手术相比,机器人辅助手术可降低并发症发生率并缩短住院时间。研究结果表明,机器人系统显着提高了手术的准确性和灵活性,支持外科医生和医疗保健提供者越来越多地采用机器人系统,寻求更高的精度和改善患者的康复结果。
  • \r\n

"}

Increasing Adoption of Robotic Systems

{"k"=>"越来越多地采用机器人系统", "v"=>"手术机器人市场正在见证各种手术专业机器人系统的采用激增。由于提高手术效果和操作效率的需求,医院和手术中心越来越多地将机器人平台集成到手术室中。
 
最近的统计数据表明,机器人辅助手术的数量大幅增加,预计未来几年的复合年增长率将超过 20%。人们对机器人系统的日益接受可能会提高外科医生的能力,从而扩大市场并吸引更多投资。
 \r\n

  • \r\n
  • IHME 表示,全球需要手术干预的慢性疾病负担持续大幅上升,增加了对先进手术技术的需求。与癌症、心血管疾病和肌肉骨骼疾病相关的患者数量不断增加,鼓励医院整合机器人辅助手术系统,支持更高的手术效率并改善多个专业的治疗结果。
  • \r\n

"}

Enhanced Training and Education Programs

{"k"=>"加强培训和教育计划", "v"=>"手术机器人市场受益于针对外科医生和医务人员的强化培训和教育计划。随着机器人系统复杂性的增加,全面培训的需求变得至关重要。各机构正在开发专门的课程和基于模拟的培训,以确保手术团队熟练使用机器人技术。
 
对教育的关注不仅可以改善手术结果,还可以增强医疗保健提供者采用机器人系统的信心。因此,随着越来越多的设施寻求实施先进的机器人解决方案,培训计划的激增预计将刺激市场增长。
 \r\n

  • \r\n
  • 根据世界银行卫生数据,全球医疗保健支出超过 9 万亿美元,反映出对医学教育和医疗保健现代化举措的投资不断增加。扩大对高级手术培训项目和基于模拟的机器人教育的资助,有助于医疗保健专业人员提高手术专业知识,增强人们对机器人辅助手术的信心,并鼓励更广泛的技术采用。
  • \r\n

"}

Growing Investment in Healthcare Infrastructure

{"k"=>"医疗基础设施投资不断增长", "v"=>"由于医疗基础设施投资的增加,手术机器人市场有望增长。政府和私营实体正在认识到先进外科技术在改善医疗保健服务方面的重要性。
 
这一趋势反映在用于升级手术设施和购买最先进的机器人系统的预算分配中。数据显示,医疗保健支出预计将增加,其中很大一部分专门用于技术进步。随着医疗保健系统的发展,对手术机器人的需求可能会增加,从而推动市场向前发展。
 \r\n

  • \r\n
  • 据 PubMed 称,与传统手术方法相比,微创机器人辅助手术可以减少失血量、减少术后并发症以及加快患者康复速度。越来越多的临床证据支持改善患者的治疗效果,正在增强医疗保健提供者和患者的意识,鼓励在全球范围内更广泛地采用机器人手术技术。
  • \r\n

"}

Rising Awareness of Patient Safety and Outcomes

{"k"=>"对患者安全和结果的意识不断增强", "v"=>"手术机器人市场受到患者安全和手术结果意识不断增强的影响。患者越来越了解机器人辅助手术的好处,这通常与较低的并发症发生率和更快的恢复时间相关。
 
这种意识的增强促使医疗保健提供者采用机器人技术来满足患者的期望并提高整体满意度。随着对优质护理的重视日益加强,在对更安全、更有效的手术选择的需求的推动下,市场预计将扩大。"}

市场细分洞察

按应用:骨科手术(最大)与泌尿外科手术(增长最快)

不同应用领域的市场呈现出不同的增长趋势,其中骨科手术占据最大的手术机器人市场份额,占 42%。该细分市场受益于机器人辅助手术的进步,提高了精度并减少了恢复时间,使其越来越受到医生和患者的青睐。相比之下,在技术创新和泌尿外科疾病患病率上升的推动下,泌尿外科正成为增长最快的领域,这增加了对微创手术选择的需求。

Zimmer Biomet 通过其 ROSA 机器人平台继续加强机器人骨科手术的采用,该平台支持增强的植入物定位和手术精度。该公司报告称,膝关节置换手术的利用率强劲增长,反映出对机器人辅助骨科手术的需求不断增长,这些手术可以改善临床结果并缩短术后恢复时间。

按产品类型:机器人手术系统(最大)与机械臂(增长最快)

手术机器人市场呈现出多样化的产品类型,其中机器人手术系统占据最大份额,占市场份额的64%。该细分市场包含可提高手术精度和患者安全的先进技术。另一方面,在采用率不断提高和技术进步的推动下,机械臂已成为一个快速扩张的类别。微创手术需求的增长也促进了机械臂在医疗保健提供者中的日益普及。随着医疗保健领域的发展,在提高灵活性和易用性的创新推动下,增长趋势表明机械臂呈现强劲的上升轨迹。人们越来越意识到机器人辅助手术的好处,包括缩短恢复时间和提高手术效果,进一步推动了采用率。机器人手臂需求的激增预计将导致竞争格局发生动态变化,从而培育更加多元化的手术机器人市场。

Mazor Robotics 通过脊柱手术机器人集成,为机器人手术系统的进步做出了重大贡献。机器人引导手术显示出手术计划准确性和手术一致性的提高,支持在专注于精确驱动的微创手术的医疗机构中更多地采用综合机器人手术系统。

按最终用户:医院(最大)与门诊手术中心(增长最快)

由于医院拥有大量资金、先进的医疗基础设施以及机器人辅助手术的日益普及,目前占据了最大的手术机器人市场份额,占 68%。这些机构利用手术机器人来提高精度、最大限度地缩短恢复时间并提高整体手术效果。相反,门诊手术中心正在迅速获得关注,占据了越来越大的市场份额,因为它们为外科手术提供了具有成本效益的替代方案,并利用了门诊护理趋势。

TransEnterix 通过专为医院微创手术设计的智能手术平台扩大了机器人手术的可及性。医院对机器人手术室和数字手术技术的投资不断增加,手术量不断增加,而集成机器人系统则不断提高大型医疗机构的工作流程效率并增强患者安全。

按控制机制:机械臂控制(最大)与远程控制(增长最快)

在手术机器人市场中,控制机制部分呈现出多样化的市场份额分布,主要分为三种类型:远程控制、机械臂控制和计算机辅助。其中,机械臂控制系统占据最大份额,达到 59%,这得益于其在各种外科手术中的广泛应用和广泛应用。与此同时,由于远程手术的进步和对微创手术的需求不断增加,远程控制系统受到了关注,标志着其市场份额的上升。计算机辅助技术虽然所占份额较小,但通过提高外科手术的精度和控制能力仍然发挥着至关重要的作用。

Corindus 血管机器人公司先进的血管介入机器人臂控制技术,支持提高手术精度和医生控制。机器人辅助血管手术显示出更高的导航准确性并减少了医生的辐射暴露,鼓励在技术先进的手术环境中更广泛地采用机械臂控制系统。

获取关于Surgical Robots Market的更多详细见解 申请免费样本

区域洞察

北美:手术机器人领导者

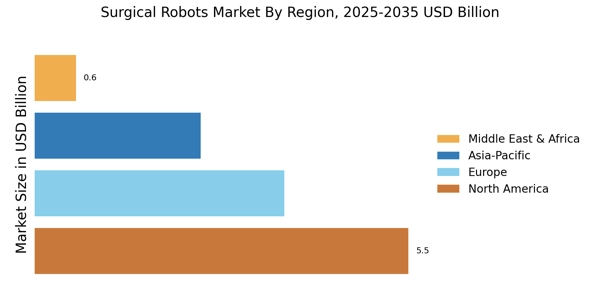
北美在手术机器人市场规模方面处于领先地位,到 2024 年将占全球收入的 44.90% 以上。该地区的增长是由先进的医疗基础设施、微创手术的不断采用以及对机器人技术的大量投资推动的。 FDA 等机构的监管支持进一步促进了市场扩张,确保机器人手术系统的安全性和有效性。

  • 根据疾病预防控制中心数据与统计美国每年进行数百万例外科手术,反映出对先进微创技术的强劲需求。慢性病、骨科疾病和癌症相关手术的患病率不断上升,继续加速机器人辅助手术在北美医疗保健系统中的采用。

美国是主要贡献者,Intuitive Surgical、Medtronic 和 Stryker 等主要参与者在竞争格局中处于领先地位。成熟的医疗设施和慢性病的高患病率推动了对手术机器人的需求。此外,领先公司之间的持续创新和合作增强了市场的增长潜力。

  • GE 医疗集团继续投资图像引导手术技术和支持机器人辅助手术的人工智能医疗保健解决方案。北美医院精密成像和数字手术生态系统的扩展正在提高手术效率,增强临床效果,并支持更广泛地采用先进的机器人手术平台。

欧洲:新兴手术机器人中心

2024年欧洲手术机器人市场规模达36.8亿美元,成为第二大区域市场,占有30%的份额。在监管合规和技术创新的支持下,欧洲继续成为手术机器人市场的重要贡献者。欧盟医疗器械法规等监管框架确保手术机器人的高标准,促进市场增长和创新。

  • 据欧洲药品管理局 (EMA) 称,欧洲的监管环境继续支持先进医疗技术的创新和商业化,包括机器人辅助手术系统。对医疗设备安全、临床表现和技术标准化的高度重视正在鼓励医疗保健提供商和制造商加速机器人手术在欧洲主要医疗保健市场的采用。

主要国家包括德国、英国和法国,这些国家在医疗基础设施和技术方面的大量投资是显而易见的。西门子医疗和美敦力等主要参与者积极参与市场,增强了竞争。众多研究机构和合作的存在进一步支持了先进手术机器人系统的开发和采用。

亚太地区:快速增长的市场

亚太地区的手术机器人市场正在快速增长,约占全球份额的20%。在包括日本在内的各国不断增加的投资和采用率不断提高的推动下,亚太地区呈现出快速扩张,通过机器人集成间接为日本普通外科设备市场做出了贡献。中国和日本等国家处于领先地位,其支持性监管环境促进了先进外科技术的采用。

  • 在医疗基础设施扩张的推动下,中国占据了 35% 的份额,价值 8.6 亿美元,而日本则在技术进步和人口老龄化的推动下占据了 25% 的份额,价值 6.1 亿美元。

中国正在成为一个关键参与者,在医疗保健技术方面进行了大量投资,并且使用机器人系统进行的外科手术越来越多。竞争格局包括本地和国际参与者,Intuitive Surgical 和 Medtronic 等公司正在扩大其影响力。慢性病患病率的增加和人口老龄化的加剧进一步推动了该地区对手术机器人的需求。

中东和非洲:尚未开发的市场潜力

中东和非洲地区在手术机器人市场中逐渐崛起,目前占据全球约5%的份额。这一增长是由医疗保健投资的增加、外科手术数量的增加以及对先进医疗技术日益增长的兴趣推动的。各国政府正在重点改善医疗保健基础设施,预计这将在未来几年促进市场增长。 

  • 沙特阿拉伯在医疗保健投资的推动下持有 36% 的份额,价值 2.2 亿美元,而南非在提高手术能力的支持下持有 28% 的份额,价值 1.7 亿美元。

阿联酋和南非等国家在医疗保健设施和技术方面的投资处于领先地位。随着本地和国际参与者进入市场,竞争格局正在不断变化。主要参与者开始建立合作伙伴关系和协作,以增强其市场占有率并满足该地区对手术机器人不断增长的需求。

Surgical Robots Market Regional Image

Surgical Robots Market市场的主要公司包括

未来展望

Surgical Robots Market 未来展望

报告范围

市场亮点

FAQs

What contract structures should hospitals negotiate when entering the Surgical Robots Market as first-time buyers?
Utilisation-linked leasing with guaranteed uptime clauses transfers risk to the vendor. Insist on capped instrument pricing escalators and a defined training allocation, since both drive lifetime cost more than the console price does [6].
How should investors distinguish durable moats from temporary leads in the Surgical Robots Market?
Installed base and instrument attach rate matter more than feature parity. A vendor with thousands of placed systems earns recurring revenue regardless of the next launch cycle [15].
What integration obstacles most often delay go-live after purchase?
Theatre ceiling height, electrical load and imaging suite adjacency cause more delays than software. Credentialing paperwork for the first cohort of surgeons typically adds another eight to twelve weeks [18].
How do handheld orthopedic devices compare with full console platforms?
Handheld units cost a fraction as much and require minimal theatre modification, but they assist rather than replace the surgeon's manual control. Full consoles suit multi-quadrant soft-tissue work [22].
Which regulatory nuance most often surprises new entrants to the Surgical Robots Market?
Software updates that alter clinical function can trigger a new submission rather than a routine change notification. Predetermined change control plans mitigate this but must be filed upfront [2].
Do refurbished systems make sense for budget-constrained buyers?
They lower entry cost meaningfully and suit lower-volume programmes. Verify that instrument compatibility and software support extend beyond your intended ownership period, since orphaned platforms lose service coverage quickly [6].
What emerging use case is most likely to surprise the market by 2030?
Bronchoscopic and endoluminal navigation for early lung cancer diagnosis. Screening programme expansion creates procedure volume that current platforms are already cleared to address [19].      
作者
Author
Author Profile
Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Co-Author
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of medical device regulatory databases, peer-reviewed surgical journals, clinical robotics publications, and authoritative healthcare technology organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) Medical Device Coordination Group (MDCG), International Federation of Robotics (IFR), Society of American Gastrointestinal and Endoscopic Surgeons (SAGES), American College of Surgeons (ACS), European Association for Endoscopic Surgery (EAES), National Institutes of Health (NIH) Clinical Robotics Initiative, National Center for Biotechnology Information (NCBI/PubMed), OECD Health Statistics, World Health Organization (WHO) Medical Device Global Atlas, EU Eurostat Healthcare Database, and national medical device regulatory reports from key markets including China's National Medical Products Administration (NMPA) and Japan's Ministry of Health, Labour and Welfare (MHLW).

Clinical safety studies, competitive landscape analysis, surgical adoption trends, 510(k) and PMA approval data, and robotic-assisted procedure statistics for robotic surgical systems, robotic instruments, imaging systems, and computer-assisted surgical platforms were gathered from these sources.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of R&D, regulatory affairs leaders, and commercial directors from image system providers, robotic instrument OEMs, and surgical robot manufacturers. Demand-side sources included board-certified orthopedic surgeons, cardiothoracic surgeons, neurosurgeons, urologists, and gynecologists; hospital OR directors, ASC administrators, procurement leads from hospitals and ambulatory surgical centers; and clinical research coordinators from research institutions. The primary research validated market segmentation across control mechanisms (remote controlled, robotic arm controlled, computer assisted), confirmed product pipeline timelines, and gathered insights on surgical adoption patterns, capital equipment purchasing cycles, reimbursement dynamics for robotic-assisted procedures, and training protocol standardization.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

• By Region: North America (38%), Europe (29%), Asia-Pacific (26%), Rest of World (7%)


Market Size Estimation

Revenue mapping and robotic-assisted procedure volume analysis were implemented to determine global market valuation. The methodology comprised the following:

• Identification of over 50 key manufacturers in North America, Europe, Asia-Pacific, and Latin America who specialize in robotic surgical systems, instruments, and imaging technologies

• Product mapping for intraoperative imaging systems, surgical instruments and accessories, robotic surgical systems, and robotic limbs

• Examination of the annual revenues that have been reported and modeled for surgical robotics portfolios, which include disposables, systems, and service contracts

• In 2024, the coverage of manufacturers will account for 75-80% of the global market share.

• Segment-specific valuations across orthopedic, cardiac, neurosurgery, urological, and gynecological applications are derived through extrapolation using bottom-up (robotic procedure volume × ASP by country/specialty) and top-down (manufacturer revenue validation) approaches.

• Analysis of the installed base of robotic systems by healthcare facility type (hospitals, ASCs, research institutions) and utilization rates by surgical specialty for cross-validation.

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.