Energy as a Service Market (2026 – 2035)

能源即服务市场规模、份额和研究报告,按服务类型(能源供应服务、微电网即服务、能源基础设施服务、其他服务类型)、按服务交付模型(按服务付费、租赁和租赁模型、其他模型)、按技术(分布式发电、电动车充电基础设施、其他技术)、按最终用户(商业、工业)和按地区(北美、欧洲、南美、亚太、中东和非洲) - 行业预测到2035年。
ID: MRFR/ICT/5146-HCR 200 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 15, 2026
Energy as a Service Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)12.18%
2025 Market SizeUSD 115.12 Billion
2035 Market SizeUSD 334.28 Billion
Key Players
Schneider Electric
Enel X
ENGIE Impact
Honeywell
Siemens Energy
Centrica Business Solutions
Opportunities
  • AI-Optimized Energy Management Platforms
  • Emerging-Market Electrification via EaaS
  • Data Monetization and Carbon-Credit Aggregation

Energy as a Service Market Summary

能源即服务市场在2025年达到了1151.2亿美元,预计从2026年的1282.4亿美元扩展到2035年的3342.8亿美元,在预测期内注册的年均增长率为12.18%。企业脱碳承诺和将资本支出转化为可预测运营成本的财务逻辑推动了商业建筑对管理能源即服务的需求。仅《通货膨胀削减法案》就解锁了超过3690亿美元的清洁能源激励,直接改善了通过EaaS提供商和现场太阳能及储能服务合同的电力购买协议的单位经济性。

结构性技术转变正在重新定义组织如何采购和消费电力。以固定费率和孤立资产所有权为主的传统公用事业采购正在让位于将分布式发电、电池储存、智能负载控制和实时分析结合在一起的捆绑订阅合同。彭博新能源财经估计,到2024年,全球企业清洁能源采购超过50吉瓦,EaaS在可再生能源采购中占据越来越大的份额[3]。通过EaaS模型的能源效率融资使中型市场租户能够获得以前仅限于投资级投资组合的升级。

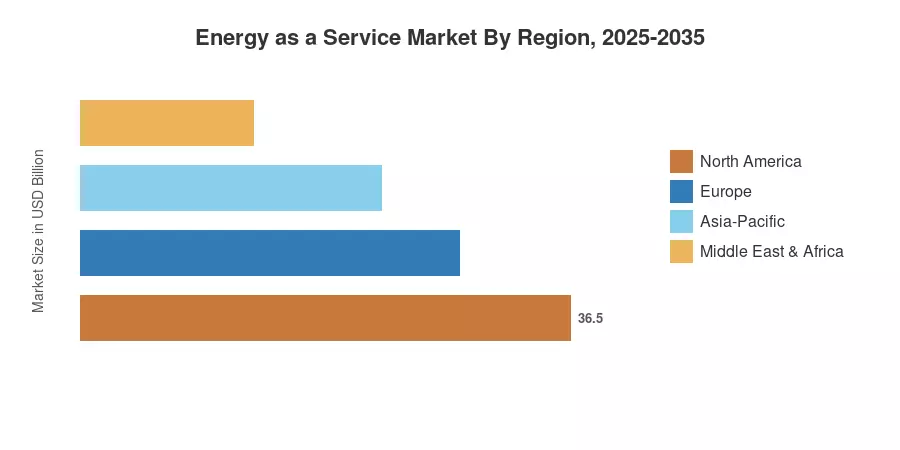
北美在2025年占据了约45.1%的能源即服务市场,得益于有利的税收抵免叠加和积极的州级可再生能源组合标准。亚太地区的年均增长率为17.62%,是增长最快的地区,受到印度的生产挂钩激励计划和中国的碳交易法规的推动。欧洲以约26.3%的份额位居第二,受到欧盟建筑能源性能指令的支持。未来十年将由EaaS平台如何快速扩展AI驱动的优化和跨境服务交付来定义。

关键报告要点

• 按服务类型

  • 能源供应服务在2025年占据了能源即服务市场的最大份额,占全球收入的41.8%
  • 微电网即服务预计在2035年前以15.2%的年均增长率增长,主要受到医院网络和数据中心运营商关注韧性采购的推动
  • 能源基础设施服务在2025年产生了约274亿美元的收入

• 按服务交付模型

  • 按服务付费在2025年占据了42.3%的能源即服务市场份额,反映了企业对基于结果的合同的偏好
  • 租赁和租赁模型以19.5%的年均增长率推进,使现场太阳能和储能服务对较小的商业租户可及

• 按技术

  • 分布式发电在2025年占据了能源即服务市场的38.6%
  • 电动汽车充电基础设施在2035年前以21.3%的年均增长率扩展,随着车队电气化加速,推动了商业建筑的管理能源即服务

• 按最终用户

  • 商业设施在2025年占据了能源即服务市场收入的67.2%
  • 工业客户预计在2035年前以14.8%的年均增长率增长

• 按地区

  • 北美在2025年以45.1%的份额领先于能源即服务市场
  • 亚太地区在2035年前注册了17.62%的最快年均增长率
  • --

MRFR的规模方法论通过自上而下的收入分析(公用事业和供应商申报)、自下而上的项目级聚合,以及与国际能源署和彭博新能源财经基准的二次验证进行三角测量[3]。历史数据反映实际合同价值;预测值包含政策调整后的需求曲线和技术成本下降轨迹。
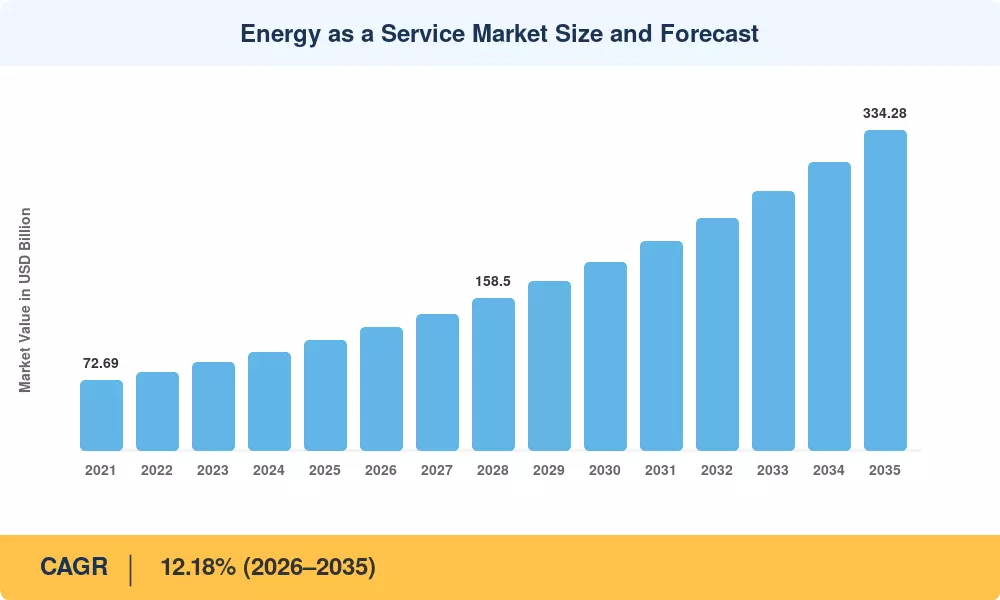
能源即服务市场规模与预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 ~% 对CAGR的影响 地理相关性 影响时间线 参考
企业净零排放要求 ~18% 全球 短期(≤2年) [9]
税收抵免叠加(IRA,欧盟绿色协议) ~16% 北美,欧洲 短期(≤2年)
电池储存成本下降 ~14% 全球 中期(2–4年) [5]
电网可靠性和韧性问题 ~13% 北美,亚太地区 中期(2–4年)
基于AI的能源分析采用 ~12% 全球 长期(≥4年)
车队电气化和电动汽车充电需求 ~11% 欧洲,亚太地区 中期(2–4年) [11]
新兴市场城市化 ~9% 亚太地区,中东和非洲 长期(≥4年) [8]

企业净零排放要求

全球超过6000家公司已承诺遵循科学基础目标,其范围2排放的减少越来越依赖于通过EaaS提供商的电力采购协议,而不是分开出售的可再生能源证书 [9]。RE100倡议本身就代表了超过400 TWh的年度清洁电力需求,为通过EaaS模型进行能源效率融资创造了内置的客户基础。这个驱动因素对能源即服务市场施加了最强的短期拉动,因为企业PPA的采购时间通常在12到24个月之间。

IRA和欧盟绿色协议下的税收抵免叠加

通货膨胀减免法案的直接支付和可转让条款允许免税实体——大学、医院、市政当局——首次将投资税收抵免货币化,扩大了可管理的能源即服务的可寻址基础商业建筑 。与此同时,欧盟的REPowerEU计划为加速可再生能源部署拨出了2100亿欧元,并提供优惠融资,提高了可再生能源采购项目的EaaS回报。综合来看,这些政策机制将现场太阳能和储能服务安装的回报期压缩到五年以内。

电池储存成本下降

彭博新能源财经2024年电池价格调查将锂离子电池组价格定为115美元/kWh,同比下降14% [5]。储存成本的下降直接扩大了捆绑在EaaS合同中的分布式发电的经济范围,因为后端电池解锁了需求费用管理和辅助服务收入。到2028年,MRFR预计电池组价格将突破80美元/kWh的门槛,使四小时持续时间的系统对中型商业租户经济上可行。

电网可靠性和韧性问题

仅在2023年,极端天气事件造成了超过900亿美元的保险损失,而美国老化的输电基础设施面临到2035年需要2.5万亿美元的升级费用,根据能源部的估计 。为商业建筑提供的管理能源即服务,结合微电网孤岛和备用储存,解决了传统电网采购无法缓解的实际风险。这种韧性溢价是EaaS提供商在与商品零售电力合同竞争时的强大差异化因素。

约束影响分析

约束 ~% 对CAGR的负面影响 地理相关性 影响时间线 参考
复杂的多方合同结构 ~−4% 全球 短期
公用事业特许经营和监管障碍 ~−3% 北美,欧洲 中期
长期PPA的对手方信用风险 ~−3% 全球 中期
互连队列延迟 ~−2% 北美 短期
新兴解决方案中的技术性能不确定性 ~−2% 全球 长期 [5]

复杂的多方合同结构

EaaS协议通常在三到五个对手方之间分层设备租赁、能源供应合同、绩效保证和维护义务。谈判周期可能延长至18个月,这使得缺乏内部能源顾问的中型商业租户望而却步 。来自NREL更好的建筑倡议等组织的标准化合同模板正在出现,但仍然是自愿的,限制了它们在短期内对能源即服务市场的影响。

公用事业特许经营和监管障碍

在美国大约一半的州,公用事业特许经营规则限制第三方拥有连接到配电网的发电资产,限制了现场太阳能和储能作为服务的部署 。在欧盟的拆分指令下,垂直整合的公用事业也存在类似的限制。这些监管摩擦减缓了项目管道并增加了法律成本,特别是对于通过跨多个司法管辖区运营的EaaS提供商的电力购买协议。

互连队列延迟

劳伦斯伯克利国家实验室报告称,截至2023年底,美国互连队列中有超过2600 GW的拟议项目,平均等待时间超过4.5年 。队列拥堵延迟了EaaS投资组合内分布式发电项目的收入确认,并增加了开发者的持有成本。

Energy as a Service Market Opportunities

AI优化的能源管理平台

根据EPRI建模,能够同时预测负载、价格和天气的机器学习算法可以提高背后资产的利用率15-25% 。将这些能力嵌入订阅合同中的EaaS提供商获得了一层差异化,这一层是纯设备租赁商无法复制的,从而在深化商业建筑的能源即服务关系的同时扩大了利润空间。

通过EaaS实现新兴市场电气化

撒哈拉以南非洲和南亚大约有7.6亿人没有可靠的电力供应 [8]。迷你电网即服务模型——通过涉及DFI、商业贷款人和影响基金的混合资本结构融资——可以完全绕过集中式电网的建设。随着发展银行扩大对分布式能源资源的优惠贷款,能源即服务市场有望捕获数十亿美元的可寻址机会。

数据货币化和碳信用聚合

每个EaaS合同都会生成详细的消费、发电和碳强度数据。将这些数据聚合成可在自愿市场上交易的经过验证的碳信用,为可再生能源采购提供商创造了第二收入流。预计到2030年,自愿碳信用价格将超过每吨50美元,数据货币化可能为提供商的毛利率增加200-400个基点 [15]。

车队电气化和充电即服务

转向电池电动汽车的商业车队需要车库级充电基础设施、需求管理软件和与EaaS模型的能源效率融资自然对接的电网交互能力 [11]。运输电气化与建筑能源管理之间的这种融合正在为能源即服务市场开辟一个全新的领域。

关键基础设施的韧性即服务

医院、水处理厂和电信塔面临日益严重的气候相关停电风险。基于微电网的韧性套餐——打包成长期服务合同——使设施运营商能够在没有资产负债表风险的情况下保证正常运行。FERC第2222号命令,允许在批发市场中进行分布式能源聚合,进一步改善了这些部署的收入结构 。

Energy as a Service Market Future Outlook

人工智能自主能源优化

到2030年,EPRI预计人工智能驱动的边缘控制器将在发达市场管理超过40%的商业建筑能源负荷 。自主需求响应编排——算法实时竞标背负灵活性进入批发市场——将把商业建筑的能源即服务管理从节省成本转变为利润中心。能源即服务市场将越来越奖励拥有专有优化堆栈的提供商。

平台经济与生态系统聚合

能源即服务(EaaS)行业正朝着平台模型发展,单一提供商将发电、储能、电动车充电和碳核算聚合到统一的仪表板中。通过EaaS提供商的电力购买协议将演变为涵盖电力、热能和碳抵消的多商品合同,类似于软件即服务(SaaS)中的平台捆绑。MRFR预计到2032年,前五大平台将占据能源即服务市场的30%以上。

电气化超级周期与部门耦合

国际能源署(IEA)的净零排放情景预测到2050年全球电力需求将翻一番,这一增长将由热泵采用、电动车渗透和工业电气化推动 [3]。现场太阳能和储能服务将扩展到工业过程加热和氢气生产,为能源即服务市场增加新的垂直领域。能够同时管理电负荷和热负荷的部门耦合平台到2035年将代表400亿美元的增量机会。

环境、社会和治理(ESG)报告与验证的碳披露

欧盟的企业可持续性报告指令和美国证券交易委员会(SEC)的气候披露规则(待最终确定)要求与特定发电资产相关的可审计的范围2排放数据 [15]。嵌入24/7无碳能源匹配的可再生能源采购合同的EaaS提供了这些法规所需的数据粒度。因此,通过EaaS模型的能源效率融资成为合规基础设施——不仅仅是成本考量——为在不同报告制度中导航的跨国公司服务。

区域市场份额分析

地区 指标 主要投资主题
北美 45.1% 市场份额(2025年) IRA税收抵免;电网韧性;企业PPA
欧洲 26.3% 市场份额(2025年) 欧盟绿色协议;EPBD翻新浪潮;海上风电PPA
亚太地区 17.62% CAGR(2026–2035年) 印度PLI;中国碳交易;东盟电网互联
南美洲 47.2亿美元(2025年) 巴西分布式发电;智利绿色氢气
中东和非洲 14.9% CAGR(2026–2035年) 沙特愿景2030;阿联酋2050净零;微电网电气化
总计 1151.2亿美元(2025年) —

能源即服务市场表现出明显的区域差异,受监管框架、电网成熟度和企业可持续发展目标的驱动。北美仍然是主导地区,而亚太地区的增长速度最快,欧洲则凭借积极的欧盟脱碳政策稳居第二。


北美

国家 指标 主要驱动因素
美国 78.4% 的区域收入 IRA直接支付;州RPS强制性规定
加拿大 13.14% CAGR 联邦清洁电力标准 [16]
墨西哥 31.8亿美元(2025年) CFE改革和表后分布式发电增长 [17]


美国支撑了北美在能源即服务市场的主导地位,IRA支持的税收抵免转移将机构资本引导到通过EaaS提供商的电力购买协议中。加拿大的清洁电力标准旨在到2035年实现净零电网,正在推动各省商业建筑的管理能源即服务,尤其是在依赖煤炭的发电组合中。墨西哥2024年的监管改革为私人投资打开了分布式发电的大门,释放了蒙特雷和瓜达拉哈拉工业园区对现场太阳能和存储服务的潜在需求 [17]。

欧洲

国家 指标 主要驱动因素
德国 23.7% 的区域收入 能源转型;建筑能源法建筑规范 [4]
英国 15.42% CAGR 第六轮差价合同 [18]
法国 41.2亿美元(2025年) 核能-太阳能混合EaaS模型 [19]
意大利 11.8% 的区域收入 超级奖励110%翻新激励 [4]
西班牙 14.6% CAGR 自消费皇家法令 [20]
北欧国家 29.5亿美元(2025年) 区域供热现代化
俄罗斯 3.1% 的区域收入 由于国家能源控制,EaaS渗透有限
欧洲其他地区 12.8% CAGR 欧盟凝聚基金支持的项目


欧洲的能源即服务市场受益于欧盟建筑能效指令,该指令要求从2030年开始新建建筑达到近零能耗标准,并通过EaaS模型为深度改造提供能源效率融资 [4]。英国的差价合同框架通过为服务合同中的发电资产提供长期价格底线,继续降低可再生能源采购的风险。

亚太地区

国家 指标 主要驱动因素
中国 36.5% 的区域收入 碳排放交易体系扩展;分布式太阳能强制规定 [6]
印度 21.8% CAGR PLI计划;PM-KUSUM屋顶太阳能项目 [6]
日本 38.7亿美元(2025年) GX转型债券;企业RE100承诺
韩国 16.3% CAGR 第十个基本能源计划目标
东盟 25.4亿美元(2025年) 亚行能源转型机制 [8]
亚太其他地区 15.1% CAGR 电网现代化投资


亚太地区是能源即服务市场中增长最快的地区,受益于印度积极的分布式太阳能目标和中国扩展的碳排放交易体系。日本的GX转型债券,价值超过20万亿日元,正在将公私资本引导到大规模的现场太阳能和存储服务项目中 。东盟的能源转型机制在亚洲开发银行的支持下,为菲律宾、印度尼西亚和越南的商业建筑创造了可融资的管理能源即服务框架。

南美洲

国家 指标 主要驱动因素
巴西 62.3% 的区域收入 净计量决议482/2012扩展
阿根廷 13.6% CAGR 可再生能源的RenovAr拍卖
南美洲其他地区 9.8亿美元(2025年) 智利绿色氢气走廊发展


巴西主导了南美洲的能源即服务市场,净计量法规推动了分布式太阳能装机容量在2025年超过30GW的爆炸性增长。智利新兴的绿色氢气出口战略为与电解槽操作相关的可再生能源采购合同带来了新的工业规模EaaS需求 。

中东和非洲

国家 指标 主要驱动因素
沙特阿拉伯 31.4% 的区域收入 愿景2030可再生能源目标 [23]
阿联酋 17.1% CAGR 2050净零战略;DEWA项目 [23]
南非 8.4亿美元(2025年) 因负荷削减而产生的表后需求 [8]
埃及 14.2% CAGR NREA上网电价计划
中东和非洲其他地区 6.7亿美元(2025年) 微电网电气化项目


中东和非洲地区在能源即服务市场中表现出分化的动态。海湾国家在主权可持续性任务下追求公用事业规模的太阳能PPA,而撒哈拉以南非洲国家则在为离网社区部署按需付费的微电网模型,这与通过EaaS模型进行的能源效率融资完美契合 [23]。


按地区划分的能源即服务市场,2025-2035年

Energy as a Service Market Segmentation

按服务类型

细分市场 指标 主要需求驱动因素
能源供应服务 41.8% 市场份额(2025年) 企业PPA交易量和可再生采购目标
微电网即服务 15.2% 年均增长率(2026–2035年) 医疗和数据中心的韧性需求
能源基础设施服务 274亿美元(2025年) 建筑外壳和HVAC升级融资
其他服务类型 8.7% 市场份额(2025年) 咨询、能源审计和顾问服务

能源供应服务主导了能源即服务市场,因为它们解决了商业能源预算中最大的单项支出——电力采购。通过EaaS提供商的电力购买协议已成为追求范围2减排的财富500强公司的默认工具,而不影响资产负债表。微电网即服务是增长最快的服务类型,主要由医院、军事设施和超大规模数据中心推动,这些机构寻求通过具备孤岛能力的分布式发电与电池存储相结合来保证正常运行时间。

按服务交付模型

细分市场 指标 主要需求驱动因素
按服务付费 42.3% 市场份额(2025年) 大型企业的基于结果的定价偏好
租赁和租赁模型 19.5% 年均增长率(2026–2035年) 中型市场商业租户的资本支出规避需求
其他模型 116.2亿美元(2025年) 共享节省和绩效合同

按服务付费合同主导了能源即服务市场,因为它们将提供者的激励与客户的结果对齐——降低能源成本、减少排放或保证正常运行时间。租赁和租赁模型正在快速扩展,因为现场太阳能和存储即服务的产品扩展到无法在三网租赁安排下修改建筑基础设施的租户。通过EaaS模型在共享节省结构中的能源效率融资在公共部门获得了关注,因为采购规则更倾向于运营支出。

按技术

细分市场 指标 主要需求驱动因素
分布式发电 38.6% 市场份额(2025年) 屋顶和车棚太阳能经济
电动车充电基础设施 21.3% 年均增长率(2026–2035年) 车队电气化的要求
其他技术 183.7亿美元(2025年) 能源存储、需求响应、智能控制

分布式发电是能源即服务市场的技术组合的核心,屋顶太阳能光伏安装代表了EaaS投资组合中最成熟和最具银行价值的资产类别。电动车充电基础设施是增长最快的技术细分市场,因为车队运营商通过管理的能源即服务合同将车库级充电器与能源管理软件捆绑在一起,以保证每英里电力成本。

按最终用户

细分市场 指标 主要需求驱动因素
商业 67.2% 市场份额(2025年) 办公、零售和医疗设施的能源采购
工业 14.8% 年均增长率(2026–2035年) 过程热电气化和碳强度降低

商业最终用户主导了能源即服务市场,因为多租户办公楼、零售组合和医疗校园面临立即的监管和声誉压力,要求去碳化。工业客户是增长最快的最终用户细分市场,因为重型制造商正在探索EaaS以采购可再生能源,以替代化石燃料过程热并遵守新兴的碳边界调整机制。

竞争基准测试

能源即服务市场表现出中等集中度,前五名的合计市场份额估计在28%–34%之间,赫芬达尔-赫希曼指数低于1,000,表明竞争领域分散。供应商通过EaaS模型平台在技术广度、地理覆盖和分析及能源效率融资的复杂性上进行差异化。

公司 估计收入份额范围 主要产品 战略定位
施耐德电气 ~6–9% EcoStruxure平台;微电网设计;可持续性咨询 建筑与电网边缘的综合能源管理
Enel X(恩尔集团) ~5–8% 分布式发电;需求响应;电动车充电 全球公用事业支持的平台,具有分布式能源规模
ENGIE Impact ~4–7% 可持续性咨询;现场发电;通过EaaS提供商的电力购买协议 为跨国公司提供全栈脱碳解决方案
霍尼韦尔 ~4–6% 建筑自动化;电池储存;电网边缘分析 深度建筑控制集成
西门子能源 ~3–6% 分布式能源;微电网控制;智能电网软件 工业级基础设施和数字双胞胎能力
Centrica商业解决方案 ~3–5% 现场太阳能和储存服务;热电联产;灵活性服务 专注于英国/欧洲的中型市场专家
Ameresco ~2–4% 能源效率改造;绩效合同;分布式发电 美国联邦和市政项目专业知识
Budderfly ~1–3% 针对快餐和零售连锁的端到端EaaS 专注于利基垂直市场的交钥匙效率解决方案
GridPoint ~1–3% 基于AI的建筑能源管理;物联网控制 为商业建筑提供软件优先的管理能源即服务
Sparkfund ~1–2% 设备即服务融资;技术协调 金融科技与能源的订阅模式

最新新闻与发展

  • 施耐德电气(2024年10月):推出与凯雷集团的合资企业AlphaStruxure,提供完全融资的微电网,结合现场太阳能和存储,为商业房地产投资组合提供服务 [24].
  • Enel X(2024年7月):扩大其北美需求响应平台,以聚合6 GW的灵活容量,增强其在能源即服务市场中的地位 [25].
  • 美国能源部(2024年3月):发布FERC第2023号命令下的更新互联改革指导,旨在减少为EaaS投资组合供电的分布式发电项目的排队处理时间 .
  • ENGIE Impact(2024年1月):与一家财富100强零售商签署了一项为期15年的商业建筑能源即服务管理协议,涵盖2000家美国商店,这是迄今为止最大的单一EaaS商业合同 [25].
  • 霍尼韦尔(2023年9月):收购SCADAFarm,以增强EaaS在可再生能源采购和电表后资产优化中的AI驱动预测分析能力 .
  • Centrica商业解决方案(2023年6月):在EaaS模型下,通过基于绩效的能源效率融资,在英国商业场所部署了50 MWh的电池存储投资组合 [18].
  • 欧洲委员会(2023年4月):通过修订的建筑能源性能指令,要求所有新建筑在2030年前实现零排放,加速能源即服务市场的需求 [4].

Energy as a Service Market Report Scope

常见问题

EaaS 合同的持续时间通常与传统公用事业协议相比如何?
EaaS 合同通常持续 10-25 年,显著长于标准的 1-3 年零售电力协议,因为提供商必须在较长的时间内摊销现场资产投资 。较长的合同期限锁定了价格的确定性,但需要强有力的终止和买断条款。
EaaS 提供商通常对商业客户的信用评级门槛是什么?
大多数提供商的目标是投资级对手(BBB- 或更高),尽管新兴的信用增强结构——例如绿色债券担保——正在通过 EaaS 模型将能源效率融资扩展到次投资级租户 。
能源即服务市场如何应对连接建筑系统中的网络安全风险?
提供商越来越多地将符合 SOC 2 的监控和零信任架构嵌入其物联网启用的能源平台 。第三方渗透测试和分段的操作技术网络正成为基本的合同要求。
EaaS 模型能否在建筑层面整合绿色氢气生产?
日本和德国的试点项目正在将屋顶太阳能与小型电解槽结合在现场太阳能和储能服务框架下 。商业可行性取决于电解槽成本降至每千瓦 300 美元以下,预计到 2029 年实现。
能源即服务市场在满足范围 3 报告义务方面扮演什么角色?
提供 24/7 碳中和能源匹配的 EaaS 提供商生成范围 3 审计员所需的详细时间戳数据,用于上游电力核算 [15]。这使 EaaS 成为超越基本成本管理的合规工具。
保险考虑因素如何影响能源即服务市场中的 EaaS 项目结构?
保险公司现在要求在 EaaS 服务协议中嵌入性能担保和设备故障覆盖,这使年度合同成本增加 50-100 个基点 。专门针对分布式能源的标准化保险产品仍然不够成熟。
商业建筑的管理能源即服务与传统 ESCO 性能合同有什么区别?
EaaS 将发电、储存和分析的所有权捆绑在提供商的资产负债表上,而 ESCO 通常实施客户在安装后拥有的改造 。EaaS 模型消除了客户的残值风险。
作者
作者 Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
共同作者 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed energy journals, policy publications, and authoritative energy organizations. Key sources included the International Energy Agency (IEA), U.S. Energy Information Administration (EIA), International Renewable Energy Agency (IRENA), Federal Energy Regulatory Commission (FERC), European Environment Agency (EEA), National Institute of Standards and Technology (NIST), Institute of Electrical and Electronics Engineers (IEEE), National Association of Energy Service Companies (NAESCO), Electric Power Research Institute (EPRI), International Electrotechnical Commission (IEC), World Energy Council (WEC), National Renewable Energy Laboratory (NREL), U.S. Department of Energy (DOE), European Commission Energy Directorate-General, Eurostat Energy Database, American Council for an Energy-Efficient Economy (ACEEE), Lawrence Berkeley National Laboratory (LBNL), International Energy Forum (IEF), Organisation for Economic Co-operation and Development (OECD) Energy Statistics, and regional energy regulatory commission reports from key markets.

In order to compile energy consumption statistics, service deployment data, regulatory policy frameworks, smart grid adoption trends, demand response program metrics, distributed energy resource (DER) integration rates, and market landscape analysis for energy management services, demand response services, distributed energy resource management services, and energy supply services across residential, commercial, industrial, and government end-use segments, these sources were employed.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Business Development, Chief Sustainability Officers, regulatory affairs chiefs, and commercial directors from EaaS providers, ESCOs (Energy Service Companies), utility companies, technology OEMs, and energy management software vendors comprised the supply-side sources. Facility managers, energy directors, procurement leaders, and sustainability officers from commercial real estate firms, manufacturing plants, government institutions, healthcare facilities, educational institutions, and residential property management companies comprised demand-side sources. The primary research validated market segmentation across service types (energy management, demand response, DER management, energy supply), confirmed platform deployment timelines, and gathered insights on technology adoption patterns, pricing models (subscription vs. performance-based), contract structuring preferences, and regulatory compliance dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (38%), Director Level (25%), Others (37%)

By Region: North America (31%), Europe (32%), Asia-Pacific (29%), Rest of World (8%)

By Stakeholder Type: EaaS Providers/ESCOs (40%), End-User Enterprises (35%), Technology Vendors (15%), Utilities/Grid Operators (10%)


Market Size Estimation

Revenue mapping and service deployment volume analysis were employed to determine the global market valuation. The methodology comprised the following:

Identification of over 50 significant EaaS providers and ESCOs in North America, Europe, Asia-Pacific, Latin America, and the Middle East and Africa

Service mapping for energy supply services, demand response services, distributed energy resource management services, and energy management services

Integrated comprehensive solutions, hardware integration (smart meters, sensors, control systems), and technology stack analysis across software platforms (AI-driven energy optimization, IoT-enabled monitoring, predictive analytics)

An analysis of energy source segmentation that encompasses renewable energy (solar-as-a-service, wind contracts), conventional energy (natural gas, utility electricity), and hybrid energy configurations

End-user vertical analysis that encompasses the residential (smart home energy management), commercial (office structures, retail), industrial (manufacturing, data centers), and government (municipal, federal) sectors

Examination of annual revenues that are specific to energy savings performance contracts (ESPCs) and EaaS portfolios, as reported and modeled

In 2024, the coverage of service providers will account for 72-78% of the global market share.

Extrapolation is employed to generate segment-specific valuations by combining bottom-up (deployed capacity × contract value by country/segment) and top-down (provider revenue validation) methodologies.

下载免费样本

请填写以下表格以获取本报告的免费样本

Global Diameter Signaling Market
案例研究
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















