Edible Animal Fat Market (2026 - 2035)

Edible Animal Fat Market Size, Share, Industry Trend & Analysis Research Report By Ingredient Type (Butter, Tallow, Lard, Liquid Gold, Others), By Form (Solid and Paste, Liquid), By Category (Conventional, Organic), By End-User (Food Processing Industry, Foodservice, Retail), By Geography (North America, Europe, Asia-Pacific, South America, Middle East and Africa) - Forecast to 2035

Forecast Period
2026-2035
CAGR
3.66%
2025 Market Size
USD 60.34 Billion
2035 Market Size
USD 85.59 Billion
Food, Beverages & Nutrition ● Updated August 31, 2026 Report ID: MRFR/FnB/2719-CR | Pages: 200 | Author: Snehal Singh

Edible Animal Fat Market Summary

可食用动物脂肪市场在2025年的估值为603.4亿美元,并在2026年开启预测窗口,达到619.3亿美元,到2035年攀升至855.9亿美元,年均增长率为3.66%。两个催化剂支撑着这一轨迹。首先,美国饮食指南咨询委员会在2025年的审查中对总饱和脂肪上限的立场有所软化,为配方师重新引入黄油脂和牛脂进入零售烘焙产品提供了空间。其次,中国第十四个五年计划在冷链物流方面承诺投入约140亿美元用于冷藏能力,这直接改善了进入二线城市的固体脂肪的货架稳定性经济学[1][2]

可食用动物脂肪市场也正在经历加工经济学的转变。连续低温系统正在用湿法渲染生产线取代传统的批量烹饪设备,这减少了游离脂肪酸的形成,并将食品级产量提高了四到六个百分点。达林成分公司在2024年单独分配了超过2.5亿美元用于特种分馏和工厂改进[3]

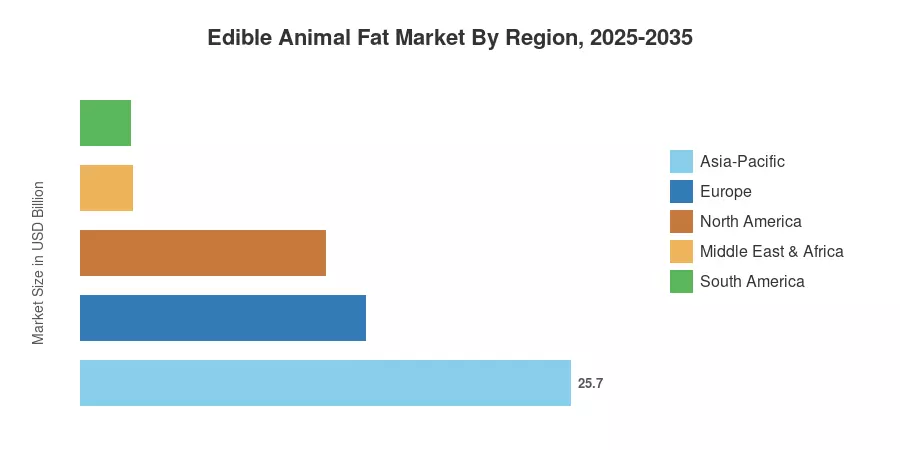
在区域层面,亚太地区在2025年占据42.6%的收入,并且也经历了最快的增长,年均增长率(CAGR)为6.01%。欧洲以24.8%紧随其后,得益于成熟的熟食和烘焙基础以及欧盟的动物副产品法规,为3类材料提供了明确的食品级路径。北美是第三大地区,但其单位价格最高。到2035年的增长势头将取决于渲染商在可再生柴油竞标中捍卫食品分配的能力[4]


关键报告要点

• 按成分类型

  • 黄油在2025年占可食用动物脂肪市场收入的49.9%,得益于高端烘焙中的清洁标签重新配方。
  • 猪油是增长最快的成分线,年均增长率为5.23%,主要受到亚洲加工肉类需求的推动。
  • 牛脂在2025年贡献了约135.2亿美元,因为快餐油炸重新回归动物来源的介质。

• 按形式

  • 固体和膏状格式在2025年占据67.0%的市场份额,得益于层压面团和糖果的使用。


  • 液体格式预计到2035年将达到258亿美元,因为大宗食品服务罐将取代桶装供应。


• 按类别

  • 有机产品预计到2035年将以6.71%的速度增长,是所有类别中增长率最高的。

• 按地区

  • 亚太地区在2025年占可食用动物脂肪市场的42.6%
  • 欧洲国家基础在2025年贡献了149.6亿美元
  • 中东和非洲是最小的地区,占4.5%的市场份额,但受益于清真认证的产能扩展


市场规模和预测(2021–2035)

历史数据是根据国家渲染协会的吨位披露、HS代码1501–1506的海关贸易数据以及十二家上市加工企业的审计细分收入重建的,然后与食品服务采购指数进行三角测量。预测年份应用了一个需求侧模型,权重为人均脂肪消费、包装食品产出和渲染商在可食用动物脂肪市场中食品与燃料渠道之间的分配。
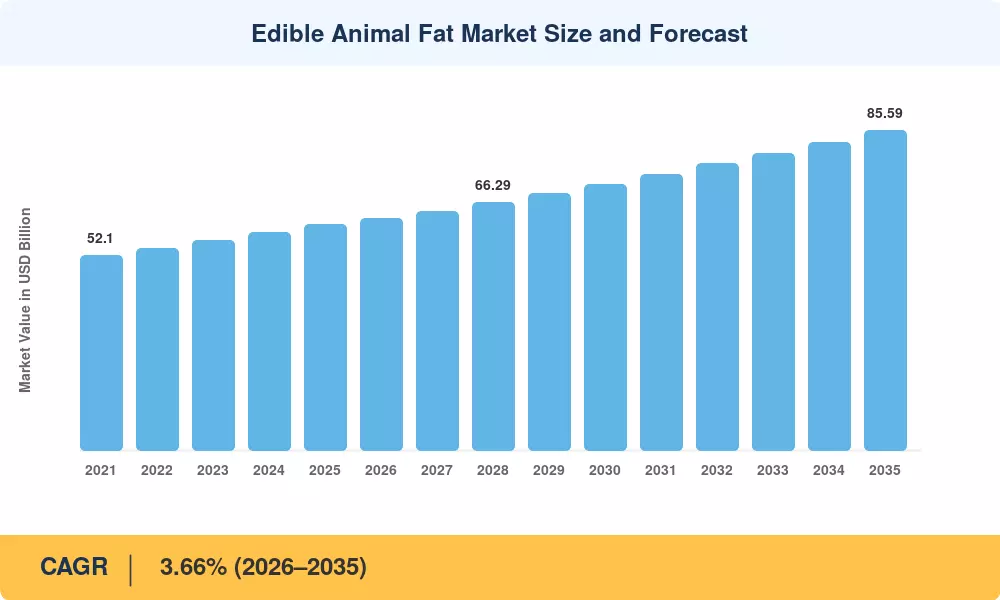
可食用动物脂肪市场规模和预测
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对复合年增长率的影响 ~% 地理相关性 影响时间线 参考
包装食品中的清洁标签重新配方 0.82 全球 中期(2–4年) [11]
亚洲加工肉类和烘焙产品产量增长 0.74 亚太地区 长期(≥4年) [7]
饱和脂肪政策语言的软化 0.51 北美,欧洲 短期(≤2年) [1]
持续低温渲染升级 0.44 全球 中期(2–4年) [3]
冷链基础设施投资 0.39 亚太地区,中东和非洲 长期(≥4年) [2]
清真和犹太洁食认证能力扩展 0.28 中东和北非,东南亚 中期(2–4年) [12]
糖果中对优质奶油脂的需求 0.26 欧洲,北美 短期(≤2年) [13]


清洁标签重新配方将动物脂肪重新引入成分列表

购物者现在会查看成分列表,制造商也做出了回应。2024年全球包装食品审计发现,西欧38%的新烘焙产品声称“无人工添加剂”,而2020年这一比例为24%,而在这些重新配方中,奶油脂经常取代了酯化植物混合物[11]。这种替代对可食用动物脂肪市场的实际量是有价值的,因为一条从人造黄油转为黄油的层压糕点生产线每年可以增加900吨的脂肪需求。零售私有品牌也跟随品牌的步伐,压缩了价格溢价。

亚洲需求结构性超越全球平均水平

中国和越南在2021年至2024年间共同增加了约210万吨的加工猪肉产量,而猪油仍然是该类别的默认载脂[7]。印度的有组织烘焙行业根据FICCI的估计,年增长率接近9%,通过酥油和基于黄油的产品贡献了第二条需求流[14]。这两种趋势都不依赖于西方的饮食情绪,这正是区域预测与全球平均水平脱钩的原因。

渲染技术提升食品级产量

持续低温系统将烹饪温度保持在95°C以下,这抑制了氧化并保留了买家所支付的感官特性。欧洲脂肪加工商和渲染商协会的成员报告称,在2022年至2025年间,升级工厂的食品级回收率平均提高了4.8个百分点[15]


约束影响分析

约束权重反映了在基本情况假设下对增长速度的估计拖累。数值是比较指标,而不是复合增长率的可扣除组成部分。

约束 ~% 对CAGR的拖累 地理相关性 影响时间线 参考
植物油价格竞争力 -0.68 全球 短期(≤2年) [8]
饱和脂肪摄入建议 -0.55 欧洲,北美 长期(≥4年) [16]
可再生柴油原料竞争 -0.47 北美,欧洲 中期(2–4年) [6]
灵活素食和植物基替代 -0.33 欧洲,大洋洲 长期(≥4年) [17]
动物疾病爆发供应冲击 -0.24 亚太,欧洲 短期(≤2年) [18]

植物油重置价格底线

棕榈油和大豆油的报价从2022年的高峰急剧回落,FAO植物油价格指数在2022年3月至2024年中期之间下降了大约31%,然后部分恢复 [8]。具有双重能力的工业买家在每吨低于120美元的价差上进行切换,这种切换行为即使在动物脂肪供应紧张时也限制了加工商的定价能力。烘焙配方师是最具价格弹性的群体。

燃料需求竞争同一桶油

到2025年,美国的可再生柴油产能超过45亿加仑,牛脂是加利福尼亚州低碳燃料标准下首选的低碳强度原料之一 [6]。当信用价格上涨时,燃料买家会出价高于食品买家以争夺同一流的渣油。因此,食品级分配的行为更像是政策变量,而不是供应曲线。

Edible Animal Fat Market Opportunities

可再生柴油与低碳能源整合

政府能源转型审计强调,美国可再生柴油生产能力已超过每年45亿加仑,推动了对废弃脂肪的重工业需求。加利福尼亚州的低碳燃料标准(LCFS)等监管框架激励低碳强度的原料,其中高等级的牛脂的碳强度得分显著低于标准植物油。可再生燃料精炼厂和能源集团常常以高于传统食品加工买家的价格竞标原料渣滓,捕获超过30%的商业牛脂分销渠道。


.7 生物燃料驱动的副产品增值与废物管理基础设施


主要农业企业和渣滓网络正在加速对循环经济基础设施的资本投资,处理设施将数千万升的废弃食用油和动物脂肪转化为高等级生物柴油等价物。综合处理企业进行数百万美元的工厂资本更新——例如Sanimax最近对先进生物过滤空气处理和尸体回收系统的897万美元投资——以最大化原材料处理收益。


可追溯性数据作为收入来源

买家越来越多地为来源付费,而不仅仅是产品。由欧洲加工商运行的区块链链接批次追踪试点支持了对单一来源脂肪的价格提升3-5%,同一数据层满足了欧盟森林砍伐法规相关的尽职调查期望,向上游品牌施压 [19]。销售经过验证的监管链与吨位相结合,将合规成本转化为可食用动物脂肪市场的利润贡献者。


清真认证的牛羊脂肪流

全球清真食品贸易预计到2030年将超过2.1万亿美元,而认证的牛脂在东盟和海湾地区结构性短缺 [12]。大型买家现在指定的是专用的分隔生产线,而不是活动运行的认证。


Edible Animal Fat Market Future Outlook

分配建模成为核心竞争力

渲染商将越来越多地运行优化模型,按小时定价食品级和燃料级的提取。可食用动物脂肪市场将感受到这种加大买卖波动,而不是绝对短缺,特别是在国际能源署(IEA)可再生燃料需求预测——到2030年大约6%的生物燃料年增长——与弱牲畜周期重合的年份 [21]

分馏和特种脂质深化

商品整体脂肪将接近市场均值增长;分馏和酶改性脂质将增长更快。预计特种产品的产量将从今天大约8%的加工量向2035年的中十几%移动,因为婴儿营养和糖果买家会指定更严格的熔化特性 [15]

可追溯性要求加强

下游品牌正在将供应商尽职调查扩展到动物来源的投入,经济合作与发展组织(OECD)-粮农组织(FAO)的展望评论指出,来源文件作为与牲畜相关供应链中日益增加的经营成本 [22]。没有批次级系统的加工商将在失去销量之前失去优质账户。

排放核算重塑选址决策

范围3披露制度现在涵盖了渲染投入,特定脂肪的碳强度因运输距离和烹饪能源来源而有显著差异。由自身废水流产生的沼气供电的工厂将具有可测量的优势。可食用动物脂肪市场的选址决策将越来越多地遵循可再生能源的可用性,而不仅仅是屠宰场的接近性 [23]


Edible Animal Fat Market Segmentation

可食用动物脂肪市场的细分根据成分类型、物理形态、生产类别和最终用户渠道进行划分。

按成分类型

细分 指标 主要需求驱动因素
黄油 49.9% 市场份额 (2025) 高档烘焙和零售涂抹品
牛脂 135.2亿美元 (2025) 商业油炸和咸味加工
猪油 5.23% 年均增长率 (2026–2035) 亚洲加工肉类和糕点
液体黄金 7.3% 市场份额 (2025) 大宗工业油炸介质
其他 32亿美元 (2025) 禽类和鸭脂肪的特殊用途


黄油在可食用动物脂肪市场中的主导地位反映了每吨的价格和不可替代性——没有植物类替代品能匹敌其在层状面团中的风味释放。猪油是增长故事而非规模故事:亚洲猪肉加工结构性地消耗它,而拉丁美洲的烘焙业正在重建在1990年代因人造黄油而失去的产量。牛脂占据了最具竞争性的地位,因为它是炼油商最想要的脂肪。

按形式

细分 指标 主要需求驱动因素
固体和膏状 67.0% 市场份额 (2025) 烘焙层压、糖果、零售包装
液体 4.99% 年均增长率 (2026–2035) 大宗餐饮油罐配送


固体形式保持市场份额,因为大多数高价值应用需要塑性脂肪行为。液体因物流经济学而增长更快——油罐车配送到大型油炸操作中去除了包装和劳动力成本,而分馏油使液体供应在温带气候中变得可行。

按类别

细分 指标 主要需求驱动因素
常规 75.1% 市场份额 (2025) 以成本为主导的工业采购
有机 6.71% 年均增长率 (2026–2035) 零售高端化和出口需求


常规供应将在整个预测期内保持量的支柱。有机扩张是供应受限而非需求受限,这就是为什么认证养殖合同已成为实际瓶颈的原因 [9]

按最终用户

细分 指标 主要需求驱动因素
食品加工行业 88.1% 市场份额 (2025) 烘焙、糖果、加工肉类制造
餐饮服务 45.9亿美元 (2025) 餐厅和快餐油炸
零售 6.23% 年均增长率 (2026–2035) 家庭烹饪复兴和特色杂货


工业加工商在可食用动物脂肪市场中购买了绝大多数吨位,这将商业谈判集中在相对少数的账户中。零售虽然规模小,但在战略上非常有用——它每公斤的利润最高,并塑造了最终流回工业规格的消费者情绪。


区域市场份额分析

地区 关键指标(2025年,除非另有说明) 主要投资主题
亚太地区 42.6% 收入份额 冷链,猪油产能,烘焙扩展
欧洲 149.6亿美元 有机认证,分馏,欧盟副产品合规
北美 21.3% 收入份额 食品与燃料分配,猪油炸制复兴
南美 4.31% 年均增长率(2026–2035) 以出口为导向的牛肉渣加工,港口物流
中东和非洲 27.3亿美元 清真分离,绿地渣加工厂
总计 603.4亿美元

可食用动物脂肪市场的区域表现因饮食传统和加工基础设施的差异而显著不同,而不仅仅是收入水平。


北美

国家 指标 关键驱动因素
美国 78.4% 的区域收入 快餐炸制恢复使用牛脂
加拿大 16.1亿美元 乳制品 黄油脂加工基础
墨西哥 4.62% 年均增长率(2026–2035) 传统和工业烘焙中的猪油需求


政策噪音定义了北美的市场格局。在2024-2025年间,几家全国性餐饮连锁公开宣布转向使用牛脂炸制,导致可食用动物脂肪市场出现明显的需求冲击,而低碳燃料标准同时将相同的原料拉向炼油厂 [6]。拥有双通道选择的渣油商捕捉到了这一差价;单通道食品供应商则未能做到。

欧洲

国家 指标 关键驱动因素
德国 21.8% 的区域收入 熟食和加工肉类规模
英国 21.9亿美元 零售黄油的高端化
法国 17.4% 的区域收入 法式面包和黄油密集型烘焙
意大利 17.1亿美元 腌制猪脂传统
西班牙 4.11% 年均增长率(2026–2035) 伊比利亚猪油和出口加工
北欧国家 6.2% 的区域收入 有机乳制品脂肪供应
俄罗斯 12.8亿美元 国内渣油自给自足
欧洲其他地区 11.9% 的区域收入 中欧产能整合


监管,而非口味,设定了欧洲的上限。法规(EC)第1069/2009号定义了哪些类别3材料可以进入食品链,合规投资使得市场集中在更少的、更大的运营商手中 [4]。北欧有机供应是突出的增长点。

亚太地区

国家 指标 关键驱动因素
中国 46.1% 的区域收入 加工猪肉和基于猪油的烹饪
印度 7.12% 年均增长率(2026–2035) 酥油和有组织的烘焙扩展
日本 28.4亿美元 糖果黄油进口
韩国 5.9% 的区域收入 方便食品制造
东盟 33.6亿美元 清真牛脂和方便面炸制
亚太其他地区 6.8% 的区域收入 新兴冷链接入


规模是故事的关键。亚太地区的可食用动物脂肪市场受益于一个消费基础,在这里,渣油从未因营养指导而被取代,因此增长几乎直接跟随食品加工产出。中国的冷链项目是单一最大推动投资,将固体脂肪的分配扩展到三级城市 [2]

南美

国家 指标 关键驱动因素
巴西 62.3% 的区域收入 一体化牛肉屠宰和渣油加工
阿根廷 9.8亿美元 牛脂出口能力
南美其他地区 13.9% 的区域收入 智利和哥伦比亚的家禽脂肪回收


巴西的优势在于结构整合——屠宰的同一集团也进行渣油加工,从而压缩了原料成本。出口导向使该地区暴露于运费和货币波动之中,尽管ABIEC数据显示,牛脂的运输量与牛肉的运输量稳步上升 [20]

中东和非洲

国家 指标 关键驱动因素
沙特阿拉伯 24.6% 的区域收入 用于烘焙的清真认证进口
阿联酋 5.1亿美元 再出口和食品服务中心角色
南非 19.8% 的区域收入 成熟的商业渣油基础
埃及 6.84% 年均增长率(2026–2035) 家禽加工增长
中东和非洲其他地区 7.4亿美元 与屠宰场相关的绿地产能


产能,而非需求,是制约因素。撒哈拉以南地区的屠宰场的回收率远低于欧洲基准,每个新的食品级工厂都将废物处理成本转化为可销售产品 [12]


可食用动物脂肪市场按地区,2025-2035

竞争基准测试

集中度适中。估计的HHI接近780,前五大供应商在可食用动物脂肪市场的市场份额合计占31%–37%。区域渲染商和合作社乳制品公司占据其余市场,因此结构表现为顶部集中而底部分散——这种模式有利于物流密度较高的收购者。

公司 估计收入份额范围 可食用动物脂肪市场的主要产品 战略定位
Darling Ingredients ~9–12% 可食用牛脂、猪油、特种分馏脂肪 具有双重食品和燃料渠道的规模渲染商
Cargill ~7–10% 黄油脂混合物、工业炸油 全球采购范围和配方服务
Fonterra Co-operative Group ~6–9% 无水奶脂、黄油、奶油产品 专注于乳制品脂肪的亚太地区分销商
Arla Foods ~5–7% 黄油、黄油油、有机乳制品脂肪 强大的欧洲有机认证基础
Baker Commodities ~3–5% 可食用牛脂、优质白脂 北美地区的渲染密度
Ten Kate Holding ~2–4% 分馏动物脂肪、食品级猪油 专注于特种分馏和出口
Saria / SARVAL ~2–4% 类别3衍生的可食用脂肪 综合的欧洲副产品加工
Land O'Lakes ~2–4% 黄油和黄油成分 北美的合作社供应安全
Colyer Fehr Tallow ~1–3% 用于食品制造的可食用牛脂 向亚洲加工商供应的澳大拉西亚
Valley Proteins ~1–3% 渲染的可食用脂肪和油 靠近屠宰场的收集网络
JBS (渲染部门) ~1–3% 牛脂、综合副产品流 与屠宰相关的原料优势


最新新闻与发展


  • 美国饮食指南咨询委员会(2024年12月):发布了科学报告语言,重新框定了饱和脂肪的指导方针,围绕替代质量展开,为动物来源脂肪的重新配方打开了空间 [1]
  • 恒天然(2024年7月):在其克兰德博伊工厂扩大无水奶油脂的产能,以服务东南亚的烘焙和糖果客户 [13]
  • 欧洲委员会(2023年9月):更新了动物副产品实施指南,澄清了渗透脂肪的第3类食品链资格文件 [4]


  • 阿拉食品(2025年2月):延长有机农民合同,涵盖至2029年的认证黄油脂供应,以确保优质渠道的供应量 [9]
  • 加利福尼亚空气资源委员会(2024年11月):批准修订加强低碳燃料标准目标的修正案,加剧炼油厂对牛脂原料的竞争 [6]
  • 沙特食品和药物管理局(2025年6月):发布修订后的进口食用脂肪的清真认证程序,收紧分隔文件要求 [12]


Edible Animal Fat Market Report Scope

参数 详细信息
市场范围 全球可食用动物脂肪市场,按成分类型、形式、类别、最终用户和地理位置划分
研究周期 2021–2035(历史数据 2021–2024;基准年 2025;预测 2026–2035)
年均增长率 3.66%(2026–2035)
市场规模检查点 603.4亿美元(2025);619.3亿美元(2026);855.9亿美元(2035)
增长最快的细分市场 猪油(成分类型);液体(形式);有机(类别);零售(最终用户)
公司简介 包括Darling Ingredients、Cargill、Fonterra、Arla Foods、Ten Kate Holding在内的11家主要供应商
估值货币 美元十亿

常见问题

在可食用动物脂肪市场中,哪些合同结构可以保护食品买家免受燃料驱动的饲料竞争?
与发布的脂肪报价挂钩的多年量承诺的指数定价比现货采购更有效。买家越来越多地在食品级产出中增加优先购买权条款。[6]
采购团队应如何审核供应商的食品级渲染能力?
检查烹饪温度记录、游离脂肪酸趋势数据以及食品与技术流之间的分隔控制。仅凭认证并不能确认可食用动物脂肪市场中一致的食品级纪律。[15]
在可食用动物脂肪市场中,从植物性起酥油切换时,哪个质量规格最为重要?
在工作温度范围内的固体脂肪含量曲线决定了生产线是否可以不调整地运行。过氧化值和熔点的重要性紧随其后。[24]
私募股权买家在这个行业活跃吗?
是的,特别是在中型区域渲染商中,物流密度创造了可防御的路线经济。交易活动集中在北美和中欧。[25]
在可食用动物脂肪市场中,向现有工厂添加分馏时会出现哪些整合挑战?
结晶控制要求稳定的上游饲料质量,因此原材料波动的工厂会遇到困难。公用事业负荷和过滤能力是通常的改造限制。[15]
动物疾病暴发如何影响定价?
群体淘汰在一到两个季度内减少屠宰量,收紧原材料,随后成品脂肪价格才会反应。区域性暴发通常会改变贸易流而不是削减全球供应。[18]
除了传统烹饪用途,哪个新兴应用值得关注?
用于婴儿营养的结构脂肪,其中特定脂肪酸的定位可以获得可观的溢价。监管批准的时间线较长,但竞争壁垒相应较高。[22]
作者
作者
Author Profile
Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of agricultural databases, food safety regulatory frameworks, industry trade publications, and commodity market intelligence reports. Key sources included the US Department of Agriculture (USDA), Food and Agriculture Organization of the United Nations (FAO), European Food Safety Authority (EFSA), US Food & Drug Administration (FDA), Codex Alimentarius Commission, Organisation for Economic Co-operation and Development (OECD)-FAO Agricultural Outlook, National Renderers Association (NRA), American Fats and Oils Association (AFOA), EU Association of the Industry of Oils and Fats (Fediol), Animal Agriculture Alliance, National Institute of Oilseed Products (NIOP), and national agricultural ministry reports from key beef, pork, and poultry producing nations. These sources were used to collect slaughter statistics, rendering industry capacity data, food safety regulatory standards, import/export trade flows, and consumption pattern analysis for edible tallow, lard, poultry fat, and other rendered animal fat categories.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Executives from integrated meat processing businesses, specialized rendering facilities, and animal fat refiners were among the supply-side sources. They included VPs of operations, heads of regulatory compliance, and procurement directors. Buyers from the food industry (bakery, confectionery, savory snacks), biodiesel manufacturers, animal nutrition formulators, and commodities merchants from strategic export and import areas made up the demand side. Timeliness of rendering technology adoption, market segmentation by fat type (tallow, lard, poultry fat), price volatility patterns, substitution dynamics with vegetable oils, and regulatory compliance costs were all confirmed through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (30%), Others (30%)

By Region: North America (30%), Europe (35%), Asia-Pacific (25%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through production volume mapping and price trend analysis across commodity exchanges. The methodology included:

Identification of 60+ key rendering and animal fat processing facilities across North America, Europe, Asia-Pacific, and Latin America

Product mapping across edible tallow, lard, poultry fat, specialty fats (oleo stock/stearin), and yellow grease categories

Analysis of reported and modeled annual revenues specific to edible-grade fat portfolios versus industrial/feed-grade segments

Coverage of processors and traders representing 75-80% of globally traded edible animal fat volumes in 2024

Extrapolation using bottom-up (slaughter volumes × rendering yields × edible-grade allocation × commodity pricing by region) and top-down (major processor revenue validation against USDA/FAO production statistics) approaches to derive segment-specific valuations across food applications, biodiesel feedstock, and oleochemical industries

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















