Marché des graisses animales comestibles (2026 - 2035)

Edible Animal Fat Market Size, Share, Industry Trend & Analysis Research Report By Ingredient Type (Butter, Tallow, Lard, Liquid Gold, Others), By Form (Solid and Paste, Liquid), By Category (Conventional, Organic), By End-User (Food Processing Industry, Foodservice, Retail), By Geography (North America, Europe, Asia-Pacific, South America, Middle East and Africa) - Forecast to 2035
ID: MRFR/FnB/2719-CR 200 Pages Snehal Singh Last Updated: October 27, 2026
Edible Animal Fat Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)3.66%
2025 Market SizeUSD 60.34 Billion
2035 Market SizeUSD 85.59 Billion
Key Players
Darling Ingredients
Cargill
Fonterra Co-operative Group
Arla Foods
Baker Commodities
Ten Kate Holding
Opportunities
  • Renewable Diesel and Low-Carbon Energy Integration
  • Traceability Data as a Revenue Line
  • Halal-Certified Bovine and Ovine Streams

Marché des graisses animales comestibles Résumé du marché

Le marché des graisses animales comestibles était évalué à 60,34 milliards USD en 2025 et ouvre la fenêtre de prévision à 61,93 milliards USD en 2026, atteignant 85,59 milliards USD d'ici 2035 avec un TCAC de 3,66 %. Deux catalyseurs ancrent cette trajectoire. Tout d'abord, la révision 2025 du Comité consultatif des directives diététiques des États-Unis a adouci sa position sur les plafonds de graisses saturées totales, donnant aux formulateurs la possibilité de réintroduire la matière grasse de beurre et le suif de bœuf dans les lignes de boulangerie de détail. Deuxièmement, le 14ème Plan quinquennal de la Chine pour la logistique de la chaîne du froid a engagé environ 14 milliards USD dans la capacité réfrigérée, ce qui améliore directement l'économie de stabilité en rayon pour les graisses solides se déplaçant vers des villes secondaires [1].

Le marché des graisses animales comestibles connaît également un changement dans l'économie de transformation. Les systèmes à basse température continus remplacent les cuiseurs par lots hérités par des lignes de fonte humide, qui réduisent la formation d'acides gras libres et augmentent le rendement de qualité alimentaire de quatre à six points de pourcentage. Darling Ingredients a à lui seul alloué plus de 250 millions USD en dépenses d'investissement en 2024 pour la fractionnement spécial et les améliorations d'usine [3].

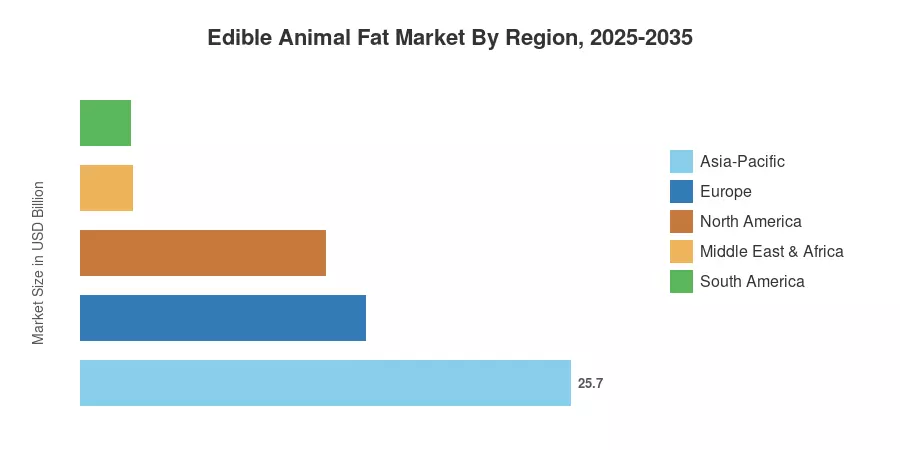
À l'échelle régionale, la région Asie-Pacifique est responsable de 42,6 % des revenus de 2025 et connaît également la croissance la plus rapide, avec un taux de croissance annuel composé (TCAC) de 6,01 %. L'Europe suit avec 24,8 %, soutenue par une base de charcuterie et de boulangerie mature et le Règlement de l'UE sur les sous-produits animaux, qui fournit aux matériaux de catégorie 3 un chemin distinct vers la qualité alimentaire. L'Amérique du Nord est la troisième région, mais elle a les prix par unité les plus élevés. L'élan jusqu'en 2035 dépendra de la capacité des transformateurs à défendre l'allocation alimentaire contre les enchères de diesel renouvelable [4].


Principaux points à retenir du rapport

• Par type d'ingrédient

  • Beurre a représenté 49,9 % des revenus du marché des graisses animales comestibles en 2025, soutenu par la reformulation à étiquette propre dans la boulangerie haut de gamme.
  • Le saindoux est la ligne d'ingrédients la plus avancée avec un TCAC de 5,23 % jusqu'en 2035, menée par la demande de viande transformée en Asie.
  • Le suif a contribué à environ 13,52 milliards USD en 2025 alors que la friture en service rapide revenait à des médias d'origine animale.

• Par forme

  • Les formats solides et en pâte ont capturé une part de 67,0 % en 2025 grâce à l'utilisation de pâte feuilletée et de confiserie.


  • Les formats liquides devraient atteindre 25,8 milliards USD d'ici 2035 alors que les réservoirs de services alimentaires en vrac remplacent l'approvisionnement en fût.


• Par catégorie

  • Les produits biologiques devraient croître à un taux de 6,71 % jusqu'en 2035, le taux le plus élevé de toutes les catégories.

• Par région

  • L'Asie-Pacifique mène le marché des graisses animales comestibles avec 42,6 % des revenus de 2025.
  • La base des pays européens a contribué à 14,96 milliards USD en 2025.
  • Le Moyen-Orient et l'Afrique est la plus petite région avec une part de 4,5 % mais bénéficie des constructions de capacité certifiées halal.


Taille du marché et prévisions (2021–2035)

Les valeurs historiques ont été reconstruites à partir des divulgations de tonnage des associations nationales de transformation, des données commerciales douanières pour les codes SH 1501–1506, et des revenus de segments audités de douze transformateurs cotés en bourse, puis triangulées par rapport aux indices d'achat des services alimentaires. Les années de prévision appliquent un modèle du côté de la demande pondéré pour la consommation de graisses par habitant, la production d'aliments emballés et l'allocation des transformateurs entre les canaux alimentaires et de carburant au sein du marché des graisses animales comestibles.
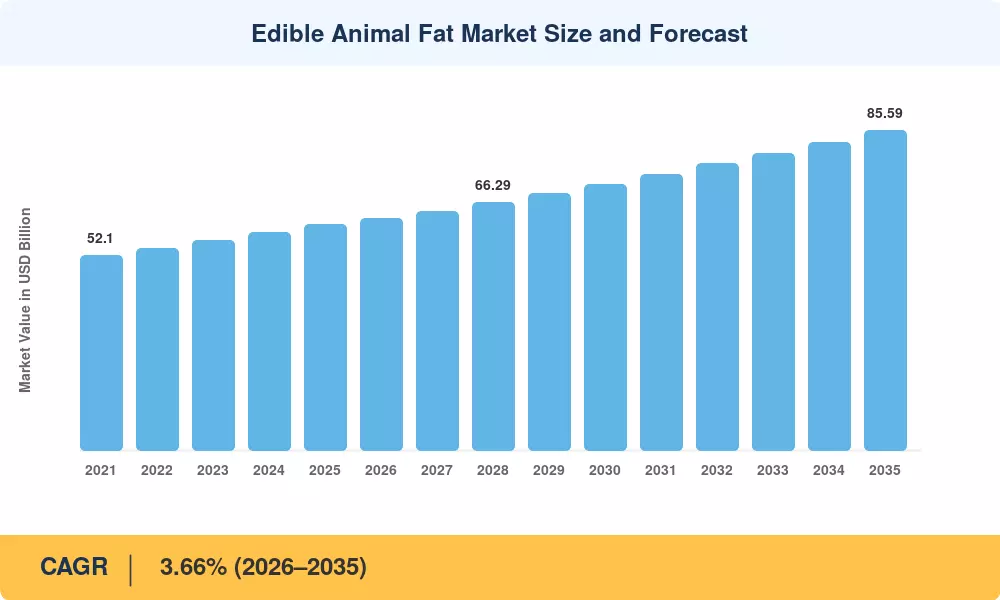
Taille et prévisions du marché des graisses animales comestibles
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Reformulation à étiquette propre dans les aliments emballés 0.82 Global À moyen terme (2–4 ans)
Croissance de la production de viande et de boulangerie en Asie 0.74 Asie-Pacifique À long terme (≥4 ans) [7]
Assouplissement du langage politique sur les graisses saturées 0.51 Amérique du Nord, Europe À court terme (≤2 ans) [1]
Mises à niveau continues des systèmes de transformation à basse température 0.44 Global À moyen terme (2–4 ans) [3]
Investissement dans l'infrastructure de chaîne du froid 0.39 Asie-Pacifique, MEA À long terme (≥4 ans)
Expansion de la capacité certifiée halal et casher 0.28 MEA, ASEAN À moyen terme (2–4 ans) [12]
Demande de beurre de qualité supérieure dans les confiseries 0.26 Europe, Amérique du Nord À court terme (≤2 ans) [13]


La reformulation à étiquette propre ramène les graisses animales dans les ingrédients

Les acheteurs lisent désormais les étiquettes, et les fabricants ont réagi. L'audit mondial des aliments emballés de 2024 a révélé que 38 % des nouveaux lancements de boulangerie en Europe de l'Ouest portaient une revendication "sans additifs artificiels", contre 24 % en 2020, et la graisse de beurre remplace fréquemment les mélanges végétaux interesterifiés dans ces reformulations . Cette substitution représente un volume réel pour le marché des graisses animales comestibles, car une seule ligne de pâtisserie laminée passant de la margarine au beurre peut augmenter la demande annuelle de graisse de 900 tonnes. Les marques de distributeur ont suivi l'exemple des marques, compressant la prime de prix.

La demande asiatique dépasse structurellement la moyenne mondiale

La Chine et le Vietnam ont ajouté ensemble environ 2,1 millions de tonnes de production de porc transformé entre 2021 et 2024, et le saindoux reste la graisse porteuse par défaut dans cette catégorie [7]. Le secteur de la boulangerie organisé en Inde, qui croît à près de 9 % par an selon les estimations de la FICCI, contribue à un second flux de demande à travers les lignes à base de ghee et de beurre [14]. Aucune de ces tendances ne dépend du sentiment diététique occidental, ce qui explique précisément pourquoi les prévisions régionales se décorrèlent de la moyenne mondiale.

La technologie de transformation améliore le rendement alimentaire

Les systèmes continus à basse température maintiennent les températures de cuisson en dessous de 95 °C, ce qui supprime l'oxydation et préserve le profil sensoriel pour lequel les acheteurs paient. Les membres de l'Association européenne des transformateurs et des renderers de graisses ont signalé des améliorations moyennes de récupération alimentaire de 4,8 points de pourcentage dans les usines modernisées entre 2022 et 2025 [15].


Analyse de l'impact des contraintes

Les pondérations des contraintes reflètent le tirage estimé sur la vitesse de croissance dans un scénario de base. Les valeurs sont des indicateurs comparatifs plutôt que des composants déductibles du taux composé.

Contrainte ~% Tirage sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Compétitivité des prix de l'huile végétale -0.68 Global À court terme (≤2 ans) [8]
Conseils sur la consommation de graisses saturées -0.55 Europe, Amérique du Nord À long terme (≥4 ans) [16]
Concurrence des matières premières pour le diesel renouvelable -0.47 Amérique du Nord, Europe À moyen terme (2–4 ans) [6]
Substitution flexitarienne et à base de plantes -0.33 Europe, Océanie À long terme (≥4 ans) [17]
Chocs d'approvisionnement dus aux épidémies de maladies animales -0.24 Asie-Pacifique, Europe À court terme (≤2 ans) [18]


Les huiles végétales réinitialisent le prix plancher

Les cotations de l'huile de palme et de soja ont fortement reculé par rapport à leurs sommets de 2022, l'indice des prix des huiles végétales de la FAO ayant chuté d'environ 31 % entre mars 2022 et mi-2024 avant de se redresser partiellement [8]. Les acheteurs industriels avec des lignes à double capacité passent à des écarts inférieurs à 120 USD par tonne, et ce comportement de changement limite le pouvoir de fixation des prix pour les transformateurs même lorsque l'approvisionnement en graisse animale se resserre. Les formulateurs de produits de boulangerie sont le groupe le plus sensible aux prix.

La demande de carburant concurrence le même baril

La capacité de diesel renouvelable aux États-Unis a dépassé 4,5 milliards de gallons par an d'ici 2025, et le suif fait partie des matières premières à faible intensité carbone préférées dans le cadre de la norme de carburant à faible carbone de Californie [6]. Lorsque les prix des crédits augmentent, les acheteurs de carburant surenchérissent sur les acheteurs de nourriture pour le même flux de matières transformées. L'allocation de qualité alimentaire se comporte donc moins comme une courbe d'offre et plus comme une variable politique.


Marché des graisses animales comestibles Opportunités

Intégration du diesel renouvelable et de l'énergie à faible carbone

Les audits de transition énergétique du gouvernement mettent en évidence que la capacité de production de diesel renouvelable aux États-Unis a dépassé 4,5 milliards de gallons par an, stimulant la demande industrielle pour les graisses de déchets. Des cadres réglementaires comme la norme de carburant à faible carbone de Californie (LCFS) incitent à l'utilisation de matières premières à faible intensité carbone, où le suif de haute qualité atteint des scores d'intensité carbone significativement inférieurs à ceux des huiles végétales standard. Les raffineries de carburants renouvelables et les conglomérats énergétiques surenchérissent régulièrement sur les acheteurs traditionnels de transformation alimentaire pour les flux de matières premières, capturant plus de 30 % des canaux de distribution commerciaux de suif.


.7 Valorisation des sous-produits et infrastructure de gestion des déchets alimentée par les biocarburants


Les grandes entreprises agroalimentaires et les réseaux de transformation accélèrent les investissements en capital dans l'infrastructure de l'économie circulaire, avec des installations de traitement convertissant des dizaines de millions de litres d'huile de cuisson usagée et de graisses animales en équivalents de biodiesel de haute qualité. Les entreprises de traitement intégrées réalisent des mises à jour de capital d'usine de plusieurs millions de dollars—comme un récent investissement de 8,97 millions USD par Sanimax dans des systèmes avancés de traitement de l'air par biofiltre et de récupération de carcasses—pour maximiser les rendements de traitement des matières premières.


Données de traçabilité comme ligne de revenus

Les acheteurs paient de plus en plus pour la provenance, pas seulement pour le produit. Les pilotes de traçage de lots liés à la blockchain menés par des transformateurs européens ont soutenu des augmentations de prix de 3 à 5 % sur les graisses d'origine unique documentées, et la même couche de données satisfait aux attentes de diligence raisonnable liées à la réglementation de l'UE sur la déforestation que les marques en aval poussent désormais en amont [19]. Vendre une chaîne de custody vérifiée en même temps que le tonnage transforme un coût de conformité en un contributeur de marge au sein du marché des graisses animales comestibles.


Flux bovins et ovins certifiés halal

Le commerce mondial des aliments halal devrait dépasser 2,1 trillions USD d'ici 2030, et le suif de bœuf certifié est structurellement en pénurie dans l'ASEAN et le Golfe [12]. Des lignes dédiées et séparées, plutôt qu'une certification gérée par campagne, sont ce que spécifient désormais les grands acheteurs.


Marché des graisses animales comestibles Perspectives d'avenir

La modélisation d'allocation devient une compétence clé

Les renderers utiliseront de plus en plus des modèles d'optimisation qui évaluent les prix des produits alimentaires et des combustibles heure par heure. Le marché des graisses animales comestibles ressentira cela comme une volatilité élargie des offres et des demandes plutôt qu'une pénurie absolue, en particulier dans les années où les projections de demande de carburants renouvelables de l'AIE — environ 6 % de croissance annuelle des biocarburants d'ici 2030 — coïncident avec des cycles d'élevage faibles [21].

La fractionnement et les lipides spéciaux s'approfondissent

Les graisses entières de base croîtront près de la moyenne du marché ; les fractions et les lipides modifiés enzymatiquement croîtront plus rapidement. Attendez-vous à ce que la production spécialisée passe d'environ 8 % du volume traité aujourd'hui vers les mid-teens d'ici 2035, alors que les acheteurs de nutrition infantile et de confiserie spécifient des profils de fusion plus stricts [15].

Les exigences de traçabilité se durcissent

Les marques en aval étendent leur diligence raisonnable des fournisseurs aux intrants d'origine animale, et les commentaires de perspective de l'OCDE-FAO signalent la documentation de provenance comme un coût croissant des affaires dans les chaînes d'approvisionnement liées à l'élevage [22]. Les transformateurs sans systèmes de niveau de lot perdront l'accès aux comptes premium avant de perdre du volume.

La comptabilité des émissions redéfinit les décisions d'implantation

Les régimes de divulgation de portée 3 capturent désormais les intrants rendus, et l'intensité carbone d'une graisse donnée varie matériellement selon la distance de transport et la source d'énergie de cuisson. Les usines alimentées par du biogaz provenant de leurs propres effluents auront un avantage mesurable. Les décisions d'implantation sur le marché des graisses animales comestibles suivront de plus en plus la disponibilité d'énergie renouvelable, et pas seulement la proximité des abattoirs [23].


Analyse de la part de marché régionale

Région Métrique clé (2025 sauf indication contraire) Thèmes d'investissement principaux
Asie-Pacifique 42,6 % de part de revenu Chaîne du froid, capacité de saindoux, expansion de la boulangerie
Europe 14,96 milliards USD Certification biologique, fractionnement, conformité aux sous-produits de l'UE
Amérique du Nord 21,3 % de part de revenu Allocation alimentaire contre carburant, renaissance de la friture au suif
Amérique du Sud 4,31 % TCAC (2026–2035) Rendu de viande bovine orienté vers l'exportation, logistique portuaire
Moyen-Orient et Afrique 2,73 milliards USD Ségrégation halal, usines de rendu en site vierge
Total 60,34 milliards USD —

La performance régionale sur le marché des graisses animales comestibles diverge fortement en fonction de la tradition alimentaire et de l'infrastructure de transformation plutôt que du seul niveau de revenu.


Amérique du Nord

Pays Métrique Facteur clé
États-Unis 78,4 % des revenus régionaux Retour à la friture au suif dans les services rapides
Canada 1,61 milliard USD Base de transformation de la matière grasse laitière
Mexique 4,62 % TCAC (2026–2035) Demande de saindoux dans la boulangerie traditionnelle et industrielle


Le bruit politique définit le tableau nord-américain. Le marché des graisses animales comestibles ici a absorbé un choc de demande visible lorsque plusieurs chaînes de restaurants nationales ont annoncé des conversions à la friture au suif pendant 2024–2025, tandis que la norme de carburant à faible carbone a simultanément attiré la même matière première vers les raffineries [6]. Les transformateurs avec une option à double canal ont capturé l'écart ; les fournisseurs alimentaires à canal unique ne l'ont pas fait.

Europe

Pays Métrique Facteur clé
Allemagne 21,8 % des revenus régionaux Échelle de charcuterie et de viande transformée
Royaume-Uni 2,19 milliards USD Premiumisation du beurre de détail
France 17,4 % des revenus régionaux Viennoiserie et boulangerie intensive en beurre
Italie 1,71 milliard USD Traditions de graisse de porc salé
Espagne 4,11 % TCAC (2026–2035) Saindoux ibérique et transformation à l'exportation
Pays nordiques 6,2 % des revenus régionaux Approvisionnement en graisse laitière biologique
Russie 1,28 milliard USD Autosuffisance en rendu domestique
Reste de l'Europe 11,9 % des revenus régionaux Consolidation de la capacité en Europe centrale


La réglementation, plus que le goût, fixe le plafond européen. Le règlement (CE) n° 1069/2009 définit quels matériaux de catégorie 3 peuvent entrer dans la chaîne alimentaire, et l'investissement en conformité a concentré le volume parmi moins d'opérateurs plus grands [4]. L'approvisionnement biologique nordique est le point de croissance remarquable.

Asie-Pacifique

Pays Métrique Facteur clé
Chine 46,1 % des revenus régionaux Cuisine à base de porc transformé et de saindoux
Inde 7,12 % TCAC (2026–2035) Expansion de la boulangerie organisée et du ghee
Japon 2,84 milliards USD Importations de matière grasse pour confiserie
Corée du Sud 5,9 % des revenus régionaux Fabrication d'aliments pratiques
ASEAN 3,36 milliards USD Friture de suif halal et de nouilles instantanées
Reste de l'Asie-Pacifique 6,8 % des revenus régionaux Accès émergent à la chaîne du froid


L'échelle est l'histoire. Le marché des graisses animales comestibles en Asie-Pacifique bénéficie d'une base de consommation où les graisses rendues n'ont jamais été remplacées par des conseils nutritionnels, donc la croissance suit presque directement la production alimentaire. Le programme de chaîne du froid de la Chine est le plus grand investissement facilitant, étendant la distribution de graisses solides dans les villes de troisième niveau .

Amérique du Sud

Pays Métrique Facteur clé
Brésil 62,3 % des revenus régionaux Abattage et rendu de viande bovine intégrés
Argentine 0,98 milliard USD Capacité d'exportation de suif de boeuf
Reste de l'Amérique du Sud 13,9 % des revenus régionaux Récupération de graisse de volaille au Chili et en Colombie


L'avantage du Brésil est l'intégration structurelle — les mêmes groupes qui abattent rendent également, ce qui compresse le coût de la matière première. L'orientation vers l'exportation expose la région aux fluctuations des frais de transport et des devises, bien que les données d'ABIEC montrent que les expéditions de suif augmentent régulièrement parallèlement aux volumes de viande bovine [20].

Moyen-Orient et Afrique

Pays Métrique Facteur clé
Arabie Saoudite 24,6 % des revenus régionaux Importations certifiées halal pour la boulangerie
Émirats Arabes Unis 0,51 milliard USD Rôle de plaque tournante pour la réexportation et la restauration
Afrique du Sud 19,8 % des revenus régionaux Base de rendu commercial établie
Égypte 6,84 % TCAC (2026–2035) Croissance du traitement de la volaille
Reste du MEA 0,74 milliard USD Capacité liée à des abattoirs en site vierge


La capacité, et non l'appétit, est la contrainte liant. Les taux de récupération dans les abattoirs de l'Afrique subsaharienne restent bien en dessous des normes européennes, et chaque nouvelle usine de qualité alimentaire convertit le coût d'élimination des déchets en produit vendable [12].


Marché des graisses animales comestibles par région, 2025-2035

Marché des graisses animales comestibles Segmentation du marché

La segmentation du marché des graisses animales comestibles se divise selon le type d'ingrédient, la forme physique, la catégorie de production et le canal d'utilisateur final.

Par type d'ingrédient

Segment Métrique Principal moteur de la demande
Beurre 49,9 % de part (2025) Produits de boulangerie haut de gamme et tartinades de détail
Suif 13,52 milliards USD (2025) Friture commerciale et transformation salée
Saindoux 5,23 % de TCAC (2026–2035) Viande transformée asiatique et pâtisserie
Or liquide 7,3 % de part (2025) Médias de friture industrielle en vrac
Autres 3,20 milliards USD (2025) Utilisation spécialisée de la graisse de volaille et de canard


La domination du beurre sur le marché des graisses animales comestibles reflète à la fois le prix par tonne et son caractère irremplaçable — aucun analogue végétal n'égale sa libération de saveur dans la pâte feuilletée. Le saindoux est l'histoire de la croissance plutôt que celle de la taille : le traitement du porc asiatique le consomme structurellement, et la boulangerie latino-américaine reconstruit les volumes perdus au profit des matières grasses dans les années 1990. Le suif occupe la position la plus contestée, car c'est la graisse que les raffineurs de carburant désirent le plus.

Par forme

Segment Métrique Principal moteur de la demande
Solide et pâte 67,0 % de part (2025) Laminage de boulangerie, confiserie, emballages de détail
Liquide 4,99 % de TCAC (2026–2035) Livraison en vrac pour le service alimentaire


Les formats solides conservent une part car la plupart des applications à forte valeur ajoutée nécessitent un comportement de graisse plastique. Le liquide croît plus rapidement en raison de l'économie logistique — la livraison par camion-citerne dans de grandes opérations de friture élimine les coûts d'emballage et de main-d'œuvre, et l'oléine fractionnée rend l'approvisionnement liquide réalisable dans les climats tempérés.

Par catégorie

Segment Métrique Principal moteur de la demande
Conventional 75,1 % de part (2025) Approvisionnement industriel axé sur les coûts
Biologique 6,71 % de TCAC (2026–2035) Premiumisation de détail et demande d'exportation


L'approvisionnement conventionnel restera l'épine dorsale en volume tout au long de la prévision. L'expansion biologique est limitée par l'offre plutôt que par la demande, c'est pourquoi le contrat de troupeaux certifiés est devenu le goulot d'étranglement pratique .

Par utilisateur final

Segment Métrique Principal moteur de la demande
Industrie de transformation alimentaire 88,1 % de part (2025) Boulangerie, confiserie, fabrication de viande transformée
Service alimentaire 4,59 milliards USD (2025) Friture dans les restaurants et services rapides
Vente au détail 6,23 % de TCAC (2026–2035) Renaissance de la cuisine à domicile et épicerie spécialisée


Les transformateurs industriels achètent la grande majorité des tonnages sur le marché des graisses animales comestibles, ce qui concentre la négociation commerciale dans un nombre relativement restreint de comptes. Le secteur de la vente au détail est petit mais stratégiquement utile — il génère la marge la plus élevée par kilogramme et façonne le sentiment des consommateurs qui finit par se répercuter sur les spécifications industrielles.


Analyse Concurrentielle

La concentration est modérée. L'HHI estimé se situe près de 780, les cinq principaux fournisseurs détenant une part combinée de 31 à 37 % du marché des graisses animales comestibles. Les renderers régionaux et les laiteries coopératives complètent le reste, de sorte que la structure se lit comme consolidée en haut et fragmentée en bas — un schéma qui favorise les acquéreurs avec une densité logistique.

Entreprise Plage de Part de Revenus Estimée Offres Clés pour le Marché des Graisses Animales Comestibles Positionnement Stratégique
Darling Ingredients ~9–12% Suif comestible, saindoux, fractions spéciales Renderers à grande échelle avec des canaux alimentaires et de carburant
Cargill ~7–10% Mélanges de matières grasses, graisses de friture industrielles Portée d'approvisionnement mondiale et services de formulation
Fonterra Co-operative Group ~6–9% Graisse de lait anhydre, beurre, produits laitiers crémeux Spécialiste des graisses laitières avec distribution en Asie-Pacifique
Arla Foods ~5–7% Beurre, huile de beurre, graisse laitière biologique Base solide de certification biologique en Europe
Baker Commodities ~3–5% Suif comestible, graisse blanche de choix Densité de rendering régionale en Amérique du Nord
Ten Kate Holding ~2–4% Graisses animales fractionnées, saindoux de qualité alimentaire Focus sur la fractionnement spécial et l'exportation
Saria / SARVAL ~2–4% Graisses comestibles dérivées de la catégorie 3 Traitement intégré des sous-produits en Europe
Land O'Lakes ~2–4% Ingrédients de beurre et de matière grasse de beurre Sécurité d'approvisionnement coopérative en Amérique du Nord
Colyer Fehr Tallow ~1–3% Suif comestible pour la fabrication alimentaire Approvisionnement en Océanie vers les transformateurs asiatiques
Valley Proteins ~1–3% Graisses et huiles comestibles rendues Réseau de collecte adjacent aux abattoirs
JBS (Division Rendering) ~1–3% Suif de boeuf, flux de sous-produits intégrés Avantage de matière première lié à l'abattage


Actualités et Développements Récents


  • Comité Consultatif des Directives Alimentaires des États-Unis (décembre 2024) : A publié un rapport scientifique qui a reformulé les recommandations sur les graisses saturées en fonction de la qualité de remplacement, ouvrant un espace de reformulation pour les graisses d'origine animale [1]
  • Fonterra (juillet 2024) : A élargi la capacité de matière grasse laitière anhydre sur son site de Clandeboye pour servir les clients de boulangerie et de confiserie d'Asie du Sud-Est [13]
  • Commission Européenne (septembre 2023) : A mis à jour les directives de mise en œuvre des sous-produits animaux clarifiant la documentation d'éligibilité de la chaîne alimentaire de catégorie 3 pour les graisses rendues [4]


  • Arla Foods (février 2025) : A prolongé les contrats des agriculteurs biologiques couvrant l'approvisionnement en matière grasse de beurre certifié jusqu'en 2029 pour sécuriser le volume du canal premium
  • California Air Resources Board (novembre 2024) : A approuvé des amendements renforçant les objectifs de la norme de carburant à faible carbone, intensifiant la concurrence des raffineries pour les matières premières de suif [6]
  • Autorité Saoudienne de la Nourriture et des Médicaments (juin 2025) : A publié des procédures de certification halal révisées pour les graisses comestibles importées, renforçant les exigences de documentation de séparation [12]


Marché des graisses animales comestibles Portée du rapport de marché

Paramètre Détail
Portée du marché Marché mondial des graisses animales comestibles par type d'ingrédient, forme, catégorie, utilisateur final et géographie
Période d'étude 2021–2035 (Historique 2021–2024 ; Année de base 2025 ; Prévisions 2026–2035)
CAGR 3,66 % (2026–2035)
Points de contrôle de la taille du marché 60,34 milliards USD (2025) ; 61,93 milliards USD (2026) ; 85,59 milliards USD (2035)
Segments à la croissance la plus rapide Saindoux (type d'ingrédient) ; Liquide (forme) ; Biologique (catégorie) ; Détail (utilisateur final)
Entreprises profilées 11 principaux fournisseurs, y compris Darling Ingredients, Cargill, Fonterra, Arla Foods, Ten Kate Holding
Devise d'évaluation Milliards USD

FAQ

Quelles structures contractuelles protègent les acheteurs de nourriture contre la concurrence des matières premières alimentées par le carburant sur le marché des graisses animales comestibles ?
Des engagements de volume pluriannuels avec des prix indexés liés à une cotation de graisse publiée fonctionnent mieux que l'achat au comptant. Les acheteurs ajoutent de plus en plus des clauses de droit de premier refus sur la production de qualité alimentaire. [6]
Comment les équipes d'approvisionnement doivent-elles auditer la capacité de transformation alimentaire d'un fournisseur ?
Inspectez les enregistrements de température de cuisson, les données de tendance des acides gras libres et les contrôles de séparation entre les flux alimentaires et techniques. La certification seule ne confirme pas une discipline alimentaire constante sur le marché des graisses animales comestibles. [15]

Quelle spécification de qualité est la plus importante lors du passage d'un shortening végétal sur le marché des graisses animales comestibles ?
Le profil de contenu en graisse solide sur la plage de température de travail détermine si une ligne fonctionne sans ajustement. La valeur de peroxyde et le point de fusion suivent en importance. [24]
Les acheteurs en capital-investissement sont-ils actifs dans ce secteur ?
Oui, en particulier dans les usines de transformation régionales de taille moyenne où la densité logistique crée une économie de route défendable. L'activité des transactions se concentre en Amérique du Nord et en Europe centrale. [25]
Quels défis d'intégration se posent lors de l'ajout de la fractionnement à une usine existante sur le marché des graisses animales comestibles ?
Le contrôle de la cristallisation exige une qualité de matière première en amont stable, donc les usines avec des matières premières variables ont des difficultés. La charge des utilités et la capacité de filtration sont les contraintes de retrofit habituelles. [15]
Comment les épidémies de maladies animales se répercutent-elles sur les prix ?
Les abattages de troupeaux réduisent les volumes d'abattage dans un à deux trimestres, resserrant la matière première avant que les prix des graisses finies ne réagissent. Les épidémies régionales déplacent souvent les flux commerciaux plutôt que de réduire l'offre mondiale. [18]
Quelle application émergente mérite une attention particulière au-delà des usages culinaires traditionnels ?
Des lipides structurés pour la nutrition infantile, où le positionnement spécifique des acides gras commande des primes substantielles. Les délais d'approbation réglementaire sont longs mais les barrières à l'entrée sont en conséquence élevées. [22]
Auteur
Auteur Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of agricultural databases, food safety regulatory frameworks, industry trade publications, and commodity market intelligence reports. Key sources included the US Department of Agriculture (USDA), Food and Agriculture Organization of the United Nations (FAO), European Food Safety Authority (EFSA), US Food & Drug Administration (FDA), Codex Alimentarius Commission, Organisation for Economic Co-operation and Development (OECD)-FAO Agricultural Outlook, National Renderers Association (NRA), American Fats and Oils Association (AFOA), EU Association of the Industry of Oils and Fats (Fediol), Animal Agriculture Alliance, National Institute of Oilseed Products (NIOP), and national agricultural ministry reports from key beef, pork, and poultry producing nations. These sources were used to collect slaughter statistics, rendering industry capacity data, food safety regulatory standards, import/export trade flows, and consumption pattern analysis for edible tallow, lard, poultry fat, and other rendered animal fat categories.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Executives from integrated meat processing businesses, specialized rendering facilities, and animal fat refiners were among the supply-side sources. They included VPs of operations, heads of regulatory compliance, and procurement directors. Buyers from the food industry (bakery, confectionery, savory snacks), biodiesel manufacturers, animal nutrition formulators, and commodities merchants from strategic export and import areas made up the demand side. Timeliness of rendering technology adoption, market segmentation by fat type (tallow, lard, poultry fat), price volatility patterns, substitution dynamics with vegetable oils, and regulatory compliance costs were all confirmed through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (30%), Others (30%)

By Region: North America (30%), Europe (35%), Asia-Pacific (25%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through production volume mapping and price trend analysis across commodity exchanges. The methodology included:

Identification of 60+ key rendering and animal fat processing facilities across North America, Europe, Asia-Pacific, and Latin America

Product mapping across edible tallow, lard, poultry fat, specialty fats (oleo stock/stearin), and yellow grease categories

Analysis of reported and modeled annual revenues specific to edible-grade fat portfolios versus industrial/feed-grade segments

Coverage of processors and traders representing 75-80% of globally traded edible animal fat volumes in 2024

Extrapolation using bottom-up (slaughter volumes × rendering yields × edible-grade allocation × commodity pricing by region) and top-down (major processor revenue validation against USDA/FAO production statistics) approaches to derive segment-specific valuations across food applications, biodiesel feedstock, and oleochemical industries

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















