Cloud Managed Services Market (2026 – 2035)

云托管服务市场规模、份额和研究报告,按自动化利润压缩、数据主权碎片化、内部平台团队内包、超大规模第一方服务扩展、SLA 归属争议以及区域(北美、欧洲、南美、南非、亚太地区、中东和非洲)划分 - 到 2035 年的行业预测。
ID: MRFR/ICT/4068-HCR 100 Pages Ankit Gupta Last Updated: September 15, 2026
Cloud Managed Services Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.62%
2025 Market SizeUSD 149.02 Billion
2035 Market SizeUSD 371.85 Billion
Key Players
Accenture
IBM
Infosys
Wipro
Tata Consultancy Services
Rackspace Technology
Opportunities
  • SME Penetration in Emerging Economies
  • Telemetry Monetization and Benchmarking Products
  • Sovereign and Regulated-Vertical Cloud Operations

Cloud Managed Services Market Summary


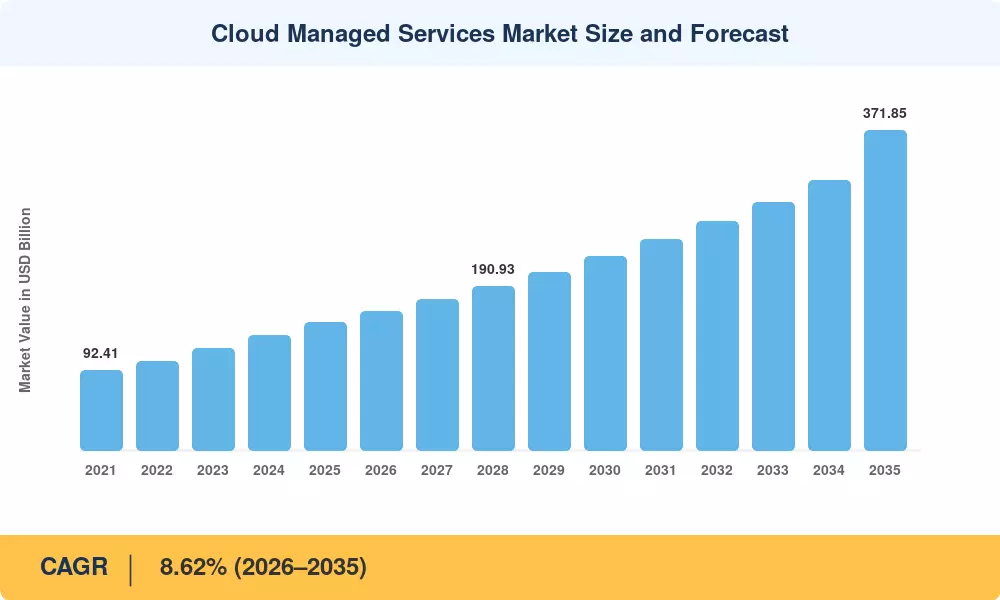
云托管服务市场在2025年结束时达到1490.2亿美元,并在2026年进入预测窗口时达到1618.3亿美元,到2035年攀升至3718.5亿美元,年均增长率为8.62%。两个催化剂支撑了这一轨迹。美国联邦风险与授权管理计划(FedRAMP)在2024年正式化的现代化路线图,推动各机构向授权的第三方运营商转变 [1]。与此同时,欧盟的数字运营弹性法案(DORA)自2025年1月起生效,使得对大约22,000个金融实体进行持续的第三方ICT监督成为法律义务 [2]。这两项举措将托管云从成本杠杆转变为合规工具,云托管服务市场迅速吸收了这一变化。

在这一头条数字的背后是一个更替周期。企业正在淘汰本地虚拟化环境、基于工单的网络运营中心模型和手动补丁周期,取而代之的是政策即代码的控制平面、基于AIOps的修复和FinOps遥测。预计全球IT服务支出在2025年将超过1.6万亿美元,外包云运营是增长最快的项目 。云托管服务市场捕捉到的是这一迁移的运营尾部,而不是原始计算账单。

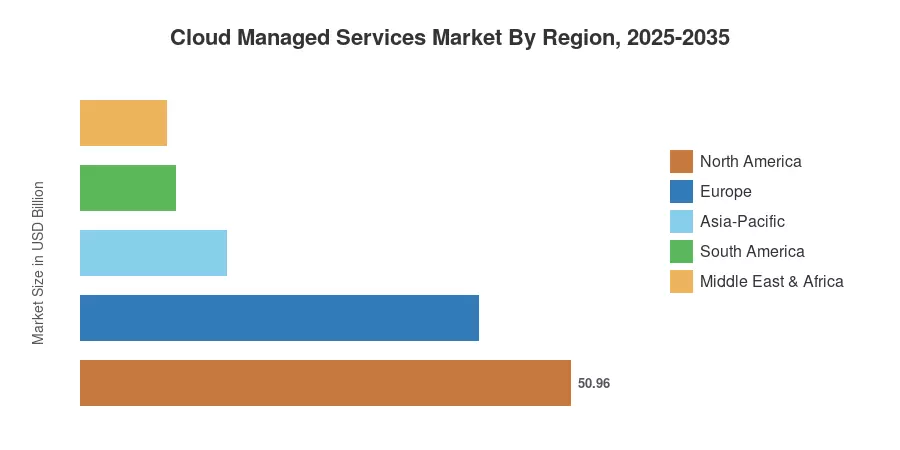
从区域来看,北美在2025年的支出中占34.2%,得益于超大规模云服务商的接近和成熟的合同规范。亚太地区以10.21%的年均增长率快速增长,受益于印度的数字印度战略和东盟的数据驻留规则。欧洲以27.8%的市场份额位居第二,主权云的强制性要求而非成本套利设定了议程。下一个十年将奖励那些能够证明合规深度而不仅仅是正常运行时间的提供商。


关键报告要点

• 按技术

  • 托管基础设施服务在2025年以34.15%的收入份额领先云托管服务市场
  • 托管安全服务在2035年前以11.42%的年均增长率扩展,因为违规责任转移给运营商
  • 混合云部署以12.31%的年均增长率增长,是所有部署模型中增长最快的

• 按行业

  • 银行、金融服务和保险(BFSI)在2025年占29.21%的收入,受弹性要求驱动
  • 零售和电子商务工作负载在2035年前以10.87%的年均增长率增长
  • 大型企业在2025年的支出贡献了889.8亿美元

• 按地区

  • 北美在2025年占据了云托管服务市场的34.2%
  • 亚太地区在整个预测期内以10.21%的年均增长率推进
  • 中东和非洲在2025年因主权云建设达到89.4亿美元


市场规模和预测(2021–2035)

以下数据结合了超大规模云合作伙伴计划的披露、系统集成商的细分报告、公共部门云框架的采购记录,以及与60多位企业基础设施负责人进行的主要访谈。历史年份与可用的审计服务线收入进行了对账。

云托管服务市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
监管韧性要求 ~2.1% 欧洲,北美 短期(≤2年) [2]
多云操作复杂性 ~1.8% 全球 短期(≤2年) [4]
AI工作负载基础设施需求 ~1.6% 北美,亚太 中期(2–4年) [7]
网络安全人才短缺 ~1.4% 全球 中期(2–4年) [6]
新兴经济体中小企业云采用 ~1.1% 亚太,南美 长期(≥4年) [11]
主权云政策扩展 ~0.9% 欧洲,中东和非洲 长期(≥4年) [8]
可持续性和能源报告 ~0.7% 欧洲 长期(≥4年) [10]


监管韧性要求

根据DORA,罚款可高达全球日均营业额的1%,要求相关金融机构保持ICT第三方协议的登记,并展示关键供应商的退出策略 [2]。由于合规工作持续且不引人注目,最终由外部运营商承担。根据2025年对欧洲银行的调查,外包云治理预算年均增长中位数为18% [12]。这样的支出是粘性的。


多云操作复杂性

Flexera的2025年云状态研究发现,89%的企业运行多云环境,其中27%报告年公共云浪费超过1200万美元 [4]。每增加一个平台,就会增加身份模型、标签方案和计费格式。内部团队在这方面很少线性扩展。能够在三个或更多平台上规范遥测的提供商在云托管服务市场中收取高价。

AI工作负载基础设施需求

国际能源署预测,到2030年,数据中心电力消耗可能达到约945 TWh,AI训练和推理将是主要的边际负载 [7]。GPU集群需要调度纪律、热感知放置和利用率核算,这是传统服务器操作所不需要的。购买加速能力的企业越来越多地购买其操作层。

网络安全人才短缺

ISC2估计到2024年,全球网络安全人才缺口约为480万专业人士 [6]。云安全工程处于这一缺口的最稀缺端。中型市场公司不再争夺稀缺的招聘,而是将24/7检测和响应外包到云托管服务市场,在那里运营商将相同的专家分摊到数十个环境中。


约束影响分析

约束 ~% 对复合年增长率的拖累 地理相关性 影响时间线 参考
自动化导致的利润压缩 ~-1.2% 全球 中期(2–4年) [13]
数据主权碎片化 ~-0.9% 欧洲,亚太地区 短期(≤2年) [8]
内部平台团队外包 ~-0.8% 北美 中期(2–4年)
超大规模云服务商第一方服务扩展 ~-0.7% 全球 长期(≥4年) [14]
关于服务水平协议归属的合同争议 ~-0.5% 全球 短期(≤2年) [12]

自动化导致的利润压缩

自动化减少了服务提供商可以计费的劳动小时。随着补救手册处理越来越多的事件,按座位和按实例定价逐渐侵蚀。行业文件显示,2022年至2025年间,上市集成商的托管服务毛利率大约收窄了240个基点 [13]。服务提供商通过转向基于结果的合同来应对,但重新定价遗留账本需要数年时间。

数据主权碎片化

主权规则很少一致。印度的数据中心本地化指导、欧盟云主权框架和沙特阿拉伯的云计算监管框架各自施加了不同的居住、人员审查和审计要求 [8]。为跨国企业提供服务需要重复的工具链和本地清关的员工。这破坏了云托管服务市场历史上依赖的规模经济。

超大规模云服务商第一方服务扩展

每当超大规模云服务商交付一个托管数据库、托管Kubernetes和托管可观察性产品时,合作伙伴的工作声明中就会删除一项条目 [14]。向应用操作和合规证明的上游移动已成为商业解决方案,但上限不断下降。结构性挤压影响缺乏垂直专业化的合作伙伴。

Cloud Managed Services Market Opportunities

新兴经济体中的中小企业渗透

印度、印度尼西亚和越南的中小企业仍然服务不足,世界银行估计在发展中经济体中有超过6500万家正式中小企业缺乏结构化的IT运营支持 [11]。标准化、低接触的服务层定价在每月2000美元以下,为云托管服务市场打开了一个几乎未被开发的量渠道。

遥测货币化和基准产品

如果运营商拥有多年跨客户的性能数据,可以将匿名基准(如每工作负载成本、事件平均解决时间和每交易碳排放)打包为订阅服务。这增加了切换成本,并将运营副产品转变为经常性高利润收入。


主权和受监管垂直云运营

公共管理、医疗保健和国防领域的工作负载有清算、居住和审计要求,这阻止了通用竞争者。当提供商投资于认证员工和国内设施时,定价比商业基准高出30%至45% [8]。


人工智能运营和GPU资产管理

加速计算的调度、成本归属和热优化是一个新兴学科,几乎没有现有的专业知识基础。早期参与者为云托管服务市场定义了参考架构。

碳意识工作负载分配

CSRD报告义务现在覆盖数千家在欧盟运营的公司 [10]。将批量工作负载转移到低碳强度的地区和时段可以产生可审计的减排——这一服务线在2023年之前并不存在于商业上。


Cloud Managed Services Market Future Outlook

自主运营成为基准

到2030年,闭环修复将处理大多数常规事件。转变将提供商的价值从响应速度转移到政策质量——谁写的护栏更好,而不是谁更快地响应呼叫。商业模式随之而来,向可用性结果和与消费挂钩的费用迁移。

平台经济与合同整合

碎片化的多供应商安排治理成本高昂。预计买家将围绕两到三个战略运营商进行整合,统一遥测,类似于二十年前设施管理中发生的情况。规模优势将归属于拥有专有控制平面的提供商,而不是转售工具链。

能源限制

国际能源署的分析表明,到2030年,数据中心的电力需求可能大致翻倍 [7]。电力可用性,而非计算可用性,将成为工作负载分配的约束条件。能够建模电网碳强度并在各地区谈判容量的运营商将在云管理服务市场中拥有真正的商业杠杆。

可持续性报告作为合同要求

CSRD阶段性实施将在2020年代末扩展对大型欧盟运营公司的保证义务 [10]。云消费的范围3排放需要可审计的、由提供商提供的数据。合同越来越多地规定排放报告格式以及正常运行时间目标——这是对管理服务必须交付内容的结构性变化。


区域市场份额分析

地区 指标 主要投资主题
北美 34.2% 市场份额 人工智能运营,FedRAMP授权交付
欧洲 27.8% 市场份额 DORA合规,主权云
亚太地区 10.21% 年复合增长率 中小企业数字化,数据本地化
南美 98.3亿美元 金融科技扩展,成本优化
中东和非洲 89.4亿美元 国家云计划,千兆项目IT
总计 1490.2亿美元 —


北美

国家 指标 关键驱动因素
美国 占地区的84.1% 联邦云授权管道
加拿大 占地区的10.7% 受保护B工作负载迁移
墨西哥 占地区的5.2% 近岸交付中心增长


北美的需求更多地受到房地产合理化的影响,而非迁移。FedRAMP现代化路线图缩短了授权时间,并扩大了现有包的重用,扩大了能够为联邦买家提供服务的供应商池 [1]。在商业上,美国企业越来越多地将合同分拆——一个运营商负责安全,另一个负责平台工程——这提高了总可支配支出,即使工作负载增长趋于平稳。

欧洲

国家 指标 关键驱动因素
德国 占地区的23.4% 工业数据主权
英国 占地区的21.8% 金融服务韧性
法国 占地区的15.1% SecNumCloud资格需求
意大利 占地区的8.9% 公共行政迁移
西班牙 占地区的7.6% 数字西班牙2026计划
北欧国家 占地区的9.2% 低碳数据中心选址
俄罗斯 占地区的3.1% 国内平台替代
欧洲其他地区 占地区的10.9% 跨境云框架


欧洲的增长源于监管。DORA的第三方注册要求迫使金融机构正式化以往在非正式工作声明中存在的安排 [2]。法国的SecNumCloud资格和德国的Gaia-X衍生架构增加了第二层资格。持有国家认证和超大规模能力徽章的供应商在受监管的细分市场中几乎没有有效竞争。

亚太地区

国家 指标 关键驱动因素
中国 占地区的31.2% 国家支持的云整合
印度 占地区的19.7% 数字印度公共堆栈
日本 占地区的17.4% 传统主机退役
韩国 占地区的10.3% K-Cloud国家计划
东盟 占地区的14.1% 跨境数据规则
亚太其他地区 占地区的7.3% 电信主导的托管服务


印度在区域加速中占据重要地位。政府数字公共基础设施使中型企业的云消费正常化,这些企业之前运行的是共置硬件。日本则呈现出不同的特征:老化的主机资产和系统工程师短缺的文档推动了重构工作直接转向外部运营商。这些动态共同使亚太地区成为云托管服务市场中增长最快的区域。

南美

国家 指标 关键驱动因素
巴西 11.4% 年复合增长率 LGPD合规操作
阿根廷 8.7% 年复合增长率 金融科技基础设施需求
南美其他地区 7.9% 年复合增长率 区域超大规模区域启动


巴西主导了区域支出,LGPD的执行推动了大多数中型企业无法内部配备的正式数据处理流程。货币波动使多年的合同变得复杂,因此供应商越来越多地以当地货币定价,并附加指数化的递增条款。自2023年以来,区域云区域的启动消除了之前减缓迁移的延迟障碍。

中东和非洲

国家 指标 关键驱动因素
沙特阿拉伯 占地区的34.6% 2030愿景数字计划
阿联酋 占地区的27.2% 政府云优先政策
南非 占地区的14.8% 金融部门现代化
埃及 占地区的8.4% 公共数字化倡议
中东和非洲其他地区 占地区的15.0% 电信运营商合作伙伴关系


海湾地区的需求是由项目驱动的,而不是由企业自然引领的。沙特阿拉伯的云计算监管框架建立了注册和分类职责,实际上要求当地注册的运营商 [8]。千兆项目IT资产——NEOM、红海开发——代表了没有遗留约束的绿地建设,使供应商能够从第一天起部署现代运营模式。


按地区划分的云托管服务市场,2025-2035

Cloud Managed Services Market Segmentation

按服务类型

云托管服务市场将其服务分类如下。

细分 指标 主要需求驱动因素
托管基础设施服务 34.15% 市场份额 资产整合计划
托管网络服务 18.62% 市场份额 SD-WAN 和连接扩展
托管安全服务 11.42% 年均增长率 威胁数量和人才稀缺
托管移动服务 143.1 亿美元 分布式工作场所终端
其他服务类型 17.94% 市场份额 应用和数据操作


托管基础设施保持领导地位,因为它是资产复杂性集中的地方——计算、存储、备份和身份都在其之下。托管安全服务因不同原因而增长最快:责任。董事会现在将云配置错误视为治理失败,而外部运营商承担着内部团队无法承担的合同责任。

按部署类型

部署偏好塑造了云托管服务市场的交付经济学。

细分 指标 主要需求驱动因素
公共云 47.55% 市场份额 超大规模能力深度
私有云 25.13% 市场份额 受监管的工作负载驻留
混合云 12.31% 年均增长率 遗留系统集成需求


公共云占据了大部分市场份额,但混合云增长最快,原因并不光鲜:大多数大型企业在这一十年内不会完全退出其数据中心。管理资产之间的缝隙——一致的身份、统一的监控、工作负载可移植性——在技术上比单独管理任一侧更困难,这支持了高价位。

按企业规模

细分 指标 主要需求驱动因素
大型企业 889.8 亿美元 多区域资产治理
中小企业 10.41% 年均增长率 打包的低接触服务层级


大型企业的收入达到 889.8 亿美元,主要受多区域资产治理的复杂性推动——保持不同系统在跨境合规和安全方面的要求远比管理单一基础设施足迹要困难得多,因此需要高预算。同时,中小企业以 10.41% 的快速年均增长率扩展,推动因素是对打包的低接触服务层级的务实需求,这消除了定制云迁移的摩擦。

按最终用户行业

云托管服务市场的垂直需求集中如下。

细分 指标 主要需求驱动因素
银行、金融服务和保险 29.21% 市场份额 运营弹性监管
IT 和电信 21.47% 市场份额 网络功能虚拟化
零售和电子商务 10.87% 年均增长率 高峰季节弹性需求
医疗保健 162.4 亿美元 临床数据合规
制造业 12.83% 市场份额 工业物联网数据管道
其他最终用户 12.65% 市场份额 公共部门和教育


银行、金融服务和保险在监管权重上领先,而不是工作负载量——每一欧元的金融服务云支出所承担的治理开销比媒体或零售的相应支出要高。零售的增长反映了需求形态的结构性变化:季节性事件所需的弹性高峰容量需要运营编排,而大多数零售 IT 团队一年只进行一次。


竞争基准测试

集中度位于中等范围,估计的HHI接近620,前五名的市场份额大约为31%。这种组合描述了一个市场,在这个市场中,全球集成商在大型企业交易中拥有规模优势,而成千上万的区域提供商在中型市场和垂直细分市场中有效竞争。没有任何单一提供商接近定价权,竞争差异化越来越依赖于合规凭证和垂直深度,而不是价格表。

公司 估计收入份额范围 云托管服务市场的关键产品 战略定位
埃森哲 ~8–11% 云转型,托管运营,安全 大型企业转型的规模领导者
IBM(包括Kyndryl遗产) ~6–9% 混合云管理,大型机现代化 混合和受监管行业专家
印孚瑟斯 ~4–6% Cobalt云服务,应用运营 具有成本竞争力的全球交付
威普罗 ~3–5% FullStride云,托管安全运营 以垂直为主的咨询整合
塔塔咨询服务 ~4–6% 云运营,SAP和Oracle托管服务 企业应用运营深度
Rackspace科技 ~2–4% 多云托管服务,FinOps 纯粹的多云运营商
NTT DATA ~3–5% 托管网络和云,边缘运营 网络相关基础设施优势
  ~3–5% 云风险,合规主导的托管服务 监管和审计定位
凯捷 ~3–5% 云平台运营,主权云 欧洲主权专家
HCLTech ~3–5% CloudSMART,自主运营 以自动化为先的交付模型
Atos / Eviden ~2–4% 托管混合云,网络安全运营 欧洲公共部门足迹
富士通 ~2–3% 托管基础设施,日本企业迁移 日本的区域性现任者


最新新闻与发展

  • 欧洲委员会(2025年1月):DORA在欧盟金融实体中生效,要求ICT第三方注册和退出计划——立即扩大了与合规相关的托管服务需求 [2]。
  • 埃森哲(2025年3月):通过收购一家欧洲主权云运营商扩展其云托管服务业务,增加了与SecNumCloud相关的交付能力 [15]。


  • 沙特通信与信息技术委员会(2024年6月):更新了云计算监管框架分类层级,收紧了为沙特工作负载提供服务的外国运营商的注册义务 [8]。
  • Rackspace Technology (2024年11月):推出了一项以FinOps为主导的优化服务,提供合同节省保证,将定价转向基于结果的结构 。
  • HCLTech(2025年2月):与一家全球金融机构延长了一项多年的托管云协议,涵盖三个大洲的混合资产运营 [18]。
  • 印孚瑟斯(2023年7月):在欧洲开设专门的云运营中心,以满足DORA预期合同中出现的数据驻留和人员位置条款 [19]。
  • 凯捷(2025年10月):宣布了一项针对欧洲公共行政工作负载的主权云托管服务合资企业 [20]。


Cloud Managed Services Market Report Scope

参数 详情
市场范围 全球外包管理、监控、优化和公共、私有及混合云环境的安全
研究周期 2021–2035(历史数据 2021–2024;基准年 2025;预测 2026–2035)
年均增长率 8.62%(2026–2035)
市场规模检查点 1490.2亿美元(2025);1618.3亿美元(2026);3718.5亿美元(2035)
增长最快的细分市场 混合云(部署);托管安全服务(服务类型);零售和电子商务(最终用户);亚太地区(地理)
分析公司 埃森哲,IBM,Infosys,Wipro,TCS,Rackspace Technology,NTT DATA,凯捷,HCLTech,Atos/Eviden,富士通
估值货币 美元十亿

常见问题

买方应该如何在云托管服务市场合同中构建退出条款?
提前指定数据提取格式、知识转移持续时间和运行手册所有权。DORA要求为关键供应商记录退出策略,这使其成为合规项目而非谈判细节[2]。
在实践中,托管服务提供商与系统集成商有什么区别?
集成商的报酬是为了交付变更;托管提供商的报酬是为了维持稳定状态。将同一公司同时承包这两项工作会导致缺陷修复的激励冲突[12]。
哪种定价模型最适合可变的人工智能工作负载?
与承诺底线相关的消费定价通常在这里优于按座位计费模型。GPU利用率波动过大,无法让基于人数的结构公平定价[7]。
没有云托管服务市场提供商,超大规模原生工具是否足够?
原生工具足以覆盖单平台环境。一旦第二个平台进入,身份、标签和计费的标准化超出了原生工具的处理能力[4]。
在筛选供应商时,哪些认证实际上是重要的?
除了ISO 27001外,还要寻找特定于司法管辖区的凭证——法国的SecNumCloud,美国的FedRAMP授权[1][22]。通用徽章很少能满足受监管的买家。
在遗留制造环境中,云托管服务市场的集成挑战有何不同?
操作技术网络通常无法容忍代理安装或计划重启。供应商必须部署被动监控,并根据生产计划协商维护窗口[9]。
哪个采购错误对云托管服务市场的结果造成了最大损害?
按小时费率购买而不是按事件解决结果购买。基于费率的合同奖励缓慢的修复,而与结果相关的结构则使供应商经济与环境稳定相一致。
作者
作者 Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach

Research Methodology on Cloud-Managed Services Market

Introduction

This research report proposes to study the global cloud managed services market which covers various enterprise and industry segments. The research aims to analyze the market and its progress in the past five years to estimate the market value over the forecast period 2023-2030. The pertinent questions to be answered revolve around the estimation of the size and value of the market and the impact of its dynamics on the industry developments during this period.

The research process is designed to explore the market dynamics and assess their influence on the growth of the cloud-managed services market in terms of revenue and market size. The short-term and long-term objectives of the research are cited in detail. The overall methodology of the research is described so that the research goals and approach can be recognized clearly. The population, data sources, and collection of data are mentioned at length. Appropriate stratification, scalarization and analysis methods are also discussed to evaluate the market progress.

Research Goals and Objectives

The primary aim of the research report is to provide a comprehensive assessment of the cloud-managed services market and its trends since 2022, and to estimate its growth rate and market size for the period 2023-2030. The research caters to the needs of stakeholders in the industry, by providing them a strategic understanding of the actions and decisions taken by them.

The short-term objectives of the research:

  • To evaluate the market size and forecast the value of the cloud-managed services market during the period 2023-2030.
  • To analyze the market dynamics and trends associated with cloud-managed services over the forecast period 2023 to 2030.
  • To provide an in-depth analysis of the vendor landscape and the key players in the cloud-managed services market.

The long-term objectives of the research include:

  • To analyze the impact of emerging technologies on the cloud-managed services market.
  • To provide insights into emerging market opportunities for the introduction of new offerings.
  • To understand the demand for cloud-managed services in various industry verticals.

Research Methodology

The research process includes primary and secondary data from various sources such as industry-specific reports, white papers, and research journals. The Market Research Future (MRFR) experts also conducted a market survey to obtain a more in-depth understanding of the market. The surveys are designed to obtain a more accurate assessment of the market trends and dynamics.

Further, the market survey captures data from a broad-based set of vendors, organizations, and associations. With the use of the gathered data, the MRFR team aims to analyze the market size, the technological developments, and the application of cloud-managed services. In addition, the research identifies the potential vendors in the industry and their products, pricing structures and market strategies.

Population, Sample and Data Collection

The population for the research include both suppliers and consumers of cloud-managed services. The survey had a sample size of 1000 respondents, who were dynamic and computer-literate. The survey was conducted with the help of email, interviews, and questionnaires. The respondents include CXOs, directors, company executives, and business owners among others.

The scope of the study includes the collection of data from various sources such as industry publications, reports, and white papers. In addition, the data is collected from online sources, magazines, and press releases of the industry. The collected data is further validated by the experts and senior management, before further analysis.

Data Stratification and Analysis

The data gathered is stratified based on geographical location, market size, and segmentation. Further, the data is scalarized to arrive at the market size. This is followed by the analysis of the data concerning the market overview, market performance analysis, the vendor landscape, and the analysis of the market trends.

The market performance analysis involves using statistical methods such as the SWOT analysis and Porter’s five forces model to comprehend the growth opportunities and the threats faced by the industry. The market overview is achieved through extensive interviews held with the key players in the market. The study of the market trends is to identify any upcoming opportunities in the market.

The final analysis of the results is done by experts who apply their industry knowledge to understand the impact of the market dynamics on the market. The results of the research are presented in the form of a market report with details of the market size, key players, and market trends.

Conclusion

This research report discusses the research methodology deployed by Market Research Future ( MRFR) to analyze the global cloud-managed services market. The research employed a combination of primary and secondary data collection techniques for obtaining an in-depth understanding of the market. Household surveys and estimated research data techniques were used to assess the market size and trends from 2023-2030. The market is analyzed using market performance analysis, a technological overview, the vendor landscape, and an analysis of the market trends. With the help of the conducted analysis, the research aims to provide stakeholders with a better understanding of the market and its demand in various industry verticals.
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















