Banking as a Service Market

银行即服务市场规模、份额和研究报告按类型(基于API的银行即服务和基于云的银行即服务)、组织规模(大型企业和中小企业)、应用(政府、银行和非银行金融公司)以及按地区(北美、欧洲、亚太、中东和非洲以及南美) - 行业预测至2035年

ID: MRFR/BS/9233-HCR 200 Pages Aarti Dhapte Last Updated: September 15, 2026
Banking as a Service Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)12.5%
2024 Market Size$ 32.7 Billion
2025 Market Size$ 36.79 Billion
2035 Market Size$ 119.48 Billion
Key Players
Solarisbank
Synapse
Galileo Financial Technologies
Marqeta
Railsbank
Bankable
Opportunities
  • Shift Towards Financial Inclusion
  • Emergence of Open Banking Initiatives
  • Regulatory Support for Fintech Innovations

Banking as a Service Market 摘要

根据市场研究未来的分析,银行即服务市场的规模在2024年估计为327亿美元,突显了银行即服务市场在全球金融生态系统中的快速扩张。
银行即服务行业预计将从2025年的367.9亿美元增长到2035年的1194.8亿美元,与长期银行业增长和创新驱动的转型相一致。

主要市场趋势和亮点

银行即服务市场正在经历强劲增长,受到技术进步和不断变化的消费者偏好的推动。

  • 新银行的崛起正在重塑北美的竞争格局,北美是银行即服务市场最大的市场。
  • 先进技术的整合在亚太地区变得越来越普遍,该地区被认为是增长最快的市场。
  • 基于API的银行即服务解决方案主导市场,而基于云的产品正成为增长最快的细分市场。
  • 对数字银行解决方案的需求增加以及对金融科技创新的监管支持是推动市场扩张的关键驱动因素。

市场规模与预测

2024年市场规模 327(十亿美元)
2035年市场规模 1194.8(十亿美元)
2025 - 2035年复合年增长率 12.5%

主要参与者

Solarisbank(德国),Synapse(美国),Galileo Financial Technologies(美国),Marqeta(美国),Railsbank(英国),Bankable(英国),Finastra(英国),Mambu(德国),Temenos(瑞士)

Banking as a Service Market Drivers

向金融包容性转变

银行即服务行业受到全球向金融包容性转变的显著影响。许多服务不足的人群缺乏传统银行服务的机会,为创新解决方案创造了巨大的市场机会。银行即服务市场平台独特地定位于通过向不同人群提供量身定制的金融产品来填补这一空白。报告显示,约有17亿成年人仍然没有银行账户,突显了该行业增长的潜力。通过利用技术,这些平台可以提供负担得起且可获得的银行服务,从而促进金融包容性并扩大客户基础。

开放银行倡议的出现

银行即服务市场正因开放银行倡议的出现而经历变革。这些倡议鼓励银行与第三方提供商共享客户数据,促进创新和竞争。因此,消费者可以获得更广泛的量身定制的金融服务。开放银行趋势预计将推动银行即服务市场的增长,因为它使金融科技公司能够开发新的应用程序和服务,以提升客户体验。这种协作方式可能会重塑金融格局,为既有银行和新进入者创造机会。

对金融科技创新的监管支持

银行即服务行业受益于鼓励金融科技创新的有利监管环境。各国政府和监管机构越来越认识到金融科技在增强金融包容性和改善服务交付方面的潜力。例如,各个地区建立了监管沙箱,允许初创企业在受控环境中测试其服务。这种支持性框架促进了创新并吸引了对银行即服务市场的投资。随着监管的演变以适应新技术,行业可能会看到新参与者和解决方案的涌入,进一步推动增长和竞争。

对数字银行解决方案的需求增加

银行即服务市场经历了对数字银行解决方案的显著需求激增。随着消费者越来越倾向于在线和移动银行,传统银行被迫适应。这一转变的证据是数字银行用户数量的显著增加,预计到2025年将达到约20亿。数字平台提供的便利性和可获得性推动了这一趋势,促使金融机构投资于银行即服务市场解决方案。因此,行业正在经历转型,银行利用技术提升客户体验并简化运营。这种对数字解决方案的需求可能会持续,因为消费者期待无缝和高效的银行服务。

金融服务的技术进步

银行即服务行业受到快速技术进步的推动,这些进步正在重塑金融服务。人工智能、区块链和机器学习等创新正在被整合到银行解决方案中,提高效率和安全性。例如,基于人工智能的分析使银行能够更好地理解客户行为和偏好,从而提供更个性化的服务。区块链技术的采用也在简化交易并降低成本。随着这些技术的不断发展,它们可能会进一步推动银行即服务市场的增长,使机构能够提供更复杂和安全的金融产品。

市场细分洞察

按类型:基于API的银行即服务(最大)与基于云的银行即服务(增长最快)

在银行即服务市场中,基于API的银行即服务作为最大的细分市场脱颖而出,由于其在使金融机构与各种第三方服务连接中的重要作用,拥有显著的市场份额。该细分市场受益于数字银行解决方案的日益普及,这推动了对可扩展和灵活银行服务的需求。另一方面,基于云的银行即服务细分市场正在迅速追赶,受到对提高金融机构运营灵活性和安全性所需的高效、经济解决方案的推动。

基于API的银行即服务(主导)与基于云的银行即服务(新兴)

基于API的银行即服务已成为市场的主导力量,为银行提供强大的基础设施,通过无缝集成提供大量金融服务。该模式允许银行利用第三方创新,同时保持对其基本银行职能的控制。相反,基于云的银行即服务代表了一个令人兴奋的新兴细分市场,因其能够提供可扩展和灵活的解决方案而受到青睐。它使银行能够减少其本地基础设施成本,同时改善服务交付和灵活性。对数据安全的监管审查增加也推动了云解决方案的增长,因为它们通常具有更高的安全标准,使其对金融机构具有吸引力。

按组织规模:大型企业(最大)与中小企业(增长最快)

在银行即服务行业中,大型企业与中小企业(SMEs)之间的市场份额分布突显了大型企业的突出地位,这些企业由于其资源和基础设施而主导市场。这些机构与银行部门建立了更为稳固的关系,并具备大量投资先进技术解决方案的规模。相比之下,中小企业虽然市场份额较小,但通过采用灵活且量身定制的创新银行解决方案,正逐渐在市场中开辟自己的利基。

组织规模:大型企业(主导)与中小企业(新兴)

在银行即服务市场中,大型企业的特点是其全面的服务产品、广泛的客户基础和强大的技术基础设施,使其能够高效地提供多种银行解决方案。它们的主导地位得益于建立的声誉和利用大量财务资源进行创新的能力。另一方面,中小企业正在成为该市场中的灵活参与者,专注于利基解决方案和以客户为中心的服务。这些企业通常受益于其快速应对市场需求的能力,吸引寻求个性化和灵活解决方案的客户群体,从而推动其在该行业的快速增长。

按应用:银行(最大)与非银行金融公司(增长最快)

在银行即服务市场(BaaS)中,应用细分市场主要由传统银行主导,后者是市场份额的最大贡献者。它们建立的客户基础、合规性和广泛的产品供应使其能够有效利用BaaS解决方案。相比之下,非银行金融公司(NBFC)正在成为重要参与者,利用利基市场和服务不足的客户群体,从而在市场中获得显著的吸引力。

银行(主导)与非银行金融公司(新兴)

作为银行即服务市场的主导力量,银行带来了多年的信任、基础设施和广泛的金融产品,服务于个人消费者和企业。它们将银行即服务市场组件集成到现有系统中的能力提高了运营效率和客户参与度。另一方面,非银行金融公司正在迅速成为该领域的新兴力量,通常专注于满足服务不足的人群的专业金融服务。它们的灵活性和创新解决方案使其能够快速调整,适应市场需求和传统银行可能忽视的消费者偏好,从而推动其在这一不断发展的市场中的快速增长。

获取关于Banking as a Service Market的更多详细见解

区域洞察

北美:创新与增长中心

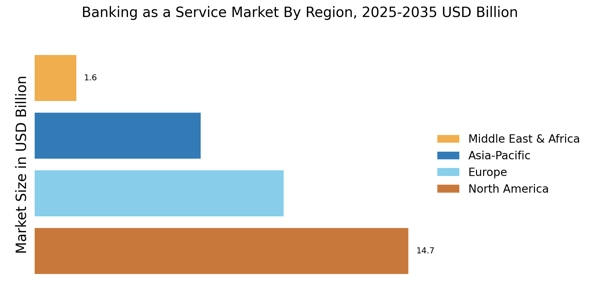
北美是银行即服务市场(BaaS)最大的市场,占全球市场份额的约45%。该地区的增长受到技术进步、对数字银行解决方案日益增长的需求和支持性监管框架的推动。美国和加拿大是主要贡献者,重点关注金融科技创新和消费者对数字服务的采用。监管机构正在营造有利于增长的环境,增强竞争和服务产品。北美的竞争格局强劲,主要参与者包括Synapse、Galileo Financial Technologies和Marqeta。这些公司处于提供BaaS解决方案的前沿,服务于从初创企业到成熟金融机构的多样化客户群体。发达的技术生态系统和风险投资投资进一步加速了市场增长,使北美在BaaS领域处于领先地位。

欧洲:具有潜力的新兴市场

欧洲在银行即服务市场中正在经历显著增长,占全球市场份额的约30%。该地区受益于强有力的监管框架,鼓励金融服务提供商之间的创新和竞争。德国和英国等国家正在引领潮流,消费者对无缝数字银行体验的需求不断增加。欧盟增强数字金融的倡议也在推动市场扩张。欧洲的领先国家包括德国、英国和法国,关键参与者如Solarisbank、Railsbank和Finastra正在产生重大影响。竞争格局的特点是成熟银行和灵活的金融科技初创企业的混合,所有这些都在争夺市场份额。监管机构的存在确保合规性,并为BaaS产品提供安全的环境,增强消费者信任和采用率。

亚太地区:快速增长的数字市场

亚太地区正在迅速崛起为银行即服务行业的重要参与者,占全球市场份额的约20%。该地区的增长受到智能手机普及、年轻人口和向数字银行解决方案转变的推动。中国和印度等国处于前沿,政府支持政策和蓬勃发展的金融科技生态系统推动了对BaaS解决方案的需求。亚太地区的竞争格局多样化,既有本地参与者也有国际参与者。像Mambu和Temenos这样的公司正在扩大其足迹,而本地初创企业则在创新以满足地区需求。大量未银行化的人口为BaaS提供商提供了独特的机会,提供量身定制的解决方案,进一步推动该动态地区的市场增长。

中东和非洲:未开发的市场机会

中东和非洲地区在银行即服务市场中逐渐崭露头角,占全球市场份额的约5%。增长主要受到互联网普及、移动银行采用和对金融包容性日益增长的需求的推动。南非和阿联酋等国正在引领潮流,政府积极推动金融部门的数字转型,以促进经济增长。竞争格局仍在发展,传统银行和新的金融科技参与者混合。关键参与者开始建立他们的存在,专注于满足当地需求的创新解决方案。该地区独特的挑战,如监管障碍和不同水平的技术基础设施,为希望扩展服务的BaaS提供商带来了挑战和机遇。

Banking as a Service Market Regional Image

主要参与者和竞争洞察

银行即服务市场(BaaS)目前的特点是动态竞争格局,受到快速技术进步和对无缝金融服务日益增长的需求的推动。关键参与者如Solarisbank(德国)、Synapse(美国)和Marqeta(美国)处于前沿,各自采用不同的策略来增强其市场定位。Solarisbank(德国)专注于合规性,并通过其基于API的平台提供广泛的银行服务,吸引寻求集成银行功能的金融科技公司。另一方面,Synapse(美国)强调与各种金融科技公司的合作,使他们能够快速高效地推出金融产品。Marqeta(美国)在卡片发行领域开辟了一个细分市场,利用其技术提供可定制的支付解决方案,从而增强客户体验和运营效率。总体而言,这些策略促成了一个越来越以创新和以客户为中心的解决方案为中心的竞争环境。BaaS市场表现出适度的碎片化结构,众多参与者争夺市场份额。关键商业策略包括本地化服务以满足地区监管要求,以及优化供应链以增强服务交付。主要参与者的影响显著,因为他们不仅设定行业标准,还推动技术进步,较小的公司通常会采用这些进步。这种竞争结构促进了一个灵活性和适应性至关重要的环境,迫使公司不断创新和完善其产品。
在八月,Solarisbank(德国)宣布与一家领先的欧洲金融科技公司建立战略合作伙伴关系,以增强其数字银行能力。这一合作预计将扩大Solarisbank的服务产品,使其能够进入新的客户群体并增强其市场存在感。这一合作伙伴关系的战略重要性在于其加速产品开发和通过增强的数字解决方案改善客户参与的潜力。
在九月,Synapse(美国)推出了一套新的API,旨在简化金融科技公司的入驻流程。该举措旨在减少新客户访问银行服务所需的时间,从而提高Synapse作为BaaS提供商的吸引力。这一举措的重要性在于对快速部署金融服务的日益增长的需求,使Synapse在BaaS领域的运营效率方面处于领先地位。
在七月,Marqeta(美国)通过进入亚洲市场扩大了其国际足迹,与当地支付处理商建立了合作关系。这一战略扩展至关重要,因为它使Marqeta能够多样化其收入来源,并利用亚洲日益增长的数字支付市场。这一举措的影响深远,因为它不仅增强了Marqeta的银行作为服务的趋势。
截至十月,BaaS市场正在见证如数字化加速、关注可持续性以及将人工智能集成到金融服务中的趋势。战略联盟变得越来越重要,因为它们使公司能够汇聚资源和专业知识,从而增强其竞争优势。展望未来,BaaS市场的竞争差异化可能会从传统的基于价格的竞争转向关注创新、技术进步和供应链可靠性,反映消费者和更广泛金融生态系统的变化需求。

Banking as a Service Market市场的主要公司包括

Recent Industry Developments

  • 2025年第二季度:Revolut宣布投资10亿欧元以扩大在法国的业务并申请法国银行执照 Revolut透露了一项为期三年的10亿欧元投资计划,以扩大其在法国的存在,包括申请法国银行执照,旨在增强其在西欧的数字银行服务。
  • 2024年第三季度:ABN Amro与nCino和CBA合作部署基于云的银行平台 ABN Amro宣布与nCino和CBA建立合作伙伴关系,以实施基于云的银行平台,加速其数字转型并增强贸易融资交易监控和企业贷款操作。

未来展望

Banking as a Service Market 未来展望

预计银行即服务市场将在2024年至2035年间以12.5%的复合年增长率增长,受到金融服务行业报告领域数字化转型和监管演变的支持。

到2035年,市场预计将强劲,反映出显著的增长和创新。

市场细分

银行作为服务市场类型展望

  • 基于API的银行即服务
  • 基于云的银行即服务

银行作为服务市场应用展望

  • 政府
  • 银行
  • 非银行金融公司

银行作为服务市场组织规模展望

  • 大型企业
  • 中小企业

报告范围

2024年市场规模 327(亿美元)
2025年市场规模 367.9(亿美元)
2035年市场规模 1194.8(亿美元)
复合年增长率(CAGR) 12.5%(2025 - 2035)
报告范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
关键公司简介 Solarisbank(德国)、Synapse(美国)、Galileo Financial Technologies(美国)、Marqeta(美国)、Railsbank(英国)、Bankable(英国)、Finastra(英国)、Mambu(德国)、Temenos(瑞士)
涵盖的细分市场 类型、地区
关键市场机会 人工智能的集成提升了银行即服务市场的客户体验。
关键市场动态 对无缝数字银行解决方案的需求上升推动了银行即服务市场的创新和竞争。
涵盖的国家 北美、欧洲、亚太地区、南美、中东和非洲。

Frequently Asked Questions

当前银行即服务市场的估值是多少?

银行即服务市场在2024年的估值为327亿美元。

到2035年,银行即服务的预计市场规模是多少?

预计到2035年,市场将达到1194.8亿美元。

2025年至2035年,银行即服务市场的预期年均增长率是多少?

2025年至2035年的预期年均增长率为12.5%。

哪些公司被认为是银行即服务市场的关键参与者?

关键参与者包括Solarisbank、Synapse、Galileo Financial Technologies、Marqeta、Railsbank、Bankable、Finastra、Mambu和Temenos。

市场按类型细分的估值表现如何?

在2024年,基于API的银行即服务的估值为131亿美元,而基于云的银行即服务达到了196亿美元。

银行即服务领域大型企业的市场估值是多少?
大型企业的估值在2024年为200亿美元,预计到2035年将增长至750亿美元。
该市场中中小企业的估值是多少?
中小企业在2024年的估值为127亿美元,预计到2035年将增长至444.8亿美元。
哪些应用推动了银行即服务市场的增长?
在2024年,银行的估值为200亿美元,而非银行金融公司(NBFC)达到了94.3亿美元。
银行即服务市场中政府应用的预计增长是多少?
政府应用在2024年的估值为32.7亿美元,预计到2035年将增长至120亿美元。
银行即服务市场在不同组织规模之间的比较如何?
市场显示出明显的区别,2024年大型企业的估值为200亿美元,而中小企业的估值为127亿美元。
作者
Author Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory filings, central bank publications, fintech industry reports, and authoritative financial databases. Key sources included the Bank for International Settlements (BIS), Federal Reserve Financial Services, European Central Bank (ECB) Statistical Data Warehouse, UK Financial Conduct Authority (FCA) RegData, US Office of the Comptroller of the Currency (OCC) Reports, Consumer Financial Protection Bureau (CFPB) Complaint Database, Basel Committee on Banking Supervision (BCBS) guidelines, International Monetary Fund (IMF) Financial Access Survey, World Bank Global Findex Database, European Banking Authority (EBA) Risk Assessment Reports, SWIFT Institute Working Papers, and national central bank statistical bulletins from key markets. These sources were used to collect open banking adoption metrics, API transaction volume data, regulatory sandbox outcomes, licensing frameworks for Banking-as-a-Service providers, and competitive landscape analysis for API banking platforms, core banking modernization, white-label banking solutions, and embedded finance infrastructure.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. Chief Revenue Officers, CTOs of Banking Platforms, Heads of Open Banking, and CEOs of BaaS infrastructure providers, core banking platform vendors, and API management firms were examples of supply-side sources. Demand-side sources included Fintech founders, heads of embedded finance at non-financial businesses, procurement leads from neobanks, credit unions, and fintech accelerators, and chief digital officers at tier-1 and tier-2 banks. Primary research confirmed product development roadmaps, validated market segmentation across platform types (cloud-native core banking, API-based), and obtained information on API monetization models, regulatory compliance tactics, and the dynamics of partnerships between technology providers and licensed banks.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (25%), Others (35%)

By Region: North America (40%), Europe (25%), Asia-Pacific (25%), Rest of World (10%)
 

Market Size Estimation

Global market valuation was derived through revenue mapping and API transaction volume analysis. The methodology included:

Identification of 40+ key platform providers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across API banking layers, core banking-as-a-service, card issuing platforms, compliance-as-a-service, and embedded finance solutions

Analysis of reported and modeled annual revenues specific to BaaS and embedded banking portfolios

Coverage of platform providers representing 70-75% of global market share in 2024

Extrapolation using bottom-up (number of API calls × revenue per call by region, plus licensed bank partnership volumes) and top-down (platform provider revenue validation) approaches to derive segment-specific valuations across infrastructure, platform, and application layers

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.