獣医腫瘍学市場 (2026 - 2035)

獣医腫瘍学市場調査報告書:腫瘍タイプ別(外科、放射線療法、化学療法、免疫療法、標的療法)、動物タイプ別(犬、猫、馬、小型哺乳類、エキゾチックアニマル)、サービスタイプ別(診断、治療、緩和ケア、予防ケア)、エンドユーザー別(獣医クリニック、動物病院、研究機関)、診断方法別(生検、血液検査、画像診断技術、内視鏡検査)、地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 2035年までの予測

Forecast Period
2026-2035
CAGR
11.08%
2025 Market Size
USD 1.86 Billion (2025)
2035 Market Size
USD 5.35 Billion (2035)
Pharmaceutical ● Updated September 10, 2026 Report ID: MRFR/Pharma/31467-HCR | Pages: 128 | Author: Nidhi Mandole, Kinjoll Dey

Veterinary Oncology Market Summary

2025年のグローバル獣医腫瘍学市場の規模は18.6億米ドルと評価され、2026年には20.8億米ドルから2035年には53.5億米ドルに成長することが予測されており、2026年から2035年の予測期間中に年平均成長率(CAGR)は11.08%となります。この加速は、ペットの人口が臨床インフラが拡大するよりも早く高齢化していることと、北米およびヨーロッパの保険会社がかつて標準的なカバレッジの範囲外にあった癌プロトコルを引き受けているという二つの強力な力の交差点に位置しています。米国農務省の2024年の獣医療治療薬の条件付き承認経路の拡大は、平均的な薬剤発売のタイムラインを14ヶ月短縮し、新たな資本をパイプラインに流入させています [1]

動物の癌を特定し治療するための臨床医の方法は、技術の進歩により変化しています。リアルタイムで腫瘍のエッジを特定する液体生検パネルやAI駆動の画像アルゴリズムが、従来の細胞診に基づく診断を置き換え、緩和的管理から治癒を目指すケアのパラダイムをシフトさせています。獣医腫瘍学市場が動物の健康を超えて提供する翻訳的価値は、2024年に国立衛生研究所が犬と人間の免疫腫瘍学研究を結ぶ比較腫瘍学試験に3200万米ドルを割り当てたことによって強調されています [2]

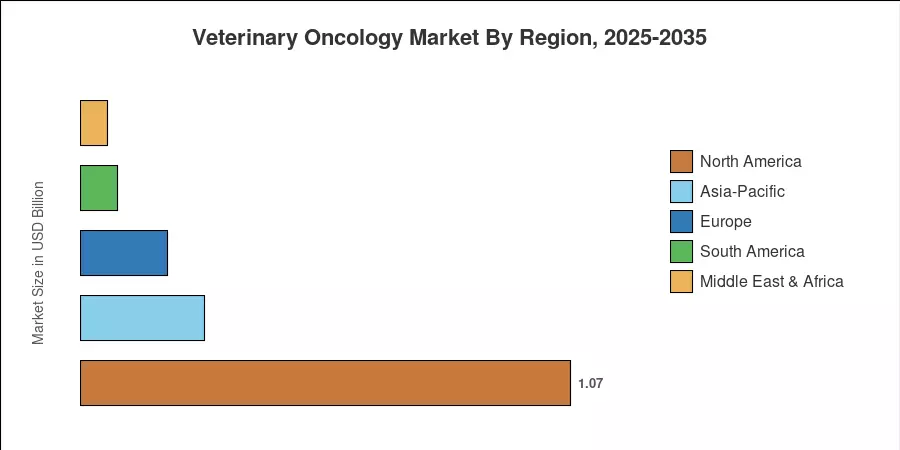
米国の専門的な紹介施設の広範なネットワークとペット保険の高い浸透率により、北米は世界の収益の約57.5%を占めています。14.6%のCAGRが予測されているアジア太平洋地域は、韓国、中国、日本における伴侶動物の飼育の拡大により、最も成長が早い市場です。27の加盟国間で承認プロセスを統一したEU獣医医薬品規則により、ヨーロッパは第二の大きなシェアを持っています [3]。今後10年間、治療の革新とデータ分析能力を統合する利害関係者は、精密医療とデジタルヘルスツールが獣医腫瘍学業界でより普及するにつれて報われるでしょう。


主な報告のポイント

• 治療モダリティ別

  • 手術は2025年の獣医腫瘍学市場収益の約43.3%を占め、固形腫瘍のプレゼンテーションにおける最前線の介入としての役割を反映しています。
  • 免疫療法は、チェックポイント阻害剤と自己ワクチンが条件付き承認を得るにつれて、2035年までに12.1%のCAGRで拡大することが予測されています。

• 動物タイプ別

  • 犬の患者は2025年の獣医腫瘍学市場の約80.7%を占めており、特定の犬種における癌の素因が高いことと一致しています。
  • 猫の腫瘍学の症例は、改善された猫の診断パネルと飼い主の認識キャンペーンにより、13.7%のCAGRで進展しています。

• 癌タイプ別

  • メラノーマは2025年の獣医腫瘍学市場規模の約41.5%を占めており、主に犬の口腔および皮膚のプレゼンテーションに見られます。
  • リンパ腫の治療は、複数の薬剤を用いた化学療法プロトコルが寛解期間を改善するにつれて、11.9%のCAGRで成長することが予測されています。

• 地域別

  • 北米は2025年の獣医腫瘍学市場の収益の57.5%を占めており、専門的な紹介インフラによって支えられています。
  • アジア太平洋地域は2035年までに最も早い14.6%のCAGRを記録する見込みで、中国と日本が地域の拡大をリードしています。


獣医腫瘍学市場の規模と予測(2021–2035)

市場調査未来の推定は、主要な獣医病院の収益データ、保険請求データベース、薬剤販売監査、および査読付き疫学調査に対してベンチマークされた独自の回帰モデルを統合しています。歴史的な数字は2024年までの実績を反映しており、2025年が基準年で、2026年から2035年の値はキャリブレーションされた成長仮定を使用してモデル化されています。
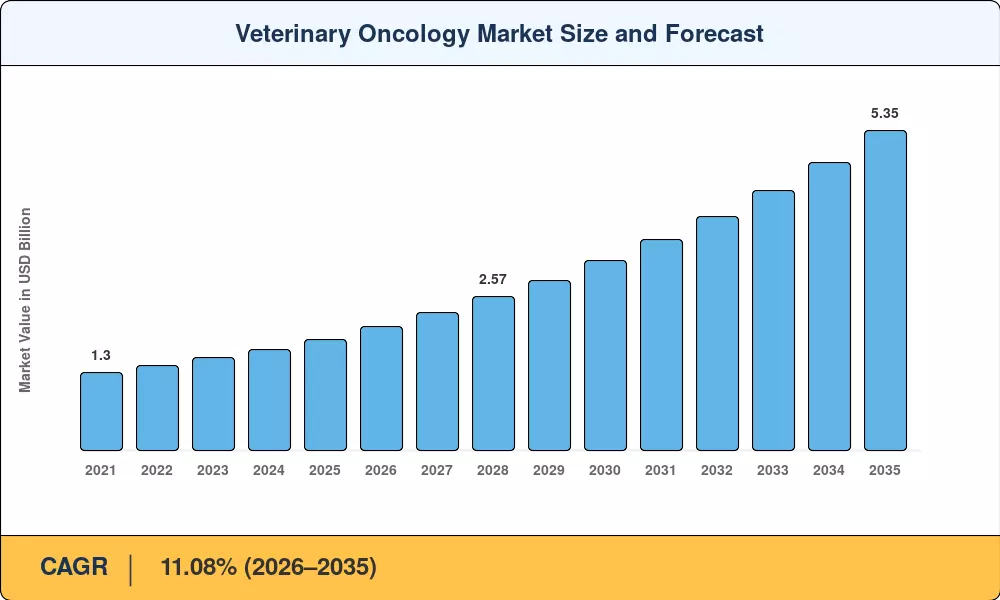
獣医腫瘍学市場の規模と予測
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響タイムライン 参照
高齢ペットの人口統計 ~20% グローバル 長期(≥4年) [4]
ペット保険の拡大 ~18% 北アメリカ、ヨーロッパ 中期(2〜4年) [11]
液体生検とAI画像診断 ~15% 北アメリカ、アジア太平洋 中期(2〜4年) [9]
マルチモーダル治療の採用 ~15% グローバル 長期(≥4年) [8]
規制の迅速化経路 ~12% 北アメリカ、EU 短期(≤2年) [1]
ペットの人間化支出 ~10% グローバル 長期(≥4年) [5]
専門クリニックの拡大 ~10% アジア太平洋、ヨーロッパ 中期(2〜4年) [10]


高齢ペットの人口統計と癌の発生率

国立癌研究所(NCI)の比較腫瘍学プログラムは、犬の癌が人間の病理と密接に類似していることを指摘しています。獣医癌協会からのデータによると、癌は10歳以上の犬の47%と猫の32%の死因の主要な要因です。毎年、アメリカ合衆国だけで推定600万匹の犬とほぼ600万匹の猫が新たに癌と診断されており、伴侶動物の寿命が延びるにつれて臨床人口が拡大しています。


ペット保険のカバレッジ拡大

国立衛生研究所(NIH)が提供するデータによると、伴侶動物の専門医療費の上昇は人間の医療提供のトレンドと平行しています。検証された経済フレームワークは、ペットの健康保険の構造を拡大することで、家族の自己負担の障壁を効果的に低下させることを確認しています。この構造的な財政的支援により、飼い主は長期の化学療法プロトコルや高度な放射線治療などの先進的な獣医腫瘍学ソリューションを選択できるようになり、そうでなければ家庭の財政に大きな負担をかけることになります。


規制の迅速化経路

アメリカ合衆国農務省(USDA)動植物検疫局(APHIS)は、連邦規則集第9編の下で加速されたパイプラインを管理しています。緊急の現場ニーズに応えるために、APHISは純度、安全性、効果の合理的な期待に基づいて条件付きの獣医生物製品ライセンスを発行します。固定された数ヶ月の規制の短縮ではなく、これらの条件付き承認は1年から2年の期間で付与され、継続的なベンチマークの進行が求められます。


制約の影響分析

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
高い治療コスト ~-15% グローバル 長期(≥4年) [17]
限られた腫瘍学訓練を受けた獣医師 ~-12% グローバル 長期(≥4年) [18]
オフラベル薬剤使用に関する規制の曖昧さ ~-10% 北アメリカ、EU 中期(2~4年) [19]
新興市場における飼い主の認識のギャップ ~-8% アジア太平洋、南アメリカ、MEA 中期(2~4年)  
償還の制限 ~-7% ヨーロッパ、アジア太平洋 短期(≤2年) [11]


高い治療コスト

アメリカ合衆国における犬の放射線療法のフルコースは平均6,000~10,000米ドルであり、多剤併用化学療法プロトコルは12,000米ドルを超えることがあります [17]。これらの数字は、特に保険の普及率が5%未満の市場において、先進的な腫瘍学ケアを多くのペットオーナーの経済的手の届かないところに置いています。コスト感度は、ペットオーナーが支出に対して生活の質の結果を考慮する際、獣医腫瘍学市場にとって最も持続的な逆風として作用します。

限られた腫瘍学訓練を受けた獣医師

アメリカ獣医内科学会は、北アメリカにおいて450人未満の認定獣医腫瘍医をリストしています [18]。この労働力のボトルネックは、先進的なプロトコルの地理的普及を制約し、多くの都市部で4〜8週間の紹介待機時間を生じさせます。レジデンシープログラムの定員が拡大するまで、獣医腫瘍学市場は、対応可能な需要を制限する供給側の制約に直面します。

オフラベル薬剤使用に関する規制の曖昧さ

獣医診療で使用される化学療法薬の約70%は、人間用に承認された薬剤でオフラベルで処方されており、法的および責任のグレーゾーンを生み出し、一部の実践者が積極的な治療計画を避ける要因となっています [19]。獣医腫瘍学市場全体での調和の取れた獣医特有のラベリングは、実践者の信頼を高め、投与プロトコルを標準化するでしょう。


Veterinary Oncology Market Opportunities

AI駆動の診断プラットフォーム

注釈付きの組織病理学および画像データセットで訓練された機械学習モデルは、紹介病院を超えて専門家レベルの診断を民主化することができます。48時間以内にAI病理診断を提供するクラウドベースのプラットフォームは、サービスが行き届いていない地域での潜在的な需要を解放し、一般診療クリニックに診断の精度をもたらすことで、獣医腫瘍学市場の対象範囲を拡大します。

アジア太平洋およびラテンアメリカにおける新興市場の拡大

アメリカ合衆国農務省(USDA)外国農業サービスが発表したデータによると、中国の猫と犬の消費市場は2024年に419億ドルに達しました。この拡大する市場における専門的な獣医腫瘍学サービスの浸透は全体的には控えめですが、人口動態の変化は、拡大する専門医療需要を捉えるために構造化された治療ネットワークを確立する先行者にとって重要な成長機会を提供します。

データ駆動の成果プラットフォームとサブスクリプションモデル

Mars Veterinary HealthやNVAなどの獣医企業グループは、長期的な治療成果データを生成する電子健康記録エコシステムに投資しています。ベンチマークサービス、製薬パートナーシップ、サブスクリプションベースの意思決定支援ツールを通じて匿名化されたデータセットを収益化することは、獣医腫瘍学市場にとって高利益率の隣接分野を表しています。

比較腫瘍学と翻訳研究

国立衛生研究所(NIH)国立癌研究所は、中央管理された比較腫瘍学試験コンソーシアム(COTC)を通じて、伴侶動物の経路を積極的に活用しています。自発的な犬の腫瘍は、人間の組織病理学、腫瘍微小環境、および分子変化を反映しています。学術センター間での多施設臨床ネットワークを調整することにより、この協力的な枠組みは新しい癌治療薬を評価し、人間と獣医の薬剤発見パイプラインを同時に最適化します。

Veterinary Oncology Market Future Outlook

AI統合臨床意思決定支援

今後10年間で、人工知能は診断スクリーニングの補助から、獣医腫瘍学のワークフローに組み込まれたリアルタイムの臨床共同操縦者へと進化します。数百万件の治療結果記録に基づいて訓練された自然言語処理モデルは、患者特有のプロトコル推奨を生成し、希少な専門家の利用可能性への依存を減らし、獣医腫瘍学市場全体でケアの質を民主化します [12]

プラットフォーム経済と企業の統合

大手獣医企業グループ — マーズ・ベテリナリー・ヘルス、NVAなど — は専門的な診療所を買収し、中央集権的なデータプラットフォームに統合しています。この統合は、獣医腫瘍学市場の競争構造を再形成し、患者関係と薬剤開発パートナーシップを支える成果データの両方を制御するエンティティに権力をシフトさせます [15]

免疫療法と細胞療法のブレークスルー

犬のCAR-T細胞療法は初期段階の試験を進めており、初期結果はB細胞リンパ腫における持続的な寛解を示しています [8]。製造コストが人間の細胞療法の軌道に従い、約40%減少する場合、2030年代初頭までに生物製剤のための獣医腫瘍学市場は大幅に拡大するでしょう。

持続可能性と価値に基づくケアモデル

支払者の圧力と飼い主の期待は、獣医腫瘍学市場を、手続きの量ではなく、測定可能な生存率と生活の質の結果に関連する償還を伴う価値に基づくフレームワークへと押し進めるでしょう。長期的な追跡と透明な報告に投資するクリニックは、業界が成熟するにつれて差別化されるでしょう。


Veterinary Oncology Market Segmentation

治療モダリティ別

セグメント 主要指標 主な需要ドライバー
外科手術 43.3% シェア (2025) 一次固形腫瘍介入
放射線治療 USD 0.31 億 (2025) 定位放射線治療および強度変調技術の進展
化学療法 10.4% CAGR (2026–2035) 多剤プロトコルの標準化
免疫療法 12.1% CAGR (2026–2035) チェックポイント阻害剤および癌ワクチン
その他(緩和ケア、冷却療法) USD 0.09 億 (2025) 支持療法および補助療法


外科手術は、獣医腫瘍学市場の治療の基盤であり続けています。なぜなら、ほとんどの固形腫瘍(マスト細胞腫、軟部組織肉腫、口腔メラノーマ)は、初期診断時に外科的に切除可能な腫瘍として現れるからです。クリーンマージン切除は、最高の単一モダリティ治癒率を提供し、補助療法の決定が行われる前のデフォルトの第一歩となっています。

免疫療法は予後の期待を再定義しています。メリアルの犬用メラノーマワクチン(オンセプト)は、ステージII/IIIの口腔メラノーマにおいて有意な生存期間の延長を示し、トリゲンおよびELIASアニマルヘルスの次世代自家腫瘍細胞ワクチンは、対象患者のプールを拡大しています [8]。獣医腫瘍学市場では、より多くの製品が条件付きライセンスを取得するにつれて、免疫療法のシェアが増加するでしょう。

動物の種類別

セグメント 主要指標 主な需要ドライバー
80.7% シェア (2025) 高い品種特異的癌の素因
13.7% CAGR (2026–2035) 猫の診断の可用性の向上
その他(馬、エキゾチック) USD 0.04 億 (2025) ニッチな専門ケアの拡大


獣医腫瘍学市場における犬の優位性は、生物学的な感受性に起因しています。ゴールデンレトリーバー、ボクサー、バーニーズマウンテンドッグ、ロットワイラーは、生涯にわたって癌の有病率が50%を超えることが示されています [16]。品種特異的なゲノム研究は、犬の患者に対する診断および治療支出をさらに集中させるリスク層別化スクリーニングプログラムを可能にしています。

猫の腫瘍学は、動物の種類別で最も成長しているセグメントです。猫は病気を行動的に隠すため、歴史的に診断が遅れていましたが、現在は定期的な高齢者健康診断の血液検査パネルを通じて早期に発見されています。リンパ腫、扁平上皮癌、注射部位肉腫が獣医腫瘍学市場における猫の症例の主流を占めています。

癌の種類別

セグメント 主要指標 主な需要ドライバー
メラノーマ 41.5% シェア (2025) 犬の口腔/皮膚の症例
リンパ腫 11.9% CAGR (2026–2035) 多剤化学療法の有効性向上
マスト細胞腫 USD 0.22 億 (2025) チロシンキナーゼ阻害剤の採用
骨肉腫 10.6% CAGR (2026–2035) 四肢温存手術の進展
その他(血管肉腫、SCCなど) USD 0.18 億 (2025) 診断カバレッジの拡大


メラノーマは、犬の口腔メラノーマが高い転移潜在能力を持ち、外科手術、放射線、免疫療法を組み合わせた多モダリティ治療を必要とするため、獣医腫瘍学市場の癌の種類別セグメンテーションでリードしています。オンセプトは、あらゆる種に対する最初のUSDA認可の治療 癌ワクチンであり、この適応における支出を集中させています。

リンパ腫のCAGRの上昇は、CHOPベースの多剤化学療法の標準化を反映しており、これは犬の患者の80〜90%で完全寛解を達成します。プロトコルの改良と支持療法の改善が中央値生存期間を延ばし、獣医腫瘍学市場内での需要の成長を持続させています。


地域市場シェア分析

地域 主要指標 主要投資テーマ
北アメリカ 57.5% シェア (2025) 専門紹介ネットワーク、保険主導の利用
ヨーロッパ 10.2% CAGR (2026–2035) EU規制の調和、遠隔医療の統合
アジア太平洋 14.6% CAGR (2026–2035) ペット所有の急増、クリニックの拡張
南アメリカ USD 0.08 Billion (2025) 中産階級のペット支出、一般診療のスキル向上
中東 & アフリカ USD 0.06 Billion (2025) 都市化、プレミアムペットケアの認知
合計 USD 1.86 Billion (2025)

獣医腫瘍学市場は顕著な地域的非対称性を示しています。北アメリカの確立された専門インフラは、基本的な診断意識がまだ構築中の新興地域と対照的です。以下の表は、Market Research Futureの開示方法論に従った各地域の代表的な指標を提供します。


北アメリカ

主要指標 主要ドライバー
アメリカ合衆国 地域シェアの81.4% 密な紹介病院ネットワーク
カナダ 10.8% CAGR 州の保険インセンティブプログラム
メキシコ USD 0.03 Billion (2025) 都市部でのペットの採用増加


北アメリカは獣医腫瘍学市場を支配しています。なぜなら、アメリカ合衆国だけで30以上のACVIM認定腫瘍学レジデンシープログラムと200以上の専門紹介センターが存在するからです [18]。カナダの州は高度なペット診断のための試験的補助金を導入しており、メキシコシティの拡大する中産階級が新興の急成長している専門ケアセグメントを後押ししています。

ヨーロッパ

主要指標 主要ドライバー
ドイツ 地域シェアの24.3% 強力なペット保険文化
イギリス 10.5% CAGR ロイヤルカレッジオブ獣医外科医の専門認定
フランス USD 0.05 Billion (2025) 国家獣医学研究助成金
イタリア 9.8% CAGR ペット支出の増加
スペイン USD 0.03 Billion (2025) ペットに優しい立法改革
北欧諸国 11.0% CAGR 高い保険普及率
ロシア USD 0.02 Billion (2025) 都市部でのペット所有の増加
その他のヨーロッパ 9.4% CAGR 断片化しているが拡大している専門クリニック


EU獣医薬品規則(2019/6)は、2022年1月から完全に運用され、重複する国家レビューを排除し、腫瘍学バイオロジクスのための単一のドシエパスウェイを作成しました [3]。ドイツとイギリスは、成熟した保険エコシステムと十分に資金提供された大学の教育病院によって推進され、ヨーロッパの獣医腫瘍学市場収入の45%以上を占めています。

アジア太平洋

主要指標 主要ドライバー
中国 地域シェアの32.8% ペットケア産業のブーム
インド 16.2% CAGR 都市化と新興中産階級のペット所有
日本 USD 0.04 Billion (2025) 超高齢化ペット人口
韓国 14.8% CAGR 政府の獣医現代化プログラム
ASEAN USD 0.02 Billion (2025) 可処分所得の増加
その他のアジア太平洋 13.5% CAGR インフラの拡張


アジア太平洋の獣医腫瘍学市場の軌道は、移行中の地域を反映しています。中国の国家ペット動物基準(2023)は、初めて基本的な診断および治療ガイドラインを確立し、Tier-1都市全体で専門病院への機関投資を促進しました [10]。日本の高齢化したペット人口 — 約60%の犬が7歳以上 — は、その人間の人口統計プロファイルを反映し、高齢者腫瘍学サービスへの需要を生み出しています。

南アメリカ

主要指標 主要ドライバー
ブラジル 地域シェアの62.5% ラテンアメリカで最大のペット人口
アルゼンチン 11.8% CAGR 中産階級のペット支出の拡大
その他の南アメリカ USD 0.01 Billion (2025) 新興の専門インフラ


ブラジルのペット人口は1億4000万以上に達しますが、全国で専用の腫瘍学サービスを提供する獣医クリニックは50未満です。この供給と需要の不均衡は、新たなビジネスチャンスを提供します。アルゼンチンの大学は獣医腫瘍学フェローシッププログラムを開始し、ラテンアメリカ全体で獣医腫瘍学市場を成長させるための機関のコミットメントを示しています。

中東 & アフリカ

主要指標 主要ドライバー
サウジアラビア 地域シェアの28.3% ビジョン2030の医療多様化
UAE 15.1% CAGR プレミアムな外国人ペットケアの需要
南アフリカ USD 0.01 Billion (2025) 大学の獣医学研究プログラム
エジプト 12.4% CAGR 都市部でのペット所有の増加
その他の中東・アフリカ USD 0.01 Billion (2025) 初期段階の市場開発


中東の獣医腫瘍学市場は小さいですが、加速しています。ドバイのフリーゾーン政策は国際的な獣医チェーンを引き寄せ、サウジアラビアのビジョン2030フレームワークには、動物福祉インフラを含む多様な医療サービスの規定が含まれています。


地域別獣医腫瘍学市場、2025-2035

競争ベンチマーキング

獣医腫瘍学市場は中程度の集中度を示しており、上位5社が合計で推定40〜48%の収益シェアを占めています。ハーフィンダール・ハーシュマン指数は800〜1,200の範囲にあり、大手製薬会社が専門的な診断企業や企業病院ネットワークと競争する市場の特徴を示しています。生物製剤と診断における革新が主な競争の差別化要因です。

会社名 推定収益シェア範囲 獣医腫瘍学市場向けの主要製品 戦略的ポジショニング
ゾエティス 約12〜15% パラディア(トセラニブ)、診断ポートフォリオ 最も広範な獣医薬品パイプライン
エランコ・アニマルヘルス 約8〜11% 取得した腫瘍資産、サポートケア製品 スケール主導の統合戦略
バイエル・インゲルハイム 約7〜10% オンセプトメラノーマワクチン、生物製剤の研究開発 免疫腫瘍学のリーダーシップ
メルク・アニマルヘルス 約6〜9% 化学療法の流通、コンパニオン診断 グローバルな流通範囲
IDEXXラボラトリーズ 約5〜8% 参照ラボ腫瘍パネル、液体生検パートナーシップ 診断エコシステムの基盤
デクラ・ファーマシューティカルズ 約4〜6% 専門医薬品、サポート腫瘍ケア ニッチな治療フォーカス
マース・獣医療(VCA) 約3〜5% 専門的な紹介病院ネットワーク、EHRプラットフォーム 統合ケア提供モデル
トリゲン・ファーマシューティカルズ 約2〜4% 自己由来腫瘍細胞免疫療法 ポイントオブケアの個別化医療
ペットDX 約1〜3% オンコK9液体生検癌スクリーニング 早期発見カテゴリーの創造者
ELIASアニマルヘルス 約1〜2% ECI(ELIAS癌免疫療法)プラットフォーム 自己由来T細胞活性化

最近のニュースと動向


  • デクラス・ファーマシューティカルズ- (2026年1月)--犬のリンパ腫に対する最初の完全承認を受けた経口治療薬であるLAVERDIA-CA1錠剤の米国FDAの完全承認を取得しました。
  • IDEXXラボラトリーズ- (2025年2月)--犬のリンパ腫の検出を改善するために、米国およびカナダ全土での癌診断スクリーニングテストの提供を発表しました。
  • スライブ・ペット・ヘルスケア- (2025年11月)--精密獣医癌治療を向上させるために、エンピリアン・メディカル・システムズと戦略的に提携し、先進的なシリウスロボティック加速放射線プラットフォームを立ち上げました。


獣医腫瘍学市場 Market Report Scope

パラメータ 詳細
市場範囲 世界の獣医腫瘍学市場は、診断、治療、外科的介入をカバーしています。
調査期間 2021–2035
CAGR(予測) 11.08%(2026–2035)
基準年の価値 USD 18.6億(2025年)
予測エンドポイント USD 53.5億(2035年)
最も成長が早いセグメント 免疫療法(治療モダリティ別);アジア太平洋(地域別)
プロファイルされた企業 10(ゾエティス、エランコ、バイエル、メルク動物健康、IDEXX、デクラ、マース獣医健康、トリゲン、ペットDx、ELIAS動物健康)
評価通貨 USD億

よくある質問

獣医腫瘍学の臨床試験は、規制要件において人間の腫瘍学の試験とどのように異なりますか?
獣医試験はFDAの経路ではなくUSDA-APHISの監視に従い、完全な有効性データセットが完成する前に市場参入を許可する条件付きライセンスがあります[1]。この短いタイムラインは早期の収益機会を生み出しますが、市場後の監視のコミットメントを要求します。
獣医診療所が腫瘍学サービスを追加する前に評価すべき要因は何ですか?
診療所は専門家の紹介パートナーシップ、放射線や画像診断のための資本設備コスト、地域のペット保険の浸透率を評価する必要があります[17]。通常、固定オーバーヘッドを正当化するためには、月に15〜20件の腫瘍学患者の最低症例数が必要です。
ペット保険の請求審査は治療プロトコルの選択にどのように影響しますか?
保険会社は証拠レベルによって払い戻しを階層化する傾向が強まり、オフラベルのレジメンよりもUSDA承認の治療法を優先しています[11]。臨床医は、飼い主の自己負担を軽減するために、カバーされている処方とプロトコルの選択を調整することがよくあります。
特定の犬種に特有のゲノムリスクパネルは予防的腫瘍学においてどのような役割を果たしますか?
パネルは、特定の犬種における高リスクの変異を特定し、切除可能な段階で腫瘍を捕捉する早期スクリーニングプログラムを可能にします[16]。採用は、がんの素因が知られている犬種の積極的な飼い主に集中しています。
遠隔医療プラットフォームは腫瘍学のフォローアップケアをどのように変えていますか?
遠隔相談は、治療後のモニタリングのための移動負担を軽減し、対面訪問の間により頻繁な進捗評価を可能にします[12]。これにより、監視プロトコルへの遵守が改善され、再発の検出が加速されます。
自己免疫療法は市販のがんワクチンとどのように異なりますか?
自己免疫療法は患者自身の腫瘍細胞を使用して標的免疫応答を刺激し、棚に保存できるワクチンでは達成できない個別の特異性を提供します[22]。製造の複雑さとコストが主な採用の制約となっています。
比較腫瘍学のパートナーシップは、この分野における製薬R&D投資をどのように再形成する可能性がありますか?
製薬会社は、ヒトの医薬品候補の翻訳モデルとして犬の試験をますます資金提供しており、獣医腫瘍学市場の革新を実質的に補助しています[2]。この二重目的の資金提供は、動物健康予算だけでは支援できないパイプラインの開発を加速します。
著者
著者
Author Profile
Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
共著者
Co-Author Profile
Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed veterinary medical journals, clinical publications, and authoritative animal health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Veterinary Medicine, European Medicines Agency (EMA) Veterinary Medicines Division, United States Department of Agriculture (USDA) Animal and Plant Health Inspection Service (APHIS), American Veterinary Medical Association (AVMA), European Medicines Agency (EMA) Committee for Medicinal Products for Veterinary Use (CVMP), World Organisation for Animal Health (WOAH), National Center for Biotechnology Information (NCBI/PubMed) Veterinary Medicine Database, Centers for Disease Control and Prevention (CDC) One Health Initiative, World Health Organization (WHO) Animal Health Division, EU Eurostat Agriculture and Fisheries Statistics, American College of Veterinary Internal Medicine (ACVIM) Oncology, Veterinary Cancer Society (VCS), National Institutes of Health (NIH) Comparative Oncology Program, Health Canada Veterinary Drugs Directorate, UK Veterinary Medicines Directorate (VMD), Australian Pesticides and Veterinary Medicines Authority (APVMA), and national veterinary health ministry reports from key markets. These sources were used to collect cancer incidence statistics, regulatory approval data for veterinary oncology drugs, clinical safety and efficacy studies, pet ownership demographic trends, and market landscape analysis for surgery, radiation therapy, chemotherapy, immunotherapy, and targeted therapy treatment modalities across dogs, cats, horses, and other companion animals.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Animal Health R&D, heads of regulatory affairs, and commercial directors from veterinary pharmaceutical businesses, animal health firms, manufacturers of veterinary diagnostic equipment, and veterinary service providers were examples of supply-side sources. Board-certified veterinary oncologists, veterinary surgeons, medical directors from veterinary clinics and animal hospitals, procurement leads from veterinary healthcare facilities, and research scientists from veterinary research institutions were among the demand-side sources. Primary research obtained information on clinical adoption patterns, treatment protocol preferences, pricing strategies for oncology services, and reimbursement dynamics in veterinary care. It also verified product pipeline timelines for novel veterinary cancer therapeutics and validated market segmentation across oncology types (surgery, radiation therapy, chemotherapy, immunotherapy, targeted therapy).

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and treatment procedure volume analysis. The methodology included:

Identification of 40+ key manufacturers and service providers across North America, Europe, Asia-Pacific, and Latin America, including major players such as VCA Inc, Mars Petcare, Boehringer Ingelheim, Zoetis Inc, Elanco Animal Health, and Ceva Santé Animale

Product and service mapping across surgery, radiation therapy, chemotherapy, immunotherapy, and targeted therapy categories, segmented by animal type (dogs, cats, horses, small mammals, exotic animals)

Analysis of reported and modeled annual revenues specific to veterinary oncology portfolios and service offerings

Coverage of manufacturers and service providers representing 70-75% of global market share in 2024

Extrapolation using bottom-up (treatment volume × average service price by country and therapy type) and top-down (manufacturer and service provider revenue validation) approaches to derive segment-specific valuations for diagnosis, treatment, palliative care, and preventive care services across veterinary clinics, animal hospitals, and research institutions

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















