Mercado de Oncología Veterinaria (2026 - 2035)

Informe de Investigación del Mercado de Oncología Veterinaria por Tipo de Oncología (Cirugía, Terapia de Radiación, Quimioterapia, Inmunoterapia, Terapia Dirigida), por Tipo de Animal (Perros, Gatos, Caballos, Mamíferos Pequeños, Animales Exóticos), por Tipo de Servicio (Diagnóstico, Tratamiento, Cuidados Paliativos, Cuidados Preventivos), por Usuario Final (Clínicas Veterinarias, Hospitales de Animales, Instituciones de Investigación), por Método Diagnóstico (Biopsia, Análisis de Sangre, Técnicas de Imagen, Endoscopia) y por Región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico hasta 2035
ID: MRFR/Pharma/31467-HCR 128 Pages Nidhi Mandole, Kinjoll Dey Last Updated: September 17, 2026
Veterinary Oncology Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)11.08%
2025 Market SizeUSD 1.86 Billion
2035 Market SizeUSD 5.35 Billion
Key Players
Zoetis
Elanco Animal Health
Boehringer Ingelheim
Merck Animal Health
IDEXX Laboratories
Dechra Pharmaceuticals
Opportunities
  • AI-Powered Diagnostic Platforms
  • Emerging-Market Expansion in Asia-Pacific and Latin America
  • Data-Driven Outcomes Platforms and Subscription Models

Mercado de Oncología Veterinaria Resumen del mercado

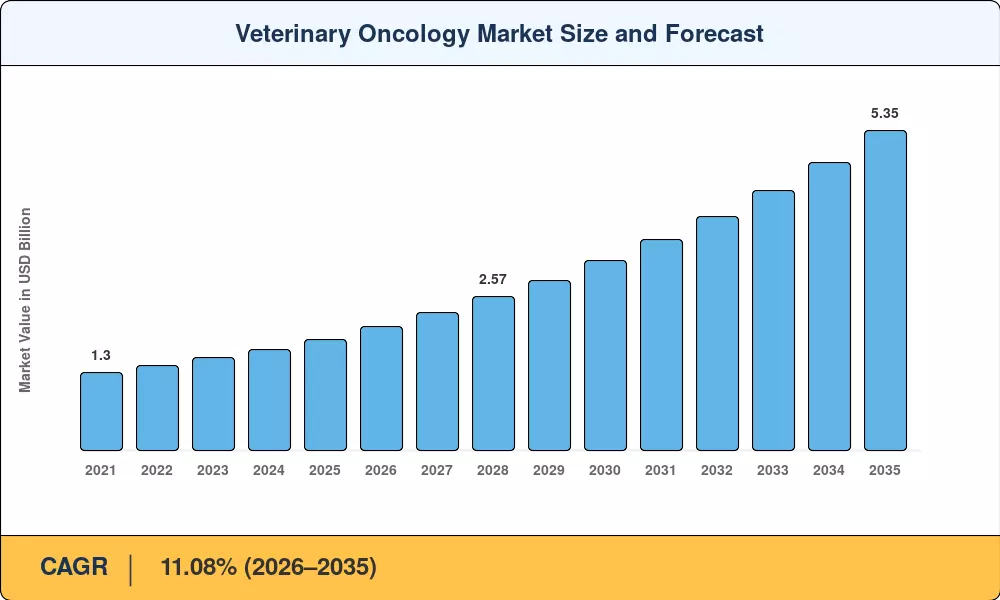
El tamaño del Mercado Global de Oncología Veterinaria fue valorado en USD 1.86 mil millones en 2025, y se proyecta que el mercado crecerá de USD 2.08 mil millones en 2026 a USD 5.35 mil millones para 2035, registrando una Tasa de Crecimiento Anual Compuesta (CAGR) del 11.08% durante el período de pronóstico 2026–2035. Esta aceleración se sitúa en la intersección de dos fuerzas poderosas: las poblaciones de mascotas están envejeciendo más rápido de lo que la infraestructura clínica puede escalar, y los aseguradores en América del Norte y Europa están suscribiendo protocolos de cáncer que antes estaban fuera de la cobertura estándar. La expansión de 2024 del Departamento de Agricultura de EE. UU. de los caminos de aprobación condicional para terapias veterinarias ya ha reducido los plazos promedio de lanzamiento de medicamentos en 14 meses, canalizando capital fresco hacia el pipeline [1].

Los métodos de los clínicos para identificar y tratar cánceres en animales están cambiando debido a los avances tecnológicos. Los paneles de biopsia líquida y los algoritmos de imagen impulsados por IA que identifican los bordes de los tumores en tiempo real están reemplazando los diagnósticos basados en citología heredados, cambiando el paradigma de atención de la gestión paliativa a un objetivo curativo. El valor translacional que el mercado de oncología veterinaria proporciona más allá de la salud animal se destaca por la asignación de USD 32 millones por parte de los Institutos Nacionales de Salud en 2024 para ensayos de oncología comparativa que conectan la investigación en inmuno-oncología canina y humana [2].

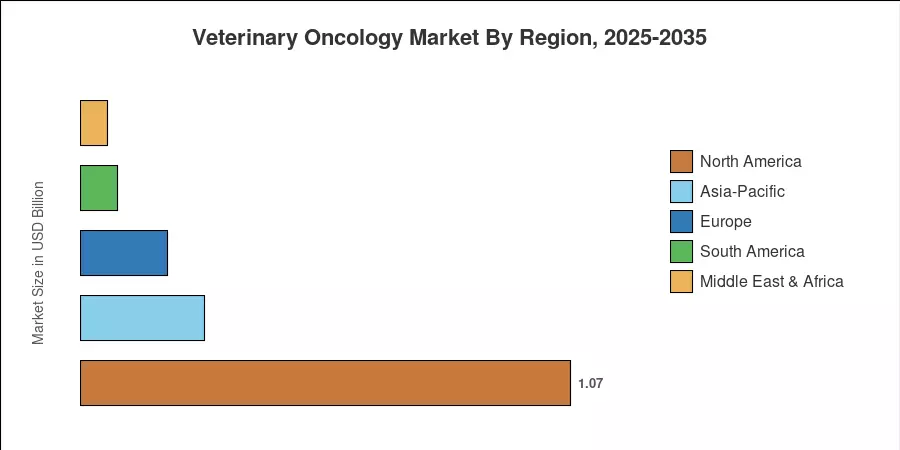
Debido a la extensa red de instalaciones de referencia especializadas en los Estados Unidos y la alta penetración del seguro para mascotas, América del Norte representa aproximadamente el 57.5% de los ingresos globales. Con un CAGR previsto del 14.6%, Asia-Pacífico es el mercado de más rápido crecimiento, impulsado por la expansión de la propiedad de animales de compañía en Corea del Sur, China y Japón. Debido a la Regulación de Medicamentos Veterinarios de la UE, que unificó los procesos de autorización entre 27 estados miembros, Europa tiene la segunda mayor participación [3]. En los próximos diez años, los interesados que integren la innovación terapéutica con capacidades de análisis de datos serán recompensados a medida que la medicina de precisión y las herramientas de salud digital se vuelvan más prevalentes en la industria de la oncología veterinaria.


Conclusiones Clave del Informe

• Por Modalidad de Tratamiento

  • La cirugía representó aproximadamente el 43.3% de los ingresos del mercado de oncología veterinaria en 2025, reflejando su papel como la intervención de primera línea en presentaciones de tumores sólidos.
  • Se prevé que la inmunoterapia se expanda a una CAGR del 12.1% hasta 2035 a medida que los inhibidores de puntos de control y las vacunas autólogas obtengan aprobaciones condicionales.

• Por Tipo de Animal

  • Los pacientes caninos representaron aproximadamente el 80.7% del mercado de oncología veterinaria en 2025, consistente con las mayores predisposiciones a cáncer específicas de raza.
  • Los casos de oncología felina están avanzando a una CAGR del 13.7%, impulsados por paneles de diagnóstico felino mejorados y campañas de concienciación para propietarios.

• Por Tipo de Cáncer

  • El melanoma capturó aproximadamente el 41.5% del tamaño del mercado de oncología veterinaria en 2025, predominantemente en presentaciones orales y cutáneas caninas.
  • Se proyecta que los tratamientos para linfoma crecerán a una CAGR del 11.9% a medida que los protocolos de quimioterapia de múltiples agentes mejoren las duraciones de remisión.

• Por Región

  • América del Norte tuvo el 57.5% de los ingresos de 2025 para el mercado de oncología veterinaria, respaldada por infraestructura de referencia especializada.
  • Asia-Pacífico está preparado para registrar la CAGR más rápida del 14.6% hasta 2035, con China y Japón liderando la expansión regional.


Tamaño y Pronóstico del Mercado de Oncología Veterinaria (2021–2035)

Las estimaciones de Market Research Future integran datos de ingresos de hospitales veterinarios primarios, bases de datos de reclamaciones de seguros, auditorías de ventas de medicamentos y modelos de regresión propietarios calibrados contra encuestas epidemiológicas revisadas por pares. Las cifras históricas reflejan los reales hasta 2024; 2025 es el año base, y los valores de 2026–2035 se modelan utilizando supuestos de crecimiento calibrados.
Tamaño y Pronóstico del Mercado de Oncología Veterinaria
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Demografía de mascotas envejecidas ~20% Global Largo plazo (≥4 años)
Expansión del seguro para mascotas ~18% América del Norte, Europa Mediano plazo (2–4 años)
Biopsia líquida y imágenes de IA ~15% América del Norte, Asia-Pacífico Mediano plazo (2–4 años)
Adopción de tratamientos multimodales ~15% Global Largo plazo (≥4 años)
Caminos regulatorios acelerados ~12% América del Norte, UE Corto plazo (≤2 años)
Gastos en humanización de mascotas ~10% Global Largo plazo (≥4 años)
Expansión de clínicas especializadas ~10% Asia-Pacífico, Europa Mediano plazo (2–4 años)


Demografía de Mascotas Envejecidas e Incidencia de Cáncer

El Programa de Oncología Comparativa del Instituto Nacional del Cáncer (NCI) señala que el cáncer canino refleja de cerca la patología humana. Los datos de la Sociedad Veterinaria de Cáncer muestran que el cáncer es la principal causa de muerte en el 47% de los perros mayores de diez años y en el 32% de los gatos. Anualmente, se estima que 6 millones de perros y casi 6 millones de gatos reciben nuevos diagnósticos de cáncer solo en los Estados Unidos, ampliando la población clínica a medida que aumenta la longevidad de los animales de compañía.


Expansión de la Cobertura de Seguro para Mascotas

Según datos alojados por los Institutos Nacionales de Salud (NIH), el aumento de los costos médicos especializados para animales de compañía paralela las tendencias de atención médica humana. Marcos económicos validados confirman que la expansión de las estructuras de cobertura de salud para mascotas reduce efectivamente las barreras de desembolso para las familias. Esta habilitación financiera estructural permite a los propietarios optar por soluciones avanzadas de oncología veterinaria, como protocolos de quimioterapia a largo plazo o tratamientos avanzados de radiación, que de otro modo representarían desafíos financieros significativos para los hogares.


Caminos Regulatorios Acelerados

El Servicio de Inspección de Salud Animal y Vegetal del Departamento de Agricultura de los Estados Unidos (USDA) gestiona pipelines acelerados bajo el Título 9 del Código de Regulaciones Federales. Para satisfacer necesidades urgentes en el campo, APHIS emite licencias de productos biológicos veterinarios condicionales basadas en pureza demostrada, seguridad y una expectativa razonable de eficacia. En lugar de recortes regulatorios fijos de varios meses, estas autorizaciones condicionales se otorgan por uno a dos años, requiriendo un progreso continuo en los puntos de referencia.


Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Altos costos de tratamiento ~-15% Global Largo plazo (≥4 años)
Veterinarios con formación limitada en oncología ~-12% Global Largo plazo (≥4 años)
Ambigüedad regulatoria en el uso de medicamentos fuera de etiqueta ~-10% América del Norte, UE Mediano plazo (2–4 años)
Brechas de conciencia de los propietarios en mercados emergentes ~-8% Asia-Pacífico, América del Sur, MEA Mediano plazo (2–4 años)
Limitaciones de reembolso ~-7% Europa, Asia-Pacífico Corto plazo (≤2 años)


Altos Costos de Tratamiento

Un curso completo de terapia de radiación canina en los Estados Unidos promedia entre USD 6,000 y 10,000, mientras que los protocolos de quimioterapia con múltiples agentes pueden superar los USD 12,000 [17]. Estas cifras colocan la atención oncológica avanzada fuera del alcance financiero de una parte significativa de los dueños de mascotas, particularmente en mercados donde la penetración del seguro se mantiene por debajo del 5%. La sensibilidad al costo actúa como el viento en contra más persistente para el mercado de oncología veterinaria, especialmente cuando los dueños de mascotas sopesan los resultados de calidad de vida frente al gasto.

Veterinarios con Formación Limitada en Oncología

El Colegio Americano de Medicina Interna Veterinaria enumera menos de 450 oncólogos veterinarios certificados en América del Norte [18]. Este cuello de botella en la fuerza laboral restringe la difusión geográfica de protocolos avanzados y crea tiempos de espera para referencias de cuatro a ocho semanas en muchas áreas metropolitanas. Hasta que la capacidad de los programas de residencia se expanda, el mercado de oncología veterinaria enfrentará restricciones del lado de la oferta que limitan la demanda abordable.

Ambigüedad Regulatoria en el Uso de Medicamentos Fuera de Etiqueta

Aproximadamente el 70% de los agentes de quimioterapia utilizados en la práctica veterinaria son medicamentos aprobados para humanos prescritos fuera de etiqueta, creando zonas grises legales y de responsabilidad que disuaden a algunos practicantes de planes de tratamiento agresivos [19]. Una etiquetado armonizado específico para veterinaria en todo el mercado de oncología veterinaria mejoraría la confianza de los practicantes y estandarizaría los protocolos de dosificación.


Mercado de Oncología Veterinaria Oportunidades

Plataformas de Diagnóstico Impulsadas por IA

Los modelos de aprendizaje automático entrenados en conjuntos de datos de histopatología e imágenes anotadas pueden democratizar diagnósticos de grado especializado más allá de los hospitales de referencia. Las plataformas basadas en la nube que ofrecen lecturas de patología con IA en 48 horas desbloquearían la demanda latente en geografías desatendidas, expandiendo el mercado de oncología veterinaria accesible al llevar precisión diagnóstica a clínicas de medicina general.

Expansión en Mercados Emergentes en Asia-Pacífico y América Latina

Los datos publicados por el Servicio Agrícola Extranjero del Departamento de Agricultura de los Estados Unidos (USDA) confirman que el mercado combinado de consumidores de gatos y perros en China alcanzó los USD 41.9 mil millones en 2024. Si bien la penetración general de servicios especializados en oncología veterinaria dentro de este paisaje en expansión sigue siendo modesta, los cambios demográficos presentan una pista significativa para los primeros en moverse que establezcan redes terapéuticas estructuradas para capturar la creciente demanda de atención médica especializada.


Plataformas de Resultados Basadas en Datos y Modelos de Suscripción

Grupos corporativos veterinarios como Mars Veterinary Health y NVA están invirtiendo en ecosistemas de registros de salud electrónicos que generan datos longitudinales sobre resultados de tratamientos. Monetizar conjuntos de datos anonimizados a través de servicios de comparación, asociaciones farmacéuticas y herramientas de soporte de decisiones basadas en suscripción representa una adyacencia de alto margen para el mercado de oncología veterinaria.

Oncología Comparativa e Investigación Traslacional

Los Institutos Nacionales de Salud (NIH) y el Instituto Nacional del Cáncer aprovechan activamente las vías de animales de compañía a través de su Consorcio de Ensayos de Oncología Comparativa (COTC) gestionado centralmente. Los tumores caninos espontáneos reflejan la histopatología humana, los microambientes tumorales y las alteraciones moleculares. Al coordinar redes clínicas multicéntricas a través de centros académicos, este marco colaborativo evalúa nuevos terapéuticos contra el cáncer, optimizando simultáneamente las tuberías de descubrimiento de fármacos humanos y veterinarios.


Mercado de Oncología Veterinaria Perspectivas futuras

Soporte de Decisión Clínica Integrado con IA

En la próxima década, la inteligencia artificial evolucionará de ser una ayuda para el diagnóstico a convertirse en un copiloto clínico en tiempo real integrado en los flujos de trabajo de oncología veterinaria. Los modelos de procesamiento de lenguaje natural entrenados en millones de registros de resultados de tratamientos generarán recomendaciones de protocolos específicas para cada paciente, reduciendo la dependencia de la escasa disponibilidad de especialistas y democratizando la calidad de la atención en el mercado de oncología veterinaria [12].

Economía de Plataformas y Consolidación Corporativa

Grandes grupos corporativos veterinarios — Mars Veterinary Health, NVA, y otros — están adquiriendo prácticas especializadas e integrándolas en plataformas de datos centralizadas. Esta consolidación remodelará la estructura competitiva del mercado de oncología veterinaria, desplazando el poder hacia entidades que controlan tanto la relación con el paciente como los datos de resultados que sustentan las asociaciones de desarrollo de medicamentos [15].

Avances en Inmunoterapia y Terapia Celular

Las terapias con células CAR-T caninas están avanzando a través de ensayos en etapas tempranas, con resultados iniciales que demuestran remisiones duraderas en linfoma de células B [8]. Si los costos de fabricación siguen la trayectoria de las terapias celulares humanas — disminuyendo aproximadamente un 40% por ciclo de generación de terapia — el mercado de oncología veterinaria accesible para biológicos se expandirá sustancialmente para principios de la década de 2030.

Sostenibilidad y Modelos de Atención Basados en el Valor

La presión de los pagadores y las expectativas de los propietarios impulsarán cada vez más al mercado de oncología veterinaria hacia marcos basados en el valor donde el reembolso se correlaciona con resultados medibles de supervivencia y calidad de vida en lugar de volumen de procedimientos. Las clínicas que inviertan en seguimiento longitudinal e informes transparentes se diferenciarán a medida que la industria madure.


Análisis de Participación de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
América del Norte 57.5% de participación (2025) Redes de referencia especializadas, utilización impulsada por seguros
Europa 10.2% CAGR (2026–2035) Armonización regulatoria de la UE, integración de telemedicina
Asia-Pacífico 14.6% CAGR (2026–2035) Aumento en la propiedad de animales de compañía, construcción de clínicas
América del Sur USD 0.08 Mil millones (2025) Gastos en mascotas de clase media, capacitación en práctica general
Medio Oriente y África USD 0.06 Mil millones (2025) Urbanización, conciencia sobre el cuidado premium de mascotas
Total USD 1.86 Mil millones (2025) —

El mercado de oncología veterinaria exhibe una pronunciada asimetría regional. La infraestructura especializada establecida en América del Norte contrasta marcadamente con las regiones emergentes donde la conciencia sobre diagnósticos básicos aún se está desarrollando. La tabla a continuación proporciona una métrica representativa por región consistente con la metodología de divulgación de Market Research Future.


América del Norte

País Métrica Clave Motor Clave
Estados Unidos 81.4% de la participación regional Densa red de hospitales de referencia
Canadá 10.8% CAGR Programas provinciales de incentivos de seguros
México USD 0.03 Mil millones (2025) Aumento en la adopción de mascotas urbanas


América del Norte domina el mercado de oncología veterinaria porque solo en Estados Unidos hay más de 30 programas de residencia en oncología acreditados por ACVIM y más de 200 centros de referencia especializados [18]. Las provincias canadienses han introducido subsidios piloto para diagnósticos avanzados de mascotas, mientras que la creciente clase media de la Ciudad de México está impulsando un segmento de atención especializada naciente pero de rápido crecimiento.

Europa

País Métrica Clave Motor Clave
Alemania 24.3% de la participación regional Fuerte cultura de seguros para mascotas
Reino Unido 10.5% CAGR Certificaciones de especialidad del Royal College of Veterinary Surgeons
Francia USD 0.05 Mil millones (2025) Subvenciones nacionales para investigación veterinaria
Italia 9.8% CAGR Aumento en el gasto en animales de compañía
España USD 0.03 Mil millones (2025) Reformas legislativas amigables con las mascotas
Países Nórdicos 11.0% CAGR Alta penetración de seguros
Rusia USD 0.02 Mil millones (2025) Crecimiento en la propiedad de mascotas urbanas
Resto de Europa 9.4% CAGR Clínicas especializadas fragmentadas pero en expansión


El Reglamento de Medicamentos Veterinarios de la UE (2019/6), plenamente operativo desde enero de 2022, eliminó revisiones nacionales duplicadas y creó un camino de dosier único para biológicos de oncología [3]. Alemania y el Reino Unido juntos representan más del 45% de los ingresos del mercado europeo de oncología veterinaria, impulsados por ecosistemas de seguros maduros y hospitales universitarios bien financiados.

Asia-Pacífico

País Métrica Clave Motor Clave
China 32.8% de la participación regional Explosión de la industria del cuidado de mascotas
India 16.2% CAGR Urbanización y propiedad de mascotas de clase media emergente
Japón USD 0.04 Mil millones (2025) Población de mascotas en superenvejecimiento
Corea del Sur 14.8% CAGR Programas gubernamentales de modernización veterinaria
ASEAN USD 0.02 Mil millones (2025) Aumento de ingresos disponibles
Resto de Asia-Pacífico 13.5% CAGR Construcción de infraestructura


La trayectoria del mercado de oncología veterinaria de Asia-Pacífico refleja una región en transición. Los Estándares Nacionales de Animales de Compañía de China (2023) establecieron por primera vez directrices básicas de diagnóstico y tratamiento, catalizando la inversión institucional en hospitales especializados en ciudades de primer nivel . La demografía de mascotas envejecidas de Japón — aproximadamente el 60% de los perros tienen más de siete años — refleja su perfil demográfico humano y genera una demanda desproporcionada de servicios de oncología geriátrica.

América del Sur

País Métrica Clave Motor Clave
Brasil 62.5% de la participación regional La mayor población de mascotas en América Latina
Argentina 11.8% CAGR Aumento en el gasto en mascotas de clase media
Resto de América del Sur USD 0.01 Mil millones (2025) Infraestructura especializada naciente


La población de mascotas de Brasil supera los 140 millones de animales, sin embargo, menos de 50 clínicas veterinarias ofrecen servicios de oncología dedicados a nivel nacional. Este desequilibrio entre oferta y demanda presenta una oportunidad de campo virgen. Las universidades argentinas han lanzado programas de becas en oncología veterinaria, señalando un compromiso institucional para hacer crecer el mercado de oncología veterinaria en toda América Latina.

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita 28.3% de la participación regional Diversificación de la atención médica de la Visión 2030
EAU 15.1% CAGR Demanda premium de cuidado de mascotas para expatriados
Sudáfrica USD 0.01 Mil millones (2025) Programas de investigación veterinaria universitaria
Egipto 12.4% CAGR Crecimiento en la propiedad de mascotas urbanas
Resto de MEA USD 0.01 Mil millones (2025) Desarrollo de mercado en etapas tempranas


El mercado de oncología veterinaria del Medio Oriente es pequeño pero está acelerando. Las políticas de zonas francas de Dubái han atraído cadenas veterinarias internacionales, y el marco de la Visión 2030 de Arabia Saudita incluye disposiciones para servicios de atención médica diversificados que abarcan la infraestructura de bienestar animal.


Mercado de Oncología Veterinaria Por Región, 2025-2035

Mercado de Oncología Veterinaria Segmentación de mercado

Por Modalidad de Tratamiento

Segmento Métrica Clave Principal Motor de Demanda
Cirugía 43.3% de participación (2025) Intervención de tumor sólido de primera línea
Radioterapia USD 0.31 Mil millones (2025) Avances estereotácticos y de modulación de intensidad
Quimioterapia 10.4% CAGR (2026–2035) Estandarización de protocolos de múltiples agentes
Inmunoterapia 12.1% CAGR (2026–2035) Inhibidores de puntos de control y vacunas contra el cáncer
Otros (paliativos, crioterapia) USD 0.09 Mil millones (2025) Cuidado de apoyo y adyuvante


La cirugía sigue siendo la piedra angular del panorama de tratamiento del mercado de oncología veterinaria porque la mayoría de los tumores sólidos —tumores de mastocitos, sarcomas de tejidos blandos y melanomas orales— se presentan como masas resecables quirúrgicamente en el diagnóstico inicial. La excisión con márgenes limpios ofrece las tasas de curación más altas en una sola modalidad, haciendo de la oncología quirúrgica el primer paso por defecto antes de tomar decisiones sobre terapia adyuvante.

La inmunoterapia está reescribiendo las expectativas de pronóstico. La vacuna contra el melanoma canino de Merial (Oncept) demostró extensiones significativas de supervivencia en melanoma oral en etapa II/III, y las vacunas de células tumorales autólogas de próxima generación de Torigen y ELIAS Animal Health están ampliando el grupo de pacientes elegibles [8]. El mercado de oncología veterinaria verá aumentar la participación de la inmunoterapia a medida que más productos obtengan licencias condicionales.

Por Tipo de Animal

Segmento Métrica Clave Principal Motor de Demanda
Canino 80.7% de participación (2025) Alta predisposición al cáncer específica de raza
Felino 13.7% CAGR (2026–2035) Mejora en la disponibilidad de diagnóstico felino
Otros (equino, exótico) USD 0.04 Mil millones (2025) Expansión del cuidado especializado de nicho


El dominio canino en el mercado de oncología veterinaria se debe a la susceptibilidad biológica: los Golden Retrievers, Boxers, Perros de Montaña de Berna y Rottweilers exhiben tasas de prevalencia de cáncer que superan el 50% a lo largo de sus vidas [16]. Los estudios genómicos específicos de raza están permitiendo programas de detección estratificados por riesgo que concentran aún más el gasto en diagnóstico y tratamiento en pacientes caninos.

La oncología felina es el segmento de más rápido crecimiento por tipo de animal. Históricamente subdiagnosticados porque los gatos enmascaran el comportamiento de enfermedad, los cánceres felinos ahora se detectan más temprano a través de paneles de análisis de sangre de bienestar para adultos mayores. El linfoma, el carcinoma de células escamosas y los sarcomas en el sitio de inyección dominan la mezcla de casos felinos dentro del mercado de oncología veterinaria.

Por Tipo de Cáncer

Segmento Métrica Clave Principal Motor de Demanda
Melanoma 41.5% de participación (2025) Presentaciones orales/cutáneas caninas
Linfoma 11.9% CAGR (2026–2035) Aumentos en la eficacia de la quimioterapia de múltiples agentes
tumor de mastocitos USD 0.22 Mil millones (2025) Adopción de inhibidores de tirosina quinasa
Osteosarcoma 10.6% CAGR (2026–2035) Avances en cirugía de salvamento de extremidades
Otros (hemangiosarcoma, SCC, etc.) USD 0.18 Mil millones (2025) Expansión de la cobertura diagnóstica


El melanoma lidera la segmentación por tipo de cáncer del mercado de oncología veterinaria porque el melanoma oral canino tiene un alto potencial metastásico y requiere un tratamiento multimodal que combine cirugía, radiación e inmunoterapia. La disponibilidad de Oncept —la primera vacuna terapéutica contra el cáncer licenciada por el USDA para cualquier especie— concentra el gasto en esta indicación.

El creciente CAGR del linfoma refleja la estandarización de la quimioterapia de múltiples agentes basada en CHOP, que logra remisión completa en el 80–90% de los pacientes caninos. Las mejoras en los protocolos y en el cuidado de apoyo están extendiendo los tiempos de supervivencia media, manteniendo el crecimiento de la demanda dentro del mercado de oncología veterinaria.


Comparación Competitiva

El mercado de oncología veterinaria exhibe una concentración moderada, con los cinco principales actores que en conjunto poseen un estimado del 40–48% de participación en los ingresos. El Índice Herfindahl-Hirschman se sitúa en el rango de 800–1,200, característico de un mercado donde grandes empresas farmacéuticas compiten junto a firmas de diagnóstico especializadas y redes de hospitales corporativos. La innovación en biológicos y diagnósticos es el principal diferenciador competitivo.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Oncología Veterinaria Posicionamiento Estratégico
Zoetis ~12–15% Palladia (toceranib), portafolio de diagnósticos Pipeline farmacéutico veterinario más amplio
Elanco Animal Health ~8–11% Activos de oncología adquiridos, productos de cuidado de soporte Estrategia de integración impulsada por la escala
Boehringer Ingelheim ~7–10% Vacuna Oncept para melanoma, I+D en biológicos Liderazgo en inmuno-oncología
Merck Animal Health ~6–9% Distribución de quimioterapia, diagnósticos complementarios Alcance de distribución global
IDEXX Laboratories ~5–8% Paneles de oncología de laboratorio de referencia, asociaciones de biopsia líquida Anclaje del ecosistema diagnóstico
Dechra Pharmaceuticals ~4–6% Farmacéuticos especializados, cuidado oncológico de soporte Enfoque terapéutico de nicho
Mars Veterinary Health (VCA) ~3–5% Red de hospitales de referencia especializados, plataformas de EHR Modelo de entrega de atención integrada
Torigen Pharmaceuticals ~2–4% Inmunoterapia con células tumorales autólogas Medicina personalizada en el punto de atención
PetDx ~1–3% Detección de cáncer OncoK9 mediante biopsia líquida Creador de categoría de detección temprana
ELIAS Animal Health ~1–2% Plataforma ECI (Inmunoterapia contra el Cáncer ELIAS) Activación de células T autólogas


Noticias Recientes y Desarrollos


  • Dechra Pharmaceuticals- (Enero 2026)--Obtuvo la aprobación completa de la FDA de EE. UU. para las tabletas LAVERDIA-CA1, marcándolas como el primer tratamiento oral completamente aprobado para el linfoma canino.
  • IDEXX Laboratories- (Febrero 2025)--Anunció la próxima disponibilidad de su prueba de detección Cancer Dx en los Estados Unidos y Canadá para mejorar la detección del linfoma canino.
  • Thrive Pet Healthcare- (Noviembre 2025)--Se asoció estratégicamente con Empyrean Medical Systems para lanzar la avanzada plataforma de radiación acelerada robóticamente Sirius para elevar la atención veterinaria de cáncer de precisión.


Mercado de Oncología Veterinaria Market Report Scope

Parámetro Detalle
Alcance del Mercado El mercado global de oncología veterinaria abarca diagnósticos, terapias e intervenciones quirúrgicas.
Período de Estudio 2021–2035
CAGR (Pronóstico) 11.08% (2026–2035)
Valor del Año Base USD 1.86 Mil millones (2025)
Punto Final del Pronóstico USD 5.35 Mil millones (2035)
Segmento de Más Rápido Crecimiento Inmunoterapia (por modalidad de tratamiento); Asia-Pacífico (por región)
Empresas Perfiladas 10 (Zoetis, Elanco, Boehringer Ingelheim, Merck Animal Health, IDEXX, Dechra, Mars Veterinary Health, Torigen, PetDx, ELIAS Animal Health)
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Cómo difieren los ensayos clínicos de oncología veterinaria de los ensayos de oncología humana en los requisitos regulatorios?
Los ensayos veterinarios siguen la supervisión del USDA-APHIS en lugar de las vías de la FDA, con licencias condicionales que permiten la entrada al mercado antes de que se completen los conjuntos de datos de eficacia completos [1]. Este cronograma más corto crea oportunidades de ingresos anticipados, pero exige compromisos de vigilancia post-comercialización.
¿Qué factores debe evaluar una práctica veterinaria antes de agregar servicios de oncología?
Las prácticas deben evaluar las asociaciones de referencia con especialistas, los costos de equipos de capital para radiación o imágenes, y las tasas de penetración del seguro para mascotas en la localidad [17]. Se necesita una carga mínima de 15 a 20 pacientes de oncología mensualmente para justificar los costos fijos.
¿Cómo afecta la adjudicación de reclamaciones de seguros para mascotas a la selección de protocolos de tratamiento?
Los aseguradores cada vez más clasifican el reembolso por nivel de evidencia, favoreciendo las terapias aprobadas por el USDA sobre los regímenes fuera de etiqueta [11]. Los clínicos a menudo alinean las elecciones de protocolo con los formularios cubiertos para reducir la carga económica del propietario.
¿Qué papel juegan los paneles de riesgo genómico específicos de raza en la oncología preventiva?
Los paneles identifican mutaciones de alto riesgo en razas predispuestas, lo que permite programas de detección temprana que detectan tumores en etapas resecables [16]. La adopción sigue concentrada entre los propietarios proactivos de razas con predisposiciones conocidas al cáncer.
¿Cómo están cambiando las plataformas de telemedicina el cuidado de seguimiento en oncología?
Las consultas remotas reducen la carga de viaje para el monitoreo post-tratamiento, permitiendo evaluaciones de progreso más frecuentes entre las visitas en persona [12]. Esto mejora la adherencia a los protocolos de vigilancia y acelera la detección de recurrencias.
¿Qué distingue la inmunoterapia autóloga de las vacunas contra el cáncer de estantería?
Las terapias autólogas utilizan las propias células tumorales del paciente para estimular una respuesta inmune dirigida, ofreciendo una especificidad personalizada que las vacunas estables en estantería no pueden igualar [22]. La complejidad de fabricación y el costo siguen siendo las principales limitaciones para la adopción.
¿Cómo podrían las asociaciones de oncología comparativa remodelar la inversión en I+D farmacéutica en este espacio?
Las compañías farmacéuticas financian cada vez más ensayos caninos como modelos traslacionales para candidatos a medicamentos humanos, subsidiando efectivamente la innovación en el mercado de oncología veterinaria [2]. Este financiamiento de doble propósito acelera el desarrollo de la cartera más allá de lo que los presupuestos de salud animal por sí solos podrían apoyar.
Autor
Autor Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Coautor Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed veterinary medical journals, clinical publications, and authoritative animal health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Veterinary Medicine, European Medicines Agency (EMA) Veterinary Medicines Division, United States Department of Agriculture (USDA) Animal and Plant Health Inspection Service (APHIS), American Veterinary Medical Association (AVMA), European Medicines Agency (EMA) Committee for Medicinal Products for Veterinary Use (CVMP), World Organisation for Animal Health (WOAH), National Center for Biotechnology Information (NCBI/PubMed) Veterinary Medicine Database, Centers for Disease Control and Prevention (CDC) One Health Initiative, World Health Organization (WHO) Animal Health Division, EU Eurostat Agriculture and Fisheries Statistics, American College of Veterinary Internal Medicine (ACVIM) Oncology, Veterinary Cancer Society (VCS), National Institutes of Health (NIH) Comparative Oncology Program, Health Canada Veterinary Drugs Directorate, UK Veterinary Medicines Directorate (VMD), Australian Pesticides and Veterinary Medicines Authority (APVMA), and national veterinary health ministry reports from key markets. These sources were used to collect cancer incidence statistics, regulatory approval data for veterinary oncology drugs, clinical safety and efficacy studies, pet ownership demographic trends, and market landscape analysis for surgery, radiation therapy, chemotherapy, immunotherapy, and targeted therapy treatment modalities across dogs, cats, horses, and other companion animals.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Animal Health R&D, heads of regulatory affairs, and commercial directors from veterinary pharmaceutical businesses, animal health firms, manufacturers of veterinary diagnostic equipment, and veterinary service providers were examples of supply-side sources. Board-certified veterinary oncologists, veterinary surgeons, medical directors from veterinary clinics and animal hospitals, procurement leads from veterinary healthcare facilities, and research scientists from veterinary research institutions were among the demand-side sources. Primary research obtained information on clinical adoption patterns, treatment protocol preferences, pricing strategies for oncology services, and reimbursement dynamics in veterinary care. It also verified product pipeline timelines for novel veterinary cancer therapeutics and validated market segmentation across oncology types (surgery, radiation therapy, chemotherapy, immunotherapy, targeted therapy).

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and treatment procedure volume analysis. The methodology included:

Identification of 40+ key manufacturers and service providers across North America, Europe, Asia-Pacific, and Latin America, including major players such as VCA Inc, Mars Petcare, Boehringer Ingelheim, Zoetis Inc, Elanco Animal Health, and Ceva Santé Animale

Product and service mapping across surgery, radiation therapy, chemotherapy, immunotherapy, and targeted therapy categories, segmented by animal type (dogs, cats, horses, small mammals, exotic animals)

Analysis of reported and modeled annual revenues specific to veterinary oncology portfolios and service offerings

Coverage of manufacturers and service providers representing 70-75% of global market share in 2024

Extrapolation using bottom-up (treatment volume × average service price by country and therapy type) and top-down (manufacturer and service provider revenue validation) approaches to derive segment-specific valuations for diagnosis, treatment, palliative care, and preventive care services across veterinary clinics, animal hospitals, and research institutions

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















