Veterinäronkologie-Markt (2026 - 2035)

Marktforschungsbericht zur Veterinäronkologie nach Onkologie-Typ (Chirurgie, Strahlentherapie, Chemotherapie, Immuntherapie, gezielte Therapie), nach Tierart (Hunde, Katzen, Pferde, Kleintiere, exotische Tiere), nach Dienstleistungstyp (Diagnose, Behandlung, Palliativpflege, Präventivpflege), nach Endnutzer (Tierarztpraxen, Tierkliniken, Forschungseinrichtungen), nach Diagnosemethode (Biopsie, Blutuntersuchungen, Bildgebende Verfahren, Endoskopie) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035

Forecast Period
2026-2035
CAGR
11.08%
2025 Market Size
USD 1.86 Billion (2025)
2035 Market Size
USD 5.35 Billion (2035)
Pharmaceutical ● Updated September 9, 2026 Report ID: MRFR/Pharma/31467-HCR | Pages: 128 | Author: Nidhi Mandole, Kinjoll Dey

Veterinary Oncology Market Summary

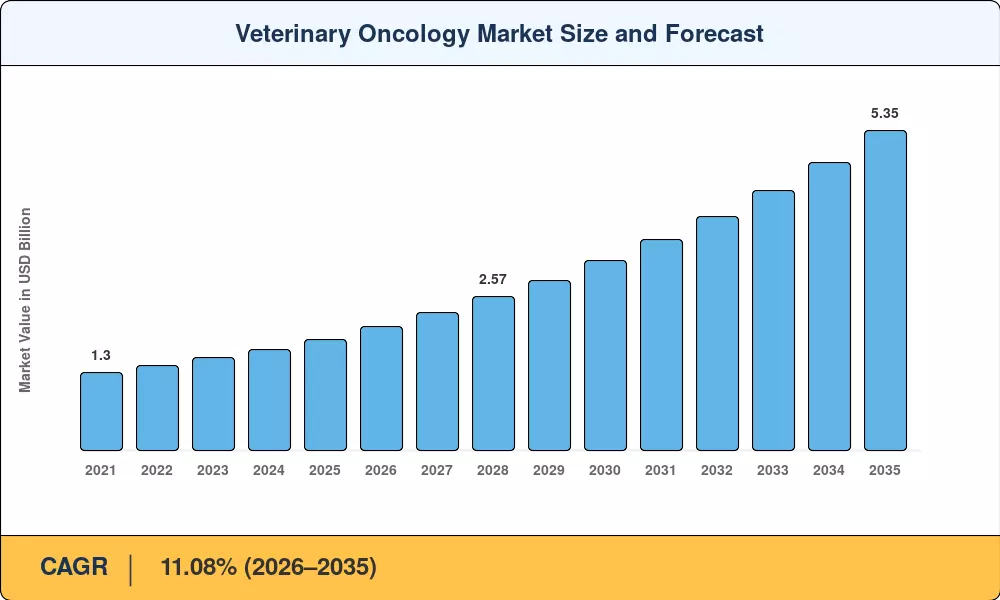
Der globale Markt für Veterinär-Onkologie wurde im Jahr 2025 auf 1,86 Milliarden USD geschätzt, und der Markt wird voraussichtlich von 2,08 Milliarden USD im Jahr 2026 auf 5,35 Milliarden USD bis 2035 wachsen, was einer CAGR von 11,08 % im Prognosezeitraum 2026–2035 entspricht. Diese Beschleunigung liegt an der Schnittstelle zweier mächtiger Kräfte: Die Haustierpopulationen altern schneller, als die klinische Infrastruktur wachsen kann, und Versicherer in Nordamerika und Europa übernehmen Krebsprotokolle, die einst außerhalb der Standarddeckung lagen. Die Erweiterung der Genehmigungswege mit Bedingungen für veterinärmedizinische Therapeutika durch das US-Landwirtschaftsministerium im Jahr 2024 hat bereits die durchschnittlichen Zeitrahmen für die Markteinführung von Medikamenten um 14 Monate verkürzt und frisches Kapital in die Pipeline geleitet [1].

Die Methoden der Kliniker zur Identifizierung und Behandlung von Krebs bei Tieren ändern sich aufgrund technologischer Fortschritte. Flüssigkeitsbiopsie-Panels und KI-gesteuerte Bildgebungsalgorithmen, die Tumorränder in Echtzeit identifizieren, ersetzen die herkömmlichen zytologiebasierten Diagnosen und verschieben das Paradigma der Versorgung von palliativer Behandlung zu kurativem Ziel. Der translativen Wert, den der Markt für Veterinär-Onkologie über die Tiergesundheit hinaus bietet, wird durch die Zuweisung von 32 Millionen USD durch die National Institutes of Health im Jahr 2024 zu vergleichenden Onkologie-Studien, die die Forschung zur Immunonkologie bei Hunden und Menschen verbinden, hervorgehoben [2].

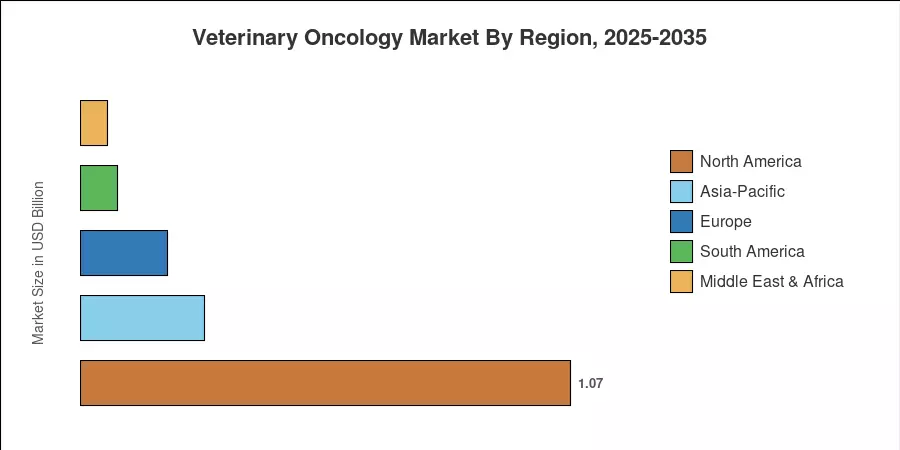
Aufgrund des umfangreichen Netzwerks spezialisierter Überweisungseinrichtungen und der hohen Durchdringung von Haustierversicherungen macht Nordamerika etwa 57,5 % der globalen Einnahmen aus. Mit einer prognostizierten CAGR von 14,6 % ist der asiatisch-pazifische Raum der am schnellsten wachsende Markt, angetrieben durch den wachsenden Besitz von Begleittieren in Südkorea, China und Japan. Aufgrund der EU-Verordnung über Tierarzneimittel, die die Genehmigungsprozesse unter 27 Mitgliedstaaten vereinheitlicht hat, hat Europa den zweitgrößten Anteil [3]. In den kommenden zehn Jahren werden Akteure, die therapeutische Innovation mit Datenanalysefähigkeiten integrieren, belohnt, da Präzisionsmedizin und digitale Gesundheitswerkzeuge in der Veterinär-Onkologie-Branche immer verbreiteter werden.


Wichtige Erkenntnisse aus dem Bericht

• Nach Behandlungsmodalität

  • Die Chirurgie machte im Jahr 2025 etwa 43,3 % der Einnahmen des Marktes für Veterinär-Onkologie aus und spiegelt ihre Rolle als vorderste Intervention bei soliden Tumorpräsentationen wider.
  • Die Immuntherapie wird voraussichtlich mit einer CAGR von 12,1 % bis 2035 wachsen, da Checkpoint-Inhibitoren und autologe Impfstoffe bedingte Genehmigungen erhalten.

• Nach Tierart

  • Canine Patienten machten im Jahr 2025 etwa 80,7 % des Marktes für Veterinär-Onkologie aus, was mit höheren rassespezifischen Krebsneigungen übereinstimmt.
  • Feline Onkologie-Fälle wachsen mit einer CAGR von 13,7 %, angetrieben durch verbesserte feline Diagnosetests und Aufklärungskampagnen für Besitzer.

• Nach Krebsart

  • Melanom erfasste im Jahr 2025 etwa 41,5 % der Marktgröße für Veterinär-Onkologie, überwiegend bei canine oralen und kutanen Präsentationen.
  • Die Behandlungen von Lymphomen werden voraussichtlich mit einer CAGR von 11,9 % wachsen, da multimodale Chemotherapieprotokolle die Remissionsdauern verbessern.

• Nach Region

  • Nordamerika hielt 57,5 % der Einnahmen im Jahr 2025 für den Markt der Veterinär-Onkologie, unterstützt durch spezialisierte Überweisungsinfrastruktur.
  • Der asiatisch-pazifische Raum wird voraussichtlich die schnellste CAGR von 14,6 % bis 2035 verzeichnen, wobei China und Japan die regionale Expansion anführen.


Marktgröße und Prognose für Veterinär-Onkologie (2021–2035)

Die Schätzungen von Market Research Future integrieren primäre Einnahmedaten von veterinärmedizinischen Krankenhäusern, Datenbanken zu Versicherungsansprüchen, Prüfungen des Medikamentenverkaufs und proprietäre Regressionsmodelle, die an peer-reviewed epidemiologische Umfragen angepasst sind. Historische Zahlen spiegeln die tatsächlichen Werte bis 2024 wider; 2025 ist das Basisjahr, und die Werte von 2026–2035 werden unter Verwendung kalibrierter Wachstumsannahmen modelliert.
Marktgröße und Prognose für Veterinär-Onkologie
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen auf Fahrer

Fahrer ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Alternde Haustierdemografie ~20% Global Langfristig (≥4 Jahre)
Erweiterung der Tierversicherung ~18% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Flüssigbiopsie & KI-Bildgebung ~15% Nordamerika, Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
Übernahme multimodaler Behandlungen ~15% Global Langfristig (≥4 Jahre)
Regulatorische Schnellverfahren ~12% Nordamerika, EU Kurzfristig (≤2 Jahre)
Ausgaben für die Humanisierung von Haustieren ~10% Global Langfristig (≥4 Jahre)
Erweiterung von Spezialkliniken ~10% Asien-Pazifik, Europa Mittel- bis langfristig (2–4 Jahre)


Alternde Haustierdemografie und Krebsinzidenz

Das Comparative Oncology Program des National Cancer Institute (NCI) stellt fest, dass canine Krebs der menschlichen Pathologie sehr ähnlich ist. Daten der Veterinary Cancer Society zeigen, dass Krebs die häufigste Todesursache bei 47% der Hunde über zehn Jahren und 32% der Katzen ist. Jährlich erhalten schätzungsweise 6 Millionen Hunde und fast 6 Millionen Katzen allein in den Vereinigten Staaten eine neue Krebsdiagnose, was die klinische Population erhöht, da die Lebensdauer von Begleittieren zunimmt.


Erweiterung der Tierversicherungsdeckung

Laut Daten, die von den National Institutes of Health (NIH) bereitgestellt werden, entsprechen die steigenden spezialisierten medizinischen Kosten für Begleittiere den Trends in der menschlichen Gesundheitsversorgung. Validierte wirtschaftliche Rahmenbedingungen bestätigen, dass die Erweiterung der Gesundheitsdeckung für Haustiere effektiv die finanziellen Hürden für Familien senkt. Diese strukturelle finanzielle Ermöglichung erlaubt es den Besitzern, sich für fortschrittliche veterinärmedizinische Onkologie-Lösungen zu entscheiden, wie z.B. langfristige Chemotherapie-Protokolle oder fortschrittliche Strahlentherapien, die sonst erhebliche finanzielle Herausforderungen für Haushalte darstellen würden.


Regulatorische Schnellverfahren

Der Animal and Plant Health Inspection Service (APHIS) des United States Department of Agriculture (USDA) verwaltet beschleunigte Verfahren gemäß Titel 9 des Code of Federal Regulations. Um dringenden Anforderungen im Feld gerecht zu werden, erteilt APHIS bedingte Lizenzen für veterinärmedizinische biologische Produkte basierend auf nachgewiesener Reinheit, Sicherheit und einer angemessenen Erwartung der Wirksamkeit. Anstelle fester mehrmonatiger regulatorischer Fristen werden diese bedingten Genehmigungen für ein bis zwei Jahre erteilt, wobei eine fortlaufende Fortschrittsüberprüfung erforderlich ist.


Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Hohe Behandlungskosten ~-15% Global Langfristig (≥4 Jahre)
Begrenzte Anzahl an onkologisch ausgebildeten Tierärzten ~-12% Global Langfristig (≥4 Jahre)
Regulatorische Unklarheiten bei Off-Label-Arzneimittelverwendung ~-10% Nordamerika, EU Mittel- bis langfristig (2–4 Jahre)
Bewusstseinslücken bei Besitzern in Schwellenländern ~-8% Asien-Pazifik, Südamerika, MEA Mittel- bis langfristig (2–4 Jahre)
Erstattungsbeschränkungen ~-7% Europa, Asien-Pazifik Kurzfristig (≤2 Jahre)


Hohe Behandlungskosten

Ein vollständiger Behandlungszyklus der kaninen Strahlentherapie in den Vereinigten Staaten kostet im Durchschnitt 6.000–10.000 USD, während multimodale Chemotherapieprotokolle 12.000 USD übersteigen können [17]. Diese Zahlen setzen die fortschrittliche onkologische Versorgung über die finanzielle Reichweite eines erheblichen Teils der Tierbesitzer, insbesondere in Märkten, in denen die Versicherungsdurchdringung unter 5% bleibt. Kostenempfindlichkeit wirkt als der hartnäckigste Gegenwind für den veterinärmedizinischen Onkologiemarkt, insbesondere wenn Tierbesitzer die Lebensqualitätsauswirkungen gegen die Ausgaben abwägen.

Begrenzte Anzahl an onkologisch ausgebildeten Tierärzten

Das American College of Veterinary Internal Medicine listet weniger als 450 zertifizierte Tieronkologen in Nordamerika [18]. Dieser Engpass in der Arbeitskraft schränkt die geografische Verbreitung fortschrittlicher Protokolle ein und führt in vielen Großstädten zu Wartezeiten von vier bis acht Wochen für Überweisungen. Bis die Kapazität der Ausbildungsprogramme erweitert wird, wird der veterinärmedizinische Onkologiemarkt mit angebotsseitigen Einschränkungen konfrontiert sein, die die adressierbare Nachfrage begrenzen.

Regulatorische Unklarheiten bei Off-Label-Arzneimittelverwendung

Etwa 70% der in der veterinärmedizinischen Praxis verwendeten Chemotherapeutika sind für Menschen zugelassene Medikamente, die off-label verschrieben werden, was rechtliche und haftungsrechtliche Grauzonen schafft, die einige Praktiker von aggressiven Behandlungsplänen abhalten [19]. Eine harmonisierte, veterinärspezifische Kennzeichnung im veterinärmedizinischen Onkologiemarkt würde das Vertrauen der Praktiker stärken und die Dosierungsprotokolle standardisieren.


Veterinary Oncology Market Opportunities

Künstliche Intelligenz-gestützte Diagnosetools

Maschinenlernmodelle, die auf annotierten Histopathologie- und Bildgebungsdatensätzen trainiert wurden, können Diagnosen auf Facharzt-Niveau über Überweisungskrankenhäuser hinaus demokratisieren. Cloud-basierte Plattformen, die KI-Pathologieauswertungen innerhalb von 48 Stunden liefern, würden latente Nachfrage in unterversorgten Regionen freisetzen und den adressierbaren Markt für Veterinäronkologie erweitern, indem sie diagnostische Präzision in Allgemeinmedizinische Kliniken bringen.

Expansion in Schwellenländern in Asien-Pazifik und Lateinamerika

Daten, die vom Foreign Agricultural Service (FAS) des US-Landwirtschaftsministeriums veröffentlicht wurden, bestätigen, dass der kombinierte Verbraucher-Markt für Katzen und Hunde in China im Jahr 2024 41,9 Milliarden USD erreichte. Während die Gesamtdurchdringung spezialisierter veterinärmedizinischer Onkologie-Dienstleistungen in diesem sich ausweitenden Umfeld bescheiden bleibt, bieten sich durch demografische Veränderungen erhebliche Chancen für Vorreiter, die strukturierte therapeutische Netzwerke aufbauen, um die wachsende Nachfrage nach spezialisierten Gesundheitsdienstleistungen zu erfassen.


Datengetriebene Ergebnisplattformen und Abonnementmodelle

Veterinärunternehmen wie Mars Veterinary Health und NVA investieren in elektronische Gesundheitsakten-Ökosysteme, die longitudinale Behandlungsdaten generieren. Die Monetarisierung anonymisierter Datensätze durch Benchmarking-Dienste, pharmazeutische Partnerschaften und abonnementbasierte Entscheidungsunterstützungstools stellt eine margenstarke Ergänzung für den Markt der Veterinäronkologie dar.

Vergleichende Onkologie und translationale Forschung

Die National Institutes of Health (NIH) National Cancer Institute nutzt aktiv die Wege von Begleittieren durch sein zentral verwaltetes Comparative Oncology Trials Consortium (COTC). Spontane canine Tumoren spiegeln die menschliche Histopathologie, Tumormikroumgebungen und molekulare Veränderungen wider. Durch die Koordination von multizentrischen klinischen Netzwerken über akademische Zentren hinweg bewertet dieses kollaborative Rahmenwerk neuartige Krebsmedikamente und optimiert gleichzeitig die Entdeckungspipelines für menschliche und veterinärmedizinische Arzneimittel.


Veterinary Oncology Market Future Outlook

KI-integrierte klinische Entscheidungsunterstützung

Im nächsten Jahrzehnt wird sich die künstliche Intelligenz von einem diagnostischen Screening-Hilfsmittel zu einem Echtzeit-Klinik-Co-Piloten entwickeln, der in die Arbeitsabläufe der veterinärmedizinischen Onkologie integriert ist. Modelle zur Verarbeitung natürlicher Sprache, die auf Millionen von Behandlungs- und Ergebnissdaten trainiert wurden, werden patientenspezifische Protokollempfehlungen generieren, wodurch die Abhängigkeit von knappen Spezialisten verringert und die Versorgungsqualität im gesamten Markt für veterinärmedizinische Onkologie demokratisiert wird [12].

Plattformökonomie und Unternehmenskonzentration

Große veterinärmedizinische Unternehmensgruppen — Mars Veterinary Health, NVA und andere — erwerben Fachpraxen und integrieren sie in zentralisierte Datenplattformen. Diese Konsolidierung wird die Wettbewerbsstruktur des Marktes für veterinärmedizinische Onkologie umgestalten und die Macht auf Entitäten verlagern, die sowohl die Patientenbeziehung als auch die Ergebnissdaten kontrollieren, die den Partnerschaften zur Arzneimittelentwicklung zugrunde liegen [15].

Durchbrüche in der Immuntherapie und Zelltherapie

Canine CAR-T-Zelltherapien schreiten durch frühe klinische Studien voran, wobei erste Ergebnisse dauerhafte Remissionen bei B-Zell-Lymphomen zeigen [8]. Wenn die Herstellungskosten dem Verlauf der menschlichen Zelltherapien folgen — etwa 40 % Rückgang pro Therapie-Generationszyklus — wird der adressierbare Markt für biologisch basierte veterinärmedizinische Onkologie bis Anfang der 2030er Jahre erheblich wachsen.

Nachhaltigkeit und wertbasierte Versorgungsmodelle

Druck von Kostenträgern und Erwartungen der Besitzer werden den Markt für veterinärmedizinische Onkologie zunehmend in Richtung wertbasierter Rahmenbedingungen drängen, bei denen die Erstattung mit messbaren Überlebens- und Lebensqualitäts-Ergebnissen korreliert, anstatt mit der Anzahl der durchgeführten Verfahren. Kliniken, die in die langfristige Nachverfolgung und transparente Berichterstattung investieren, werden sich differenzieren, während sich die Branche weiterentwickelt.


Veterinary Oncology Market Segmentation

Nach Behandlungsmodalität

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Chirurgie 43,3% Anteil (2025) Erstlinieneingriff bei soliden Tumoren
Strahlentherapie 0,31 Milliarden USD (2025) Stereotaktische und intensivmodulierte Fortschritte
Chemotherapie 10,4% CAGR (2026–2035) Standardisierung von Multi-Agent-Protokollen
Immuntherapie 12,1% CAGR (2026–2035) Checkpoint-Inhibitoren und Krebsimpfstoffe
Andere (palliativ, Kryotherapie) 0,09 Milliarden USD (2025) Unterstützende und ergänzende Pflege


Die Chirurgie bleibt das Fundament der Behandlungslandschaft im Markt für veterinärmedizinische Onkologie, da die meisten soliden Tumoren — Mastzelltumoren, Weichgewebesarkome und orale Melanome — zu Beginn der Diagnose als chirurgisch resektierbare Massen auftreten. Eine Exzision mit sauberen Rändern liefert die höchsten Heilungsraten bei Einzelmodalitäten, wodurch die chirurgische Onkologie der Standard erster Schritte vor Entscheidungen über adjuvante Therapien ist.

Die Immuntherapie verändert die Prognoseerwartungen. Der Melanome-Impfstoff von Merial (Oncept) zeigte signifikante Überlebensverlängerungen bei Stadium II/III oralem Melanom, und autologe Tumorzellimpfstoffe der nächsten Generation von Torigen und ELIAS Animal Health erweitern den berechtigten Patientenpool [8]. Der Markt für veterinärmedizinische Onkologie wird einen Anstieg des Anteils der Immuntherapie erleben, da immer mehr Produkte bedingte Lizenzen erhalten.

Nach Tierart

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Hund 80,7% Anteil (2025) Hohe rassespezifische Krebsneigung
Katze 13,7% CAGR (2026–2035) Verbesserte Verfügbarkeit von diagnostischen Verfahren für Katzen
Andere (Pferde, exotische Tiere) 0,04 Milliarden USD (2025) Erweiterung der spezialisierten Nischenversorgung


Die Dominanz der Hunde im Markt für veterinärmedizinische Onkologie ist auf biologische Anfälligkeit zurückzuführen: Golden Retriever, Boxer, Berner Sennenhunde und Rottweiler weisen Krebsprävalenzraten von über 50% im Laufe ihres Lebens auf [16]. Rassespezifische genomische Studien ermöglichen risikostratifizierte Screening-Programme, die die Ausgaben für Diagnostik und Behandlung bei Hundepatienten weiter konzentrieren.

Die feline Onkologie ist das am schnellsten wachsende Segment nach Tierart. Historisch unterdiagnostiziert, da Katzen Krankheiten verhaltensmäßig maskieren, werden feline Krebserkrankungen jetzt früher durch routinemäßige Blutuntersuchungen zur Gesundheitsüberprüfung bei älteren Tieren erkannt. Lymphome, Plattenepithelkarzinome und Injektionsstellen-Sarkome dominieren die Fallmischung bei Katzen im Markt für veterinärmedizinische Onkologie.

Nach Krebsart

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Melanom 41,5% Anteil (2025) Orale/hautliche Präsentationen bei Hunden
Lymphom 11,9% CAGR (2026–2035) Effizienzgewinne bei Multi-Agent-Chemotherapie
Mastzelltumor 0,22 Milliarden USD (2025) Übernahme von Tyrosinkinase-Inhibitoren
Osteosarkom 10,6% CAGR (2026–2035) Fortschritte bei der Gliedmaßenrettungs-Chirurgie
Andere (Hämangiosarkom, SCC usw.) 0,18 Milliarden USD (2025) Erweiterung der diagnostischen Abdeckung


Melanom führt die Segmentierung nach Krebsart im Markt für veterinärmedizinische Onkologie an, da das orale Melanom bei Hunden ein hohes metastatisches Potenzial aufweist und eine multimodale Behandlung erfordert, die Chirurgie, Strahlung und Immuntherapie kombiniert. Die Verfügbarkeit von Oncept — dem ersten von der USDA lizenzierten therapeutischen Krebsimpfstoff für jede Art — konzentriert die Ausgaben in dieser Indikation.

Der steigende CAGR des Lymphoms spiegelt die Standardisierung der CHOP-basierten Multi-Agent-Chemotherapie wider, die bei 80–90% der Hundepatienten eine vollständige Remission erreicht. Protokollverfeinerungen und Verbesserungen in der unterstützenden Pflege verlängern die medianen Überlebenszeiten und halten das Nachfragewachstum im Markt für veterinärmedizinische Onkologie aufrecht.


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika 57,5% Anteil (2025) Spezialisierte Überweisungsnetzwerke, versicherungsgetriebene Nutzung
Europa 10,2% CAGR (2026–2035) EU-regulatorische Harmonisierung, Integration der Telemedizin
Asien-Pazifik 14,6% CAGR (2026–2035) Steigender Besitz von Haustieren, Ausbau von Kliniken
Südamerika USD 0,08 Milliarden (2025) Haustierausgaben der Mittelschicht, Weiterbildung in der Allgemeinmedizin
Mittlerer Osten & Afrika USD 0,06 Milliarden (2025) Urbanisierung, Bewusstsein für hochwertige Tierpflege
Gesamt USD 1,86 Milliarden (2025)

Der Markt für veterinärmedizinische Onkologie zeigt ausgeprägte regionale Asymmetrien. Die etablierte Spezialinfrastruktur Nordamerikas steht in starkem Kontrast zu aufstrebenden Regionen, in denen das grundlegende Bewusstsein für Diagnosen noch im Aufbau ist. Die folgende Tabelle bietet eine repräsentative Kennzahl pro Region, die mit der Offenlegungsmethodik von Market Research Future übereinstimmt.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
Vereinigte Staaten 81,4% des regionalen Anteils Dichtes Netzwerk von Überweisungskrankenhäusern
Kanada 10,8% CAGR Provinzielle Versicherungsanreizprogramme
Mexiko USD 0,03 Milliarden (2025) Wachsende urbane Haustieradoption


Nordamerika dominiert den Markt für veterinärmedizinische Onkologie, da allein die Vereinigten Staaten mehr als 30 ACVIM-akkreditierte Onkologie-Residency-Programme und über 200 spezialisierte Überweisungszentren [18] beherbergen. Kanadische Provinzen haben Pilotzuschüsse für fortschrittliche Haustierdiagnosen eingeführt, während die wachsende Mittelschicht in Mexiko-Stadt ein aufstrebendes, aber schnell wachsendes Segment der spezialisierten Pflege antreibt.

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 24,3% des regionalen Anteils Starke Kultur der Tierversicherung
Vereinigtes Königreich 10,5% CAGR Spezialisierungszertifikate des Royal College of Veterinary Surgeons
Frankreich USD 0,05 Milliarden (2025) Nationale Forschungsstipendien für Veterinärmedizin
Italien 9,8% CAGR Steigende Ausgaben für Haustiere
Spanien USD 0,03 Milliarden (2025) Haustierfreundliche Gesetzesreformen
Nordische Länder 11,0% CAGR Hohe Versicherungsdurchdringung
Russland USD 0,02 Milliarden (2025) Wachstum des urbanen Haustierbesitzes
Rest von Europa 9,4% CAGR Zersplitterte, aber wachsende Spezialkliniken


Die EU-Verordnung über Tierarzneimittel (2019/6), die seit Januar 2022 vollständig in Kraft ist, hat doppelte nationale Überprüfungen abgeschafft und einen einheitlichen Dossierweg für Onkologie-Biologika geschaffen [3]. Deutschland und das Vereinigte Königreich repräsentieren zusammen über 45% der europäischen Einnahmen im Bereich veterinärmedizinische Onkologie, angetrieben von reifen Versicherungssystemen und gut finanzierten universitären Lehrkrankenhäusern.

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 32,8% des regionalen Anteils Boom der Tierpflegeindustrie
Indien 16,2% CAGR Urbanisierung und aufkommender Besitz von Haustieren in der Mittelschicht
Japan USD 0,04 Milliarden (2025) Super-alte Haustierpopulation
Südkorea 14,8% CAGR Regierungsprogramme zur Modernisierung der Veterinärmedizin
ASEAN USD 0,02 Milliarden (2025) Steigende verfügbare Einkommen
Rest von Asien-Pazifik 13,5% CAGR Infrastrukturaufbau


Die Marktentwicklung der veterinärmedizinischen Onkologie im Asien-Pazifik-Raum spiegelt eine Region im Wandel wider. Die National Companion Animal Standards (2023) Chinas haben erstmals grundlegende diagnostische und Behandlungsempfehlungen festgelegt und institutionelle Investitionen in Spezialkliniken in Tier-1-Städten katalysiert [10]. Die alternde Haustierdemografie Japans — etwa 60% der Hunde sind über sieben Jahre alt — spiegelt das demografische Profil der Menschen wider und erzeugt eine überproportionale Nachfrage nach geriatrischen Onkologie-Dienstleistungen.

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 62,5% des regionalen Anteils Größte Haustierpopulation in Lateinamerika
Argentinien 11,8% CAGR Wachsende Ausgaben für Haustiere der Mittelschicht
Rest von Südamerika USD 0,01 Milliarden (2025) Aufkommende Spezialinfrastruktur


Die Haustierpopulation Brasiliens übersteigt 140 Millionen Tiere, dennoch bieten weniger als 50 Tierkliniken landesweit spezialisierte Onkologie-Dienstleistungen an. Dieses Ungleichgewicht zwischen Angebot und Nachfrage stellt eine Chance für Neugründungen dar. Argentinische Universitäten haben Stipendienprogramme für veterinärmedizinische Onkologie ins Leben gerufen, was das institutionelle Engagement zur Förderung des Marktes für veterinärmedizinische Onkologie in ganz Lateinamerika signalisiert.

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 28,3% des regionalen Anteils Vision 2030 Gesundheitsdiversifizierung
VAE 15,1% CAGR Nachfrage nach hochwertiger Tierpflege für Expats
Südafrika USD 0,01 Milliarden (2025) Universitäre Forschungsprogramme in der Veterinärmedizin
Ägypten 12,4% CAGR Wachstum des urbanen Haustierbesitzes
Rest von MEA USD 0,01 Milliarden (2025) Marktentwicklung in der frühen Phase


Der Markt für veterinärmedizinische Onkologie im Mittleren Osten ist klein, aber beschleunigt. Die Freizonenpolitik Dubais hat internationale Tierarztketten angezogen, und der Rahmen von Saudi-Arabiens Vision 2030 umfasst Bestimmungen für diversifizierte Gesundheitsdienstleistungen, die die Infrastruktur für das Tierwohl einschließen.


Markt für veterinärmedizinische Onkologie nach Region, 2025-2035

Wettbewerbsbenchmarking

Der Markt für veterinärmedizinische Onkologie weist eine moderate Konzentration auf, wobei die fünf größten Akteure zusammen geschätzt 40–48% Marktanteil halten. Der Herfindahl-Hirschman-Index liegt im Bereich von 800–1.200, was typisch für einen Markt ist, in dem große Pharmaunternehmen neben spezialisierten Diagnostikfirmen und Unternehmenskrankenhausnetzwerken konkurrieren. Innovationen in Biologika und Diagnostik sind der primäre wettbewerbliche Differenzierungsfaktor.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den Markt der veterinärmedizinischen Onkologie Strategische Positionierung
Zoetis ~12–15% Palladia (Toceranib), Diagnostikportfolio Umfangreichstes veterinärmedizinisches Pharma-Pipeline
Elanco Animal Health ~8–11% Erworbene Onkologie-Assets, Produkte zur unterstützenden Pflege Skalierungsgetriebene Integrationsstrategie
Boehringer Ingelheim ~7–10% Oncept Melanom-Impfstoff, Biologika-Forschung und -Entwicklung Führerschaft in der Immunonkologie
Merck Animal Health ~6–9% Chemotherapie-Vertrieb, Begleitdiagnostik Globale Vertriebsreichweite
IDEXX Laboratories ~5–8% Referenzlabor-Onkologie-Panels, Partnerschaften für flüssige Biopsien Verankerung des diagnostischen Ökosystems
Dechra Pharmaceuticals ~4–6% Spezialpharmazeutika, unterstützende Onkologiepflege Nischen therapeutischer Fokus
Mars Veterinary Health (VCA) ~3–5% Spezialüberweisungskrankenhausnetzwerk, EHR-Plattformen Integriertes Versorgungsmodell
Torigen Pharmaceuticals ~2–4% Autologe Tumorzell-Immuntherapie Personalisierte Medizin am Point-of-Care
PetDx ~1–3% OncoK9 Flüssigbiopsie-Krebs-Screening Schöpfer der Kategorie Früherkennung
ELIAS Animal Health ~1–2% ECI (ELIAS Krebsimmuntherapie) Plattform Aktivierung autologer T-Zellen


Aktuelle Nachrichten & Entwicklungen


  • Dechra Pharmaceuticals- (Januar 2026)--Hat die vollständige Genehmigung der U.S. FDA für LAVERDIA-CA1-Tabletten gesichert, was es zur ersten vollständig genehmigten oralen Behandlung für das canine Lymphom macht.
  • IDEXX Laboratories- (Februar 2025)--Hat die bevorstehende Verfügbarkeit seines Cancer Dx-Screening-Tests in den Vereinigten Staaten und Kanada angekündigt, um die Erkennung von canine Lymphomen zu verbessern.
  • Thrive Pet Healthcare- (November 2025)--Hat strategische Partnerschaften mit Empyrean Medical Systems geschlossen, um die fortschrittliche Sirius-robotergestützte Strahlentherapie-Plattform einzuführen, um die präzise veterinärmedizinische Krebsbehandlung zu verbessern.


Veterinäronkologie-Markt Market Report Scope

Parameter Detail
Marktumfang Der globale Markt für veterinäre Onkologie umfasst Diagnostik, Therapeutika und chirurgische Eingriffe.
Studienzeitraum 2021–2035
CAGR (Prognose) 11,08% (2026–2035)
Basisjahreswert 1,86 Milliarden USD (2025)
Prognose-Endpunkt 5,35 Milliarden USD (2035)
Schnellst wachsendes Segment Immuntherapie (nach Behandlungsmodalität); Asien-Pazifik (nach Region)
Profilierte Unternehmen 10 (Zoetis, Elanco, Boehringer Ingelheim, Merck Tiergesundheit, IDEXX, Dechra, Mars Veterinary Health, Torigen, PetDx, ELIAS Tiergesundheit)
Bewährungswährung Milliarden USD

FAQs

Wie unterscheiden sich klinische Studien zur veterinärmedizinischen Onkologie von Studien zur Onkologie beim Menschen in Bezug auf regulatorische Anforderungen?
Veterinärstudien unterliegen der Aufsicht des USDA-APHIS anstelle der FDA, mit bedingten Lizenzen, die den Marktzugang vor Abschluss vollständiger Wirksamkeitsdaten ermöglichen [1]. Dieser kürzere Zeitrahmen schafft frühere Einnahmemöglichkeiten, erfordert jedoch Verpflichtungen zur Nachvermarktungsüberwachung.
Welche Faktoren sollte eine tierärztliche Praxis bewerten, bevor sie Onkologie-Dienste hinzufügt?
Praktiken sollten Partnerschaften mit Fachspezialisten, die Kosten für Kapitalgeräte für Strahlung oder Bildgebung und die lokalen Durchdringungsraten von Tierversicherungen bewerten [17]. Eine Mindestanzahl von 15–20 Onkologie-Patienten pro Monat ist typischerweise erforderlich, um die festen Gemeinkosten zu rechtfertigen.
Wie beeinflusst die Bearbeitung von Tierversicherungsansprüchen die Auswahl von Behandlungsprotokollen?
Versicherer stufen die Erstattung zunehmend nach Evidenzniveau ein und bevorzugen von der USDA genehmigte Therapien gegenüber Off-Label-Regimen [11]. Kliniker stimmen häufig die Protokollentscheidungen mit den abgedeckten Formulierungen ab, um die finanzielle Belastung des Eigentümers zu reduzieren.
Welche Rolle spielen rassespezifische genomische Risikopaneele in der präventiven Onkologie?
Paneele identifizieren Hochrisiko-Mutationen bei prädisponierten Rassen und ermöglichen frühe Screening-Programme, die Tumore in resektierbaren Stadien erfassen [16]. Die Annahme bleibt konzentriert unter proaktiven Besitzern von Rassen mit bekannten Krebsneigungen.
Wie verändern Telemedizin-Plattformen die Nachsorge in der Onkologie?
Fernkonsultationen reduzieren die Reisebelastung für die Nachbeobachtung nach der Behandlung und ermöglichen häufigere Fortschrittsbewertungen zwischen persönlichen Besuchen [12]. Dies verbessert die Einhaltung der Überwachungsprotokolle und beschleunigt die Erkennung von Rückfällen.
Was unterscheidet autologe Immuntherapie von handelsüblichen Krebsimpfstoffen?
Autologe Therapien verwenden die Tumorzellen des Patienten, um eine gezielte Immunantwort zu stimulieren, und bieten eine personalisierte Spezifität, die lagerfähige Impfstoffe nicht erreichen können [22]. Die Komplexität und die Kosten der Herstellung bleiben die Hauptbeschränkungen für die Annahme.
Wie könnten Partnerschaften in der vergleichenden Onkologie die Investitionen in Forschung und Entwicklung von Pharmaunternehmen in diesem Bereich umgestalten?
Pharmaunternehmen finanzieren zunehmend Hundestudien als translationale Modelle für menschliche Arzneikandidaten und subventionieren damit effektiv die Innovation im veterinärmedizinischen Onkologie-Markt [2]. Diese duale Finanzierung beschleunigt die Entwicklung von Pipelines über das hinaus, was die Budgets für Tiergesundheit allein unterstützen würden.
Autor
Autor
Author Profile
Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Ko-Autor
Co-Author Profile
Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed veterinary medical journals, clinical publications, and authoritative animal health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Veterinary Medicine, European Medicines Agency (EMA) Veterinary Medicines Division, United States Department of Agriculture (USDA) Animal and Plant Health Inspection Service (APHIS), American Veterinary Medical Association (AVMA), European Medicines Agency (EMA) Committee for Medicinal Products for Veterinary Use (CVMP), World Organisation for Animal Health (WOAH), National Center for Biotechnology Information (NCBI/PubMed) Veterinary Medicine Database, Centers for Disease Control and Prevention (CDC) One Health Initiative, World Health Organization (WHO) Animal Health Division, EU Eurostat Agriculture and Fisheries Statistics, American College of Veterinary Internal Medicine (ACVIM) Oncology, Veterinary Cancer Society (VCS), National Institutes of Health (NIH) Comparative Oncology Program, Health Canada Veterinary Drugs Directorate, UK Veterinary Medicines Directorate (VMD), Australian Pesticides and Veterinary Medicines Authority (APVMA), and national veterinary health ministry reports from key markets. These sources were used to collect cancer incidence statistics, regulatory approval data for veterinary oncology drugs, clinical safety and efficacy studies, pet ownership demographic trends, and market landscape analysis for surgery, radiation therapy, chemotherapy, immunotherapy, and targeted therapy treatment modalities across dogs, cats, horses, and other companion animals.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Animal Health R&D, heads of regulatory affairs, and commercial directors from veterinary pharmaceutical businesses, animal health firms, manufacturers of veterinary diagnostic equipment, and veterinary service providers were examples of supply-side sources. Board-certified veterinary oncologists, veterinary surgeons, medical directors from veterinary clinics and animal hospitals, procurement leads from veterinary healthcare facilities, and research scientists from veterinary research institutions were among the demand-side sources. Primary research obtained information on clinical adoption patterns, treatment protocol preferences, pricing strategies for oncology services, and reimbursement dynamics in veterinary care. It also verified product pipeline timelines for novel veterinary cancer therapeutics and validated market segmentation across oncology types (surgery, radiation therapy, chemotherapy, immunotherapy, targeted therapy).

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and treatment procedure volume analysis. The methodology included:

Identification of 40+ key manufacturers and service providers across North America, Europe, Asia-Pacific, and Latin America, including major players such as VCA Inc, Mars Petcare, Boehringer Ingelheim, Zoetis Inc, Elanco Animal Health, and Ceva Santé Animale

Product and service mapping across surgery, radiation therapy, chemotherapy, immunotherapy, and targeted therapy categories, segmented by animal type (dogs, cats, horses, small mammals, exotic animals)

Analysis of reported and modeled annual revenues specific to veterinary oncology portfolios and service offerings

Coverage of manufacturers and service providers representing 70-75% of global market share in 2024

Extrapolation using bottom-up (treatment volume × average service price by country and therapy type) and top-down (manufacturer and service provider revenue validation) approaches to derive segment-specific valuations for diagnosis, treatment, palliative care, and preventive care services across veterinary clinics, animal hospitals, and research institutions

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















