Marché de l'oncologie vétérinaire (2026 - 2035)

Rapport d'étude de marché sur l'oncologie vétérinaire par type d'oncologie (Chirurgie, Radiothérapie, Chimiothérapie, Immunothérapie, Thérapie ciblée), par type d'animal (Chiens, Chats, Chevaux, Petits mammifères, Animaux exotiques), par type de service (Diagnostic, Traitement, Soins palliatifs, Soins préventifs), par utilisateur final (Cliniques vétérinaires, Hôpitaux pour animaux, Institutions de recherche), par méthode de diagnostic (Biopsie, Tests sanguins, Techniques d'imagerie, Endoscopie) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035.
ID: MRFR/Pharma/31467-HCR 128 Pages Nidhi Mandole, Kinjoll Dey Last Updated: October 31, 2026
Veterinary Oncology Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)11.08%
2025 Market SizeUSD 1.86 Billion
2035 Market SizeUSD 5.35 Billion
Key Players
Zoetis
Elanco Animal Health
Boehringer Ingelheim
Merck Animal Health
IDEXX Laboratories
Dechra Pharmaceuticals
Opportunities
  • AI-Powered Diagnostic Platforms
  • Emerging-Market Expansion in Asia-Pacific and Latin America
  • Data-Driven Outcomes Platforms and Subscription Models

Marché de l'oncologie vétérinaire Résumé du marché

La taille du marché mondial de l'oncologie vétérinaire était évaluée à 1,86 milliard USD en 2025, et le marché devrait croître de 2,08 milliards USD en 2026 à 5,35 milliards USD d'ici 2035, enregistrant un TCAC de 11,08 % pendant la période de prévision 2026–2035. Cette accélération se situe à l'intersection de deux forces puissantes : les populations de compagnons vieillissent plus rapidement que l'infrastructure clinique ne peut s'adapter, et les assureurs en Amérique du Nord et en Europe souscrivent des protocoles de cancer qui étaient autrefois exclus de la couverture standard. L'expansion en 2024 par le Département de l'Agriculture des États-Unis des voies d'approbation conditionnelle pour les thérapeutiques vétérinaires a déjà réduit les délais de lancement de médicaments de 14 mois, canalisant de nouveaux capitaux dans le pipeline [1].

Les méthodes des cliniciens pour identifier et traiter les cancers chez les animaux changent en raison des avancées technologiques. Les panneaux de biopsie liquide et les algorithmes d'imagerie alimentés par l'IA qui identifient les bords des tumeurs en temps réel remplacent les diagnostics basés sur la cytologie traditionnelle, déplaçant le paradigme des soins de la gestion palliative vers un objectif curatif. La valeur translationnelle que le marché de l'oncologie vétérinaire fournit au-delà de la santé animale seule est mise en évidence par l'allocation de 32 millions USD par les Instituts nationaux de la santé en 2024 pour des essais d'oncologie comparative reliant la recherche en immuno-oncologie canine et humaine [2].

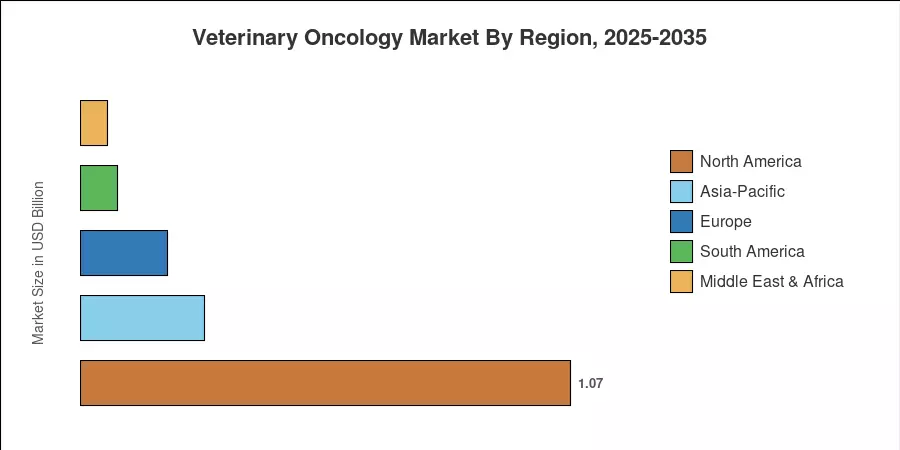
En raison du vaste réseau d'installations de référence spécialisées aux États-Unis et de la forte pénétration de l'assurance pour animaux de compagnie, l'Amérique du Nord représente environ 57,5 % des revenus mondiaux. Avec un TCAC prévu de 14,6 %, la région Asie-Pacifique est le marché à la croissance la plus rapide, soutenue par l'augmentation de la possession d'animaux de compagnie en Corée du Sud, en Chine et au Japon. En raison du Règlement sur les médicaments vétérinaires de l'UE, qui a unifié les processus d'approbation parmi 27 États membres, l'Europe détient la deuxième plus grande part [3]. Au cours des dix prochaines années, les parties prenantes qui intègrent l'innovation thérapeutique avec des capacités d'analyse de données seront récompensées alors que la médecine de précision et les outils de santé numérique deviennent plus répandus dans l'industrie de l'oncologie vétérinaire.

Principaux enseignements du rapport

• Par modalité de traitement

  • La chirurgie a représenté environ 43,3 % des revenus du marché de l'oncologie vétérinaire en 2025, reflétant son rôle en tant qu'intervention de première ligne dans les présentations de tumeurs solides.
  • L'immunothérapie devrait se développer à un TCAC de 12,1 % jusqu'en 2035 alors que les inhibiteurs de points de contrôle et les vaccins autologues obtiennent des approbations conditionnelles.

• Par type d'animal

  • Les patients canins représentaient environ 80,7 % du marché de l'oncologie vétérinaire en 2025, en accord avec des prédispositions spécifiques aux races pour le cancer plus élevées.
  • Les cas d'oncologie féline progressent à un TCAC de 13,7 %, soutenus par l'amélioration des panneaux de diagnostic félin et des campagnes de sensibilisation des propriétaires.

• Par type de cancer

  • Le mélanome a capturé environ 41,5 % de la taille du marché de l'oncologie vétérinaire en 2025, principalement dans les présentations orales et cutanées canines.
  • Les traitements du lymphome devraient croître à un TCAC de 11,9 % alors que les protocoles de chimiothérapie multi-agents améliorent les durées de rémission.

• Par région

  • L'Amérique du Nord a détenu 57,5 % des revenus de 2025 pour le marché de l'oncologie vétérinaire, soutenue par une infrastructure de référence spécialisée.
  • L'Asie-Pacifique devrait afficher le TCAC le plus rapide de 14,6 % jusqu'en 2035, la Chine et le Japon étant à la tête de l'expansion régionale.

Taille et prévisions du marché de l'oncologie vétérinaire (2021–2035)

Les estimations de Market Research Future intègrent des données de revenus des hôpitaux vétérinaires primaires, des bases de données de réclamations d'assurance, des audits de ventes de médicaments et des modèles de régression propriétaires étalonnés par rapport à des enquêtes épidémiologiques évaluées par des pairs. Les chiffres historiques reflètent les réels jusqu'en 2024 ; 2025 est l'année de base, et les valeurs de 2026 à 2035 sont modélisées en utilisant des hypothèses de croissance calibrées.
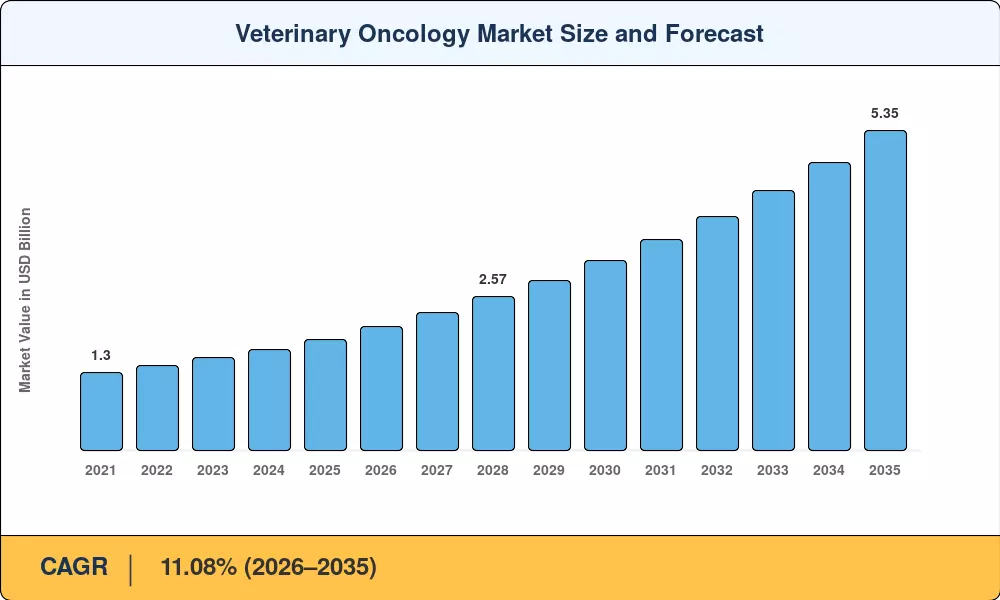
Taille et prévisions du marché de l'oncologie vétérinaire
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Démographie des animaux de compagnie vieillissants ~20% Global À long terme (≥4 ans) [4]
Expansion de l'assurance pour animaux de compagnie ~18% Amérique du Nord, Europe À moyen terme (2–4 ans) [11]
Biopsie liquide & imagerie IA ~15% Amérique du Nord, Asie-Pacifique À moyen terme (2–4 ans)
Adoption de traitements multimodaux ~15% Global À long terme (≥4 ans) [8]
Voies rapides réglementaires ~12% Amérique du Nord, UE À court terme (≤2 ans) [1]
Dépenses pour l'humanisation des animaux de compagnie ~10% Global À long terme (≥4 ans) [5]
Expansion des cliniques spécialisées ~10% Asie-Pacifique, Europe À moyen terme (2–4 ans)

Démographie des animaux de compagnie vieillissants et incidence du cancer

Le Programme d'oncologie comparative de l'Institut national du cancer (NCI) note que le cancer canin reflète étroitement la pathologie humaine. Les données de la Société vétérinaire du cancer montrent que le cancer est la principale cause de décès chez 47 % des chiens de plus de dix ans et 32 % des chats. Chaque année, environ 6 millions de chiens et près de 6 millions de chats reçoivent de nouveaux diagnostics de cancer rien qu'aux États-Unis, élargissant la population clinique à mesure que la longévité des animaux de compagnie augmente.

Expansion de la couverture d'assurance pour animaux de compagnie

Selon les données hébergées par les Instituts nationaux de la santé (NIH), l'augmentation des coûts médicaux spécialisés pour les animaux de compagnie suit les tendances de la prestation de soins de santé humaine. Des cadres économiques validés confirment que l'expansion des structures de couverture de santé pour animaux réduit efficacement les barrières financières pour les familles. Cette habilitation financière structurelle permet aux propriétaires d'opter pour des solutions avancées en oncologie vétérinaire, telles que des protocoles de chimiothérapie à long terme ou des traitements de radiothérapie avancés, qui posent autrement des défis financiers importants pour les ménages.

Voies rapides réglementaires

Le Service d'inspection de la santé animale et végétale (APHIS) du Département de l'agriculture des États-Unis (USDA) gère des pipelines accélérés en vertu du Titre 9 du Code des règlements fédéraux. Pour répondre aux besoins urgents sur le terrain, l'APHIS délivre des licences conditionnelles pour des produits biologiques vétérinaires basées sur une pureté, une sécurité et une attente raisonnable d'efficacité démontrées. Plutôt que des coupes réglementaires fixes sur plusieurs mois, ces autorisations conditionnelles sont accordées pour une à deux années, nécessitant une progression continue des repères.

Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact
Coûts de traitement élevés ~-15% Global À long terme (≥4 ans)
Vétérinaires formés en oncologie limités ~-12% Global À long terme (≥4 ans)
Ambiguïté réglementaire sur l'utilisation de médicaments hors AMM ~-10% Amérique du Nord, UE À moyen terme (2–4 ans)
Écarts de sensibilisation des propriétaires sur les marchés émergents ~-8% Asie-Pacifique, Amérique du Sud, MEA À moyen terme (2–4 ans)
Limitations de remboursement ~-7% Europe, Asie-Pacifique À court terme (≤2 ans)

Coûts de traitement élevés

Un traitement complet de radiothérapie canine aux États-Unis coûte en moyenne entre 6 000 et 10 000 USD, tandis que les protocoles de chimiothérapie multi-agents peuvent dépasser 12 000 USD [17]. Ces chiffres placent les soins oncologiques avancés au-delà des moyens financiers d'une part significative des propriétaires d'animaux, en particulier sur les marchés où la pénétration de l'assurance reste inférieure à 5 %. La sensibilité aux coûts constitue le vent contraire le plus persistant pour le marché de l'oncologie vétérinaire, surtout lorsque les propriétaires d'animaux pèsent les résultats en termes de qualité de vie par rapport aux dépenses.

Vétérinaires formés en oncologie limités

Le Collège américain de médecine interne vétérinaire répertorie moins de 450 oncologues vétérinaires certifiés en Amérique du Nord [18]. Ce goulot d'étranglement de la main-d'œuvre limite la diffusion géographique des protocoles avancés et crée des délais d'attente pour les références de quatre à huit semaines dans de nombreuses zones métropolitaines. Tant que la capacité des programmes de résidence ne s'élargira pas, le marché de l'oncologie vétérinaire fera face à des contraintes du côté de l'offre qui limiteront la demande adressable.

Ambiguïté réglementaire sur l'utilisation de médicaments hors AMM

Environ 70 % des agents de chimiothérapie utilisés en pratique vétérinaire sont des médicaments approuvés pour les humains prescrits hors AMM, créant des zones grises juridiques et de responsabilité qui dissuadent certains praticiens d'adopter des plans de traitement agressifs [19]. Une étiquetage harmonisé spécifique aux vétérinaires sur l'ensemble du marché de l'oncologie vétérinaire améliorerait la confiance des praticiens et standardiserait les protocoles de dosage.

Marché de l'oncologie vétérinaire Opportunités

Plateformes de diagnostic alimentées par l'IA

Les modèles d'apprentissage automatique formés sur des ensembles de données d'histopathologie et d'imagerie annotées peuvent démocratiser les diagnostics de qualité spécialisée au-delà des hôpitaux de référence. Les plateformes basées sur le cloud qui fournissent des lectures de pathologie par IA dans les 48 heures débloqueraient une demande latente dans des zones géographiques mal desservies, élargissant le marché de l'oncologie vétérinaire adressable en apportant une précision diagnostique aux cliniques de médecine générale.

Expansion sur les marchés émergents en Asie-Pacifique et en Amérique Latine

Les données publiées par le Service agricole extérieur du Département de l'Agriculture des États-Unis (USDA) confirment que le marché combiné des consommateurs de chats et de chiens en Chine a atteint 41,9 milliards USD en 2024. Bien que la pénétration globale des services d'oncologie vétérinaire spécialisée dans ce paysage en expansion reste modeste, l'évolution démographique présente une opportunité significative pour les premiers entrants établissant des réseaux thérapeutiques structurés pour capter la demande croissante en soins de santé spécialisés.

Plateformes de résultats basées sur les données et modèles d'abonnement

Des groupes vétérinaires tels que Mars Veterinary Health et NVA investissent dans des écosystèmes de dossiers de santé électroniques qui génèrent des données longitudinales sur les résultats des traitements. Monétiser des ensembles de données anonymisées par le biais de services de benchmarking, de partenariats pharmaceutiques et d'outils d'aide à la décision basés sur l'abonnement représente une adjacence à forte marge pour le marché de l'oncologie vétérinaire.

Oncologie comparative et recherche translationnelle

Les National Institutes of Health (NIH) National Cancer Institute exploitent activement les voies des animaux de compagnie à travers son Consortium d'essais d'oncologie comparative (COTC) géré centralement. Les tumeurs canines spontanées reflètent l'histopathologie humaine, les microenvironnements tumoraux et les altérations moléculaires. En coordonnant des réseaux cliniques multicentriques à travers des centres académiques, ce cadre collaboratif évalue de nouveaux thérapeutiques contre le cancer, optimisant simultanément les pipelines de découverte de médicaments humains et vétérinaires.

Marché de l'oncologie vétérinaire Perspectives d'avenir

Soutien à la décision clinique intégré à l'IA

Au cours de la prochaine décennie, l'intelligence artificielle évoluera d'un outil d'aide au dépistage diagnostique à un co-pilote clinique en temps réel intégré dans les flux de travail de l'oncologie vétérinaire. Des modèles de traitement du langage naturel entraînés sur des millions de dossiers de résultats de traitement généreront des recommandations de protocoles spécifiques aux patients, réduisant la dépendance à la disponibilité limitée des spécialistes et démocratisant la qualité des soins dans le marché de l'oncologie vétérinaire [12].

Économie des plateformes et consolidation des entreprises

De grands groupes vétérinaires — Mars Veterinary Health, NVA, et d'autres — acquièrent des pratiques spécialisées et les intègrent dans des plateformes de données centralisées. Cette consolidation redéfinira la structure concurrentielle du marché de l'oncologie vétérinaire, déplaçant le pouvoir vers les entités qui contrôlent à la fois la relation avec le patient et les données de résultats sous-jacentes aux partenariats de développement de médicaments [15].

Avancées en immunothérapie et thérapie cellulaire

Les thérapies cellulaires CAR-T canines avancent à travers des essais de première phase, avec des résultats initiaux démontrant des rémissions durables dans le lymphome à cellules B [8]. Si les coûts de fabrication suivent la trajectoire des thérapies cellulaires humaines — diminuant d'environ 40 % par cycle de génération de thérapie — le marché adressable de l'oncologie vétérinaire pour les biologiques s'élargira considérablement d'ici le début des années 2030.

Durabilité et modèles de soins basés sur la valeur

La pression des payeurs et les attentes des propriétaires pousseront de plus en plus le marché de l'oncologie vétérinaire vers des cadres basés sur la valeur où le remboursement est corrélé à des résultats mesurables de survie et de qualité de vie plutôt qu'au volume des procédures. Les cliniques qui investissent dans le suivi longitudinal et la transparence des rapports se différencieront à mesure que l'industrie mûrit.

Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord 57,5 % de part (2025) Réseaux de référence spécialisés, utilisation basée sur l'assurance
Europe 10,2 % TCAC (2026–2035) Harmonisation réglementaire de l'UE, intégration de la télémédecine
Asie-Pacifique 14,6 % TCAC (2026–2035) Augmentation de la possession d'animaux de compagnie, développement de cliniques
Amérique du Sud 0,08 milliard USD (2025) Dépenses des ménages de la classe moyenne pour les animaux de compagnie, montée en compétences en médecine générale
Moyen-Orient & Afrique 0,06 milliard USD (2025) Urbanisation, sensibilisation aux soins pour animaux de compagnie haut de gamme
Total 1,86 milliard USD (2025) —

Le marché de l'oncologie vétérinaire présente une asymétrie régionale prononcée. L'infrastructure spécialisée établie en Amérique du Nord contraste fortement avec les régions émergentes où la sensibilisation aux diagnostics de base est encore en développement. Le tableau ci-dessous fournit une métrique représentative unique par région, conforme à la méthodologie de divulgation de Market Research Future.

Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 81,4 % de la part régionale Réseau dense d'hôpitaux de référence
Canada 10,8 % TCAC Programmes d'incitation à l'assurance provinciale
Mexique 0,03 milliard USD (2025) Adoption croissante d'animaux de compagnie en milieu urbain

L'Amérique du Nord domine le marché de l'oncologie vétérinaire car les États-Unis accueillent à eux seuls plus de 30 programmes de résidence en oncologie accrédités par l'ACVIM et plus de 200 centres de référence spécialisés [18]. Les provinces canadiennes ont introduit des subventions pilotes pour des diagnostics avancés pour animaux de compagnie, tandis que la classe moyenne en expansion de Mexico stimule un segment de soins spécialisés naissant mais en forte croissance.

Europe

Pays Métrique clé Moteur clé
Allemagne 24,3 % de la part régionale Culture forte de l'assurance pour animaux de compagnie
Royaume-Uni 10,5 % TCAC Certifications de spécialité du Royal College of Veterinary Surgeons
France 0,05 milliard USD (2025) Subventions nationales pour la recherche vétérinaire
Italie 9,8 % TCAC Dépenses croissantes pour les animaux de compagnie
Espagne 0,03 milliard USD (2025) Réformes législatives favorables aux animaux de compagnie
Pays nordiques 11,0 % TCAC Haute pénétration de l'assurance
Russie 0,02 milliard USD (2025) Croissance de la possession d'animaux de compagnie en milieu urbain
Reste de l'Europe 9,4 % TCAC Cliniques spécialisées fragmentées mais en expansion

Le Règlement (UE) sur les médicaments vétérinaires (2019/6), pleinement opérationnel depuis janvier 2022, a éliminé les examens nationaux duplicables et créé un chemin de dossier unique pour les biologiques oncologiques [3]. L'Allemagne et le Royaume-Uni représentent ensemble plus de 45 % des revenus du marché européen de l'oncologie vétérinaire, propulsés par des écosystèmes d'assurance matures et des hôpitaux universitaires bien financés.

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 32,8 % de la part régionale Boom de l'industrie des soins pour animaux de compagnie
Inde 16,2 % TCAC Urbanisation et émergence de la classe moyenne possédant des animaux de compagnie
Japon 0,04 milliard USD (2025) Population animale vieillissante
Corée du Sud 14,8 % TCAC Programmes de modernisation vétérinaire gouvernementaux
ASEAN 0,02 milliard USD (2025) Augmentation des revenus disponibles
Reste de l'Asie-Pacifique 13,5 % TCAC Développement des infrastructures

La trajectoire du marché de l'oncologie vétérinaire en Asie-Pacifique reflète une région en transition. Les Normes nationales pour les animaux de compagnie de la Chine (2023) ont établi pour la première fois des lignes directrices de diagnostic et de traitement de base, catalysant l'investissement institutionnel dans des hôpitaux spécialisés dans les villes de premier niveau . La démographie vieillissante des animaux de compagnie au Japon — environ 60 % des chiens ont plus de sept ans — reflète son profil démographique humain et génère une demande disproportionnée pour les services d'oncologie gériatrique.

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 62,5 % de la part régionale Plus grande population d'animaux de compagnie en Amérique latine
Argentine 11,8 % TCAC Dépenses croissantes de la classe moyenne pour les animaux de compagnie
Reste de l'Amérique du Sud 0,01 milliard USD (2025) Infrastructure spécialisée naissante

La population d'animaux de compagnie du Brésil dépasse 140 millions d'animaux, mais moins de 50 cliniques vétérinaires offrent des services d'oncologie dédiés à l'échelle nationale. Ce déséquilibre entre l'offre et la demande représente une opportunité de terrain vierge. Les universités argentines ont lancé des programmes de bourses en oncologie vétérinaire, signalant un engagement institutionnel à développer le marché de l'oncologie vétérinaire à travers l'Amérique latine.

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 28,3 % de la part régionale Diversification des soins de santé Vision 2030
Émirats Arabes Unis 15,1 % TCAC Demande de soins pour animaux de compagnie haut de gamme pour expatriés
Afrique du Sud 0,01 milliard USD (2025) Programmes de recherche vétérinaire universitaires
Égypte 12,4 % TCAC Croissance de la possession d'animaux de compagnie en milieu urbain
Reste du MEA 0,01 milliard USD (2025) Développement précoce du marché

Le marché de l'oncologie vétérinaire au Moyen-Orient est petit mais en accélération. Les politiques de zone franche de Dubaï ont attiré des chaînes vétérinaires internationales, et le cadre Vision 2030 de l'Arabie Saoudite comprend des dispositions pour des services de santé diversifiés qui englobent l'infrastructure de bien-être animal.

Marché de l'oncologie vétérinaire par région, 2025-2035

Marché de l'oncologie vétérinaire Segmentation du marché

Par modalité de traitement

Segment Métrique clé Principal moteur de la demande
Chirurgie 43,3 % de part (2025) Intervention de première ligne sur les tumeurs solides
Radiothérapie 0,31 milliard USD (2025) Avancées stéréotaxiques et modulées par intensité
Chimiothérapie 10,4 % TCAC (2026–2035) Standardisation des protocoles multi-agents
Immunothérapie 12,1 % TCAC (2026–2035) Inhibiteurs de points de contrôle et vaccins contre le cancer
Autres (palliatif, cryothérapie) 0,09 milliard USD (2025) Soins de soutien et complémentaires

La chirurgie reste la pierre angulaire du paysage de traitement du marché de l'oncologie vétérinaire, car la plupart des tumeurs solides — tumeurs des mastocytes, sarcomes des tissus mous et mélanomes oraux — se présentent sous forme de masses résécables chirurgicalement lors du diagnostic initial. L'excision avec marges propres offre les taux de guérison les plus élevés en monothérapie, faisant de l'oncologie chirurgicale la première étape par défaut avant que des décisions sur la thérapie adjuvante ne soient prises.

L'immunothérapie réécrit les attentes en matière de pronostic. Le vaccin contre le mélanome canin de Merial (Oncept) a démontré des prolongations de survie significatives dans le mélanome oral de stade II/III, et les vaccins à cellules tumorales autologues de nouvelle génération de Torigen et ELIAS Animal Health élargissent le pool de patients éligibles [8]. Le marché de l'oncologie vétérinaire verra la part de l'immunothérapie augmenter à mesure que davantage de produits obtiennent des licences conditionnelles.

Par type d'animal

Segment Métrique clé Principal moteur de la demande
Canin 80,7 % de part (2025) Prédisposition élevée au cancer spécifique à la race
Félin 13,7 % TCAC (2026–2035) Amélioration de la disponibilité des diagnostics félins
Autres (équins, exotiques) 0,04 milliard USD (2025) Expansion des soins spécialisés de niche

La dominance canine sur le marché de l'oncologie vétérinaire est due à la susceptibilité biologique : les Golden Retrievers, Boxers, chiens de montagne bernois et Rottweilers présentent des taux de prévalence du cancer dépassant 50 % au cours de leur vie [16]. Les études génomiques spécifiques à la race permettent des programmes de dépistage stratifiés par risque qui concentrent davantage les dépenses de diagnostic et de traitement sur les patients canins.

L'oncologie féline est le segment à la croissance la plus rapide par type d'animal. Historiquement sous-diagnostiqués car les chats masquent le comportement de maladie, les cancers félins sont désormais détectés plus tôt grâce à des panels sanguins de bien-être senior de routine. Le lymphome, le carcinome à cellules squameuses et les sarcomes au site d'injection dominent le mélange de cas félins sur le marché de l'oncologie vétérinaire.

Par type de cancer

Segment Métrique clé Principal moteur de la demande
Mélanome 41,5 % de part (2025) Présentations orales/cutanées canines
Lymphome 11,9 % TCAC (2026–2035) Gains d'efficacité de la chimiothérapie multi-agents
Tumeur des mastocytes 0,22 milliard USD (2025) Adoption des inhibiteurs de la tyrosine kinase
Ostéosarcome 10,6 % TCAC (2026–2035) Avancées en chirurgie de sauvetage des membres
Autres (hémangiosarcome, SCC, etc.) 0,18 milliard USD (2025) Extension de la couverture diagnostique

Le mélanome est en tête de la segmentation par type de cancer sur le marché de l'oncologie vétérinaire, car le mélanome oral canin présente un fort potentiel métastatique et nécessite un traitement multimodal combinant chirurgie, radiothérapie et immunothérapie. La disponibilité d'Oncept — le premier vaccin thérapeutique contre le cancer licencié par l'USDA pour toute espèce — concentre les dépenses dans cette indication.

La croissance du TCAC du lymphome reflète la standardisation de la chimiothérapie multi-agents basée sur le CHOP, qui atteint une rémission complète chez 80 à 90 % des patients canins. Les améliorations des protocoles et des soins de soutien prolongent les temps de survie médians, soutenant la croissance de la demande sur le marché de l'oncologie vétérinaire.

Analyse Concurrentielle

Le marché de l'oncologie vétérinaire présente une concentration modérée, les cinq principaux acteurs détenant collectivement une part de revenu estimée entre 40 et 48 %. L'Indice de Herfindahl-Hirschman se situe dans la plage de 800 à 1 200, caractéristique d'un marché où de grandes entreprises pharmaceutiques rivalisent aux côtés de sociétés de diagnostics spécialisées et de réseaux d'hôpitaux corporatifs. L'innovation dans les biologiques et les diagnostics est le principal facteur de différenciation concurrentielle.

Entreprise Plage Estimée de Part de Revenu Offres Clés pour le Marché de l'Oncologie Vétérinaire Positionnement Stratégique
Zoetis ~12–15% Palladia (toceranib), portefeuille de diagnostics Pipeline pharmaceutique vétérinaire le plus large
Elanco Animal Health ~8–11% Actifs en oncologie acquis, produits de soins de soutien Stratégie d'intégration axée sur l'échelle
Boehringer Ingelheim ~7–10% Vaccin Oncept contre le mélanome, R&D en biologiques Leadership en immuno-oncologie
Merck Animal Health ~6–9% Distribution de chimiothérapie, diagnostics compagnons Portée de distribution mondiale
IDEXX Laboratories ~5–8% Panneaux d'oncologie de laboratoire de référence, partenariats de biopsie liquide Ancrage de l'écosystème diagnostique
Dechra Pharmaceuticals ~4–6% Pharmaceutiques spécialisés, soins oncologiques de soutien Focus thérapeutique de niche
Mars Veterinary Health (VCA) ~3–5% Réseau d'hôpitaux de référence spécialisés, plateformes EHR Modèle intégré de prestation de soins
Torigen Pharmaceuticals ~2–4% Immunothérapie par cellules tumorales autologues Médecine personnalisée au point de soins
PetDx ~1–3% Dépistage du cancer par biopsie liquide OncoK9 Créateur de catégorie de détection précoce
ELIAS Animal Health ~1–2% Plateforme ECI (Immunothérapie contre le Cancer ELIAS) Activation des cellules T autologues

Actualités récentes & Développements

  • Dechra Pharmaceuticals- (Janvier 2026)--Obtention de l'approbation complète de la FDA américaine pour les comprimés LAVERDIA-CA1, marquant le premier traitement oral entièrement approuvé pour le lymphome canin.
  • IDEXX Laboratories- (Février 2025)--Annonce de la disponibilité prochaine de son test de dépistage Cancer Dx à travers les États-Unis et le Canada pour améliorer la détection du lymphome canin.
  • Thrive Pet Healthcare- (Novembre 2025)--Partenariat stratégique avec Empyrean Medical Systems pour lancer la plateforme avancée de radiothérapie accélérée par robot Sirius afin d'élever les soins vétérinaires en oncologie.

Marché de l'oncologie vétérinaire Portée du rapport de marché

Paramètre Détail
Portée du marché Le marché mondial de l'oncologie vétérinaire couvre les diagnostics, les thérapies et les interventions chirurgicales.
Période d'étude 2021–2035
CAGR (Prévision) 11,08 % (2026–2035)
Valeur de l'année de base 1,86 milliard USD (2025)
Point de terminaison de la prévision 5,35 milliards USD (2035)
Segment à la croissance la plus rapide Immunothérapie (par modalité de traitement); Asie-Pacifique (par région)
Entreprises profilées 10 (Zoetis, Elanco, Boehringer Ingelheim, Merck Animal Health, IDEXX, Dechra, Mars Veterinary Health, Torigen, PetDx, ELIAS Animal Health)
Devise d'évaluation Milliard USD

FAQ

Comment les essais cliniques en oncologie vétérinaire diffèrent-ils des essais en oncologie humaine en termes d'exigences réglementaires ?
Les essais vétérinaires suivent la supervision de l'USDA-APHIS plutôt que les voies de la FDA, avec des licences conditionnelles permettant l'entrée sur le marché avant que les ensembles de données d'efficacité complets ne soient terminés [1]. Ce calendrier plus court crée des opportunités de revenus plus précoces mais exige des engagements de surveillance post-commercialisation.
Quels facteurs une pratique vétérinaire devrait-elle évaluer avant d'ajouter des services d'oncologie ?
Les pratiques devraient évaluer les partenariats de référence avec des spécialistes, les coûts d'équipement de capital pour la radiothérapie ou l'imagerie, et les taux de pénétration de l'assurance pour animaux de compagnie locaux [17]. Une charge minimale de 15 à 20 patients en oncologie par mois est généralement nécessaire pour justifier les frais généraux fixes.
Comment l'adjudication des demandes d'assurance pour animaux de compagnie affecte-t-elle la sélection des protocoles de traitement ?
Les assureurs classent de plus en plus le remboursement par niveau de preuve, favorisant les thérapies approuvées par l'USDA par rapport aux régimes hors étiquette [11]. Les cliniciens alignent souvent les choix de protocoles avec les formulaires couverts pour réduire le fardeau financier du propriétaire.
Quel rôle jouent les panneaux de risque génomique spécifiques à la race dans l'oncologie préventive ?
Les panneaux identifient les mutations à haut risque dans les races prédisposées, permettant des programmes de dépistage précoce qui détectent les tumeurs à des stades résécables [16]. L'adoption reste concentrée parmi les propriétaires proactifs de races avec des prédispositions connues au cancer.
Comment les plateformes de télémédecine changent-elles les soins de suivi en oncologie ?
Les consultations à distance réduisent le fardeau des déplacements pour le suivi post-traitement, permettant des évaluations de progrès plus fréquentes entre les visites en personne [12]. Cela améliore l'adhésion aux protocoles de surveillance et accélère la détection des récidives.
Qu'est-ce qui distingue l'immunothérapie autologue des vaccins contre le cancer prêts à l'emploi ?
Les thérapies autologues utilisent les propres cellules tumorales du patient pour stimuler une réponse immunitaire ciblée, offrant une spécificité personnalisée que les vaccins stables en rayon ne peuvent égaler [22]. La complexité de fabrication et le coût restent les principales contraintes à l'adoption.
Comment les partenariats en oncologie comparative pourraient-ils remodeler l'investissement en R&D pharmaceutique dans ce domaine ?
Les entreprises pharmaceutiques financent de plus en plus des essais canins comme modèles translationnels pour les candidats médicaments humains, subventionnant ainsi efficacement l'innovation sur le marché de l'oncologie vétérinaire [2]. Ce financement à double objectif accélère le développement de pipeline au-delà de ce que les budgets de santé animale pourraient soutenir seuls.
Auteur
Auteur Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Co-auteur Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed veterinary medical journals, clinical publications, and authoritative animal health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Veterinary Medicine, European Medicines Agency (EMA) Veterinary Medicines Division, United States Department of Agriculture (USDA) Animal and Plant Health Inspection Service (APHIS), American Veterinary Medical Association (AVMA), European Medicines Agency (EMA) Committee for Medicinal Products for Veterinary Use (CVMP), World Organisation for Animal Health (WOAH), National Center for Biotechnology Information (NCBI/PubMed) Veterinary Medicine Database, Centers for Disease Control and Prevention (CDC) One Health Initiative, World Health Organization (WHO) Animal Health Division, EU Eurostat Agriculture and Fisheries Statistics, American College of Veterinary Internal Medicine (ACVIM) Oncology, Veterinary Cancer Society (VCS), National Institutes of Health (NIH) Comparative Oncology Program, Health Canada Veterinary Drugs Directorate, UK Veterinary Medicines Directorate (VMD), Australian Pesticides and Veterinary Medicines Authority (APVMA), and national veterinary health ministry reports from key markets. These sources were used to collect cancer incidence statistics, regulatory approval data for veterinary oncology drugs, clinical safety and efficacy studies, pet ownership demographic trends, and market landscape analysis for surgery, radiation therapy, chemotherapy, immunotherapy, and targeted therapy treatment modalities across dogs, cats, horses, and other companion animals.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Animal Health R&D, heads of regulatory affairs, and commercial directors from veterinary pharmaceutical businesses, animal health firms, manufacturers of veterinary diagnostic equipment, and veterinary service providers were examples of supply-side sources. Board-certified veterinary oncologists, veterinary surgeons, medical directors from veterinary clinics and animal hospitals, procurement leads from veterinary healthcare facilities, and research scientists from veterinary research institutions were among the demand-side sources. Primary research obtained information on clinical adoption patterns, treatment protocol preferences, pricing strategies for oncology services, and reimbursement dynamics in veterinary care. It also verified product pipeline timelines for novel veterinary cancer therapeutics and validated market segmentation across oncology types (surgery, radiation therapy, chemotherapy, immunotherapy, targeted therapy).

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and treatment procedure volume analysis. The methodology included:

Identification of 40+ key manufacturers and service providers across North America, Europe, Asia-Pacific, and Latin America, including major players such as VCA Inc, Mars Petcare, Boehringer Ingelheim, Zoetis Inc, Elanco Animal Health, and Ceva Santé Animale

Product and service mapping across surgery, radiation therapy, chemotherapy, immunotherapy, and targeted therapy categories, segmented by animal type (dogs, cats, horses, small mammals, exotic animals)

Analysis of reported and modeled annual revenues specific to veterinary oncology portfolios and service offerings

Coverage of manufacturers and service providers representing 70-75% of global market share in 2024

Extrapolation using bottom-up (treatment volume × average service price by country and therapy type) and top-down (manufacturer and service provider revenue validation) approaches to derive segment-specific valuations for diagnosis, treatment, palliative care, and preventive care services across veterinary clinics, animal hospitals, and research institutions

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















