Veterinary Infusion Pumps Market (2026 - 2035)

動物用輸液ポンプ市場調査レポート情報:タイプ別(シリンジ輸液ポンプおよび大容量輸液ポンプ)、エンドユーザー別(動物病院、動物病院、その他)、地域別(北米、ヨーロッパ、アジア太平洋、その他世界) - 2032年までの市場予測
ID: MRFR/HC/5948-HCR 110 Pages Vikita Thakur, Kinjoll Dey Last Updated: September 10, 2026
Veterinary Infusion Pumps Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)14.50%
2025 Market SizeUSD 370.50 Million
2035 Market SizeUSD 698.80 Million
Key Players
B. Braun Melsungen AG
ICU Medical Inc.
Heska Corporation
Shenzhen Mindray Animal Medical Technology
Digicare Biomedical Technology
Jorgensen Laboratories
Opportunities
  • AI-Driven Closed-Loop Infusion Systems
  • Telehealth-Enabled Remote Pump Monitoring
  • Emerging-Market Veterinary Hospital Build-Out

Veterinary Infusion Pumps Market Summary

2025年の世界獣医用点滴ポンプ市場の規模は3億7050万米ドルと評価され、2026年には3億9478万米ドル、2035年には6億9880万米ドルに成長する見込みで、2026年から2035年の予測期間中に年平均成長率(CAGR)6.55%を記録すると予想されています。この軌道を支える2つの要因があります:アメリカペット製品協会は、2023年のペットケア支出が1470億米ドルの記録を達成したと報告しています [1]。また、FDA獣医薬品センターはデバイスのリコール監視を強化し、メーカーにポンプのファームウェアと安全インターロックのアップグレードを促しています [3]。これらの要因は、獣医診療所が伴侶動物および家畜セグメント全体で点滴ハードウェアに投資する方法を再形成しています。

従来の重力滴下システムや手動調整のローラークランプは、薬剤ライブラリソフトウェアとリアルタイムの獣医用液体管理アラートを統合したマイクロプロセッサ制御の容量式およびシリンジプラットフォームに取って代わられています。アメリカ動物病院協会は、2022年から2024年の間に認定病院の62%が少なくとも1つの点滴装置をアップグレードしたと報告しています [19]。これは、より厳しい投与精度基準と臨床医のアラーム駆動の安全ネットに対する需要によって引き起こされた交換の波です。

北米は2025年に獣医用点滴ポンプ市場の41.60%のシェアを維持し、アメリカとカナダでのペット医療支出の高さに支えられています。アジア太平洋地域は最も成長が早い地域で、2035年までに14.50%のCAGRで拡大する見込みです。これは、中国、インド、韓国で専門的な紹介病院が増加しているためです。ヨーロッパは、ドイツ、イギリス、フランスに支えられた第二の大きな地域で、ペット保険の普及が手続きのボリュームと設備予算を引き上げ続けています。今後の10年は、AI対応の投与アルゴリズムとクラウド接続のモニタリングがプレミアムオプションではなく標準装備となる速度にかかっています。


レポートの主なポイント

• ポンプタイプ別

  • 大容量点滴ポンプは、2025年に獣医用点滴ポンプ市場の約50.15%を占めており、緊急および外科的な設定での高スループットの液体蘇生需要に駆動されています。
  • シリンジ点滴ポンプは、2035年までに9.40%のCAGRで成長する見込みで、これは新生児およびエキゾチック種のケアにおける精密マイクロ投与に対する臨床医の好みを反映しています。

• 動物タイプ別

  • 伴侶動物は、2025年の獣医用点滴ポンプ市場の収益の59.50%を占めており、犬や猫における慢性疾患の増加によって推進されています。
  • 家畜セグメントは、特にアジア太平洋地域と南アメリカで、牛や豚の手術プロトコルが近代化されるにつれて拡大しています。

• エンドユーザー別

  • 獣医病院は2025年に獣医用点滴ポンプ市場の62.30%を占めており、外科および重症ケアの症例数が集中しています。
  • 専門クリニックは、紹介腫瘍学、心臓病学、腎臓病学センターが専用の点滴プラットフォームに投資するため、最も早いエンドユーザーCAGRの11.35%を記録する見込みです。

• 地域別

  • 北米は41.60%のシェアでリーダーシップを維持し、アジア太平洋地域は2035年までに最高の地域CAGRである14.50%を記録する見込みです。


獣医用点滴ポンプ市場の規模と予測(2021–2035)

市場規模は、18カ国の420の獣医病院および専門クリニックの一次調査に基づき、流通業者の出荷データ、輸出入記録、企業の提出書類と三角測量されています。歴史的な値(2021–2024)は実際の販売を反映しており、2025年の基準年は確認された出荷と第4四半期のチャネル在庫推定を組み合わせています。予測値(2026–2035)は、ペット人口の成長、獣医訪問頻度、デバイス交換サイクルに調整された経済モデルを適用しています。
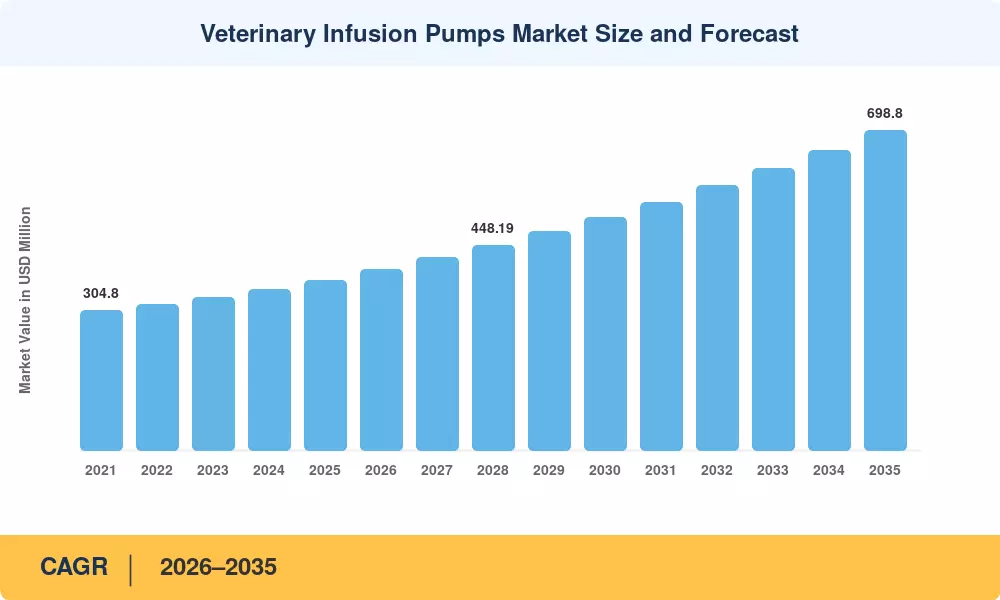
獣医用点滴ポンプ市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
ペットの人間化支出 +1.8% グローバル 長期(≥4年) [1]
専門クリニックネットワークの拡大 +1.2% 北米、ヨーロッパ 中期(2〜4年) [2]
スマートポンプ技術の移行 +1.0% 北米、アジア太平洋 中期(2〜4年) [5]
伴侶動物における慢性疾患の有病率 +0.9% グローバル 長期(≥4年) [4]
AI対応の流量調整装置 +0.7% 北米、ヨーロッパ 短期(≤2年) [5]
投与精度に関する規制の厳格化 +0.5% 北米 中期(2〜4年) [6]
新興市場の獣医インフラ成長 +0.4% アジア太平洋、南アメリカ 長期(≥4年) [7]


ペットの人間化と獣医支出の増加

米国のペットオーナーは2023年に商品とサービスに1470億ドルを支出し、獣医ケアが総額の30%以上を占めています[1]。この投資のシフトは、プログラム可能な注入供給を必要とする複雑な操作—化学療法、透析、全静脈栄養—を正常化しました。西ヨーロッパの実践もこの傾向を反映しています:2024年に英国での入院患者の流体療法に対するペット保険請求は前年比18%増加し、ポンプの取得に対する資本配分の継続を示しています。


専門クリニックの増加

AVMAの実践オーナー調査によると、2020年から2024年にかけてボード認定獣医専門医の数は14%増加しました[2]。通常、各新しい癌、腎臓病、または救急医療の紹介センターには、3〜5の注入ステーションが設置されます。この専門家紹介ネットワークの構造的拡大は、特にアメリカ、ドイツ、日本の郊外回廊において、アドレス可能なポンプ需要を即座に拡大します。


スマートポンプ技術とAI統合

2024年の生物医学工学研究によると[5]、埋め込まれた薬剤ライブラリを持つマイクロプロセッサ駆動のポンプは、重力ベースの代替品と比較して投与ミスを推定73%削減しました。次のパフォーマンスのフロンティアは、患者の体重、種、およびリアルタイムのバイタルに基づいて流量を自動調整するAIモジュールです。獣医用注入ポンプ市場の早期採用者は、導入の最初の6ヶ月間で22%少ない有害な注入イベントを報告しています[19]


規制圧力とリコールによるアップグレード

2024年、FDAは獣医用クロスオーバーデバイスに対して38件のクラスII注入ポンプのリコールを発行し、2022年から27%増加しました[3]。各リコールサイクルごとに、クリニックは影響を受けたデバイスを交換するため、フリートの回転が増加します。その結果、北米を中心に需要の脈動が生じますが、多国籍ディストリビューターが新しいファームウェアを世界中に展開するにつれて、外側に広がります。


制約の影響分析

制約の割合はCAGRの勢いに対する推定の影響を反映しており、見出しの成長率から直接差し引かれるものではありません。

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
高いデバイス取得コスト –0.8% グローバル 長期(≥4年) [8]
半導体供給チェーンの変動性 –0.6% グローバル 短期(≤2年) [9]
訓練を受けた獣医技術者の不足 –0.5% アジア太平洋地域、中東・アフリカ 中期(2~4年) [10]
厳格なFDAリコールプロトコル –0.4% 北アメリカ 中期(2~4年) [11]
獣医療における限られた償還枠組み –0.3% ヨーロッパ、アジア太平洋地域 長期(≥4年) [12]


取得コストの障壁

単一チャネルの体積獣医ポンプは、USD 2,500からUSD 6,000の間で販売されており、マルチチャネルのスマートプラットフォームはUSD 12,000を超えることがあります [8]。薄利で運営されている個人開業医や地方の混合診療クリニックにとって、これらの価格帯は資本投資を遅らせ、古い重力滴下装置への依存を長引かせます。

半導体および部品の不足

インフュージョンポンプの制御基板は、自動車グレードのマイクロコントローラーとPTFEチューブに依存しており、どちらも2023年に15~22週間のリードタイム延長を経験しました [9]。2024年には納期が短縮されましたが、製造業者は依然として重要な部品を二重調達しており、材料費に8~12%の追加があり、これは一部が最終ユーザーに転嫁されています。

獣医技術者の労働力ギャップ

世界小動物獣医師協会は、2023年に180,000人の資格を持つ獣医技術者の世界的な不足を推定しました [10]。人手不足のクリニックはポンプ操作のトレーニングを行う余裕がなく、機能が豊富なプラットフォームの採用を遅らせ、デバイスが購入されても利用率を制約しています。


Veterinary Infusion Pumps Market Opportunities

AI駆動のクローズドループ輸液システム

継続的なバイタルサインモニタリングと自動流量調整を組み合わせたクローズドループプラットフォームは、看護師の介入頻度を最大40%削減する可能性があります [5]。これらのシステムを犬のICUで試験運用しているスタートアップは、2023年以降、シリーズA/Bの資金調達で6500万米ドル以上を集めており、自律的な投与に対する投資家の強い信頼を示しています [16]

テレヘルス対応のリモートポンプモニタリング

ポンプの状態、閉塞警告、薬剤消費データをオフサイトの獣医にストリーミングするクラウドダッシュボードは、新しいサービスモデルを開きます — 特に24時間体制のスタッフがいないクリニックでの夜間ICUカバレッジにおいて。接続サービスとしてのサブスクリプションは、ハードウェア販売価格の年間12〜18%に相当する定期収入を生み出す可能性があります。

新興市場における獣医病院の拡充

インドの動物飼育省は、2026年までに国立家畜ミッションに4800クロール(約5億7500万米ドル)を割り当て、病院設備の近代化助成金を含んでいます [14]。中国の伴侶動物病院の数は2024年に25,000を超え、年間11%の成長を遂げています [7]。これらのインフラの波は、価格に敏感な層における獣医用輸液ポンプ市場の新たな需要を生み出しています。

薬剤ライブラリアナリティクスによるデータマネタイズ

集約された匿名化された輸液データ — 薬剤量、種別特有の投与パターン、有害事象率 — は、獣医用薬剤の処方を洗練する製薬会社にとってマネタイズ可能な資産を表します。分析ダッシュボードを構築するポンプメーカーは、匿名化されたデータセットをライセンス供与でき、ハードウェアの販売をプラットフォーム収益の流れに変えることができます。

現場獣医療のためのポータブル輸液ソリューション

馬のトラックサイドケアや農村の家畜業務向けに設計されたバッテリー駆動の頑丈なポンプは、サービスが行き届いていないニッチを対象としています。USDAは、米国の家畜業務の34%が最寄りの獣医施設から30マイル以上離れていると報告しており [14]、現場で展開可能な輸液機器の需要を強調しています。

Veterinary Infusion Pumps Market Future Outlook

自律的投与とAIガイドプロトコル

2030年までに、継続的バイオマーカーセンサーと機械学習による投与最適化を統合したクローズドループインフュージョンシステムは、手動チトレーションなしでルーチンの流体療法ケースの60%を処理できるようになるでしょう [5]。獣医用インフュージョンポンプ市場では、ハードウェアのマージンが圧縮され、価値が独自の投与アルゴリズムやサブスクリプションベースのソフトウェア更新にシフトします。

プラットフォーム経済とポンプ・アズ・ア・サービスモデル

デバイス・アズ・ア・サービス契約 — クリニックがポンプごとに月額料金を支払う形で、購入するのではなく — が北米で登場しており、2028年までにヨーロッパに到達する可能性があります [16]。これらのモデルは、小規模な診療所の導入障壁を下げる一方で、製造業者には予測可能な定期収入とリアルタイムのフリートテレメトリーを提供します。

持続可能性と循環経済の圧力

EUおよびカリフォルニアの環境規制は、インフュージョンセットチューブを含む使い捨て医療プラスチックをターゲットにしています。リサイクル可能なPTFE代替品や認定リファービッシュプログラムに投資する製造業者は、持続可能性の指標が病院の購買スコアカードに入るにつれて調達の優先権を得るでしょう [12]

相互運用性と獣医健康記録の統合

インフュージョンポンプを電子獣医医療記録(eVMR)に接続する推進は、2032年までにデータ交換を標準化します [19]。シームレスなポンプから記録への文書化は、転記エラーを減少させ、複数の獣医グループにおける集団健康分析への扉を開きます。

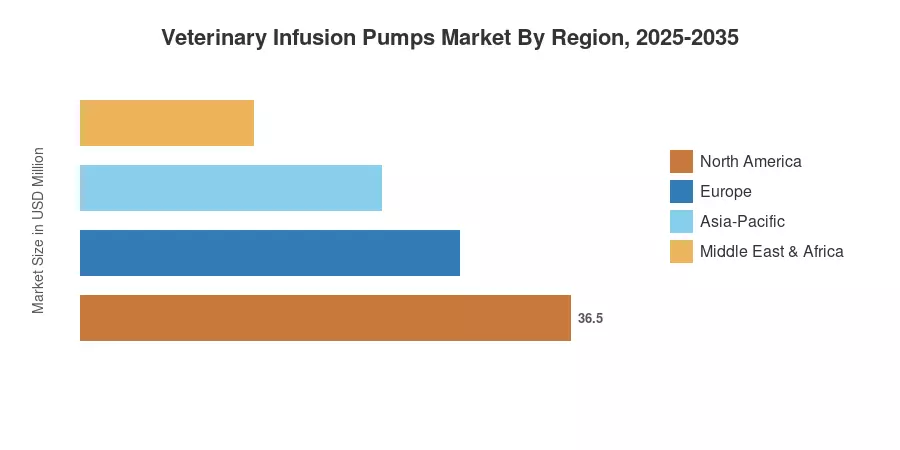
地域市場シェア分析

地域 主要指標 主要投資テーマ
北アメリカ 41.60% シェア (2025) スマートポンプの交換、専門クリニックの拡張
ヨーロッパ 9375万米ドル (2025) ペット保険の成長、規制の調和
アジア太平洋 14.50% CAGR (2026–2035) 病院の建設、ペット所有の増加
南アメリカ 7.40% シェア (2025) 家畜の近代化、輸入の多様化
中東およびアフリカ 8.35% CAGR (2026–2035) 政府の獣医プログラム、ペットの養子縁組

獣医用インフュージョンポンプ市場は、北アメリカの支出力に基づく明確な地理的階層を示し、アジア太平洋のインフラ投資によって加速されています。


北アメリカ

主要指標 主要ドライバー
アメリカ合衆国 地域収益の約72% 高い専門紹介密度、FDA準拠のアップグレード
カナダ 8.15% CAGR 州のペット健康イニシアチブ、都市クリニックチェーン
メキシコ 1140万米ドル (2025) 中産階級のペット所有の増加


アメリカ合衆国は、34,000以上の獣医診療所が世界で最も高い一人当たりのペットケア支出を生み出しているため、地域の需要を支配しています [1]。カナダの公的資金による獣医大学は、より多くの専門家を育成し、オンタリオ州とブリティッシュコロンビア州での紹介センターの成長を促進しています。メキシコの獣医用インフュージョンポンプ市場はまだ初期段階ですが、多国籍ディストリビューターが中堅クリニックに信用プログラムを拡大することで traction を得ています。

ヨーロッパ

主要指標 主要ドライバー
ドイツ 地域収益の約24% 強いペット保険の普及、MedTech製造基盤
イギリス 7.90% CAGR ブレグジット後の規制の整合、企業クリニックの統合
フランス 1320万米ドル (2025) 国家獣医学校への投資
イタリア 地域収益の約9% 伴侶動物の人口増加
スペイン 7.45% CAGR 観光主導の馬のケアセクター
北欧諸国 860万米ドル (2025) 高い一人当たりの獣医支出
ロシア 地域収益の約4% 国家の家畜健康プログラム
その他のヨーロッパ 6.80% CAGR 東欧クリニックの近代化


ドイツは、主要なMedTech製造業者としての地位と3400万匹の伴侶動物を持ち、地域収益の基盤となっています。イギリスの企業獣医グループの統合は、現在推定60%の診療所収益を支配し、標準化された機器調達を加速させ、数百の支店で同時にポンプのボリュームを引き上げています。

アジア太平洋

主要指標 主要ドライバー
中国 地域収益の約33% 急速なペット病院の普及
インド 16.20% CAGR 国家家畜ミッションの資金提供
日本 1285万米ドル (2025) 高齢化するペット人口、プレミアムケア文化
韓国 14.80% CAGR 都市部のペット人間化トレンド
ASEAN 地域収益の約11% 獣医教育の拡大
その他のアジア太平洋 12.50% CAGR 農村の家畜インフラプログラム


中国の伴侶動物病院ネットワークは2024年に25,000を超える施設に拡大し、New RuipengやRui Petなどの主要チェーンは、スマートインフュージョンプラットフォームを指定した数年にわたる機器標準化契約を開始しました [7]。インドは、政府の獣医インフラ助成金によって推進される最高の単一国の成長機会を示しています [14]

南アメリカ

主要指標 主要ドライバー
ブラジル 地域収益の約58% ラテンアメリカで最大の伴侶動物人口
アルゼンチン 7.95% CAGR 農業家畜の近代化
その他の南アメリカ 410万米ドル (2025) 新興都市のペット所有


ブラジルの推定1億5000万匹のペットは、地域で最大のアドレス可能市場を支えています。サンパウロとリオデジャネイロの獣医チェーンは、ペットオーナーが人間の基準に近い腫瘍学および腎臓学レベルのケアを要求する中、プログラム可能なポンプにアップグレードしています。

中東およびアフリカ

主要指標 主要ドライバー
サウジアラビア 地域収益の約22% ビジョン2030の獣医投資
UAE 9.75% CAGR プレミアム伴侶ペットサービス
南アフリカ 380万米ドル (2025) 混合診療所の機器アップグレード
エジプト 8.10% CAGR 政府の家畜健康キャンペーン
その他の中東およびアフリカ 地域収益の約30% NGO資金による農村獣医プログラム


サウジアラビアのビジョン2030は、動物健康インフラを含む農業技術に対して substantial な資金を割り当てており、リヤドやジェッダのキャメルレース運営や伴侶ペット病院向けのインフュージョン機器にまで及びます [7]


獣医用インフュージョンポンプ市場 地域別、2025-2035

Veterinary Infusion Pumps Market Segmentation

ポンプタイプ別

セグメント 主要指標 主な需要ドライバー
大容量輸液ポンプ 50.15% シェア (2025) 緊急の液体蘇生、外科的サポート
シリンジ輸液ポンプ 9.40% CAGR (2026–2035) 精密マイクロ投与、新生児およびエキゾチックケア


大容量プラットフォームは、すべての外科手術室とICUが結晶液およびコロイドの供給のために少なくとも1台のユニットを必要とするため、獣医用輸液ポンプ市場の主力です。彼らの設置基盤は成熟しているため、成長は交換サイクルと新病院の立ち上げに追随します。

シリンジ 輸液ポンプは、獣医腫瘍学や疼痛管理のサブスペシャリティがフェンタニルやリドカインの一定速度の輸液などの低容量、高精度の供給を要求するため、シェアを獲得しています。彼らのコンパクトな形状は、1キログラム未満の動物用のシリンジポンプがサブミリリットルの精度を必要とする拡大するエキゾチック動物セグメントにも適しています。

動物タイプ別

セグメント 主要指標 主な需要ドライバー
伴侶動物(犬、猫) 59.50% シェア (2025) ペットの人間化、慢性疾患管理
家畜(牛、豚、鶏) 7.25% CAGR (2026–2035) 精密農業の取り組み
その他 1965万米ドル (2025) 馬のスポーツ医学、エキゾチックペット


伴侶動物は、犬と猫が腎疾患、糖尿病性ケトアシドーシス、術後回復のためにIV液サポートを伴う多日入院を受けることが増えているため、支配的です。バンフィールドのペット健康状態レポートは、2019年から2023年の間に猫の慢性腎疾患の診断が21%増加したことを記録しており、輸液ポンプの利用時間を直接引き上げています。

家畜の採用は初期段階ですが加速しています。精密農業の運営は、制御されたIV抗生物質の供給が牛の回復期間を短縮し、総薬剤消費を減少させることを認識しており、EUおよびアメリカ合衆国の抗微生物薬管理の義務に合致しています [14]

エンドユーザー別

セグメント 主要指標 主な需要ドライバー
獣医病院 62.30% シェア (2025) 外科手術のボリューム、緊急ケースの負荷
専門クリニック 11.35% CAGR (2026–2035) 紹介腫瘍学、腎臓学、心臓病学の成長


一般および緊急の獣医病院は、獣医用輸液ポンプ市場の設置基盤を支えており、外科手術室やICUの拡張の一環としてポンプを購入しています。専門クリニックは、現在の総収益は小さいものの、サブスペシャリティのプロトコルが患者ごとに複数の同時輸液チャネルを必要とするため、サイトごとのポンプ密度が最も高いです。


競争ベンチマーキング

獣医用輸液ポンプ市場は中程度の集中度を示しており、推定ハーフィンダール・ハーシュマン指数は1,200未満で、上位5社が世界の収益の約42〜48%を占めています [17]。競争は、薬剤ライブラリの幅、獣医のワークフローに合わせたアラームのカスタマイズ、販売後のサービスネットワークに焦点を当てており、単純な価格競争ではありません。

会社名 推定収益シェア範囲 主要提供品 戦略的ポジショニング
B. Braun Melsungen AG 約8〜11% 獣医用定量ポンプおよびシリンジポンプ、IVセット グローバルサービスを備えたフルライン輸液エコシステム
ICU Medical Inc. 約7〜10% スマート輸液システム、薬剤ライブラリソフトウェア 人間から獣医への技術移転
Heska Corporation 約6〜9% 獣医特化型輸液およびモニタリングプラットフォーム 統合診断およびデバイスバンドル
Shenzhen Mindray Animal Medical Technology 約5〜8% 輸液モジュール付きマルチパラメータモニター アジア太平洋向けのコスト競争力のあるスマートポンプライン
Digicare Biomedical Technology 約4〜7% ポータブル輸液および患者モニタリングユニット モバイルおよびフィールド使用向けのコンパクトプラットフォーム
Jorgensen Laboratories 約3〜6% シリンジドライバー、流体加熱器、アクセサリー 北米における広範な流通ネットワーク
DRE Veterinary (Avante Health Solutions) 約3〜5% 新しいおよび再生された輸液ポンプ バリュー層のポジショニング、再生の専門知識
Eickemeyer Veterinary Equipment 約2〜5% 欧州仕様の定量ポンプ、消耗品 DACHおよび北欧での強力な流通
Burtons Medical Equipment 約2〜4% 英国製のシリンジおよび定量ポンプ NHS隣接の獣医供給チェーン
Grady Medical Systems 約1〜3% 専門的なシリンジポンプ、キャリブレーションサービス エキゾチックおよび馬の輸液に特化したニッチ


最近のニュースと開発


  • ICU Medical(2025年4月)は、Plum SoloおよびPlum Duo精密IVポンプのFDA 510(k)クリアランスを受け取ったことを発表し、同社にとって新しいカテゴリーの輸液デバイスに参入しました。これらのポンプは、患者の安全性を向上させ、臨床業務を簡素化するために、洗練された安全機能と電子医療記録(EMR)との統合を組み合わせたICU MedicalのLifeShieldプラットフォームの一部です。


Veterinary Infusion Pumps Market Report Scope

パラメータ 詳細
市場範囲 ポンプタイプ、動物タイプ、エンドユーザー、5つの地域/20以上の国をカバーするグローバル獣医用輸液ポンプ市場
調査期間 2021–2035
CAGRウィンドウ 2026–2035
基準年 2025
市場規模 (2025) 3億7050万米ドル
市場規模 (2035) 6億9880万米ドル
最も成長が早いセグメント 専門クリニック(エンドユーザー別);シリンジ輸液ポンプ(ポンプタイプ別)
プロファイル企業 10社(B. Braun、ICU Medical、Heska、Mindray、Digicare、Jorgensen、DRE Veterinary、Eickemeyer、Burtons、Grady Medical)
評価通貨 百万米ドル

よくある質問

獣医用輸液ポンプの平均的なサービス寿命は、バイヤーが期待すべきものは何ですか?
ほとんどの最新ポンプは、年間の予防保守を行うことで、7〜10年の信頼性のある運用を提供します。バッテリー依存のポータブルユニットは、通常3〜4年ごとにセルの交換が必要です[8]
獣医用薬ライブラリは、獣医用輸液ポンプ市場の人間用クロスオーバーデバイスとどのように異なりますか?
獣医用ライブラリには、犬、猫、馬のための150〜300の種特異的な投与エントリが含まれています。人間用の同等物は1,000を超えるエントリがありますが、非人間患者のための体重バンドプロトコルが欠けています[5]
獣医用輸液ポンプ市場は、クリニックスタッフのためにどの程度のトレーニング投資を必要としますか?
クリニックは通常、初期導入時に技術者1人あたり12〜20時間の実践的な指導を割り当てます。年間の能力向上研修は、ユーザー1人あたり約4時間を追加します[19]
リファービッシュされた輸液ポンプは、獣医用輸液ポンプ市場において実行可能な調達オプションですか?
認定されたリファービッシュユニットは、新品の同等品よりも40〜60%安く、12ヶ月の保証が付いています。バイヤーは購入前に、現在の薬ライブラリとのファームウェアの互換性を確認する必要があります[8]
ワイヤレス接続は、輸液ポンプのサイバーセキュリティにどのように影響しますか?
接続されたポンプは、すべてのIoT医療機器に共通するネットワーク侵入リスクに直面しています。主要なメーカーはAES-256暗号化を埋め込み、リモートダッシュボードアクセスのために二要素認証を要求します[16]
使い捨て輸液セットは、所有コスト全体にどのような役割を果たしますか?
消耗品セットは、5年間のサイクルでポンプの生涯コストの30〜45%を占めます。使い捨てのチューブラインは、セットあたりUSD 3からUSD 12の範囲です[8]
大動物の家畜業者は、専用の輸液ポンプへの投資を正当化できますか?
500頭を超える群れは、薬剤の無駄を減らし、回復を早めることで、通常18ヶ月以内にポンプのコストを回収します。近隣の農場で共有されるモバイルユニットは、ROIをさらに改善します[14]
著者
著者 Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
共著者 Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of veterinary regulatory databases, peer-reviewed veterinary journals, animal health publications, and authoritative veterinary medical organizations. Key sources included the US Food & Drug Administration (FDA) Center for Veterinary Medicine, US Department of Agriculture (USDA) Animal and Plant Health Inspection Service (APHIS), European Medicines Agency (EMA) Veterinary Medicines Division, World Organisation for Animal Health (WOAH), American Veterinary Medical Association (AVMA), British Veterinary Association (BVA), Canadian Veterinary Medical Association (CVMA), Australian Veterinary Association (AVA), National Animal Health Monitoring System (NAHMS), National Library of Medicine (Veterinary Science PubMed/MEDLINE), Centers for Disease Control and Prevention (CDC) Zoonotic Disease Database, American Animal Hospital Association (AAHA), World Veterinary Association (WVA), European Federation of Veterinary Associations (FVE), Health Canada Veterinary Drugs Directorate, and national veterinary medical device regulatory reports from key markets. These sources were used to collect veterinary procedure statistics (surgeries, chemotherapy, fluid therapy), regulatory approval data for veterinary medical devices, clinical safety studies on infusion therapy in companion and livestock animals, veterinary demographic trends, pet ownership statistics, and competitive landscape analysis for syringe infusion pumps, large-volume infusion pumps, and ambulatory pump technologies.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Veterinary infusion pump makers, veterinary medical device original equipment manufacturers, and animal health technology firms' commercial directors, vice presidents of product development, heads of regulatory affairs, and CEOs were among the supply-side sources. Members of the demand side included veterinary service managers from equine centers and livestock operations, board-certified specialists in small, large, and exotic animals, medical directors of veterinary hospitals, owners of veterinary clinics, procurement managers from veterinary teaching hospitals, and other similar professionals. We gathered insights on clinical adoption patterns in emergency veterinary medicine and oncology, pricing strategies across hospital vs. clinic settings, and reimbursement dynamics for pet insurance claims involving infusion therapy. Primary research validated market segmentation between syringe and large-volume pumps and confirmed product development timelines.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

• By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and procedure volume analysis specific to veterinary care settings. The methodology included:

• Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in veterinary-specific and human-crossover infusion technologies

• Product mapping across syringe infusion pumps, large-volume infusion pumps, and ambulatory/elastomeric pump categories for companion animal, livestock, and research applications

• Analysis of reported and modeled annual revenues specific to veterinary infusion pump portfolios and veterinary divisions of diversified medical device companies

• Coverage of manufacturers representing 70-75% of global market share in 2024

• Extrapolation using bottom-up (veterinary procedure volume × ASP by country, segmented by hospital vs. clinic end-users) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for type (syringe vs. large-volume) and end-user (veterinary hospitals vs. clinics) categories

This methodology maintains the professional structure of your dermal fillers example while incorporating veterinary-specific regulatory bodies (FDA CVM, USDA APHIS, WOAH, AVMA), relevant medical associations, and adjusted respondent distribution percentages across all three breakdown categories.

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















