Software Defined Radio Market (2026 - 2035)

ソフトウェア無線市場調査レポート コンポーネント (送信機、受信機、ソフトウェア、補助システム)、周波数帯域 (hf、vhf、uhf)、プラットフォーム (陸上、空輸、海軍、宇宙)、ア​​プリケーション (防衛、商用) および地域別の情報 - 2032 年までの予測
ID: MRFR/AD/4437-CR 123 Pages Shubham Munde, Swapnil Palwe Last Updated: November 10, 2026
Software Defined Radio Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.40%
2025 Market SizeUSD 21.35 Billion
2035 Market SizeUSD 41.28 Billion
Key Players
L3Harris Technologies
Collins Aerospace
Thales Group
Rohde & Schwarz
Elbit Systems
General Dynamics Mission Systems
Opportunities
  • AI-Enabled Cognitive Radio for Spectrum Dominance
  • Open RAN Ecosystem Expansion into Emerging Markets
  • Space-Based SDR Platforms for LEO and GEO Constellations

Software Defined Radio Market 市場概要

ソフトウェア定義ラジオ市場は2025年に推定213.5億米ドルに達し、2026年の229.3億米ドルから2035年までに412.8億米ドルに成長する見込みで、2026年から2035年の間に年平均成長率(CAGR)7.4%を記録します。この拡大は、防衛近代化予算の加速に直接関連しており、米国国防総省はFY 2028までに戦術通信のアップグレードに145億米ドル以上を計上しています。また、再構成可能なラジオプラットフォームに依存する5GおよびオープンRANインフラの展開に向けた世界的な推進も行われています[2]。

世代を超えた技術のシフトがラジオ通信のプレイブックを書き換えています。固定周波数帯域にオペレーターをロックインしていた従来のアナログおよび単一波形ラジオは、単一シャーシ上で複数の波形をホストできるデジタル信号処理ラジオアーキテクチャに取って代わられています。欧州防衛機関の2024年ESSORプログラムは、NATO同盟国間で相互運用可能なSDR技術アプリケーションを開発するために11億ユーロをコミットし、ソフトウェアアップグレード可能なラジオが調達オプションではなく戦略的必須と見なされるようになったことを示しています[3][4]。これらのプラットフォームに組み込まれた認知ラジオシステムはリアルタイムのスペクトルセンシングを可能にし、軍事および商業ユーザーがますます混雑する電波を干渉なしに共有できるようにします。

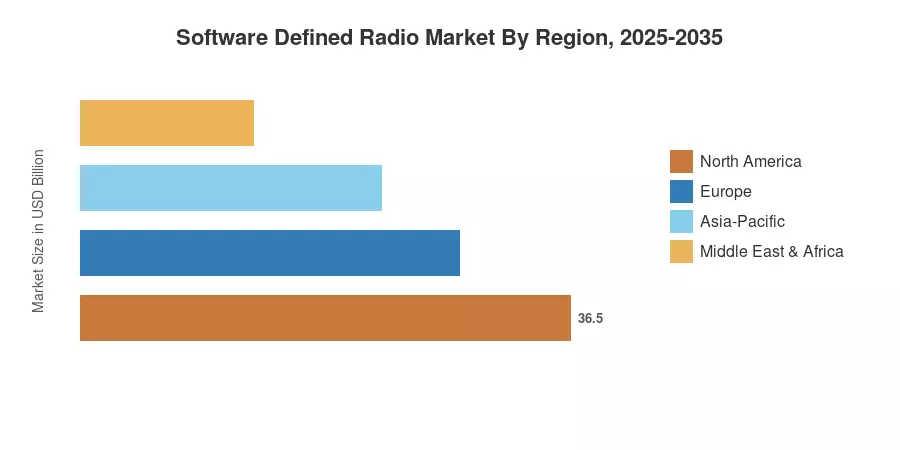
北米はソフトウェア定義ラジオ市場の約35.5%を占めており、持続的なペンタゴンの支出と成熟した産業基盤に支えられています。アジア太平洋地域は、インドの52億米ドルの戦術通信近代化プログラムと中国の積極的な5Gプライベートネットワーク展開に後押しされ、予測されるCAGRは9.3%で最も成長が早い地域です。ヨーロッパは約26.8%のシェアを持ち、NATOの相互運用性の義務や主権ラジオプログラムに駆動されています。今後10年間で、ソフトウェア定義ラジオハードウェアはプラットフォーム中心のボックスから、陸、海、空、宇宙のドメインで動作するクラウドネイティブでAI支援のノードへと進化するでしょう。

レポートの主なポイント

• コンポーネント別

  • ハードウェアは2025年のソフトウェア定義ラジオ市場の収益の約58.9%を占めており、軍事プラットフォーム全体での堅牢なトランシーバー、RFフロントエンド、およびアンテナサブシステムへの継続的な需要を反映しています。
  • ソフトウェアは2035年までに最も速いセグメントCAGR8.1%を記録すると予測されており、波形ライブラリと仮想化された基地局機能が再構成可能なラジオプラットフォームの主要な差別化要因となります。

• エンドユーザー別

  • 政府および防衛ユーザーは2025年のソフトウェア定義ラジオ市場のシェアの62.2%を占めており、迅速な波形切り替えを必要とするネットワーク中心の戦争アーキテクチャに駆動されています。
  • 商業セグメントは2035年までに8.7%のCAGRで拡大すると予測されており、オープンRANの展開とSDR技術アプリケーションを活用したプライベート5Gの展開によって推進されています。

• 地域別

  • 北米は2025年のソフトウェア定義ラジオ市場で35.5%のシェアを持ち、全地域の中でリードしています。
  • アジア太平洋地域は2035年までに9.3%のCAGRを見込んでおり、全地域の中で最も成長が早く、記録的な防衛予算と高速な5Gの構築に支えられています。

市場規模と予測(2021–2035)

MRFRの市場規模は、防衛調達機関、通信事業者、SDRプラットフォームOEMとの一次インタビューを統合し、規制申請、契約授与、企業財務の二次分析を補完しています。歴史的な数値(2021–2024)は実際の報告された支出を反映しており、予測値(2026–2035)はボトムアップのセグメント構築に対して検証された調整された複合成長モデルを適用しています。
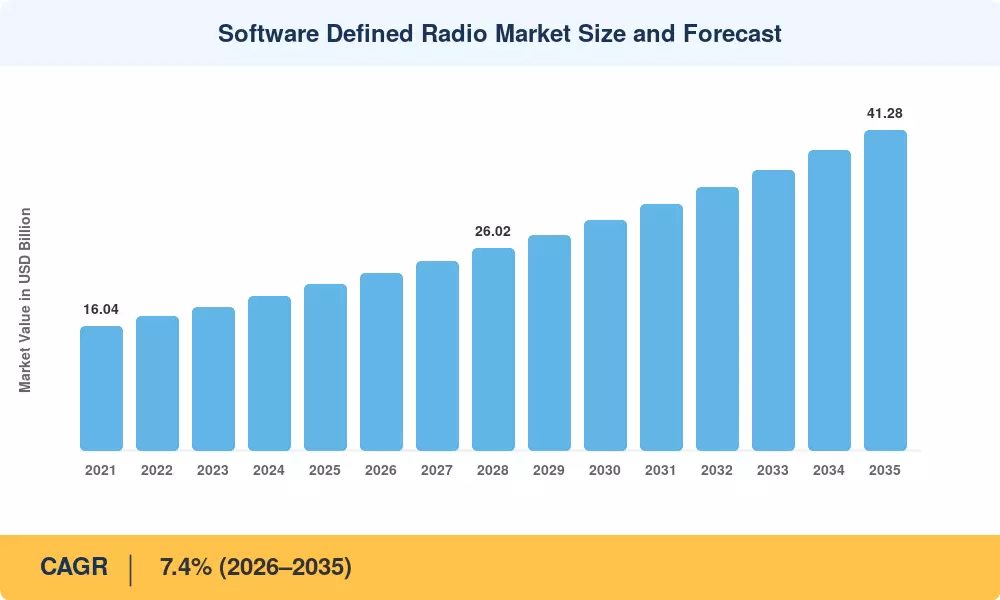
ソフトウェア定義ラジオ市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
防衛の近代化とネットワーク中心の戦争 ~22% 北アメリカ、ヨーロッパ、アジア太平洋 長期(≥4年) [2]
5GおよびオープンRANインフラの展開 ~20% グローバル 中期(2–4年) [5]
スペクトラム共有および動的スペクトルアクセス政策 ~15% 北アメリカ、ヨーロッパ 中期(2–4年) [7]
認知無線システムおよびAI駆動の波形管理 ~14% グローバル 長期(≥4年) [10]
非地上ネットワーク (NTN) およびLEO衛星プログラム ~12% 北アメリカ、アジア太平洋 長期(≥4年) [9]
国土安全保障および国境監視のアップグレード ~9% 中東およびアフリカ、ヨーロッパ 短期(≤2年) [12]
民間企業ネットワークの採用 ~8% アジア太平洋、北アメリカ 短期(≤2年)

防衛の近代化とネットワーク中心の戦争

従来の単一チャネル無線は、世界中の武装勢力において、同時に多数のMANET、SATCOM、およびLOS波形をホストできるソフトウェア定義無線ハードウェアに置き換えられています。2030年度までに、米陸軍の統合戦術ネットワーク(ITN)プログラムは、オープンアーキテクチャSDR技術アプリケーションに基づく次世代のハンドヘルド、マンパック、車両無線を展開するために63億米ドルを使用します [2][4]。インドの戦術通信システム(TCS)プログラムは、約52億米ドルの価値があり、連合パートナーと通信できる国内デジタル信号処理無線システムを必要とするため、ソフトウェア定義無線市場における重要なアドレス可能な潜在能力を生み出しています 。

5GおよびオープンRANの展開

再構成可能な無線プラットフォームは、ハードウェアとソフトウェア層を分離するオープンRANアーキテクチャを実装する通信キャリアによって使用され、多様なベンダーの基地局を可能にします。O-RANアライアンスの仕様セットでは、空中ソフトウェアアップグレードを受け入れるSDRクラスの無線機器が特に必要とされており、30以上のグローバルオペレーターによって採用されています [5]。ボーダフォンのヨーロッパネットワークは、2028年までに30%のオープンRAN浸透を目指しており、日本のNTTドコモは2026年までにオープンRANの実装に20億米ドルを投入することを約束しました [5]。これらの取り組みは、ソフトウェア定義無線機器に対する継続的な需要を促進しています。

スペクトラム共有および動的スペクトルアクセス

FCC(CBRS 3.5 GHzバンド)、Ofcom、ETSIを含む規制機関は、リアルタイムでの感知とチャネルの空きが可能な認知無線システムを必要とする動的スペクトルアクセスフレームワークを制度化しています。米国のCBRSエコシステムは2024年半ばまでに30万台以上の登録デバイスを超え、各デバイスは干渉閾値内で動作するためにデジタル信号処理無線アーキテクチャに依存しています [7]。これらの政策は、ソフトウェア定義無線市場の商業的アドレス可能範囲を従来の防衛バイヤーを超えて拡大します。

非地上ネットワークおよびLEO衛星統合

SpaceX、Amazon Kuiper、TelesatのLEOメガコンステレーションは、軌道上で周波数プラン、変調方式、ビームフォーミングパターンを適応できるオンボード再構成可能な無線プラットフォームを必要とします。NASAのSCaNテストベッドは、ソフトウェアアップグレード可能なトランスポンダーが固定ハードウェアの同等品と比較してミッションライフサイクルコストを35%削減したことを示しました [9]。この新たな需要ベクトルは、ソフトウェア定義無線市場内の宇宙プラットフォームセグメントを加速させます。

制約の影響分析

制約の影響割合は、アナリストが推定した基準成長軌道を緩和する逆風を表します。これらは方向性があり、CAGRから直接引かれるものではありません。

制約 ~% CAGRへのネガティブ影響 地理的関連性 影響のタイムライン 参照
輸出管理制度(ITAR、EAR、ワッセナー) ~–6% グローバル 長期(≥4年) [13]
熱管理およびSWaP-C制約 ~–5% グローバル 中期(2–4年) [14]
サイバーセキュリティの強化コスト ~–4% 北アメリカ、ヨーロッパ 中期(2–4年) [15]
相互運用性認証の複雑さ ~–3% ヨーロッパ、アジア太平洋 短期(≤2年) [3]
RF/DSPエンジニアリングにおける熟練労働力の不足 ~–3% グローバル 長期(≥4年) [16]

輸出管理制度

特に認知無線システム機能や広帯域電子攻撃能力を持つ高度なSDR技術アプリケーションは、ITARおよびワッセナーアレンジメントの制限の下で管理された弾薬として分類されます。コンプライアンスのために国際販売サイクルは12〜18ヶ月延長され、供給者は同盟国市場と非同盟国市場のために異なる製品ラインを維持することを強いられ、R&D投資が分散します [13]。これらの制限は、ソフトウェア定義無線市場が東南アジアや中東の新しい防衛クライアントに成長するのを妨げています。

熱管理およびSWaP-Cの課題

特に、サイズ、重量、電力、コスト(SWaP-C)の予算が限られている空中および分散設定では、高性能デジタル信号処理無線システムが大量の熱を生成します。2〜6 GHz範囲で動作するGaN-on-SiCパワーアンプでは、入力電力の最大65%が熱として失われ、ユニット価格を15%〜20%引き上げる高度な熱ソリューションが必要です [14]。この技術的な難しさにより、兵士が持ち運べる形状の再構成可能な無線プラットフォームの開発が遅れています。

サイバーセキュリティの強化コスト

ソフトウェア定義無線ハードウェアは、無線での再プログラミングを受け入れるため、固定機能の無線よりも広範な攻撃面を持ちます。米国NSAの機密情報のための商業ソリューション(CSfC)プログラムは、機密トラフィックを運ぶすべてのSDR波形に対して二重層の暗号化を義務付けており、暗号モジュールコストとして1ユニットあたり約8,000〜12,000米ドルが追加されます [15]。欧州機関は、EU サイバーセキュリティ法を通じて同様の要件を課し、ソフトウェア定義無線市場全体の総保有コストを増加させています。

Software Defined Radio Market 機会

スペクトル支配のためのAI対応認知ラジオ

認知ラジオシステムに組み込まれた機械学習アルゴリズムは、ジャミングを自律的に検出し、干渉を分類し、ミリ秒未満の時間枠で周波数を再割り当てできます。DARPAのスペクトルコラボレーションチャレンジは、AI駆動のラジオが手動計画よりも40%高いスペクトル効率を達成したことを示しました [10]。波形層にAIを統合する防衛および商業オペレーターは、ソフトウェア定義ラジオ市場内でプレミアム価格と差別化を解放する可能性があります。

新興市場へのオープンRANエコシステムの拡大

サハラ以南のアフリカ、東南アジア、ラテンアメリカのオペレーターは、再構成可能なラジオプラットフォームに基づいたオープンRANアーキテクチャを展開することで、従来のRANを飛び越えています。GSMAは、オープンRANが農村展開コストを30〜40%削減すると推定しており、SDR技術のアプリケーションは、14億人の未接続者にとってコスト効果の高い接続の道を提供します [5][17]。これは、ソフトウェア定義ラジオ市場にとって重要なグリーンフィールドの機会を表しています。

LEOおよびGEOコンステレーション向けの宇宙ベースのSDRプラットフォーム

衛星通信セグメントは、固定ペイロードトランスポンダーから、オペレーターが打ち上げ後に再プログラムできる軌道上再構成可能なラジオプラットフォームに移行しています。ユーテルサットとSESは、次世代艦隊全体でソフトウェア再プログラム可能なペイロードに公にコミットしており、デジタル信号処理ラジオハードウェアの数十億ドル規模のアドレス可能セグメントを創出しています [9]

サービスとしてのソフトウェア波形ライセンス

永続ライセンスからサブスクリプションベースの波形配信への移行により、ベンダーは防衛顧客の初期取得コストを下げながら、継続的な収益を生み出すことができます。コリンズ・エアロスペースとL3ハリスは、初期調達支出を25%削減しながら、ソフトウェアの生涯収益を倍増させる波形サービスモデルを試行しています [18]。このビジネスモデルの革新は、ソフトウェア層のソフトウェア定義ラジオ市場内でのシェアを拡大します。

スペクトル分析によるデータのマネタイズ

広帯域センサーを備えたSDRプラットフォームは、大量のRF環境データを生成します。このデータを集約し匿名化することで、新しい収益源が生まれます — 規制当局向けのスペクトル分析ダッシュボード、オペレーター向けの干渉ヒートマップ、企業セキュリティチーム向けの信号インテリジェンスフィード。Shared Spectrum CompanyやFederated Wirelessなどの早期参入者は、認知ラジオシステムが通信ノードとスペクトルインテリジェンスセンサーの二重の役割を果たすことができることを示しています [7][19]。

Software Defined Radio Market 今後の見通し

AI自律波形操作

2030年までに、強化学習エージェントを搭載した認知無線システムは、オペレーターの介入なしに自律的に波形、電力レベル、および周波数割り当てを選択します。DARPAの次世代共同電子戦プログラムは、AI駆動のSDR技術アプリケーションを使用して電子攻撃応答時間を60%削減することを目指しています [10]。ソフトウェア定義ラジオ市場は、エッジでのインテリジェンスをプレミアム機能層としてますます価格設定するでしょう。

プラットフォーム経済とソフトウェア定義のすべて

再構成可能な無線プラットフォームの経済は、ハードウェアマージンからソフトウェアの継続的収益へとシフトしています。業界アナリストは、波形ライセンス、空中更新、および分析サブスクリプションが2032年までにSDRベンダーの収益の38〜42%を占めると予測しており、2025年の約18%から増加しています [18]。この移行は、通信および自動車部門で見られるより広範なデジタル信号処理無線プラットフォームの経済を反映しています。

ゼロトラスト通信アーキテクチャ

増大するサイバー脅威は、防衛および企業顧客を、すべての無線ノードが継続的に認証されるゼロトラストアーキテクチャに向かわせています。米国国防総省のゼロトラスト参照アーキテクチャは、2028年までに波形層での暗号化マイクロセグメンテーションを義務付けており、ソフトウェア定義ラジオハードウェアにポスト量子暗号モジュールを組み込む必要があります [15]。このセキュリティの必然性は、ソフトウェア定義ラジオ市場における導入済みSDR艦隊の刷新サイクルを促進します。

非地上および6Gの融合

LEO衛星コンステレーション、高高度プラットフォームステーション(HAPS)、および地上6Gテストベッドの融合は、軌道と地上リンク間でシームレスにハンドオフする無線を要求します。ITUのIMT-2030フレームワークは、再構成可能な無線プラットフォームをマルチドメイン接続の統一ハードウェア層として明示的に想定しています [11]。日本と韓国の初期6Gデモンストレーターは、すでに認知無線システムを活用して同時のサブTHzおよびレガシーバンドリンクを管理しており、ソフトウェア定義ラジオ市場を次世代接続の中心に位置付けています。

地域市場シェア分析

地域 主要指標 主要投資テーマ
北アメリカ 35.5% シェア (2025) 防衛の近代化、CBRS/スペクトル共有、オープンRAN試験
ヨーロッパ 26.8% シェア (2025) NATO相互運用性 (ESSOR)、主権SDRプログラム
アジア太平洋 9.3% CAGR (2026–2035) インドTCSプログラム、中国5Gプライベートネットワーク、日本オープンRAN
南アメリカ USD 0.98 Billion (2025) 国境監視、公衆安全LTE、鉱業通信
中東 & アフリカ 8.1% CAGR (2026–2035) GCC防衛支出、スマートシティネットワーク、スペクトル改革
合計 USD 21.35 Billion (2025) —

ソフトウェア定義無線市場は、防衛支出の優先順位、電気通信規制の枠組み、産業基盤の成熟度によって形成された明確な地域需要パターンを示しています。北アメリカは依然として支配的な地域であり、アジア太平洋は記録的な軍事予算と加速する5Gインフラ投資によって最も高い成長軌道を示しています。

北アメリカ

国 主要指標 主要ドライバー
アメリカ合衆国 地域シェアの78.4% ITNプログラム、JADC2アーキテクチャ、CBRS拡張
カナダ 地域シェアの12.7% RCAF戦術無線の置き換え、北極通信
メキシコ USD 0.67 Billion (2025) 公衆安全LTEの構築、国境セキュリティのアップグレード

アメリカの防衛調達は北アメリカのソフトウェア定義無線市場を支配しており、陸軍のHMSマンパックおよびライフルマンプログラムが本格的な生産に入っています。カナダの国防省は、すべての新しい戦術車両にソフトウェア定義無線ハードウェアを指定したCAD 38億ドルの陸上C4ISR近代化プログラムを開始しました [2][4]。メキシコの連邦治安省は、国境監視ネットワーク全体に再構成可能な無線プラットフォームを展開しており、SDR技術アプリケーションに対する商業需要を生み出しています。

ヨーロッパ

国 主要指標 主要ドライバー
ドイツ 7.8% CAGR (2026–2035) 連邦軍のデジタル化陸上作戦 (D-LBO)
イギリス USD 1.48 Billion (2025) Morpheus戦術通信プログラム
フランス 地域シェアの19.2% CONTACTプログラム、タレスシナプスの展開
イタリア 6.9% CAGR (2026–2035) 陸軍戦術通信の近代化
スペイン USD 0.41 Billion (2025) NATO VJTF通信のアップグレード
北欧諸国 7.2% CAGR (2026–2035) 北極防衛通信、北欧共同協力
ロシア 地域シェアの8.5% VKSおよび地上部隊のための国産SDRプログラム
その他のヨーロッパ USD 0.72 Billion (2025) EU PESCO通信プロジェクト

ヨーロッパのソフトウェア定義無線市場の成長は、6つのNATO国が共通のデジタル信号処理無線波形標準の周りに団結するESSOR連合プログラムによって支えられています。ドイツのD-LBOプログラムは、予算が24億ユーロで、欧州で最大のSDR調達を代表し、連邦軍の機械化旅団にRohde & Schwarzの再構成可能な無線プラットフォームを配備しています [3]。

アジア太平洋

国 主要指標 主要ドライバー
中国 地域シェアの31.4% 5Gプライベートネットワーク、PLA通信の近代化
インド 10.2% CAGR (2026–2035) TCSプログラム、Make-in-India SDR義務
日本 USD 1.12 Billion (2025) オープンRANのリーダーシップ、JSDF無線のアップグレード
韓国 8.8% CAGR (2026–2035) K-Defense輸出、5G軍事統合
ASEAN USD 0.74 Billion (2025) 海上監視、公衆安全の近代化
その他のアジア太平洋 7.6% CAGR (2026–2035) オーストラリア陸上200プログラム、NZ戦術通信の刷新

アジア太平洋はソフトウェア定義無線市場で最も成長が早い地域であり、インドのTCSプログラムは国産の再構成可能な無線プラットフォームの先駆け契約として機能しています。中国の5Gプライベートネットワークの産業用途向けの構築とPLA通信の近代化に対する二重の重点は、ソフトウェア定義無線ハードウェアと認知無線システムに対する地域の最大の絶対需要基盤を生み出しています 。

南アメリカ

国 主要指標 主要ドライバー
ブラジル 地域シェアの54.3% SISFRON国境監視、アマゾン監視
アルゼンチン USD 0.18 Billion (2025) 海軍通信の近代化
その他の南アメリカ 7.5% CAGR (2026–2035) 鉱業セクターのプライベートLTE、災害対応ネットワーク

ブラジルのSISFRON統合国境監視システムは、16,886 kmの陸上国境をカバーしており、地域の旗艦SDR技術アプリケーションプログラムであり、遠隔地の監視を提供するためにデジタル信号処理無線ノードを展開しています [12]。

中東 & アフリカ

国 主要指標 主要ドライバー
サウジアラビア 地域シェアの32.8% ビジョン2030防衛のローカリゼーション、SANGの近代化
UAE USD 0.34 Billion (2025) スマートシティネットワーク、武装勢力通信のアップグレード
南アフリカ 7.4% CAGR (2026–2035) SANDF戦術無線の置き換え
エジプト USD 0.19 Billion (2025) 国境セキュリティ、スエズ回廊の監視
その他の中東・アフリカ 8.6% CAGR (2026–2035) スペクトル改革、平和維持ミッション通信

GCC諸国は主権通信インフラに多額の投資を行っています。サウジアラビアの軍事産業総局 (GAMI) は、2030年までにすべての戦術無線調達に50%の地元コンテンツを義務付けており、ソフトウェア定義無線ハードウェア製造を王国にもたらす合弁事業を刺激しています [12]。

地域別ソフトウェア定義無線市場, 2025-2035

Software Defined Radio Market 市場セグメンテーション

コンポーネント別

セグメント 主要指標 主要な需要ドライバー
ハードウェア 58.9% シェア (2025) 堅牢なトランシーバー、GaN PA、アンテナサブシステム
ソフトウェア 8.1% CAGR (2026–2035) 波形ライブラリ、仮想化RAN、スペクトル管理

ハードウェアはソフトウェア定義無線市場の収益の基盤であり、すべてのプラットフォーム—人員携帯型、車両型、船舶型、または衛星型—は物理的なRFチェーン、デジタル信号処理無線ボード、および電力管理ユニットを必要とします。GaN-on-SiCパワーアンプは従来のGaAsデバイスに取って代わり、効率を25〜30%向上させ、単一モジュールで2 MHzから6 GHzまでの広帯域動作を可能にします [14]。しかし、ソフトウェアは、防衛機関やオペレーターが波形をサービスとして提供するモデルを採用し、仮想化基地局機能がOpen RAN環境で実用化されるにつれて、最も急速に拡大しているコンポーネントです。コンテナ化された波形アプリケーションをサポートする再構成可能な無線プラットフォームは、アップグレードサイクルを数年から数週間に短縮します。

エンドユーザー別

セグメント 主要指標 主要な需要ドライバー
政府および防衛 62.2% シェア (2025) ネットワーク中心の戦争、JADC2、連合相互運用性
商業 8.7% CAGR (2026–2035) オープンRAN、プライベート5G、CBRS企業ネットワーク

政府および防衛のエンドユーザーは、軍用無線がマルチ波形の機敏性、電子戦の耐性、TEMPESTシールドに対して最も厳しい要件を持つため、ソフトウェア定義無線市場を支配しています。商業セグメントは、電気通信事業者、公共事業、鉱業会社が認可された既存のシステムと干渉しない共存を可能にする認知無線システムのためにプライベートLTE/5Gネットワーク向けにSDR技術アプリケーションを展開するにつれて急速に追いついています。

プラットフォーム別

セグメント 主要指標 主要な需要ドライバー
陸上 42.1% シェア (2025) 人員携帯型、車両型、基地局無線
海上 USD 35.2億 (2025) 海軍艦隊の近代化、船舶搭載SATCOM
航空 7.6% CAGR (2026–2035) 空中SIGINT、UAVデータリンク、電子戦
宇宙 8.6% CAGR (2026–2035) LEOコンステレーションペイロード、軌道上再構成可能性

陸上プラットフォームは、歩兵無線から大隊レベルの車両ノードまでを網羅し、ソフトウェア定義無線市場の最大のシェアを占めています。宇宙プラットフォームは、オペレーターがLEO衛星に再構成可能な無線プラットフォームを展開し、高価なハードウェアの交換なしに周波数計画の更新を可能にするため、最も急成長しているカテゴリを表しています [9]。

周波数帯域別

セグメント 主要指標 主要な需要ドライバー
高周波 (HF) USD 28.8億 (2025) 長距離軍事BLOS通信
非常に高周波 (VHF) 45.6% シェア (2025) 戦術的な地上間音声およびデータ
超高周波 (UHF) 7.2% CAGR (2026–2035) SATCOMアップリンク、空対地リンク
スーパー高周波 (SHF) USD 21.4億 (2025) 広帯域衛星トランク、レーダーデータ中継
EHF/mmWave 9.1% CAGR (2026–2035) 5G FR2、安全なポイントツーポイント軍事リンク

VHFは、戦術的な軍事通信と公共安全ネットワークの大部分が30〜300 MHz範囲で運用されているため、ソフトウェア定義無線市場を支配しています。EHF/mmWave帯域は、5G FR2の展開と、高スループット、低確率の傍受リンクに対する軍事需要によって推進され、ミリ波長でデジタル信号処理無線技術を活用する最も急成長している周波数セグメントです 。

競争ベンチマーキング

ソフトウェア定義無線市場は中程度の集中度を示しており、上位5社が世界の収益の約42〜48%を占めています。競争の場は、大手防衛企業と専門のSDR技術応用企業、新興のオープンRAN機器ベンダーが融合しています。差別化は、ハードウェア仕様だけでなく、波形ポートフォリオ、認知無線システムの能力、エコシステムパートナーシップにますます依存しています。

企業 推定収益シェア範囲 ソフトウェア定義無線市場向けの主要製品 戦略的ポジショニング
L3ハリス・テクノロジーズ 約9〜12% AN/PRC-163、ファルコンIVファミリー、マルチチャネルマンパック 米国最大の戦術SDR供給者; 深い国防総省統合
コリンズ・エアロスペース (RTX) 約7〜10% ARC-210 Gen 6、TruNet波形、空中SATCOM無線 クロスドメイン(空、海、陸); 波形サービスの先駆者
タレスグループ 約6〜9% シナプス戦術無線、CONTACT車両システム 欧州市場のリーダー; ESSORコンソーシアムの中心
ローデ・シュワルツ 約5〜8% SOVERONファミリー、SVFuA車両無線 ドイツのD-LBOプログラムの主要供給者; 強力なNATOの足跡
エルビット・システムズ 約4〜7% E-LynX戦術SDR、CNR-9000ファミリー イスラエルの防衛輸出業者; 認知波形の研究開発
ゼネラル・ダイナミクス・ミッション・システムズ 約4〜6% AN/PRC-155マンパック、フォートレスメッシュ無線 米陸軍JTRSのレガシー; セキュア通信の専門家
BAEシステムズ 約3〜5% RAVEN無線、空中EWプラットフォーム 再構成可能な無線プラットフォームとのEW/SIGINT統合
レオナルドDRS 約3〜5% JTRS準拠の車両無線、海軍SDRスイート 海軍通信の専門家; 米国/イタリアのデュアルベース
ノースロップ・グラマン 約2〜4% BACN空中ゲートウェイ、フリーダム550衛星ペイロード 宇宙および空中中継; デジタル信号処理無線のリーダー
ハンファシステムズ 約2〜3% 韓国の戦術SDRプラットフォーム、K-Defense輸出バリアント アジア太平洋の成長ベクトル; K-Defenseエコシステム

最近のニュースと動向

  • L3Harris Technologies(2025年3月):HMS Manpack Increment IIプログラムの下でAN/PRC-163二チャネルハンドヘルドラジオのために、12億米ドルの米国陸軍契約を獲得し、ソフトウェア定義ラジオ市場での同社のリーダーシップを強化しました [4]。
  • タレスグループ(2025年1月):CONTACTプログラムの一環として、フランス軍に10万台目のSynaps戦術ラジオを納入し、ヨーロッパ最大の展開可能な再構成可能ラジオプラットフォームの配備を記録しました [3]。
  • コリンズエアロスペース(2024年11月):ARC-210 Gen 6空中ラジオを発表し、埋め込まれた認知ラジオシステム機能を備え、30 MHz–2 GHzの範囲で自律周波数ホッピングを可能にしました [18]。
  • ローデ・シュワルツ(2024年9月):SOVERON車両および歩兵用SDR技術アプリケーションのために、6億8000万ユーロのドイツ連邦軍D-LBOフェーズ3契約を獲得しました [3]。
  • エルビットシステムズ(2024年6月):アジア太平洋地域の未公開国と350百万米ドルの契約を締結し、E-LynX広帯域戦術ラジオを提供し、同社のソフトウェア定義ラジオハードウェアの足跡を地域で拡大しました 。
  • DARPA(2024年4月):軍用グレードのオープンRANノードを開発するために、オープンプログラム可能なセキュア5G(OPS-5G)プログラムの下でフェーズ2契約を授与しました [10]。
  • テルマ(2025年6月):テルマはSDR TT&CモデムTerma SPECTRAを発表しました。この製品は、欧州宇宙機関(ESA)との共同開発で、無線周波数特別チェックアウト機器(RF-SCOE)および電気地上支援機器(EGSE)の知識を統合しています。
  • BAEシステムズ(2024年7月):BAEシステムズplcは、韓国(ROK)にSATURN(NATO用第二世代対妨害戦術超高周波ラジオ)波形を供給するために、1億1100万米ドルの契約を発表しました。

Software Defined Radio Market レポートの範囲

Report Attribute/Metric Details
Market Scope Global Software Defined Radio Market across defense, government, and commercial end-users
Study Period 2021-2035
Base Year 2025
Historical Data 2021–2024
Forecast Period 2026–2035
Market Size in 2025 USD 21.35 Billion
Market Size in 2035 USD 41.28 Billion
CAGR (2026–2035) 7.40%
Fastest Growing Segments Commercial end-user (8.7% CAGR); EHF/mmWave band (9.1% CAGR); Space platform (8.6% CAGR)
Regions Covered North America, Europe, APAC, South America, MEA
Companies Profiled L3Harris, Collins Aerospace (RTX), Thales, Rohde & Schwarz, Elbit Systems, General Dynamics, BAE Systems, Leonardo DRS, Northrop Grumman, Hanwha Systems
Valuation Currency USD Billion
Methodology Bottom-up vendor-revenue mapping validated top-down against / TAM estimates

よくある質問

オープンRANへの移行は、通信事業者のSDR調達戦略にどのように影響しますか?
オープンRANは、無線ハードウェアをソフトウェアから分離し、事業者が複数のベンダーから再構成可能な無線プラットフォームを調達できるようにします。これにより競争入札が促進され、単一ベンダーへの依存が減少し、アップグレードサイクルが数年から数ヶ月に短縮されます [5]。
次世代ソフトウェア定義無線ハードウェアにとって最も重要な熱管理革新は何ですか?
GaN-on-diamond基板とマイクロチャネル液体冷却は、高出力デジタル信号処理無線モジュールのための主要なソリューションとして浮上しています。これらの技術は接合温度を30〜40%削減し、SWaP制約のあるフォームファクターでの持続的な広帯域動作を可能にします [14]。
輸出管理規制はソフトウェア定義無線市場のサプライチェーンにどのように影響しますか?
ITARおよびワッセナー制限により、ベンダーは同盟国と非同盟国のバイヤー向けに別々の製品階層を維持する必要があります。これによりサプライチェーンが断片化し、特にEW隣接機能を持つ認知無線システムにおいて、単位あたりのコンプライアンスコストが10〜15%増加します [13]。
ソフトウェア定義無線市場は、共同全領域指揮統制(JADC2)においてどのような役割を果たしますか?
SDRプラットフォームはJADC2の適応型通信バックボーンとして機能し、陸、空、海、宇宙のリンク間でリアルタイムの波形切り替えを可能にします。米国国防総省のABMSプログラムは、レガシーと次世代ネットワークをつなぐために再構成可能な無線プラットフォームに依存しています [2]。
サブスクリプションベースの波形ライセンスモデルは、ソフトウェア定義無線市場におけるベンダーの経済をどのように再形成していますか?
Waveform-as-a-serviceは、収益を一度きりのハードウェア販売から継続的なソフトウェアサブスクリプションへと移行させます。初期の採用者は、導入単位あたりの生涯ソフトウェア層収益を倍増させながら、前払い調達コストが25%低下したと報告しています [18]。
調達チームはSDR技術アプリケーションに対してどのようなサイバーセキュリティ認証を要求すべきですか?
バイヤーは、機密使用のためにNSA CSfCの承認を、非機密ネットワークのためにFIPS 140-3を義務付けるべきです。量子コンピューティングのタイムラインが2030年を超えて加速する中で、ポスト量子暗号の準備がますます求められています [15]。
6G研究は次世代の認知無線システムとデジタル信号処理無線アーキテクチャにどのように影響しますか?
ITUのIMT-2030フレームワークは、10 GHzを超える帯域幅を処理するために無線が必要なサブTHz帯域とAIネイティブの空中インターフェースを想定しています。現在のSDRアーキテクチャは、これらの要求を満たすためにFPGAからASICへの移行とフォトニックフロントエンドが必要になります [11]。
著者
著者 Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
共著者 Co-Author Profile Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Aircraft MRO Market
ケーススタディ
Aerospace & Defense
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















