家禽診断市場 (2026 - 2035)

家禽診断市場調査報告書 技術別(血清学、分子診断、微生物学、組織病理学、免疫測定法、分子診断、サンプル調製、ハンドヘルドデバイス)、家禽の種類別(鶏、アヒル、ガチョウ、七面鳥、その他の家禽)、疾病の種類別(感染症、非感染症、代謝性疾患、生殖疾患)、エンドユーザー別(商業家禽農場、診断研究所、獣医病院およびクリニック、研究機関)、地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 2035年までの予測
ID: MRFR/MED/27696-HCR 128 Pages Rahul Gotadki, Kinjoll Dey Last Updated: September 17, 2026
Poultry Diagnostics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)10.61%
2025 Market SizeUSD 0.99 Billion
2035 Market SizeUSD 2.48 Billion
Key Players
IDEXX Laboratories
bioMérieux
Zoetis
Thermo Fisher Scientific
Qiagen
Charles River Laboratories
Opportunities
  • Point-of-Care Devices for Low-Infrastructure Regions
  • Data Monetization Through Diagnostic Platforms
  • Multiplex Syndromic Panels

家禽診断市場 市場概要

2025年の世界の家禽診断市場の規模は9.9億米ドルと評価され、2026年には10.9億米ドルから2035年には24.8億米ドルに成長する見込みで、2026年から2035年の予測期間中にCAGRは10.61%を記録します。北アメリカとヨーロッパでの高病原性鳥インフルエンザ(HPAI)の連続的な流行は、政府に輸出証明書を発行する前に群れレベルの監視を義務付けさせ、検査量の下に規制の基盤を作りました。統合された家禽生産者は、鳥の病気検査をオプションの品質層ではなく、ビジネスを行うための交渉不可能なコストとして扱っています。


業界は技術革新により変化しています。鳥用のポータブル獣医PCRシステムや、ニューカッスル病の診断異常をリアルタイムで特定できるAI対応の孵化場分析が、集中型獣医参照ラボや数日間のターンアラウンドを必要とする従来の血清学的手法に取って代わっています。EUの改正動物健康法は、共同貿易に入るすべての群れに対して鶏病原体の検出を記録することを要求している一方で、USDAの2024年の動物病準備プログラムへの13億米ドルの約束は、農場のゲートでの分子機器の展開を加速させています。

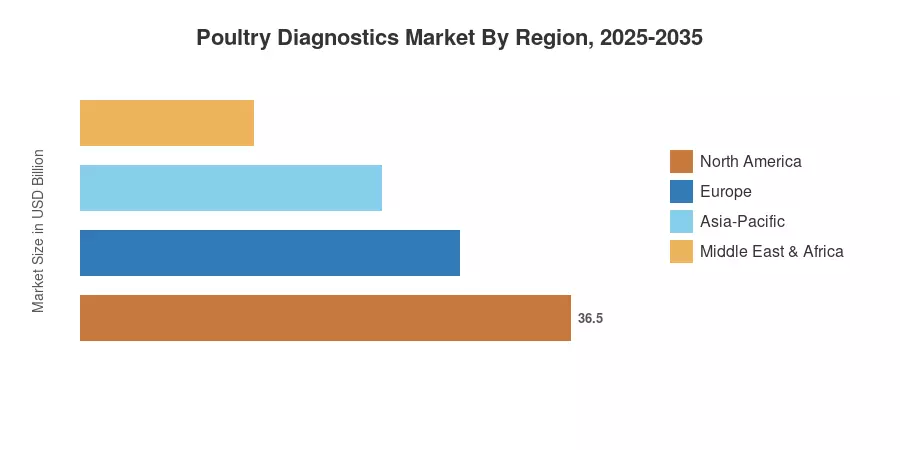
厳格なNPIP(国家家禽改善計画)検査規制と広範なブロイラー統合により、北アメリカは世界の収入の約44%を占めています。予測される12.36%のCAGRを持つアジア太平洋地域は、中国、インド、ASEAN諸国における鶏生産の急速な工業化により、最も成長の早い市場です。約26%で、ヨーロッパは2番目に大きなシェアを持ち、厳しいバイオセキュリティ規制がブロックの鶏群の健康監視に対する需要を維持しています。2035年までに貿易遵守の要求と病気の複雑さが増す中、家禽診断市場は安定した二桁成長率で成長することが期待されています。

主要な報告の要点

• 検査タイプ別

  • ELISAベースのアッセイは、2025年の家禽診断市場で主要な収益ポジションを占め、大規模な血清学的スクリーニングプログラムにおけるその根強い役割を反映しています。
  • PCRプラットフォームは、鳥用の獣医PCRが新興ウイルス株の確認検査に対する規制上の優先権を得るにつれて、2035年までに最も強いCAGRを記録する見込みです。

• 疾病タイプ別

  • 感染症は、2025年の家禽診断市場で最大の疾病セグメントシェアを占め、再発するHPAIおよびマレック病の発生によって推進されています。
  • 寄生虫病は、抗生物質不使用の生産システムにおけるコクシジウム検査の増加により、最も早いセグメント成長率を記録する見込みです。

• サービスタイプ別

  • バクテリオロジーサービスは、2025年のサービス収益において家禽診断市場をリードし、サルモネラおよびマイコプラズマの監視義務によって支えられています。
  • ウイルス学サービスは、鳥の病気検査の需要がリアルタイムのインフルエンザサブタイピングにシフトするにつれて、最も急速に拡大する見込みです。

• エンドユーザー別

  • 獣医参照ラボは、2025年の家禽診断市場で支配的なエンドユーザーシェアを占めました。
  • 農場内のポイントオブケアユニットは、ポータブルな鶏病原体検出デバイスが中規模生産者がアクセスできる価格帯に達するにつれて、最高のエンドユーザーCAGRを記録しています。

• 地域別

  • 北アメリカは2025年に最大の地域収益シェアを保持し、米国が検査支出の大部分を占めています。
  • アジア太平洋地域は、インドと中国における政府支援の家禽群健康スクリーニングプログラムによって推進され、家禽診断市場で最も成長の早い地域です。


市場規模と予測(2021–2035)

MRFRの市場規模は、32カ国にわたる診断キット出荷データ、ラボサービス収益、およびエンドユーザー調達調査を組み合わせたボトムアップ収益モデルに依存しています。
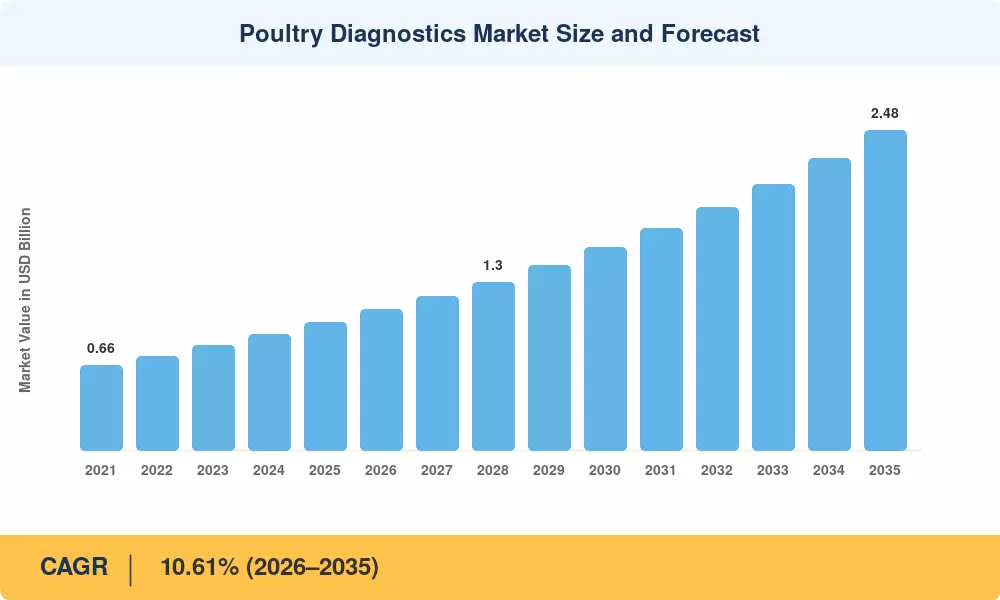
家禽診断市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
HPAI監視義務 ~18% グローバル 短期(≤2年)
分子診断の移行 ~16% 北米、ヨーロッパ 中期(2~4年)
抗生物質不使用の生産成長 ~14% 北米、ヨーロッパ、アジア太平洋 中期(2~4年)
AI & 孵化場データ分析 ~12% 北米、アジア太平洋 長期(≥4年)
輸出関連の検査要件 ~11% アジア太平洋、南アメリカ 短期(≤2年)
ポイントオブケアデバイスの小型化 ~10% アジア太平洋、中東・アフリカ 長期(≥4年) [10]
政府のワクチンプログラム ~9% グローバル 短期(≤2年) [8]


HPAI監視義務

2022–2024年のHPAIの発生は、歴史的な政府の介入を引き起こしました。アメリカ合衆国だけで、USDAのAPHIS部門は2024年末までに約14億ドルを対応努力、家畜の処分、補償金に費やしました。将来の補償資格は、必須の文書化された移動前の鳥類病検査に大きく依存していました。EUも2023/361号の委任規則に従い、運用診断の需要を標準化しました。


分子診断の移行

リアルタイムPCRおよび等温プラットフォームは、従来の培養法を急速に置き換えています。世界動物保健機関(WOAH、旧OIE)は分子検証を優先し、査読済みのモデルは、米国の家禽におけるHPAI導入検出の中央値が6日であることを示しています。迅速な検査により、ターンアラウンドタイムが4時間未満に短縮され、迅速な群れの処分選択が可能になり、参照ラボが近代化されました。


抗生物質不使用の生産成長

抗菌性成長促進剤に対する規制枠組みは、予防的診断に対する世界的な依存を強化しています。米国FDAは、業界向けガイダンスを完全に実施し、残りの市販の医療上重要な抗生物質を処方専用の獣医薬品に移行しました。この変化に並行して、欧州連合は2019/6号の獣医医薬品規則を実施し、ルーチンの治療介入ではなく、予防的な群れスクリーニングへの体系的な依存を強制しました。


AIと孵化場データ分析

自動データ入力を評価する機械学習アルゴリズムは、早期の鶏病原体の特定を最適化しています。検証された業界統合は、環境変数や生産曲線を監視するために高度な予測監視モデルを利用しています。これらのシステムは、商業的な運用診断のオーバーヘッドを最小限に抑え、リアルタイムのバイオ監視の精度を最適化しています。これらのスケーラブルなネットワーク構造は、軽微な異常を継続的に検出し、オペレーターが分散したグローバル施設全体で従来の反応的検査プロトコルを回避できるようにします。


制約の影響分析

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
訓練を受けた獣医診断士の不足 –6% グローバル 中期(2~4年) [12]
分子プラットフォームの高い資本コスト –5% APAC、MEA、SA 短期(≤2年) [10]
コールドチェーンとサンプルの完全性の課題 –4% MEA、サブサハラアフリカ 長期(≥4年)
国ごとの規制の断片化 –3% ASEAN、アフリカ 中期(2~4年)
統合者間のデータ共有への抵抗 –2% NA、ヨーロッパ 長期(≥4年)


訓練を受けた獣医診断士の不足

アメリカ獣医師会(AVMA)および専門委員会は、専門的な臨床ワークフローを制限する構造的な労働不足を強調しています。専門的なグローバルレジデンシートラックによって、年間35人未満の認定された家禽獣医師が成功裏に育成されています。このシステム的な人材ボトルネックは、複雑な診断組織病理スライドの解釈を直接遅延させ、マルチプレックスアッセイの処理量を制限し、重要な国境を越えた鳥類疾病の発生時でさえも影響を及ぼします。


分子プラットフォームの高い資本コスト

高スループットの分子診断を採用するには、相当な初期資本が必要です。世界保健機関(WHO)は、完全に運用可能な参照ラボを設立するには、通常、先進的なサーマルサイクラーや抽出機器に対して10万米ドルを超える重要なインフラ投資が必要であると指摘しています。この財政的障壁は、発展途上地域の小規模生産ネットワークにおける展開を大きく制限し、従来の感度の低いフィールド診断テストへの依存を強いられています。


家禽診断市場 機会

インフラが整っていない地域向けのポイントオブケアデバイス

最小限のコールドチェーンを必要とする等温増幅プラットフォームは、進化する生産地域での診断アクセスを拡大しています。食糧農業機関(FAO)は、インフラが整っていないエコシステムにおける国境を越えた動物病の管理のために、現場で使用可能な診断ツールキットの展開を積極的に支援しています。これらの分子構成は、運用の配信境界を低下させ、迅速な現場レベルの結果を小規模農家ネットワークに提供しながら、参照ラボの精度基準に成功裏に一致します。

診断プラットフォームを通じたデータのマネタイズ

クラウド接続された診断システムは、統合ネットワークが体系的にマネタイズできる貴重な長期的な家禽健康プロファイルを生成します。地域の病原体同定データセットを集約することで、企業は高度なサブスクリプションベンチマーキングサービスと包括的な予測分析を実施できます。これらの安全な情報構造は、ソフトウェア・アズ・ア・サービスの追加収入源を創出し、企業の基準評価を標準的な診断消耗品や機械設備の販売マージンを上回るものに引き上げます。

マルチプレックス症候群パネル

単一ターゲット病原体アッセイから高度なマルチプレックス症候群パネルに移行することで、ルーチンの獣医ラボの運営が大幅に最適化されます。複数の呼吸器および全身の家禽病原体を同時にスクリーニングすることで、交差汚染リスクと総処理労働要件が削減されます。これらの包括的なテストスイートを展開する中央参照ラボは、商業家禽統合業者に対して大幅に広いデータインサイトを提供しながら、運営マージンを高めることができます。

新興市場の政府プログラム

国家支援の農業投資が新興市場における診断インフラを拡大しています。インドでは、動物飼育および乳業省の中央資金が地域の疾病管理ネットワークを強化しています。同時に、ブラジルの農業・畜産・食品供給省(MAPA)は、商業家禽施設のコンプライアンス指標を標準化し、継続的な輸出業務を確保するために、厳格なバイオセキュリティ基準を施行しています。

次世代ワクチンのためのコンパニオン診断

高度な組換えおよび核酸家禽ワクチンの開発には、適切な群免疫を確保するための正確なワクチン接種後の血清学的モニタリングが必要です。この技術的変化は、専門の診断製造業者にとって強靭なコンパニオン診断市場を創出します。主要なグローバル免疫化イニシアチブと連携して運営される中で、ワクチン接種された鳥と野生感染した鳥の集団を区別するために、酵素結合免疫吸着測定(ELISA)検証キットが不可欠な調達要件となっています。

家禽診断市場 今後の見通し

AI駆動の予測監視

2030年までに、環境センサーと渡り鳥の追跡を統合した人工知能プラットフォームが、鳥類病の検査を高度にターゲットを絞ったリスクトリガー型プロトコルに移行します。国際連合食糧農業機関(FAO)は、生産データと気候データを組み合わせた多層的な疫学分析を積極的に取り入れ、早期警告モデルを構築しています。これらの構造的統合は、グローバルなバイオ監視システムを最適化し、冗長なベースラインスクリーニングを排除しながら、地域の応答能力を最大化します。

ラボ機能の分散化

ポータブルで現場対応可能な遺伝子シーケンシング機器の商業化は、初期の病原体遺伝子型決定を遠隔の中央参照施設から地域の獣医フィールドステーションへと移行させています。この技術的な分散化は、競争の激しい家禽診断市場の風景を効果的に再形成します。地域のサービスプロバイダーは、簡素化されたワークフローを利用して、現場で複雑な鳥類呼吸器病原体の高精度な同日検出と遺伝的特性評価を実現できます。

ESGおよび抗生物質管理報告

動物健康イニシアチブは、商業的な家畜健康報告を厳格なグローバル獣医管理指標と整合させるために、世界動物衛生機関のANIMUSEデータベースのような専用プラットフォームを通じて監視を優先しています。

ワンヘルス統合

人間、動物、環境の監視を統一されたワンヘルスフレームワークの下で統合することで、家禽診断の範囲が孤立した生産指標を超えて拡大します。FAO、UNEP、WHO、WOAHからなる四者連合は、ワンヘルス共同行動計画を通じてこの部門間の移行を積極的に指導しています。この協力的なフレームワークは、高リスクの人獣共通感染症経路をターゲットにし、商業的な家禽集団をグローバルな鳥インフルエンザおよび抗生物質耐性バイオ監視プログラムの重要な優先事項として位置付けています。

地域市場シェア分析

地域 主要指標 主要投資テーマ
北アメリカ 約44%の収益シェア(2025年) NPIPの近代化、HPAIの準備
ヨーロッパ 約26%の収益シェア(2025年) 動物健康法の遵守、ABFの監視
アジア太平洋 12.36%のCAGR(2026–2035年) 輸出認証、AI分析
南アメリカ 0.06億米ドル(2025年) 輸出関連の検査義務
中東・アフリカ 0.04億米ドル(2025年) FAO支援の監視拡充
合計 0.99億米ドル(2025年) —

家禽診断市場は、生産規模、規制の厳しさ、実験室インフラの違いによって大きな地域差を示しています。北アメリカとヨーロッパは合わせて世界の収益の約3分の2を占めていますが、アジア太平洋地域は政府の補助金による家禽群の健康スクリーニングプログラムを通じて急速にギャップを縮めています。


北アメリカ

国 主要指標 主要ドライバー
アメリカ 地域シェアの約78% NPIPの遵守、ブロイラー統合密度
カナダ 9.8%のCAGR HPAI対応資金、レイヤーセクターの拡大
メキシコ 0.03億米ドル(2025年) SENASICAの輸出検査義務


アメリカは、鳥類病検査における北アメリカの支出を支配しており、APHISの協力契約を利用して州獣医ラボに標準化された診断試薬を配布しています。同時に、カナダ食品検査庁は地域のバイオサーベイランスと補償ワークフローを資金提供するための専用の連邦フレームワークを管理しています。メキシコでは、SENASICAが商業家禽セクターに対して厳格なアクティブテストプロトコルを施行し、地域の遵守を標準化して国境を越えた病原体の伝播リスクを軽減しています。


ヨーロッパ

国 主要指標 主要ドライバー
ドイツ 地域シェアの約21% レイヤー産業の密度、BfRラボネットワーク
イギリス 10.2%のCAGR APHA主導のHPAI監視拡大
フランス 0.04億米ドル(2025年) フォアグラセクターのバイオセキュリティ義務
イタリア 地域シェアの約11% ヴェネト家禽クラスターの検査プログラム
スペイン 9.7%のCAGR MENAへのブロイラー輸出の成長
北欧諸国 地域シェアの約7% サルモネラフリー認証の伝統
ロシア 0.02億米ドル(2025年) 診断試薬の自給自足推進
その他のヨーロッパ 8.9%のCAGR 調和されたEU監視プロトコル


EU動物健康法は、ヨーロッパの家禽診断市場を規制しており(規則2016/429)、すべての商業運営における国境を越えたリスク監視を標準化しています。フランスとイタリアは主要な地域の検査環境を代表しており、広範な商業的なアヒルと七面鳥の生産には厳格なバイオセキュリティスクリーニングが必要です。高影響の鳥類病原体の拡散を防ぐために、EU内の家畜移動の前に包括的な診断プロトコルが厳格に施行されています。


アジア太平洋

国 主要指標 主要ドライバー
中国 地域シェアの約34% MARAの疾病報告のデジタル化
インド 13.1%のCAGR 国家家畜ミッションの資金
日本 0.03億米ドル(2025年) MAFF規制の輸入検査
韓国 11.8%のCAGR レイヤー産業のHPAI回復投資
ASEAN 地域シェアの約18% 輸出認証の調和
その他のアジア太平洋 10.5%のCAGR 新興の小規模農家の検査導入


アジア太平洋は家禽診断市場で最も成長が早い地域であり、中国の農業省は2023年からすべての鶏病原体検出結果を中央データベースにデジタル報告することを義務付けています。インドの州レベルの獣医ラボは、国家家畜ミッションの助成金の下でPCR能力を拡大しており、ASEANの家禽健康証明書の相互承認フレームワークは、6つの加盟国間で検査プロトコルを標準化しています[8]。

南アメリカ

国 主要指標 主要ドライバー
ブラジル 地域シェアの約68% MAPAの規範指示56/2023
アルゼンチン 10.3%のCAGR 拡大するブロイラー輸出セクター
その他の南アメリカ 0.01億米ドル(2025年) 初期段階の実験室の拡充


ブラジルの世界最大の家禽輸出国としての地位は、鳥類病検査の遵守に大きな重みを置いています。MAPAの更新された規範指示は、輸出証明書を文書化されたPCR陰性結果に直接リンクさせ、統合処理工場全体での鳥類用の獣医PCRの需要を強化しています。

中東・アフリカ

国 主要指標 主要ドライバー
サウジアラビア 地域シェアの約28% SFDAの家禽輸入検査要件
UAE 10.9%のCAGR スマートファームのバイオセキュリティ投資
南アフリカ 0.005億米ドル(2025年) HPAI 2023年の発生回復支出
エジプト 地域シェアの約19% レイヤー産業の規模、エンデミックなニューカッスル病
その他の中東・アフリカ 9.6%のCAGR FAO/ECTADの監視支援プログラム


中東・アフリカ地域は、家禽診断市場の新興フロンティアであり、サウジアラビアとUAEは食料安全保障戦略の一環として自動化された実験室インフラに投資しています。エジプトのHPAI H5N1およびニューカッスル病ウイルスのエンデミックな循環は、450万羽以上の商業レイヤーセクターにおける家禽群の健康スクリーニングに対する高い基準需要を維持しています。


地域別家禽診断市場、2025-2035年

家禽診断市場 市場セグメンテーション

テストタイプ別

セグメント 主要指標 主な需要ドライバー
ELISA ~48%の収益シェア(2025年) 高スループットの血清学的スクリーニング
PCR 10.92%のCAGR(2026年–2035年) 分子確認に対する規制の好み
分子診断テスト USD 0.14 B(2025年) マルチプレックス症候群パネルの採用
その他 ~8%の収益シェア(2025年) ラテラルフローおよび迅速抗原テスト


家禽診断市場は、統合生産環境で毎日数千のサンプルを処理するELISAプラットフォームによって支えられています。ELISAの優位性は、NPIPおよびOIEによる数十年にわたるプロトコルの標準化を反映しており、抗体検出ワークフローを家禽群の健康スクリーニングの義務に組み込んでいます。PCRは、試薬コストの低下とポータブル熱サイクラーの利用可能性によって、獣医用PCRが参照専用ツールから最前線の確認プラットフォームに移行する中で、明確な成長リーダーとなっています。

疾患タイプ別

セグメント 主要指標 主な需要ドライバー
感染症 ~40%の市場シェア(2025年) HPAI、ニューカッスル病、感染性気管支炎
寄生虫病 11.41%のCAGR(2026年–2035年) ABF群におけるコクシジウム症の監視
その他 USD 0.09 B(2025年) 代謝および栄養障害のスクリーニング


感染症は、疾患セグメント別の家禽診断市場を支配しており、HPAIおよびニューカッスル病の発生が世界貿易に与える経済的影響の大きさを反映しています。ニューカッスル病の診断だけでも、感染症検査のボリュームの重要なシェアを占めています。寄生虫病は、抗生物質不使用プログラムが予防的イオノフォアの使用を置き換えるために定期的なコクシジウム症のスクリーニングを必要とするため、検査シェアを獲得しています。これにより、鳥類の病気検査は抗生物質管理戦略の重要な要素となっています。

サービスタイプ別

セグメント 主要指標 主な需要ドライバー
細菌学 ~34%の市場シェア(2025年) サルモネラおよびマイコプラズマのコンプライアンス検査
ウイルス学 11.58%のCAGR(2026年–2035年) インフルエンザのサブタイピングおよび監視
その他 USD 0.11 B(2025年) 寄生虫学、血清学サービス


細菌学サービスは、サルモネラ検査が生産チェーンの複数のポイントで必要とされる規制の義務により、家禽診断市場の基盤を支えています。USDAの病原体削減/HACCPフレームワークおよびEUのサルモネラ国家管理プログラムは、細菌性病原体の検出が繰り返しの収益カテゴリであることを保証しています。

エンドユーザー別

セグメント 主要指標 主な需要ドライバー
獣医参照検査所 ~45%の収益シェア(2025年) 集中型高スループット検査
農場内ポイントオブケア 11.92%のCAGR(2026年–2035年) 迅速なターンアラウンド、リモートサイトアクセス
その他 USD 0.08 B(2025年) 大学の研究室、政府のフィールドステーション


獣医参照検査所は、統合生産者のための確認された鳥類病検査の大部分を処理しており、家禽診断市場のバックボーンを維持しています。農場内ポイントオブケアプラットフォームは、発生シナリオの際にオフサイトの結果を24〜48時間待つ余裕のない生産者によって推進され、最も急成長しているエンドユーザーカテゴリです。


競争ベンチマーキング

家禽診断市場は中程度の集中度を示しており、上位5社が推定40〜48%の収益シェアを占めています。ハーフィンダール・ハーシュマン指数(HHI)は800〜1,200の範囲にあり、適度に競争的な環境を示しています。専門の分子診断企業が従来の血清学的企業に挑戦しており、地域の契約試験ラボがヨーロッパとアジア太平洋で統合されています。

会社 推定収益シェア範囲 家禽診断市場向けの主要提供品 戦略的ポジショニング
IDEXXラボラトリーズ 約10〜14% ELISAキット、PCRパネル、参照ラボサービス 世界で最も広範な鳥類診断メニュー
bioMérieux 約7〜10% VIDAS免疫測定、分子プラットフォーム 食品安全と動物健康のクロスオーバー
Zoetis 約6〜9% 家禽ワクチン関連血清学、診断 ワクチンとのコンパニオン診断統合
サーモフィッシャーサイエンティフィック 約5〜8% アプライドバイオシステムズPCR機器、試薬 参照ラボにおける機器プラットフォームの支配
Qiagen 約4〜7% QIAstat-Dx症候群パネル、抽出キット 分子ワークフロー自動化のリーダーシップ
チャールズリバーラボラトリーズ 約3〜5% 鳥類病原体検査、SPF卵供給 生物製剤品質の家禽検査におけるニッチ
ベーリンガーインゲルハイム 約3〜5% ワクチン診断バンドル、ELISA 垂直統合された健康プログラム
アフィニテック 約2〜4% 現場用の迅速なラテラルフローアッセイ ポイントオブケアの専門化
バイオチェック 約2〜4% 家禽特有のELISAキット、熟練パネル 専用の家禽診断フォーカス
GDアニマルヘルス 約2〜3% フルサービスの鳥類参照ラボ ヨーロッパ市場の診断リーダー


最近のニュースと動向


  • bioMérieux(2024年10月):全国的な鳥インフルエンザ監視イニシアチブを管理する連邦機関を支援するために、高スループット分子スクリーニングパイプラインのための継続的なUSDA検証パラメータを維持しました。
  • USDA APHIS(2024年8月):地域貿易の整合性を確保するために、主要な商業群に対する検証済みリアルタイムテスト基準を強化し、全国家禽改善計画の枠組み内で更新されたプログラム基準を承認しました。
  • 欧州委員会(2024年6月):コミュニティ内輸送の実行前に、生きた家禽と孵化卵のための検証済み健康検査文書を要求するターゲット診断ルールを実施しました。


家禽診断市場 Market Report Scope

パラメータ 詳細
市場範囲 試験キット、機器、及びラボサービスを含むグローバルな家禽診断市場
調査期間 2021–2035
CAGR 10.61% (2026–2035)
基準年市場規模 USD 0.99 Billion (2025)
予測エンドポイント USD 2.48 Billion (2035)
最も成長が早いセグメント 農場内ポイントオブケア(エンドユーザー別);PCR(試験タイプ別)
プロファイルされた企業 10 (IDEXX, bioMérieux, Zoetis, Thermo Fisher, Qiagen, Charles River, Boehringer Ingelheim, Affinitech, BioChek, GD Animal Health)
評価通貨 USD Billion

よくある質問

家禽診断市場において、インテグレーターは社内ラボと契約参照ラボサービスのどちらを選択するかをどのように決定しますか?
大規模な家禽インテグレーターは、サンプルあたりのコストを大幅に削減し、重要な農場でのターンアラウンドタイムを迅速化するため、社内の分子診断プラットフォームの導入を正当化することが一般的です。対照的に、小規模な独立生産業者は、契約参照ラボがはるかに経済的であると考えており、アウトソーシングにより専門的なラボ機器や専任の診断スタッフへの大規模な初期投資を回避できます。
生産者は家禽診断市場ソリューションへの投資からどのようなバイオセキュリティのROIを期待できますか?
定期的で積極的な分子監視を実施する統合生産会社は、病気関連の群れの死亡費用を大幅に軽減し、広範なダウンタイムを防ぐことで、かなりの経済的リターンを達成します。高度な獣医診断プロトコルは、サブクリニカルな群れの感染を早期に発見することでプラットフォームの回収期間を短縮し、地域的な病気の伝播を防ぎ、深刻な商業輸出のブロックや壊滅的な構造的損失を引き起こす前に対処します。
どの新興病原体が家禽診断市場に新たな需要を生み出していますか?
感染性喉頭気管炎(ILT)は、Gallid alphaherpesvirus 1によって引き起こされる非常に感染力の強い呼吸器疾患であり、高度な遺伝子型解析アッセイに対する需要を大きく推進しています。この再発は、病原体が現場で異なる生ワクチン株間でゲノム再組換えを行う能力に起因しており、野生型株とワクチン由来ウイルスを区別するために専門的な分子ツールが必要な病原体の変異株を生成します。
家禽診断市場は熱帯気候におけるサンプルの完全性の課題にどのように対処していますか?
診断メーカーは、従来のコールドチェーンの物流依存を排除するために、特殊な凍結乾燥試薬フォーマットと常温安定抽出化学物質を設計しました。これらの安定した凍結乾燥試験キットは、極端な環境温度下でも構造的および化学的完全性を維持し、獣医技術者がリモートまたはインフラが限られた生産環境で信頼性のある病原体検出を実行できるようにし、サンプルの劣化のリスクを回避します。
家禽診断市場製品は抗菌薬耐性(AMR)監視にどのような役割を果たしていますか?
現代の家禽診断プラットフォームは、迅速な表現型感受性試験と高解像度の遺伝子耐性検出を統合しており、商業運営が国際的な抗菌薬管理ガイドラインに厳格に準拠していることを包括的に文書化できるようにしています。これらの正確で自動化されたデータストリームは、国家および国際的な公衆衛生監視ネットワーク、例えば国家抗菌薬耐性モニタリングシステムの重要な入力として機能します。
サブスクリプション価格モデルは家禽診断市場の競争環境をどのように再形成していますか?
革新的な試薬レンタルおよびサブスクリプションフレームワークは、資本機器の配置を長期的な消耗品のコミットメントと直接結びつけることによって、調達戦略を完全に変革しています。高度な診断ハードウェアへの初期の財政的障壁を低下させることにより、このモデルは供給者の経済を不安定な一回限りの機器販売から非常に予測可能な定期的な収益ストリームにシフトさせ、トップクラスの診断資産へのアクセスを拡大します。
著者
著者 Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
共著者 Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed veterinary journals, agricultural publications, and authoritative animal health organizations. Key sources included the World Organisation for Animal Health (WOAH/OIE), US Department of Agriculture (USDA) Animal and Plant Health Inspection Service (APHIS), European Food Safety Authority (EFSA), Centers for Disease Control and Prevention (CDC) - One Health Division, Food and Agriculture Organization of the United Nations (FAO), National Center for Biotechnology Information (NCBI/PubMed), National Veterinary Services Laboratories (NVSL), US Food and Drug Administration (FDA) - Center for Veterinary Medicine, European Medicines Agency (EMA) - Veterinary Medicines Division, World Health Organization (WHO) - Global Early Warning System (GLEWS), US National Poultry Improvement Plan (NPIP), University of Minnesota Veterinary Diagnostic Laboratory, Royal Veterinary College (UK), national agricultural statistics services from key markets, and veterinary epidemiology databases. These sources were used to collect disease prevalence statistics, regulatory approval data, clinical validation studies, poultry production trends, and competitive landscape analysis for serology, molecular diagnostics, microbiology, histopathology, immunoassays, and emerging handheld diagnostic technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Product Development, regulatory affairs chiefs, and commercial directors from OEMs, veterinary pharmaceutical companies, and poultry diagnostics manufacturers comprised supply-side sources. The demand-side sources included veterinary diagnosticians, poultry farm veterinarians, laboratory administrators from commercial diagnostics laboratories, procurement leads from commercial poultry farms, and research scientists from veterinary research institutes. Market segmentation was verified, product pipeline timelines were verified, and insights regarding technology adoption patterns, pricing strategies, and disease surveillance dynamics were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (29%), Asia-Pacific (28%), Rest of World (11%)


Market Size Estimation

Global market valuation was derived through revenue mapping and diagnostic test volume analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across serology, molecular diagnostics (PCR, real-time PCR), microbiology, histopathology, immunoassays, sample preparation, and handheld device categories

Analysis of reported and modeled annual revenues specific to poultry diagnostics portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (diagnostic test volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across technology types, poultry species (chickens, ducks, turkeys, geese, other poultry), disease categories (infectious, non-infectious, metabolic, reproductive), and end-user segments (commercial poultry farms, diagnostics laboratories, veterinary hospitals/clinics, research institutes)

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.