Mercado de Diagnósticos Avícolas (2026 - 2035)

Informe de Investigación del Mercado de Diagnósticos Avícolas por Tecnología (Serología, Diagnósticos Moleculares, Microbiología, Histopatología, Inmunoensayos, Diagnósticos Moleculares, Preparación de Muestras, Dispositivos Portátiles), por Tipo de Aves (Pollos, Patos, Gansos, Pavos, Otras Aves), por Tipo de Enfermedad (Enfermedades Infecciosas, Enfermedades No Infecciosas, Enfermedades Metabólicas, Enfermedades Reproductivas), por Usuario Final (Granjas Avícolas Comerciales, Laboratorios de Diagnóstico, Hospitales y Clínicas Veterinarias, Institutos de Investigación) y por Región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico hasta 2035
ID: MRFR/MED/27696-HCR 128 Pages Rahul Gotadki, Kinjoll Dey Last Updated: September 17, 2026
Poultry Diagnostics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)10.61%
2025 Market SizeUSD 0.99 Billion
2035 Market SizeUSD 2.48 Billion
Key Players
IDEXX Laboratories
bioMérieux
Zoetis
Thermo Fisher Scientific
Qiagen
Charles River Laboratories
Opportunities
  • Point-of-Care Devices for Low-Infrastructure Regions
  • Data Monetization Through Diagnostic Platforms
  • Multiplex Syndromic Panels

Mercado de Diagnósticos Avícolas Resumen del mercado

El tamaño del Mercado Global de Diagnósticos Avícolas fue valorado en USD 0.99 mil millones en 2025, y se proyecta que el mercado crecerá de USD 1.09 mil millones en 2026 a USD 2.48 mil millones para 2035, registrando un CAGR del 10.61% durante el período de pronóstico 2026–2035. Las sucesivas oleadas de influenza aviar altamente patógena (HPAI) en América del Norte y Europa han obligado a los gobiernos a exigir vigilancia a nivel de parvada antes de otorgar certificados de exportación, creando un piso regulatorio bajo los volúmenes de pruebas. Los productores avícolas integrados ahora consideran las pruebas de enfermedades aviares como un costo innegociable de hacer negocios en lugar de una capa de calidad opcional.


La industria está cambiando debido a una revolución tecnológica. Los sistemas de PCR veterinaria portátil para aves y la analítica de incubadoras habilitada por IA que pueden identificar anormalidades en el diagnóstico de la enfermedad de Newcastle en tiempo real están reemplazando los procedimientos de serología heredados que necesitaban laboratorios de referencia veterinarios centralizados y un tiempo de respuesta de varios días . Mientras que la Ley de Salud Animal revisada de la UE requiere la detección registrada de patógenos en pollos para todas las parvadas que ingresan al comercio intracomunitario, el compromiso de USD 1.3 mil millones de la USDA para programas de preparación ante enfermedades animales en 2024 ha acelerado el despliegue de instrumentos moleculares en la puerta de la granja .

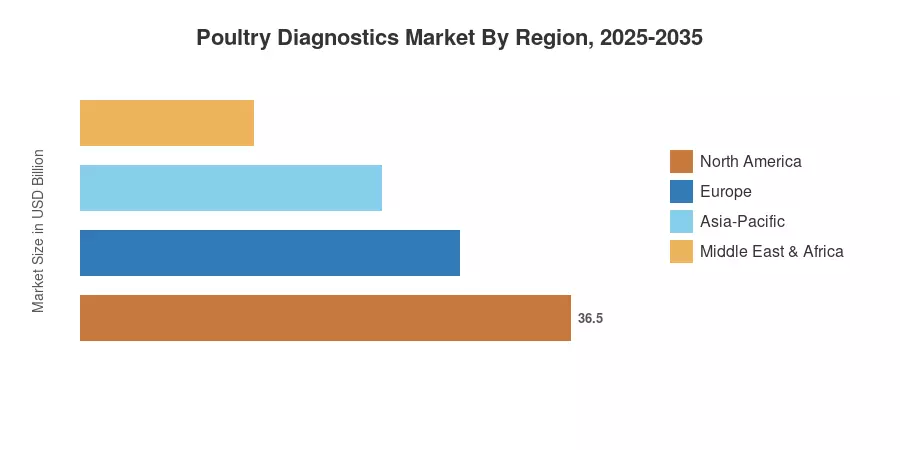
Debido a estrictas regulaciones de pruebas NPIP (Plan Nacional de Mejora Avícola) y una extensa integración de pollos de engorde, América del Norte representa aproximadamente el 44% de los ingresos globales. Con un CAGR previsto del 12.36%, Asia-Pacífico es el mercado de más rápido crecimiento debido a la rápida industrialización de la producción de pollo en China, India y los países de la ASEAN. Con aproximadamente el 26%, Europa tiene la segunda mayor participación, y regulaciones de bioseguridad más estrictas mantienen la demanda del bloque por el monitoreo de la salud de las parvadas de pollo. A medida que aumentan las demandas de cumplimiento comercial y la complejidad de las enfermedades hasta 2035, se espera que el mercado de diagnósticos avícolas crezca a un ritmo constante de dos dígitos.

Conclusiones Clave del Informe

• Por Tipo de Prueba

  • Los ensayos basados en ELISA capturaron la posición de ingresos líder en el mercado de diagnósticos avícolas durante 2025, reflejando su papel arraigado en programas de cribado serológico a gran escala
  • Se prevé que las plataformas de PCR registren el CAGR más fuerte hasta 2035 a medida que la PCR veterinaria para aves gane preferencia regulatoria para pruebas confirmatorias de cepas virales emergentes

• Por Tipo de Enfermedad

  • Las enfermedades infecciosas representaron la mayor participación del segmento de enfermedades en el mercado de diagnósticos avícolas en 2025, impulsadas por brotes recurrentes de HPAI y enfermedad de Marek
  • Las enfermedades parasitarias están en camino de tener la tasa de crecimiento del segmento más rápida, impulsadas por el aumento del cribado de coccidiosis en sistemas de producción sin antibióticos

• Por Tipo de Servicio

  • Los servicios de bacteriología lideraron el mercado de diagnósticos avícolas por ingresos de servicio en 2025, respaldados por mandatos de monitoreo de Salmonella y Mycoplasma
  • Los servicios de virología están posicionados para expandirse más rápidamente a medida que la demanda de pruebas de enfermedades aviares se desplace hacia la subtipificación de influenza en tiempo real

• Por Usuario Final

  • Los laboratorios de referencia veterinaria representaron la participación dominante de usuarios finales en el mercado de diagnósticos avícolas en 2025
  • Las unidades de atención en el lugar de la granja registran el CAGR más alto de usuarios finales a medida que los dispositivos de detección de patógenos en pollos portátiles alcanzan precios accesibles para productores de escala media

• Por Regional

  • América del Norte tuvo la mayor participación de ingresos regionales en 2025, con EE. UU. representando la mayoría del gasto en pruebas
  • Asia-Pacífico es la región de más rápido crecimiento en el mercado de diagnósticos avícolas, impulsada por programas de cribado de salud de parvadas avícolas respaldados por el gobierno en India y China


Tamaño del Mercado y Pronóstico (2021–2035)

La estimación del tamaño del mercado de MRFR se basa en un modelo de ingresos de abajo hacia arriba que combina datos de envío de kits de diagnóstico, ingresos por servicios de laboratorio y encuestas de adquisición de usuarios finales en 32 países.
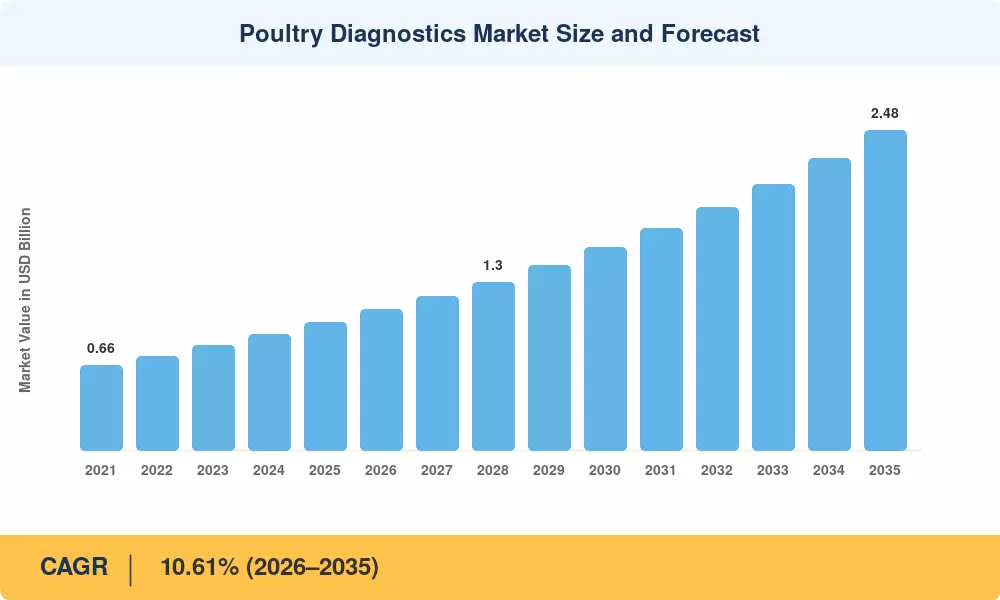
Tamaño y Pronóstico del Mercado de Diagnósticos Avícolas
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Mandatos de vigilancia de HPAI ~18% Global Corto plazo (≤2 años)
Migración de diagnósticos moleculares ~16% NA, Europa Mediano plazo (2–4 años)
Crecimiento de producción libre de antibióticos ~14% NA, Europa, APAC Mediano plazo (2–4 años)
Analítica de datos de IA y criaderos ~12% NA, APAC Largo plazo (≥4 años)
Requisitos de pruebas vinculadas a la exportación ~11% APAC, América del Sur Corto plazo (≤2 años)
Miniaturización de dispositivos de atención primaria ~10% APAC, MEA Largo plazo (≥4 años)
Programas de vacunación gubernamentales ~9% Global Corto plazo (≤2 años)


Mandatos de Vigilancia de HPAI

El brote de HPAI de 2022–2024 desencadenó una intervención gubernamental histórica. Solo en los Estados Unidos, la división APHIS del USDA gastó aproximadamente 1.4 mil millones de USD en esfuerzos de respuesta, despoblación y pagos de indemnización a finales de 2024. La elegibilidad futura para indemnización estaba fuertemente condicionada a pruebas documentadas de enfermedades aviares antes del movimiento. La UE siguió el ejemplo bajo el Reglamento Delegado 2023/361, estandarizando la demanda operativa de diagnóstico.


Migración de Diagnósticos Moleculares

Las plataformas de PCR en tiempo real e isoterma están desplazando rápidamente los métodos de cultivo tradicionales. La Organización Mundial de Sanidad Animal (WOAH, fundada como OIE) priorizó la validación molecular, y la modelización revisada por pares indica una mediana conjunta de seis días para la detección de introducción de HPAI en parvadas de EE. UU. Las pruebas rápidas han logrado reducir los tiempos de respuesta a menos de cuatro horas, permitiendo decisiones rápidas sobre la disposición de las parvadas y modernizando los Laboratorios de Referencia.


Crecimiento de Producción Libre de Antibióticos

Los marcos regulatorios contra los promotores del crecimiento antimicrobiano están intensificando la dependencia global de diagnósticos profilácticos. La FDA de EE. UU. implementó completamente la Guía para la Industria, logrando la transición de los antibióticos médicos importantes de venta libre a un estatus de solo prescripción veterinaria. Paralelamente a este cambio, la Unión Europea implementó el Reglamento de Productos Medicinales Veterinarios 2019/6, forzando una dependencia sistémica en el cribado preventivo de parvadas en lugar de intervenciones terapéuticas rutinarias.


Analítica de Datos de IA y Criaderos

Los algoritmos de aprendizaje automático que evalúan entradas de datos automatizadas están optimizando la identificación temprana de patógenos en pollos. Las integraciones validadas de la industria utilizan modelos avanzados de vigilancia predictiva para monitorear variables ambientales y curvas de producción. Estos sistemas minimizan con éxito los costos operativos de diagnóstico comercial, optimizando la precisión de la bio-vigilancia en tiempo real. Estas estructuras de red escalables detectan continuamente pequeñas anomalías, permitiendo a los operadores eludir los protocolos de pruebas reactivas convencionales en instalaciones globales distribuidas.


Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Escasez de diagnostas veterinarios capacitados –6% Global Mediano plazo (2–4 años)
Alto costo de capital de plataformas moleculares –5% APAC, MEA, SA Corto plazo (≤2 años)
Desafíos de cadena de frío e integridad de muestras –4% MEA, África Subsahariana Largo plazo (≥4 años)
Fragmentación regulatoria entre países –3% ASEAN, África Mediano plazo (2–4 años)
Resistencia al intercambio de datos entre integradores –2% NA, Europa Largo plazo (≥4 años)


Escasez de Diagnostas Veterinarios Capacitados

La Asociación Americana de Medicina Veterinaria (AVMA) y las juntas especializadas destacan un déficit estructural de mano de obra que restringe los flujos de trabajo clínicos especializados. Menos de 35 veterinarios avícolas certificados por la junta son producidos con éxito anualmente por programas de residencia global especializados. Este cuello de botella de talento sistémico retrasa directamente la interpretación de diapositivas complejas de histopatología diagnóstica y ensayos multiplex, limitando los volúmenes totales de procesamiento incluso durante brotes críticos de enfermedades aviares transfronterizas.


Alto Costo de Capital de Plataformas Moleculares

La adopción de diagnósticos moleculares de alto rendimiento exige reservas de capital iniciales sustanciales. La Organización Mundial de la Salud (OMS) destaca que establecer laboratorios de referencia totalmente operativos requiere inversiones infraestructurales significativas, que normalmente superan los 100,000 USD para ciclistas térmicos avanzados e instrumentación de extracción. Esta barrera financiera restringe fuertemente el despliegue entre redes de producción de pequeños agricultores en regiones en desarrollo, obligando a una continua dependencia de pruebas diagnósticas de campo heredadas y de menor sensibilidad.


Mercado de Diagnósticos Avícolas Oportunidades

Dispositivos de Punto de Atención para Regiones de Baja Infraestructura

Las plataformas de amplificación isotérmica que requieren cadenas de frío mínimas están expandiendo el acceso a diagnósticos en zonas de producción en evolución. La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) apoya activamente el despliegue de kits de herramientas diagnósticas listos para el campo para gestionar enfermedades animales transfronterizas en ecosistemas de baja infraestructura. Estas configuraciones moleculares reducen las barreras operativas de entrega, igualando con éxito los puntos de referencia de precisión de laboratorio de referencia mientras ofrecen resultados rápidos a nivel de campo a redes de pequeños productores.


Monetización de Datos a Través de Plataformas Diagnósticas

Los sistemas de diagnóstico conectados a la nube generan perfiles de salud avícola valiosos y longitudinales que las redes de integración pueden monetizar sistemáticamente. La agregación de conjuntos de datos de identificación de patógenos regionales permite a las empresas implementar servicios avanzados de benchmarking por suscripción y análisis predictivos integrales. Estas estructuras de información seguras crean flujos de ingresos adicionales de software como servicio, elevando las valoraciones corporativas por encima de los márgenes de ventas de consumibles diagnósticos estándar y hardware de equipos mecánicos.


Páneles Sindrómicos Multiplex

La migración de ensayos de patógenos de un solo objetivo a paneles sindrómicos multiplex avanzados optimiza drásticamente las operaciones rutinarias de laboratorio veterinario. La detección de múltiples patógenos respiratorios y sistémicos avícolas de manera concurrente reduce los riesgos de contaminación cruzada y los requisitos totales de mano de obra de procesamiento. Los laboratorios de referencia central que despliegan estos conjuntos de pruebas integrales logran márgenes operativos elevados mientras ofrecen a los integradores comerciales avícolas información de datos sustancialmente más amplia dentro de un plazo corporativo abreviado.


Programas Gubernamentales en Mercados Emergentes

Las inversiones agrícolas respaldadas por el estado están expandiendo la infraestructura de diagnósticos en mercados emergentes. En India, la financiación central bajo el Departamento de Ganadería y Dairying fortalece las redes regionales de gestión de enfermedades. Concurrentemente, el Ministerio de Agricultura, Ganadería y Abastecimiento de Alimentos de Brasil (MAPA) impone parámetros de bioseguridad rigurosos bajo la Instrucción Normativa 56, estandarizando métricas de cumplimiento para las instalaciones avícolas comerciales para asegurar operaciones de exportación continuas.


Diagnósticos Complementarios para Vacunas de Nueva Generación

El desarrollo de vacunas avícolas recombinantes avanzadas y de ácidos nucleicos requiere un monitoreo serológico post-vaccinal preciso para asegurar una inmunidad adecuada en el rebaño. Este cambio tecnológico crea un mercado de diagnósticos complementarios resiliente para productores de diagnósticos especializados. Operando junto a iniciativas globales de inmunización, los kits de validación de ensayo por inmunoadsorción ligado a enzimas (ELISA) se han convertido en requisitos de adquisición indispensables para diferenciar entre poblaciones avícolas vacunadas e infectadas en el campo.


Mercado de Diagnósticos Avícolas Perspectivas futuras

Vigilancia Predictiva Impulsada por IA

Para 2030, las plataformas de inteligencia artificial que integran sensores ambientales y el seguimiento de aves silvestres migratorias trasladarán las pruebas de enfermedades avícolas hacia protocolos altamente específicos y desencadenados por riesgos. La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) incorpora activamente análisis epidemiológicos multicapa, combinando datos de producción y clima en modelos de alerta temprana. Estas integraciones estructurales optimizan los sistemas globales de bio-vigilancia, eliminando la detección de referencia redundante mientras maximizan las capacidades de respuesta regional localizadas.


Descentralización de Funciones de Laboratorio

La comercialización de instrumentos de secuenciación genética portátiles y listos para el campo está cambiando progresivamente la genotipificación inicial de patógenos de instalaciones de referencia centralizadas y distantes hacia estaciones veterinarias regionales. Esta descentralización tecnológica remodela efectivamente el panorama competitivo del mercado de diagnósticos avícolas. Los proveedores de servicios regionales pueden utilizar flujos de trabajo simplificados para lograr una detección y caracterización genética altamente precisas de patógenos respiratorios avícolas complejos directamente en el lugar.


Informes de ESG y Gestión de Antibióticos

Las redes de integración avícola que cotizan en bolsa enfrentan una creciente presión global para documentar e informar sistemáticamente las métricas de uso de antimicrobianos de referencia. Cumplir con estos estándares de transparencia corporativa requiere la implementación de estructuras de seguimiento diagnóstico continuas y verificables para apoyar protocolos de reducción de antibióticos. Las iniciativas internacionales de salud animal priorizan el monitoreo a través de plataformas dedicadas como la base de datos ANIMUSE de la Organización Mundial de Sanidad Animal, alineando los informes de salud del ganado comercial con estrictos indicadores globales de gestión veterinaria.


Integración de Una Salud

La integración de la vigilancia humana, animal y ambiental bajo el marco unificado de Una Salud amplía el alcance de los diagnósticos avícolas más allá de métricas de producción aisladas. La alianza Cuatripartita—compuesta por la FAO, el PNUMA, la OMS y la WOAH—guía activamente esta transición intersectorial a través del Plan de Acción Conjunto de Una Salud. Este marco colaborativo se dirige a vías zoonóticas de alta amenaza, posicionando a las poblaciones avícolas comerciales como prioridades críticas para los programas globales de bio-vigilancia de influenza aviar y resistencia a antimicrobianos.


Análisis de Participación de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
América del Norte ~44% de participación en ingresos (2025) Modernización de NPIP, preparación para HPAI
Europa ~26% de participación en ingresos (2025) Cumplimiento de la Ley de Salud Animal, monitoreo de ABF
Asia-Pacífico 12.36% CAGR (2026–2035) Certificación de exportación, análisis de IA
América del Sur USD 0.06 B (2025) Mandatos de pruebas vinculadas a la exportación
Medio Oriente y África USD 0.04 B (2025) Desarrollo de vigilancia apoyado por la FAO
Total USD 0.99 B (2025) —

El mercado de diagnósticos avícolas exhibe una variación regional significativa, impulsada por diferencias en la escala de producción, la rigurosidad regulatoria y la infraestructura de laboratorio. América del Norte y Europa representan juntas aproximadamente dos tercios de los ingresos globales, aunque Asia-Pacífico está cerrando rápidamente la brecha a través de programas de detección de salud de aves de corral subsidiados por el gobierno.


América del Norte

País Métrica Clave Motor Clave
EE. UU. ~78% de la participación regional Cumplimiento de NPIP, densidad de integración de pollos de engorde
Canadá 9.8% CAGR Financiamiento de respuesta a HPAI, expansión del sector de ponedoras
México USD 0.03 B (2025) Mandatos de pruebas de exportación de SENASICA


EE. UU. domina el gasto en pruebas de enfermedades avícolas en América del Norte, utilizando acuerdos de cooperación de APHIS para distribuir reactivos diagnósticos estandarizados a laboratorios veterinarios estatales. Al mismo tiempo, la Agencia Canadiense de Inspección de Alimentos gestiona marcos federales dedicados para financiar flujos de trabajo de bioseguridad e indemnización regionales. En México, SENASICA aplica estrictos protocolos de pruebas activas para los sectores comerciales de aves de corral, estandarizando el cumplimiento regional para mitigar los riesgos de transmisión de patógenos transfronterizos.


Europa

País Métrica Clave Motor Clave
Alemania ~21% de la participación regional Densidad de la industria de ponedoras, red de laboratorios de BfR
Reino Unido 10.2% CAGR Expansión del monitoreo de HPAI liderada por APHA
Francia USD 0.04 B (2025) Mandatos de bioseguridad del sector de foie gras
Italia ~11% de la participación regional Programas de pruebas del clúster avícola de Veneto
España 9.7% CAGR Crecimiento de exportaciones de pollos de engorde a MENA
Países Nórdicos ~7% de la participación regional Herencia de certificación libre de Salmonella
Rusia USD 0.02 B (2025) Impulso a la autosuficiencia en reactivos diagnósticos
Resto de Europa 8.9% CAGR Protocolos de vigilancia armonizados de la UE


La Ley de Salud Animal de la UE rige el mercado de diagnósticos avícolas en Europa (Reglamento 2016/429), estandarizando la vigilancia de riesgos transfronterizos en todas las operaciones comerciales. Francia e Italia representan paisajes de pruebas regionales importantes, donde la extensa producción comercial de patos y pavos requiere un riguroso control de bioseguridad. Los protocolos diagnósticos integrales se aplican rigurosamente antes de los movimientos de ganado dentro de la UE para prevenir la diseminación activa de patógenos avícolas de alta consecuencia.


Asia-Pacífico

País Métrica Clave Motor Clave
China ~34% de la participación regional Digitalización de informes de enfermedades de MARA
India 13.1% CAGR Financiamiento de la Misión Nacional de Ganadería
Japón USD 0.03 B (2025) Pruebas de importación reguladas por MAFF
Corea del Sur 11.8% CAGR Inversión en recuperación de HPAI en la industria de ponedoras
ASEAN ~18% de la participación regional Armonización de certificación de exportación
Resto de Asia-Pacífico 10.5% CAGR Adopción de pruebas para pequeños productores emergentes


Asia-Pacífico es el territorio de más rápido crecimiento en el mercado de diagnósticos avícolas, con el Ministerio de Agricultura de China exigiendo la presentación digital de todos los resultados de detección de patógenos aviares a una base de datos centralizada desde 2023. Los laboratorios veterinarios a nivel estatal de India están ampliando la capacidad de PCR bajo subvenciones de la Misión Nacional de Ganadería, y el marco de reconocimiento mutuo de ASEAN para certificados de salud avícola está estandarizando los protocolos de prueba en seis estados miembros [8].

América del Sur

País Métrica Clave Motor Clave
Brasil ~68% de la participación regional Instrucción Normativa MAPA 56/2023
Argentina 10.3% CAGR Expansión del sector de exportación de pollos de engorde
Resto de América del Sur USD 0.01 B (2025) Desarrollo de laboratorio en etapa temprana


La posición de Brasil como el mayor exportador de aves de corral del mundo ejerce una enorme presión sobre el cumplimiento de las pruebas de enfermedades avícolas. La instrucción normativa actualizada de MAPA vincula los certificados de exportación directamente a resultados documentados negativos de PCR, reforzando la demanda de PCR veterinario para aves en plantas de procesamiento integradas .

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita ~28% de la participación regional Requisitos de pruebas de importación de aves de corral de SFDA
EAU 10.9% CAGR Inversiones en bioseguridad de granjas inteligentes
Sudáfrica USD 0.005 B (2025) Gastos de recuperación por brote de HPAI 2023
Egipto ~19% de la participación regional Escala de la industria de ponedoras, enfermedad de Newcastle endémica
Resto de MEA 9.6% CAGR Programas de apoyo a la vigilancia de la FAO/ECTAD


La región de Medio Oriente y África es una frontera emergente para el mercado de diagnósticos avícolas, con Arabia Saudita y los EAU invirtiendo en infraestructura de laboratorio automatizada como parte de estrategias de seguridad alimentaria. La circulación endémica de HPAI H5N1 y el virus de la enfermedad de Newcastle en Egipto sostiene una alta demanda base de pruebas de salud de aves de corral entre su sector comercial de más de 450 millones de aves .


Mercado de Diagnósticos Avícolas por Región, 2025-2035

Mercado de Diagnósticos Avícolas Segmentación de mercado

Por Tipo de Prueba

Segmento Métrica Clave Principal Motor de Demanda
ELISA ~48% de participación en ingresos (2025) Cribado serológico de alto rendimiento
PCR 10.92% CAGR (2026–2035) Preferencia regulatoria por la confirmación molecular
Prueba de Diagnóstico Molecular USD 0.14 B (2025) Adopción de paneles sindrómicos multiplex
Otros ~8% de participación en ingresos (2025) Pruebas de antígenos rápidos y de flujo lateral


El mercado de diagnósticos avícolas sigue anclado por plataformas ELISA que procesan miles de muestras diariamente en entornos de producción integrados. El dominio de ELISA refleja décadas de estandarización de protocolos por parte de NPIP y OIE, que incorporan flujos de trabajo de detección de anticuerpos en los mandatos de cribado de salud de aves de corral. PCR es el claro líder de crecimiento a medida que la PCR veterinaria para aves transita de ser una herramienta solo de referencia a una plataforma confirmatoria de primera línea, impulsada por la caída de los costos de reactivos y la disponibilidad de termocicladores portátiles.

Por Tipo de Enfermedad

Segmento Métrica Clave Principal Motor de Demanda
Enfermedades Infecciosas ~40% de participación en el mercado (2025) HPAI, enfermedad de Newcastle, bronquitis infecciosa
Enfermedades Parasitarias 11.41% CAGR (2026–2035) Monitoreo de coccidiosis en parvadas ABF
Otros USD 0.09 B (2025) Cribado de trastornos metabólicos y nutricionales


Las enfermedades infecciosas dominan el mercado de diagnósticos avícolas por segmento de enfermedad, reflejando el impacto económico desproporcionado de los brotes de HPAI y enfermedad de Newcastle en los flujos comerciales globales. El diagnóstico de la enfermedad de Newcastle por sí solo representa una parte significativa de los volúmenes de pruebas de enfermedades infecciosas. Las enfermedades parasitarias están ganando participación en las pruebas a medida que los programas libres de antibióticos requieren cribados rutinarios de coccidiosis para reemplazar el uso profiláctico de ionóforos, convirtiendo las pruebas de enfermedades aviares en un componente esencial de las estrategias de manejo de antibióticos.

Por Tipo de Servicio

Segmento Métrica Clave Principal Motor de Demanda
Bacteriología ~34% de participación en el mercado (2025) Pruebas de cumplimiento de Salmonella y Mycoplasma
Virología 11.58% CAGR (2026–2035) Subtipificación y vigilancia de la influenza
Otros USD 0.11 B (2025) Parasitología, servicios de serología


Los servicios de bacteriología anclan el mercado de diagnósticos avícolas debido a los mandatos regulatorios que requieren pruebas de Salmonella en múltiples puntos de la cadena de producción. El marco de Reducción de Patógenos/HACCP del USDA y los Programas Nacionales de Control de Salmonella de la UE aseguran que la detección de patógenos en pollo para agentes bacterianos siga siendo una categoría de ingresos recurrentes.

Por Usuario Final

Segmento Métrica Clave Principal Motor de Demanda
Laboratorios de Referencia Veterinaria ~45% de participación en ingresos (2025) Pruebas centralizadas de alto rendimiento
Punto de Atención en la Granja 11.92% CAGR (2026–2035) Rápido tiempo de respuesta, acceso a sitios remotos
Otros USD 0.08 B (2025) Laboratorios universitarios, estaciones de campo gubernamentales


Los laboratorios de referencia veterinaria siguen siendo la columna vertebral del mercado de diagnósticos avícolas, procesando la mayoría de las pruebas confirmatorias de enfermedades aviares para productores integrados. Las plataformas de punto de atención en la granja son la categoría de usuario final de más rápido crecimiento, impulsadas por productores que no pueden permitirse esperar de 24 a 48 horas por resultados fuera del sitio durante escenarios de brote.


Comparación Competitiva

El mercado de diagnósticos avícolas exhibe una concentración media, con los cinco principales actores teniendo una participación de ingresos combinada estimada del 40–48%. El Índice de Herfindahl-Hirschman (HHI) se sitúa en el rango de 800–1,200, lo que indica un entorno moderadamente competitivo. Las empresas de diagnóstico molecular especializadas están desafiando a los incumbentes serológicos tradicionales, mientras que los laboratorios de pruebas por contrato regionales se consolidan en Europa y Asia-Pacífico.

Empresa Rango Est. de Participación de Ingresos Ofertas Clave para el Mercado de Diagnósticos Avícolas Posicionamiento Estratégico
IDEXX Laboratories ~10–14% kits ELISA, paneles PCR, servicios de laboratorio de referencia Menú de diagnóstico aviar más amplio a nivel mundial
bioMérieux ~7–10% inmunoensayo VIDAS, plataformas moleculares Intersección de seguridad alimentaria y salud animal
Zoetis ~6–9% serología vinculada a vacunas avícolas, diagnósticos Integración de diagnóstico complementario con vacunas
Thermo Fisher Scientific ~5–8% instrumentos PCR de Applied Biosystems, reactivos Dominio de plataforma de instrumentos en laboratorios de referencia
Qiagen ~4–7% paneles sindrómicos QIAstat-Dx, kits de extracción Liderazgo en automatización de flujo de trabajo molecular
Charles River Laboratories ~3–5% pruebas de patógenos aviares, suministro de huevos SPF Nicho en pruebas de calidad de biológicos avícolas
Boehringer Ingelheim ~3–5% paquetes de diagnóstico-vacuna, ELISA Programas de salud verticalmente integrados
Affinitech ~2–4% ensayos rápidos de flujo lateral para uso en campo Especialización en atención médica
BioChek ~2–4% kits ELISA específicos para aves, paneles de competencia Enfoque dedicado en diagnósticos avícolas
GD Animal Health ~2–3% laboratorio de referencia aviar de servicio completo líder en diagnósticos del mercado europeo


Noticias y Desarrollos Recientes


  • bioMérieux (octubre de 2024): Mantuvo parámetros de validación continuos de la USDA para sus líneas de detección molecular de alto rendimiento, apoyando a las agencias federales en la gestión de iniciativas de monitoreo de influenza aviar a nivel nacional.
  • USDA APHIS (agosto de 2024): Autorizó estándares de programa actualizados dentro del marco del Plan Nacional de Mejora de Aves de Corral, haciendo cumplir estándares de prueba en tiempo real validados para los principales rebaños comerciales para asegurar la integridad del comercio regional.
  • Comisión Europea (junio de 2024): Implementó reglas de diagnóstico específicas que requieren documentación de pruebas de salud verificadas para aves de corral vivas y huevos de incubación antes de la ejecución del transporte intracomunitario.


Mercado de Diagnósticos Avícolas Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado global de diagnósticos avícolas que cubre kits de prueba, instrumentos y servicios de laboratorio
Período de Estudio 2021–2035
CAGR 10.61% (2026–2035)
Tamaño del Mercado del Año Base USD 0.99 Mil millones (2025)
Punto Final de Pronóstico USD 2.48 Mil millones (2035)
Segmento de Más Rápido Crecimiento Punto de atención en la granja (por usuario final); PCR (por tipo de prueba)
Empresas Perfiladas 10 (IDEXX, bioMérieux, Zoetis, Thermo Fisher, Qiagen, Charles River, Boehringer Ingelheim, Affinitech, BioChek, GD Animal Health)
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Cómo deciden los integradores entre laboratorios internos y servicios de laboratorio de referencia por contrato para el mercado de diagnóstico avícola?
Los integradores avícolas de alto volumen justifican típicamente el despliegue de plataformas de diagnóstico molecular internas porque las grandes escalas de pruebas reducen drásticamente los costos por muestra y aceleran los tiempos de respuesta críticos en la granja. Por el contrario, las operaciones de producción más pequeñas e independientes encuentran que los laboratorios de referencia por contrato son mucho más económicos, ya que la subcontratación les permite evitar grandes inversiones de capital inicial en instrumentación de laboratorio especializada y personal de diagnóstico dedicado.
¿Qué retorno de inversión en bioseguridad pueden esperar los productores al invertir en soluciones del mercado de diagnóstico avícola?
Las empresas de producción integradas que implementan vigilancia molecular rutinaria y proactiva logran retornos económicos sustanciales al mitigar drásticamente los gastos de mortalidad de aves relacionados con enfermedades y prevenir tiempos de inactividad generalizados. Los protocolos avanzados de diagnóstico veterinario comprimen el tiempo de recuperación de la plataforma al detectar infecciones subclínicas en las aves temprano, previniendo la transmisión regional de enfermedades antes de que desencadene severas restricciones comerciales de exportación y devastadoras pérdidas estructurales.
¿Qué patógeno emergente está creando nueva demanda en el mercado de diagnóstico avícola?
La laringotraqueitis infecciosa (ILT), una enfermedad respiratoria altamente contagiosa causada por Gallid alphaherpesvirus 1, está impulsando una demanda significativa de ensayos de genotipificación avanzados. Este resurgimiento proviene de la capacidad del patógeno para sufrir recombinación genómica entre distintas cepas de vacunas vivas atenuadas en el campo, generando variantes virulentas que requieren herramientas moleculares especializadas para diferenciar cepas salvajes de virus de origen vacunal.
¿Cómo aborda el mercado de diagnóstico avícola los desafíos de integridad de muestras en climas tropicales?
Los fabricantes de diagnósticos han diseñado formatos de reactivos liofilizados especializados y químicas de extracción estables a temperatura ambiente que eliminan las dependencias logísticas tradicionales de la cadena de frío. Estos kits de prueba estables y liofilizados mantienen la integridad estructural y química bajo temperaturas extremas en el campo, permitiendo a los técnicos veterinarios ejecutar detección confiable de patógenos en el punto de atención en entornos de producción remotos o con infraestructura limitada sin arriesgar la degradación de las muestras.
¿Qué papel juegan los productos del mercado de diagnóstico avícola en la vigilancia de la resistencia a los antimicrobianos (RAM)?
Las plataformas modernas de diagnóstico avícola integran pruebas de susceptibilidad fenotípica rápidas con detección de genes de resistencia genotípica de alta resolución, permitiendo a las operaciones comerciales documentar el cumplimiento estricto de las directrices internacionales de administración de antimicrobianos de manera integral. Estas corrientes de datos precisas y automatizadas sirven como insumos críticos para redes de vigilancia de salud pública nacionales e internacionales, como el Sistema Nacional de Monitoreo de Resistencia a los Antimicrobianos.
¿Cómo están remodelando los modelos de precios por suscripción el panorama competitivo del mercado de diagnóstico avícola?
Los innovadores marcos de alquiler de reactivos y suscripción están transformando completamente las estrategias de adquisición al agrupar la colocación de equipos de capital directamente con compromisos de consumibles rutinarios a largo plazo. Al reducir las barreras financieras iniciales para la entrada de hardware de diagnóstico avanzado, este modelo cambia la economía de los proveedores de ventas de equipos volátiles y únicas a flujos de ingresos recurrentes altamente predecibles, al tiempo que amplía el acceso a activos de diagnóstico de primer nivel.
Autor
Autor Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Coautor Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed veterinary journals, agricultural publications, and authoritative animal health organizations. Key sources included the World Organisation for Animal Health (WOAH/OIE), US Department of Agriculture (USDA) Animal and Plant Health Inspection Service (APHIS), European Food Safety Authority (EFSA), Centers for Disease Control and Prevention (CDC) - One Health Division, Food and Agriculture Organization of the United Nations (FAO), National Center for Biotechnology Information (NCBI/PubMed), National Veterinary Services Laboratories (NVSL), US Food and Drug Administration (FDA) - Center for Veterinary Medicine, European Medicines Agency (EMA) - Veterinary Medicines Division, World Health Organization (WHO) - Global Early Warning System (GLEWS), US National Poultry Improvement Plan (NPIP), University of Minnesota Veterinary Diagnostic Laboratory, Royal Veterinary College (UK), national agricultural statistics services from key markets, and veterinary epidemiology databases. These sources were used to collect disease prevalence statistics, regulatory approval data, clinical validation studies, poultry production trends, and competitive landscape analysis for serology, molecular diagnostics, microbiology, histopathology, immunoassays, and emerging handheld diagnostic technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Product Development, regulatory affairs chiefs, and commercial directors from OEMs, veterinary pharmaceutical companies, and poultry diagnostics manufacturers comprised supply-side sources. The demand-side sources included veterinary diagnosticians, poultry farm veterinarians, laboratory administrators from commercial diagnostics laboratories, procurement leads from commercial poultry farms, and research scientists from veterinary research institutes. Market segmentation was verified, product pipeline timelines were verified, and insights regarding technology adoption patterns, pricing strategies, and disease surveillance dynamics were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (29%), Asia-Pacific (28%), Rest of World (11%)


Market Size Estimation

Global market valuation was derived through revenue mapping and diagnostic test volume analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across serology, molecular diagnostics (PCR, real-time PCR), microbiology, histopathology, immunoassays, sample preparation, and handheld device categories

Analysis of reported and modeled annual revenues specific to poultry diagnostics portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (diagnostic test volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across technology types, poultry species (chickens, ducks, turkeys, geese, other poultry), disease categories (infectious, non-infectious, metabolic, reproductive), and end-user segments (commercial poultry farms, diagnostics laboratories, veterinary hospitals/clinics, research institutes)

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















