Pharmaceutical Isolator Market Summary
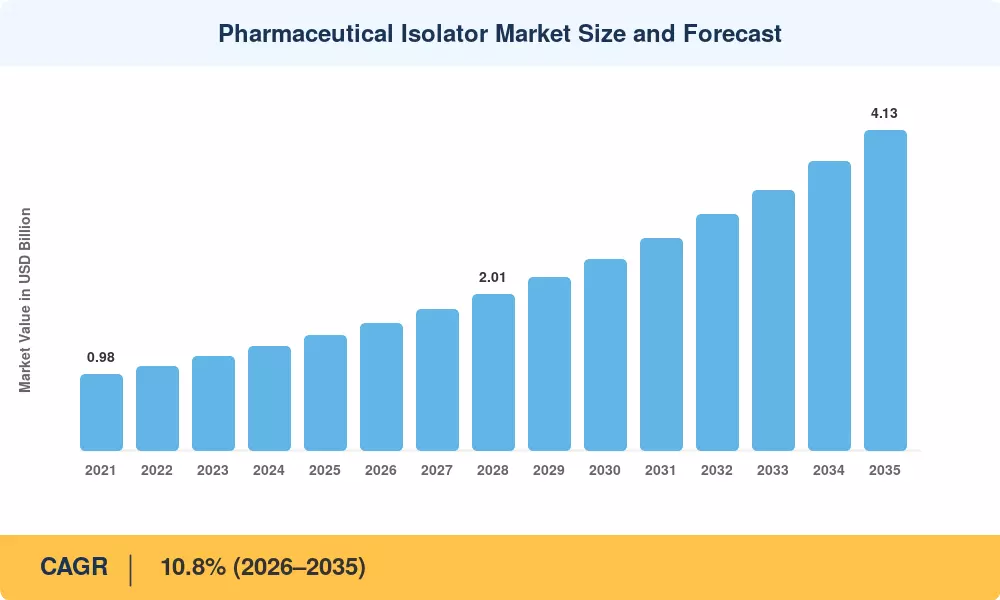
グローバル製薬アイソレーター市場の規模は2025年に14.8億米ドルと評価され、2035年までに41.3億米ドルに達する見込みで、2026年から2035年の予測期間中に年平均成長率(CAGR)10.8%を記録することが予想されています。この成長軌道は、汚染のない製造環境への製薬業界の加速するシフトを反映しており、厳格なグローバル規制フレームワークによって支えられています。2023年8月に発効した改訂EU GMP附属書1は、無菌製品製造のための汚染制御戦略の強化を義務付けており、これは確立された製薬メーカーと新興の製薬メーカーの両方においてアイソレーターを基盤とした生産ラインへの資本支出を促進する規制の触媒となっています 。
顕著な技術の移行がこの分野を再形成しています。業界のデフォルトであった従来のオープンアーキテクチャクリーンルームのセットアップは、より小さなフットプリントで低コストの運用を実現する閉鎖型および制限アクセス型バリアシステムに取って代わられています。アメリカ製薬研究製造協会(PhRMA)は、2021年だけでその会員企業が研究開発に1,023億米ドルを投資したと報告しており、2000年以降の累積投資は1.1兆米ドルを超えています [2]。これらの研究開発資金の重要な割合が、アイソレーターの調達を含む無菌処理インフラに流れています。
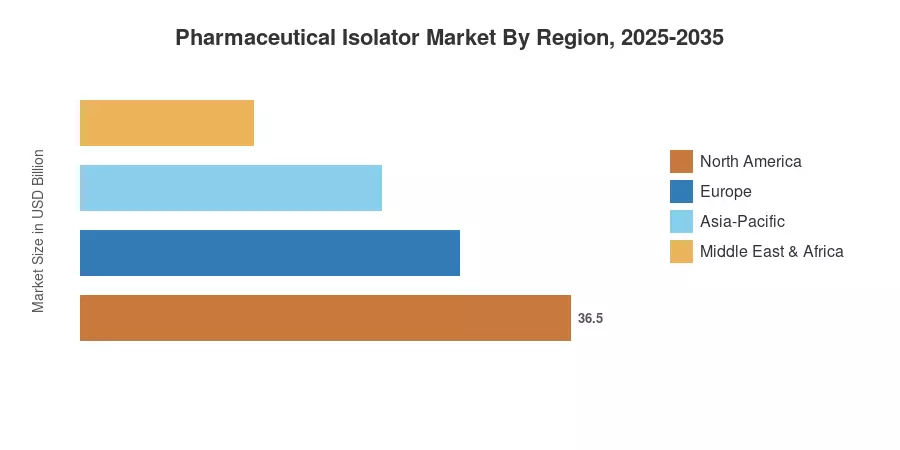
北米は、厳格なFDAの無菌基準と生物製剤メーカーの集中した基盤によって、製薬アイソレーター市場の約38%のシェアを占めています。アジア太平洋地域は、特に中国とインドでの契約製造能力の拡大により、CAGRが12.4%を超える最も成長の早い地域です。ヨーロッパは第二の位置を占めており、強力なジェネリックおよびバイオシミラー生産エコシステムを通じて市場収益の約29%を貢献しています。製薬アイソレーター市場は、規制の圧力、生物製剤のパイプライン、および施設の近代化が2035年までに交差する中で、持続的な二桁成長が見込まれています。
主要な報告の要点
• タイプ別
- 閉鎖型アイソレーターシステムは、製薬アイソレーター市場の支配的なシェアを占めており、2025年には世界の収益の約62%を占めています — これは、優れた封じ込め保証に対する業界の好みを反映しています。
- オープンアイソレーターシステムは、2035年までにCAGRが9.6%を記録すると予測されており、非無菌の計量および分配アプリケーションでの traction を得ています。
• アプリケーション別
- 無菌アイソレーターは、2025年に6.7億米ドルと評価される最大のアプリケーションセグメントであり、生物製剤および注射薬製造の需要によって推進されています。
- 封じ込めアイソレーターは、この分野で最も速いペースで拡大しており、高効力活性医薬品成分(HPAPI)の生産増加によって支えられています。
• 地域別
- 北米は、FDAの規制の厳格さと高いバイオ医薬品充填・仕上げ施設の集中によって、製薬アイソレーター市場をリードしています。
- アジア太平洋地域は、契約開発および製造機関(CDMO)が能力を拡大する中で、2035年までに10.8億米ドルを超えると予想される最も成長の早い地域市場です。
製薬アイソレーター市場の規模と予測(2021–2035)
市場規模の算出は、主要なアイソレーター製造業者からのボトムアップの収益推定、製薬の資本支出ベンチマークに対するトップダウンの検証、および業界データとのクロスリファレンスを組み合わせた三角測量法に基づいています。すべての予測は、2026年から2035年のウィンドウに調整された年平均成長率モデルを使用しています。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



