Pharmazeutischer Isolator Markt (2026 - 2035)

Marktforschungsbericht über den Pharmisolator-Markt Informationen nach Typ (Offener Isolator und Geschlossener Isolator), nach Produkttyp (Sterilitätstest-Isolator, Prozessisolator und Dekontaminationspassbox), nach Produktklasse (ISO-Klasse 3 und ISO-Klasse 5), nach Anwendung (Sterilitätstests, Probenahme/Wiegen/Verteilung, Tierlabore, aseptische Gehandhabung von Gewebe/Mikrobiologisches Testen/Pathogenprobenahme, Defiltration und Trocknung sowie andere), nach Endbenutzer (BioPharma/Zell- und Gentherapieunternehmen, akademische und Forschungsinstitute, Krankenhäuser sowie Auftragsforschungsorganisationen und Auftragsfertigungsorganisationen) und nach Region (Nordamerika, Europa, Asien-Pazifik und Rest der Welt) – Marktprognose bis 2035
ID: MRFR/Pharma/3262-CR 117 Pages Vikita Thakur, Rahul Gotadki Last Updated: September 15, 2026
Pharmaceutical Isolator Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)10.8%
2025 Market SizeUSD 1.48 Billion
2035 Market SizeUSD 4.13 Billion
Key Players
SKAN AG
Getinge AB
Comecer S.p.A.
Fedegari Group
Dec Group
Esco Pharma
Opportunities
  • Single-Use and Disposable Isolator Technologies
  • Emerging Market Facility Buildouts
  • Isolator-as-a-Service and Lifecycle Revenue Models

Pharmaceutical Isolator Market Summary

Der globale Markt für pharmazeutische Isolatoren wurde im Jahr 2025 auf 1,48 Milliarden USD geschätzt, und der Markt wird voraussichtlich bis 2035 4,13 Milliarden USD erreichen, was einer CAGR von 10,8 % im Prognosezeitraum 2026–2035 entspricht. Diese Wachstumskurve spiegelt den beschleunigten Wandel der pharmazeutischen Industrie hin zu kontaminationsfreien Produktionsumgebungen wider, der durch strengere globale regulatorische Rahmenbedingungen untermauert wird. Der überarbeitete EU GMP Anhang 1, der im August 2023 in Kraft trat, schreibt verbesserte Strategien zur Kontaminationskontrolle für die Herstellung steriler Produkte vor – ein regulatorischer Katalysator, der die Investitionen in isolatorbasierte Produktionslinien sowohl bei etablierten als auch bei aufstrebenden Arzneimittelherstellern vorangetrieben hat [1].

Ein ausgeprägter Technologiewechsel verändert diesen Bereich. Traditionelle Reinraumkonfigurationen mit offener Architektur – lange der Standard in der Branche – weichen geschlossenen und eingeschränkten Zugangssystemen, die Grade-A-Umgebungen auf kleineren Flächen und zu niedrigeren Betriebskosten bieten. Die Pharmaceutical Research and Manufacturers of America (PhRMA) berichtete, dass ihre Mitgliedsunternehmen allein im Jahr 2021 102,3 Milliarden USD in Forschung und Entwicklung investierten, wobei die kumulierte Investition seit 2000 1,1 Billionen USD übersteigt [2]. Ein bedeutender Teil dieser F&E-Mittel fließt nun in die Infrastruktur der sterilen Verarbeitung, einschließlich der Beschaffung von Isolatoren.

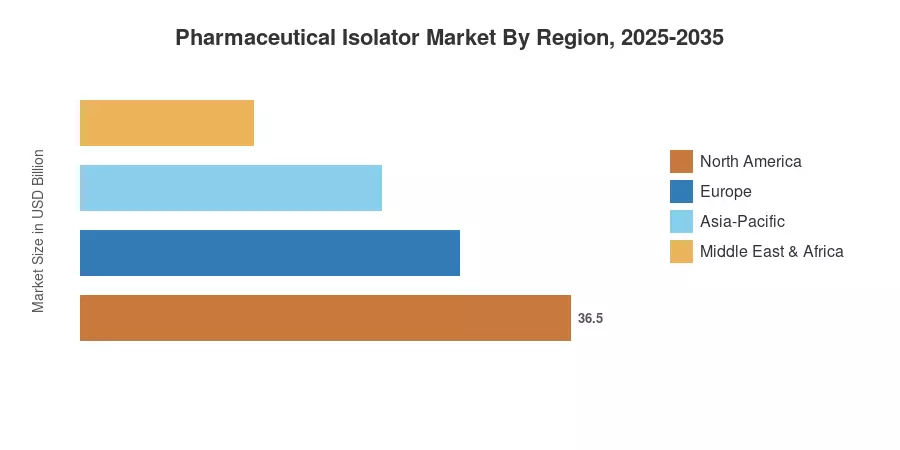
Nordamerika hat den größten Anteil am Markt für pharmazeutische Isolatoren mit etwa 38 % des globalen Umsatzes, angetrieben von strengen FDA-Standards für Sterilität und einer konzentrierten Basis von Biologika-Herstellern. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von über 12,4 %, unterstützt durch die wachsende Kapazität der Vertragsfertigung in China und Indien. Europa hält die zweitgrößte Position und trägt mit etwa 29 % des Marktumsatzes durch sein robustes Ökosystem für generische und biosimilar Produkte bei. Der Markt für pharmazeutische Isolatoren ist auf anhaltendes zweistelliges Wachstum eingestellt, da regulatorischer Druck, Biologika-Pipelines und die Modernisierung von Anlagen bis 2035 zusammenkommen.


Wichtige Erkenntnisse aus dem Bericht

• Nach Typ

  • Geschlossene Isolatorsysteme machen den dominierenden Anteil am Markt für pharmazeutische Isolatoren aus und repräsentieren etwa 62 % des globalen Umsatzes im Jahr 2025 – was die Präferenz der Branche für überlegene Eindämmungssicherheit widerspiegelt.
  • Offene Isolatorsysteme werden voraussichtlich eine CAGR von 9,6 % bis 2035 verzeichnen und gewinnen an Bedeutung in nichtsterilen Wäge- und Abfüllanwendungen.

• Nach Anwendung

  • Aseptische Isolatoren stellen das größte Anwendungssegment dar, das im Jahr 2025 auf 0,67 Milliarden USD geschätzt wird, angetrieben durch die Nachfrage nach Biologika und injizierbaren Arzneimitteln.
  • Eindämmungsisolatoren wachsen in diesem Bereich am schnellsten, unterstützt durch die steigende Produktion von hochpotenten Wirkstoffen (HPAPIs).

• Nach Region

  • Nordamerika führt den Markt für pharmazeutische Isolatoren mit einem Umsatzanteil von 38 %, gestützt durch die strengen regulatorischen Anforderungen der FDA und eine hohe Konzentration von biopharmazeutischen Abfüll- und Fertigungsanlagen.
  • Der asiatisch-pazifische Raum ist der am schnellsten wachsende regionale Markt, der voraussichtlich bis 2035 1,08 Milliarden USD überschreiten wird, während Vertragsentwicklungs- und -fertigungsorganisationen (CDMOs) ihre Kapazitäten ausbauen.


Marktgröße und Prognose für pharmazeutische Isolatoren (2021–2035)

Die Marktgrößenbestimmung basiert auf einer triangulierten Methodik, die Schätzungen der Einnahmen von wichtigen Isolatorenherstellern von unten nach oben, eine Validierung von oben nach unten gegen Benchmarks der Investitionen in die pharmazeutische Industrie und eine Kreuzreferenzierung mit Branchendaten aus den Quellen kombiniert. Alle Prognoseprojektionen verwenden ein Modell der jährlichen Wachstumsrate, das auf das Zeitfenster 2026–2035 kalibriert ist.
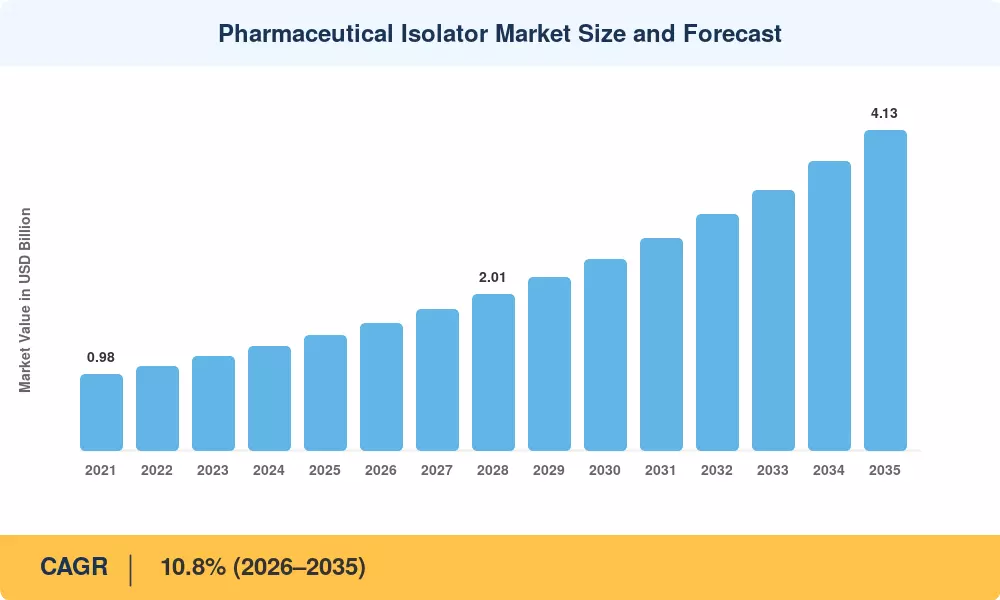
Marktgröße und Prognose für pharmazeutische Isolatoren
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen auf Treiber

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Strenge Sterilitätsvorschriften (EU Anhang 1, FDA-Richtlinien) ~22% Global Kurzfristig (≤2 Jahre)
Erweiterung der Biologika- und Biosimilar-Pipeline ~20% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Steigende HPAPI- und ADC-Produktion ~16% Global Mittel- bis langfristig (2–4 Jahre)
Ausbau von Einrichtungen für Zell- und Gentherapie ~14% Nordamerika, Asien-Pazifik Langfristig (≥4 Jahre)
Kapazitätserweiterung von CDMO in Schwellenländern ~12% Asien-Pazifik, Südamerika Mittel- bis langfristig (2–4 Jahre)
Schnelle Bio-Decontaminations- und Automatisierungsfortschritte ~9% Europa, Nordamerika Langfristig (≥4 Jahre)
Investitionen in Pandemievorbereitung und Impfbereitschaft ~7% Global Kurzfristig (≤2 Jahre)


Regulatorische Verschärfungen als primärer Nachfragekatalysator

Mit der Einführung der Anforderung an die Kontaminationskontrollstrategie (CCS) im August 2023 zwang der aktualisierte EU GMP Anhang 1 die Hersteller, geschlossene Verarbeitungsanlagen zu nutzen. Isolatoren adressieren direkt Compliance-Mängel in Einrichtungen, die zuvor auf traditionelle Reinraumoperationen angewiesen waren. In ähnlicher Weise wird eine verbesserte Barriereisolierung als empfohlene Methode hervorgehoben, um den Eingriff von Bedienern in kritischen Zonen in den von der FDA festgelegten cGMP-Richtlinien für sterile Arzneimittel, die durch aseptische Verarbeitung hergestellt werden, zu reduzieren. Laut Branchenprognosen könnten die globalen Ausgaben für die Nachrüstung von Reinräumen und Isolatoren zwischen 2024 und 2028 aufgrund der Einhaltung von Anhang 1 allein 2,8 Milliarden USD erreichen [1].


Biologika-Pipeline befeuert aseptische Nachfrage

Etwa 31% aller innovativen Arzneimittelzulassungen der FDA im Jahr 2023 waren Biologika, und die Pipeline wächst weiterhin [5]. Die Mehrheit dieser Produkte benötigt aseptische Füll- und Abschlussverfahren, bei denen Isolatoren einen nachgewiesenen Vorteil gegenüber traditionellen klassifizierten Umgebungen bieten. Jedes neue kommerzielle Biologikum oder Biosimilar erfordert in der Regel eine dedizierte sterile Abfüllkapazität, was in kontinuierlichen Beschaffungszyklen für Isolatoren auf dem Pharmamarkt bis 2035 resultiert. Der weltweite Biologika-Markt überschritt 2024 die 480 Milliarden USD.


HPAPI-Produktion treibt die Nachfrage nach Containment

Hochpotente Wirkstoffe verlangen Berufsexpositionsgrenzen von unter 10 µg/m³, was die Verwendung von Containment-Grad-Isolatoren während der Wieg-, Abfüll- und Formulierungsphasen erforderlich macht. Der globale HPAPI-Markt wuchs zwischen 2020 und 2024 jährlich um etwa 9,5%, wobei Antikörper-Wirkstoff-Konjugate (ADCs) ein besonders aktives Teilsegment darstellen. Jede neue ADC-Produktionssuite benötigt in der Regel zwei bis vier Containment-Isolatoren, was einen vorhersehbaren Multiplikatoreffekt auf den Pharmamarkt für Isolatoren erzeugt.

Investitionen in Einrichtungen für Zell- und Gentherapie

Über 2.000 Zell- und Gentherapien befanden sich Anfang 2025 weltweit in klinischer Entwicklung, laut der Alliance for Regenerative Medicine [7]. Diese Therapien erfordern hochkontrollierte, patientenspezifische Herstellungsverfahren unter Bedingungen der Klasse A — ideal für kompakte, Ein-Batch-Isolator-Konfigurationen. Ankündigungen zum Bau von Einrichtungen von führenden CDMOs in den Vereinigten Staaten, Singapur und Südkorea signalisieren einen mehrjährigen Investitionszyklus, der direkt den Anbietern von Isolatoren zugutekommt.


Analyse der Auswirkungen von Einschränkungen

Die geschätzten negativen Auswirkungen in Prozent unten repräsentieren den Grad, zu dem jede Einschränkung das allgemeine Marktwachstum einschränkt. Sie sind richtungsweisend und qualitativ, anstatt genau additiv zu sein.

Einschränkung ~% negative Auswirkung Geografische Relevanz Auswirkungszeitraum
Hohe anfängliche Investitionskosten und lange Amortisationszeiten ~28% Global (insbesondere KMU) Kurzfristig (≤2 Jahre)
Komplexität der Validierung und verlängerte Inbetriebnahmezeiten ~24% Global Mittel- bis langfristig (2–4 Jahre)
Mangel an qualifizierten Bedienern für Isolatorumgebungen ~20% Asien-Pazifik, Südamerika Mittel- bis langfristig (2–4 Jahre)
Physischer Platz und Nachrüstbeschränkungen in bestehenden Anlagen ~16% Europa, Nordamerika Langfristig (≥4 Jahre)
Management der Handschuhintegrität und Risiko von Verletzungen ~12% Global Kurzfristig (≤2 Jahre)


Kapitalintensitätsbarrieren für kleine und mittelständische Unternehmen

Je nach Konfiguration, Liniengeschwindigkeit und Containment-Grad erfordert ein vollständig validiertes, produktionsgerechtes pharmazeutisches Isolatorsystem—das strenge Installationsqualifikationen (IQ), Betriebsqualifikationen (OQ) und Leistungsqualifikationen (PQ) umfasst—eine Kapitalinvestition von zwischen 2 Millionen USD und mehr als 7 Millionen USD pro Einheit [10]. Diese enormen anfänglichen Kosten konkurrieren heftig mit anderen Infrastrukturverbesserungen vor Ort für kleine und mittelständische Pharmaunternehmen, was oft die Einführung moderner Isolatoren um 18 bis 24 Monate verzögert. Leasing- und Isolator-als-Service-Modelle beginnen, diese Barriere zu durchbrechen, aber ihre breitere Marktdurchdringung befindet sich noch in den Kinderschuhen.


Komplexität der Validierung und Verzögerungen bei der Inbetriebnahme

Die Qualifikationsprotokolle für Isolatoren erstrecken sich typischerweise über 6–12 Monate von den Werksabnahmeprüfungen bis zur vollständigen Betriebsfreigabe, was erhebliche Vorlaufzeit-Herausforderungen für Hersteller schafft, die mit dringenden Produktionszeitplänen konfrontiert sind [11]. Jede Änderung an Gaszyklen, Transfersystemen oder Handschuhkonfigurationen löst eine Revalidierung aus, was Kosten- und Zeitrisiken hinzufügt. Diese Komplexität wirkt als Reibungspunkt für den Markt für pharmazeutische Isolatoren, insbesondere in schnelllebigen Therapiegebieten, in denen die Geschwindigkeit zur Klinik entscheidend ist.

Bereitschaftslücken in der Belegschaft

Der Betrieb von produktionsbasierten Isolatorlinien erfordert spezielle Schulungen in Gasdekontaminationszyklen, Umweltüberwachung, Tests der Handschuhintegrität und Transfervalidierung — Kompetenzen, die konventionellen Reinraumoperatoren möglicherweise fehlen [12]. Diese Qualifikationslücke ist besonders ausgeprägt in schnell wachsenden Produktionsregionen in Südostasien und Lateinamerika, wo die Infrastruktur zur Entwicklung der Pharma-Arbeitskräfte hinter den Investitionen in Einrichtungen zurückbleibt.


Pharmaceutical Isolator Market Opportunities

Einweg- und Einmal-Isolator-Technologien

Die Konvergenz von Einweg-Bioprozessierung und Isolator-Design bietet eine Wachstumschance mit hohem Potenzial. Vorgepackte, gamma-bestrahlte Isolatorbeutel und Einweg-Transferhülsen reduzieren die Dekontaminationszykluszeiten und beseitigen die Validierungsbelastung für die Reinigung. Mehrere Gerätehersteller investieren in modulare Einweg-Isolatorplattformen, die auf die klinische Herstellung abzielen.

Aufbau von Einrichtungen in Schwellenländern

Ein historischer Budgetrahmen von ₹15.000 Crore (etwa 1,8+ Milliarden USD) wird durch Indiens Programm für Produktionsgebundene Anreize (PLI) für Arzneimittel bereitgestellt, das ein erhebliches kommerzielles Volumen in der Biopharmazeutik und komplexen Therapien vorantreibt [15]. Ähnlicher Fokus wird auf die nationale Biopharmazeutik -Selbstversorgung im 14. Fünfjahresplan Chinas gelegt. Hochwertige Containment-Plattformen, wie fortschrittliche Isolatoren und Systeme mit eingeschränktem Zugang (RABS), können von Anfang an integriert werden, anstatt nachgerüstet zu werden, dank dieser politikgesteuerten Marktanreize, die massive Wellen des privaten Neubaus von Einrichtungen auslösen. Dies ist ein struktureller Vorteil für den Markt für pharmazeutische Isolatoren im asiatisch-pazifischen Raum.


Isolator-as-a-Service und Lebenszyklus-Einnahmemodelle

Ausrüstungsanbieter testen abonnementbasierte Modelle, die Isolatorhardware, Validierungsdienste, präventive Wartung, Ersatzhandschuhversorgung und Umweltüberwachung in jährlichen Verträgen bündeln. Dieser Ansatz senkt die Eintrittsbarrieren für Kunden und generiert gleichzeitig vorhersehbare wiederkehrende Einnahmen für Anbieter — eine Transformation des Geschäftsmodells mit Potenzial zur Beschleunigung der Akzeptanz bei kostenbewussten CDMOs.

Radiopharmazeutische und theranostische Herstellung

Die schnelle klinische Entwicklung von Radiopharmazeutika (Lu-177 DOTATATE, Ac-225 Therapien) erfordert abgeschirmte, geschützte Isolatorumgebungen sowohl für Hot-Cell-Operationen als auch für die endgültige Abgabe. Mit über 300 aktiven klinischen Studien zu Radiopharmazeutika weltweit im Jahr 2025 stellt diese Nische einen Premium-Margen-Erweiterungsweg für spezialisierte Isolatoranbieter dar [16].

Digitale Integration und vorausschauende Wartung

Die Einbettung von IoT-Sensoren zur Echtzeit-Partikelzählung, Überwachung des Differenzdrucks und Verfolgung der Handschuhintegrität innerhalb von Isolatorplattformen schafft Möglichkeiten zur Datenmonetarisierung. Vorausschauende Wartungsalgorithmen können ungeplante Ausfallzeiten um schätzungsweise 30–40% reduzieren, und die resultierenden Betriebsdaten unterstützen die Bereitschaft für regulatorische Audits.


Pharmaceutical Isolator Market Future Outlook

Automatisierung und robotergestützte Integration in Isolator-Umgebungen

Robotergestützte Arme für die Handhabung von Fläschchen, das Platzieren von Stopfen und das Verschließen innerhalb von Isolator-Kammern bewegen sich von Pilotinstallationen zu kommerziellen Einsätzen. Durch die Reduzierung menschlicher Eingriffe im Isolator minimieren diese Systeme den primären Kontaminationsvektor — von Personal abgegebene Partikel — und erhöhen gleichzeitig den Durchsatz um schätzungsweise 25–35% [8]. Der Markt für pharmazeutische Isolatoren wird bis Anfang der 2030er Jahre sehen, dass Automatisierung ein Standard und kein Premium-Feature mehr ist, was die Wettbewerbspositionierung rund um Software und Integrationsfähigkeit neu gestalten wird.

Modulare und podulare Anlagentechnologien

Die Neuausrichtung der pharmazeutischen Industrie hin zu modularen Reinraum-Pods — werkseitig gefertigte, vorvalidierte Produktionseinheiten, die als komplette Gehäuse versendet werden — passt natürlich zur Isolator-Technologie. Vorgefertigte Isolator-Suiten reduzieren die Inbetriebnahme von Anlagen von 18 Monaten auf bis zu 6 Monate und adressieren den Druck, schnell auf den Markt zu kommen, dem Entwickler von Biologika und Zelltherapien gegenüberstehen [9]. Dieser architektonische Wandel könnte den adressierbaren Markt für den Markt der pharmazeutischen Isolatoren erweitern, indem er die Herstellung in Isolator-Qualität in geografische Regionen bringt, die derzeit über keine konventionelle Reinraum-Infrastruktur verfügen.

Vorgaben zur Nachhaltigkeit und Energieeffizienz

Aufgrund der Anforderungen an HVAC und Luftbehandlung verbrauchen traditionelle Reinraumoperationen 10–100 Mal mehr Energie pro Quadratmeter als typische Gewerbegebäude [17]. Isolatoren reduzieren erheblich das kategorisierte Volumen, das klimatisierte Luft benötigt, was zu einer Reduzierung des Energieverbrauchs um 40–60% für jede Charge führt. Das Argument für die Energieeffizienz von Isolatoren stärkt die wirtschaftliche Argumentation über die einfache Einhaltung von Vorschriften hinaus, da pharmazeutische Unternehmen mit wachsenden ESG-Offenlegungspflichten und Zielen für Scope-2-Emissionen konfrontiert sind.


Personalisierte Medizin und Kleinserienproduktion

Das Paradigma der personalisierten Medizin — autologe Zelltherapien, patientenspezifische Dosierung, begleitdiagnostisch verknüpfte Behandlungen — erfordert eine Fertigungsflexibilität, die großflächige Reinräume wirtschaftlich nicht bieten können. Kompakte, schnell dekontaminierte Isolatoren, die für Batchgrößen von eins bis fünfzig Einheiten geeignet sind, entstehen als die notwendige Infrastruktur für diese therapeutische Kategorie. Der Markt für pharmazeutische Isolatoren wird strukturell profitieren, während personalisierte Therapien von klinischen in kommerzielle Phasen übergehen, bis in die späten 2020er und frühen 2030er Jahre.


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika ~38% Marktanteil (2025) FDA-Konformität, Biologika-Fill-Finish
Europa ~29% Marktanteil (2025) Annex 1-Konformität, Biosimilar-Produktion
Asien-Pazifik 12,4% CAGR (2026–2035) CDMO-Expansion, Greenfield-Bauten
Südamerika USD 0,09 Milliarden (2025) PLI-ähnliche Anreize, Impfstoff-Hubs
Mittlerer Osten & Afrika 8,7% CAGR (2026–2035) Gesundheitsinfrastruktur, lokale Produktion
Gesamt USD 1,48 Milliarden (2025) —

Der Markt für pharmazeutische Isolatoren zeigt ausgeprägte regionale Dynamiken, die durch regulatorische Reife, Dichte der Produktionsinfrastruktur und Konzentration der therapeutischen Pipeline geprägt sind. Nordamerika und Europa machen zusammen etwa zwei Drittel des globalen Umsatzes aus, während Asien-Pazifik schnell aufholt.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA ~78% des regionalen Umsatzes FDA-sterile Richtlinien, große Molekül-Pipeline
Kanada 9,2% CAGR Anreize für die Biologika-Produktion
Mexiko USD 0,03 Milliarden (2025) Nearshoring der Pharma-Produktion


Die Vereinigten Staaten dominieren den Markt für pharmazeutische Isolatoren in Nordamerika durch ihre Konzentration von Biologika-Herstellern und einen regulatorischen Rahmen, der zunehmend die isolatorbasierte aseptische Verarbeitung gegenüber traditionellen Reinräumen begünstigt. Der Schwerpunkt der FDA auf der Reduzierung des Kontaminationsrisikos in der sterilen Injektionsproduktion — verstärkt durch mehrere Warnschreiben, die unzureichende Umweltkontrollen ansprechen — hat einen compliance-gesteuerten Beschaffungszyklus geschaffen. Kanadas aufstrebende Bioproduktionsstrategie und Mexikos wachsende Rolle als Nearshore-Vertragsproduktionszentrum tragen zur regionalen Nachfrage bei.

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland ~24% des regionalen Umsatzes Präzisions-Pharma-Herstellungstradition
Vereinigtes Königreich 11,3% CAGR Erweiterung des Zelltherapie-Hubs
Frankreich USD 0,05 Milliarden (2025) Investitionen in die Biosimilar-Produktion
Italien ~12% des regionalen Umsatzes Exportcluster für pharmazeutische Maschinen
Spanien 9,8% CAGR Herstellung von Generika
Nordische Länder USD 0,04 Milliarden (2025) Forschungseinrichtungen für Biopharma
Russland 8,2% CAGR Politik zur Selbstversorgung in der Pharmaindustrie
Rest von Europa ~11% des regionalen Umsatzes Diversifizierte Produktionsbasis


Der Markt für pharmazeutische Isolatoren in Europa wird hauptsächlich durch die Überarbeitung des EU GMP Annex 1 geprägt, die Kontaminationskontrollstrategien in allen sterilen Produktionsstätten vorschreibt [1]. Deutschland und Italien fungieren sowohl als große Verbraucher als auch als Produktionszentren für Isolator-Ausrüstung, während das Vereinigte Königreich sich als Zentrum für die Produktion von Zell- und Gentherapien mit speziellen Isolator-Konfigurationen etabliert hat. Die starke Biosimilar-Industrie der Region — die voraussichtlich zwischen 2025 und 2030 über 50 neue Produkteinführungen sehen wird — sichert eine stetige Nachfrage nach aseptischen Fill-Finish-Isolatoren.

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China ~36% des regionalen Umsatzes Inländischer Biopharma-Selbstversorgungsdrang
Indien 13,6% CAGR PLI-Programm, Impfstoffproduktionsmaßstab
Japan USD 0,06 Milliarden (2025) Herstellung fortschrittlicher Therapien
Südkorea 12,8% CAGR Biosimilar-exportorientierte Produktion
ASEAN ~9% des regionalen Umsatzes Aufstrebende CDMO-Ziele
Rest von Asien-Pazifik 10,2% CAGR Diversifiziertes pharmazeutisches Wachstum


Asien-Pazifik stellt die am schnellsten wachsende Gelegenheit im Markt für pharmazeutische Isolatoren dar. Chinas Biopharma-Ambitionen im Rahmen des 14. Fünfjahresplans treiben erhebliche Investitionen in Greenfield-Anlagen voran, wobei mehrere mit Isolatoren ausgestattete Produktionsräume in den Industrieparks von Suzhou, Shanghai und Wuhan in Betrieb genommen wurden. Indiens PLI-Programm hat über 6 Milliarden USD an zugesagten Ausgaben für pharmazeutische Infrastrukturen ausgelöst, was direkt in die Beschaffung von Isolatoren für sterile Injektions- und Impfstoffproduktionslinien übersetzt wird [15]. Südkoreas Position als größter Biosimilar-Exporter der Welt schafft wiederkehrende Nachfrage nach Ausrüstung.

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien ~58% des regionalen Umsatzes Inländische Impfstoffproduktion (Fiocruz, Butantan)
Argentinien 9,4% CAGR Wachstum der biopharmazeutischen Exporte
Rest von Südamerika USD 0,01 Milliarden (2025) Frühphasen-Pharma-Infrastruktur


Brasilien ist der Anker des Marktes für pharmazeutische Isolatoren in Südamerika durch staatlich unterstützte Impfstoffproduktionsprogramme an Institutionen wie Fiocruz und Instituto Butantan. Argentiniens wachsender Sektor für biopharmazeutische Exporte und staatliche Anreize für die lokale Produktion tragen zur sekundären Nachfrage bei, obwohl der gesamte regionale Markt im Vergleich zu etablierten Geografien noch in den Kinderschuhen steckt.

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien ~31% des regionalen Umsatzes Vision 2030 Gesundheitsproduktion
VAE 10,4% CAGR Entwicklung von Pharma-Hubs in Freizonen
Südafrika USD 0,01 Milliarden (2025) Initiativen zur Impfstoff-Selbstversorgung
Ägypten 8,9% CAGR Wachstum der Kapazität für die Herstellung von Generika
Rest von MEA ~22% des regionalen Umsatzes Verteilte Infrastrukturentwicklung


Das Programm zur Industrialisierung des Gesundheitswesens in Saudi-Arabien im Rahmen von Vision 2030 und die Strategie zur pharmazeutischen Herstellung in Freizonen der VAE sind die Hauptwachstumsmotoren für den Markt für pharmazeutische Isolatoren in dieser Region. Südafrikas Investitionen in die inländische Impfstoffproduktion nach der Pandemie — einschließlich des WHO mRNA-Technologietransferzentrums — schaffen gezielte Nachfrage nach Isolatoren für sterile Fill-Finish-Operationen.


Markt für pharmazeutische Isolatoren nach Region, 2025-2035

Pharmaceutical Isolator Market Segmentation

Nach Typ

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Geschlossene Isolatorsysteme ~62% Marktanteil (2025) Einhaltung der sterilen Herstellung
Offene Isolatorsysteme 9,6% CAGR (2026–2035) Wiegen und Abfüllen


Geschlossene Isolatorsysteme dominieren den Markt für pharmazeutische Isolatoren, da sie das höchste Maß an Umweltrennung zwischen dem Bediener und dem Produkt bieten und die Anforderungen der Klasse A erfüllen, ohne auf umliegende klassifizierte Umgebungen angewiesen zu sein. Diese Systeme sind die Standardwahl für aseptische Abfüll- und Fertigstellungsprozesse, die Handhabung steriler APIs und jede Anwendung, bei der absolute Eindämmung unverzichtbar ist. Pharmaunternehmen, die in neue Produktionslinien für Biologika investieren, spezifizieren überwiegend geschlossene Systeme, um die regulatorische Konformität zukunftssicher zu gestalten.

Offene Isolatorsysteme, die zwar eine geringere Eindämmungssicherheit bieten, gewinnen in weniger kritischen Prozessschritten wie nichtsterilem Wiegen, Probenahme und Verpackungsoperationen an Akzeptanz. Ihre geringeren Kosten und einfacheren Validierungsanforderungen machen sie attraktiv für Einrichtungen, die von offenen Arbeitsplätzen umsteigen, insbesondere in preissensiblen Schwellenländern.

Nach Anwendung

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Aseptische Isolatoren 0,67 Milliarden USD (2025) Injektionsbiologika und sterile Herstellung
Eindämmungsisolatoren 12,1% CAGR (2026–2035) Wachstum der HPAPI- und ADC-Produktion
Sonstige ~14% Marktanteil (2025) Tests, Probenahme, Transferanwendungen


Aseptische Isolatoren haben die größte Umsatzposition im Markt für pharmazeutische Isolatoren, angetrieben durch die globale Expansion der Herstellung injizierbarer Medikamente. Die Pipeline biologischer Arzneimittel — die monoklonale Antikörper, Fusionsproteine und mRNA-basierte Therapeutika umfasst — erfordert aseptisches Füllen unter validierten Bedingungen der Klasse A, wobei Isolatoren bei der Kontaminationskontrolle konventionelle Systeme mit eingeschränktem Zugang (RABS) übertreffen. Die regulatorische Präferenz für Isolator-Technologie in der sterilen Verarbeitung verstärkt die Dominanz dieses Segments weiter.

Eindämmungsisolatoren stellen das am schnellsten wachsende Anwendungssegment dar, angetrieben durch den Anstieg der HPAPI-Produktion. Allein die therapeutische Klasse der ADC hat bis 2025 weltweit über 100 Kandidaten in der späten klinischen Entwicklung, und jeder Herstellungsprozess erfordert Ausrüstung der Eindämmungsklasse für den Umgang mit zytotoxischen Lasten.

Nach Endbenutzer

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Pharmazeutische und Biotechnologieunternehmen ~68% Marktanteil (2025) Bedarf an Produktion im kommerziellen Maßstab
Forschungslabore 11,5% CAGR (2026–2035) Wachsende F&E-Ausgaben, Herstellung im klinischen Maßstab
Sonstige 0,07 Milliarden USD (2025) Akademische Institutionen, regulatorische Labore


Pharmazeutische und Biotechnologieunternehmen stellen die Kernkundschaft für den Markt für pharmazeutische Isolatoren dar und machen den Großteil der Beschaffung von Ausrüstung aus, die durch die Anforderungen der kommerziellen Herstellung und regulatorische Vorgaben getrieben wird. Große Pharmaunternehmen standardisieren zunehmend auf isolatorbasierte Produktion für den Bau neuer Einrichtungen, während Biotech-Firmen, die in die kommerzielle Herstellung eintreten, Isolatoren übernehmen, um die Sterilitätsanforderungen der FDA und EMA von Anfang an zu erfüllen.

Forschungslabore wachsen als Endbenutzersegment, da sich die F&E-Aktivitäten auf potente Verbindungen und fortschrittliche Therapien verlagern, die kontrollierte Handhabungsumgebungen erfordern, selbst im Labor- und Pilotmaßstab. Die verschwommene Grenze zwischen klinischer und kommerzieller Herstellung in der Zell- und Gentherapie treibt zudem die Beschaffung von Laborisolatoren voran.


Wettbewerbsbenchmarking

Der Markt für pharmazeutische Isolatoren arbeitet mit einer moderaten Konzentration, wobei die fünf größten Anbieter schätzungsweise 45–52% des globalen Umsatzes ausmachen. Der Herfindahl-Hirschman-Index (HHI) liegt im moderat konzentrierten Bereich (~1.400–1.600) und spiegelt eine Kerngruppe von in Europa ansässigen Spezialisten wider, flankiert von diversifizierten Pharmazeutika-Ausrüstungs-Konglomeraten und regionalen Nischenanbietern. Der Wettbewerb konzentriert sich auf die Systemanpassung, Validierungsunterstützungsdienste und die Lebenszyklusleistung und nicht nur auf den Preis.

Unternehmen Geschätzter Umsatzanteil-Bereich Wesentliche Angebote Strategische Positionierung
SKAN AG ~10–14% Aseptische Isolatoren, robotergestützte Abfüll- und Fertigstellungssysteme Premium-Integration, Schweizer Ingenieurwesen
Getinge AB ~8–12% DPTE-Transfer-, Eindämmungs- und aseptische Systeme Breites steriles Workflow-Ökosystem
Comecer S.p.A. ~7–10% Nukleare und pharmazeutische Isolatoren, VaxISO-Plattform Nische für Radiopharmazeutika und Impfstoffe
Fedegari Group ~5–8% Integrierte Isolator-Autoklav-Systeme Integration des Sterilisationsprozesses
Dec Group ~4–7% Pulver-Eindämmung, PTS-Transfersysteme Spezialisierung auf hochwirksame Verbindungen
Esco Pharma ~4–6% Compounding- und Reinraumisolatoren Marktführerschaft im asiatisch-pazifischen Raum
Azbil Telstar ~3–6% Gefriertrocknungsisolatoren, schlüsselfertige Lösungen Integration der Lyophilisation
Germfree Laboratories ~3–5% Mobile und modulare Isolator-Suiten Flexible Bereitstellungslösungen
NuAire Inc. ~2–4% Biologische Sicherheits- und Compounding-Isolatoren Kosteneffektives Laborsegment
Steriline S.r.l. ~2–4% Robotergestützte aseptische Abfüllisolatoren Automatisierungsorientierte Positionierung


Aktuelle Nachrichten & Entwicklungen

  • SKAN AG (März 2025): Einführung der nächsten Generation der Isolator-Plattform mit integriertem robotergestütztem Fläschchenhandling und reduzierten Bio-Decontaminationszyklen auf unter 25 Minuten, mit dem Ziel der Hochdurchsatzproduktion von Biologika [18].
  • Europäische Kommission (August 2023): EU GMP Anhang 1 trat in vollem Umfang in Kraft und fordert Kontaminationskontrollstrategien für alle sterilen pharmazeutischen Produktionsstätten in den EU-Mitgliedstaaten — der bedeutendste regulatorische Treiber für den Markt der pharmazeutischen Isolatoren [1].
  • Comecer S.p.A. (November 2024): Erweiterung der VaxISO-Produktlinie mit einem neuen Isolator für die downstream Verarbeitung, der für die Formulierung und Abfüllung von mRNA-Impfstoffen konzipiert ist [19].


  • Esco Pharma (Januar 2025): Eröffnung eines neuen Produktionsstandorts in Bintan, Indonesien, um der wachsenden Nachfrage im asiatisch-pazifischen Raum nach pharmazeutischen Isolatoren und Reinraumgeräten gerecht zu werden [21].
  • FDA (September 2024): Veröffentlichung aktualisierter Entwurfshinweise zur Herstellung steriler Arzneimittel, die die Präferenz für geschlossene Verarbeitungssysteme, einschließlich Isolatoren für aseptische Operationen, verstärken [22].
  • Dec Group (April 2024): Einführung eines verbesserten Pulvertransfersystems, das mit hochkontaminationssicheren Isolatoren kompatibel ist, die für OEL unter 1 µg/m³ ausgelegt sind, um den Anforderungen der ADC-Herstellung gerecht zu werden [23].
  • Germfree Laboratories (Juli 2024): Lieferung mobiler Reinraum-Isolator-Einheiten an zwei Impfstoffhersteller in Schwellenländern im Rahmen von von der WHO geförderten Technologietransfervereinbarungen [24].


Pharmazeutischer Isolator Markt Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für pharmazeutische Isolatoren — Hardware, Integrationsdienstleistungen und Aftermarket
Studienzeitraum 2021–2035
CAGR (Prognosezeitraum) 10,8% (2026–2035)
Marktgröße im Basisjahr 1,48 Milliarden USD (2025)
Prognose-Endpunkt 4,13 Milliarden USD (2035)
Schnellst wachsendes Segment Containment-Isolatoren (nach Anwendung); Asien-Pazifik (nach Region)
Profilierte Unternehmen SKAN AG, Getinge AB, Comecer, Fedegari, Dec Group, Esco Pharma, Azbil Telstar, Germfree, NuAire, Steriline
Bewährungswährung USD Milliarden
CAGR Treiber-Haftungsausschluss Auswirkungen in den Abschnitten 4–5 sind richtungsweisende Indikatoren, nicht additiv zur aggregierten CAGR

FAQs

Wie vergleichen sich pharmazeutische Isolatoren mit RABS bei Investitionen in neue Anlagen?
Isolatoren bieten 10–100x niedrigere Kontaminationsraten als RABS und beseitigen die Abhängigkeit von der Klassifizierung des umgebenden Raums. Höhere anfängliche Kosten werden durch reduzierte HVAC- und Ankleidekosten über einen Lebenszyklus von 10 Jahren ausgeglichen [10].
Wie lange dauert es typischerweise von der Bestellung bis zum validierten Betrieb eines maßgeschneiderten Isolators?
Die Beschaffung eines maßgeschneiderten pharmazeutischen Isolators bis zum validierten Betrieb dauert typischerweise 12–18 Monate, einschließlich Design, Fertigung, FAT, SAT und vollständigen IQ/OQ/PQ-Qualifikationsprotokollen [11].
Welche Dekontaminationsmethode wird für moderne pharmazeutische Isolatoren bevorzugt?
Verdampftes Wasserstoffperoxid (VHP) dominiert mit über 85% Akzeptanz aufgrund schneller Zykluszeiten, Materialkompatibilität und regulatorischer Akzeptanz. Chlordioxid bleibt eine Nischenalternative für spezifische Anwendungen [14].
Wie passen sich Isolatorlieferanten an das wachsende Segment der Radiopharmazeutika an?
Lieferanten integrieren Bleiglasabschirmungen, Fernmanipulatoren und spezialisierte Abfallübertragungsanschlüsse in die Isolatordesigns. Dieses Premiumsegment verlangt 30–40% Preisaufschläge gegenüber standardmäßigen aseptischen Einheiten [16].
Welche Rolle spielen Isolatoren in Apotheken für die Herstellung?
Die Standards USP <797> und USP <800> erfordern zunehmend den Einsatz von Isolatoren für die Herstellung gefährlicher Arzneimittel und sterile Zubereitungen. Die Akzeptanz von Isolatoren in Krankenhausapotheken ist seit 2022 um etwa 15% jährlich gewachsen [22].
Wie reduziert das modulare Isolator-Design die Gesamtkosten des Eigentums?
Modulare Plattformen ermöglichen standardisierte Qualifizierungspakete, gemeinsame Ersatzteilbestände und schnellere Revalidierungen nach Prozessänderungen – insgesamt werden die Lebenszykluskosten um schätzungsweise 20–30% im Vergleich zu maßgeschneiderten Systemen gesenkt [9].
Welche Überlegungen zur Cybersicherheit gelten für digital verbundene Isolatorsysteme?
IoT-fähige Isolatoren erfordern validierte Netzwerksegmentierung, verschlüsselte Datenprotokollierung und die Einhaltung von FDA 21 CFR Teil 11 für elektronische Aufzeichnungen. Risikobewertungen zur Cybersicherheit werden zunehmend Teil der Standardbeschaffungsspezifikationen [8].    
Autor
Autor Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Ko-Autor Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of pharmaceutical regulatory databases, GMP guidelines, peer-reviewed engineering journals, sterile manufacturing publications, and authoritative health technology organizations. Key sources included the US Food & Drug Administration (FDA) Center for Drug Evaluation and Research (CDER) and Center for Biologics Evaluation and Research (CBER), European Medicines Agency (EMA) Good Manufacturing Practice Guidelines, International Society for Pharmaceutical Engineering (ISPE), Parenteral Drug Association (PDA), United States Pharmacopeia (USP), International Organization for Standardization (ISO 14644 cleanroom standards), National Institute for Occupational Safety and Health (NIOSH), Occupational Safety and Health Administration (OSHA) containment guidelines, International Council for Harmonisation (ICH) Q7-Q10 guidelines, Pharmaceutical Inspection Co-operation Scheme (PIC/S), and national health ministry reports from key markets including Health Canada, MHRA (UK), PMDA (Japan), and NMPA (China). These sources were used to collect GMP inspection data, regulatory compliance requirements for aseptic processing, sterile manufacturing statistics, contamination control standards, cleanroom classification trends, and market landscape analysis for open isolators, closed isolators, sterility testing equipment, and containment systems.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. Managing directors, vice presidents of engineering, and heads of aseptic systems were among the supply-side sources. Heads of product development, regulatory affairs, and commercial directors from manufacturers of pharmaceutical isolators, suppliers of cleanroom technology, integrators of automation systems, and original equipment manufacturers of containment solutions. Chief Manufacturing Officers, Directors of Quality Assurance, Heads of Aseptic Manufacturing, Heads of Sterility Assurance, and procurement leads from biopharma companies, cell and gene therapy manufacturers, CDMOs/CMOs, academic research institutes, and hospital pharmacy compounding centers were among the demand-side sources. Primary research confirmed automation integration timelines, validated market segmentation across isolator types and product classes, and collected information on aseptic filling and sterility testing adoption patterns, pricing strategies for isolator systems versus traditional cleanrooms, and compliance dynamics with changing GMP Annex 1 requirements.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (35%), Others (35%)

By Region: North America (38%), Europe (28%), Asia-Pacific (25%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and installation base analysis. The methodology included:

Identification of 45+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in containment isolators, aseptic processing isolators, and sterility test workstations

Product mapping across open isolators, closed isolators, sterility test isolators, process isolators (filling lines, sampling/weighing), and decontamination pass boxes

Analysis of reported and modeled annual revenues specific to pharmaceutical isolator portfolios, including hardware sales, installation services, and validation support

Coverage of manufacturers representing 70-75% of global market share in 2024, including major players in barrier isolation technology for biopharmaceutical manufacturing

Extrapolation using bottom-up (installation volume × average selling price by country/region, segmented by ISO class and application) and top-down (manufacturer revenue validation and service contract analysis) approaches to derive segment-specific valuations for sterility testing, aseptic manufacturing, and cell & gene therapy applications

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















