Marché des isolateurs pharmaceutiques (2026 - 2035)

Rapport de recherche sur le marché des isolateurs pharmaceutiques Informations par type (isolateur ouvert et isolateur fermé), par type de produit (isolateur de test de stérilité, isolateur de processus et boîte de passage de décontamination), par classe de produit (classe ISO 3 et classe ISO 5), par application (tests de stérilité, échantillonnage/ pesée/ distribution, laboratoires animaliers, manipulation de tissus aseptiques/ tests de microbiologie/ échantillonnage pathogène, défiltation et séchage, et autres), par utilisateur final (entreprises bio-pharmaceutiques/thérapie cellulaire et génique, instituts académiques et de recherche, hôpitaux, et organisations de recherche contractuelles et organisations de fabrication contractuelles) et par région (Amérique du Nord, Europe, Asie-Pacifique, et reste du monde) – Prévisions du marché jusqu'en 2035.
ID: MRFR/Pharma/3262-CR 117 Pages Vikita Thakur, Rahul Gotadki Last Updated: September 15, 2026
Pharmaceutical Isolator Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)10.8%
2025 Market SizeUSD 1.48 Billion
2035 Market SizeUSD 4.13 Billion
Key Players
SKAN AG
Getinge AB
Comecer S.p.A.
Fedegari Group
Dec Group
Esco Pharma
Opportunities
  • Single-Use and Disposable Isolator Technologies
  • Emerging Market Facility Buildouts
  • Isolator-as-a-Service and Lifecycle Revenue Models

Pharmaceutical Isolator Market Summary

La taille du marché mondial des isolateurs pharmaceutiques était évaluée à 1,48 milliard USD en 2025, et le marché devrait atteindre 4,13 milliards USD d'ici 2035, enregistrant un TCAC de 10,8 % pendant la période de prévision 2026–2035. Cette trajectoire de croissance reflète le passage accéléré de l'industrie pharmaceutique vers des environnements de fabrication sans contamination, soutenu par le renforcement des cadres réglementaires mondiaux. L'annexe 1 révisée des BPF de l'UE, entrée en vigueur en août 2023, impose des stratégies de contrôle de la contamination améliorées pour la fabrication de produits stériles — un catalyseur réglementaire qui a orienté les dépenses d'investissement vers des lignes de production basées sur des isolateurs chez les fabricants de médicaments établis et émergents .

Une transition technologique prononcée redéfinit cet espace. Les configurations de salles blanches à architecture ouverte — longtemps la norme de l'industrie — cèdent la place à des systèmes de barrières à accès fermé et restreint qui offrent des environnements de Grade A dans des empreintes plus petites et à des coûts d'exploitation inférieurs. La Pharmaceutical Research and Manufacturers of America (PhRMA) a rapporté que ses entreprises membres ont investi 102,3 milliards USD en R&D rien qu'en 2021, avec un investissement cumulé dépassant 1,1 trillion USD depuis 2000 [2]. Une part significative de ces dollars de R&D est désormais dirigée vers l'infrastructure de traitement stérile, y compris l'acquisition d'isolateurs.

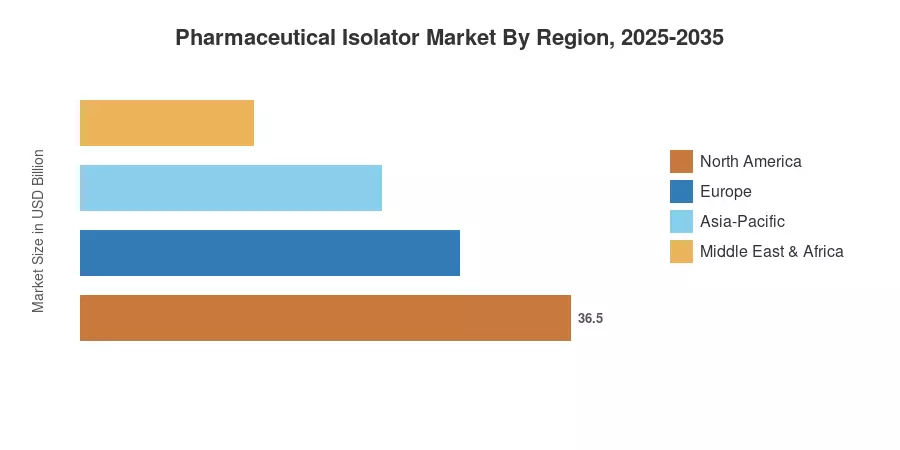
La Amérique du Nord détient la plus grande part du marché des isolateurs pharmaceutiques avec environ 38 % des revenus mondiaux, soutenue par des normes de stérilité strictes de la FDA et une base concentrée de fabricants de biologiques. La région Asie-Pacifique représente la région à la croissance la plus rapide avec un TCAC dépassant 12,4 %, alimentée par l'expansion de la capacité de fabrication sous contrat en Chine et en Inde. L'Europe occupe la deuxième position, contribuant à environ 29 % des revenus du marché grâce à son écosystème robuste de production de génériques et de biosimilaires. Le marché des isolateurs pharmaceutiques est en passe d'une expansion soutenue à deux chiffres alors que la pression réglementaire, les pipelines de biologiques et la modernisation des installations convergent jusqu'en 2035.


Principaux enseignements du rapport

• Par type

  • Les systèmes d'isolateurs fermés représentent la part dominante du marché des isolateurs pharmaceutiques, représentant environ 62 % des revenus mondiaux en 2025 — reflétant la préférence de l'industrie pour une assurance de confinement supérieure.
  • Les systèmes d'isolateurs ouverts devraient enregistrer un TCAC de 9,6 % jusqu'en 2035, gagnant du terrain dans les applications de pesage et de distribution non stériles.

• Par application

  • Les isolateurs aseptiques représentent le plus grand segment d'application, évalué à 0,67 milliard USD en 2025, soutenu par la demande de fabrication de biologiques et de médicaments injectables.
  • Les isolateurs de confinement se développent à la vitesse la plus rapide dans cette dimension, soutenus par l'augmentation de la production d'ingrédients pharmaceutiques actifs à haute puissance (HPAPI).

• Par région

  • L'Amérique du Nord mène le marché des isolateurs pharmaceutiques avec une part de revenus de 38 %, ancrée par la rigueur réglementaire de la FDA et une forte concentration d'installations de remplissage-finition biopharmaceutiques.
  • L'Asie-Pacifique est le marché régional à la croissance la plus rapide, devant dépasser 1,08 milliard USD d'ici 2035 alors que les organisations de développement et de fabrication sous contrat (CDMO) augmentent leur capacité.


Taille et prévisions du marché des isolateurs pharmaceutiques (2021–2035)

La taille du marché est basée sur une méthodologie triangulée combinant des estimations de revenus ascendantes des principaux fabricants d'isolateurs, une validation descendante par rapport aux références de dépenses d'investissement pharmaceutiques, et un recoupement avec des données sectorielles provenant des sources. Toutes les projections de prévisions utilisent un modèle de taux de croissance annuel composé calibré pour la fenêtre 2026–2035.
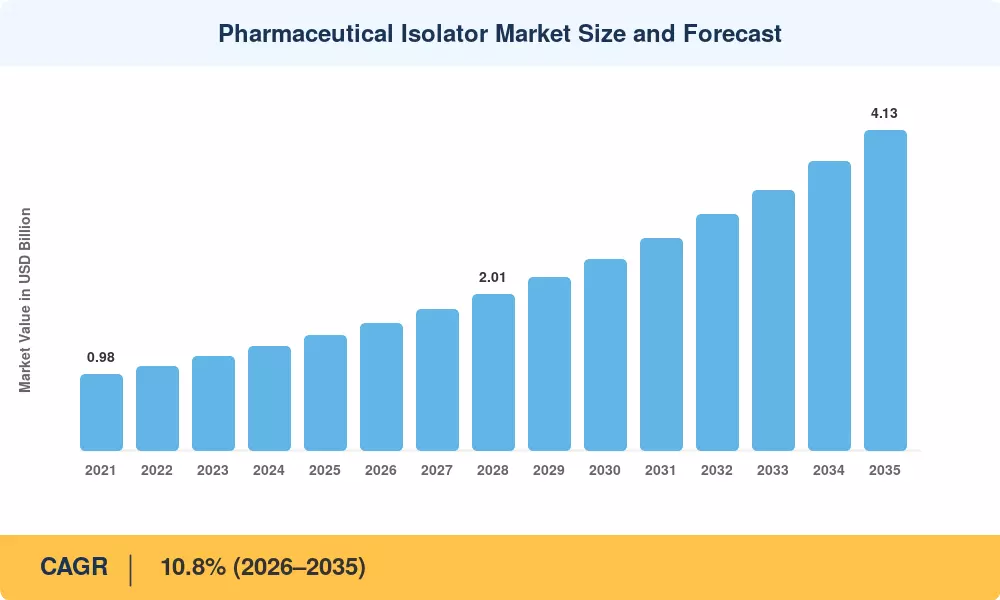
Taille et prévisions du marché des isolateurs pharmaceutiques
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Réglementations de stérilité strictes (Annexe 1 de l'UE, directives de la FDA) ~22% Global À court terme (≤2 ans)
Expansion du pipeline des biologiques et biosimilaires ~20% Amérique du Nord, Europe À moyen terme (2–4 ans) [5]
Augmentation de la fabrication de HPAPI et ADC ~16% Global À moyen terme (2–4 ans)  
Construction d'installations de thérapie cellulaire et génique ~14% Amérique du Nord, Asie-Pacifique À long terme (≥4 ans) [7]
Expansion de la capacité CDMO dans les économies émergentes ~12% Asie-Pacifique, Amérique du Sud À moyen terme (2–4 ans) [6]
Avancées rapides en bio-désinfection et automatisation ~9% Europe, Amérique du Nord À long terme (≥4 ans) [8]
Préparation à la pandémie et investissements en préparation de vaccins ~7% Global À court terme (≤2 ans) [3]


Renforcement réglementaire comme principal catalyseur de la demande

Avec l'introduction de l'exigence de stratégie de contrôle de la contamination (CCS) en août 2023, l'Annexe 1 des BPF de l'UE a contraint les producteurs à utiliser des installations de traitement fermées. Les isolateurs répondent directement aux lacunes de conformité dans les installations qui s'appuyaient auparavant sur des opérations de salle blanche traditionnelles. Dans un esprit similaire, l'isolement par barrière renforcée est souligné comme une méthode recommandée pour réduire l'intervention des opérateurs dans les zones critiques dans les directives cGMP établies par la FDA sur les produits médicinaux stériles fabriqués par traitement aseptique. Selon les projections de l'industrie, entre 2024 et 2028, les dépenses mondiales en rénovation de salles blanches et d'isolateurs pourraient atteindre 2,8 milliards USD uniquement en raison de la conformité à l'Annexe 1 .


Le pipeline des biologiques alimentant la demande aseptique

Environ 31 % de toutes les approbations de médicaments innovants par la FDA en 2023 étaient des biologiques, et le pipeline continue de s'étendre [5]. La majorité de ces produits nécessitent des procédures de remplissage-finition aseptiques, où les isolateurs offrent un avantage prouvé par rapport aux environnements classés traditionnels. Chaque nouveau biologique commercial ou biosimilaire nécessite généralement une capacité de remplissage stérile dédiée, ce qui se traduit par des cycles d'approvisionnement continus en isolateurs pour le marché des isolateurs pharmaceutiques jusqu'en 2035. Le marché mondial des biologiques a dépassé 480 milliards USD en 2024.


Fabrication de HPAPI stimulant la demande de confinement

Les ingrédients pharmaceutiques actifs à haute puissance exigent des limites d'exposition professionnelle inférieures à 10 µg/m³, nécessitant des isolateurs de qualité confinement tout au long des étapes de pesée, de distribution et de formulation. Le marché mondial des HPAPI a connu une croissance d'environ 9,5 % par an entre 2020 et 2024, avec les conjugués anticorps-médicaments (ADC) représentant un sous-segment particulièrement actif. Chaque nouvelle suite de fabrication d'ADC nécessite généralement de deux à quatre isolateurs de confinement, créant un effet multiplicateur prévisible sur le marché des isolateurs pharmaceutiques.

Investissements dans les installations de thérapie cellulaire et génique

Plus de 2 000 thérapies cellulaires et géniques étaient en développement clinique dans le monde au début de 2025, selon l'Alliance for Regenerative Medicine [7]. Ces thérapies nécessitent une fabrication hautement contrôlée et spécifique au patient dans des conditions de Grade A — idéales pour des configurations d'isolateurs à faible empreinte et à lot unique. Les annonces de construction d'installations de CDMO de premier plan aux États-Unis, à Singapour et en Corée du Sud signalent un cycle d'investissement pluriannuel qui bénéficie directement aux fournisseurs d'isolateurs.


Analyse de l'impact des contraintes

Les pourcentages d'impact négatif estimés ci-dessous représentent le degré auquel chaque contrainte limite la croissance globale du marché. Ils sont directionnels et qualitatifs plutôt que précisément additifs.

Contrainte ~% Impact Négatif Pertinence Géographique Chronologie de l'Impact Réf
Coût initial élevé et longues périodes de retour sur investissement ~28% Global (surtout PME) À court terme (≤2 ans) [10]
Complexité de validation et délais d'installation prolongés ~24% Global À moyen terme (2–4 ans)
Pénurie d'opérateurs qualifiés pour les environnements d'isolateurs ~20% Asie-Pacifique, Amérique du Sud À moyen terme (2–4 ans)
Contraintes d'espace physique et de modernisation dans les installations anciennes ~16% Europe, Amérique du Nord À long terme (≥4 ans) [13]
Gestion de l'intégrité des gants et risque de rupture ~12% Global À court terme (≤2 ans) [14]


Barrières d'intensité capitalistique pour les petites et moyennes entreprises

Selon la configuration, la vitesse de ligne et le grade de confinement, un système d'isolateur pharmaceutique à l'échelle de la production entièrement validé — qui comprend une qualification d'installation (IQ), une qualification opérationnelle (OQ) et une qualification de performance (PQ) strictes — nécessite un investissement initial compris entre 2 millions USD et plus de 7 millions USD par unité [10]. Ce coût initial énorme concurrence férocement d'autres améliorations d'infrastructure sur site pour les petites et moyennes entreprises pharmaceutiques, reportant souvent l'adoption d'isolateurs modernes de 18 à 24 mois. Les modèles de location et d'isolateur en tant que service commencent à briser cette barrière, mais leur pénétration sur le marché est encore à ses débuts.


Complexité de validation et retards de mise en service

Les protocoles de qualification des isolateurs s'étendent généralement sur 6 à 12 mois, des tests d'acceptation en usine à la libération opérationnelle complète, créant des défis de délai importants pour les fabricants confrontés à des délais de production urgents . Chaque modification des cycles de gazage, des systèmes de transfert ou des configurations de gants déclenche une revalidation, ajoutant des coûts et des risques de calendrier. Cette complexité agit comme un point de friction pour le marché des isolateurs pharmaceutiques, en particulier dans les domaines thérapeutiques à évolution rapide où la rapidité vers la clinique est essentielle.

Écarts de préparation de la main-d'œuvre

Faire fonctionner des lignes de production basées sur des isolateurs nécessite une formation spécialisée dans les cycles de décontamination des gaz, la surveillance environnementale, les tests d'intégrité des gants et la validation des transferts — des compétences que les opérateurs de salles blanches conventionnels peuvent manquer . Cet écart de compétences est particulièrement aigu dans les régions de fabrication en rapide expansion à travers l'Asie du Sud-Est et l'Amérique latine, où l'infrastructure de développement de la main-d'œuvre pharmaceutique est à la traîne par rapport à l'investissement dans les installations.


Pharmaceutical Isolator Market Opportunities

Technologies d'isolateurs à usage unique et jetables

La convergence du bioprocessing à usage unique avec la conception d'isolateurs présente une opportunité de forte croissance. Les sacs d'isolateurs pré-stérilisés et irradiés par gamma et les manchons de transfert jetables réduisent les temps de cycle de décontamination et éliminent le fardeau de validation de nettoyage. Plusieurs fabricants d'équipements investissent dans des plateformes d'isolateurs jetables modulaires ciblant la fabrication à l'échelle clinique.

Développements d'installations sur les marchés émergents

Un cadre budgétaire historique de ₹15 000 crores (environ 1,8 milliard USD) est fourni par le programme d'incitation lié à la production (PLI) de l'Inde pour les produits pharmaceutiques, qui génère un volume commercial significatif dans les biopharmaceutiques et les thérapies complexes . Une attention similaire est portée à l'autosuffisance biopharmaceutique domestique dans le 14ème Plan quinquennal de la Chine. Des plateformes de confinement haut de gamme, comme des isolateurs avancés et des systèmes de barrière d'accès restreint (RABS), peuvent être intégrées dès le départ plutôt que d'être adaptées, grâce à ces stimuli de marché pilotés par des politiques, qui génèrent d'énormes vagues de construction d'installations privées en terrain vierge. C'est un avantage structurel pour le marché des isolateurs pharmaceutiques de la région Asie-Pacifique.


Isolateur en tant que service et modèles de revenus de cycle de vie

Les fournisseurs d'équipements testent des modèles basés sur l'abonnement qui regroupent le matériel d'isolateur, les services de validation, la maintenance préventive, l'approvisionnement en gants de rechange et la surveillance environnementale dans des contrats annualisés. Cette approche abaisse les barrières d'entrée pour les clients tout en générant des revenus récurrents prévisibles pour les fournisseurs — une transformation du modèle commercial avec un potentiel d'accélération de l'adoption parmi les CDMO sensibles aux coûts.

Fabrication de radiopharmaceutiques et de thérapies théranostiques

Le développement clinique rapide des radiopharmaceutiques (thérapies Lu-177 DOTATATE, Ac-225) nécessite des environnements d'isolateurs protégés et confinés pour les opérations de cellules chaudes et la distribution finale. Avec plus de 300 essais cliniques de radiopharmaceutiques actifs dans le monde en 2025, ce créneau représente une avenue d'expansion à marge premium pour les fournisseurs d'isolateurs spécialisés [16].

Intégration numérique et maintenance prédictive

Intégrer des capteurs IoT pour le comptage de particules en temps réel, la surveillance de la pression différentielle et le suivi de l'intégrité des gants au sein des plateformes d'isolateurs crée des opportunités de monétisation des données. Les algorithmes de maintenance prédictive peuvent réduire les temps d'arrêt non planifiés d'environ 30 à 40 %, et les données opérationnelles résultantes soutiennent la préparation aux audits réglementaires.


Pharmaceutical Isolator Market Future Outlook

Automatisation et intégration robotique dans les environnements d'isolateurs

Les bras robotiques pour la manipulation des flacons, le placement des bouchons et le capsulage dans les chambres d'isolateurs passent des installations pilotes au déploiement commercial. En réduisant l'intervention humaine à l'intérieur de l'isolateur, ces systèmes minimisent le principal vecteur de contamination — les particules provenant du personnel — tout en augmentant le débit d'environ 25 à 35 % [8]. Le marché des isolateurs pharmaceutiques verra l'automatisation devenir une norme plutôt qu'une fonctionnalité premium d'ici le début des années 2030, redéfinissant le positionnement concurrentiel autour des capacités logicielles et d'intégration.

Architectures de installations modulaires et podulaires

Le pivot de l'industrie pharmaceutique vers des pods de salle blanche modulaires — unités de production prévalidées construites en usine et expédiées en tant qu'enceintes complètes — s'aligne naturellement avec la technologie des isolateurs. Les suites d'isolateurs préfabriquées réduisent la mise en service des installations de 18 mois à aussi peu que 6 mois, répondant à la pression de rapidité de mise sur le marché à laquelle sont confrontés les développeurs de biologiques et de thérapies cellulaires . Ce changement architectural pourrait élargir le marché adressable pour le marché des isolateurs pharmaceutiques en apportant une fabrication de qualité isolateur à des régions actuellement dépourvues d'infrastructure de salle blanche conventionnelle.

Mandats de durabilité et d'efficacité énergétique

En raison des besoins en CVC et en traitement de l'air, les opérations de salle blanche traditionnelles utilisent 10 à 100 fois plus d'énergie par mètre carré que les bâtiments commerciaux typiques [17]. Les isolateurs réduisent considérablement le volume catégorisé nécessitant de l'air conditionné, entraînant une diminution de 40 à 60 % de la consommation d'énergie pour chaque lot. L'argument d'efficacité énergétique en faveur des isolateurs renforce le cas économique au-delà de la simple conformité réglementaire alors que les entreprises pharmaceutiques font face à des obligations croissantes de divulgation ESG et à des objectifs d'émissions de Scope 2.


Médecine personnalisée et fabrication en petites séries

Le paradigme de la médecine personnalisée — thérapies cellulaires autologues, dosages spécifiques aux patients, traitements liés à des diagnostics compagnons — exige une flexibilité de fabrication que les salles blanches à grande échelle ne peuvent pas fournir économiquement. Des isolateurs compacts et rapidement décontaminés adaptés à des tailles de lot d'une à cinquante unités émergent comme l'infrastructure habilitante pour cette catégorie thérapeutique. Le marché des isolateurs pharmaceutiques devrait bénéficier structurellement alors que les thérapies personnalisées passent des étapes cliniques aux étapes commerciales à la fin des années 2020 et au début des années 2030.


Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord ~38% de part de marché (2025) Conformité FDA, remplissage-finition des biologiques
Europe ~29% de part de marché (2025) Conformité à l'Annexe 1, production de biosimilaires
Asie-Pacifique 12,4% de TCAC (2026–2035) Expansion des CDMO, constructions en greenfield
Amérique du Sud 0,09 milliard USD (2025) Incitations de style PLI, hubs de vaccins
Moyen-Orient & Afrique 8,7% de TCAC (2026–2035) Infrastructure de santé, fabrication locale
Total 1,48 milliard USD (2025) —

Le marché des isolateurs pharmaceutiques présente des dynamiques régionales distinctes façonnées par la maturité réglementaire, la densité des infrastructures de fabrication et la concentration des pipelines thérapeutiques. L'Amérique du Nord et l'Europe représentent collectivement environ deux tiers des revenus mondiaux, tandis que l'Asie-Pacifique comble rapidement l'écart.


Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis ~78% des revenus régionaux Directives stériles de la FDA, pipeline de grandes molécules
Canada 9,2% de TCAC Incitations à la fabrication de biologiques
Mexique 0,03 milliard USD (2025) Production pharmaceutique en nearshoring


Les États-Unis dominent le marché des isolateurs pharmaceutiques en Amérique du Nord grâce à leur concentration de fabricants de biologiques et à un cadre réglementaire qui favorise de plus en plus le traitement aseptique basé sur des isolateurs par rapport aux salles blanches traditionnelles. L'accent mis par la FDA sur la réduction des risques de contamination dans la production injectable stérile — renforcé par de multiples lettres d'avertissement ciblant des contrôles environnementaux inadéquats — a créé un cycle d'approvisionnement axé sur la conformité. La stratégie émergente de biomanufacturing du Canada et le rôle croissant du Mexique en tant que hub de production contractuelle en nearshore ajoutent une demande régionale supplémentaire.

Europe

Pays Métrique clé Moteur clé
Allemagne ~24% des revenus régionaux Héritage de fabrication pharmaceutique de précision
Royaume-Uni 11,3% de TCAC Expansion des hubs de thérapie cellulaire
France 0,05 milliard USD (2025) Investissements dans la production de biosimilaires
Italie ~12% des revenus régionaux Cluster d'exportation de machines pharmaceutiques
Espagne 9,8% de TCAC Fabrication de médicaments génériques
Pays nordiques 0,04 milliard USD (2025) Installations de recherche en biopharma
Russie 8,2% de TCAC Politique d'autosuffisance pharmaceutique nationale
Reste de l'Europe ~11% des revenus régionaux Base de fabrication diversifiée


Le marché des isolateurs pharmaceutiques en Europe est principalement façonné par la révision de l'Annexe 1 des BPF de l'UE, qui impose des stratégies de contrôle de la contamination dans toutes les installations de fabrication stérile . L'Allemagne et l'Italie servent à la fois de grands consommateurs et de hubs de fabrication pour les équipements d'isolateurs, tandis que le Royaume-Uni est devenu un centre de production de thérapies cellulaires et géniques nécessitant des configurations d'isolateurs spécialisées. L'industrie des biosimilaires de la région — qui devrait connaître plus de 50 lancements de nouveaux produits entre 2025 et 2030 — soutient une demande constante pour les isolateurs de remplissage-finition aseptiques.

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine ~36% des revenus régionaux Poussée vers l'autosuffisance biopharmaceutique nationale
Inde 13,6% de TCAC Schéma PLI, échelle de fabrication de vaccins
Japon 0,06 milliard USD (2025) Fabrication de thérapies avancées
Corée du Sud 12,8% de TCAC Production orientée vers l'exportation de biosimilaires
ASEAN ~9% des revenus régionaux Destinations CDMO émergentes
Reste de l'Asie-Pacifique 10,2% de TCAC Croissance pharmaceutique diversifiée


L'Asie-Pacifique représente l'opportunité à la croissance la plus rapide sur le marché des isolateurs pharmaceutiques. Les ambitions biopharmaceutiques de la Chine dans le cadre du 14ème Plan quinquennal entraînent des investissements substantiels dans des installations en greenfield, avec plusieurs suites de production équipées d'isolateurs mises en service dans les parcs industriels de Suzhou, Shanghai et Wuhan. Le schéma PLI de l'Inde a catalysé plus de 6 milliards USD de dépenses d'infrastructure pharmaceutique engagées, se traduisant directement par des achats d'isolateurs pour les lignes de production injectable stérile et de vaccins . La position de la Corée du Sud en tant que plus grand exportateur de biosimilaires au monde crée une demande récurrente d'équipements.

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil ~58% des revenus régionaux Production nationale de vaccins (Fiocruz, Butantan)
Argentine 9,4% de TCAC Croissance des exportations biopharmaceutiques
Reste de l'Amérique du Sud 0,01 milliard USD (2025) Infrastructure pharmaceutique en phase précoce


Le Brésil ancre le marché des isolateurs pharmaceutiques en Amérique du Sud grâce à des programmes de production de vaccins soutenus par le gouvernement dans des institutions comme Fiocruz et l'Instituto Butantan. Le secteur croissant des exportations biopharmaceutiques de l'Argentine et les incitations gouvernementales à la fabrication locale ajoutent une demande secondaire, bien que le marché régional global reste naissant par rapport aux géographies établies.

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite ~31% des revenus régionaux Fabrication de soins de santé Vision 2030
Émirats Arabes Unis 10,4% de TCAC Développement de hubs pharmaceutiques en zone franche
Afrique du Sud 0,01 milliard USD (2025) Initiatives d'autosuffisance en vaccins
Égypte 8,9% de TCAC Croissance de la capacité de fabrication de génériques
Reste du MEA ~22% des revenus régionaux Développement d'infrastructures distribuées


Le programme d'industrialisation des soins de santé Vision 2030 de l'Arabie Saoudite et la stratégie de fabrication pharmaceutique en zone franche des Émirats Arabes Unis sont les principaux moteurs de croissance du marché des isolateurs pharmaceutiques dans cette région. L'investissement post-pandémique de l'Afrique du Sud dans la fabrication nationale de vaccins — y compris le hub de transfert de technologie de l'ARNm de l'OMS — introduit une demande ciblée d'isolateurs pour les opérations de remplissage-finition stériles.


Marché des isolateurs pharmaceutiques par région, 2025-2035

Pharmaceutical Isolator Market Segmentation

Par type

Segment Métrique clé Principal moteur de la demande
Systèmes d'isolateurs fermés ~62% de part de marché (2025) Conformité à la fabrication stérile
Systèmes d'isolateurs ouverts 9,6% TCAC (2026–2035) Applications de pesée et de distribution


Les systèmes d'isolateurs fermés dominent le marché des isolateurs pharmaceutiques car ils offrent le plus haut niveau de séparation environnementale entre l'opérateur et le produit, répondant aux conditions de classe A sans dépendre des environnements classés environnants. Ces systèmes sont le choix par défaut pour le remplissage-terminaison aseptique, la manipulation d'API stériles et toute application où un confinement absolu est non négociable. Les entreprises pharmaceutiques investissant dans de nouvelles lignes de production de biologiques spécifient massivement des systèmes fermés pour garantir la conformité réglementaire à l'avenir.

Les systèmes d'isolateurs ouverts, bien qu'offrant une assurance de confinement inférieure, gagnent en adoption dans des étapes de processus moins critiques telles que la pesée non stérile, l'échantillonnage et les opérations d'emballage. Leur coût inférieur et leurs exigences de validation plus simples les rendent attrayants pour les installations en transition depuis des opérations de banc ouvert, en particulier sur les marchés émergents sensibles aux prix.

Par application

Segment Métrique clé Principal moteur de la demande
Isolateurs aseptiques 0,67 milliard USD (2025) Biologiques injectables et fabrication stérile
Isolateurs de confinement 12,1% TCAC (2026–2035) Croissance de la production de HPAPI et d'ADC
Autres ~14% de part de marché (2025) Tests, échantillonnage, applications de transfert


Les isolateurs aseptiques commandent la plus grande position de revenus au sein du marché des isolateurs pharmaceutiques, propulsés par l'expansion mondiale de la fabrication de médicaments injectables. Le pipeline de médicaments biologiques — englobant des anticorps monoclonaux, des protéines de fusion et des thérapies basées sur l'ARNm — nécessite un remplissage aseptique dans des conditions de classe A validées, où les isolateurs surpassent les systèmes de barrière d'accès restreint (RABS) sur les métriques de contrôle de la contamination. La préférence réglementaire pour la technologie des isolateurs dans le traitement stérile renforce encore la domination de ce segment.

Les isolateurs de confinement représentent le segment d'application à la croissance la plus rapide, propulsé par l'augmentation de la production de HPAPI. La classe thérapeutique ADC à elle seule compte plus de 100 candidats en développement clinique avancé dans le monde entier d'ici 2025, et chaque processus de fabrication nécessite un équipement de grade confinement pour la manipulation de charges cytotoxiques.

Par utilisateur final

Segment Métrique clé Principal moteur de la demande
Entreprises pharmaceutiques et biotechnologiques ~68% de part de marché (2025) Besoins de production à l'échelle commerciale
Laboratoires de recherche 11,5% TCAC (2026–2035) Augmentation des dépenses en R&D, fabrication à l'échelle clinique
Autres 0,07 milliard USD (2025) Institutions académiques, laboratoires réglementaires


Les entreprises pharmaceutiques et biotechnologiques représentent la base de clients principale pour le marché des isolateurs pharmaceutiques, représentant la majorité des achats d'équipement motivés par les exigences de fabrication commerciale et les mandats réglementaires. Les grandes entreprises pharmaceutiques standardisent de plus en plus la production basée sur des isolateurs pour les nouvelles constructions d'installations, tandis que les entreprises biopharmaceutiques entrant dans la fabrication commerciale adoptent des isolateurs pour répondre aux attentes de stérilité de la FDA et de l'EMA dès le départ.

Les laboratoires de recherche se développent en tant que segment d'utilisateur final alors que l'activité de R&D se déplace vers des composés puissants et des thérapies avancées qui exigent des environnements de manipulation contrôlés, même à l'échelle de banc et de pilote. La frontière floue entre la fabrication clinique et commerciale dans les thérapies cellulaires et géniques stimule encore l'acquisition d'isolateurs de qualité laboratoire.


Analyse Concurrentielle

Le marché des isolateurs pharmaceutiques fonctionne avec une concentration modérée, les cinq principaux acteurs représentant environ 45 à 52 % des revenus mondiaux. L'indice Herfindahl-Hirschman (HHI) se situe dans la plage de concentration modérée (~1 400 à 1 600), reflétant un groupe central de spécialistes basés en Europe flanqué de conglomérats d'équipements pharmaceutiques diversifiés et de fournisseurs de niche régionaux. La concurrence se concentre sur la personnalisation des systèmes, les services de support à la validation et la performance tout au long du cycle de vie plutôt que sur le prix seul.

Entreprise Plage Estimée de Part de Revenus Offres Clés Positionnement Stratégique
SKAN AG ~10–14% Isolateurs aseptiques, systèmes de remplissage-terminaison robotiques Intégration premium, ingénierie suisse
Getinge AB ~8–12% Systèmes de transfert DPTE, systèmes de confinement et aseptiques Écosystème de flux de travail stérile large
Comecer S.p.A. ~7–10% Isolateurs nucléaires et pharmaceutiques, plateforme VaxISO Niche en radiopharmaceutiques et vaccins
Fedegari Group ~5–8% Systèmes isolateur-autoclave intégrés Intégration du processus de stérilisation
Dec Group ~4–7% Confinement de poudre, systèmes de transfert PTS Spécialisation en composés à haute puissance
Esco Pharma ~4–6% Isolateurs de préparation et de salle blanche Leadership sur le marché Asie-Pacifique
Azbil Telstar ~3–6% Isolateurs de lyophilisation, solutions clés en main Intégration de la lyophilisation
Germfree Laboratories ~3–5% Suites d'isolateurs mobiles et modulaires Solutions de déploiement flexibles
NuAire Inc. ~2–4% Isolateurs de sécurité biologique et de préparation Segment de laboratoire rentable
Steriline S.r.l. ~2–4% Isolateurs de remplissage aseptique robotiques Positionnement orienté vers l'automatisation


Actualités et Développements Récents

  • SKAN AG (mars 2025) : Lancement de la plateforme d'isolateur de nouvelle génération avec manipulation robotisée des flacons intégrée et réduction des temps de cycle de bio-désinfection à moins de 25 minutes, visant la fabrication de biologiques à haut débit .
  • Commission Européenne (août 2023) : L'Annexe 1 des BPF de l'UE est entrée en vigueur, imposant des stratégies de contrôle de la contamination pour tous les sites de fabrication pharmaceutique stérile dans les États membres de l'UE — le principal moteur réglementaire pour le marché des isolateurs pharmaceutiques .
  • Comecer S.p.A. (novembre 2024) : A élargi sa gamme de produits VaxISO avec un nouvel isolateur de traitement en aval conçu pour la formulation et les opérations de remplissage-finition des vaccins à ARNm [19].
  • Esco Pharma (janvier 2025) : A ouvert une nouvelle installation de fabrication à Bintan, en Indonésie, pour répondre à la demande croissante de la région Asie-Pacifique pour les isolateurs pharmaceutiques et les équipements de salle blanche [21].
  • FDA (septembre 2024) : A publié un projet de directive mis à jour sur la fabrication de produits pharmaceutiques stériles, renforçant la préférence pour les systèmes de traitement fermés, y compris les isolateurs pour les opérations aseptiques [22].
  • Dec Group (avril 2024) : A introduit un système de transfert de poudre amélioré compatible avec des isolateurs à haute confinement classés pour un OEL inférieur à 1 µg/m³, répondant aux exigences de fabrication des ADC .
  • Germfree Laboratories (juillet 2024) : A livré des unités d'isolateur de salle blanche mobiles à deux fabricants de vaccins des marchés émergents dans le cadre d'accords de transfert de technologie sponsorisés par l'OMS [24].


Marché des isolateurs pharmaceutiques Market Report Scope

Paramètre Détail
Portée du marché Marché mondial des isolateurs pharmaceutiques — matériel, services d'intégration et après-vente
Période d'étude 2021–2035
CAGR (Période de prévision) 10,8 % (2026–2035)
Taille du marché de l'année de base 1,48 milliard USD (2025)
Point de terminaison de prévision 4,13 milliards USD (2035)
Segment à la croissance la plus rapide Isolateurs de confinement (par application) ; Asie-Pacifique (par région)
Entreprises profilées SKAN AG, Getinge AB, Comecer, Fedegari, Dec Group, Esco Pharma, Azbil Telstar, Germfree, NuAire, Steriline
Devise d'évaluation Milliard USD
Avertissement sur le moteur du CAGR Les pourcentages d'impact dans les sections 4–5 sont des indicateurs directionnels, non additifs au CAGR agrégé

FAQ

Comment les isolateurs pharmaceutiques se comparent-ils aux RABS pour les investissements dans de nouvelles installations ?
Les isolateurs offrent des taux de contamination 10 à 100 fois plus bas que les RABS et éliminent la dépendance à la classification des salles environnantes. Les coûts initiaux plus élevés sont compensés par des dépenses réduites en CVC et en habillement sur un cycle de vie de 10 ans [10].
Quel est le délai typique entre la commande et l'opération validée pour un isolateur sur mesure ?
L'acquisition d'un isolateur pharmaceutique sur mesure jusqu'à l'opération validée s'étend généralement sur 12 à 18 mois, y compris la conception, la fabrication, le FAT, le SAT et les protocoles complets de qualification IQ/OQ/PQ .
Quelle méthode de décontamination est préférée pour les isolateurs pharmaceutiques modernes ?
Le peroxyde d'hydrogène vaporisé (VHP) domine avec plus de 85 % d'adoption en raison des temps de cycle rapides, de la compatibilité des matériaux et de l'acceptation réglementaire. Le dioxyde de chlore reste une alternative de niche pour des applications spécifiques [14].
Comment les fournisseurs d'isolateurs s'adaptent-ils au segment croissant des radiopharmaceutiques ?
Les fournisseurs intègrent des protections en verre plombé, des manipulateurs à distance et des ports de transfert de déchets spécialisés dans les conceptions d'isolateurs. Ce segment premium exige des primes de prix de 30 à 40 % par rapport aux unités aseptiques standard [16].
Quel rôle jouent les isolateurs dans les pharmacies de préparation ?
Les normes USP <797> et USP <800> exigent de plus en plus l'utilisation d'isolateurs pour la préparation de médicaments dangereux et la préparation stérile. L'adoption d'isolateurs dans les pharmacies hospitalières a augmenté d'environ 15 % par an depuis 2022 [22].
Comment la conception modulaire des isolateurs réduit-elle le coût total de possession ?
Les plateformes modulaires permettent des packages de qualification standardisés, des inventaires de pièces de rechange partagés et une revalidation plus rapide après des changements de processus — réduisant collectivement les coûts de cycle de vie d'environ 20 à 30 % par rapport aux systèmes sur mesure .
Quelles considérations en matière de cybersécurité s'appliquent aux systèmes d'isolateurs connectés numériquement ?
Les isolateurs connectés à l'IoT nécessitent une segmentation de réseau validée, une journalisation des données cryptée et une conformité avec la FDA 21 CFR Partie 11 pour les dossiers électroniques. Les évaluations des risques en matière de cybersécurité deviennent une partie des spécifications d'acquisition standard [8].    
Auteur
Auteur Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Co-auteur Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of pharmaceutical regulatory databases, GMP guidelines, peer-reviewed engineering journals, sterile manufacturing publications, and authoritative health technology organizations. Key sources included the US Food & Drug Administration (FDA) Center for Drug Evaluation and Research (CDER) and Center for Biologics Evaluation and Research (CBER), European Medicines Agency (EMA) Good Manufacturing Practice Guidelines, International Society for Pharmaceutical Engineering (ISPE), Parenteral Drug Association (PDA), United States Pharmacopeia (USP), International Organization for Standardization (ISO 14644 cleanroom standards), National Institute for Occupational Safety and Health (NIOSH), Occupational Safety and Health Administration (OSHA) containment guidelines, International Council for Harmonisation (ICH) Q7-Q10 guidelines, Pharmaceutical Inspection Co-operation Scheme (PIC/S), and national health ministry reports from key markets including Health Canada, MHRA (UK), PMDA (Japan), and NMPA (China). These sources were used to collect GMP inspection data, regulatory compliance requirements for aseptic processing, sterile manufacturing statistics, contamination control standards, cleanroom classification trends, and market landscape analysis for open isolators, closed isolators, sterility testing equipment, and containment systems.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. Managing directors, vice presidents of engineering, and heads of aseptic systems were among the supply-side sources. Heads of product development, regulatory affairs, and commercial directors from manufacturers of pharmaceutical isolators, suppliers of cleanroom technology, integrators of automation systems, and original equipment manufacturers of containment solutions. Chief Manufacturing Officers, Directors of Quality Assurance, Heads of Aseptic Manufacturing, Heads of Sterility Assurance, and procurement leads from biopharma companies, cell and gene therapy manufacturers, CDMOs/CMOs, academic research institutes, and hospital pharmacy compounding centers were among the demand-side sources. Primary research confirmed automation integration timelines, validated market segmentation across isolator types and product classes, and collected information on aseptic filling and sterility testing adoption patterns, pricing strategies for isolator systems versus traditional cleanrooms, and compliance dynamics with changing GMP Annex 1 requirements.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (35%), Others (35%)

By Region: North America (38%), Europe (28%), Asia-Pacific (25%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and installation base analysis. The methodology included:

Identification of 45+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in containment isolators, aseptic processing isolators, and sterility test workstations

Product mapping across open isolators, closed isolators, sterility test isolators, process isolators (filling lines, sampling/weighing), and decontamination pass boxes

Analysis of reported and modeled annual revenues specific to pharmaceutical isolator portfolios, including hardware sales, installation services, and validation support

Coverage of manufacturers representing 70-75% of global market share in 2024, including major players in barrier isolation technology for biopharmaceutical manufacturing

Extrapolation using bottom-up (installation volume × average selling price by country/region, segmented by ISO class and application) and top-down (manufacturer revenue validation and service contract analysis) approaches to derive segment-specific valuations for sterility testing, aseptic manufacturing, and cell & gene therapy applications

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















