腫瘍栄養市場 (2026 - 2035)

腫瘍栄養市場調査報告書 製品タイプ別(経口栄養補助食品、経腸栄養、静脈栄養、機能性食品)、癌タイプ別(乳癌、大腸癌、肺癌、前立腺癌)、エンドユーザー別(病院、ケア施設、外来ケアセンター)、流通チャネル別(オンライン薬局、小売薬局、病院薬局)、地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 2035年までの予測
ID: MRFR/HC/32288-HCR 100 Pages Rahul Gotadki, Vikita Thakur Last Updated: September 10, 2026
Oncology Nutrition Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.55%
2025 Market SizeUSD 2.96 Billion
2035 Market SizeUSD 5.58 Billion
Key Players
Abbott Laboratories
Nestlé Health Science
Danone
Fresenius Kabi
Baxter International
B. Braun Melsungen
Opportunities
  • Outcome-Linked Contracting with Payers
  • Emerging-Market Sachet Economics
  • Adherence Data as a Commercial Asset

Oncology Nutrition Market Summary

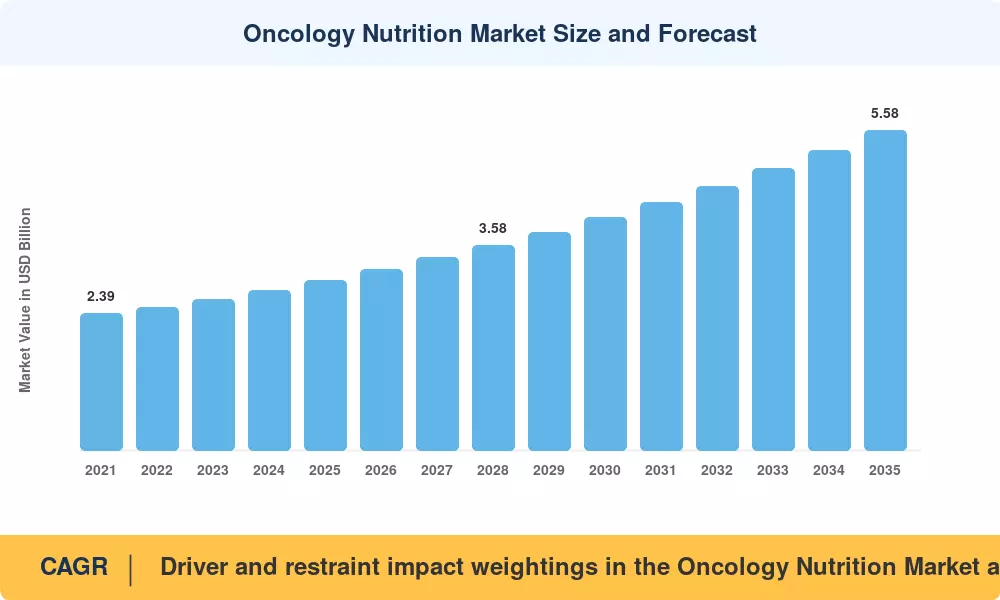
腫瘍栄養市場は2025年に29.6億米ドルに達し、2026年には31.5億米ドルで予測ウィンドウを開き、2035年には55.8億米ドルに達する見込みで、年平均成長率(CAGR)は6.55%です。この軌道を支える2つの要因があります。まず、2023年にメディケアパートBの在宅経腸栄養のカバレッジ基準が拡大され、文書化の障壁が取り除かれ、数千人の手術後の頭頸部患者が取り残されることがなくなりました [1]。次に、ESPENの更新された臨床実践ガイドラインにより、栄養スクリーニングが救済ケアではなく、初回接触の腫瘍学ワークフローに組み込まれ、任意の購入がプロトコルの項目に変わりました [2]

臨床実践は、一般的な病院のキッチンからの補充や標準的なポリマー缶から、カヘキシア生物学に基づいて設計された疾患特異的な免疫調整製剤へとシフトしています。製造業者は、2022年以降、約4.8億米ドルの総R&D支出を、味覚回避や粘膜炎を克服するオメガ3強化、高ロイシン、低浸透圧のエレメンタルラインに再配分しました [3]。接続モジュールを備えたポンプ補助の在宅栄養キットが、払い戻し対象地域で重力バッグのレジメンを置き換えています。

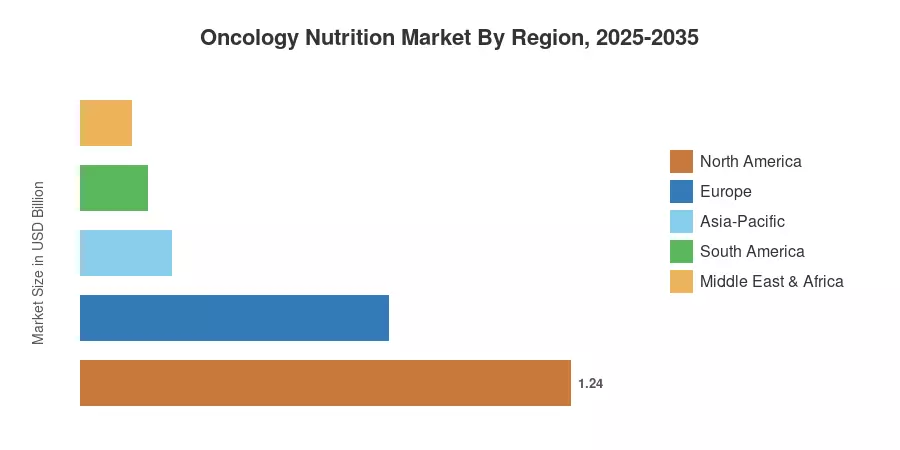
北米は、密な腫瘍栄養士の staffing 比率と耐久医療機器の払い戻しの強さにより、腫瘍栄養市場の41.8%を占めています。アジア太平洋地域は、7.62%の最も速い成長率で成長しており、中国の国家がん予防行動計画とインドの拡大する三次腫瘍ベッド基盤によって推進されています。ヨーロッパは、国のHTA機関が回避された再入院コストに対して栄養サポートの価格を設定する傾向が高まっている第二の大きなブロックとして続きます。次の10年は、結果を証明するサプライヤーに報いるでしょう。


主な報告の要点

• がんの種類別

  • 頭頸部がんは2025年に腫瘍栄養市場の30.5%を占め、長期的な嚥下障害と口渇による栄養供給ウィンドウによって支えられています。
  • 肺がんの適用は、免疫療法主導のレジメンが代謝需要を高める中で、7.76%のCAGRで進展しています。

• 栄養の種類別

  • 経腸製剤は2025年に腫瘍栄養市場の70.3%を占めました。
  • 静脈栄養は2035年まで7.12%のCAGRで拡大すると予測されており、腸不全や短腸症例の動向に追随しています。

• エンドユーザー別

  • 病院は2025年に入院および注入室の設定で18.4億米ドルを生み出しました。
  • 在宅ケアは9.01%のCAGRで先行しており、払い戻し対象の退院経路を反映しています。

• 地域別

  • 北米は2025年に41.8%のシェアを維持しました。
  • アジア太平洋地域は2035年まで7.62%の成長を続けています。
  • ヨーロッパは2025年に7.8億米ドルを貢献しました。


市場規模と予測(2021–2035)

以下の数字は、11のサプライヤーにわたるボトムアップの製造業者収益の三角測量、22の国家調達機関からの病院の処方データ、および在宅経腸栄養の支払い者請求サンプリングを組み合わせたものです。過去の年は監査された栄養セグメントの開示に対して調整され、予測年は払い戻しの成熟度によって重み付けされたがん発生率の弾力性を適用しています。

腫瘍栄養市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響タイムライン 参照
ガイドラインに基づく栄養スクリーニング 1.4 グローバル 短期(≤2年) [2]
世界的な癌発生率の上昇 1.2 アジア太平洋、MEA 長期(≥4年) [6]
在宅経腸栄養の償還拡大 1.1 北アメリカ、ヨーロッパ 中期(2~4年) [1]
免疫栄養フォーミュレーションの革新 0.9 北アメリカ、ヨーロッパ 中期(2~4年) [3]
外来点滴能力の成長 0.7 北アメリカ、APAC 中期(2~4年) [7]
腫瘍学栄養士の労働力拡大 0.6 ヨーロッパ、APAC 長期(≥4年) [8]
価値に基づく再入院ペナルティ 0.5 北アメリカ 短期(≤2年) [9]


スクリーニングプロトコルが上流に移動

栄養失調はもはや臨床医によって下流の結果とは見なされていません。ESPENのガイドラインの修正は、診断時およびすべての治療サイクルを通じての検証されたスクリーニングを奨励しており、それを実施している監査済みのヨーロッパのセンターは、予期しない治療中断の21%の減少を報告しました [2]。標準化されたスクリーニングに関連するフォーミュラリーキットの入札量は、この単一の指標により2024年にNHSトラスト全体で劇的に増加しました。これは、栄養支出をコストセンターからスループット保護へと再構築します [8]


償還が在宅チャネルを解放

この場合、支払者は微妙に最も重要なプレーヤーとして浮上しています。供給者の癌患者向けポンプ給餌の請求量は、2023年にCMSが在宅経腸栄養の文書基準を明確にした後、わずか18か月で推定18%増加しました [1]。ディストリビューターは、各転換患者が数か月の消耗品年金を負担するため、自然に販売カバレッジを開発するのではなく、地域の在宅点滴資産を購入しています。


アジアでの癌発生率の複合化

疫学はアジア太平洋で重い荷物を担っています。GLOBOCANの予測によると、地域の発生率の成長は2035年まで年間約2.1%で、胃癌および食道癌—どちらもカヘキシアの高リスク—が西洋のプロファイルに対して過剰に表れています [6]。中国の国家癌予防行動計画は、地方予算を三次腫瘍学能力にコミットし、栄養サポートは複数の地方の臨床経路文書に書き込まれています [5]

フォーミュレーション科学が遵守に応える

味の嫌悪は価格よりも早く遵守を殺します。中立的な風味のホエイアイソレートを中心に再フォーミュレーションし、浸透圧を低下させた供給者は、販売後の監視で12〜15ポイントの遵守改善を報告しました [3]。かつてニッチだった植物ベースおよびオーガニックのバリエーションは、現在西ヨーロッパの小売薬局チャネルでプレミアム価格を持っています。


制約の影響分析

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
OECD外での不一致な払い戻し -0.9 MEA、南アメリカ 長期(≥4年) [10]
カケキシアプロトコルに対する医師の認識不足 -0.7 APAC、MEA 中期(2〜4年) [8]
患者の味覚嫌悪と非遵守 -0.6 グローバル 短期(≤2年) [3]
乳製品とホエイの原材料コストの変動性 -0.5 ヨーロッパ、北アメリカ 短期(≤2年) [11]
医療食品の主張における規制の相違 -0.4 グローバル 中期(2〜4年) [12]

払い戻しのギャップが新たな需要を制限

ほとんどの中所得国のシステムでは、上限は臨床的ニーズではなくカバレッジによって定義されます。世界銀行の健康財政データによると、南アジアやアフリカのいくつかの市場では、自己負担費用が総健康支出の55%を超えるため、経口サプリメントは裁量的な家庭予算に押し込まれています [10]。これに応じて、製造業者はサシェ形式で低グラムのSKUを提供していますが、その粗利益率は病院用缶の約900ベーシスポイント低いです。

主張の規制が製品戦略を断片化

ビジネスの世界では、定義が重要です。サプライヤーは、FDAの医療食品フレームワーク、EFSAの特別医療用途向け食品規制、そして中国のSAMR登録経路によって課せられる根本的に異なる証明要求のために、同じ製剤に対して並行のドシエと異なるラベルアートワークを維持する必要があります [12]。APACでは、登録のリードタイムが14〜22ヶ月であり、既存企業に構造的な優位性を与え、ローンチ経済を遅らせています。

原材料の変動性がマージンを圧迫

ホエイプロテイン濃縮物と特別な脂質の価格は、2022年から2024年の間に30%以上変動し、病院の入札は通常24〜36ヶ月間ロックされています [11]。サプライヤーは契約を再開するのではなく、スプレッドを吸収し、上位4社の製造業者全体で栄養セグメントの営業マージンを推定120ベーシスポイント圧縮しました。

Oncology Nutrition Market Opportunities

支払者との成果連動型契約

供給者は、単位価格から再入院の回避や完了した化学療法サイクルに結びついた共有節約契約に移行できます。オランダとデンマークのシステムでの初期パイロットでは、出荷単位ごとではなく、遵守患者ごとにプレミアムが支払われました [9]。証拠パイプラインを最初に産業化する者が商業的テンプレートを設定します。

新興市場のサシェ経済

インド、インドネシア、ベトナム、ナイジェリア向けの手頃なフォーマットを構築することは、マージンプレイではなくボリュームプレイです。現地の契約製造と政府の癌スキームリストにより、輸入缶に対して35〜40%のコスト削減が可能です [5]。インドのアユシュマン・バラト腫瘍パッケージは、西洋の供給者が真剣に追求していないリスト作成の道を作ります。

商業資産としての遵守データ

接続された給餌ポンプとアプリで記録された経口摂取は、腫瘍科が現在欠けている縦断的な遵守データセットを生成します。栄養状態のコントロールに苦労している治験スポンサーに対して、匿名化された遵守および耐性データを収益化することは、消耗品に加えて繰り返し発生するソフトウェア関連の収益ラインを生み出します。

小児および青年の腫瘍学

小児癌栄養のための製剤は薄く、ほとんどのセンターが成人製品から即興で作っています。EUの小児調査計画およびFDAの希少小児疾患経路に基づく規制インセンティブは、目的に特化した参入のコストを下げます [12]

専門腫瘍クリニックチャネル

独立した点滴および放射線クリニックは、中央集権的な処方集を持つ地域ネットワークに統合されています。現在、単一のネットワークアカウントを獲得することは、2020年に15の個別クリニックアカウントが提供したものをもたらし、これらのバイヤーは製品パンフレットではなく、バンドルされたスクリーニングツールに反応します。

Oncology Nutrition Market Future Outlook

接続された給餌とデジタル遵守

ポンプテレメトリーとアプリベースの摂取記録は、2030年代初頭には補償される在宅プログラムの標準となるでしょう。消費可能なサブスクリプションに接続性を組み込む供給者は、取引ビジネスを監視サービスに変換し、OECDの健康技術採用基準を見直す支払者は、契約時に遵守の証拠を求めています [7]

価値に基づく栄養契約

支払いは成果に向かって移行します。共有節約栄養契約を試行しているシステムは、プレミアム単位価格を正当化するのに十分な再入院回避経済を報告しており、腫瘍栄養市場は、証拠に基づく臨床ブランドと商品小売サプリメントの間で二分化されるでしょう [9]

精密および代謝フェノタイピング

体組成イメージングと炎症マーカーのパネルは、カヘキシア管理を体重ベースの投与から代謝フェノタイピングへと移行させています。サルコペニアと化学療法の用量制限毒性を結びつける試験の証拠は、現在、製剤委員会がフェノタイプに一致した製品ポートフォリオを要求するのに十分なものとなっています [2]

持続可能性と成分の移行

植物ベースのタンパク質システム、リサイクル可能なモノマテリアル包装、スコープ3の報告義務は、配合のロードマップを再形成しています。ヨーロッパの小売業者や公共調達者は、炭素開示に基づいて入札を評価する傾向が高まっており、乳製品が多いポートフォリオは、その基準の下で測定可能な不利に直面しています [11]


地域市場シェア分析

地域 指標 (2025) 主要投資テーマ
北アメリカ 41.8% シェア 在宅経腸栄養の償還、DME流通
ヨーロッパ USD 0.78 億 HTA主導のフォーミュラアクセス、植物ベースのライン
アジア太平洋 7.62% CAGR (2026–2035) 現地製造、三次ベッドの拡張
南アメリカ 5.6% シェア 民間保険のカバレッジ、小売薬局
中東 & アフリカ USD 0.13 億 病院入札、医療観光ハブ
合計 USD 2.96 億

腫瘍栄養市場における地域のパフォーマンスは、癌の発生率よりも償還の成熟度により密接に追跡されており、そのため北アメリカの患者一人当たりの支出は、患者基盤が小さいアジア太平洋よりも数倍高くなっています。


北アメリカ

指標 主要ドライバー
米国 地域の84.6% メディケア在宅経腸カバレッジ [1]
カナダ USD 0.11 億 州の癌機関のフォーミュラ
メキシコ 6.3% CAGR IMSS腫瘍学能力の拡充


償還の構造は、腫瘍栄養市場における北アメリカのリードを説明しています。2023年のCMS文書改革は、コンプライアンスの障害を解決可能なチャネルに変え、病院再入院削減プログラムの下での再入院ペナルティは、退院プランナーに急性後栄養を資金提供する経済的理由を与えました [1][9]。カナダの州の癌機関は中央で交渉し、少ないが大きな契約を生み出しています。

ヨーロッパ

指標 主要ドライバー
ドイツ 地域の23.1% G-DRG栄養コーディング認識
イギリス USD 0.14 億 NICE栄養失調経路ガイダンス [8]
フランス 地域の15.4% LPPR償還リスト
イタリア 6.1% CAGR 地域の腫瘍学ネットワークの統合
スペイン USD 0.06 億 公共入札の中央集権化
北欧諸国 地域の8.2% 成果連動型契約の試行 [9]
ロシア 地域の5.4% 国内代替政策
その他のヨーロッパ USD 0.09 億 CEE三次センターのアップグレード


健康技術評価機関は、栄養サポートを食品コストではなく回避されたベッド日数に対して評価することが増えており、これは臨床的に裏付けされた製品を商品サプリメントよりも優遇する再構成です [8]。ドイツのコーディング認識により、栄養介入がケース償還内で捕捉されることが可能になり、北欧の支払者は遵守に基づく支払いの試行が最も進んでいます。

アジア太平洋

指標 主要ドライバー
中国 地域の38.7% 国家癌予防行動計画 [5]
インド 9.4% CAGR アユシュマン・バラト腫瘍学パッケージ
日本 USD 0.13 億 高齢化の発生率、MHLW栄養ガイダンス
韓国 地域の8.6% NHISの臨床栄養のカバレッジ
ASEAN 地域の7.9% 民間病院グループの拡大
その他のアジア太平洋 USD 0.04 億 医療観光回廊


アジア太平洋は、腫瘍栄養市場が単に成長するのではなく、形を変える場所です。胃癌と食道癌は地域的に高い有病率を持ち、乳がんや前立腺癌を重視した西洋のミックスよりも長い給餌期間を生み出します [6]。現地製造は今や必須条件です:輸入関税と登録のタイムラインにより、中国とインドではオフショア供給が国内の参入者に対して競争力を失っています [5]

南アメリカ

指標 主要ドライバー
ブラジル 地域の61.2% ANS民間保険の義務
アルゼンチン USD 0.02 億 PAMI腫瘍学カバレッジ
その他の南アメリカ 6.4% CAGR アンデス公共調達改革


民間保険がこの地域を支えています。ブラジルの補完的健康規制当局は、義務付けられたカバレッジリストを徐々に拡大しており、サンパウロとリオの病院グループは、ヨーロッパの三次センターに匹敵する専任の栄養チームを運営しています [10]。公共部門の浸透は、首都以外では浅いままです。

中東 & アフリカ

指標 主要ドライバー
サウジアラビア 地域の31.4% ビジョン2030腫瘍センター投資
UAE USD 0.03 億 義務的保険、医療観光
南アフリカ 地域の17.8% 民間病院グループのフォーミュラ
エジプト 7.4% CAGR ユニバーサルヘルス保険の展開
その他のMEA USD 0.02 億 寄付者資金による腫瘍プログラム


湾岸諸国は大規模な中央入札を通じて購入し、地域登録と倉庫を持つ供給者を報いる一方で、地元のパートナーを持たない供給者を罰します [10]。サハラ以南の需要は実在しますが、自己負担の資金調達によって制約されています。寄付者資金による腫瘍プログラムが実際の参入ルートとなっています。


腫瘍栄養市場 地域別、2025-2035

Oncology Nutrition Market Segmentation

がんの種類別

セグメント メトリック 主な需要ドライバー
頭頸部がん 30.5% シェア 嚥下障害、口腔乾燥症、長い摂食時間
胃および消化管がん USD 0.59 Billion 吸収不良、胃切除後のニーズ
肺がん 7.76% CAGR 免疫療法による代謝需要
乳がん 12.6% シェア 治療関連の体重変動
大腸がん USD 0.30 Billion ストーマおよび短腸管理
その他のがん 6.1% CAGR 血液学的および膵臓の症例数

頭頸部腫瘍は、放射線誘発性粘膜炎や口腔乾燥症により、数ヶ月間口からの摂取が不可能になるため、依然として重要な位置を占めています。肺がんは腫瘍栄養市場における成長ストーリーです:チェックポイント阻害剤のレジメンは生存を延ばし、安静時エネルギー消費量が増加することで、患者あたりの累積製品が増加します。

栄養タイプ別

セグメント メトリック 主な需要ドライバー
経腸栄養 70.3% シェア ガイドラインにおける機能的腸の好み
静脈栄養 7.12% CAGR 腸不全、重度の粘膜炎、イレウス

ガイドラインでは、腸が機能する場合は使用することが推奨されており、臨床医もそれに従っています。したがって、経腸栄養はボリュームで腫瘍栄養市場を支配しており、経口サプリメントからチューブ給餌用のポリマーおよびエレメンタル製品まで広がっています。静脈栄養は、複雑な消化器外科の症例数が増加し、調剤薬局が使用準備済みの多室バッグの容量を拡大する中で、小さな基盤からより早く成長しています。

フォーミュラタイプ別

セグメント メトリック 主な需要ドライバー
標準フォーミュラ 48.3% シェア コスト、入札の不履行、広範な耐性
疾患特異的フォーミュラ USD 0.63 Billion 糖尿病、腎臓、肝臓の併存疾患
免疫栄養フォーミュラ 8.37% CAGR 周術期の結果に関する証拠
エレメンタル / セミエレメンタル 10.2% シェア 重度の吸収不良、粘膜炎
その他 USD 0.19 Billion モジュラータンパク質および繊維添加物

標準的なポリマー製品は、価格面でほとんどの病院の入札を勝ち取っていますが、そのシェアは年間約80ベーシスポイント減少しています。免疫栄養 — アルギニン、オメガ-3およびヌクレオチド強化の周術期製品 — は最も強力な臨床証拠を持ち、外科学会がそれを経路に組み込んでいる場合、40〜60%の価格プレミアムを要求します [2]

エンドユーザー別

セグメント メトリック 主な需要ドライバー
病院 USD 1.84 Billion 入院、外科および注入ボリューム
在宅ケア 9.01% CAGR 払い戻しされた退院経路
専門腫瘍クリニック 13.6% シェア ネットワークのフォーミュラリ統合

病院は腫瘍栄養市場における最大の購入者ですが、重心が移動しています。在宅ケアは9%を超える成長を見せており、支払者が急性病床からの栄養供給を移動させることでコストを削減し、数ヶ月のレジメンを受けている患者が入院キャパシティを占有できないためです。専門クリニックはシェアに対して不釣り合いに重要です:彼らはネットワーク全体での購入を統合し、数年間持続するフォーミュラリのデフォルトを設定します。

競争ベンチマーキング

集中度は中程度です。上位5社は世界の収益の約61〜66%を占めており、HHIは1,050〜1,300の範囲にあります — 入札価格が規律されるほどに統合されており、植物ベースおよびオーガニックの挑戦者が小売薬局で棚のスペースを獲得するほどに分散しています。製造コストではなく、臨床証拠の生成と病院契約の規模が本当の参入障壁です。

会社 推定収益シェア範囲 腫瘍栄養市場向けの主要製品 戦略的ポジショニング
アボットラボラトリーズ 約17〜21% 経口サプリメント、チューブフィードポリマーライン 小売と病院のデュアルチャネル規模
ネスレヘルスサイエンス 約15〜19% ペプチドベースおよび免疫調整フォーミュラ 臨床証拠と買収主導の幅
ダノングループ(ニュートリシア) 約12〜15% 特定疾患向けおよび高エネルギーコンパクトライン 最も強力なヨーロッパの処方アクセス
フレゼニウスカビ 約9〜12% 静脈用バッグ、脂質エマルジョン、ポンプ 統合デバイスプラス栄養提供
バクスターインターナショナル 約6〜9% 多室静脈システム 調剤および病院薬局の深さ
B.ブラウンメルズンゲン 約4〜6% 静脈用および輸液アクセサリー 外科チャネルの隣接性
大塚製薬 約3〜5% 経腸および再水分補給ポートフォリオ 日本およびASEANの既存企業
明治ホールディングス 約2〜4% 経腸液体栄養 日本の病院入札の強さ
ホーメルヘルスラボ 約2〜3% テクスチャー修正および嚥下障害食品 頭頸部ニッチ専門化
ビクタス社 約1〜3% 専門的な経腸フォーミュレーション ラテンアメリカ地域の焦点
グローバルヘルスプロダクツ 約1〜2% モジュラーサプリメント、経口栄養 バリューティアおよびプライベートラベル供給

最近のニュースと開発

  • ネスレヘルスサイエンス(2023年3月):EU市場でペプチドベースの腫瘍学用栄養製品の範囲を拡大し、標準的なポリマー耐性に失敗した口内炎患者を対象としました [13]
  • CMS(2023年7月):在宅経腸栄養の文書要件を明確化し、米国の外科後腫瘍患者への reimbursed アクセスを拡大しました [1]
  • フレゼニウス・カービ(2023年11月):腫瘍学用注入薬局の供給制約に対処するため、ヨーロッパで追加の多室パレンタルバッグ容量を委託しました [14]
  • ダノングループ(2024年4月):西ヨーロッパで植物性タンパク質の腫瘍学用サプリメントラインを立ち上げ、味の嫌悪感と持続可能な調達基準に応えました [15]
  • アボット(2024年9月):米国の在宅注入ネットワークと提携し、接続された栄養ポンプと消耗品のサブスクリプションを束ねました [16]
  • NICE(2025年1月):がん治療サイクル全体でのスクリーニング頻度の推奨を強化するために、栄養失調経路ガイダンスを更新しました [8]
  • バクスターインターナショナル(2025年5月):中西部でのパレンタル配送リードタイムを短縮するために、地域の調剤薬局プラットフォームを取得しました [17]
  • 中国NMPA(2025年8月):特別医療目的の食品の登録審査を簡素化し、典型的な承認タイムラインを推定で4ヶ月短縮しました [5]


腫瘍栄養市場 Market Report Scope

パラメータ 詳細
市場範囲 がん治療に使用されるグローバルな経腸および静脈栄養製品、経口サプリメントおよびモジュラー製剤
調査期間 2021–2035(歴史的データ 2021–2024; 基準年 2025; 予測 2026–2035)
CAGR 6.55%(2026–2035)
市場規模チェックポイント USD 29.6億(2025年);USD 31.5億(2026年);USD 55.8億(2035年)
最も成長が早いセグメント 在宅ケアエンドユーザー;免疫栄養フォーミュラ;肺がんアプリケーション
プロファイルされた企業 グローバルメーカーと地域の専門家を含む11のサプライヤー
評価通貨 USD億、2025年の一定為替レート
CAGRドライバー免責事項 腫瘍栄養市場におけるドライバーと制約の影響重み付けは、方向性アナリストスコアであり、加算的なCAGRコンポーネントではありません

よくある質問

がん栄養市場のために調達チームは入札をどのように構成すべきですか?
体重の遵守と耐性の証拠と単位価格。カロリーあたりのコストのみで評価された入札は、患者が3週間以内に放棄する製品に定期的に賞を与え、節約を消し去ります[2]
病院の栄養供給契約の典型的な契約期間はどのくらいですか?
ほとんどが24か月から36か月で、年次価格見直し条項があります。短期間は、原材料コストの変動時にバイヤーにレバレッジを与えますが、サプライヤーが現場の栄養士の支援に資金を提供する意欲を減少させます[11]
プライベートブランド製品はがん栄養市場で実行可能ですか?
標準的なポリマーおよびモジュラーカテゴリーでは実行可能ですが、免疫栄養ではまれです。臨床的な主張の裏付けコストは、証拠に依存するラインのプライベートブランドの経済性を実行不可能にします[12]
接続された給餌ポンプを追加する際にどのような統合の障害が発生しますか?
病院のEMRシステムとの相互運用性が主な障害です。ほとんどのポンプテレメトリープラットフォームはミドルウェアと別の情報ガバナンスの承認を必要とし、展開に3か月から6か月を追加します[7]
がん栄養市場で最も過小評価されている競争のダイナミクスは何ですか?
地域の専門家が地元の製造と迅速な登録を通じて全国の入札を勝ち取ること。グローバルサプライヤーは、アジア太平洋およびラテンアメリカでこの脅威を一貫して過小評価しています[5]
米国とEUの医療食品規制はどのように異なりますか?
FDAは通知ベースの医療食品フレームワークを運営していますが、EUは特別医療目的の食品規則に基づく成分の遵守を要求します。並行のドシエは避けられません[12][18]
投資家の注目に値する新たなユースケースは何ですか?
大規模な癌手術前のプレハビリテーション栄養。ターゲットを絞ったサプリメントと運動を組み合わせたプログラムは、術後合併症の測定可能な減少を示します[21]
著者
著者 Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
共著者 Co-Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included:

Regulatory & Government Authorities:

US Food & Drug Administration (FDA) - Center for Food Safety and Applied Nutrition (CFSAN), Office of Nutrition and Food Labeling

European Food Safety Authority (EFSA) - Nutrition and Health Claims unit

European Medicines Agency (EMA) - Scientific Committee on Medicinal Products

Health Canada - Food and Nutrition Directorate, Natural and Non-prescription Health Products Directorate

UK Medicines and Healthcare products Regulatory Agency (MHRA)

Japan Ministry of Health, Labour and Welfare (MHLW) - Food Safety Commission

China National Health Commission (NHC) - Food Safety Standards and Monitoring

Food Standards Australia New Zealand (FSANZ)

India Food Safety and Standards Authority of India (FSSAI)

International Health Organizations:

World Health Organization (WHO) - Department of Nutrition and Food Safety, Global Health Observatory

National Cancer Institute (NCI) - Division of Cancer Control and Population Sciences

Centers for Disease Control and Prevention (CDC) - National Center for Health Statistics, Division of Nutrition, Physical Activity, and Obesity

National Institutes of Health (NIH) - National Institute of Diabetes and Digestive and Kidney Diseases (NIDDK), Office of Dietary Supplements

American Society for Clinical Oncology (ASCO) - Nutrition Care Guidelines

European Society for Clinical Nutrition and Metabolism (ESPEN) - Cancer Guidelines

Academy of Nutrition and Dietetics - Oncology Nutrition Dietetic Practice Group

American Cancer Society (ACS) - Nutrition and Physical Activity Guidelines

Cancer Research UK - Diet and Cancer Research

International Agency for Research on Cancer (IARC) - WHO Cancer Research Agency

Clinical & Academic Databases:

National Center for Biotechnology Information (NCBI/PubMed) - Clinical nutrition oncology studies

Cochrane Library - Systematic reviews on nutrition interventions in cancer

ClinicalTrials.gov - Active and completed oncology nutrition trials

EU Clinical Trials Register (EudraCT)

World Cancer Research Fund International Database

Market & Statistical Sources:

EU Eurostat Health Database - Healthcare expenditure and nutrition indicators

OECD Health Statistics - Cancer care and nutrition policy data

National Center for Health Statistics (NCHS) - National Health and Nutrition Examination Survey (NHANES)

USDA FoodData Central - Nutritional composition databases

Global Cancer Observatory (GLOBOCAN) - Cancer incidence and prevalence statistics

National health ministry reports from key markets (Germany BfArM, France ANSES, Australia TGA, etc.)

These sources were used to collect cancer prevalence statistics, regulatory approval data for medical foods and nutritional supplements, clinical safety and efficacy studies, reimbursement policies, demographic trends, and market landscape analysis across oral nutritional supplements, enteral nutrition, parenteral nutrition, and functional food segments.
 

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, heads of regulatory affairs, R&D directors, and commercial directors from contract manufacturers, ingredient suppliers, and oncology nutrition manufacturers (Nestlé Health Science, Abbott Nutrition, Danone Nutricia, Fresenius Kabi, Baxter, B. Braun) were examples of supply-side sources.Board-certified oncologists, clinical nutritionists, registered dietitians with expertise in oncology, hospital pharmacy directors, procurement leaders from cancer centers, home healthcare providers, and medical directors from ambulatory care centers were examples of demand-side sources. Market segmentation across product types (oral supplements, enteral/parenteral nutrition, functional foods), cancer indications (breast, lung, colorectal, prostate), and distribution channels was validated by primary research. In addition to gathering information on clinical acceptance trends, pricing tactics, reimbursement dynamics, and patient compliance variables, it verified product pipeline timeframes.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (29%), Asia-Pacific (34%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and consumption volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across oral nutritional supplements, enteral nutrition formulas, parenteral nutrition solutions, and oncology-specific functional foods

Analysis of reported and modeled annual revenues specific to oncology nutrition portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (patient pool × treatment rate × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Cross-validation with procedure volumes for enteral/parenteral feeding, prescription data for oral supplements, and retail scan data for functional foods

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















