ラボ用化学薬品市場 (2026 - 2035)

ラボ用化学薬品市場調査報告書:タイプ別(分子生物学、サイトカインおよびケモカインテスト、炭水化物分析、生化学、環境テスト、細胞/組織培養およびその他)、アプリケーション別(政府、教育、産業およびヘルスケア)、エンドユーザー別(製薬会社、バイオテクノロジー会社、学術および研究機関およびその他)、地域別(北米、ヨーロッパ、アジア太平洋、その他の地域) – 2035年までの市場予測
ID: MRFR/LS/0418-HCR 142 Pages Rahul Gotadki, Snehal Singh Last Updated: September 15, 2026
Laboratory Chemicals Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.58%
2025 Market SizeUSD 30.87 Billion
2035 Market SizeUSD 48.31 Billion
Key Players
Merck KGaA
Thermo Fisher Scientific
Avantor Inc.
Honeywell
BD (Becton
Dickinson)
Opportunities
  • Green Chemistry and Bio-Based Solvent Transition
  • Emerging-Market Infrastructure Build-Out
  • Digital Inventory and Data-Monetization Platforms

Laboratory Chemicals Market Summary

2025年のグローバルラボ用化学薬品市場の規模は308.7億米ドルと評価され、2026年には322.8億米ドルから2035年には483.1億米ドルに成長する見込みで、2026年から2035年の予測期間中に年平均成長率(CAGR)は4.58%となります。ライフサイエンスの研究開発への支出は引き続き主要な原動力であり、2024年には世界の製薬会社が研究パイプラインに2150億米ドル以上を投資し、臨床、学術、産業の各ラボで高純度試薬、認定参照材料、特殊溶媒の需要を支えています [1]

ラボの調達とワークフローを再構築する広範な変革が進行中です。従来の手動分注やバッチ品質テストは、自動液体処理プラットフォームやデジタル追跡在庫システムに取って代わられています。欧州連合の改訂されたREACHコンプライアンスフレームワークと米国EPAの更新された有害物質管理法のリストは、ラボに認定された追跡可能な化学物質への移行を促しています。このシフトは、国際化学協会評議会が2028年までに46億米ドルの追加コンプライアンス支出と評価しています [2]。これらの規制要件は、製品品質の基準を引き上げる一方で、より厳しい仕様を満たすことができるサプライヤーの基盤を縮小しています。

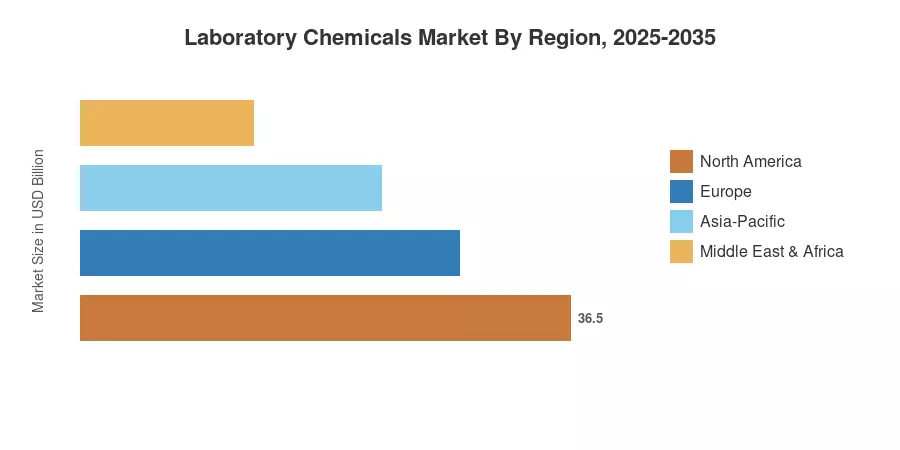
北米は、2025年におけるラボ用化学薬品市場の最大のシェアを占め、世界の収益の約31.9%を占めています。これは、米国のバイオテクノロジーおよび製薬クラスターの深さによるものです。アジア太平洋地域は、CAGRが5.03%と予測されており、中国とインドの研究インフラの拡大と政府の科学資金プログラムによって推進されています。ヨーロッパは、収益の約27.5%を占める第二の地域であり、ドイツの化学産業エコシステムとEUのホライズン・ヨーロッパ研究予算に支えられています。ラボ用化学薬品市場は、研究の複雑さと規制の厳格さが世界中で高まる中、10年間の成長が見込まれています。


レポートの主なポイント

• タイプ別

  • 生化学薬品は、2025年にラボ用化学薬品市場の29.3%を占め、薬剤発見やプロテオミクス研究のワークフローからの持続的な需要を反映しています。
  • ヘルスケア/製薬用試薬は、2035年までのCAGRが5.35%と予測され、精密医療の診断やバイオマーカー検証プログラムによって最も急速に拡大しています。
  • 分子生物学用試薬は、2025年に約58.7億米ドルの評価を受け、ゲノミクスや次世代シーケンシングの採用に支えられています。

• アプリケーション別

  • 学術機関と教育機関は、2025年にラボ用化学薬品市場の33.1%を占め、世界で最大のアプリケーションセグメントです。
  • ヘルスケア/製薬アプリケーションセグメントは、2035年までのCAGRが5.0%と予測され、すべてのアプリケーションカテゴリの中で最も高い成長率です。
  • 産業ラボは、2025年に約67.9億米ドルの収益を貢献し、食品、石油化学、材料科学における品質管理テストによって推進されています。

• 地域別

  • 北米は、2025年におけるラボ用化学薬品市場で31.9%の世界収益を占めました。
  • アジア太平洋地域は、2035年までのCAGRが5.03%と予測され、最も急成長する地域です。
  • ヨーロッパは、2025年に約84.9億米ドルを生み出し、第二の地域貢献者としてランクされています。


ラボ用化学薬品市場の規模と予測(2021–2035)

市場規模は、6つの化学タイプセグメント、4つのアプリケーション垂直、および5つの地理的地域にわたるボトムアップ需要モデルに基づいています。歴史的な推定(2021–2024)は、貿易フローデータ、企業の提出書類、政府の科学資金開示に対して調整されており、予測(2026–2035)は、120以上のラボの調達担当者および研究開発ディレクターとの一次インタビューを通じて検証されたセグメントレベルの成長仮定を適用しています。
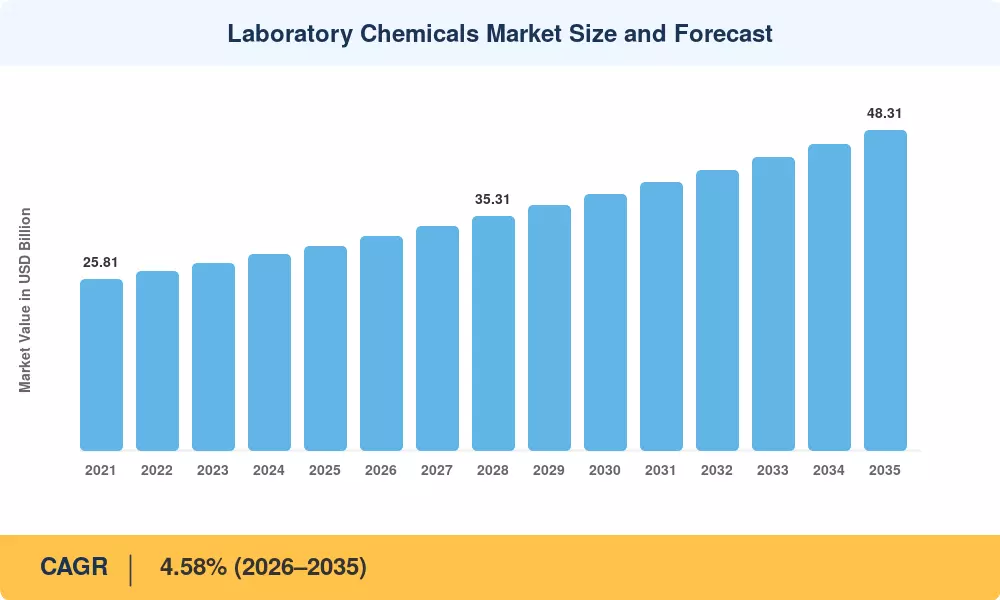
ラボ用化学薬品市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響タイムライン 参照
製薬R&D支出の成長 ~22% グローバル 長期(≥4年) [1]
ラボ自動化&液体ハンドリングの採用 ~18% 北米、ヨーロッパ 中期(2~4年)
規制の厳格化(REACH、TSCA) ~16% ヨーロッパ、北米 短期(≤2年) [4]
ゲノミクスと精密医療の拡大 ~14% 北米、アジア太平洋 長期(≥4年) [7]
政府の科学研究資金の増加 ~12% アジア太平洋、ヨーロッパ 中期(2~4年) [8]
グリーンケミストリーとバイオ溶剤の義務化 ~10% ヨーロッパ、北米 中期(2~4年) [9]
食品安全と環境試験の成長 ~8% グローバル 短期(≤2年) [10]

製薬R&D支出を需要のアンカーとして

製薬会社は2024年に合計で2150億米ドルをR&Dに投資したと、EFPIAとPhRMAの年次開示によると報告されています[1]。薬剤開発支出の1ドルは、ターゲット検証、前臨床スクリーニング、および臨床試験分析中に消費される高純度溶剤、バッファー溶液、およびアッセイ特定試薬の下流需要に変換されます。ラボ化学市場は、この支出パイプラインから直接利益を得ており、試薬調達は通常、総R&D予算の3~5%を占めています。この割合は、生物製剤や細胞治療のモダリティに伴い、アッセイの複雑さが増すにつれて着実に上昇しています。

ラボ自動化が試薬フォーマットを再形成

2024年の世界のラボ自動化市場は62億米ドルを超え、北米およびヨーロッパの高スループットスクリーニング施設では自動液体ハンドリングプラットフォームが標準となっています。これらのシステムは、手動希釈ステップを排除するために、事前フォーマットされた、すぐに使用できる試薬カートリッジと認定された液体標準を必要とします。ラボ化学市場にとって、このシフトは単位当たりの収益を増加させます。なぜなら、自動フォーマットの化学物質はバルク相当品よりも20~35%の価格プレミアムを持ち、廃棄物を削減し、再現性を向上させるからです。

規制義務が品質基準を引き上げる

欧州化学庁は2023~2024年にREACH附属書XVIIの23の物質制限項目を更新し、溶剤および染色試薬のラボ調達仕様に直接影響を与えました[4]。同時に、米国EPAはTSCAの下で5つの高優先度化学物質のリスク評価を最終化し、ラボに認定された代替品の調達を強制しました。これらの規制措置は、消費をコモディティグレードから分析グレードおよび参照標準製品にシフトさせることにより、アドレス可能なラボ化学市場を拡大し、マージンを大幅に高めます。

政府の科学研究資金サイクル

中国の科学技術省は2024年度の財政計画で基礎研究助成金に3950億元(約550億米ドル)を割り当て、インドの科学技術省はラボインフラ予算を前年比18%増加させました[8]。各新しい研究施設は基本的な化学在庫を必要とし、これがボルス需要を生み出し、数年にわたる試薬契約を維持します。アジア太平洋のラボ化学市場は、これらの政府資本サイクルから不均衡に利益を得ています。

制約の影響分析

制約 〜% CAGRへのネガティブ影響 地理的関連性 影響のタイムライン 参照
原材料価格の変動 〜−18% グローバル 短期(≤2年) [11]
危険物の輸送規制 〜−15% グローバル 中期(2〜4年) [12]
公共部門の研究所における予算制約 〜−14% 南アメリカ、中東・アフリカ 長期(≥4年) [8]
偽造および不良試薬のリスク 〜−12% アジア太平洋 中期(2〜4年) [13]
保存期間の制限と廃棄コスト 〜−10% ヨーロッパ、北アメリカ 短期(≤2年) [14]


原材料価格の変動

石油化学原料 — エタノール、メタノール、アセトン、トルエン — は、ほとんどの実験室用溶剤および試薬の生産を支えています。ICIS石油化学指数は、2023〜2024年の間に主要な溶剤前駆体の価格が14%変動したことを記録し、化学メーカーはコストの変動を下流に転嫁せざるを得なくなりました [11]。実験室化学市場において、この変動は固定価格契約で運営するディストリビューターの利益率を圧迫し、予算が制約された学術機関での調達決定を遅らせる可能性があります。

ますます複雑化する輸送および取り扱い規制

国際航空運送協会は、危険物規制(DGR第65版、2024年施行)を改訂し、航空輸送されるクラス3、6.1、8の化学物質に対する包装およびラベル要件を厳格化しました [12]。コンプライアンスは、国境を越えた試薬の輸送において物流コストに8〜12%の追加をもたらし、新興経済国の輸入業者にとって着地コストを引き上げることで実験室化学市場に直接的な影響を与えます。コールドチェーン試薬は追加料金が発生し、時間に敏感な研究調達に摩擦を生じさせます。

公共部門の資金不確実性

南アメリカおよび中東・アフリカの一部における政府資金による学術および公衆衛生研究所は、厳しい財政環境の中で運営されています。ブラジルのCNPq研究機関は、2024年に実質的な予算削減が9%発生し、実験室の調達量が直接的に制限されました [8]。これらの資金制約は、公共機関が総化学消費の半分以上を占める地域において、実験室化学市場の成長の上限を制約します。


Laboratory Chemicals Market Opportunities

グリーンケミストリーとバイオベース溶剤の移行

ラボ用化学薬品市場は、石油ベースの溶剤をバイオベースの代替品に置き換えるという環境要件により、プレミアムな成長の推進力を得るでしょう。アメリカ化学会のグリーンケミストリー研究所は、2030年までに35%のラボ用溶剤が分析性能に影響を与えることなく再生可能な代替品に置き換えられると推定しています [9]。シクロペンチルメチルエーテルや2-メチルテトラヒドロフランなどの承認されたバイオベース製品ラインを持つサプライヤーは、持続可能性要件が評価スコアの15〜20%を占める調達入札で価格決定権を持つことになります。


新興市場のインフラ整備

インドの国立研究財団(INR 50,000クロールまたは60億米ドルの寄付金)と東南アジアのASEAN科学技術基金は、基準となる化学物質の在庫を必要とするグリーンフィールドラボの能力を開発しています [8]。一部の地域では、ラボ用化学薬品市場の機会は試薬の販売を超え、技術サポート契約やカスタムフォーミュレーションサービスにまで及びます。早期の動きがあった企業は、施設の稼働時に数年の供給契約を得るかもしれません。


デジタル在庫とデータマネタイズプラットフォーム

クラウドベースの化学在庫管理システムは、サプライヤーが予測補充サービスや需要予測分析を通じてマネタイズできる調達データセットを生成します。IoT対応のスマートシェルフとERP連携の発注プラットフォームを組み合わせた企業は、クライアントの定着率を高め、製品販売に加えてサブスクリプションベースの収益を獲得します。このデジタル層は、従来の流通を超えたラボ用化学薬品市場の新しいビジネス戦略を表しています。


細胞および遺伝子治療試薬の需要急増

2022年から2024年の間に、FDAは11の細胞および遺伝子治療製品を承認し、世界中で3,500以上の臨床試験が進行中です [7]。すべての治療プログラムは、GMPグレードのバッファー、トランスフェクション試薬、培地添加物に対する高い需要を生み出します。ラボ用化学薬品市場は、細胞治療の生産ワークフローに特別に検証された製品ラインを開発することで、高い利益率の成長を達成できます。


基準標準認証サービス

規制機関が分析方法の許容不確実性バンドを厳しくする中、認証参照材料(CRM)の需要は、広範なラボ用化学薬品市場を上回る速度で増加しています。ISO 17025の下で方法検証を行うラボは、NIST、BAM、または同等の国家計量機関にトレース可能なCRMを必要としています [10]。CRMの生産と認証インフラに投資するサプライヤーは、40〜50%の粗利益を持つニッチを獲得できます。


Laboratory Chemicals Market Future Outlook

AI駆動のラボ運営

人工知能は、自動化された実験設計、予測的試薬消費、自己最適化合成プラットフォームを通じてラボのワークフローに入り込んでいます。マッキンゼーは、AIを活用したラボが2030年までに化学廃棄物を25%、試薬調達サイクルを30%削減できると推定しています [17]。ラボ用化学薬品市場にとって、これはデジタルトレーサビリティを備えた小規模で高純度の製品生産へのシフトを意味し、リアルタイムの分析証明書とAPI統合注文システムを提供できるサプライヤーが有利になります。

持続可能性とESG報告義務

2025年に施行されるEU企業持続可能性報告指令(CSRD)は、ラボ運営者を含む企業に購入した化学薬品からのスコープ3排出量を開示することを要求しています。この義務は、ラボ用化学薬品市場におけるカーボンフットプリントラベル付き試薬やバイオベースの溶剤の需要を加速させています [9]。SKUレベルでライフサイクル評価データを提供できるサプライヤーは、欧州の調達入札で優遇され、同様の枠組みを採用する他の地域での購買決定に影響を与えるでしょう。

分散型およびニーズに応じたテスト

ポイントオブケア診断、現場展開可能な水質検査キット、モバイル農業ラボの普及は、事前包装された使い捨て化学テストパックの需要を生み出しています。WHOは、分散型テストが2032年までに低中所得国における診断化学消費の20%を占めると予測しています [18]。このトレンドは、従来の中央集権的ラボ供給チェーンを超えたラボ用化学薬品市場の新しい流通チャネルを開きます。

バイオ医薬品および高度治療製造のスケールアップ

バイオ医薬品は現在、世界の製薬パイプラインの40%以上を占めており、細胞および遺伝子治療は臨床試験から商業規模の製造に移行しています [7]。各バイオリアクターの運転は、GMPグレードのバッファー、アミノ酸、培地補助剤に数万ドルを消費します。ラボ用化学薬品市場は、これらの高度な製造試薬カテゴリーから最高のマージン成長を見込み、サプライヤーは使い捨てフォーマットの互換性と規制の事前資格取得に投資しています。

地域市場シェア分析

地域 主要指標 主要投資テーマ
北アメリカ 31.9% シェア (2025) 製薬R&Dクラスター、自動化の採用
ヨーロッパ 84.9億米ドル (2025) REACH準拠、ホライズン・ヨーロッパ助成金
アジア太平洋 5.03% CAGR (2026–2035) 政府の科学資金、新しい研究所の建設
南アメリカ 21.6億米ドル (2025) 公衆衛生診断、農業試験
中東 & アフリカ 3.87% CAGR (2026–2035) 医療インフラ、大学の拡張
合計 308.7億米ドル (2025)

ラボ化学市場は三極的な地域構造を示しており、北アメリカ、ヨーロッパ、アジア太平洋が2025年に世界の収益の86%以上を占めています。南アメリカと中東 & アフリカは規模は小さいですが、ターゲットを絞った政府の研究プログラムや拡大する診断ラボネットワークによって支えられています。


北アメリカ

主要指標 主要ドライバー
アメリカ合衆国 地域シェアの78.4% NIH資金による生物医学研究エコシステム
カナダ 15.2億米ドル (2025) ゲノム学と農産物試験への投資
メキシコ 4.21% CAGR (2026–2035) 成長する製薬製造基盤


アメリカ合衆国は、約370億米ドルのNIHの年間外部研究予算により、北アメリカのラボ化学市場を支配しています。この予算は、継続的な試薬供給を必要とする数千の学術および病院ベースの研究所を資金提供しています [1]。カナダのゲノム企業イニシアティブとメキシコの拡大する契約研究機関(CRO)セクターは、特に分子生物学およびクロマトグラフィーグレードの化学物質に対する補完的な需要ベクトルを追加しています。

ヨーロッパ

主要指標 主要ドライバー
ドイツ 地域シェアの23.6% 化学産業のR&D基盤
イギリス 13.8億米ドル (2025) ライフサイエンスのゴールデントライアングル
フランス 4.52% CAGR (2026–2035) バイオファーマ製造の拡張
イタリア 7.4億米ドル (2025) 学術研究ネットワーク
スペイン 4.38% CAGR (2026–2035) 臨床診断ラボの成長
北欧諸国 6.2億米ドル (2025) 持続可能性主導の調達
ロシア 3.81% CAGR (2026–2035) 輸入代替プログラム
その他のヨーロッパ 11.8億米ドル (2025) EUコヒージョンファンドによるラボのアップグレード


ドイツのヨーロッパ最大の化学製造業者としての地位は、BASF、Merck KGaA、Evonikがすべてラボ化学部門を運営しているため、ラボ化学市場の深い国内供給チェーンに変換されます。イギリスの23億ポンドのライフサイエンスビジョン投資フレームワークは、オックスフォード–ケンブリッジ–ロンドンの三角地帯での高い試薬消費を支えています。一方、EUのホライズン・ヨーロッパプログラムは、2027年までに加盟国全体で研究に955億ユーロを流入させ、全大陸のラボ調達予算を支えています [15]

アジア太平洋

主要指標 主要ドライバー
中国 地域シェアの38.2% 基礎研究資金の急増
インド 5.48% CAGR (2026–2035) 国家研究基金の拡充
日本 18.9億米ドル (2025) 精密医療および診断ラボ
韓国 4.96% CAGR (2026–2035) バイオテクノロジークラスターの拡張
ASEAN 9.2億米ドル (2025) 医療インフラへの投資
その他のアジア太平洋 4.72% CAGR (2026–2035) 農業および環境試験


中国の科学技術省は2024年に3950億元を基礎研究に向けて指示し、新しい国家研究所を設立して完全な化学在庫を必要としています [8]。インドのラボ化学市場は、2030年までに500の新しい研究機関を設立するという国家研究基金の指令によって、世界で最も成長している国レベルのセグメントです。日本と韓国は、高度な診断、半導体製造クリーンルーム、学術研究大学からの安定した高価値の需要を提供しています。

南アメリカ

主要指標 主要ドライバー
ブラジル 地域シェアの56.3% FiocruzおよびEmbrapa研究ネットワーク
アルゼンチン 3.9億米ドル (2025) 農業および獣医学試験
その他の南アメリカ 4.08% CAGR (2026–2035) 鉱業および環境モニタリング


ブラジルは、Fiocruz(公衆衛生)やEmbrapa(農業)などの公的研究機関のネットワークを通じて南アメリカのラボ化学市場を支えています。アルゼンチンの農業輸出認証要件の増加やチリの鉱業セクターの環境モニタリングプログラムは、二次的な需要のポケットを提供していますが、いくつかの国での財政緊縮が調達規模を制限しています。

中東 & アフリカ

主要指標 主要ドライバー
サウジアラビア 地域シェアの28.7% ビジョン2030大学および病院ラボ
UAE 3.1億米ドル (2025) 医療フリーゾーンラボの成長
南アフリカ 3.92% CAGR (2026–2035) 鉱業および水質試験
エジプト 1.8億米ドル (2025) 製薬製造の拡張
その他の中東・アフリカ 3.74% CAGR (2026–2035) 寄付者資金による公衆衛生プログラム


サウジアラビアのビジョン2030フレームワークは、科学および高等教育インフラに120億サウジリヤルを割り当て、14の新しい大学キャンパス全体でのラボ装備の需要を生み出しています [16]。UAEのドバイヘルスケアシティとアブダビのマスダールシティ科学ゾーンは、集中した調達クラスターを追加し、南アフリカの鉱業および水質試験の要件は、MEA地域のラボ化学市場全体で安定した消費を提供します。


地域別ラボ化学市場、2025-2035

Laboratory Chemicals Market Segmentation

タイプ別

セグメント 主要指標 主な需要ドライバー
生化学 29.3% シェア (2025) 薬剤発見と酵素アッセイ
分子生物学 58.7億米ドル (2025) NGSおよびPCRベースのワークフロー
サイトカインおよびケモカインテスト 4.82% CAGR (2026–2035) 免疫腫瘍学研究
炭水化物分析 21.6億米ドル (2025) 食品安全およびグリコミクス
免疫化学 4.67% CAGR (2026–2035) 診断用免疫アッセイキット
その他のタイプ 34.1億米ドル (2025) 環境および産業テスト


生化学薬品は、製薬業界の薬剤発見ワークフロー、学術的酵素学、臨床生化学分析装置からの数十年にわたる埋め込まれた需要により、ラボ用化学薬品市場で最大のタイプセグメントを占めています。高純度のバッファー、基質、および補酵素がこのセグメントの基盤を形成しており、調達は上位20社の製薬会社および主要な研究大学に集中しています。分子生物学試薬は、次世代シーケンシングプラットフォームの急速な採用により、続いています — Illumina、PacBio、Oxford Nanoporeは、2024年にインストールベースを18%拡大し、各ユニットは独自のおよび一般的なライブラリ準備化学薬品を必要とします [7]

ヘルスケアおよび製薬試薬は、2035年までに5.35%のCAGRが予測されており、ラボ用化学薬品市場で最も速いタイプセグメントの成長を示しています。各承認されたターゲット療法が一致したアッセイキットを必要とするコンパニオン診断の拡大は、捕捉された試薬需要の流れを生み出しています。サイトカインおよびケモカインテスト化学薬品も、免疫腫瘍学の臨床試験が増加するにつれて加速しており、特定の抗体結合試薬を大量に消費する多重アッセイパネルが必要とされ、テストごとのコストが大きくなっています。

用途別

セグメント 主要指標 主な需要ドライバー
アカデミア / 教育 33.1% シェア (2025) 大学研究助成金
産業 67.9億米ドル (2025) 製造におけるQCテスト
政府 4.41% CAGR (2026–2035) 公衆衛生および法医学ラボ
ヘルスケア / 製薬 5.0% CAGR (2026–2035) 臨床診断および薬剤開発


アカデミックおよび教育機関は、大学研究助成金が化学、生物学、材料科学部門全体での継続的かつ複数年の試薬調達を資金提供するため、用途別にラボ用化学薬品市場を支配しています。米国だけでも、4,000以上の学位授与機関が活発な研究ラボを持っており、NIH R01助成金の予算は通常、消耗品の供給、化学薬品を含むものに15〜20%を割り当てています [1]。ヘルスケアおよび製薬セグメントは最も速く成長しており、臨床試験のボリュームの世界的な拡大を反映しています — FDAは2024年に5,300以上のIND申請を受け取り、各プログラムが連鎖的な試薬需要を引き起こしています [7]


競争ベンチマーキング

ラボ用化学薬品市場は中程度の集中度を示しており、上位5社が世界の収益の約38〜44%を占めています。競争構造は、数十万のSKUにわたる広範なカタログを提供する大手統合サプライヤーと、高純度および特定の用途向けセグメントにサービスを提供する専門的なニッチ生産者とのバランスを取っています。2020年以降、合併や垂直統合が加速しており、いくつかのプラットフォーム買収がサプライヤーの風景を再構築しています [19]

会社 推定収益シェア範囲 ラボ用化学薬品市場の主要提供品 戦略的ポジショニング
メルク KGaA (ミリポアシグマ) 約9〜12% 試薬、溶媒、基準標準、ライフサイエンス化学薬品 世界で最も広範なカタログ; 統合されたライフサイエンスおよびパフォーマンス材料プラットフォーム
テルモフィッシャーサイエンティフィック 約8〜11% 分析試薬、細胞培養媒体、クロマトグラフィー化学薬品 エンドツーエンドのラボソリューション; 強力なチャネルプレゼンス
アバントール株式会社 約5〜8% 高純度溶媒、プロセス化学薬品、バイオファーマ試薬 バイオファーマに特化; 強力なカスタム製造能力
ハネウェル (リサーチケミカルズ) 約4〜6% 高純度溶媒、無機試薬、スペシャリティ化学薬品 レガシーブリッディック&ジャクソンブランド; 工業および環境試験に焦点
BD (ベクトン、ディッキンソン) 約3〜5% 診断試薬、微生物学媒体、標本収集 臨床ラボチャネルの支配
バイオラッドラボラトリーズ 約3〜5% ライフサイエンス研究試薬、品質管理、電気泳動化学薬品 ライフサイエンス研究および臨床診断に特化
ダナハーコーポレーション 約3〜5% クロマトグラフィー消耗品、水質試薬、ゲノミクス化学薬品 Cytiva、Pall、Leica Microsystemsを通じたマルチブランドポートフォリオ
パーキンエルマー (レヴィティ) 約2〜4% スクリーニング試薬、新生児スクリーニングキット、放射化学薬品 診断および応用市場の専門化
富士フイルム和光純薬 約2〜3% スペシャリティ試薬、HPLC溶媒、生化学化学薬品 強力なアジア太平洋地域の流通; 日本の品質の遺産
TCIケミカルズ 約1〜3% 有機合成試薬、ビルディングブロック、ファインケミカルズ ニッチな有機化学カタログ; 研究者主導のブランドロイヤルティ


最近のニュースと動向

  • メルク KGaA (2024年3月): カリフォルニア州カールスバッドに3億ドルの試薬製造施設を開設し、北米のラボ用化学薬品市場に対応するためにクロマトグラフィーグレードの溶媒とゲノムグレードの化学物質の生産能力を拡大しました [19].


  • ダナハーコーポレーション (2023年9月): 環境および応用ソリューション部門のスピンオフを完了し、ラボ用化学薬品市場に関連するライフサイエンスおよび診断試薬ポートフォリオに企業の焦点を絞りました [22].


ラボ用化学薬品市場 Market Report Scope

アイテム 詳細
市場範囲 6つのタイプセグメント、4つのアプリケーションセグメント、および5つの地域にわたるグローバルラボラトリー化学品市場
調査期間 2021–2035
CAGR(予測) 4.58%(2026–2035)
基準年市場規模 308.7億米ドル(2025年)
予測エンドポイント 483.1億米ドル(2035年)
最も成長の早いセグメント(タイプ) ヘルスケア / 医薬品試薬(5.35% CAGR)
最も成長の早い地域 アジア太平洋(5.03% CAGR)
プロファイル企業 主要な10社
評価通貨 米ドル億

よくある質問

ラボ用化学薬品調達契約は通常、価格をどのように構成していますか — 固定またはインデックス化されていますか?
ほとんどの複数年契約はハイブリッドモデルを使用しています:基本価格は12ヶ月間固定され、石油化学原料指数に連動した年次エスカレーターがあります。これにより、バイヤーはスポットの変動から保護され、サプライヤーにはマージンの柔軟性が与えられます [11]
ラボ用化学薬品サプライヤーを選定する際、バイヤーはどの品質認証を優先すべきですか?
ISO 17025の認定と国家計量研究所(NIST、BAM、または同等)のトレーサビリティが不可欠です。これらの認証を持つサプライヤーは、一貫してより厳密な純度許容範囲と監査可能な文書を提供します [10]
ラボ用化学薬品市場は、使い捨てバイオプロセスの採用にどのように影響されていますか?
使い捨てシステムは、事前滅菌された使い捨てバッグが専用のバッファーとメディア充填を必要とするため、バッチごとの試薬消費量を増加させます。この傾向は化学物質の需要を高め、注文から納品までのサイクルを短縮します [7]
ラボ用化学薬品市場の流通チャネルにおいて、電子商取引プラットフォームはどのような役割を果たしていますか?
オンラインポータルは現在、世界中で試薬注文の25〜30%を処理しており、リードタイムを短縮し、小規模なラボが大規模な機関と同じカタログにアクセスできるようにしています。デジタルチャネルは価格の透明性も向上させます。
関税や貿易政策の変更は、国境を越えた試薬供給チェーンにどのように影響しますか?
中国産のファインケミカルに対する関税は、ディストリビューターがインドや東南アジアへの調達を多様化するきっかけとなりました。サプライチェーンの再構築は、着地コストに5〜8%を追加しますが、納品リスクの露出を減少させます [12]
製薬以外の新興アプリケーション分野は、ラボ用化学薬品市場をどのように推進していますか?
カンナビスの効力試験、マイクロプラスチックの環境分析、バッテリー材料の特性評価は、急成長している3つのニッチです。それぞれは、以前は在庫されていなかった専門的な基準と抽出溶媒を必要とします [10]
ラボ用化学薬品市場は、包装と流通における持続可能性にどのように対応していますか?
主要なサプライヤーは、再利用可能なガラス容器、濃縮フォーミュラ、およびカーボンニュートラルな配送プログラムに移行しています。メルクKGaAのSMASHパッケージングイニシアチブは、特定の試薬ライン全体でプラスチック廃棄物を30%削減しました [19]
著者
著者 Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
共著者 Co-Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of chemical safety databases, peer-reviewed scientific journals, regulatory compliance publications, and authoritative industry repositories. Key sources included the US Environmental Protection Agency (EPA), Occupational Safety and Health Administration (OSHA), European Chemicals Agency (ECHA) REACH database, National Institute of Standards and Technology (NIST), American Chemical Society (ACS) Chemical Abstracts Service, Royal Society of Chemistry (RSC), International Organization for Standardization (ISO) technical committees, National Institutes of Health (NIH) PubChem, Centers for Disease Control and Prevention (CDC) NIOSH Chemical directory, US Census Bureau Quarterly Survey of Plant Capacity Utilization, Eurostat Chemical Industry Statistics, and national chemical inventory listings from China (IECSC), Japan (ENCS), and Australia (AICS). These sources were utilized to collect production capacity data, regulatory compliance requirements, safety handling protocols, consumption patterns across end-use verticals (pharmaceutical, biotechnology, academic, environmental testing), and import-export trade dynamics for high-purity solvents, analytical reagents, biochemical reagents, and chromatography-grade chemicals.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Executives from companies producing fine chemicals, distributing such chemicals, and providing life science tools were among the supply-side sources. Other names on the list were regulatory compliance officers, VPs of laboratory solutions, global heads of specialty chemicals, and commercial directors. On the demand side, we had laboratory directors, chief scientific officers, procurement managers from biotech and pharmaceutical businesses, quality control managers from contract research organizations and contract manufacturing organizations, research professors from universities, and managers of environmental testing laboratories. Market segmentation by product purity grade (HPLC, molecular biology, ACS reagent grade) was confirmed through primary research. Additionally, expansion timelines for capacity were confirmed, and insights on chemical sourcing strategies, inventory management practices, and sustainability initiatives related to green chemistry alternatives were gathered.

Primary Respondent Breakdown:

By Designation: C-level Executives (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (25%), Asia-Pacific (33%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and consumption volume analysis across academic, industrial, and government research sectors. The methodology included:

Identification of 50+ key manufacturers and distributors across North America, Europe, Asia-Pacific, and the Middle East & Africa

Product mapping across solvents (HPLC, GC, spectrophotometric grades), acids & bases, reagents (biochemical, diagnostic, analytical standards), and other specialty laboratory chemicals

Analysis of reported and modeled annual revenues specific to laboratory chemical portfolios and life science consumables segments

Coverage of manufacturers and distributors representing 70-75% of global market share in 2024

Extrapolation using bottom-up (consumption volume × average selling price by end-user industry and region) and top-down (manufacturer revenue validation against industry production statistics) approaches to derive segment-specific valuations and purity-grade market splits

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















