Markt für Laborchemikalien (2026 - 2035)

Marktforschungsbericht über Laborchemikalien: Informationen nach Typ (Molekularbiologie, Zytokin- und Chemokin-Tests, Kohlenhydratanalysen, Biochemie, Umweltanalysen, Zell-/Gewebekultur und andere), nach Anwendung (Regierung, Bildung, Industrie und Gesundheitswesen), nach Endbenutzer (Pharmaunternehmen, biotechnologische Unternehmen, akademische und Forschungsinstitute und andere) und nach Region (Nordamerika, Europa, Asien-Pazifik und Rest der Welt) – Marktprognose bis 2035
ID: MRFR/LS/0418-HCR 142 Pages Rahul Gotadki, Snehal Singh Last Updated: September 15, 2026
Laboratory Chemicals Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.58%
2025 Market SizeUSD 30.87 Billion
2035 Market SizeUSD 48.31 Billion
Key Players
Merck KGaA
Thermo Fisher Scientific
Avantor Inc.
Honeywell
BD (Becton
Dickinson)
Opportunities
  • Green Chemistry and Bio-Based Solvent Transition
  • Emerging-Market Infrastructure Build-Out
  • Digital Inventory and Data-Monetization Platforms

Markt für Laborchemikalien Marktzusammenfassung

Der globale Markt für Laborchemikalien wurde im Jahr 2025 auf 30,87 Milliarden USD geschätzt, und der Markt wird voraussichtlich von 32,28 Milliarden USD im Jahr 2026 auf 48,31 Milliarden USD bis 2035 wachsen, was einer CAGR von 4,58 % im Prognosezeitraum 2026–2035 entspricht. Die Ausgaben für F&E im Bereich Lebenswissenschaften bleiben der Hauptkatalysator — allein die globalen Pharmaunternehmen haben im Jahr 2024 mehr als 215 Milliarden USD in Forschungspipelines investiert, was die Nachfrage nach hochreinen Reagenzien, zertifizierten Referenzmaterialien und Speziallösungsmitteln in klinischen, akademischen und industriellen Laboren aufrechterhält [1].

Eine umfassendere Transformation verändert die Beschaffung und Arbeitsabläufe in Laboren. Traditionelle manuelle Abgabe und Batch-Qualitätstests weichen automatisierten Flüssigkeits-handhabungsplattformen und digital verfolgten Inventarsystemen. Der überarbeitete REACH-Compliance-Rahmen der Europäischen Union und die aktualisierten Auflistungen des Toxic Substances Control Act der U.S. EPA haben die Labore gezwungen, auf zertifizierte, rückverfolgbare Chemikalien umzusteigen — eine Veränderung, die der Internationale Rat der Chemieverbände mit 4,6 Milliarden USD an zusätzlichen Compliance-Ausgaben bis 2028 bewertete [2]. Diese regulatorischen Vorgaben erhöhen die Anforderungen an die Produktqualität, während sie gleichzeitig die Anzahl der Lieferanten verringern, die strikteren Spezifikationen entsprechen können.

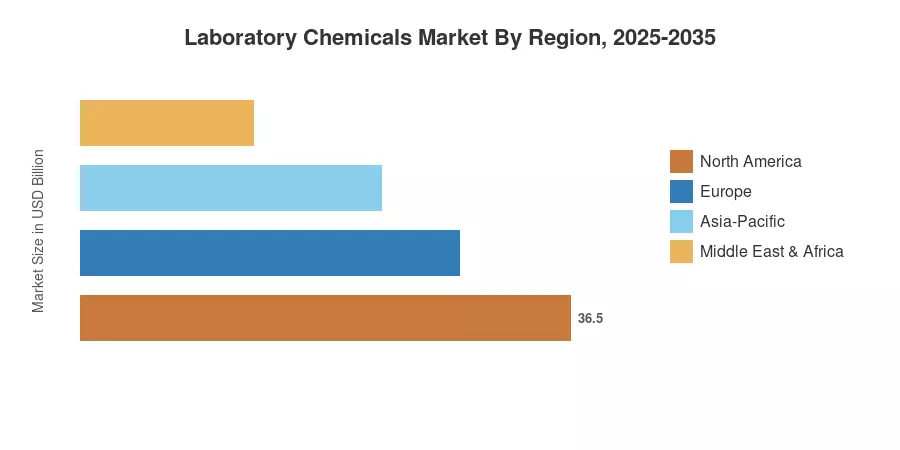
Nordamerika hält den größten Anteil am Markt für Laborchemikalien mit etwa 31,9 % des globalen Umsatzes im Jahr 2025, gestützt durch die Tiefe des Biotech- und Pharma-Clusters in den USA. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 5,03 %, angetrieben durch die wachsende Forschungsinfrastruktur und staatliche Wissenschaftsfinanzierungsprogramme in China und Indien. Europa bleibt die zweitgrößte Region und trägt mit etwa 27,5 % zum Umsatz bei, unterstützt durch das Chemie-Ökosystem Deutschlands und das Forschungsbudget Horizon Europe der EU. Der Markt für Laborchemikalien steht vor einem Jahrzehnt des kumulativen Wachstums, da die Komplexität der Forschung und die regulatorischen Anforderungen weltweit weiter zunehmen.


Wichtige Erkenntnisse aus dem Bericht

• Nach Typ

  • Biochemische Chemikalien machten im Jahr 2025 29,3 % des Marktes für Laborchemikalien aus, was die anhaltende Nachfrage aus der Arzneimittelforschung und den Proteomik-Arbeitsabläufen widerspiegelt.
  • Reagenzien für das Gesundheitswesen/Pharmazeutika wachsen am schnellsten, mit einer prognostizierten CAGR von 5,35 % bis 2035, angetrieben durch Diagnostik in der Präzisionsmedizin und Programme zur Validierung von Biomarkern.
  • Reagenzien der Molekularbiologie hatten im Jahr 2025 einen Wert von etwa 5,87 Milliarden USD, unterstützt durch die Annahme von Genomik und Next-Generation-Sequencing.

• Nach Anwendung

  • Akademische und Bildungseinrichtungen machten im Jahr 2025 33,1 % des Marktes für Laborchemikalien aus, das größte Anwendungssegment weltweit.
  • Das Anwendungssegment Gesundheitswesen/Pharmazeutika wird voraussichtlich eine CAGR von 5,0 % bis 2035 verzeichnen, die höchste unter allen Anwendungsbereichen.
  • Industrielle Labore trugen im Jahr 2025 schätzungsweise 6,79 Milliarden USD zum Umsatz bei, angetrieben durch Qualitätstests in der Lebensmittel-, Petrochemie- und Materialwissenschaft.

• Nach Region

  • Nordamerika führte den Markt für Laborchemikalien mit 31,9 % des globalen Umsatzes im Jahr 2025 an.
  • Der asiatisch-pazifische Raum wird voraussichtlich die am schnellsten wachsende Region mit einer CAGR von 5,03 % bis 2035 sein.
  • Europa erzielte im Jahr 2025 etwa 8,49 Milliarden USD und belegte den zweiten Platz unter den regionalen Beiträgen.


Marktgröße und Prognose für Laborchemikalien (2021–2035)

Die Marktgrößenschätzung basiert auf einer Bottom-up-Nachfragemodellierung über sechs Chemikalientypsegmente, vier Anwendungsvertikalen und fünf geografische Regionen. Historische Schätzungen (2021–2024) werden mit Handelsflussdaten, Unternehmensberichten und Offenlegungen zur staatlichen Wissenschaftsfinanzierung kalibriert, während die Prognose (2026–2035) Wachstumsannahmen auf Segmentebene anwendet, die durch primäre Interviews mit Beschaffungsleitern und F&E-Direktoren in über 120 Laboren weltweit validiert wurden.
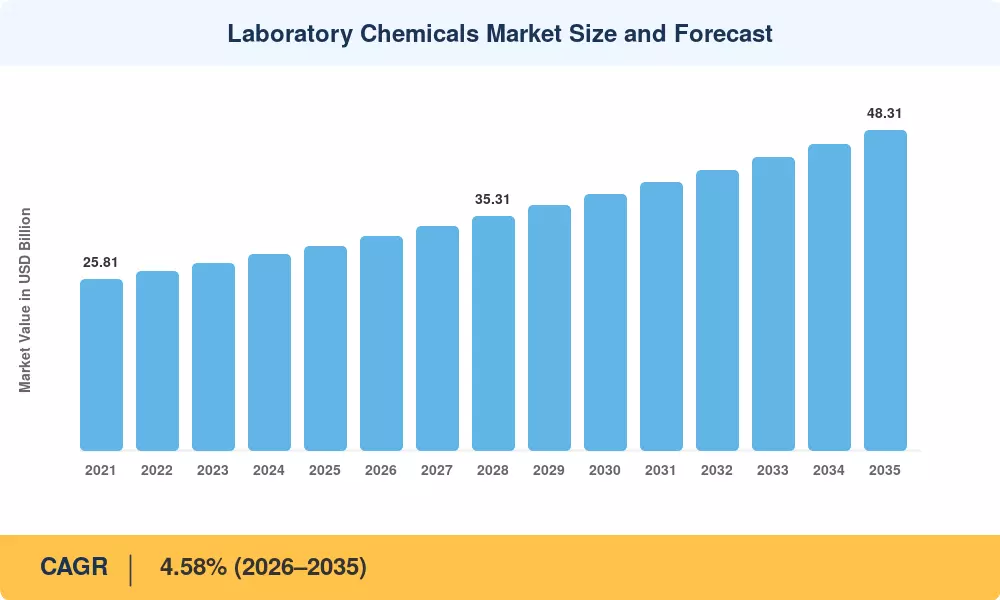
Marktgröße und Prognose für Laborchemikalien
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Wachstum der Ausgaben für pharmazeutische F&E ~22% Global Langfristig (≥4 Jahre)
Automatisierung im Labor & Annahme von Flüssigkeitshandhabung ~18% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Verschärfung der Vorschriften (REACH, TSCA) ~16% Europa, Nordamerika Kurzfristig (≤2 Jahre)
Erweiterung der Genomik und der Präzisionsmedizin ~14% Nordamerika, Asien-Pazifik Langfristig (≥4 Jahre)
Erhöhung der staatlichen Forschungsfinanzierung ~12% Asien-Pazifik, Europa Mittel- bis langfristig (2–4 Jahre)
Vorgaben für grüne Chemie und Bio-Lösungsmittel ~10% Europa, Nordamerika Mittel- bis langfristig (2–4 Jahre)
Wachstum der Lebensmittelsicherheits- und Umweltanalysen ~8% Global Kurzfristig (≤2 Jahre)


Ausgaben für pharmazeutische F&E als Nachfragesäule

Pharmaunternehmen haben 2024 insgesamt 215 Milliarden USD in F&E investiert, laut den jährlichen Offenlegungen von EFPIA und PhRMA [1]. Jeder Dollar, der für die Arzneimittelentwicklung ausgegeben wird, führt zu einer nachgelagerten Nachfrage nach hochreinen Lösungsmitteln, Pufferlösungen und assayspezifischen Reagenzien, die während der Zielvalidierung, präklinischen Screening und klinischen Studienanalysen verbraucht werden. Der Markt für Laborchemikalien profitiert direkt von diesem Ausgabenstrom, da die Beschaffung von Reagenzien typischerweise 3–5% des gesamten F&E-Budgets ausmacht — ein Anteil, der stetig gestiegen ist, da die Komplexität der Assays mit Biologika und Zelltherapien zunimmt.

Laborautomatisierung verändert Reagenzformate

Der globale Markt für Laborautomatisierung überstieg 2024 6,2 Milliarden USD, und automatisierte Flüssigkeitshandhabungsplattformen sind jetzt Standard in Hochdurchsatz-Screening-Einrichtungen in Nordamerika und Europa. Diese Systeme benötigen vorformatierte, gebrauchsfertige Reagenzpatronen und zertifizierte Flüssigkeitsstandards, die manuelle Verdünnungsschritte eliminieren. Für den Markt für Laborchemikalien erhöht dieser Wandel den Umsatz pro Einheit, da chemische Produkte im automatisierten Format einen Preisaufschlag von 20–35% gegenüber Bulk-Äquivalenten haben und gleichzeitig Abfall reduzieren und die Reproduzierbarkeit verbessern.

Regulatorische Vorgaben erhöhen Qualitätsstandards

Die Europäische Chemikalienagentur aktualisierte 2023–2024 23 Einträge zu Stoffbeschränkungen gemäß Anhang XVII von REACH, was direkt die Beschaffungsspezifikationen für Lösungsmittel und Färbereagenzien im Labor beeinflusst . Gleichzeitig finalisierte die US-Umweltschutzbehörde EPA Risikobewertungen für fünf hochpriorisierte Chemikalien gemäß TSCA, was Labore zwingt, zertifizierte Alternativen zu beschaffen. Diese regulatorischen Maßnahmen erweitern den adressierbaren Markt für Laborchemikalien, indem sie den Verbrauch von Commodity-Qualität auf analytische Qualität und Referenzstandards verlagern, wo die Margen erheblich höher sind.

Zyklen der staatlichen Forschungsfinanzierung

Chinas Ministerium für Wissenschaft und Technologie stellte im Haushaltsplan 2024 395 Milliarden CNY (ca. 55 Milliarden USD) für Grundlagenforschungsstipendien zur Verfügung, während Indiens Ministerium für Wissenschaft und Technologie die Budgets für Laborinfrastruktur im Jahresvergleich um 18% erhöhte [8]. Jede neue Forschungseinrichtung benötigt Basiskemikalienbestände, was eine plötzliche Nachfrage schafft, die mehrjährige Reagenzverträge aufrechterhält. Der Markt für Laborchemikalien in Asien-Pazifik profitiert überproportional von diesen staatlichen Kapitalzyklen.


Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% negativer Einfluss auf CAGR Geografische Relevanz Auswirkungszeitraum
Preisschwankungen bei Rohstoffen ~−18% Global Kurzfristig (≤2 Jahre)
Vorschriften für den Versand gefährlicher Chemikalien ~−15% Global Mittel- bis langfristig (2–4 Jahre)
Haushaltsbeschränkungen in öffentlichen Laboren ~−14% Südamerika, MEA Langfristig (≥4 Jahre)
Risiken durch gefälschte und minderwertige Reagenzien ~−12% Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
Haltbarkeitsbeschränkungen und Entsorgungskosten ~−10% Europa, Nordamerika Kurzfristig (≤2 Jahre)


Preisschwankungen bei Rohstoffen

Petrochemische Ausgangsstoffe — Ethanol, Methanol, Aceton und Toluol — bilden die Grundlage für die Produktion der Mehrheit der Laborlösungsmittel und Reagenzien. Der ICIS Petrochemical Index verzeichnete 2023–2024 eine Preisschwankung von 14% bei wichtigen Lösungsmittelvorläufern, was chemische Hersteller zwang, Kostenänderungen an die Kunden weiterzugeben [11]. Für den Markt für Laborchemikalien komprimiert diese Volatilität die Margen für Distributoren, die auf Festpreiskontrakten arbeiten, und kann Beschaffungsentscheidungen an haushaltsbeschränkten akademischen Institutionen verzögern.

Immer komplexere Versand- und Handhabungsvorschriften

Die Internationale Luftverkehrs-Vereinigung hat ihre Vorschriften für gefährliche Güter (DGR 65. Ausgabe, gültig ab 2024) überarbeitet und die Anforderungen an Verpackung und Kennzeichnung für Luftfracht von Chemikalien der Klassen 3, 6.1 und 8 verschärft [12]. Die Einhaltung erhöht die Logistikkosten für grenzüberschreitende Reagenzsendungen um 8–12%, was den Markt für Laborchemikalien direkt beeinflusst, indem die Gesamtkosten für Importeure in Schwellenländern steigen. Reagenzien, die in der Kühlkette transportiert werden, unterliegen zusätzlichen Zuschlägen, was die Beschaffung zeitkritischer Forschung erschwert.

Unsicherheit bei der Finanzierung des öffentlichen Sektors

Von der Regierung finanzierte akademische und öffentliche Gesundheitslabore in Südamerika und Teilen des Nahen Ostens & Afrikas arbeiten in einem strengen finanziellen Umfeld. Die Forschungsagentur CNPq in Brasilien erlebte 2024 eine reale Haushaltskürzung von 9%, was die Beschaffungsvolumina der Labore direkt einschränkte [8]. Diese Finanzierungsbeschränkungen setzen der Wachstumsobergrenze des Marktes für Laborchemikalien in Regionen, in denen öffentliche Institutionen mehr als die Hälfte des gesamten Chemikalienverbrauchs ausmachen, enge Grenzen.


Markt für Laborchemikalien Chancen

Grüne Chemie und Übergang zu biobasierten Lösungsmitteln

Der Markt für Laborchemikalien wird einen starken Wachstumsschub erhalten, da Umweltanforderungen die Ersetzung von erdölbasierten Lösungsmitteln durch biobasierte Alternativen verlangen. Das Green Chemistry Institute der American Chemical Society hat geschätzt, dass bis 2030 35 % der Laborlösungsmittel durch erneuerbare Alternativen ersetzt werden können, ohne die analytische Leistung zu beeinträchtigen [9]. Anbieter mit genehmigten biobasierten Produktlinien wie Cyclopentylmethyläther oder 2-Methyltetrahydrofuran werden Preismacht bei Beschaffungsausschreibungen haben, bei denen Nachhaltigkeitsanforderungen jetzt 15–20 % der Bewertungspunkte ausmachen.


Infrastrukturaufbau in Schwellenländern

Die Nationale Forschungsstiftung Indiens (INR 50.000 Crore oder 6 Milliarden USD an Stiftungen) und der ASEAN-Wissenschafts- und Technologiefonds in Südostasien entwickeln neue Laborinfrastrukturen, die grundlegende chemische Bestände erfordern [8]. In einigen Regionen geht die Marktmöglichkeit für Laborchemikalien über den Verkauf von Reagenzien hinaus zu technischen Unterstützungsverträgen und maßgeschneiderten Formulierungsdiensten. Frühe Akteure könnten mehrjährige Lieferverträge während der Inbetriebnahme der Einrichtung erhalten.


Digitale Bestands- und Datenmonetarisierungsplattformen

Cloud-basierte Systeme zur Verwaltung chemischer Bestände erzeugen Beschaffungsdatensätze, die Anbieter durch prädiktive Nachfüllservices und Nachfrageprognoseanalysen monetarisieren können. Unternehmen, die IoT-fähige intelligente Regalsysteme mit ERP-gebundenen Bestellplattformen kombinieren, werden die Kundenbindung erhöhen und zusätzlich zu den Produktverkäufen abonnementbasierte Einnahmen erzielen. Diese digitale Schicht stellt eine neue Geschäftsstrategie für den Markt für Laborchemikalien dar, die über die traditionelle Distribution hinausgeht.


Nachfrage nach Reagenzien für Zell- und Gentherapie steigt

Zwischen 2022 und 2024 genehmigte die FDA 11 Produkte für Zell- und Gentherapien, und weltweit sind mehr als 3.500 klinische Studien mit fortschrittlichen therapeutischen Medizinprodukten im Gange [7]. Alle therapeutischen Programme schaffen einen hohen Bedarf an GMP-qualifizierten Puffern, Transfektionsreagenzien und Kulturmediumzusätzen. Der Markt für Laborchemikalien kann ein hohes Margenwachstum erzielen, indem Produktlinien entwickelt werden, die speziell für Produktionsabläufe in der Zelltherapie validiert sind.


Zertifizierungsdienste für Referenzstandards

Da die Regulierungsbehörden die akzeptablen Unsicherheitsbänder für analytische Methoden verschärfen, wächst die Nachfrage nach zertifizierten Referenzmaterialien (CRMs) schneller als der breitere Markt für Laborchemikalien. Labore, die Methodenvalidierungen nach ISO 17025 durchführen, benötigen jetzt CRMs, die auf NIST, BAM oder gleichwertige nationale Metrologieinstitute zurückverfolgt werden können . Anbieter, die in die Produktion und Akkreditierung von CRMs investieren, können eine Nische mit 40–50 % Bruttomargen erobern.


Markt für Laborchemikalien Zukunftsaussichten

KI-gesteuerte Laborabläufe

Künstliche Intelligenz hält Einzug in Laborabläufe durch automatisiertes Versuchsdesign, prädiktiven Reagenzverbrauch und selbstoptimierende Syntheseplattformen. MRFR schätzt, dass KI-unterstützte Labore bis 2030 den Chemikalienabfall um 25% und die Beschaffungszyklen für Reagenzien um 30% reduzieren könnten . Für den Markt für Laborchemikalien bedeutet dies einen Wandel hin zu kleineren, hochreinen Produktläufen mit digitaler Rückverfolgbarkeit — zugunsten von Lieferanten, die Echtzeit-Zertifikate für Analysen und API-integrierte Bestellsysteme anbieten können.

Nachhaltigkeit und ESG-Berichtspflichten

Die EU-Richtlinie zur Unternehmensnachhaltigkeitsberichterstattung (CSRD), die 2025 in Kraft tritt, verlangt von Unternehmen — einschließlich Laborbetreibern — die Offenlegung der Scope-3-Emissionen aus gekauften Chemikalien. Diese Vorgabe beschleunigt die Nachfrage nach Reagenzien mit CO2-Fußabdruck-Label und biobasierten Lösungsmitteln im Markt für Laborchemikalien [9]. Lieferanten, die Lebenszyklusbewertungsdaten auf SKU-Ebene bereitstellen können, werden eine bevorzugte Positionierung in europäischen Beschaffungsausschreibungen erlangen und Kaufentscheidungen in anderen Regionen beeinflussen, die ähnliche Rahmenbedingungen übernehmen.

Dezentralisierte und Bedarfsprüfung

Die Verbreitung von Diagnosetests vor Ort, tragbaren Wasser-Testkits und mobilen landwirtschaftlichen Laboren schafft eine Nachfrage nach vorverpackten, einmal verwendbaren chemischen Testpackungen. Die WHO prognostiziert, dass dezentrale Tests bis 2032 20% des Verbrauchs diagnostischer Chemie in einkommensschwachen und mittleren Ländern ausmachen werden [18]. Dieser Trend eröffnet einen neuen Vertriebskanal für den Markt für Laborchemikalien über traditionelle zentralisierte Laborversorgungsketten hinaus.

Biologika und Skalierung der Herstellung fortschrittlicher Therapien

Biologische Arzneimittel machen mittlerweile über 40% der globalen pharmazeutischen Pipeline aus, und Zell- und Gentherapien befinden sich im Übergang von klinischen Studien zur kommerziellen Herstellung [7]. Jeder Bioreaktor-Lauf verbraucht Zehntausende von Dollar für GMP-konforme Puffer, Aminosäuren und Medienzusätze. Der Markt für Laborchemikalien wird sein höchstmargiges Wachstum aus diesen Reagenzkategorien der fortschrittlichen Herstellung sehen, wobei Lieferanten in die Kompatibilität mit Einwegformaten und regulatorische Vorqualifizierung investieren.


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika 31,9% Anteil (2025) Pharma-F&E-Cluster, Automatisierungsakzeptanz
Europa 8,49 Milliarden USD (2025) REACH-Konformität, Horizon Europe Zuschüsse
Asien-Pazifik 5,03% CAGR (2026–2035) Staatliche Wissenschaftsfinanzierung, Neubau von Laboren
Südamerika 2,16 Milliarden USD (2025) Öffentliche Gesundheitsdiagnostik, landwirtschaftliche Tests
Mittlerer Osten & Afrika 3,87% CAGR (2026–2035) Gesundheitsinfrastruktur, Universitätsausbau
Gesamt 30,87 Milliarden USD (2025) —

Der Markt für Laborchemikalien weist eine tri-polare regionale Struktur auf, wobei Nordamerika, Europa und Asien-Pazifik zusammen über 86% des globalen Umsatzes im Jahr 2025 ausmachen. Südamerika und der Mittlere Osten & Afrika bleiben kleiner, werden jedoch durch gezielte staatliche Forschungsprogramme und wachsende Netzwerke diagnostischer Labore unterstützt.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
Vereinigte Staaten 78,4% des regionalen Anteils NIH-finanziertes biomedizinisches Forschungsökosystem
Kanada 1,52 Milliarden USD (2025) Investitionen in Genomik und Agrarlebensmitteltests
Mexiko 4,21% CAGR (2026–2035) Wachsende pharmazeutische Produktionsbasis


Die Vereinigten Staaten dominieren den nordamerikanischen Markt für Laborchemikalien aufgrund des jährlichen externen Forschungsbudgets des NIH von etwa 37 Milliarden USD, das Tausende von akademischen und krankenhausbasierten Laboren finanziert, die eine kontinuierliche Reagenzversorgung benötigen [1]. Kanadas Genomics Enterprise-Initiative und Mexikos wachsende Auftragsforschungsorganisation (CRO)-Branche fügen komplementäre Nachfrageträger hinzu, insbesondere für chemische Produkte der Molekularbiologie und Chromatographie.

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 23,6% des regionalen Anteils F&E-Basis der chemischen Industrie
Vereinigtes Königreich 1,38 Milliarden USD (2025) Goldenes Dreieck der Lebenswissenschaften
Frankreich 4,52% CAGR (2026–2035) Expansion der Biopharma-Produktion
Italien 0,74 Milliarden USD (2025) Akademisches Forschungsnetzwerk
Spanien 4,38% CAGR (2026–2035) Wachstum der klinisch-diagnostischen Labore
Nordische Länder 0,62 Milliarden USD (2025) Nachhaltigkeitsgetriebenes Beschaffungswesen
Russland 3,81% CAGR (2026–2035) Importsubstitutionsprogramme
Rest von Europa 1,18 Milliarden USD (2025) EU-Kohäsionsfonds Laboraufrüstungen


Deutschlands Position als größter Chemieproduzent Europas führt zu einer tiefen inländischen Lieferkette für den Markt für Laborchemikalien, wobei BASF, Merck KGaA und Evonik alle Abteilungen für Laborchemikalien betreiben. Der Investitionsrahmen von 2,3 Milliarden Pfund für Lebenswissenschaften im Vereinigten Königreich unterstützt einen hohen Reagenzverbrauch im Oxford–Cambridge–London-Dreieck, während das EU-Programm Horizon Europe bis 2027 95,5 Milliarden Euro in die Forschung der Mitgliedstaaten lenkt und die Beschaffungsbudgets für Labore auf dem gesamten Kontinent untermauert [15].

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 38,2% des regionalen Anteils Steigerung der Grundforschungsfinanzierung
Indien 5,48% CAGR (2026–2035) Ausbau der Nationalen Forschungsstiftung
Japan 1,89 Milliarden USD (2025) Präzisionsmedizin und Diagnoselabore
Südkorea 4,96% CAGR (2026–2035) Expansion von Biotech-Clustern
ASEAN 0,92 Milliarden USD (2025) Investitionen in die Gesundheitsinfrastruktur
Rest von Asien-Pazifik 4,72% CAGR (2026–2035) Landwirtschaftliche und umwelttechnische Tests


Chinas Ministerium für Wissenschaft und Technologie hat 2024 395 Milliarden CNY für die Grundlagenforschung bereitgestellt und neue nationale Labore eingerichtet, die vollständige Chemikalienbestände benötigen [8]. Der Markt für Laborchemikalien in Indien ist das am schnellsten wachsende länderspezifische Segment weltweit, angetrieben durch das Mandat der Nationalen Forschungsstiftung, bis 2030 500 neue Forschungseinrichtungen zu gründen. Japan und Südkorea tragen mit stabiler, hochwertiger Nachfrage aus fortschrittlichen Diagnosen, Reinräumen für die Halbleiterfertigung und akademischen Forschungsuniversitäten bei.

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 56,3% des regionalen Anteils Forschungsnetzwerke von Fiocruz und Embrapa
Argentinien 0,39 Milliarden USD (2025) Landwirtschaftliche und veterinärmedizinische Tests
Rest von Südamerika 4,08% CAGR (2026–2035) Bergbau- und Umweltüberwachung


Brasilien verankert den Markt für Laborchemikalien in Südamerika durch sein Netzwerk öffentlicher Forschungseinrichtungen, einschließlich Fiocruz (öffentliche Gesundheit) und Embrapa (Landwirtschaft). Die wachsenden Anforderungen an die Agrar-Exportzertifizierung in Argentinien und die Umweltüberwachungsprogramme im Bergbausektor in Chile bieten sekundäre Nachfragestellen, obwohl die fiskalische Austerität in mehreren Ländern den Beschaffungsumfang einschränkt.

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 28,7% des regionalen Anteils Vision 2030 Universitäts- und Krankenhauslabore
VAE 0,31 Milliarden USD (2025) Wachstum von Laboren in Freihandelszonen im Gesundheitswesen
Südafrika 3,92% CAGR (2026–2035) Bergbau- und Wasserqualitätsprüfungen
Ägypten 0,18 Milliarden USD (2025) Expansion der pharmazeutischen Produktion
Rest von MEA 3,74% CAGR (2026–2035) Von Gebern finanzierte Programme im Bereich öffentliche Gesundheit


Das Rahmenwerk Vision 2030 von Saudi-Arabien hat 12 Milliarden SAR für Wissenschaft und Infrastruktur im Hochschulbereich bereitgestellt, was die Nachfrage nach Laborausstattungen an 14 neuen Universitätsstandorten schafft [16]. Die Dubai Healthcare City der VAE und die Wissenschaftszone Masdar City in Abu Dhabi fügen konzentrierte Beschaffungscluster hinzu, während die Anforderungen an Bergbau- und Wasserqualitätsprüfungen in Südafrika einen stetigen Verbrauch im Markt für Laborchemikalien in der MEA-Region gewährleisten.


Markt für Laborchemikalien nach Region, 2025-2035

Markt für Laborchemikalien Marktsegmentierung

Nach Typ

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Biochemie 29,3% Anteil (2025) Arzneimittelentdeckung und Enzymassays
Molekularbiologie 5,87 Milliarden USD (2025) NGS- und PCR-basierte Workflows
Cytokin- und Chemokin-Tests 4,82% CAGR (2026–2035) Immunonkologie-Forschung
Kohlenhydrat-Analyse 2,16 Milliarden USD (2025) Lebensmittelsicherheit und Glykomik
Immunochemie 4,67% CAGR (2026–2035) Diagnostische Immunassay-Kits
Andere Typen 3,41 Milliarden USD (2025) Umwelt- und industrielle Tests


Biochemische Chemikalien stellen das größte Typsegment im Markt für Laborchemikalien dar, angetrieben durch jahrzehntelange, fest verankerte Nachfrage aus pharmazeutischen Arzneimittelentdeckungs-Workflows, akademischer Enzymologie und klinischer biochemischer Analysatoren. Hochreine Puffer, Substrate und Coenzyme bilden das Rückgrat dieses Segments, wobei die Beschaffung sich auf die 20 größten Pharmaunternehmen und bedeutende Forschungsuniversitäten konzentriert. Reagenzien der Molekularbiologie folgen dicht dahinter, angetrieben durch die rasche Einführung von Next-Generation Sequencing-Plattformen — Illumina, PacBio und Oxford Nanopore haben ihre installierte Basis 2024 um 18% erweitert, wobei jede Einheit proprietäre und generische Chemikalien zur Bibliotheksvorbereitung benötigt [7].

Reagenzien für das Gesundheitswesen und die Pharmaindustrie verzeichnen das schnellste Wachstum im Typsegment des Marktes für Laborchemikalien, mit einer prognostizierten CAGR von 5,35% bis 2035. Die Expansion von Begleitdiagnostik, bei der jede genehmigte zielgerichtete Therapie ein passendes Assay-Kit erfordert, schafft gefangene Reagenz-Nachfragequellen. Chemikalien für Cytokin- und Chemokin-Tests beschleunigen ebenfalls, da klinische Studien zur Immunonkologie zunehmen, die multiplexe Assay-Panels erfordern, die spezialisierte, antikörperkonjugierte Reagenzien zu erheblichen Kosten pro Test verbrauchen.

Nach Anwendung

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Akademische / Bildungseinrichtungen 33,1% Anteil (2025) Forschungsstipendien der Universitäten
Industrie 6,79 Milliarden USD (2025) QC-Tests in der Herstellung
Regierung 4,41% CAGR (2026–2035) Öffentliche Gesundheits- und Forensiklabore
Gesundheitswesen / Pharmazeutika 5,0% CAGR (2026–2035) Klinische Diagnostik und Arzneimittelentwicklung


Akademische und Bildungseinrichtungen dominieren den Markt für Laborchemikalien nach Anwendung, da Forschungsstipendien der Universitäten kontinuierliche, mehrjährige Beschaffungen von Reagenzien in den Bereichen Chemie, Biologie und Materialwissenschaften finanzieren. Allein in den USA gibt es mehr als 4.000 akademische Einrichtungen mit aktiven Forschungslabors, und die Budgets der NIH R01-Stipendien weisen typischerweise 15–20% für Verbrauchsmaterialien, einschließlich Chemikalien, zu [1]. Das Segment Gesundheitswesen und Pharma wächst am schnellsten, was die globale Expansion der klinischen Studienvolumina widerspiegelt — die FDA erhielt 2024 mehr als 5.300 IND-Anträge, wobei jedes Programm eine Kaskade von Reagenzanforderungen auslöst [7].


Wettbewerbsbenchmarking

Der Markt für Laborchemikalien weist eine mittlere Konzentration auf, wobei die fünf größten Unternehmen schätzungsweise 38–44% des globalen Umsatzes ausmachen. Die Wettbewerbsstruktur balanciert große integrierte Anbieter — die umfangreiche Kataloge mit Hunderttausenden von SKUs anbieten — gegen spezialisierte Nischenproduzenten, die hochreine und anwendungsspezifische Segmente bedienen. Fusionen und vertikale Integration haben seit 2020 zugenommen, wobei mehrere Plattformakquisitionen die Anbieterlandschaft umgestaltet haben [19].

Unternehmen Geschätzter Umsatzanteil-Bereich Wichtige Angebote für den Markt der Laborchemikalien Strategische Positionierung
Merck KGaA (MilliporeSigma) ~9–12% Reagenzien, Lösungsmittel, Referenzstandards, Chemikalien für die Lebenswissenschaften Umfangreichster Katalog weltweit; integrierte Plattform für Lebenswissenschaften und Leistungswerkstoffe
Thermo Fisher Scientific ~8–11% Analytische Reagenzien, Zellkulturmedien, Chromatographiechemikalien End-to-End-Lösungen für Labore; starke Kanalpräsenz
Avantor Inc. ~5–8% Hochreine Lösungsmittel, Prozesschemikalien, Biopharma-Reagenzien Biopharma-fokussiert; starke Fähigkeiten in der kundenspezifischen Herstellung
Honeywell (Research Chemicals) ~4–6% Hochreine Lösungsmittel, anorganische Reagenzien, Spezialchemikalien Traditionsmarke Burdick & Jackson; Fokus auf industrielle und umwelttechnische Tests
BD (Becton, Dickinson) ~3–5% Diagnosereagenzien, Mikrobiologie-Medien, Probenentnahme Dominanz im klinischen Laborbereich
Bio-Rad Laboratories ~3–5% Reagenzien für die Lebenswissenschaftsforschung, Qualitätskontrollen, Elektrophorese-Chemikalien Fokussiert auf Lebenswissenschaftsforschung und klinische Diagnostik
Danaher Corporation ~3–5% Chromatographie-Verbrauchsmaterialien, Wasserqualitätsreagenzien, Genomik-Chemikalien Multi-Brand-Portfolio über Cytiva, Pall und Leica Microsystems
PerkinElmer (Revvity) ~2–4% Screening-Reagenzien, Neugeborenen-Screening-Kits, Radiochemikalien Spezialisierung auf Diagnostik und angewandte Märkte
FUJIFILM Wako Chemicals ~2–3% Spezialreagenzien, HPLC-Lösungsmittel, biochemische Chemikalien Starke Distribution im asiatisch-pazifischen Raum; japanisches Qualitäts-Erbe
TCI Chemicals ~1–3% Reagenzien für die organische Synthese, Bausteine, Feinchemikalien Nischenkatalog für organische Chemie; forschungsgetriebene Markenloyalität


Aktuelle Nachrichten & Entwicklungen

  • Merck KGaA (März 2024 ): Eröffnete eine Reagenzienproduktionsstätte im Wert von 300 Millionen USD in Carlsbad, Kalifornien, um die Kapazität für chromatographische Lösungsmittel und chemische Produkte für die Genomik zu erweitern, um den Markt für Laborchemikalien in Nordamerika zu bedienen [19].


  • Danaher Corporation (September 2023 ): Vollzog die Abspaltung seines Segments für Umwelt- und angewandte Lösungen und schärfte den Unternehmensfokus auf die Reagenzienportfolios für Lebenswissenschaften und Diagnostik, die für den Markt für Laborchemikalien relevant sind [22].


Markt für Laborchemikalien Market Report Scope

Artikel Detail
Marktumfang Globaler Markt für Laborchemikalien in sechs Typsegmenten, vier Anwendungssegmenten und fünf Regionen
Studienzeitraum 2021–2035
CAGR (Prognose) 4,58% (2026–2035)
Marktgröße Basisjahr 30,87 Milliarden USD (2025)
Prognose-Endpunkt 48,31 Milliarden USD (2035)
Schnellst wachsendes Segment (Typ) Gesundheitswesen / Pharmazeutische Reagenzien (5,35% CAGR)
Schnellst wachzende Region Asien-Pazifik (5,03% CAGR)
Profilierte Unternehmen 10 Hauptakteure
Bewährungswährung USD Milliarden

FAQs

Wie strukturieren Laborchemikalienbeschaffungsverträge typischerweise die Preisgestaltung – fest oder indexiert?
Die meisten mehrjährigen Verträge verwenden ein hybrides Modell: Die Basispreise sind für 12 Monate festgelegt, mit jährlichen Steigerungen, die an petrochemische Rohstoffindizes gebunden sind. Dies schützt Käufer vor Preisschwankungen auf dem Spotmarkt und gibt den Lieferanten Flexibilität bei der Marge [11].
Welche Qualitätszertifikate sollten Käufer bei der Auswahl eines Laborchemikalienlieferanten priorisieren?
Die ISO 17025 Akkreditierung und die Rückverfolgbarkeit zu einem nationalen Metrologieinstitut (NIST, BAM oder gleichwertig) sind unerlässlich. Lieferanten, die diese Zertifikate besitzen, liefern konsequent engere Reinheitstoleranzen und prüfbare Dokumentationen .
Wie wird der Markt für Laborchemikalien durch die Einführung von Einweg-Bioprozesssystemen beeinflusst?
Einweg-Systeme erhöhen den Reagenzienverbrauch pro Charge, da vorsterilisierte Einwegbeutel spezielle Puffer- und Medienfüllungen erfordern. Dieser Trend erhöht die Nachfrage nach chemischen Volumina und verkürzt die Lieferzeiten [7].
Welche Rolle spielen E-Commerce-Plattformen im Vertriebsweg des Marktes für Laborchemikalien?
Online-Portale bearbeiten jetzt 25–30% der Reagenzbestellungen weltweit, reduzieren die Vorlaufzeiten und ermöglichen kleineren Laboren den Zugang zu denselben Katalogen wie großen Institutionen. Digitale Kanäle verbessern auch die Preistransparenz.
Wie wirken sich Änderungen der Zoll- und Handelspolitik auf grenzüberschreitende Reagenzversorgungsketten aus?
Zölle auf feine Chemikalien chinesischen Ursprungs haben Distributoren dazu veranlasst, die Beschaffung in Richtung Indien und Südostasien zu diversifizieren. Die Rückverlagerung von Lieferketten erhöht die Landekosten um 5–8%, verringert jedoch das Risiko von Lieferausfällen [12].
Welche aufkommenden Anwendungsbereiche außerhalb der Pharmaindustrie treiben den Markt für Laborchemikalien an?
Die Prüfung der Cannabis-Potenz, die Umweltanalyse von Mikroplastik und die Charakterisierung von Batteriematerialien sind drei schnell wachsende Nischen. Jede erfordert spezialisierte Referenzstandards und Extraktionslösungsmittel, die zuvor nicht vorrätig waren .
Wie geht der Markt für Laborchemikalien mit Nachhaltigkeit in der Verpackung und Verteilung um?
Führende Lieferanten stellen auf wiederverwendbare Glasbehälter, konzentrierte Formeln und CO2-neutrale Versandprogramme um. Die SMASH-Verpackungsinitiative von Merck KGaA reduzierte den Plastikmüll um 30% in ausgewählten Reagenzlinien [19].    
Autor
Autor Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Ko-Autor Co-Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of chemical safety databases, peer-reviewed scientific journals, regulatory compliance publications, and authoritative industry repositories. Key sources included the US Environmental Protection Agency (EPA), Occupational Safety and Health Administration (OSHA), European Chemicals Agency (ECHA) REACH database, National Institute of Standards and Technology (NIST), American Chemical Society (ACS) Chemical Abstracts Service, Royal Society of Chemistry (RSC), International Organization for Standardization (ISO) technical committees, National Institutes of Health (NIH) PubChem, Centers for Disease Control and Prevention (CDC) NIOSH Chemical directory, US Census Bureau Quarterly Survey of Plant Capacity Utilization, Eurostat Chemical Industry Statistics, and national chemical inventory listings from China (IECSC), Japan (ENCS), and Australia (AICS). These sources were utilized to collect production capacity data, regulatory compliance requirements, safety handling protocols, consumption patterns across end-use verticals (pharmaceutical, biotechnology, academic, environmental testing), and import-export trade dynamics for high-purity solvents, analytical reagents, biochemical reagents, and chromatography-grade chemicals.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Executives from companies producing fine chemicals, distributing such chemicals, and providing life science tools were among the supply-side sources. Other names on the list were regulatory compliance officers, VPs of laboratory solutions, global heads of specialty chemicals, and commercial directors. On the demand side, we had laboratory directors, chief scientific officers, procurement managers from biotech and pharmaceutical businesses, quality control managers from contract research organizations and contract manufacturing organizations, research professors from universities, and managers of environmental testing laboratories. Market segmentation by product purity grade (HPLC, molecular biology, ACS reagent grade) was confirmed through primary research. Additionally, expansion timelines for capacity were confirmed, and insights on chemical sourcing strategies, inventory management practices, and sustainability initiatives related to green chemistry alternatives were gathered.

Primary Respondent Breakdown:

By Designation: C-level Executives (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (25%), Asia-Pacific (33%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and consumption volume analysis across academic, industrial, and government research sectors. The methodology included:

Identification of 50+ key manufacturers and distributors across North America, Europe, Asia-Pacific, and the Middle East & Africa

Product mapping across solvents (HPLC, GC, spectrophotometric grades), acids & bases, reagents (biochemical, diagnostic, analytical standards), and other specialty laboratory chemicals

Analysis of reported and modeled annual revenues specific to laboratory chemical portfolios and life science consumables segments

Coverage of manufacturers and distributors representing 70-75% of global market share in 2024

Extrapolation using bottom-up (consumption volume × average selling price by end-user industry and region) and top-down (manufacturer revenue validation against industry production statistics) approaches to derive segment-specific valuations and purity-grade market splits

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















