産業用ロボティクス市場 (2026 - 2035)

産業用ロボティクス市場の規模、シェアおよびアプリケーション別の調査報告書(ハンドリング、組み立ておよび分解、溶接およびはんだ付け、ディスペンシング、クリーンルーム、処理、その他)、エンドユース別(自動車、電子機器、金属および重機械、化学、ゴムおよびプラスチック、食品、その他)および地域別(北米、ヨーロッパ、アジア太平洋、その他の地域) – 2035年までの業界予測

Forecast Period
2026-2035
CAGR
11.8%
2025 Market Size
USD 34.2 Billion
2035 Market Size
USD 104.3 Billion
Security, Access Control and Robotics ● Updated September 3, 2026 Report ID: MRFR/SEM/1401-CR | Pages: 200 | Author: Nirmit Biswas, Aarti Dhapte

Industrial Robotics Market Summary

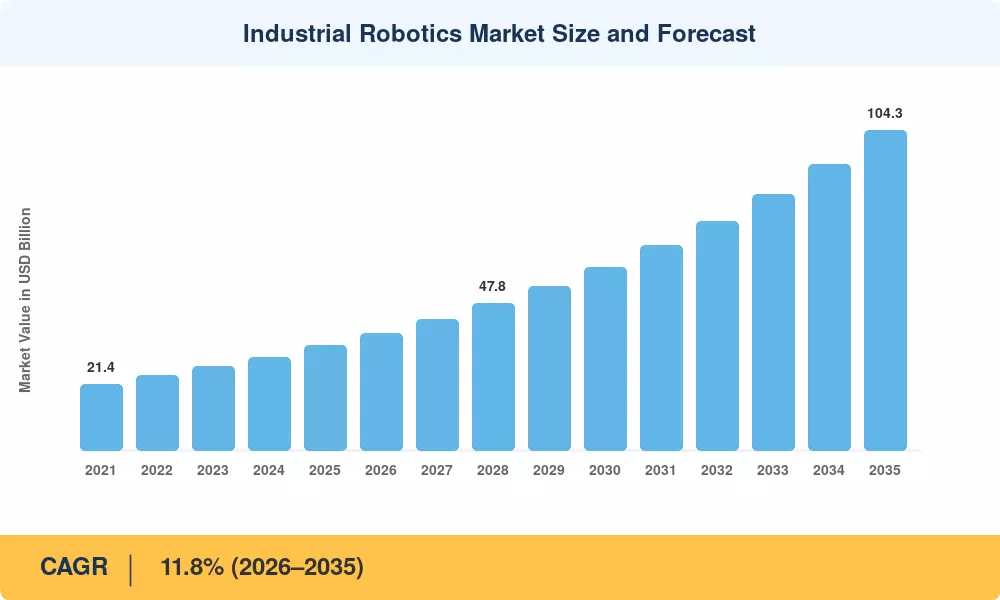
産業用 ロボティクス市場は2025年に342億ドルで終了し、2026年には382億ドルで予測ウィンドウに入ります。2035年までに1043億ドルに達し、年平均成長率は11.8%です。この軌道を支える2つの触媒があります。中国の*中国製造2025*の後継プログラムは工場の再装備を引き続き支援しており、米国のCHIPSおよび科学法は国内半導体能力に527億ドルをコミットしています — 自動化された工場が初日から稼働します [1][14]

工場内の技術は急速に変化しています。1990年代に設置されたハードツールの転送ラインや専用のピックアンドプレースガントリーは、再プログラム可能な6軸アーム、力制限付きの協働セル、視覚誘導のビンピッキングに取って代わられています。国際ロボット連盟は、前回の国勢調査で世界中に428万以上の稼働ユニットがあると報告しており、年間の設置数は4年連続で50万台を超えています [1]

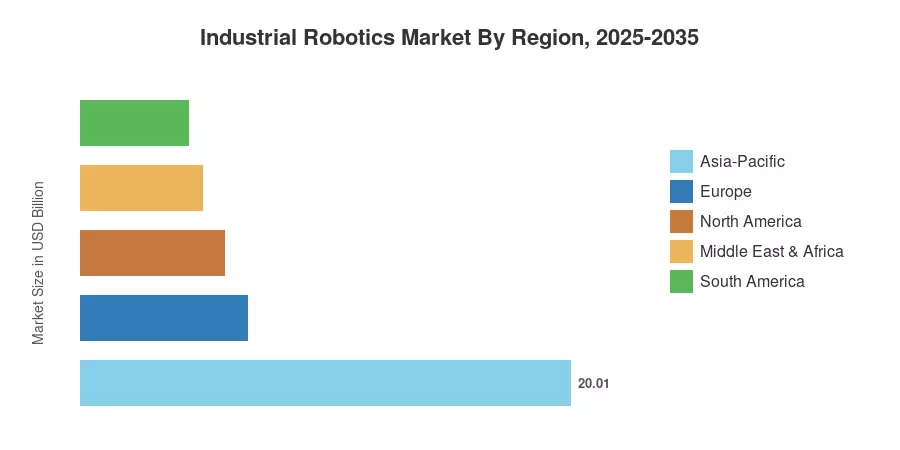
地域別では、アジア太平洋地域が世界の収益の58.5%を占め、中国、日本、韓国の製造密度に基づいています。中東およびアフリカは、湾岸諸国が炭化水素を超えて工業化する中で、14.6%のCAGRで最も急成長しています。ヨーロッパは、ドイツの自動車資本支出とイタリアのTransizione 5.0税額控除によって支えられ、2位にランクされています。次の10年は、統合コストを解決する者に属します。動作制御ではありません。


主な報告の要点

以下のセグメント指標は、産業用ロボティクス市場の基準年の位置を反映しています。

• ロボットタイプ別

  • アーティキュレーテッドアームは2025年の収益の約58%を占めています
  • 協働ユニットは17.4%の予測CAGRで最も急速に拡大しています


• コンポーネント別

  • ソフトウェアとサービスは、2025年の支出の約96億ドルを占めています

• エンドユーザー別

  • 自動車が需要の約29%を占めています
  • 電気および電子製造は2035年までに年率13.1%で成長します
  • 食品および飲料ラインは基準年において約31億ドルを吸収します

• 地域別

  • アジア太平洋地域は産業用ロボティクス市場の58.5%を占めています
  • 中東およびアフリカは14.6%のCAGRで最も早い地域成長を記録しています
  • ヨーロッパは2025年に約68億ドルを生み出しました


市場規模と予測 (2021–2035)

歴史的な値は、国際ロボット連盟と自動化推進協会が発表した出荷数を、ABB、FANUC、ヤスカワ、KUKAからのベンダー収益の開示と照合し、ユニットレベルで記録されていないシステム統合およびアフターマーケットサービスのキャプチャを調整します [1][3][20][21]

産業用ロボティクス市場の規模と予測
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響タイムライン 参照
製造業の労働力不足と賃金インフレ 2.4 北米、ヨーロッパ、日本 中期(2〜4年) [2]
EVプラットフォームの再整備資本支出 2.1 アジア太平洋、ヨーロッパ 短期(≤2年) [5]
州の自動化補助金と税額控除 1.8 中国、インド、韓国、イタリア 中期(2〜4年) [8]
軸あたりの平均販売価格の低下 1.6 グローバル 短期(≤2年) [1]
AIベースの認識と動作計画 1.5 北米、アジア太平洋 長期(≥4年) [11]
小規模製造業者におけるコボットの導入 1.3 ヨーロッパ、アジア太平洋 中期(2〜4年) [10]
半導体およびディスプレイファブの建設 1.1 台湾、韓国、アメリカ合衆国 長期(≥4年) [14]

労働力不足は今や構造的なもの

合理的な再ショアリングの仮定の下でも、製造業研究所は2033年までに190万の米国製造業の職が埋まらないと予測しています [2]。日本の状況はさらに深刻です:報告書によると、製造業の労働力は2035年までに働き手の人口減少により大幅に減少するとされています [7]。自動化はもはやコスト削減の議論ではなく、能力の議論となっており、工場はロボットを購入しています。なぜなら、第二シフトは製品が支えられるどんな給与でも埋めることができないからです。

電動化が自動車のラインを再構築する

バッテリーモジュールの組み立て、バスバーのレーザー溶接、セルのスタッキングに必要な精度は手作業には高すぎます。CATLのハンガリー工場やフォルクスワーゲンのザルツギッターセル生産の各ギガファクトリー規模のラインには、数千のロボットが必要です [5]。バイヤーは、EVプラットフォームが内燃機関デザインよりもモデルサイクルが速いため、10年の償却仮定を持つ固定自動化よりも再プログラム可能なアームを選ぶ傾向が高まっています。

公共資金が注文書を動かす

イタリアのTransizione 5.0スキームは、デジタルおよびエネルギー効率の良いプラントのアップグレードのために63億ユーロの税額控除を割り当てており、ロボット技術が明示的に対象となっています [8]。インドの生産連動インセンティブプログラムは、14のセクターにわたって約1.97兆インドルピーを約束しており、これらのインセンティブを主張する電子機器の組立業者は、国内で最も急成長しているロボット購入者です [15]。補助金の設計は補助金の規模よりも重要であり、コミッショニング日付に結びついたクレジットは、注文を2〜3四半期前倒しにします。

制約の影響分析

制約の影響は、産業用ロボット市場の成長に対する方向性のある抑制であり、ドライバーと同じ相対的な基準で評価され、ヘッドラインレートに加算されるものではありません。

制約 〜% CAGRへの影響 地理的関連性 影響のタイムライン 参照
ハードウェアコストを超える統合コスト −1.7 グローバル、中小企業にとって深刻 中期(2〜4年) [4]
インテグレーターとロボットプログラマーの不足 −1.3 北米、ヨーロッパ 長期(≥4年) [9]
減速機およびサーボドライブの部品の変動性 −0.9 グローバル 短期(≤2年) [6]
安全認証および基準の複雑さ −0.7 ヨーロッパ、北米 中期(2〜4年) [16]
部品に対する関税および輸出管理 −0.6 アメリカ合衆国、中国 短期(≤2年) [19]


ロボットは安価な部分である

ラインの終端統合(ツーリング、フィクスチャー、ガーディング、制御工学、及び試運転)のコストは、すべての評価された展開においてマニピュレーターのリスト価格の1.5倍から2.5倍の間です[4]。45,000米ドルのアームは120,000米ドルのセルに変わります。100人未満の従業員を持つ小企業によると、この倍率のために見積もりでプロジェクトが停止しますが、ロボットのチケットではありません。


人材が設置基盤をボトルネックにする

訓練を受けた制御エンジニアが入手困難であるため、ARM Instituteは数万人を対象としたトレーニングプログラムを支援しています[9][18]。自動化推進協会のメンバーは、受注量ではなく統合能力を制約要因として示すことがよくあります。ピーク時には、アメリカ中西部の認定インテグレーターのリードタイムが6ヶ月に達しています。


部品チェーンは依然として脆弱

精密減速機と高解像度エンコーダは、少数の日本のサプライヤーに集中しています。自動車と半導体の需要が同時にピークに達すると、ハーモニックドライブのリードタイムは12週間から40週間に移行します[6]。ベンダーはデュアルソーシングとバッファ在庫で対応していますが、この10年間はリスクが続いています。


Industrial Robotics Market Opportunities

中小製造業者

世界中の小規模製造業者のうち、ロボットを運用しているのは10人に1人未満です。30,000米ドル未満の価格で販売され、事前に検証されたアプリケーションテンプレートが付属する力制限アームは、統合経済の影響を受けたセグメントに対応します。ディストリビューターが直接販売チームよりもこのボリュームを獲得します。

成果ベースの商業モデル

ピックごとの支払いと月額サブスクリプション契約は、資本支出を運営費用に変換し、ベンダーが所有権とメンテナンス責任を保持します。これらのインストールからのフリートテレメトリーは、稼働時間のベンチマーキング、サイクル最適化、予測サービスをオペレーターにマージンレイヤーとして販売する繰り返しのデータ資産を生み出します。

インド、東南アジア、メキシコ

ニアショアリングは、電子機器や家電の組み立てをベトナム、タイ、メキシコの国境州にシフトさせました。これらの工場は、レガシーコントロールの問題を完全にスキップしてグリーンフィールドで構築されます。インドの電子機器製造サービス基盤は、産業用ロボティクス市場で最大の未開発プールです。

倉庫と物流のクロスオーバー

ピースピッキングとパレタイジングのアプリケーションは、目的別の機械よりも産業用グレードのアームを指定する傾向が高まっています。Eコマースのフルフィルメントオペレーターは、平方メートルあたりのスループットで購入し、これは従来の工場調達よりも高い単価を許容する指標です。

レトロフィットとリファービッシュメントチャネル

400万台以上の設置ベースは、コントローラーのアップグレード、ドライブの交換、認定リファービッシュメントに対する安定した需要を生み出します。レトロフィットのマージンは新規ユニットのマージンを上回り、このチャネルは景気循環による資本支出の減少に対抗します。

Industrial Robotics Market Future Outlook

学習制御が教えられた経路に取って代わる

強化学習による把握と、言語条件付きのタスク仕様が2027年から2030年の間にパイロットセルから生産に移行します。実際の効果はプログラミング時間です — 現在40時間かかるタスクは5時間未満に短縮され、これは第5章で特定された統合コストの制約に直接対処します [11]

プラットフォームとエコシステムの経済

ベンダーはコントローラーAPIとアプリストアを開放し、サードパーティがアプリケーションパッケージを販売できるようにしています。ランタイム層を所有する者は、数百万台のユニットで測定されるインストールベースからの継続的な収益を獲得し、10年前に産業ソフトウェアベンダーが実行したシフトを再現します [12]

エネルギーコストを仕様ラインとして

ヨーロッパの産業用電力価格は2021年以前の水準を大きく上回っており、国際エネルギー機関は2035年までに産業用電力需要が急増すると予測しています [17]。再生ドライブとアイドル状態の電力管理は、特に溶接および塗装セルにおいて、マーケティングの主張から入札仕様に移行しています。

報告義務が工場のフロアに到達

EUの企業持続可能性報告指令は、スコープ1および2の開示をサプライヤー契約に押し込み、ロボットフリートはクリーンに報告する計測資産です。エネルギーテレメトリーを標準として出荷する自動化ベンダーは、サイクルタイムとは無関係な仕様の戦いに勝利します [22]


Industrial Robotics Market Segmentation

ロボットタイプ別

産業用ロボティクス市場内のタイプミックスは、例外を除いて徐々に変化しています。

セグメント メトリック 主要な需要ドライバー
アーティキュレーテッド 58% シェア 溶接、ハンドリング、汎用リーチ
SCARA 48億米ドル 高速電子機器の組み立て
カーテシアン / ガントリー 11% シェア 大型エンベロープの機械操作
コラボレーティブ (コボット) 17.4% CAGR 小ロットおよび混合モデルの生産
円筒形、平行およびその他 27億米ドル 包装およびピックアンドプレース


アーティキュレーテッドアームは、ペイロードとリーチエンベロープが最大のアプリケーションにマッピングされるため、その地位を維持しています — スポット溶接、材料ハンドリング、パレタイジング。コラボレーティブユニットは成長のストーリーであり、過去6年間でユニット出荷のシェアを倍増させましたが、平均販売価格が比較可能な6軸アームの約3分の1であるため、収益シェアはユニットシェアに比べてかなり遅れています [1][10]

コンポーネント別

セグメント メトリック 主要な需要ドライバー
ハードウェア 72% シェア マニピュレーター、ドライブ、コントローラー、エンドエフェクター
ソフトウェア 41億米ドル オフラインプログラミング、フリート管理、シミュレーション
サービス 16% シェア 統合、メンテナンス、トレーニング、レトロフィット


ハードウェアは依然として支配的ですが、ミックスは変化しています。ソフトウェアとサービスは、ベンダーが定期的な収益を追求し、バイヤーが保証ではなく稼働時間の保証を要求するため、ハードウェアラインを約300ベーシスポイント上回る成長をしています [12]

アプリケーション別

セグメント メトリック 主要な需要ドライバー
ハンドリング 42% シェア パレタイジング、機械操作、ビンピッキング
溶接およびはんだ付け 72億米ドル 自動車のボディインホワイトおよび構造製造
組み立ておよび分解 13.8% CAGR 電子機器およびバッテリーモジュールの構築
ディスペンシング 8% シェア 接着剤、シーラント、コーティング
加工およびその他 48億米ドル 切断、研削、バリ取り


ハンドリングは、どの工場にとってもリスクの低い初回展開であるため、リードしています。組み立ては最も速く成長しており、機械視覚がそのコストを正当化する場所です — バッテリーモジュールのスタッキング公差は、盲目的な位置決めの余地を残しません [11]

エンドユーザー産業別

セグメント メトリック 主要な需要ドライバー
自動車 29% シェア EVプラットフォームの再ツール化
電気および電子 13.1% CAGR 半導体およびディスプレイファブ
金属および機械 41億米ドル 溶接および製造の自動化
食品および飲料 12.4% CAGR 衛生基準および労働力不足
プラスチック、化学、製薬およびその他 24% シェア クリーンルームのハンドリングおよび包装


自動車のシェアは10年前の40%以上から減少しました — 弱さからではなく、他のすべてがより速く成長したためです。電子機器はユニットの観点から今や自動車に匹敵し、食品加工は先進国における初回購入者の最も信頼できる源となっています [3]


地域市場シェア分析

地域 指標 (2025) 主要投資テーマ
アジア太平洋 58.5% シェア 電子機器の組立、EVバッテリー、国内ベンダーのスケールアップ
ヨーロッパ 68億ドル 自動車の改造、Transizione 5.0、工作機械の統合
北アメリカ 17.2% シェア リショアリング、半導体ファブ、食品加工の自動化
南アメリカ 12.9% CAGR 鉱業サービス、農業ビジネスの加工、ブラジルの自動車工場
中東 & アフリカ 14.6% CAGR 産業の多様化、石油化学の下流、物流ハブ
合計 342億ドル

産業ロボティクス市場における地理的集中は、資本設備基準に照らして異常に高いままです。


アジア太平洋

指標 主要ドライバー
中国 地域収益の54% 国内ベンダーの価格競争
日本 34億ドル 輸出製造とベンダーの本拠地
韓国 13.9% CAGR 半導体とディスプレイのファブ
インド 16.8% CAGR 生産連動インセンティブの電子機器の拡充
アジア太平洋のその他 地域収益の9% ベトナムとタイの組立移転


韓国は、製造業の従業員10,000人あたり1,000台以上のロボット密度で世界をリードしており、これは世界平均の約7倍です[1]。中国の状況は異なり、Estun、Siasun、Inovanceは国内ベンダーを地元のユニット出荷の半分以上に押し上げ、すべての階層で価格を圧縮し、以前は資本を正当化できなかった産業への導入を促進しています。

ヨーロッパ

指標 主要ドライバー
ドイツ 地域収益の33% 自動車と工作機械セクター
イタリア 11億ドル Transizione 5.0の税控除
フランス 11.2% CAGR 航空宇宙と食品加工
イギリス 地域収益の8% 後期自動化のキャッチアップ
その他のヨーロッパ 16億ドル 中央ヨーロッパのバッテリー回廊


ドイツの工場は、ヨーロッパの支出の約3分の1を吸収していますが、同国の密度の増加は、内燃機関ラインへの投資が減少するにつれて平坦化しています。イタリアは製造出力に対して過剰にインデックスされており、税控除が限界プロジェクトを資金提供されたものに変換します[8]。中央ヨーロッパ(ハンガリー、ポーランド、スロバキア)は、新しいセル容量が実際に設置される場所です。

北アメリカ

指標 主要ドライバー
アメリカ合衆国 地域収益の79% CHIPS法のファブとリショアリング
カナダ 10.8% CAGR 自動車部品と食品加工
メキシコ 7億ドル 近隣の家電と自動車の組立


アメリカの需要はデトロイトを超えて広がっています。食品加工、プラスチック、金属加工が一緒になって、ユニット注文で自動車を上回っており、この逆転には20年かかりました[3]。CHIPSおよび科学法の527億ドルの配分は、ウェーハ処理の自動化を設計要件として指定するファブを育成します。

南アメリカ

指標 主要ドライバー
ブラジル 地域収益の68% 自動車と農業ビジネスの加工
アルゼンチン 0.09億ドル 食品と飲料の包装
南アメリカのその他 11.4% CAGR チリとペルーの鉱業サービス


ブラジルの組立工場は、Stellantis、Volkswagen、Toyotaによって運営されており、地域のボリュームの大部分を占めており、農業ビジネスの包装が急成長している第二の要素です。通貨の変動性は実際のブレーキとして残り、ドル建ての輸入資本設備は、技術的な議論では解決できない資金調達の障害に直面しています。

中東 & アフリカ

指標 主要ドライバー
サウジアラビア 地域収益の34% ビジョン2030の産業多様化
アラブ首長国連邦 15.9% CAGR オペレーション300bn製造戦略
南アフリカ 1.1億ドル 自動車の輸出組立
中東 & アフリカのその他 13.1% CAGR 石油化学の下流と物流


湾岸の産業政策がここでは全てです。サウジアラビアの国家産業開発および物流プログラムとUAEのオペレーション300bnは、明示的な製造GDP目標を設定しており、小規模な国の労働力を考慮すると、自動化が必要です[13]。ボリュームは絶対的な意味では控えめですが、成長率は他の地域をリードしています。


産業ロボティクス市場 地域別、2025-2035

競争ベンチマーキング

集中度は中程度の範囲にあります。産業用ロボット市場の推定ヘルフィンダール・ハーシュマン指数は750〜850の近くで、上位5社が収益の約44〜50%を占めています。日本とヨーロッパの既存企業が高ペイロード層を支配している一方で、中国のベンダーは過去5年間で20 kg未満のセグメントを積極的に分断しています。

会社 推定収益シェア範囲 産業用ロボット市場向けの主要製品 戦略的ポジショニング
ファナック 約10〜13% アーティキュレーテッドアーム、CNC統合セル、コントローラー ボリュームリーダー、工作機械統合
ABB 約9〜12% 6軸アーム、コボット、RobotStudioソフトウェア 最も広範なアプリケーションポートフォリオ
ヤスカワ電機 約8〜11% モトマンアーム、サーボドライブ、溶接パッケージ アーク溶接とドライブトレインの深さ
川崎重工業 約4〜6% ハンドリング、塗装、クリーンルームロボット 半導体と塗装のニッチ
三菱電機 約3〜5% SCARA、小型アーティキュレーテッド、工場制御 制御とロボットのバンドル
デンソーウェーブ 約2〜4% コンパクトアーム、コボット、コーディングソリューション 精密小ペイロードフォーカス
ユニバーサルロボット(テラダイン) 約2〜4% 力制限付きコラボレーティブアーム エコシステムとチャネル戦略
エスチュンオートメーション 約2〜4% アーティキュレーテッドアーム、サーボシステム 中国国内コストリーダー
セイコーエプソン 約1〜3% SCARA、コンパクト6軸 電子機器組立の専門家

最近のニュースと動向


  • 欧州委員会(2025年6月):EU機械規則が以前の機械指令に取って代わり、ロボットシステムにおけるAI対応安全機能の明示的な適合要件を導入しました [16]
  • ファナック(2026年5月):ロボットシステムにおけるフィジカルAIを進展させるために、Googleとの戦略的コラボレーションを発表し、Google AIエージェントを使用してロボットを操作し、高混合生産におけるより大きな自律性とソフトウェア駆動の柔軟性を支援します。
  • ファナックアメリカ(2026年3月):米国のロボット製造能力を拡大するために、ミシガン州の840,000平方フィートの施設に9000万ドルの投資を発表し、国内供給を強化し、リショアリングによる需要に応じたローカリゼーションを支援します。
  • ABB(2024年6月):1億7000万ドルの投資に続いてOmniCoreロボティクス制御プラットフォームを発表し、AI、センサー、クラウドおよびエッジコンピューティングを統合し、2026年6月までにIRC5コントローラーから新しいプラットフォームへの移行を確立します。


産業用ロボティクス市場 Market Report Scope

パラメータ 詳細
市場範囲 アーティキュレート型、SCARA型、カーテシアン型、コラボレーティブ型、円筒型、パラレル型のグローバル産業用ロボットのハードウェア、ソフトウェア、サービス
調査期間 2021–2035(過去 2021–2024; 基準年 2025; 予測 2026–2035)
CAGR 11.8%(2026–2035)
市場規模のチェックポイント USD 342億(2025年);USD 597億(2030年);USD 1043億(2035年)
最も成長が早いセグメント コラボレーティブロボット(タイプ);電気・電子(エンドユーザー);中東・アフリカ(地域)
プロファイルされた企業 ABB、FANUC、ヤスカワ、KUKA、川崎、三菱電機、デンソーウェーブ、ユニバーサルロボット、エスチュン、セイコーエプソン、スタウブリ、コマウ
評価通貨 USD、2025年の定常ベース

よくある質問

産業用ロボット市場に投資する際、買い手はどのように回収期間を評価すべきですか?
ほとんどのインテグレーターは、二交代制の運用で18か月から36か月の回収期間をモデル化します。統合、工具、トレーニングを分母に含める必要があります。これらは通常、アームの定価の1.5倍から2.5倍に相当します。単一シフトのラインは、内部のハードルレートをクリアすることはほとんどありません。[4]
どの契約構造が前払い資本リスクを軽減しますか?
リースおよびピックごとの支払い契約は、資本支出をスループットに関連付けた月次運営費用に変換します。ベンダーはメンテナンス義務を保持し、社内にロボットスタッフがいない工場に適しています。[12]
レガシー生産ラインにロボットを改造するのはどれくらい難しいですか?
コントローラーの互換性が通常のボトルネックであり、2010年以前のプログラム可能なロジックコントローラーは、ゲートウェイモジュールや完全な交換が必要な場合がよくあります。ラインの改造と安全ガードのために、プロジェクト全体のコストの20%から30%を予算に組み込んでください。[18]
ネットワーク接続されたロボットコントローラーに適用されるサイバーセキュリティの義務は何ですか?
EUサイバー回復力法は、2027年12月から接続された製品の脆弱性処理とセキュリティ更新の提供を義務付けています。ネットワークインターフェースを持つロボットコントローラーは、明確に範囲内に含まれます。[16]
産業用ロボット市場において、再生品は調達ルートとして有効ですか?
認定された再生アームは、新品の定価の約40%から60%で販売され、通常は12か月の保証が付いています。これらは低サイクルのハンドリングタスクに適しています。15年以上前のモデルのスペアパーツの入手可能性は信頼性がありません。[3]
初回展開にはどのようなスタッフが必要ですか?
3から4セルごとに1人の訓練を受けた技術者を計画し、最初の年はインテグレーターのリテイナーを確保してください。ベンダーの認定コースは、1人あたり約2,000ドルから4,500ドルで4日から10日間行われます。[9]
産業用ロボット市場におけるフェンスのないアプリケーションの安全要件はどのように異なりますか?
ISO 10218およびISO/TS 15066は、電力と力の制限された操作を規定しており、ロボットごとではなく、アプリケーションごとに検証されたリスク評価を要求します。速度と分離の監視は、一般的に追加のセンサー機器を必要とします。[25]
著者
著者
Author Profile
Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
共著者
Co-Author Profile
Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, technical standards repositories, peer-reviewed engineering journals, industry publications, and authoritative manufacturing organizations. Key sources included the International Federation of Robotics (IFR), International Organization for Standardization (ISO) Technical Committee 299 (Robotics), IEEE Robotics and Automation Society, American National Standards Institute (ANSI/RIA R15.06), European Committee for Electrotechnical Standardization (CENELEC), Occupational Safety and Health Administration (OSHA) Robotics Safety Guidelines, National Institute of Standards and Technology (NIST) Manufacturing Engineering Laboratory, EU Eurostat Manufacturing Statistics, Japan Robot Association (JARA) statistics, China Robot Industry Alliance (CRIA), International Labour Organization (ILO) automation employment data, and national industrial statistics bureaus from key manufacturing markets. These sources were used to collect robot deployment statistics, safety certification data, patent filings, production capacity metrics, and technology adoption trends for articulated robots, SCARA robots, delta/parallel robots, collaborative robots (cobots), Cartesian robots, and autonomous mobile robots (AMRs).


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, CTOs, VPs of engineering, heads of product development, regulatory compliance officers, and worldwide sales directors from suppliers of automation components, system integrators, and industrial robot manufacturers were examples of supply-side sources. Plant managers, automation engineers, directors of manufacturing, heads of procurement from automakers, electronics contract manufacturers, metal fabrication plants, chemical processing plants, food and beverage manufacturers, and logistics/warehousing operators were among the demand-side sources. In addition to confirming product development roadmaps and gathering information on integration challenges, total cost of ownership models, and after-sales service dynamics, primary research validated market segmentation across handling, assembling & disassembling, welding & soldering, dispensing, cleanroom, and processing applications.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (30%), Europe (33%), Asia-Pacific (32%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 60+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across articulated robots, SCARA robots, delta robots, collaborative robots, Cartesian gantry systems, and mobile robotics platforms

Analysis of reported and modeled annual revenues specific to industrial robot hardware, software, and integration services portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (unit shipments × ASP by robot type and country) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for automotive, electronics, metal & heavy machinery, chemical/rubber/plastics, and food processing end-use verticals

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.