Marché de la robotique industrielle (2026 – 2035)

Taille du marché de la robotique industrielle, part et rapport de recherche par application (Manutention, Assemblage & Désassemblage, Soudage & Brasage, Distribution, Salle blanche, Traitement, et Autres), par utilisation finale (Automobile, Électronique, Métal & Machinerie lourde, Chimique, Caoutchouc & Plastiques, Alimentaire, et Autres) et par région (Amérique du Nord, Europe, Asie-Pacifique, et le reste du monde) – Prévisions de l'industrie jusqu'en 2035
ID: MRFR/SEM/1401-CR 200 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 15, 2026
Industrial Robotics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)11.8%
2025 Market SizeUSD 34.2 Billion
2035 Market SizeUSD 104.3 Billion
Key Players
FANUC
ABB
Yaskawa Electric
KUKA
Kawasaki Heavy Industries
Mitsubishi Electric
Opportunities
  • Small and Mid-Sized Manufacturers
  • Outcome-Based Commercial Models
  • India, Southeast Asia, and Mexico

Industrial Robotics Market Summary

Le marché de la robotique industrielle a clôturé 2025 à 34,2 milliards USD et entre dans la fenêtre de prévision à 38,2 milliards USD en 2026, atteignant 104,3 milliards USD d'ici 2035 avec un taux de croissance annuel composé de 11,8 %. Deux catalyseurs ancrent cette trajectoire. Les programmes successeurs de *Made in China 2025* de la Chine continuent de financer la reconversion des usines, tandis que la loi CHIPS et Science des États-Unis a engagé 52,7 milliards USD pour la capacité de semi-conducteurs domestiques — des usines qui arrivent automatisées dès le premier jour [1][14].

La technologie à l'intérieur de l'usine évolue rapidement. Les lignes de transfert à outils fixes et les portiques de prélèvement dédiés, beaucoup installés dans les années 1990, laissent place à des bras à six axes reprogrammables, des cellules collaboratives à force limitée et à la prise de bacs guidée par vision. La Fédération internationale de robotique a compté plus de 4,28 millions d'unités opérationnelles dans le monde lors du dernier recensement, et les installations annuelles ont dépassé 500 000 pendant quatre années consécutives [1].

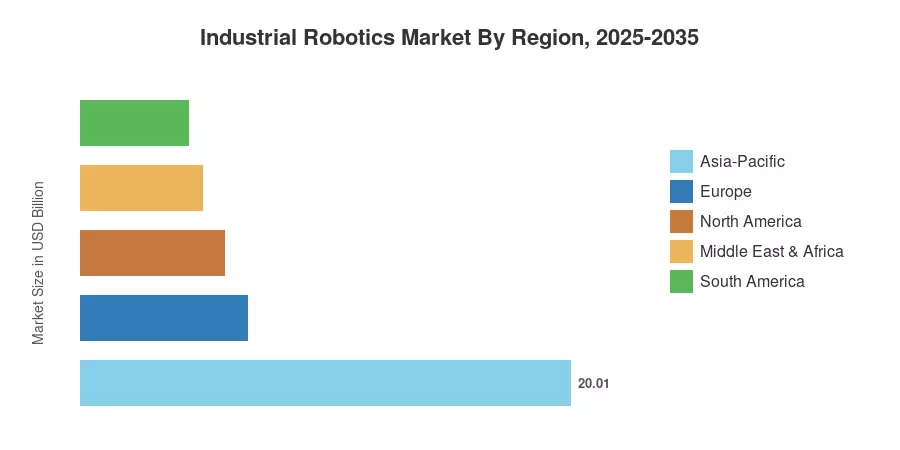
Régionalement, l'Asie-Pacifique domine avec 58,5 % des revenus mondiaux, soutenue par la densité de fabrication chinoise, japonaise et coréenne. Le Moyen-Orient et l'Afrique connaissent la croissance la plus rapide avec un TCAC de 14,6 % alors que les États du Golfe s'industrialisent au-delà des hydrocarbures. L'Europe se classe au deuxième rang, soutenue par les dépenses en capital de l'automobile allemande et le crédit d'impôt Transizione 5.0 en Italie. La prochaine décennie appartient à ceux qui résolvent les coûts d'intégration, et non à ceux qui contrôlent le mouvement.


Principales conclusions du rapport

Les métriques des segments ci-dessous reflètent la position de l'année de base du marché de la robotique industrielle.

• Par type de robot

  • Les bras articulés représentent environ 58 % des revenus de 2025
  • Les unités collaboratives se développent le plus rapidement avec un TCAC prévisionnel de 17,4 %


• Par composant

  • Les logiciels et services représentent ensemble près de 9,6 milliards USD des dépenses de 2025

• Par utilisateur final

  • L'automobile ancre la demande avec environ 29 % de la valeur installée
  • La fabrication électrique et électronique croît de 13,1 % par an jusqu'en 2035
  • Les lignes alimentaires et de boissons absorbent près de 3,1 milliards USD à l'année de base

• Par région

  • L'Asie-Pacifique commande 58,5 % du marché de la robotique industrielle
  • Le Moyen-Orient et l'Afrique affichent la croissance régionale la plus rapide avec un TCAC de 14,6 %
  • L'Europe a généré environ 6,8 milliards USD en 2025


Taille du marché et prévisions (2021–2035)

Les valeurs historiques réconcilient les comptes d'expédition publiés par la Fédération internationale de robotique et l'Association pour l'avancement de l'automatisation avec les divulgations de revenus des fournisseurs comme ABB, FANUC, Yaskawa et KUKA, puis ajustent pour l'intégration des systèmes et la capture des services après-vente non enregistrés au niveau unitaire [1][3][20][21].
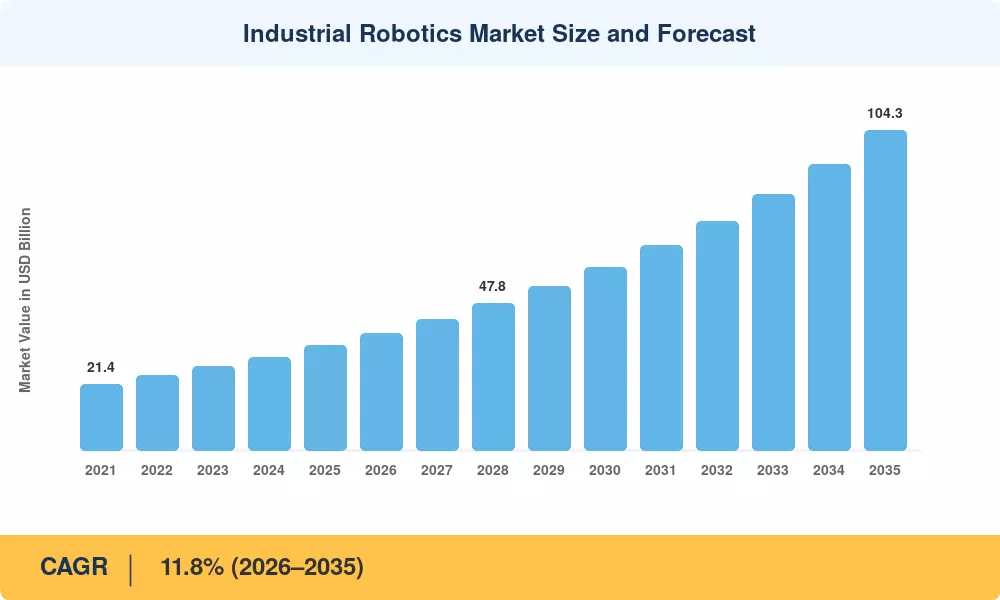
Taille et prévisions du marché de la robotique industrielle
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Pénurie de main-d'œuvre dans la fabrication et inflation des salaires 2.4 Amérique du Nord, Europe, Japon À moyen terme (2–4 ans) [2]
Dépenses d'investissement en reconfiguration de plateforme de VE 2.1 Asie-Pacifique, Europe À court terme (≤2 ans) [5]
Subventions à l'automatisation et crédits d'impôt de l'État 1.8 Chine, Inde, Corée, Italie À moyen terme (2–4 ans) [8]
Baisse des prix de vente moyens par axe 1.6 Global À court terme (≤2 ans) [1]
Perception et planification de mouvement basées sur l'IA 1.5 Amérique du Nord, Asie-Pacifique À long terme (≥4 ans) [11]
Adoption des cobots par les petits fabricants 1.3 Europe, Asie-Pacifique À moyen terme (2–4 ans) [10]
Construction de fonderies de semi-conducteurs et d'écrans 1.1 Taiwan, Corée, États-Unis À long terme (≥4 ans) [14]


La pénurie de main-d'œuvre est désormais structurelle

Même sous des hypothèses de relocalisation raisonnables, l'Institut de fabrication projette que 1,9 million d'emplois manufacturiers aux États-Unis resteront vacants jusqu'en 2033 [2]. La situation au Japon est plus grave : selon le rapport, la main-d'œuvre manufacturière diminuera considérablement d'ici 2035 en raison d'une population en âge de travailler en déclin [7]. L'automatisation est désormais un argument de capacité plutôt qu'un argument de réduction des coûts ; les usines achètent des robots car le deuxième poste ne peut être pourvu à aucun salaire que le produit puisse supporter.


L'électrification réécrit la ligne automobile

La précision requise pour l'assemblage de modules de batteries, le soudage au laser de barres collectrices et l'empilement de cellules est trop élevée pour le travail manuel. Chaque ligne à l'échelle d'une gigafactory dans l'installation hongroise de CATL et la production de cellules de Volkswagen à Salzgitter nécessite plusieurs milliers de robots [5]. Les acheteurs choisissent de plus en plus des bras reprogrammables plutôt que l'automatisation fixe avec des hypothèses d'amortissement sur dix ans, car les plateformes de VE ont des cycles de modèles plus rapides que les conceptions à combustion.


L'argent public fait bouger le carnet de commandes

Le programme Transizione 5.0 de l'Italie a alloué 6,3 milliards d'euros en crédits d'impôt pour des mises à niveau d'usines numériques et écoénergétiques, avec des robots explicitement éligibles [8]. Les programmes d'incitation liés à la production de l'Inde ont engagé environ 1,97 trillion INR dans quatorze secteurs, et les assembleurs d'électronique réclamant ces incitations sont les acheteurs de robots à la croissance la plus rapide du pays [15]. La conception des subventions est plus importante que leur taille — les crédits liés aux dates de mise en service avancent les commandes de deux à trois trimestres.


Analyse de l'impact des contraintes

Les impacts des contraintes sont des freins directionnels à la croissance du marché de la robotique industrielle, notés sur la même base relative que les moteurs et non ajoutés au taux global.

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Coût d'intégration dépassant le coût matériel −1.7 Global, aigu pour les PME À moyen terme (2–4 ans)
Pénurie d'intégrateurs et de programmeurs de robots −1.3 Amérique du Nord, Europe À long terme (≥4 ans) [9]
Volatilité des composants dans les réducteurs et les servo-moteurs −0.9 Global À court terme (≤2 ans) [6]
Complexité des certifications de sécurité et des normes −0.7 Europe, Amérique du Nord À moyen terme (2–4 ans) [16]
Tarifs et contrôles à l'exportation sur les composants −0.6 États-Unis, Chine À court terme (≤2 ans) [19]


Le robot est la partie bon marché

L'intégration de fin de ligne (outillage, fixation, protection, ingénierie des contrôles et mise en service) coûte entre 1,5 et 2,5 fois le prix catalogue du manipulateur dans tous les déploiements évalués . Un bras d'une valeur de 45 000 USD se transforme en une cellule d'une valeur de 120 000 USD. Les projets s'arrêtent à l'étape de devis à cause de ce multiple, et non du coût du robot, selon les petites entreprises de moins de 100 employés.


Les goulets d'étranglement de talents freinent la base installée

Étant donné que les ingénieurs en contrôle formés sont difficiles à trouver, l'ARM Institute a soutenu des programmes de formation visant des dizaines de milliers de personnes [9][18]. Les membres de l'Association for Advancing Automation indiquent régulièrement la capacité d'intégration, et non l'entrée de commandes, comme la restriction contraignante. En période de pointe, les délais pour les intégrateurs certifiés dans le Midwest des États-Unis ont atteint six mois.


Les chaînes de composants restent fragiles

Les réducteurs de précision et les encodeurs haute résolution se concentrent chez une poignée de fournisseurs japonais. Lorsque la demande automobile et celle des semi-conducteurs atteignent leur pic ensemble, les délais de livraison des entraînements harmoniques passent de douze semaines à quarante [6]. Les fournisseurs ont répondu par une double source et un inventaire tampon, mais l'exposition persiste au cours de cette décennie.


Industrial Robotics Market Opportunities

Fabricants de petite et moyenne taille

Moins d'un petit fabricant sur dix dans le monde utilise un robot aujourd'hui. Des bras à force limitée au prix inférieur à 30 000 USD, expédiés avec des modèles d'application pré-validés, s'adressent au segment que l'économie d'intégration a exclu. Les distributeurs plutôt que les équipes de vente directes capteront ce volume.

Modèles commerciaux basés sur les résultats

Les contrats de paiement par sélection et d'abonnement mensuel transforment les dépenses d'investissement en dépenses d'exploitation, les fournisseurs conservant la propriété et la responsabilité de maintenance. La télémétrie de flotte provenant de ces installations crée un actif de données récurrent — étalonnage du temps de fonctionnement, optimisation des cycles et service prédictif vendu aux opérateurs comme une couche de marge bien au-dessus du matériel.

Inde, Asie du Sud-Est et Mexique

Le nearshoring a déplacé l'assemblage d'électronique et d'appareils vers le Vietnam, la Thaïlande et les États frontaliers du Mexique. Ces usines construisent des sites vierges, évitant complètement le problème des contrôles hérités. La base des services de fabrication électronique en Inde est le plus grand réservoir inexploité du marché de la robotique industrielle.

Intersection entre entrepôts et logistique

Les applications de prélèvement de pièces et de palettisation spécifient de plus en plus des bras de qualité industrielle plutôt que des machines conçues à cet effet. Les opérateurs de fulfillment e-commerce achètent en fonction du débit par mètre carré, une métrique qui tolère des prix unitaires plus élevés que l'approvisionnement traditionnel en usine.

Canaux de modernisation et de remise à neuf

Une base installée de plus de quatre millions d'unités génère une demande constante pour des mises à niveau de contrôleurs, des remplacements de moteurs et des remises à neuf certifiées. Les marges sur les modernisations dépassent celles des nouvelles unités, et le canal contrecarre les ralentissements cycliques des dépenses d'investissement.


Industrial Robotics Market Future Outlook

Le contrôle appris remplace les chemins enseignés

La saisie apprise par renforcement et la spécification de tâches conditionnées par le langage passeront des cellules pilotes à la production entre 2027 et 2030. L'effet pratique est le temps de programmation — une tâche qui consomme quarante heures d'ingénierie aujourd'hui devrait descendre en dessous de cinq, ce qui attaque directement la contrainte de coût d'intégration identifiée dans la Section 5 [11].

Économie des plateformes et des écosystèmes

Les fournisseurs ouvrent des API de contrôleur et des magasins d'applications afin que des tiers puissent vendre des packages d'application. Quiconque possède la couche d'exécution capte des revenus récurrents d'une base installée mesurée en millions d'unités, répliquant le changement que les fournisseurs de logiciels industriels ont exécuté une décennie plus tôt [12].

Coût de l'énergie comme ligne de spécification

Les prix de l'électricité industrielle en Europe restent matériellement au-dessus des niveaux d'avant 2021, et l'Agence internationale de l'énergie prévoit une forte augmentation de la demande d'électricité industrielle jusqu'en 2035 [17]. Les entraînements régénératifs et la gestion de l'énergie à l'état de repos passent des revendications marketing aux spécifications soumissionnées, en particulier pour les cellules de soudage et de peinture.

Les obligations de reporting atteignent le sol de l'atelier

La directive de l'UE sur le reporting de durabilité des entreprises pousse la divulgation des scopes 1 et 2 dans les contrats des fournisseurs, et les flottes de robots sont des actifs mesurés qui rapportent de manière claire. Les fournisseurs d'automatisation qui expédient la télémétrie énergétique en standard gagneront des batailles de spécification qui n'ont rien à voir avec le temps de cycle [22].


Analyse de la part de marché régionale

Région Métrique (2025) Thèmes d'investissement principaux
Asie-Pacifique 58,5 % de part Assemblage électronique, batteries de VE, montée en échelle des fournisseurs nationaux
Europe 6,8 milliards USD Réaménagement automobile, Transizione 5.0, intégration des machines-outils
Amérique du Nord 17,2 % de part Reshoring, usines de semi-conducteurs, automatisation du traitement des aliments
Amérique du Sud 12,9 % de TCAC Services miniers, transformation agroalimentaire, usines automobiles brésiliennes
Moyen-Orient & Afrique 14,6 % de TCAC Diversification industrielle, pétrochimie en aval, hubs logistiques
Total 34,2 milliards USD —

La concentration géographique sur le marché de la robotique industrielle reste exceptionnellement élevée selon les normes des équipements de capital.


Asie-Pacifique

Pays Métrique Moteur clé
Chine 54 % des revenus régionaux Concurrence des prix des fournisseurs nationaux
Japon 3,4 milliards USD Fabrication à l'export et base des fournisseurs
Corée du Sud 13,9 % de TCAC Usines de semi-conducteurs et d'affichage
Inde 16,8 % de TCAC Incitation à la production liée à l'électronique
Reste de l'Asie-Pacifique 9 % des revenus régionaux Relocalisation de l'assemblage au Vietnam et en Thaïlande


La Corée est en tête du monde en matière de densité de robots avec plus de 1 000 unités pour 10 000 employés de fabrication, soit environ sept fois la moyenne mondiale [1]. L'histoire de la Chine est différente — Estun, Siasun et Inovance ont fait passer les fournisseurs nationaux au-delà de la moitié des expéditions locales, compressant les prix à tous les niveaux et entraînant l'adoption dans des industries qui ne pouvaient auparavant justifier le capital.

Europe

Pays Métrique Moteur clé
Allemagne 33 % des revenus régionaux Secteur automobile et machines-outils
Italie 1,1 milliard USD Crédits d'impôt Transizione 5.0
France 11,2 % de TCAC Aérospatiale et traitement des aliments
Royaume-Uni 8 % des revenus régionaux Rattrapage de l'automatisation en phase tardive
Reste de l'Europe 1,6 milliard USD Corridor de batteries d'Europe centrale


Les usines allemandes absorbent environ un tiers des dépenses européennes, bien que les gains de densité du pays se soient aplatis alors que les investissements dans les lignes de combustion diminuent. L'Italie sur-indexe par rapport à sa production manufacturière car le crédit d'impôt transforme les projets marginaux en projets financés [8]. L'Europe centrale — Hongrie, Pologne, Slovaquie — est l'endroit où la nouvelle capacité de cellules se concrétise réellement.

Amérique du Nord

Pays Métrique Moteur clé
États-Unis 79 % des revenus régionaux Usines de la loi CHIPS et reshoring
Canada 10,8 % de TCAC Pièces automobiles et traitement des aliments
Mexique 0,7 milliard USD Assemblage d'appareils et automobiles près des côtes


La demande américaine s'est élargie au-delà de Detroit. Le traitement des aliments, les plastiques et la fabrication de métaux dépassent désormais l'automobile en termes de commandes d'unités, un retournement qui a pris deux décennies [3]. L'allocation de 52,7 milliards USD de la loi CHIPS et Science finance des usines qui spécifient l'automatisation de la manipulation des wafers comme exigence de conception plutôt que comme mise à niveau [14].

Amérique du Sud

Pays Métrique Moteur clé
Brésil 68 % des revenus régionaux Transformation automobile et agroalimentaire
Argentine 0,09 milliard USD Emballage alimentaire et des boissons
Reste de l'Amérique du Sud 11,4 % de TCAC Services miniers chiliens et péruviens


Les usines d'assemblage brésiliennes opérées par Stellantis, Volkswagen et Toyota représentent la majeure partie du volume régional, avec l'emballage agroalimentaire en tant que deuxième secteur à forte croissance. La volatilité des devises reste le frein pratique — l'équipement de capital importé, évalué en dollars, fait face à des obstacles de financement qu'aucun argument technique ne résout.

Moyen-Orient & Afrique

Pays Métrique Moteur clé
Arabie Saoudite 34 % des revenus régionaux Diversification industrielle Vision 2030
Émirats Arabes Unis 15,9 % de TCAC Stratégie de fabrication Operation 300bn
Afrique du Sud 0,11 milliard USD Assemblage d'exportation automobile
Reste du Moyen-Orient & Afrique 13,1 % de TCAC Pétrochimie en aval et logistique


La politique industrielle du Golfe est l'histoire entière ici. Le Programme national de développement industriel et logistique de l'Arabie Saoudite et l'Operation 300bn des Émirats Arabes Unis fixent tous deux des objectifs explicites de PIB manufacturier qui nécessitent l'automatisation pour être atteints, compte tenu des petites mains-d'œuvre nationales [13]. Les volumes restent modestes en termes absolus, mais les taux de croissance devancent toutes les autres régions.


Marché de la robotique industrielle par région, 2025-2035

Industrial Robotics Market Segmentation

Par type de robot

Le mélange des types au sein du marché de la robotique industrielle a évolué seulement progressivement, avec une exception.

Segment Métrique Principal moteur de la demande
Articulé 58% de part Soudage, manipulation, portée à usage général
SCARA 4,8 milliards USD Assemblage électronique à grande vitesse
Cartésien / Portique 11% de part Manipulation de machines à grande enveloppe
Collaboratif (Cobots) 17,4% de TCAC Production en petites séries et modèles mixtes
Cylindrique, parallèle & autres 2,7 milliards USD Emballage et prise en main


Les bras articulés conservent leur position car les charges utiles et les enveloppes de portée correspondent toujours aux plus grandes applications — soudage par points, manipulation de matériaux, palettisation. Les unités collaboratives sont l'histoire de la croissance, doublant leur part des expéditions d'unités au cours des six dernières années, bien que les prix de vente moyens, environ un tiers de ceux d'un bras à six axes comparable, signifient que la part des revenus accuse un retard considérable par rapport à la part des unités [1][10].

Par composant

Segment Métrique Principal moteur de la demande
Matériel 72% de part Manipulateurs, entraînements, contrôleurs, effecteurs finaux
Logiciel 4,1 milliards USD Programmation hors ligne, gestion de flotte, simulation
Services 16% de part Intégration, maintenance, formation, modernisation


Le matériel domine toujours, mais le mélange évolue. Les logiciels et les services croissent d'environ 300 points de base au-dessus de la ligne matérielle alors que les fournisseurs recherchent des revenus récurrents et que les acheteurs exigent des garanties de disponibilité plutôt que des garanties [12].

Par application

Segment Métrique Principal moteur de la demande
Manipulation 42% de part Palettisation, manipulation de machines, picking de bacs
Soudage & Brasage 7,2 milliards USD Fabrication de carrosseries automobiles et structures
Assemblage & Désassemblage 13,8% de TCAC Fabrication de modules électroniques et de batteries
Dispensation 8% de part Adhésifs, scellants, revêtements
Transformation & autres 4,8 milliards USD Découpe, meulage, ébavurage


La manipulation est en tête car c'est le déploiement initial à risque le plus faible pour toute usine. L'assemblage croît le plus rapidement, et c'est là que la vision par machine justifie son coût — les tolérances d'empilage des modules de batteries ne laissent aucune marge pour un positionnement à l'aveugle [11].

Par secteur d'utilisateur final

Segment Métrique Principal moteur de la demande
Automobile 29% de part Reconfiguration de plateforme de VE
Électrique & Électronique 13,1% de TCAC Fabs de semi-conducteurs et d'affichage
Métaux & Machinerie 4,1 milliards USD Automatisation du soudage et de la fabrication
Alimentation & Boissons 12,4% de TCAC Normes d'hygiène et pénurie de main-d'œuvre
Plastiques, Chimie, Pharmaceutique & autres 24% de part Manipulation et emballage en salle blanche


La part de l'automobile est tombée en dessous de 40% il y a une décennie — non pas par faiblesse mais parce que tout le reste a crû plus rapidement. L'électronique rivalise désormais avec elle en termes d'unités, et le traitement des aliments est devenu la source la plus fiable d'acheteurs de première fois dans les économies développées [3].


Analyse Concurrentielle

La concentration se situe dans la bande modérée. L'indice Herfindahl-Hirschman estimé pour le marché des robots industriels se situe près de 750–850, les cinq principaux fournisseurs détenant environ 44–50% des revenus. Les acteurs japonais et européens dominent le segment à forte charge, tandis que les fournisseurs chinois ont fragmenté le segment des moins de 20 kg de manière agressive au cours des cinq dernières années.

Entreprise Plage estimée de part de revenu Offres clés pour le marché des robots industriels Positionnement stratégique
FANUC ~10–13% Bras articulés, cellules intégrées CNC, contrôleurs Leader en volume, intégration d'outils de machine
ABB ~9–12% Bras à six axes, cobots, logiciel RobotStudio Portefeuille d'applications le plus large
Yaskawa Electric ~8–11% Bras Motoman, entraînements servo, packages de soudage Profondeur en soudage à l'arc et entraînement
KUKA ~6–8% Bras à forte charge, ateliers de carrosserie automobile Spécialiste de la ligne automobile
Kawasaki Heavy Industries ~4–6% Manipulation, peinture, robots de salle blanche Niches en semi-conducteurs et peinture
Mitsubishi Electric ~3–5% SCARA, petits articulés, contrôles d'usine Regroupement de contrôles et de robots
Denso Wave ~2–4% Bras compacts, cobots, solutions de codage Focus sur la précision et les petites charges
Universal Robots (Teradyne) ~2–4% Bras collaboratifs à force limitée Stratégie d'écosystème et de canal
Estun Automation ~2–4% Bras articulés, systèmes servo Leader en coûts domestiques chinois
Seiko Epson ~1–3% SCARA, six axes compacts Spécialiste de l'assemblage électronique

Actualités et Développements Récents


  • Commission Européenne (juin 2025) : Le Règlement sur les Machines de l'UE a remplacé l'ancienne Directive sur les Machines, introduisant des exigences de conformité explicites pour les fonctions de sécurité activées par l'IA dans les systèmes robotiques [16].
  • FANUC (mai 2026) : Annonce d'une collaboration stratégique avec Google pour faire avancer l'IA Physique dans les systèmes robotiques, y compris l'utilisation d'agents IA de Google pour faire fonctionner des robots, soutenant une plus grande autonomie et une flexibilité pilotée par logiciel dans la production à forte mixité.
  • FANUC America (mars 2026) : Annonce d'un investissement de 90 millions USD dans une installation de 840 000 pieds carrés au Michigan pour augmenter la capacité de fabrication de robots basée aux États-Unis, renforçant l'approvisionnement national et soutenant la localisation face à la demande liée au rapatriement.
  • ABB (juin 2024) : Lancement de la plateforme de contrôle robotique OmniCore suite à un investissement de 170 millions USD, intégrant l'IA, des capteurs, le cloud et l'informatique en périphérie tout en établissant une transition du contrôleur IRC5 vers la nouvelle plateforme d'ici juin 2026.


Marché de la robotique industrielle Market Report Scope

Paramètre Détail
Portée du marché Matériel, logiciels et services de robots industriels mondiaux dans les types articulés, SCARA, cartésien, collaboratif, cylindrique et parallèle
Période d'étude 2021–2035 (Historique 2021–2024 ; Année de base 2025 ; Prévisions 2026–2035)
CAGR 11,8 % (2026–2035)
Points de contrôle de la taille du marché 34,2 milliards USD (2025) ; 59,7 milliards USD (2030) ; 104,3 milliards USD (2035)
Segments à la croissance la plus rapide Robots collaboratifs (type) ; Électrique & Électronique (utilisateur final) ; Moyen-Orient & Afrique (région)
Entreprises profilées ABB, FANUC, Yaskawa, KUKA, Kawasaki, Mitsubishi Electric, Denso Wave, Universal Robots, Estun, Seiko Epson, Stäubli, Comau
Devise d'évaluation USD, base constante 2025

FAQ

Comment les acheteurs doivent-ils évaluer les périodes de retour sur investissement lors de l'investissement dans le marché de la robotique industrielle ?
La plupart des intégrateurs modélisent des retours sur investissement de 18 à 36 mois pour des opérations à deux équipes. Incluez l'intégration, les outils et la formation dans le dénominateur, car ceux-ci coûtent généralement de 1,5 à 2,5 fois le prix de liste du bras. Les lignes à une seule équipe dépassent rarement les taux de rendement internes.
Quelles structures de contrat réduisent le risque de capital initial ?
Les contrats de location et de paiement par prélèvement convertissent les dépenses d'investissement en frais d'exploitation mensuels liés au débit. Les fournisseurs conservent les obligations de maintenance, ce qui convient aux usines sans personnel robotique interne. [12]
À quel point est-il difficile de retrofitter des robots sur des lignes de production héritées ?
La compatibilité des contrôleurs est le goulot d'étranglement habituel, et les contrôleurs logiques programmables d'avant 2010 nécessitent souvent des modules passerelles ou un remplacement complet. Prévoyez 20 % à 30 % du coût total du projet pour la modification de la ligne et la protection de la sécurité. [18]
Quelles obligations en matière de cybersécurité s'appliquent désormais aux contrôleurs de robots en réseau ?
La loi européenne sur la résilience numérique impose la gestion des vulnérabilités et la fourniture de mises à jour de sécurité pour les produits connectés à partir de décembre 2027. Les contrôleurs de robots avec interfaces réseau sont clairement concernés. [16]
Les unités reconditionnées sont-elles une voie d'approvisionnement viable sur le marché de la robotique industrielle ?
Les bras reconditionnés certifiés se vendent à environ 40 % à 60 % du prix de liste neuf et portent généralement des garanties de douze mois. Ils conviennent aux tâches de manipulation à faible cycle. La disponibilité des pièces de rechange pour les modèles de plus de quinze ans est peu fiable. [3]
Quel personnel est requis pour un premier déploiement ?
Prévoyez un technicien formé pour trois à quatre cellules, plus un intégrateur retenu pendant la première année. Les cours de certification des fournisseurs durent de quatre à dix jours à environ 2 000 à 4 500 USD par personne. [9]
Comment les exigences de sécurité diffèrent-elles pour les applications sans clôture sur le marché de la robotique industrielle ?
ISO 10218 et ISO/TS 15066 régissent l'opération limitée en puissance et en force, nécessitant une évaluation des risques validée par application plutôt que par robot. La surveillance de la vitesse et de la séparation exige généralement du matériel de détection supplémentaire. [25]
Auteur
Auteur Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Co-auteur Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, technical standards repositories, peer-reviewed engineering journals, industry publications, and authoritative manufacturing organizations. Key sources included the International Federation of Robotics (IFR), International Organization for Standardization (ISO) Technical Committee 299 (Robotics), IEEE Robotics and Automation Society, American National Standards Institute (ANSI/RIA R15.06), European Committee for Electrotechnical Standardization (CENELEC), Occupational Safety and Health Administration (OSHA) Robotics Safety Guidelines, National Institute of Standards and Technology (NIST) Manufacturing Engineering Laboratory, EU Eurostat Manufacturing Statistics, Japan Robot Association (JARA) statistics, China Robot Industry Alliance (CRIA), International Labour Organization (ILO) automation employment data, and national industrial statistics bureaus from key manufacturing markets. These sources were used to collect robot deployment statistics, safety certification data, patent filings, production capacity metrics, and technology adoption trends for articulated robots, SCARA robots, delta/parallel robots, collaborative robots (cobots), Cartesian robots, and autonomous mobile robots (AMRs).


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, CTOs, VPs of engineering, heads of product development, regulatory compliance officers, and worldwide sales directors from suppliers of automation components, system integrators, and industrial robot manufacturers were examples of supply-side sources. Plant managers, automation engineers, directors of manufacturing, heads of procurement from automakers, electronics contract manufacturers, metal fabrication plants, chemical processing plants, food and beverage manufacturers, and logistics/warehousing operators were among the demand-side sources. In addition to confirming product development roadmaps and gathering information on integration challenges, total cost of ownership models, and after-sales service dynamics, primary research validated market segmentation across handling, assembling & disassembling, welding & soldering, dispensing, cleanroom, and processing applications.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (30%), Europe (33%), Asia-Pacific (32%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 60+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across articulated robots, SCARA robots, delta robots, collaborative robots, Cartesian gantry systems, and mobile robotics platforms

Analysis of reported and modeled annual revenues specific to industrial robot hardware, software, and integration services portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (unit shipments × ASP by robot type and country) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for automotive, electronics, metal & heavy machinery, chemical/rubber/plastics, and food processing end-use verticals

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















