モールドラベル市場 市場概要
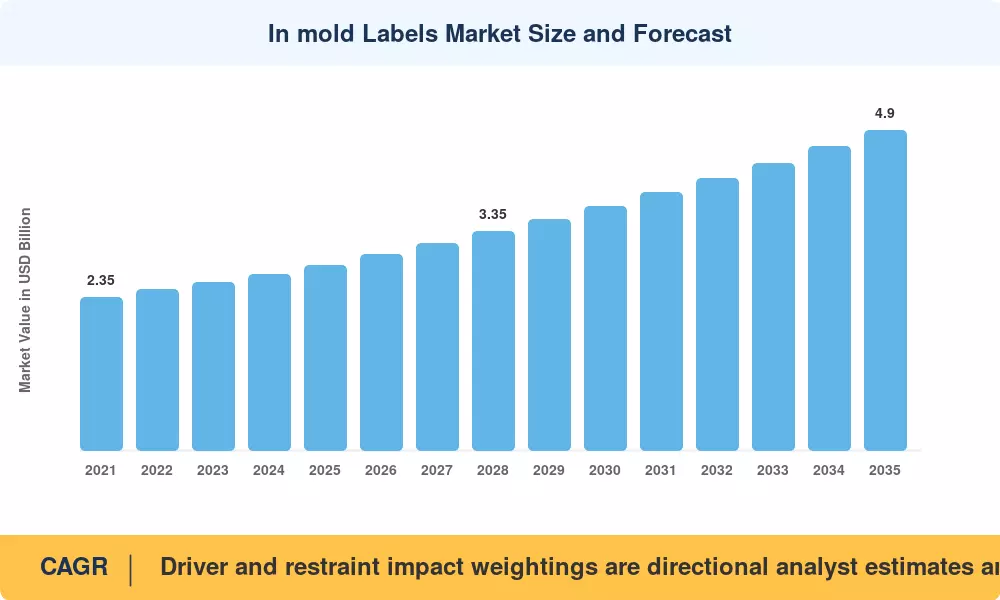
インモールドラベル市場は2025年に28.4億米ドルに達し、2026年には30.0億米ドルで予測ウィンドウに入ります。2035年までに49.0億米ドルに上昇し、年平均成長率(CAGR)は5.6%です。この軌道を支える2つの触媒があります。規制(EU)2025/40 — 包装および包装廃棄物規制 — は、2030年からEU市場に出回るすべての包装が設計上リサイクル可能であることを義務付けており、ブランドオーナーをモノマテリアルのポリプロピレン容器に向かわせています。装飾と容器が同じ樹脂ストリームを共有する[1]。食品、乳製品、家庭用ケアのコンバーターによる剛性包装の資本支出は、2024年に世界中で190億米ドルを超え、その予算の増加する一部がインモールド対応の工具に資金を提供しています。
装飾技術はこのカテゴリーの下で変化しています。圧力感応型およびシュリンクスリーブ装飾は、リサイクルストリームに第二のポリマーと接着層を導入し、薄壁容器のボリュームをモールド内に適用された融合ポリプロピレンラベルに徐々に譲っています。コンバーターは、[3]に切り替えた後、高ボリュームの乳製品およびマーガリンラインで12〜18%の廃棄物および切り替えコストの節約を報告しています。2024年に発行されたRecyClassの設計ガイダンスは、モノPP構造に明示的に報酬を与え、調達チームに移行の理由を提供しています。
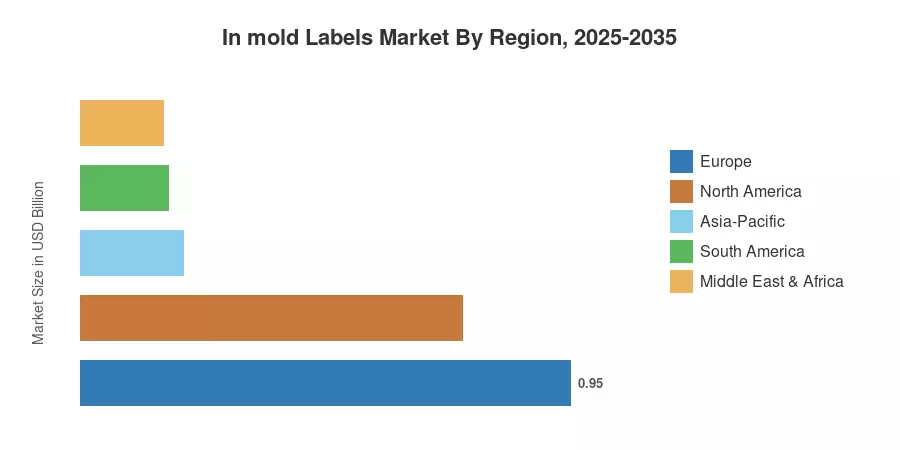
ヨーロッパは2025年に世界の収益の約33.5%を占めており、ドイツ、イタリア、ポーランドに密集した射出成形装飾機の基盤によって支えられています。アジア太平洋地域は成長エンジンであり、2035年までに約6.9%の成長を遂げ、インドと中国の乳製品および食用油パッカーが剛性のバケツに移行しています。北米は約26%のシェアで2位にランクインしており、プライベートラベル食品の統合によって推進されています。インモールドラベル市場は、次の10年間で短期間の印刷を利益を上げて行えるかどうかで決まります。
主要な報告の要点
• 成形プロセス別
- 射出成形は2025年にインモールドラベル市場の収益の52.0%を占めており、薄壁食品容器での定着した使用を反映しています。
- 熱成形適用ラベルは、シングルサーブの乳製品カップの成長を追跡し、最も速いプロセスCAGRである6.4%を記録しています。
- デジタル印刷のインモールドラベルは、約9.2%のCAGRで成長し、20,000ユニット未満のランを解放しています。
• 最終用途産業別
- 食品および飲料は需要の約41%を占めており、インモールドラベル市場で最大の最終用途ブロックです。
- 製薬容器の装飾は、シリアル化および改ざん防止のニーズにより、約6.6%のCAGRで拡大しています。
- 家庭用ケアおよび家庭用化学品包装は、2025年の収益の約4.4億米ドルを占めています。
• 地域別
- ヨーロッパは33.5%の収益シェアでリードしており、PPWRコンプライアンス投資によって支えられています。
- アジア太平洋地域は2035年までに6.9%のCAGRで最も速く成長しています。
- 北米は2025年に約0.74億米ドルを生み出しました。
市場規模と予測(2021–2035)
推定値は、ラベル協会の報告からのコンバーターレベルの出荷データ、ポリプロピレンフィルム需要を通じて追跡された樹脂消費、および34か国にわたる設置された射出および熱成形能力のボトムアップモデリングを組み合わせています。歴史的な値は、上場コンバーターからの公開された包装収益の開示と照合され、方向性ポリプロピレンフィルムの貿易統計とクロスチェックされています。予測は、構造的な樹脂不足と安定した輸送コストがないことを前提としています。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



