In mold Labels Market Summary
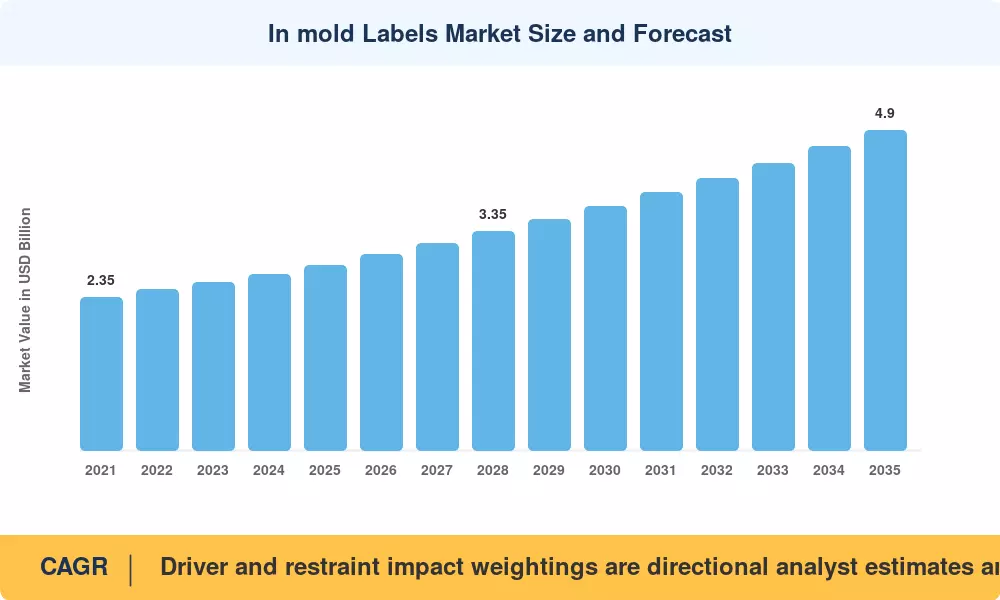
Der Markt für In-Mold-Etiketten erreichte 2025 einen Umsatz von 2,84 Milliarden USD und tritt 2026 mit 3,00 Milliarden USD in das Prognosefenster ein, das bis 2035 auf 4,90 Milliarden USD bei einer CAGR von 5,6% ansteigt. Zwei Katalysatoren verankern diese Entwicklung. Die Verordnung (EU) 2025/40 — die Verordnung über Verpackungen und Verpackungsabfälle — verpflichtet alle Verpackungen, die auf dem EU-Markt angeboten werden, ab 2030 recyclingfähig zu sein, was die Markeninhaber dazu drängt, Mono-Material Polypropylen-Behälter zu verwenden, bei denen die Dekoration und der Behälter einen Harzstrom teilen [1]. Die Investitionen in starre Verpackungen in den Bereichen Lebensmittel, Milchprodukte und Haushaltspflege überstiegen 2024 weltweit 19 Milliarden USD, und ein wachsender Teil dieses Budgets finanziert jetzt Werkzeuge, die für In-Mold geeignet sind .
Die Dekorationstechnologie verändert sich in dieser Kategorie. Druckempfindliche und Schrumpfverpackungen, die beide ein zweites Polymer und eine Klebeschicht in den Recyclingstrom einführen, geben allmählich das Volumen von dünnwandigen Behältern an verschmolzene Polypropylen-Etiketten ab, die im Inneren der Form aufgebracht werden. Konverter berichten von Einsparungen bei Ausschuss und Umstellungen von 12–18% bei Hochvolumenlinien für Milchprodukte und Margarine nach dem Wechsel [3]. Die von RecyClass 2024 herausgegebenen Entwurfshinweise belohnen ausdrücklich die Mono-PP-Konstruktion und geben den Beschaffungsteams einen Compliance-Grund für den Wechsel.
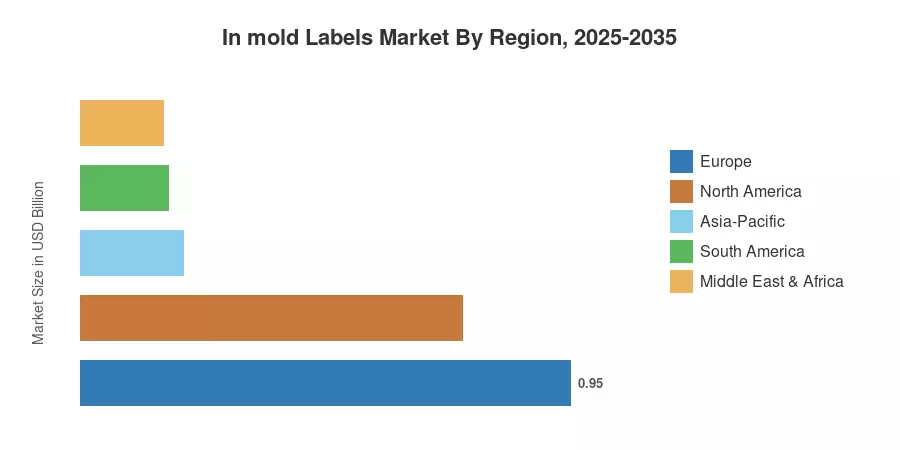
Europa hält 2025 etwa 33,5% des globalen Umsatzes, unterstützt durch eine dichte installierte Basis von Spritzguss-Dekoratoren in Deutschland, Italien und Polen. Der asiatisch-pazifische Raum ist der Wachstumsmotor und wächst bis 2035 mit etwa 6,9%, da indische und chinesische Milch- und Speiseölverpacker auf starre Behälter umsteigen. Nordamerika belegt mit etwa 26% den zweiten Platz, angetrieben durch die Konsolidierung von Eigenmarken im Lebensmittelbereich. Der Markt für In-Mold-Etiketten wird im nächsten Jahrzehnt davon abhängen, wer kurze Produktionsläufe profitabel drucken kann.
Wichtige Erkenntnisse aus dem Bericht
• Nach Spritzgussverfahren
- Spritzguss macht 52,0% des Umsatzes im Markt für In-Mold-Etiketten im Jahr 2025 aus, was den fest etablierten Einsatz in dünnwandigen Lebensmittelbehältern widerspiegelt.
- Thermoform-Etiketten verzeichnen die schnellste Prozess-CAGR von 6,4%, was das Wachstum bei Einweg-Milchbechern widerspiegelt.
- Digitaldruck von In-Mold-Etiketten wächst mit etwa 9,2% CAGR und ermöglicht Produktionsläufe unter 20.000 Einheiten.
• Nach Endverbraucherindustrie
- Lebensmittel und Getränke tragen etwa 41% der Nachfrage bei, was den größten Endverbraucherblock im Markt für In-Mold-Etiketten darstellt.
- Die Dekoration von pharmazeutischen Behältern wächst mit etwa 6,6% CAGR aufgrund von Anforderungen an Serialisierung und Manipulationssicherheit.
- Die Verpackung für Haushalts- und Haushaltschemikalien macht etwa 0,44 Milliarden USD des Umsatzes im Jahr 2025 aus.
• Nach Region
- Europa führt mit einem Umsatzanteil von 33,5%, gestützt durch Investitionen in die Einhaltung der PPWR.
- Der asiatisch-pazifische Raum wächst am schnellsten mit 6,9% CAGR bis 2035
- Nordamerika erzielte 2025 einen Umsatz von fast 0,74 Milliarden USD
Marktgröße und Prognose (2021–2035)
Die Schätzungen kombinieren Versanddaten auf Konverterebene aus Berichten von Etikettenverbänden, den Harzverbrauch, der durch die Nachfrage nach Polypropylenfolie verfolgt wird, und eine Bottom-up-Modellierung der installierten Spritzguss- und Thermoformkapazitäten in 34 Ländern. Historische Werte wurden mit veröffentlichten Umsatzangaben von gelisteten Konvertern abgeglichen und mit Handelsstatistiken für orientierte Polypropylenfolie überprüft. Die Prognosen gehen von einem stabilen Harzangebot und stabilen Frachtkosten aus.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



