在宅医療市場 市場概要
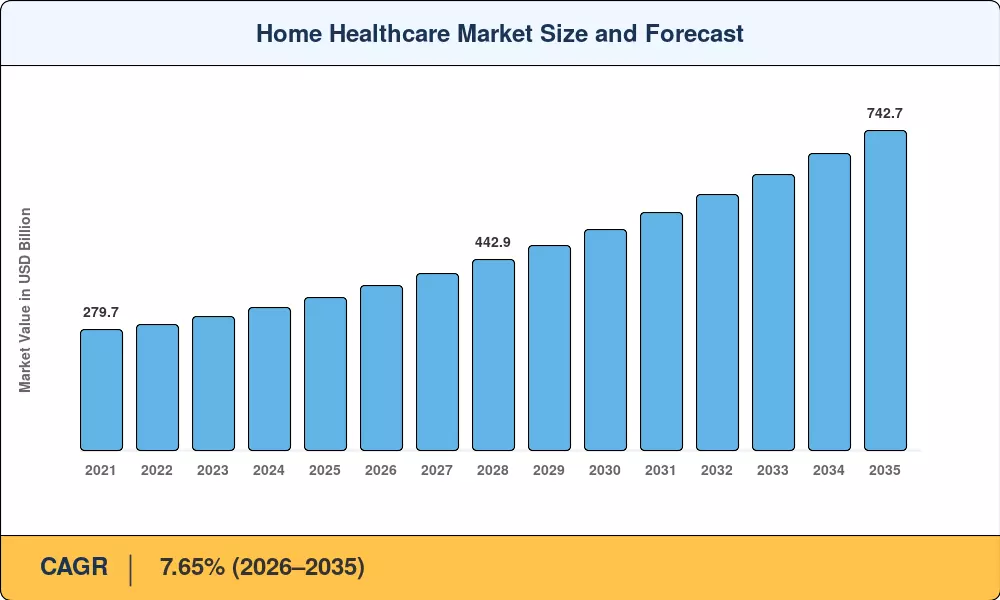
2025年のグローバル在宅医療市場の規模は3550億米ドルと評価され、2026年には3822億米ドル、2035年には7427億米ドルに成長する見込みで、2026年から2035年の予測期間中に7.65%のCAGRを記録することが予想されています。この軌道は、OECD諸国における高齢化人口と、病院外で提供されるケアに報いる価値ベースの償還への決定的な政策転換によって支えられています。米国のメディケア・メディケイドサービスセンターは、2024年に在宅急性病院ケアの免除プログラムを拡大し、300以上の医療システムが居住エピソードに対して入院相当料金を請求できるようにしました。これは在宅医療市場全体の資本配分を再構築する直接的な財政的触媒となりました [2]。
技術の変革が提供モデルを再構築しています。従来の紙ベースのスケジューリングや手動のバイタルサイン記録は、クラウドホスト型のエージェンシープラットフォーム、エッジコンピューティングバイオセンサー、AI駆動の臨床意思決定支援に取って代わられています。2022年から2024年の間に、グローバルなデジタルヘルス投資プールは、接続された在宅ケア技術に約185億米ドルを注ぎ込み、リモート患者モニタリングデバイスと予測分析が最も大きな資金調達ラウンドを引き付けました [3]。デバイスの小型化により、2021年以降、持続的なグルコースモニターやポータブルECGパッチの単位コストが約30%削減され、コストに敏感な新興経済国でのアクセスが広がっています [4]。
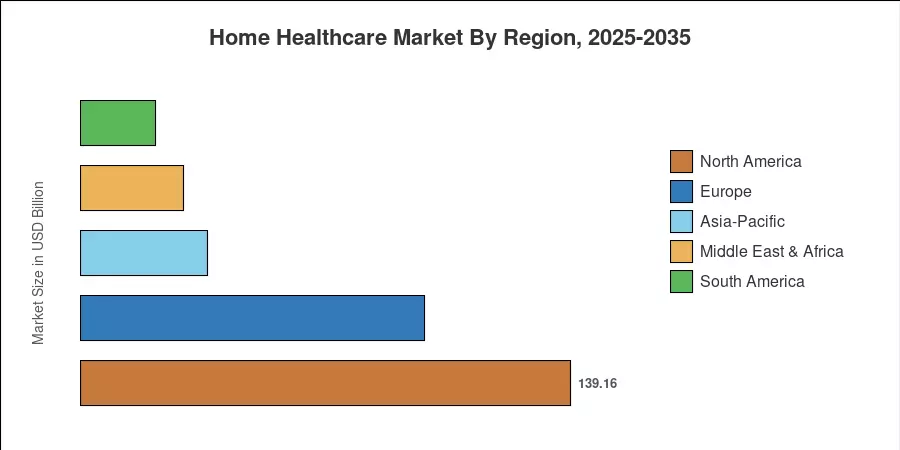
北米は2025年に39.20%の収益シェアを維持し、メディケアのフィー・フォー・サービスの浸透と成熟した人材インフラによって推進されています。アジア太平洋地域は、2035年までの10.15%のCAGRで最も成長が期待される地域であり、日本の高齢者人口の増加、インドの急速な保険拡大、ASEAN全体の政府のデジタル化命令によって推進されています [5]。ヨーロッパはEU資金による統合ケアプログラムに支えられ、27.50%のシェアを保持しています。在宅医療市場は、今後10年間にわたり、臨床グレードのウェアラブルデバイス、遠隔医療プラットフォーム、支払者主導のケア調整モデルの融合によってますます定義されるでしょう。
主な報告の要点
• 医療タイプ別
- 機器は2025年の在宅医療市場で主要なシェアを占め、治療および診断デバイスカテゴリを通じて総収益の45.20%を占めています。
- ソフトウェアプラットフォームは、エージェンシーがオンプレミスのスケジューリングツールからクラウドネイティブなスイートに移行するにつれて、2035年までに13.10%のCAGRで最も速いセグメントの拡大をもたらすと予測されています。
• インディケーション別
- 心血管疾患は2025年の在宅医療市場の収益ミックスの24.70%を占めており、ポータブル心臓モニターの高い需要を反映しています。
- 糖尿病ケアは、持続的なグルコースモニタリングの採用の世界的な急増によって、2035年までに11.70%のCAGRで成長すると予測されています。
• 地域別
- 北米は2025年に39.20%のシェアで在宅医療市場を支配しました。
- アジア太平洋地域は、予測期間中に最も速い地域CAGRの10.15%を記録する見込みです。
市場規模と予測 (2021–2035)
マーケットリサーチフューチャーは、トップダウンの収益分析、ボトムアップのデバイスおよびサービス出荷データ、120人以上の在宅医療エージェンシーの幹部との一次インタビュー、CMS、WHO、地域の支払者当局からの検証済みの二次データベースを組み合わせた三角測量アプローチを通じてサイズの推定を導き出します。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



