Fatty Alcohol Market (2026 - 2035)

脂肪アルコール市場調査報告書 情報 ソース別(天然および石油化学)、用途別(界面活性剤、パーソナルケアおよび化粧品、家庭用および産業用清掃、潤滑剤およびグリース、プラスチック添加剤、製薬賦形剤、その他)、地域別(北米、ヨーロッパ、アジア太平洋、その他の地域) - 2035年までの予測
ID: MRFR/CnM/6253-CR 111 Pages Chitranshi Jaiswal Last Updated: September 15, 2026
Fatty Alcohol Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.40%
2025 Market SizeUSD 8,500 Million
2035 Market SizeUSD 13,070 Million
Key Players
Sasol Limited
BASF SE
Wilmar International
Musim Mas
KLK OLEO
Godrej Industries
Opportunities
  • Biodegradable Lubricant Formulations
  • Pharmaceutical-Grade Excipient Expansion
  • Green Hydrogen–Assisted Hydrogenation

Fatty Alcohol Market Summary

脂肪アルコール市場は2025年に85億米ドルに達し、2026年には88億7400万米ドルから2035年には130億7000万米ドルに上昇する見込みで、予測期間(2026年~2035年)を通じて年平均成長率(CAGR)は4.40%となります。この成長軌道を支える2つの触媒は、EUの森林伐採ゼロ規制(EUDR)で、認証されたオレオケミカル製品と追跡可能なサプライチェーンへの調達を促進し、インドネシアの2025年から2029年の産業マスタープランの下で発表された32億米ドルの下流オレオケミカル投資プログラムです [2]。両方の政策フレームワークは、原料の責任を強化しながら、同時に東南アジアにおけるバイオベースのアルコールの能力を拡大します。

根本的な変化が脂肪アルコール市場の生産基盤を変えています。かつて洗剤アルコール製造を支配していた従来のバッチ蒸留アプローチは、より高純度のカットを低エネルギー強度で生産できる連続水素化プラットフォームに置き換えられています。この移行の一例が、2026年中頃に稼働予定のウィルマーインターナショナルの4億2000万米ドルのドゥマイ拡張で、280,000トンの分画界面活性剤化学品の能力を追加し、メチルエステル水素化分解を統合しています [3]。同時に、欧州および北米の企業は、パームカーネルオイルの不安定性を回避し、森林伐採ゼロ認証を求めるパーソナルケア製品の購入者にとって魅力的な、石炭から合成ガスおよびエチレン由来の合成ルートに投資しています。

アジア太平洋地域は脂肪アルコール市場を約48%占めており、インドネシアのパームカーネルオイル精製クラスターと中国の成長する石炭ベースの合成ガス回廊が主導しています。また、2035年までのCAGRは5.50%で最も成長が早い地域です。清掃製品の化学物質の生分解性界面活性剤システムへの再配合により、ヨーロッパは約24%で2番目に高いシェアを持っています。独自の化粧品原料と医薬品グレードの賦形剤要件により、北米は世界需要の16%を占めています。

主要な報告の要点

• ソース別

  • 天然脂肪アルコールは2025年のボリュームの約72%を保持し、パームカーネルおよびココナッツオイルから派生したオレオケミカル製品への継続的な需要を反映しています。
  • 石油化学ルートの洗剤アルコールは、2035年までのCAGRが4.75%で進展しており、エチレン原料の経済性が合成生産を有利にする市場で tractionを得ています。

• アプリケーション別

  • 界面活性剤セグメントは2025年に脂肪アルコール市場の約52%を占め、工業用エマルジョン剤や家庭用清掃製品の化学物質の配合に使用されています。
  • パーソナルケアおよび化粧品用途は、アジアおよび北米全体で化粧品原材料のプレミアム化によって2035年までのCAGRが5.10%で拡大すると予測されています。

• 地理別

  • アジア太平洋地域は2025年に脂肪アルコール市場の48%を占め、インドネシア、中国、インドが主導しています。
  • 南アメリカは高成長ポケットとして浮上しており、ブラジルのオレオケミカル製品セクターは新しい能力投資を引き付けています。

脂肪アルコール市場の規模と予測(2021–2035)

MRFRのサイズ測定方法論は、47の主要施設からのプラントレベルの出力を含むボトムアップの生産能力調査と、国連の貿易データおよび国家化学産業協会によって検証されたトップダウンの需要モデルを組み合わせています。歴史的な数字は、監査された年次報告書およびICIS価格評価から導出されています。予測は、明示された能力の増加と規制主導の需要シフトに調整された供給と需要のバランスを使用しています。
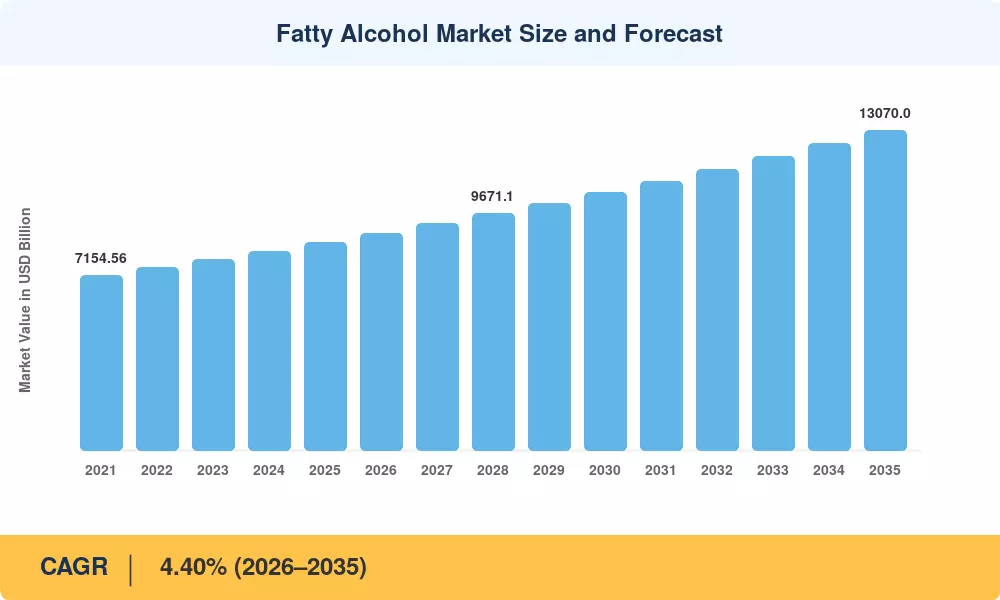
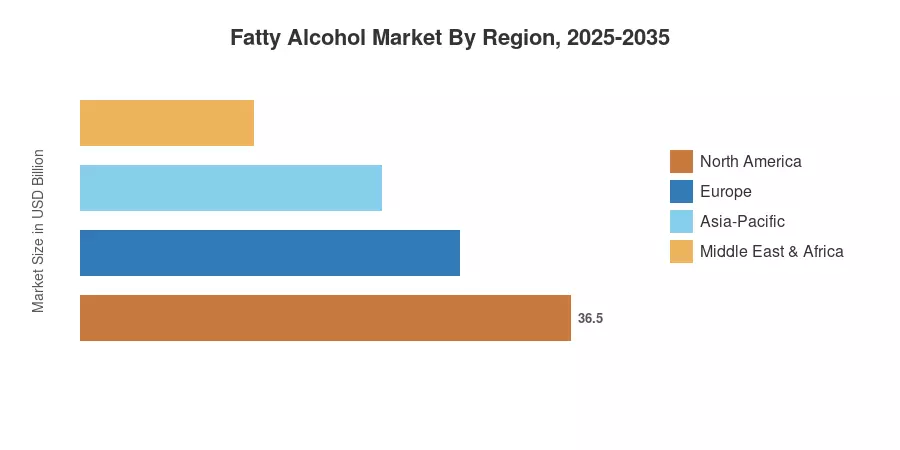
脂肪アルコール市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響タイムライン 参照
生分解性界面活性剤化学物質へのFMCG再配合 +0.9% グローバル 短期(≤2年) [5]
パーソナルケアのプレミアム化と化粧品原材料の需要 +0.7% アジア太平洋, 北アメリカ 中期(2–4年) [6]
EUDR主導の認証オレオケミカル製品調達 +0.6% ヨーロッパ 短期(≤2年) [2]
インドネシアの下流オレオケミカル投資マスタープラン +0.5% アジア太平洋 中期(2–4年) [3]
生分解性潤滑剤の義務(EUエコラベルの更新) +0.4% ヨーロッパ 長期(≥4年) [8]
中国における石炭から合成ガスへの道筋のスケールアップ +0.3% アジア太平洋 中期(2–4年) [7]
製薬グレードの賦形剤の標準化(USP/EPの調和) +0.2% 北アメリカ, ヨーロッパ 長期(≥4年) [11]

生分解性界面活性剤へのFMCG再配合

グローバルな家庭用品メーカーは、進化するエコラベルの基準を満たすために、エトキシル化石油系界面活性剤を脂肪アルコール由来の代替品に系統的に置き換えています。ユニリーバの「クリーンフューチャー」プログラムは、2030年までに100%生分解性の清掃製品化学物質を目指しており、ヨーロッパとアジアのサプライチェーン全体で年間推定18万トンのC12–C14 洗剤アルコールの調達を推進しています [5]。この単一の企業のコミットメントは、FMCGの持続可能性の誓約が脂肪アルコール市場へのボリュームプルに直接変換される様子を示しています。

パーソナルケアのプレミアム化

インド、中国、東南アジアでの可処分所得の増加は、特にセチルおよびセテアリルアルコールのプレミアムパーソナルケア成分の需要を加速させています。L'Oréalを含む主要な美容コングロマリットは、認証された持続可能な化粧品原材料の調達を積極的に拡大し続けています。成分カテゴリーの具体的な年次成長率はしばしば独占的ですが、大手メーカーの持続可能性報告書は、マレーシアとインドネシアから調達されたRSPO認証の脂肪アルコールへの戦略的なシフトを確認しています。このプレミアム化の波は、従来のコモディティ界面活性剤用途を超えて脂肪アルコール市場のアドレス可能な需要を拡大し続けています。

EU森林伐採規制(EUDR)

EUDRは、2026年12月30日からの実施が予定されており、パーム由来のオレオケミカルの輸入業者は、地理位置確認されたサプライチェーンを通じて森林伐採のない出所を示す必要があります。公式なコンプライアンスコストはサプライチェーンの複雑さによって異なりますが、業界の推定では確認のオーバーヘッドに対してEUR 15–25の範囲がしばしば引用されています。この規制は、厳格なトレーサビリティインフラに投資した垂直統合された東南アジアの生産者に構造的な利点を生み出しています。この規制は、非認証の原料チャネルに対してより高い参入障壁を設けることによって競争のダイナミクスを効果的に再形成しています。

インドネシアのオレオケミカルマスタープラン

インドネシアの産業省は、粗パーム核油の下流処理を促進するために32億米ドルの財政インセンティブ(2025–2029)を割り当てました 特殊化学成分、特に高純度の脂肪アルコールを含みます。このインセンティブパッケージは、インフラ助成金、輸出指向の精製業者への税の優遇措置、連続水素化技術への共同投資をカバーしています [3]。この政策スタンスは、インドネシアが2035年までにグローバルな脂肪アルコール市場での増分シェアを獲得する位置づけをしています。

制約の影響分析

制約の影響割合は、需要またはマージン圧縮の方向性の推定値です。これらは、見出しのCAGRから線形に差し引かれるものではありません。

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
パーム核油の価格変動と原料のアービトラージ –0.5% グローバル 短期(≤2年) [4]
東南アジアのオレオケミカル製品の過剰生産能力 –0.4% アジア太平洋 中期(2~4年) [12]
森林伐採基準に関する規制の断片化 –0.3% ヨーロッパ、北アメリカ 中期(2~4年) [2]
次世代触媒ルートにおける技術的障害 –0.2% グローバル 長期(≥4年) [10]
エチレンコストの上昇が石油化学洗剤アルコールに影響 –0.2% 北アメリカ、ヨーロッパ 短期(≤2年) [13]

原料価格の変動

パーム核油の価格は2023年から2024年にかけて、1トンあたり950米ドルから1,450米ドルの間で変動し、自然ルートのバイオベースアルコール生産者のマージンを圧縮し、長期供給契約に不確実性をもたらしました。世界銀行のコモディティ見通しは、エルニーニョ関連の収量の混乱とマレーシアの労働力不足によって2027年までの継続的な変動を予測しています [4]。脂肪アルコール市場において、この変動は価格に敏感なバイヤーを石油化学代替品に向かわせます。

東南アジアの過剰生産能力

市場分析によると、インドネシアとマレーシアの生産者は2020年から2024年の間に脂肪アルコールの生産能力を大幅に拡大しました。この拡大の波は、数十万トンに及ぶという業界の推定もあり、最近の需要の成長を上回り、供給過剰の期間をもたらしました。この供給過剰は、地域のスポット価格に下方圧力をかけ、中堅の生産者のマージンに特に挑戦をもたらしています。中堅の生産者は、特化した化粧品や工業用グレードに生産をシフトするための垂直統合が不足しています。生産能力の合理化に対する期待は残るものの、短期的なマージン圧力は市場の主要な逆風として続いています。

規制の断片化

EUのEUDRが明確な森林伐採ゼロの基準を設定している一方で、北米およびアジアの規制当局は同等の枠組みを調和させていません。このパッチワークはコンプライアンスのアービトラージを生み出し、多国籍のパーソナルケア成分のフォーミュレーターに二重認証のサプライチェーンを維持させ、オレオケミカル製品の調達コストに6~10%を追加しています [2]。

Fatty Alcohol Market Opportunities

生分解性潤滑剤の配合

EUエコラベルの更新された基準は、「バイオベース」として販売される潤滑剤に対して最低25%のバイオベース炭素含有量を義務付けており、再生可能な原材料の使用を促進しています。これにより、高性能の産業用および海洋用潤滑剤アプリケーションにおけるC16–C18脂肪アルコールの需要が高まっています。製造業者がエコ意識の高い市場シェアを獲得するためにこれらの基準に移行する中、このセグメントは2032年まで脂肪アルコール供給者にとって高成長の収益源を代表することが期待されています。

医薬品グレードの賦形剤の拡大

セチルおよびステアリルアルコール賦形剤のモノグラフ基準のUSP–EP調和は、ジェネリック医薬品製造業者の再配合の障壁を減少させています。インドの21億ドルのバルク医薬品パークイニシアチブは、高純度の特殊化学成分に対する共存需要を生み出しています [11]

グリーン水素支援の水素化

ドイツと日本のパイロットプロジェクトは、脂肪アルコール水素化反応器にグリーン水素供給を統合しており、スコープ1の排出量を最大40%削減しています。このルートを採用する生産者は、持続可能性を重視する化粧品原材料バイヤーから8–12%の価格プレミアムを得ることができます [10]

アフリカのパームカーネルオイルのフロンティア

西アフリカ、特にナイジェリア、ガーナ、コートジボワールは、東南アジアよりも低い土地コストで未開発のパームカーネルオイルの原料供給の可能性を提供しています。地元のオレオケミカル製品の加工施設を設立することで、大陸全体での洗浄製品化学物質の輸入代替需要を取り込むことができます [14]

洗剤アルコールのためのデジタルサプライチェーンプラットフォーム

ブロックチェーン対応のトレーサビリティプラットフォームが差別化ツールとして登場しています。リアルタイムの森林伐採なしの検証を提供する生産者は、ヨーロッパのFMCGブランドとの数年契約を締結し、サプライチェーンデータを独立したサービスとして収益化することができます [15]。

Fatty Alcohol Market Future Outlook

原料の多様化とバイオベースのアルコールの革新

脂肪アルコール市場の原材料基盤は、製造業者がサプライチェーンのレジリエンスを優先する中で広がっています。パーム核油とココナッツ油が依然として主流ですが、藻類脂質や廃食用油の商業パイロット段階への移行が進んでいます。アナリストは、これらの第二世代脂質原料の統合が、今後10年間でこのセクターの熱帯原料への依存を減らし、森林伐採に関連するリスクを軽減するために重要であると頻繁に予測しています。

持続可能性報告とESG主導の調達

ESG開示義務、特にEUの企業持続可能性報告指令(CSRD)やSECの気候リスク規則は、下流のバイヤーにサーファクタント化学品のサプライチェーンを通じてスコープ3の排出量を追跡するよう強制しています。ライフサイクル評価インフラとブロックチェーンで確認された出所に投資する脂肪アルコール製造業者は、多国籍のパーソナルケア成分や清掃製品化学品ブランドとの優先サプライヤー地位を獲得するでしょう [19]。

プロセスの電化とグリーンケミストリー

化学製品の電化、特に水素化反応器における再生可能エネルギーの使用は、脂肪アルコールセクターの脱炭素化に向けた主要な焦点です。正確な排出削減量は非常にサイト依存ですが、国際エネルギー機関はプロセスの電化をこのセクターのカーボンフットプリントを大幅に削減するための重要な道筋として特定しています。欧州および日本の化学産業の早期参入者は、化石燃料を使用した炉への依存を段階的に排除するために、電極加熱設計を現在テストしています。

プラットフォーム経済とデジタルマーケットプレイス

デジタル商品プラットフォームは、洗剤アルコールや工業用エマルシファイアの取引方法を再構築しています。リアルタイムの価格発見、自動化された品質認証、スマートコントラクトの決済により、取引の摩擦が推定12〜18%削減され、以前はグローバルな化粧品原材料バイヤーへの直接アクセスがなかった中規模の製造業者に利益をもたらしています [15]。

地域市場シェア分析

地域 主要指標 主要投資テーマ
アジア太平洋 48% シェア (2025) オレオケミカル製品の統合; 石炭からアルコールへの多様化
ヨーロッパ 24% シェア (2025) EUDR準拠; 生分解性潤滑剤; グリーンケミストリー
北アメリカ CAGR 3.90% (2026–2035) パーソナルケア成分のプレミアム化; 医薬品添加剤
南アメリカ USD 5億9500万 (2025) 輸入代替; ブラジルのオレオ能力拡大
中東 & アフリカ CAGR 4.10% (2026–2035) 石油化学洗剤アルコール; 西アフリカの原料フロンティア
合計 USD 85億 (2025) —

脂肪アルコール市場は、アジア太平洋地域に顕著な集中を示しており、東南アジアのオレオケミカル精製クラスターが世界的な供給の支点となっています。地域の需要パターンは異なり、成熟市場は特殊界面活性剤化学物質や化粧品原料を優先する一方、新興経済国はコモディティ工業用界面活性剤や洗浄製品化学物質を通じてボリュームを推進しています。

北アメリカ

国 主要指標 主要ドライバー
アメリカ 地域シェアの72% 化粧品原料と医薬品グレードの添加剤 [6]
カナダ CAGR 3.60% オイルサンド修復化学物質用の工業用界面活性剤 [16]
メキシコ USD 9500万 (2025) 国内FMCG製造用の洗剤アルコール [9]

北アメリカの脂肪アルコール市場は、アメリカ合衆国に支えられており、パーソナルケア成分の革新と医薬品添加剤の需要がプレミアム価格を維持しています。P&Gケミカルズのシンシナティキャンパスは、界面活性剤化学物質ポートフォリオのために毎年12万トン以上のC12–C16脂肪アルコールを調達しており、より小規模なフォーミュレーターは、ウォルマートのプロジェクトギガトンの持続可能性目標を満たすためにバイオベースのアルコールを指定する傾向が高まっています [16]。

ヨーロッパ

国 主要指標 主要ドライバー
ドイツ 地域シェアの28% 自動車用潤滑剤のための特殊化学成分 [8]
イギリス CAGR 4.20% プレミアム化粧品原料の需要 [6]
フランス USD 2億6500万 (2025) 洗浄製品化学物質の再配合 [5]
イタリア 地域シェアの9% テキスタイル用の工業用エマルジョン剤 [9]
スペイン CAGR 3.80% 農薬エマルジョン用のオレオケミカル製品 [14]
北欧諸国 USD 1億3000万 (2025) グリーンラベル家庭用品用のバイオベースのアルコール [5]
ロシア 地域シェアの5% 石油化学洗剤アルコールの生産 [13]
その他のヨーロッパ CAGR 3.50% 多様化した工業用界面活性剤の需要

ヨーロッパの脂肪アルコール市場は、EUDRの準拠アーキテクチャと地域の生分解性界面活性剤化学物質への積極的な推進によって形成されています。ドイツのサソールとBASFは、コモディティ洗剤アルコールと高純度の化粧品原料を供給する統合オレオケミカル複合体を運営しています。

アジア太平洋

国 主要指標 主要ドライバー
中国 地域シェアの30% 洗剤アルコールのための石炭由来の合成ガス経路 [7]
インド CAGR 5.80% パーソナルケア成分の成長; 医薬品添加剤パーク [11]
日本 USD 3億8000万 (2025) 高純度の化粧品原料と特殊化学成分 [6]
韓国 地域シェアの7% 半導体洗浄用の工業用エマルジョン剤 [17]
ASEAN CAGR 5.30% オレオケミカル製品のハブ; パームカーネル統合 [3]
その他のアジア太平洋 USD 1億9000万 (2025) 新興の界面活性剤化学物質の需要

アジア太平洋地域は、インドネシアの垂直統合されたパームカーネル精製所と中国の急速に拡大する石炭からアルコールへのプラントを通じて脂肪アルコール市場を支配しています。インドネシアだけで、世界の天然バイオベースアルコール輸出の40%以上を占めており、ムシムマスとウィルマーインターナショナルが北スマトラとリアウ州に世界規模の施設を運営しています [3]。

南アメリカ

国 主要指標 主要ドライバー
ブラジル 地域シェアの65% 国内オレオケミカル製品処理の拡大 [14]
アルゼンチン CAGR 4.00% 農薬用の工業用界面活性剤 [9]
その他の南アメリカ USD 1億500万 (2025) 洗浄製品化学物質の輸入需要

ブラジルの脂肪アルコール市場は、パラー州でのパーム油栽培と国内オレオケミカル処理のための政府のインセンティブから恩恵を受けています。ナチュラ & Co.のアマゾンのバイオベースアルコール調達へのコミットメントは、化粧品原料と界面活性剤化学物質の最終用途の両方にサービスを提供する小規模な分留プラントへの投資を促進しています [14]。

中東 & アフリカ

国 主要指標 主要ドライバー
サウジアラビア 地域シェアの30% エチレンからの石油化学洗剤アルコール [13]
UAE CAGR 4.30% 再輸出ハブ向けのパーソナルケア成分 [6]
南アフリカ USD 5500万 (2025) 鉱業化学物質用の工業用界面活性剤 [9]
エジプト 地域シェアの12% 国内FMCG向けの洗浄製品化学物質 [5]
その他のMEA CAGR 3.70% 新興のオレオケミカル製品の需要

中東は豊富なエチレン原料を活用して、世界的に競争力のあるコストで合成洗剤アルコールを生産しています。サウジアラビアのSABICは、ジュバイル複合体内で専用の脂肪アルコールユニットを運営しており、西アフリカ諸国は地域の洗浄製品化学物質の需要に応えるためにパームカーネルベースのオレオケミカル製品処理を模索しています [14]。

地域別脂肪アルコール市場, 2025-2035

Fatty Alcohol Market Segmentation

ソース別

セグメント 主要指標 主な需要ドライバー
天然 72% シェア (2025) パーム核およびココナッツ由来のオレオケミカル製品 [3]
石油化学 CAGR 4.75% (2026–2035) 森林伐採に敏感なセグメントにおけるエチレンベースのルート [13]

天然由来の脂肪アルコールは脂肪アルコール市場の基盤を支え続けており、インドネシアとマレーシアのパーム核精製所が世界のC12–C18バイオベースのアルコールの大部分を供給しています。プランテーションから分画までの垂直統合により、東南アジアの生産者は構造的コスト優位性を持ち、コモディティ界面活性剤および洗剤アルコールセグメントでの支配を維持しています。

一方、石油化学ルートでの生産は勢いを増しており、特にEUDR準拠コストがパーム由来のオレオケミカル製品を競争力のないものにする地域で顕著です。ヨーロッパおよび北米のパーソナルケア成分のフォーミュレーターは、森林伐採のない報告義務を簡素化するために、合成のセチルおよびステアリルアルコールをますます指定しています。

用途別

セグメント 主要指標 主な需要ドライバー
界面活性剤 52% シェア (2025) 家庭用品用の工業用エマルシファイアおよび洗剤アルコール [5]
パーソナルケアおよび化粧品 CAGR 5.10% (2026–2035) 化粧品原材料のプレミアム化 [6]
家庭用および産業用清掃 USD 1,190百万 (2025) 生分解性清掃製品化学物質の義務 [5]
潤滑剤およびグリース CAGR 4.60% (2026–2035) EUエコラベルのバイオ潤滑剤基準 [8]
プラスチック添加剤 USD 510百万 (2025) 滑り剤および型離れ専門化学物質成分 [9]
医薬品賦形剤 CAGR 4.80% (2026–2035) 錠剤コーティングのUSP/EP調和 [11]
その他 USD 340百万 (2025) 繊維補助剤、農薬、および産業用界面活性剤 [9]

界面活性剤は脂肪アルコール市場のボリュームの基盤を代表しています。C12–C14アルコールは、洗濯用洗剤、食器用洗剤、産業用清掃製品の主要な活性成分として機能するアルコールエトキシレートおよびアルコール硫酸塩に供給されます。ユニリーバ、ヘンケル、P&Gは、年間90万トン以上の界面活性剤グレードの洗剤アルコールを消費しています [5]。

パーソナルケアおよび化粧品は、ローション、クリーム、ヘアケア製品におけるエモリエントおよび共エマルシファイアとして使用されるセチル、セテアリル、ステアリルアルコールの需要により、最も急速に拡大している用途です。グローバルなクリーンビューティー運動は、RSPO認証のバイオベースのアルコールに対する需要を高めており、アジアの化粧品原材料のバイヤーは、トレーサブルなオレオケミカル製品に対して10〜15%のプレミアムを支払う意欲があります [6]。

競争ベンチマーキング

脂肪アルコール市場は中程度に集中しており、推定HHIは850-1,000で、上位5社が世界のボリュームの45-52%を占めています。競争は供給源に沿って分かれており、東南アジアの天然アルコールリーダーが特殊グレードに進出し、欧州の石油化学企業が森林伐採ゼロのポジショニングと技術的純度で競争しています。

会社 推定収益シェア範囲 主要製品 戦略的ポジショニング
Sasol Limited 約8–11% C6–C22 洗剤アルコール、ジーグラー法特殊グレード 最大の合成製造業者;南アフリカとドイツの統合コンプレックス
BASF SE 約7–10% オレオケミカル製品、化粧品グレードのセテアリルアルコール パーソナルケア成分における欧州のR&D駆動の革新
Wilmar International 約7–9% 天然バイオベースのアルコール、界面活性剤化学物質 インドネシアにおける垂直統合されたパームカーネル精製
Musim Mas 約5–8% RSPO認証のオレオケミカル製品、工業用界面活性剤 持続可能性優先のポジショニング;追跡可能なサプライチェーン
KLK OLEO 約5–7% 特殊化学成分、化粧品原料 マレーシアのパームカーネル統合と下流の派生物
Godrej Industries 約3–5% 天然脂肪アルコール、工業用乳化剤 インド最大のオレオケミカル製造業者;国内市場重視
Emery Oleochemicals 約3–5% バイオベースのアルコール、グリーンポリオールおよび清掃製品化学物質 マレーシア、ドイツ、米国にまたがるジョイントベンチャーモデル
P&G Chemicals 約3–4% 洗剤アルコール、共同界面活性剤中間体 自家消費およびFMCG製品メーカーへの商業販売
Thai Oleochemicals 約2–4% 天然界面活性剤化学物質、コモディティグレード コスト競争力のあるタイのパームカーネル処理
Kao Corporation 約2–3% 高純度の化粧品原料、特殊乳化剤 パーソナルケア成分に対する日本の精密化学アプローチ

最近のニュースと動向

  • BASF SE(2025年1月):ルートヴィヒスハーフェンのサイトで、緑の水素を利用した水素化パイロットを開始し、2028年までにオレオケミカル製品製造におけるScope 1排出量を30%削減することを目指しています [10]。
  • 欧州委員会(2024年12月):パーム由来のバイオベースのアルコール輸入に対する地理的位置レベルのトレーサビリティを要求するEUDR実施規則を制定し、脂肪アルコール市場の調達基準を再構築しました [2]。
  • インドネシア産業省(2023年9月):2040年までに28のコモディティを対象とした広範な下流投資ロードマップの一環として、政府はパーム油加工の統合を優先しています。この戦略は、業界全体の持続可能性と経済的自給自足を促進するために、ターゲットを絞った財政インセンティブや拡大された義務的ISPO認証などの新しい規制フレームワークを活用しています。

Fatty Alcohol Market Report Scope

パラメーター 詳細
市場範囲 ソース、アプリケーション、地理によるグローバル脂肪アルコール市場
調査期間 2021–2035
CAGR 4.40% (2026–2035)
市場規模 — 基準年 (2025) USD 85億
市場規模 — 予測終了 (2035) USD 130.7億
最も成長が早いセグメント パーソナルケアと化粧品(アプリケーション別);アジア太平洋(地理別)
プロファイル企業 10社(サソール、BASF、ウィルマー、ムシムマス、KLKオレオ、ゴドレジ、エメリオレオケミカル、P&Gケミカル、タイオレオケミカル、花王)
評価通貨 USD百万

よくある質問

パーム核油のトレーサビリティは、脂肪アルコール市場におけるバイヤーの調達戦略にどのように影響しますか?
バイヤーは、オレオケミカル製品を契約する前にISCC PLUSまたはRSPOマスバランス認証を要求しています。認証を受けていないサプライヤーは、欧州および北米のチャネルで15〜20%のボリューム損失に直面します[2]。
製薬グレードと化粧品グレードの脂肪アルコールを区別する純度の閾値は何ですか?
製薬グレードのセチルアルコールは、USP–EPモノグラフに従い、≥97.5%の純度を要求され、化粧品原料は≥92%です。このプレミアムはトンあたり200〜350米ドルです[11]。
石炭由来の合成ガスルートは、天然のバイオベースのアルコールと持続可能性で競争できますか?
石炭からアルコールへの経路は、パーム核ルートよりも2.5〜3倍高い炭素強度を持っています。炭素捕集がなければ、ESGスクリーニングされたサプライチェーンでは不利なままです[7]。
EUDRの免除は、石油化学洗剤アルコールの生産者にどのように利益をもたらしますか?
合成アルコールは森林リスク商品を含まないため、EUDRの範囲外にあります。この規制のギャップにより、石油化学サプライヤーは森林伐採に敏感な界面活性剤化学セグメントにコンプライアンスなしで参入できます[2]。
産業用エマルシファイアは、FMCGを超えた脂肪アルコール市場の成長にどのような役割を果たしていますか?
脂肪アルコールベースのエマルシファイアは、金属加工液、農薬分散液、繊維処理に使用されます。これらの非FMCGの販売先は、合計需要の約18%を占めています[9]。
脂肪アルコール市場はエルニーニョによる供給の混乱にどの程度さらされていますか?
厳しいエルニーニョイベントは、東南アジアのパーム核の収穫量を8〜12%減少させ、オレオケミカル製品の供給を引き締め、2四半期内に15〜25%のスポット価格の急騰を引き起こします[4]。
脂肪アルコール市場で2030年まで投資家が監視すべき能力追加のタイムラインは何ですか?
重要なマイルストーンには、ウィルマーのドゥマイ拡張(2026年)、インドのアンバーナースの増強(2025〜2027年)、中国の寧夏石炭からアルコールへの複合施設(2028年)が含まれます。合計の追加は50万トンを超えます[3]。
著者
著者 Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of chemical industry databases, peer-reviewed scientific journals, industrial publications, and authoritative chemical organizations. Key sources included the US Environmental Protection Agency (EPA), European Chemicals Agency (ECHA), US Food & Drug Administration (FDA) for cosmetic ingredient safety, International Organization for Standardization (ISO) for chemical specifications, American Cleaning Institute (ACI), Personal Care Products Council (PCPC), National Institute of Standards and Technology (NIST), Chemical Abstracts Service (MRFR), OECD Chemical Safety Publications, EU Eurostat Industrial Production Database, US Census Bureau Chemical Manufacturing Statistics, Malaysian Palm Oil Board (MPOB) for oleochemical feedstock data, Indonesian Ministry of Agriculture for coconut/palm kernel oil statistics, and national chemical industry associations from key production markets.

These sources were used to collect production capacity data, regulatory compliance standards, safety assessments, feedstock pricing trends, and competitive landscape analysis for pure & midcut fatty alcohols, long chain fatty alcohols, short chain fatty alcohols, and their applications across detergents, personal care, lubricants, and plasticizers.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, VPs of Manufacturing, plant operation heads, and commercial directors from producers of oleochemicals, providers of renewable feedstock, and manufacturers of fatty alcohol were examples of supply-side sources.

Demand-side sources comprised procurement heads from detergent and cleaning product manufacturers, R&D directors from cosmetics and personal care firms, technical managers from lubricant formulators, and supply chain leaders from plasticizer makers. Primary research validated market segmentation, confirmed capacity growth timetables, and gathered insights on feedstock sourcing methods, price dynamics, sustainability certifications, and replacement tendencies between natural and synthetic fatty alcohols.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was calculated by production capacity mapping and consumption volume analysis. The methods included:

Identification of 50+ significant manufacturers in North America, Europe, Asia-Pacific, and Latin America

Product mapping across pure & midcut, long chain, and short chain fatty alcohol categories Application-level analysis across detergents & cleansers, cosmetics & personal care, lubricants, and plasticizers

Analysis of reported and modeled yearly revenues unique to fatty alcohol portfolios Coverage of manufacturers with 75-80% of global market share in 2024

Extrapolation to get segment-specific valuations utilizing top-down (manufacturer revenue validation) and bottom-up (production volume × ASP by region and carbon chain length) methods

Integration of feedstock cost analysis (palm kernel oil, coconut oil, tallow) to establish price-volume correlations and margin structures

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















