Fatty Alcohol Market Summary
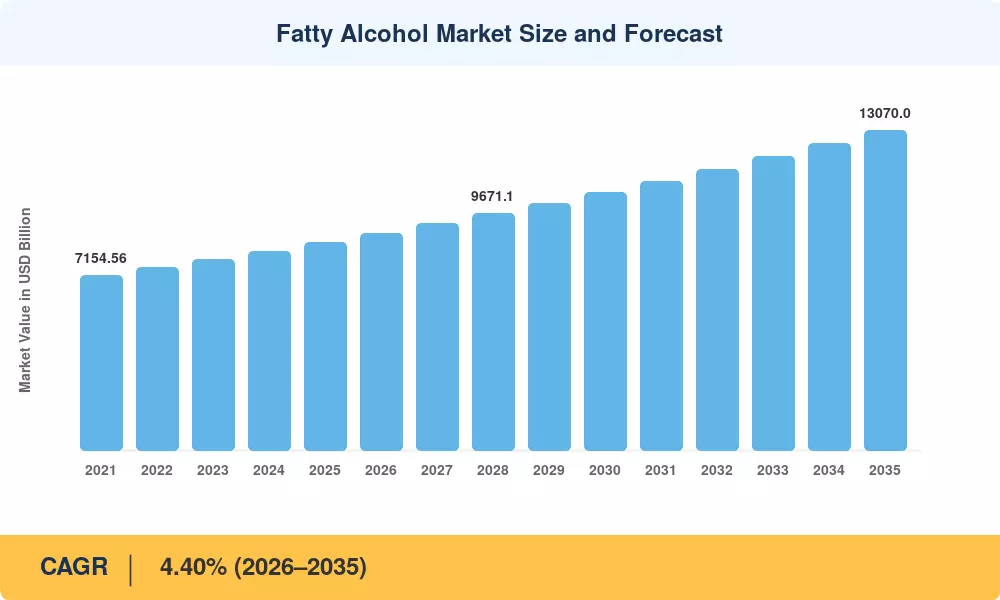
Le marché des alcools gras a atteint 8 500 millions USD en 2025 et devrait passer de 8 874 millions USD en 2026 à 13 070 millions USD d'ici 2035, enregistrant un TCAC de 4,40 % sur la période de prévision (2026–2035). Deux catalyseurs soutiennent cette trajectoire de croissance : le règlement de l'UE sur la déforestation (EUDR), qui redirige les approvisionnements vers des produits oléochimiques certifiés et des chaînes d'approvisionnement traçables, et le programme d'investissement oléochimique en aval de 3,2 milliards USD de l'Indonésie annoncé dans son plan industriel 2025–2029 [2]. Ces deux cadres politiques renforcent la responsabilité des matières premières tout en élargissant simultanément la capacité pour les alcools biosourcés en Asie du Sud-Est.
Un changement fondamental modifie la base de production du marché des alcools gras. Les anciennes méthodes de distillation par lots qui dominaient autrefois la fabrication des alcools pour détergents sont remplacées par des plateformes d'hydrogénation continue capables de produire des coupes de plus grande pureté avec une intensité énergétique plus faible. Un exemple de cette transition est l'expansion de 420 millions USD de Dumai de Wilmar International, qui devrait être mise en service à la mi-2026, ajoutant 280 000 tonnes de capacité de produits chimiques tensioactifs fractionnés avec hydrogénolyse de méthyl-ester intégrée [3]. En même temps, les entreprises européennes et nord-américaines investissent dans des routes synthétiques à partir de charbon vers gaz de synthèse et éthylène qui contournent l'instabilité de l'huile de palmiste et sont attrayantes pour les acheteurs de produits de soins personnels recherchant une certification sans déforestation.
La région Asie-Pacifique domine le marché des alcools gras avec environ 48 %, menée par les clusters de raffinage d'huile de palmiste en Indonésie et les corridors de gaz de synthèse à base de charbon en Chine. C'est également la région à la croissance la plus rapide avec un TCAC de 5,50 % jusqu'en 2035. La reformulation des produits chimiques de nettoyage vers des systèmes de tensioactifs biodégradables fait de l'Europe la deuxième part la plus élevée avec environ 24 %. Avec des ingrédients cosmétiques uniques et des exigences d'excipients de qualité pharmaceutique, l'Amérique du Nord représente 16 % de la demande mondiale.
Principaux points à retenir du rapport
• Par source
- Les alcools gras naturels ont conservé environ 72 % du volume de 2025, reflétant la demande continue pour des produits oléochimiques dérivés des huiles de palmiste et de coco.
- Les alcools de détergent issus de la pétrochimie avancent à un TCAC de 4,75 % jusqu'en 2035, gagnant du terrain sur les marchés où l'économie des matières premières éthylène favorise la production synthétique.
• Par application
- Le segment des tensioactifs a représenté environ 52 % du marché des alcools gras en 2025, servant les formulations de produits chimiques pour émulsifiants industriels et de nettoyage domestique.
- Les applications de soins personnels et de cosmétiques devraient s'étendre à un TCAC de 5,10 % jusqu'en 2035, alimentées par la premiumisation des matières premières cosmétiques en Asie et en Amérique du Nord.
• Par géographie
- La région Asie-Pacifique a capturé 48 % du marché des alcools gras en 2025, menée par l'Indonésie, la Chine et l'Inde.
- La région d'Amérique du Sud émerge comme une poche à forte croissance, avec le secteur des produits oléochimiques du Brésil attirant de nouveaux investissements en capacité.
Taille et prévisions du marché des alcools gras (2021–2035)
La méthodologie de dimensionnement de MRFR combine une étude de capacité de production ascendante (production au niveau des usines de 47 installations principales) avec une modélisation de la demande descendante, validée par des données commerciales douanières de l'UN Comtrade et des associations nationales de l'industrie chimique. Les chiffres historiques sont dérivés de rapports annuels audités et d'évaluations de prix ICIS. La prévision utilise un équilibre offre-demande ajusté pour les augmentations de capacité déclarées et les changements de demande liés à la réglementation.
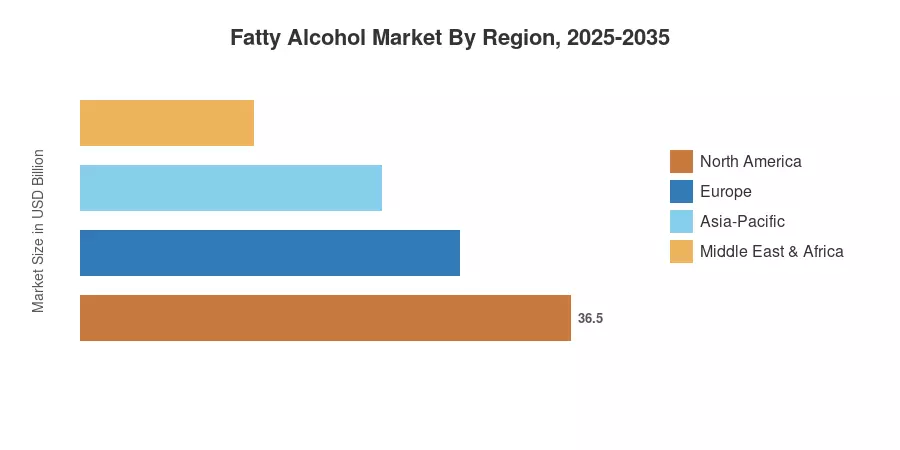



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


