Fatty Alcohol Market (2026 - 2035)

Fetthaltiger Alkohol Markt Forschungsbericht Informationen Nach Quelle (Natürlich und Petrochemisch), Nach Anwendung (Tenside, Körperpflege und Kosmetik, Haushalts- und Industrie-Reinigung, Schmierstoffe und Fette, Kunststoffzusätze, Pharmazeutische Hilfsstoffe und Andere) und Nach Region (Nordamerika, Europa, Asien-Pazifik und Rest der Welt) - Prognose bis 2035
ID: MRFR/CnM/6253-CR 111 Pages Chitranshi Jaiswal Last Updated: October 17, 2026
Fatty Alcohol Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.40%
2025 Market SizeUSD 8,500 Million
2035 Market SizeUSD 13,070 Million
Key Players
Sasol Limited
BASF SE
Wilmar International
Musim Mas
KLK OLEO
Godrej Industries
Opportunities
  • Biodegradable Lubricant Formulations
  • Pharmaceutical-Grade Excipient Expansion
  • Green Hydrogen–Assisted Hydrogenation
 

Fatty Alcohol Market Marktzusammenfassung

Der Markt für Fettsäurealkohole erreichte 2025 8.500 Millionen USD und wird voraussichtlich von 8.874 Millionen USD im Jahr 2026 auf 13.070 Millionen USD bis 2035 steigen, mit einer CAGR von 4,40 % im Prognosezeitraum (2026–2035). Zwei Katalysatoren untermauern diesen Wachstumspfad: die EU-Verordnung über Abholzung-freie Produkte (EUDR), die die Beschaffung in Richtung zertifizierter oleochemischer Produkte und nachvollziehbarer Lieferketten umleitet, und das 3,2 Milliarden USD umfassende Investitionsprogramm für downstream-oleochemische Produkte Indonesiens, das im Rahmen seines Industrie-Masterplans 2025–2029 angekündigt wurde [2]. Beide politischen Rahmenbedingungen verschärfen die Verantwortung für Rohstoffe und erweitern gleichzeitig die Kapazität für biobasierte Alkohole in Südostasien.

Ein grundlegender Wandel verändert die Produktionsbasis des Marktes für Fettsäurealkohole. Traditionelle Batch-Destillationsansätze, die einst die Herstellung von Detergentienalkoholen dominierten, werden durch kontinuierliche Hydrierungsplattformen ersetzt, die reinere Fraktionen bei geringerer Energieintensität produzieren können. Ein Beispiel für diesen Übergang ist die 420 Millionen USD teure Dumai-Erweiterung von Wilmar International, die Mitte 2026 in Betrieb genommen werden soll und 280.000 Tonnen Kapazität für fraktionierte Tensidchemikalien mit integrierter Methylester-Hydrogenolyse hinzufügt [3]. Gleichzeitig investieren europäische und nordamerikanische Unternehmen in Kohle-zu-Synthesegas- und ethylenbasierte synthetische Routen, die die Instabilität von Palmöl umschiffen und für Käufer von Körperpflegeprodukten, die eine Abholzung-freie Zertifizierung suchen, attraktiv sind.


Der asiatisch-pazifische Raum dominiert den Markt für Fettsäurealkohole mit etwa 48 %, angeführt von Indonesiens Raffinerie-Clustern für Palmöl und Chinas wachsenden kohlenstoffbasierten Synthesegas-Korridoren. Er ist auch die am schnellsten wachsende Region mit einer CAGR von 5,50 % bis 2035. Die Reformulierung von Chemikalien für Reinigungsprodukte hin zu biologisch abbaubaren Tensidsystemen macht Europa mit einem Anteil von etwa 24 % zum zweitgrößten Markt. Mit einzigartigen kosmetischen Rohstoffen und Anforderungen an pharmazeutische Hilfsstoffe repräsentiert Nordamerika 16 % der weltweiten Nachfrage.


Wichtige Erkenntnisse aus dem Bericht

• Nach Quelle

  • Natürliche Fettsäurealkohole hielten etwa 72 % des Volumens 2025, was die anhaltende Nachfrage nach oleochemischen Produkten aus Palm- und Kokosnussölen widerspiegelt.
  • Detergentienalkohole aus petrochemischen Routen wachsen mit einer CAGR von 4,75 % bis 2035 und gewinnen in Märkten an Bedeutung, in denen die Wirtschaftlichkeit von Ethylen-Rohstoffen die synthetische Produktion begünstigt.

• Nach Anwendung

  • Das Segment der Tenside machte 2025 etwa 52 % des Marktes für Fettsäurealkohole aus und bedient industrielle Emulgatoren und Formulierungen von Reinigungsprodukten für den Haushalt.
  • Anwendungen in der Körperpflege und Kosmetik werden voraussichtlich mit einer CAGR von 5,10 % bis 2035 wachsen, angetrieben durch die Premiumisierung kosmetischer Rohstoffe in ganz Asien und Nordamerika.

• Nach Geografie

  • Der asiatisch-pazifische Raum erfasste 2025 48 % des Marktes für Fettsäurealkohole, angeführt von Indonesien, China und Indien.
  • In Südamerika entsteht ein Wachstumsmarkt, wobei der oleochemische Sektor Brasiliens neue Investitionen in Kapazitäten anzieht.


Marktgröße und Prognose für Fettsäurealkohole (2021–2035)

Die Größenbestimmungsmethodik von MRFR kombiniert eine Bottom-up-Studie zur Produktionskapazität (Ausstoß auf Anlagenniveau von 47 Hauptanlagen) mit einer Top-down-Nachfragemodellierung, die durch Zollhandelsdaten von UN Comtrade und nationalen Verbänden der chemischen Industrie validiert wird. Historische Zahlen stammen aus geprüften Jahresberichten und ICIS-Preiseinschätzungen. Die Prognose verwendet ein Angebot-Nachfrage-Gleichgewicht, das für angegebene Kapazitätssteigerungen und durch Vorschriften bedingte Nachfragesch shifts angepasst wurde.
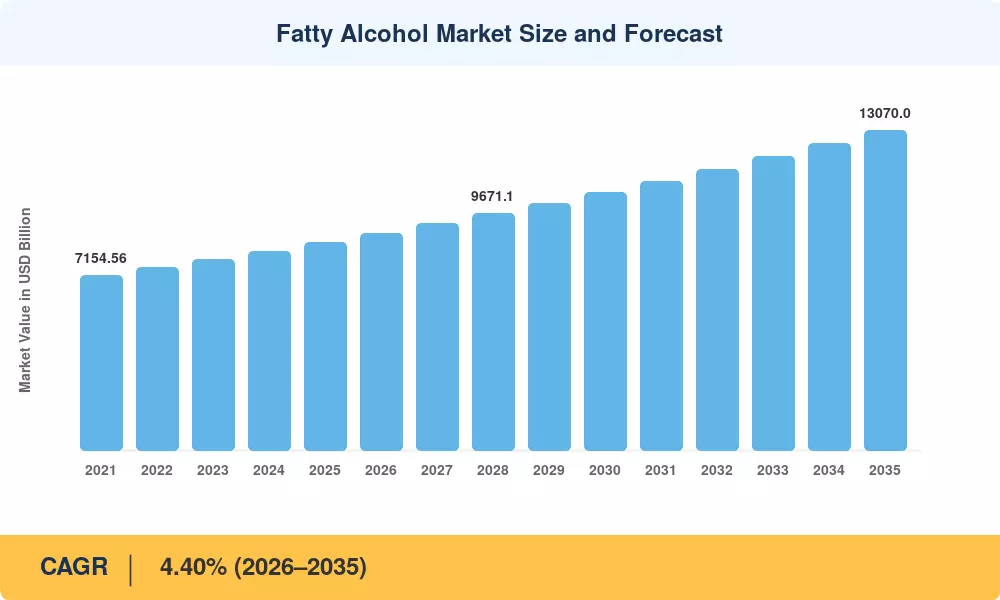
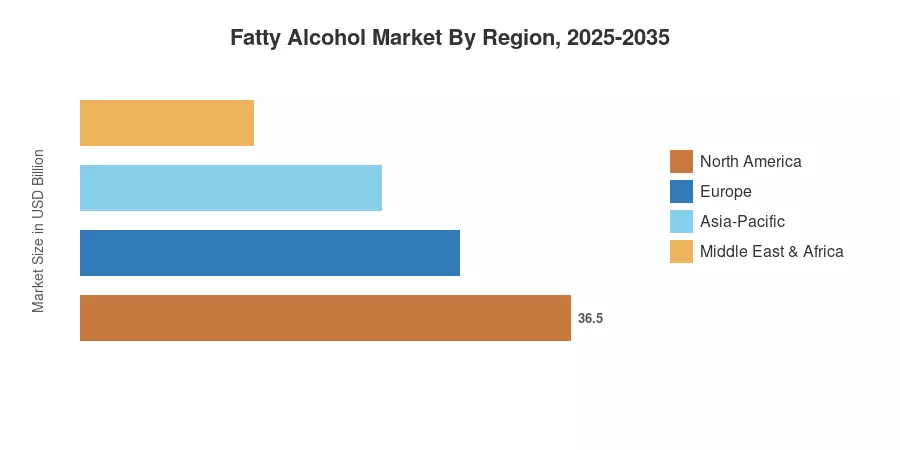
Marktgröße und Prognose für Fettsäurealkohole
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry


Analyse der Auswirkungen von Treibern

Treiber ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
FMCG-Reformulierung hin zu biologisch abbaubaren Tensiden +0.9% Global Kurzfristig (≤2 Jahre)
Premiumisierung im Bereich Körperpflege und Nachfrage nach kosmetischen Rohstoffen +0.7% Asien-Pazifik, Nordamerika Mittelfristig (2–4 Jahre)
EUDR-gesteuerte Beschaffung zertifizierter oleochemischer Produkte +0.6% Europa Kurzfristig (≤2 Jahre)
Indonesischer Masterplan für oleochemische Investitionen im downstream-Bereich +0.5% Asien-Pazifik Mittelfristig (2–4 Jahre)
Vorgaben für biologisch abbaubare Schmierstoffe (EU Ecolabel-Updates) +0.4% Europa Langfristig (≥4 Jahre)
Skalierung des Kohle-zu-Synthesegas-Weges in China +0.3% Asien-Pazifik Mittelfristig (2–4 Jahre)
Standardisierung von pharmazeutischen Hilfsstoffen (USP/EP-Harmonisierung) +0.2% Nordamerika, Europa Langfristig (≥4 Jahre)


FMCG-Reformulierung hin zu biologisch abbaubaren Tensiden

Globale Hersteller von Haushaltswaren ersetzen systematisch ethoxylierte petrochemische Tenside durch Alternativen auf Basis von Fettsäuren, um die sich entwickelnden Anforderungen an Öko-Labels zu erfüllen. Unilevers Programm "Clean Future" zielt darauf ab, bis 2030 100% biologisch abbaubare Chemikalien für Reinigungsprodukte zu erreichen, was die Beschaffung von C12–C14 Tensidalkoholen mit geschätzten 180.000 zusätzlichen Tonnen pro Jahr in seinen europäischen und asiatischen Lieferketten vorantreibt [5]. Dieses einzelne Unternehmensengagement veranschaulicht, wie Nachhaltigkeitsversprechen im FMCG-Bereich direkt in eine Nachfrage nach Volumen für den Fettsäuremarkt übersetzt werden.

Premiumisierung im Bereich Körperpflege

Steigende verfügbare Einkommen in Indien, China und Südostasien beschleunigen die Nachfrage nach hochwertigen Inhaltsstoffen für die Körperpflege, insbesondere Cetyl- und Cetearylalkoholen. Große Beauty-Konzerne, darunter L'Oréal, skalieren weiterhin aggressiv ihre Beschaffung zertifizierter nachhaltiger kosmetischer Rohstoffe. Während spezifische Wachstumsprozentsätze von Jahr zu Jahr für Inhaltsstoffkategorien oft proprietär sind, bestätigen Nachhaltigkeitsberichte von großen Herstellern einen strategischen Wandel hin zu RSPO-zertifizierten Fettsäuren, die aus Malaysia und Indonesien stammen. Diese Welle der Premiumisierung erweitert die adressierbare Nachfrage des Fettsäuremarktes weit über traditionelle Anwendungen von Commodity-Tensiden hinaus.


EU-Abholzungsverordnung (EUDR)

Die EUDR, die nun für die Umsetzung ab dem 30. Dezember 2026 geplant ist, verlangt von Importeuren von palmölbasierten oleochemischen Produkten, dass sie eine abholzungsfreie Herkunft durch geolokalisierte, verifizierte Lieferketten nachweisen. Während die offiziellen Compliance-Kosten je nach Komplexität der Lieferkette variieren — mit Branchenabschätzungen, die oft Kosten von 15–25 EUR pro Tonne für Verifizierungsaufwendungen angeben — schafft die Verordnung einen strukturellen Vorteil für vertikal integrierte Produzenten in Südostasien, die in rigorose Rückverfolgbarkeitsinfrastrukturen investiert haben. Die Verordnung verändert effektiv die Wettbewerbsdynamik, indem sie höhere Eintrittsbarrieren für nicht-zertifizierte Rohstoffkanäle schafft.


Indonesischer oleochemischer Masterplan

Spezialchemikalien, einschließlich hochreiner Fettsäuren, zu fördern. Das Anreizpaket umfasst Infrastrukturzuschüsse, Steuererleichterungen für exportorientierte Raffinerien und Co-Investitionen in Technologien zur kontinuierlichen Hydrierung [3]. Diese politische Haltung positioniert Indonesien, um bis 2035 einen zusätzlichen Anteil am globalen Fettsäuremarkt zu gewinnen.


Analyse der Auswirkungen von Einschränkungen

Die Auswirkungen von Einschränkungen sind richtungsweisende Schätzungen der Nachfrage oder der Margenkompression. Sie subtrahieren sich nicht linear vom Haupt-CAGR.

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkung Zeitrahmen
Preisschwankungen bei Palmölkernen und Rohstoffarbitrage –0,5% Global Kurzfristig (≤2 Jahre)
Überkapazität in südostasiatischen oleochemischen Produkten –0,4% Asien-Pazifik Mittelfristig (2–4 Jahre)
Regulatorische Fragmentierung bei Abholzungsstandards –0,3% Europa, Nordamerika Mittelfristig (2–4 Jahre)
Technische Hürden bei katalytischen Verfahren der nächsten Generation –0,2% Global Langfristig (≥4 Jahre)
Steigende Ethylenkosten, die petrochemische Tensidalkohole beeinflussen –0,2% Nordamerika, Europa Kurzfristig (≤2 Jahre)


Preisschwankungen bei Rohstoffen

Die Preise für Palmölkerne schwankten zwischen 950 und 1.450 USD pro Tonne während 2023–2024, was die Margen für Produzenten von biobasierten Alkoholen aus natürlichen Routen komprimierte und Unsicherheit in langfristige Lieferverträge einbrachte. Der Commodity Outlook der Weltbank prognostiziert bis 2027 anhaltende Volatilität, die durch ertragsbedingte Störungen im Zusammenhang mit El Niño und Arbeitskräftemangel in Malaysia verursacht wird [4]. Für den Markt für Fettsäuren drängt diese Volatilität preissensible Käufer in Richtung petrochemischer Alternativen.

Südostasiatische Überkapazität

Marktanalyse deutet darauf hin, dass indonesische und malaysische Produzenten zwischen 2020 und 2024 die Produktionskapazität für Fettsäuren erheblich ausgebaut haben. Diese Expansionswelle, die einige Branchenanalysen auf mehrere hunderttausend Tonnen schätzen, hat das jüngste Nachfragewachstum übertroffen, was zu Phasen des Angebotsüberschusses führte. Dieses Überangebot hat den regionalen Spotpreisen nach unten Druck ausgeübt, was insbesondere die Margen von mittelständischen Produzenten herausfordert, die nicht über die notwendige vertikale Integration verfügen, um die Produktion in spezialisierte kosmetische oder industrielle Qualitäten zu verlagern. Während die Erwartungen an eine Kapazitätsrationalisierung bestehen bleiben, bleibt der kurzfristige Margendruck ein wesentlicher Gegenwind für den Markt.


Regulatorische Fragmentierung

Während die EUDR der EU einen klaren Benchmark für abholzungsfreie Produkte setzt, haben nordamerikanische und asiatische Regulierungsbehörden noch keine entsprechenden Rahmenbedingungen harmonisiert. Dieses Flickwerk schafft Compliance-Arbitrage und zwingt multinationale Formulierer von Inhaltsstoffen für Körperpflegeprodukte, dual-zertifizierte Lieferketten aufrechtzuerhalten, was die Beschaffungskosten für oleochemische Produkte um 6–10% erhöht [2].


Fatty Alcohol Market Chancen

Biologisch abbaubare Schmierstoffformulierungen

Die aktualisierten Kriterien des EU-Ecolabels verlangen einen Mindestanteil von 25 % biobasiertem Kohlenstoffgehalt für als "biobasiert" vermarktete Schmierstoffe, was die Verwendung erneuerbarer Rohstoffe fördert. Dies schafft eine wachsende Nachfrage nach C16–C18 Fettharzen in Hochleistungsanwendungen für industrielle und marine Schmierstoffe. Da Hersteller sich auf diese Standards umstellen, um umweltbewusste Marktanteile zu gewinnen, wird erwartet, dass dieses Segment bis 2032 eine stark wachsende Einnahmequelle für Fettharzlieferanten darstellt.


Erweiterung von pharmazeutischen Hilfsstoffen

Die Harmonisierung der Monographenstandards für Cetyl- und Stearylalkohole durch USP–EP verringert die Reformulierungshürden für Hersteller von Generika. Indiens Initiative für Bulk-Drogenparks im Wert von 2,1 Milliarden USD schafft eine gleichzeitige Nachfrage nach hochreinen Spezialchemikalien [11]

Grünwasserstoff-unterstützte Hydrierung

Pilotprojekte in Deutschland und Japan integrieren Grünwasserstoffzuflüsse in Hydrierungsreaktoren für Fettharze und senken die Scope-1-Emissionen um bis zu 40 %. Produzenten, die diesen Weg einschlagen, können von Käufern nachhaltiger kosmetischer Rohstoffe Preisaufschläge von 8–12 % verlangen [10]

Afrikanische Palmöl-Kernöl-Front

Westafrika — insbesondere Nigeria, Ghana und Côte d'Ivoire — bietet ungenutztes Potenzial für Palmöl-Kernöl-Rohstoffe mit niedrigeren Landkosten als in Südostasien. Der Aufbau lokaler Verarbeitungsanlagen für oleochemische Produkte könnte die Nachfrage nach Importsubstitution für Chemikalien in Reinigungsprodukten auf dem gesamten Kontinent erfassen [14]

Digitale Lieferkettenplattformen für Detergentienalkohole

Blockchain-gestützte Rückverfolgbarkeitsplattformen entstehen als Differenzierungsinstrumente. Produzenten, die eine Echtzeit-Verifizierung ihrer biobasierten Alkohole ohne Abholzung anbieten, können mehrjährige Verträge mit europäischen FMCG-Marken abschließen und die Daten der Lieferkette als eigenständigen Service monetarisieren [15].


Fatty Alcohol Market Zukunftsaussichten

Rohstoffdiversifizierung und Innovationen bei biobasierten Alkoholen

Die Rohstoffbasis für den Markt der Fettsäurenalkohole erweitert sich, da Hersteller die Resilienz der Lieferkette priorisieren. Während Palmkern- und Kokosnussöle dominant bleiben, bewegen sich Wege für Algenlipide und Abfallkochöl in Richtung kommerzieller Pilotphasen. Analysten prognostizieren häufig, dass die Integration dieser Lipid-Rohstoffe der zweiten Generation entscheidend sein wird, um die Abhängigkeit des Sektors von tropischen Rohstoffen zu verringern und die mit Abholzung verbundenen Risiken im kommenden Jahrzehnt zu mindern.


Nachhaltigkeitsberichterstattung und ESG-gesteuerte Beschaffung

Die Vorschriften zur ESG-Offenlegung — insbesondere die EU-Richtlinie zur Unternehmensnachhaltigkeitsberichterstattung (CSRD) und die Klimarisiko-Regeln der SEC — zwingen nachgelagerte Käufer, die Scope-3-Emissionen durch ihre Lieferketten für Tensid-Chemikalien nachzuverfolgen. Produzenten von Fettsäurenalkoholen, die in Infrastruktur zur Lebenszyklusbewertung und blockchain-überprüfte Herkunft investieren, werden den bevorzugten Lieferantenstatus bei multinationalen Marken für Inhaltsstoffe der Körperpflege und Reinigungsprodukte erlangen [19].

Prozess-Elektrifizierung und grüne Chemie

Die Elektrifizierung der chemischen Produktion, insbesondere die Nutzung erneuerbarer Energie in Hydrierungsreaktoren, ist ein wichtiger Schwerpunkt zur Dekarbonisierung des Sektors der Fettsäurenalkohole. Während die genauen Einsparungen bei den Emissionen stark standortabhängig sind, haben internationale Energieorganisationen die Prozess-Elektrifizierung als einen Schlüsselweg identifiziert, um den CO2-Fußabdruck des Sektors drastisch zu senken. Frühe Akteure in der europäischen und japanischen Chemieindustrie testen derzeit elektrodenbeheizte Designs, um die Abhängigkeit von fossil befeuerten Öfen abzubauen.


Plattformökonomie und digitale Marktplätze

Digitale Rohstoffplattformen verändern, wie Detergentienalkohole und industrielle Emulgatoren gehandelt werden. Die Echtzeit-Preisfindung, automatisierte Qualitätszertifizierung und Smart-Contract-Abwicklung reduzieren die Transaktionsfriktionen um schätzungsweise 12–18 %, was mittelgroßen Produzenten zugutekommt, die zuvor keinen direkten Zugang zu globalen Käufern von kosmetischen Rohstoffen hatten [15].


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Asien-Pazifik 48% Anteil (2025) Integration von oleochemischen Produkten; Diversifizierung von Kohle zu Alkohol
Europa 24% Anteil (2025) EUDR-Konformität; biologisch abbaubare Schmierstoffe; grüne Chemie
Nordamerika CAGR 3,90% (2026–2035) Premiumisierung von Inhaltsstoffen für die Körperpflege; pharmazeutische Hilfsstoffe
Südamerika 595 Millionen USD (2025) Importsubstitution; Ausbau der oleochemischen Kapazitäten in Brasilien
Mittlerer Osten & Afrika CAGR 4,10% (2026–2035) Petrochemische Detergent-Alkohole; Westafrikanische Rohstoffgrenze
Gesamt 8.500 Millionen USD (2025) —

Der Markt für Fettsäuren zeigt eine ausgeprägte Konzentration im Asien-Pazifik-Raum, wobei die oleochemischen Raffineriecluster in Südostasien als globaler Versorgungshebel fungieren. Die regionalen Nachfragemuster divergieren: Reife Märkte priorisieren Spezialtensid-Chemikalien und kosmetische Rohstoffe, während Schwellenländer das Volumen durch commodity-industrielle Tenside und Chemikalien für Reinigungsprodukte antreiben.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA 72% des regionalen Anteils Kosmetische Rohstoffe und pharmazeutische Hilfsstoffe
Kanada CAGR 3,60% Industrielle Tenside für Chemikalien zur Sanierung von Ölsanden [16]
Mexiko 95 Millionen USD (2025) Detergent-Alkohole für die heimische FMCG-Produktion [9]


Der Markt für Fettsäuren in Europa wird durch die Compliance-Architektur der EUDR und den aggressiven Vorstoß der Region in Richtung biologisch abbaubarer Tensid-Chemikalien geprägt. Die Unternehmen Sasol und BASF in Deutschland betreiben integrierte oleochemische Anlagen, die sowohl commodity Detergent-Alkohole als auch hochreine kosmetische Rohstoffe in ganz Europa liefern.

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 30% des regionalen Anteils Kohle-abgeleitete Synthesegaswege für Detergent-Alkohole
Indien CAGR 5,80% Wachstum der Inhaltsstoffe für die Körperpflege; pharmazeutische Hilfsstoffparks [11]
Japan 380 Millionen USD (2025) Hochreine kosmetische Rohstoffe und Spezialchemikalien
Südkorea 7% des regionalen Anteils Industrielle Emulgatoren für die Reinigung von Halbleitern [17]
ASEAN CAGR 5,30% Oleochemische Produkte Hub; Palmkernintegration [3]
Rest von Asien-Pazifik 190 Millionen USD (2025) Wachsende Nachfrage nach Tensid-Chemikalien


Asien-Pazifik dominiert den Markt für Fettsäuren durch Indonesiens vertikal integrierte Palmölraffinerien und Chinas schnell skalierende Kohle-zu-Alkohol-Anlagen. Indonesien allein macht über 40% der globalen Exporte von natürlichen biobasierten Alkoholen aus, wobei Musim Mas und Wilmar International weltweit tätige Anlagen in den Provinzen Nord-Sumatra und Riau betreiben [3].

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 65% des regionalen Anteils Ausbau der heimischen Verarbeitung von oleochemischen Produkten [14]
Argentinien CAGR 4,00% Industrielle Tenside für Agrochemikalien [9]
Rest von Südamerika 105 Millionen USD (2025) Nachfrage nach importierten Chemikalien für Reinigungsprodukte


Der Markt für Fettsäuren in Brasilien profitiert von der Palmölproduktion im Bundesstaat Pará und von staatlichen Anreizen für die heimische Verarbeitung von oleochemischen Produkten. Das Engagement von Natura & Co. für die Beschaffung von biobasierten Alkoholen aus dem Amazonas hat Investitionen in kleine Fraktionierungsanlagen katalysiert, die sowohl kosmetische Rohstoffe als auch Tensid-Chemikalien bedienen [14].

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 30% des regionalen Anteils Petrochemische Detergent-Alkohole aus Ethylen
VAE CAGR 4,30% Inhaltsstoffe für die Körperpflege für Re-Export-Hub
Südafrika 55 Millionen USD (2025) Industrielle Tenside für Bergbauchemikalien [9]
Ägypten 12% des regionalen Anteils Chemikalien für Reinigungsprodukte für die heimische FMCG [5]
Rest von MEA CAGR 3,70% Wachsende Nachfrage nach oleochemischen Produkten


Der Mittlere Osten nutzt reichlich vorhandenes Ethylen-Rohmaterial, um synthetische Detergent-Alkohole zu wettbewerbsfähigen globalen Kosten zu produzieren. Saudi-Arabiens SABIC betreibt spezialisierte Fettsäureeinheiten innerhalb seines Jubail-Komplexes, während westafrikanische Länder die Verarbeitung von palmkernbasierten oleochemischen Produkten erkunden, um die regionale Nachfrage nach Chemikalien für Reinigungsprodukte zu bedienen [14].


Fettsäurenmarkt nach Region, 2025-2035
 

Fatty Alcohol Market Marktsegmentierung

Nach Quelle

Segment Wichtige Kennzahl Primärer Nachfragetreiber
Natürlich 72% Anteil (2025) Palmkern- und kokosnussbasierte oleochemische Produkte [3]
Petrochemisch CAGR 4,75% (2026–2035) Ethylenbasierte Routen in deforestationssensiblen Segmenten


Fetthaltige Alkohole aus natürlichen Quellen bleiben das Rückgrat des Marktes für Fetthaltige Alkohole, wobei indonesische und malaysische Palmölraffinerien den Großteil der globalen C12–C18 biobasierten Alkohole liefern. Die vertikale Integration vom Anbau bis zur Fraktionierung verschafft den Produzenten in Südostasien einen strukturellen Kostenvorteil, der ihre Dominanz im Bereich der Commodity-Tenside und Detergentien aufrechterhält.

Die Produktion über petrochemische Routen gewinnt jedoch an Schwung, insbesondere in Regionen, in denen die Kosten für die Einhaltung der EUDR die Wettbewerbsfähigkeit palmabgeleiteter oleochemischer Produkte verringern. Formulierer von Inhaltsstoffen für die persönliche Pflege in Europa und Nordamerika spezifizieren zunehmend synthetische Cetyl- und Stearylalkohole, um ihre Berichtspflichten ohne Abholzung zu vereinfachen.

Nach Anwendung

Segment Wichtige Kennzahl Primärer Nachfragetreiber
Tenside 52% Anteil (2025) Industrielle Emulgatoren und Detergentienalkohole für Haushaltswaren [5]
Persönliche Pflege und Kosmetik CAGR 5,10% (2026–2035) Premiumisierung von kosmetischen Rohstoffen
Haushalts- und Industriereinigung 1.190 Millionen USD (2025) Vorgaben für biologisch abbaubare Reinigungsproduktchemikalien [5]
Schmierstoffe und Fette CAGR 4,60% (2026–2035) EU Ecolabel-Kriterien für Bio-Schmierstoffe [8]
Kunststoffadditive 510 Millionen USD (2025) Gleitmittel und Trennmittel für Spezialchemikalien [9]
Pharmazeutische Hilfsstoffe CAGR 4,80% (2026–2035) Harmonisierung von USP/EP für Tablettenüberzüge [11]
Sonstige 340 Millionen USD (2025) Textilhilfsmittel, Agrochemikalien und industrielle Tenside [9]


Tenside stellen das volumetrische Rückgrat des Marktes für Fetthaltige Alkohole dar. C12–C14 Alkohole fließen in Alkoholethoxylate und Alkoholsulfate ein, die als primäre Wirkstoffe in Waschmitteln, Geschirrspülmitteln und chemischen Reinigungsprodukten dienen. Unilever, Henkel und P&G verbrauchen gemeinsam über 900.000 Tonnen Tensid-Qualitätsdetergentienalkohole jährlich [5].

Persönliche Pflege und Kosmetik sind die am schnellsten wachsenden Anwendungen, angetrieben durch die Nachfrage nach Cetyl-, Cetearyl- und Stearylalkoholen, die als Emollientien und Co-Emulgatoren in Lotionen, Cremes und Haarpflegeformulierungen verwendet werden. Die globale Clean-Beauty-Bewegung verstärkt die Nachfrage nach RSPO-zertifizierten biobasierten Alkoholen, und asiatische Käufer von kosmetischen Rohstoffen sind bereit, 10–15% Aufschläge für rückverfolgbare oleochemische Produkte zu zahlen .


Wettbewerbsbenchmarking

Der Markt für Fetthölzer ist moderat konzentriert mit einem geschätzten HHI von 850-1.000, wobei die fünf größten Produzenten 45-52 Prozent des weltweiten Volumens ausmachen. Der Wettbewerb ist entlang der Quellenlinien aufgeteilt, wobei die führenden Hersteller von Naturalkoholen in Südostasien in Spezialqualitäten vordringen und europäische petrochemische Unternehmen auf eine deforestationsfreie Positionierung und technische Reinheit konkurrieren.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote Strategische Positionierung
Sasol Limited ~8–11% C6–C22 Tensidalkohole, Ziegler-Prozess Spezialqualitäten Größter synthetischer Produzent; integrierte Komplexe in Südafrika und Deutschland
BASF SE ~7–10% Oleochemische Produkte, kosmetische Cetearylalkohole Europäische innovationsgetriebene Forschung und Entwicklung in Inhaltsstoffen für die Körperpflege
Wilmar International ~7–9% Natürliche biobasierte Alkohole, Tensidchemikalien Vertikal integrierte Palmölverarbeitung in Indonesien
Musim Mas ~5–8% RSPO-zertifizierte oleochemische Produkte, industrielle Tenside Nachhaltigkeitsorientierte Positionierung; nachvollziehbare Lieferketten
KLK OLEO ~5–7% Spezialchemikalien, kosmetische Rohstoffe Malaysische Palmölintegration mit nachgelagerten Derivaten
Godrej Industries ~3–5% Natürliche Fetthölzer, industrielle Emulgatoren Indiens größter oleochemischer Produzent; Fokus auf den heimischen Markt
Emery Oleochemicals ~3–5% Biobasierte Alkohole, grüne Polyole und Chemikalien für Reinigungsprodukte Joint-Venture-Modell, das Malaysia, Deutschland und die USA umfasst
P&G Chemicals ~3–4% Tensidalkohole, Co-Tensid-Zwischenprodukte Eigenverbrauch plus Handelsverkäufe an FMCG-Formulierer
Thai Oleochemicals ~2–4% Natürliche Tensidchemikalien, Handelsqualitäten Kostenwettbewerbsfähige thailändische Palmölverarbeitung
Kao Corporation ~2–3% Hochreine kosmetische Rohstoffe, spezielle Emulgatoren Japanischer Präzisionschemieansatz für Inhaltsstoffe in der Körperpflege


Aktuelle Nachrichten & Entwicklungen


  • BASF SE (Januar 2025): Startete ein mit grünem Wasserstoff betriebenes Hydrierungs-Pilotprojekt an ihrem Standort Ludwigshafen, mit dem Ziel, die Scope 1-Emissionen in der Herstellung von oleochemischen Produkten bis 2028 um 30 % zu reduzieren [10].
  • Europäische Kommission (Dezember 2024): Verabschiedete EUDR-Durchführungsverordnungen, die eine Rückverfolgbarkeit auf Geolokalisierungsebene für Importe von palmölbasierten Bioalkoholen vorschreiben und die Beschaffungsstandards für den Fettsäurealkoholmarkt neu gestalten [2].


  • Indonesisches Ministerium für Industrie (September 2023): Im Rahmen seines umfassenderen Investitionsplans für die downstream-Industrie, der 28 Rohstoffe bis 2040 anvisiert, priorisiert die Regierung die Integration der Palmölverarbeitung. Diese Strategie nutzt gezielte fiskalische Anreize und neue regulatorische Rahmenbedingungen, wie die erweiterte verpflichtende ISPO-Zertifizierung, um die Nachhaltigkeit und wirtschaftliche Selbstversorgung in der Branche voranzutreiben.


Fatty Alcohol Market Berichtsumfang

Parameter Detail
Marktumfang Globaler Markt für Fetalkohole nach Quelle, Anwendung und Geografie
Studienzeitraum 2021–2035
CAGR 4,40% (2026–2035)
Marktgröße — Basisjahr (2025) 8.500 Millionen USD
Marktgröße — Prognoseende (2035) 13.070 Millionen USD
Schnellst wachsendes Segment Persönliche Pflege und Kosmetik (nach Anwendung); Asien-Pazifik (nach Geografie)
Profilierte Unternehmen 10 (Sasol, BASF, Wilmar, Musim Mas, KLK OLEO, Godrej, Emery Oleochemicals, P&G Chemicals, Thai Oleochemicals, Kao Corporation)
Bewährungswährung Millionen USD


FAQs

How does palm-kernel-oil traceability affect buyer procurement strategies in the Fatty Alcohol Market?
Buyers now require ISCC PLUS or RSPO mass-balance certification before contracting oleochemical products. Non-certified suppliers face 15–20% volume losses in European and North American channels [2].
What purity thresholds distinguish pharmaceutical-grade from cosmetic-grade fatty alcohols?
Pharmaceutical-grade cetyl alcohol demands ≥97.5% purity per USP–EP monographs, versus ≥92% for cosmetic raw materials. The premium runs USD 200–350 per ton [11].
Can coal-derived syngas routes compete on sustainability with natural bio-based alcohols?
Coal-to-alcohol pathways carry 2.5–3× higher carbon intensity than palm-kernel routes. Without carbon capture, they remain disadvantaged in ESG-screened supply chains .
How do EUDR exemptions benefit petrochemical detergent alcohols, producers?
Synthetic alcohols fall outside the EUDR scope since they contain no forest-risk commodities. This regulatory gap gives petrochemical suppliers a compliance-free entry into deforestation-sensitive surfactant chemicals segments [2].
What role do industrial emulsifiers play in the Fatty Alcohol Market's growth beyond FMCG?
Fatty-alcohol-based emulsifiers serve metalworking fluids, agrochemical dispersions, and textile processing. These non-FMCG outlets collectively represent roughly 18% of total demand [9].
How exposed is the Fatty Alcohol Market to El Niño–driven supply disruptions?
Severe El Niño events reduce Southeast Asian palm-kernel yields by 8–12%, tightening oleochemical products supply and triggering 15–25% spot-price spikes within two quarters [4].
What capacity-addition timeline should investors monitor through 2030 in the Fatty Alcohol Market?
Key milestones include Wilmar's Dumai expansion (2026), India's Ambernath ramp-up (2025–2027), and China's Ningxia coal-to-alcohol complex (2028). Combined additions exceed 500,000 tons [3].    
Autor
Autor Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of chemical industry databases, peer-reviewed scientific journals, industrial publications, and authoritative chemical organizations. Key sources included the US Environmental Protection Agency (EPA), European Chemicals Agency (ECHA), US Food & Drug Administration (FDA) for cosmetic ingredient safety, International Organization for Standardization (ISO) for chemical specifications, American Cleaning Institute (ACI), Personal Care Products Council (PCPC), National Institute of Standards and Technology (NIST), Chemical Abstracts Service (MRFR), OECD Chemical Safety Publications, EU Eurostat Industrial Production Database, US Census Bureau Chemical Manufacturing Statistics, Malaysian Palm Oil Board (MPOB) for oleochemical feedstock data, Indonesian Ministry of Agriculture for coconut/palm kernel oil statistics, and national chemical industry associations from key production markets.

These sources were used to collect production capacity data, regulatory compliance standards, safety assessments, feedstock pricing trends, and competitive landscape analysis for pure & midcut fatty alcohols, long chain fatty alcohols, short chain fatty alcohols, and their applications across detergents, personal care, lubricants, and plasticizers.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, VPs of Manufacturing, plant operation heads, and commercial directors from producers of oleochemicals, providers of renewable feedstock, and manufacturers of fatty alcohol were examples of supply-side sources.

Demand-side sources comprised procurement heads from detergent and cleaning product manufacturers, R&D directors from cosmetics and personal care firms, technical managers from lubricant formulators, and supply chain leaders from plasticizer makers. Primary research validated market segmentation, confirmed capacity growth timetables, and gathered insights on feedstock sourcing methods, price dynamics, sustainability certifications, and replacement tendencies between natural and synthetic fatty alcohols.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was calculated by production capacity mapping and consumption volume analysis. The methods included:

Identification of 50+ significant manufacturers in North America, Europe, Asia-Pacific, and Latin America

Product mapping across pure & midcut, long chain, and short chain fatty alcohol categories Application-level analysis across detergents & cleansers, cosmetics & personal care, lubricants, and plasticizers

Analysis of reported and modeled yearly revenues unique to fatty alcohol portfolios Coverage of manufacturers with 75-80% of global market share in 2024

Extrapolation to get segment-specific valuations utilizing top-down (manufacturer revenue validation) and bottom-up (production volume × ASP by region and carbon chain length) methods

Integration of feedstock cost analysis (palm kernel oil, coconut oil, tallow) to establish price-volume correlations and margin structures

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















