災害復旧サービス市場 (2026 – 2035)

ディザスターリカバリーサービス市場の規模、シェアおよびサービスタイプ別の調査報告書(フルマネージド、アシスト、セルフサービス)、展開モデル別(パブリッククラウド、プライベートクラウド、ハイブリッド/マルチクラウド)、サービスコンポーネント別(バックアップとリカバリー、リアルタイムレプリケーション、オーケストレーションと自動化)、組織の規模別(大企業、中小企業)、エンドユーザーの垂直別(BFSI、ヘルスケア&ライフサイエンス、ITおよびテレコム、政府および公共部門、製造業)および地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 2035年までの業界予測。
ID: MRFR/ICT/2339-HCR 100 Pages Apoorva Priyadarshi, Shubham Munde Last Updated: September 15, 2026
Disaster Recovery Service Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)12.85%
2025 Market SizeUSD 14.56 Billion
2035 Market SizeUSD 48.72 Billion
Key Players
IBM
Microsoft
Amazon Web Services
VMware
Zerto
Commvault
Opportunities
  • AI-Powered Predictive Recovery Orchestration
  • Edge-to-Cloud Disaster Recovery for IoT Workloads
  • Emerging-Market Expansion via Managed Service Providers

Disaster Recovery Service Market Summary

災害復旧サービス市場は2025年に145.6億米ドルの評価に達し、2026年には164.3億米ドルから2035年には487.2億米ドルに成長すると予測されており、予測期間(2026–2035)中の年平均成長率(CAGR)は12.85%です。ランサムウェアのインシデントの急増 — 2024年だけで世界的な損害は300億米ドルを超えました — により、企業はビジネス継続計画戦略を再考せざるを得なくなっています [2]。北米およびヨーロッパの規制機関は、サイバー保険の引受条件としてテスト済みの復旧ランブックを義務付けており、保険料のコストをクラウドバックアップソリューションの成熟度に直接リンクさせています サイバー保険 [3]。

従来のテープベースおよびオンプレミスのディスク復旧アーキテクチャは、数時間ではなく数分で自動フェイルオーバーを提供するクラウドネイティブのデータ復旧サービスに取って代わられています。このシフトは、2023年から2024年にかけてのいくつかの高プロファイルなサプライチェーン攻撃が、従来のアプローチが取締役会や規制当局が要求する1時間未満の復旧時間目標を満たせないことを示した後に勢いを増しました [4]。企業のDRaaSクラウドプラットフォームへの支出は、2024年に世界で90億米ドルを超え、組織が資本支出よりもレジリエンスを優先したことを反映して22%の前年比増加を示しています。

北米は、文書化されたフェイルオーバークラウドインフラストラクチャを要求する厳格なHIPAA、SOX、およびFFIECのコンプライアンス義務によって、災害復旧サービス市場の約42%を占めています。アジア太平洋地域は、インド、中国、ASEAN諸国全体でのデジタル経済の拡大により、15.40%のCAGRで最も成長が早い地域です。ヨーロッパは、GDPRおよびEUのデジタル運用レジリエンス法(DORA)によって推進され、約27%のシェアを持つ第二の市場です 。次の10年では、オーケストレーションインテリジェンスとマルチクラウドのポータビリティが、組織が復旧サービスを購入し展開する方法を再定義するでしょう。

主なレポートの要点

• サービスタイプおよびコンポーネント別

  • 完全管理型DRaaSソリューションは、2025年に災害復旧サービス市場の約50%のシェアを占め、ターンキーのビジネス継続計画提供に対する企業の好みを反映しています。
  • オーケストレーションと自動化は、組織がフェイルオーバークラウドインフラストラクチャのワークフローを自動化する中で、14.20%のCAGRで最も成長が早いサービスコンポーネントです。
  • リアルタイムレプリケーションのためのクラウドバックアップソリューションは、ゼロRPOの義務により2035年までに78億米ドルに達すると予測されています。

• 展開および組織サイズ別

  • パブリッククラウドの展開は、2025年に61%の収益シェアで災害復旧サービス市場をリードしていますが、ハイブリッド/マルチクラウド構成は15.35%のCAGRで最も急速に成長しています。
  • 中小企業(SME)は、企業グレードのレジリエンスにアクセスするためにサブスクリプションベースのデータ復旧サービスを活用しており、15.95%のCAGRで最も急成長している組織セグメントを占めています。

• 地域別

  • 北米は2025年に61.2億米ドルを生み出し、米国連邦機関がクラウドファーストの義務を加速させています。
  • アジア太平洋地域は2035年まで15.40%のCAGRで成長すると予測されており、新興デジタル経済全体でDRaaSクラウドプラットフォームが拡大しています。

市場規模と予測(2021–2035)

MRFRの市場規模算出方法は、ベンダーの開示からのボトムアップの収益モデル、GartnerおよびIDCからのIT支出ベンチマーク、マクロ経済的なクラウド採用指標に対するトップダウンの検証を組み合わせています。歴史的な数値(2021–2024)は実際の支出を反映しており、予測年(2026–2035)は調整された12.85%のCAGRを適用し、予想される規制の触媒や技術採用曲線に対する調整を行っています。
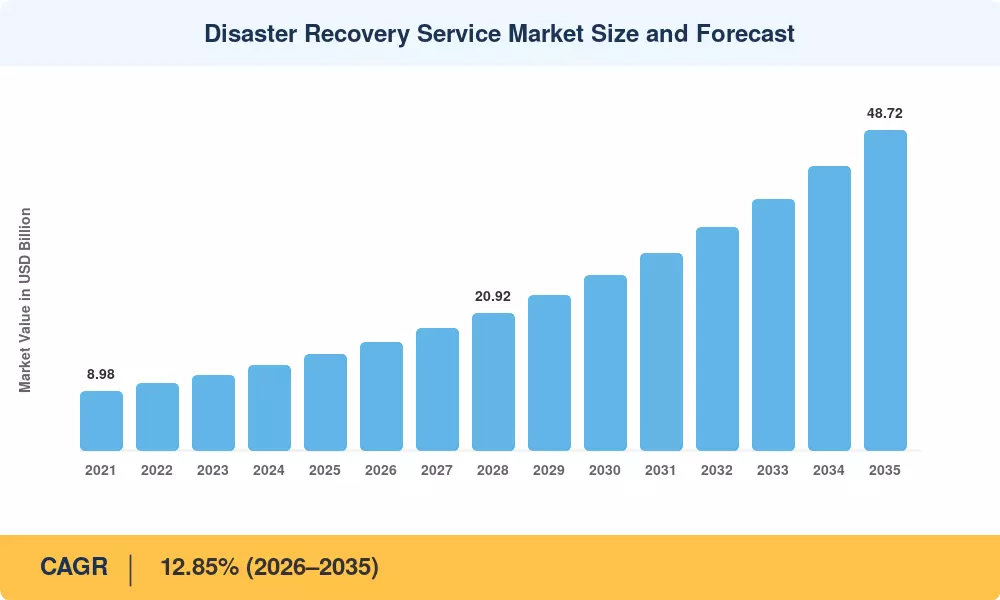
災害復旧サービス市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
ランサムウェアおよびサイバー脅威のエスカレーション ~22% グローバル 短期(≤2年) [2]
規制遵守の義務(DORA、HIPAA、SEC) ~18% 北米、ヨーロッパ 中期(2–4年)
クラウドファーストのインフラストラクチャの近代化 ~17% グローバル 中期(2–4年) [8]
サイバー保険の回復計画要件 ~14% 北米、ヨーロッパ 短期(≤2年) [3]
中小企業のデジタルトランスフォーメーションおよびサブスクリプション経済 ~12% アジア太平洋、南アメリカ 長期(≥4年) [9]
マルチクラウドおよびハイブリッドポータビリティの需要 ~10% グローバル 長期(≥4年) [10]
AI駆動のオーケストレーションおよび予測的フェイルオーバー ~7% 北米、アジア太平洋 長期(≥4年)

ランサムウェアとサイバー脅威のエスカレーション

ランサムウェア攻撃は2024年に前年比68%増加し、平均回復コストは1件あたり273万米ドルに達しました。これはIBMのデータ侵害のコストレポートによるものです [2]。この容赦ない脅威の状況は、従来の境界防御がゼロダウンタイムの回復を保証できないため、災害復旧サービス市場の最大の触媒となっています。組織は、15分未満の回復目標を保証するデータ回復サービスに予算をシフトしており、DRaaSはITの項目ではなく、取締役会の優先事項となっています。

規制遵守とサイバー保険の義務

EUのデジタル運用レジリエンス法(DORA)は、2025年1月から施行され、すべての金融機関にテスト済みのICT継続計画を維持し、文書化されたフェイルオーバーを必要とします クラウドインフラストラクチャ 。アメリカでは、SECの2024年サイバー開示ルールにより、上場企業は重要なインシデントを4営業日以内に報告することが義務付けられており、これは事前に設定されたクラウドバックアップソリューションでのみ達成可能なタイムラインです。サイバー保険会社は、ポリシーを発行する前にDRaaSの運用手順を監査し、テスト済みの回復計画を持たない企業は30〜40%の保険料の追加料金に直面します [3]。

クラウドファーストのインフラストラクチャの近代化

ガートナーは、2027年までに企業の85%のワークロードがクラウド環境で実行されると予測しており、2024年の62%から増加します [8]。この移行は、主要なクラウドプロバイダーとネイティブに統合されたDRaaSクラウドプラットフォームへの自然な引き寄せを生み出します。ハイブリッドアーキテクチャを展開する企業は、AWS、Azure、Google Cloudにまたがるフェイルオーバークラウドインフラストラクチャをますます要求しており、ベンダーはマルチクラウドオーケストレーション機能とビジネス継続計画の自動化で競争しています。

中小企業のデジタルトランスフォーメーションとサブスクリプション経済

中小企業は、世界のビジネスの90%以上を占めており、歴史的に専用の災害復旧サイトのための資本が不足していました [9]。現代のデータ回復サービスのサブスクリプションベースの価格モデルは、この障壁を取り除き、中小企業が大手銀行や医療システムが使用するのと同じレジリエンスタイプにアクセスできるようにしました。災害復旧サービス市場における柔軟な成長に応じたライセンスは、2030年までに中小企業の採用を40%以上に押し上げると予想されています。

制約の影響分析

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
データ主権と国境を越えたコンプライアンスの複雑さ ~(−3.5%) ヨーロッパ、アジア太平洋 中期 [12]
ベンダーロックインとポータビリティの制限 ~(−2.8%) グローバル 長期 [10]
サービスが行き届いていない地域における帯域幅とレイテンシの制約 ~(−2.2%) 南アメリカ、中東・アフリカ、農村アジア 長期 [13]
クラウドネイティブな回復オーケストレーションにおけるスキルギャップ ~(−1.8%) グローバル 短期 [14]
レガシーオンプレミスシステムとの統合の複雑さ ~(−1.5%) 北アメリカ、ヨーロッパ 中期


データ主権と国境を越えたコンプライアンス

現在、140カ国以上が何らかの形でデータローカリゼーション法を施行しており、これがクラウドバックアップソリューションの地域間フェイルオーバーを複雑にする管轄要件のパッチワークを作り出しています [12]。GDPRのEU外への個人データの移転に関する制限は、中国のデータセキュリティ法やインドのDPDP法と相まって、DRaaSプロバイダーに地域特有のインフラを維持させることを強制し、コストを増加させ、中堅市場のバイヤーにとってビジネス継続計画を手頃にする規模の経済を制限しています。

ベンダーロックインとポータビリティの障壁

マルチクラウドアーキテクチャへの需要が高まる中、主要なDRaaSクラウドプラットフォーム間の独自データフォーマットとAPIの不一致が、ワークロードのポータビリティを高価で時間のかかるものにしています [10]。2024年のFlexeraクラウドの状態調査では、72%の企業がデータ回復サービスを選択する際の主要な懸念としてベンダーロックインを挙げています。この摩擦は、Disaster Recovery as a Service市場における調達サイクルを遅らせ、ハイパースケーラー関連のプロバイダーに支出を集中させています。

新興地域における帯域幅の制約

信頼できるDRaaSは、ワークロードをほぼリアルタイムで複製するために、一貫した高スループットの接続に依存しています。サハラ以南のアフリカ、東南アジア、農村南アメリカの一部では、平均ブロードバンド速度が25 Mbpsを下回っており、企業データセットの継続的な複製には不十分です [13]。陸上および衛星ブロードバンドインフラが改善されるまで、これらの地域におけるフェイルオーバークラウドインフラの採用は、世界平均を下回るでしょう。

Disaster Recovery Service Market Opportunities

AI駆動の予測復旧オーケストレーション

機械学習モデルのトレーニングに使用されるインフラストラクチャテレメトリは、故障が発生する前に予測し、フェイルオーバークラウドインフラストラクチャを自動的に事前に準備するために使用できます。災害復旧サービス市場:予測分析をDRaaSクラウドプラットフォームに実装するベンダーは、特に金融および医療クライアントの間でプレミアム価格を要求するでしょう。これらのクライアントは、数秒のダウンタイムでも規制上の罰則が発生します。


IoTワークロード向けのエッジからクラウドへの災害復旧

2030年には予想される300億の接続されたIoTデバイスが、ペタバイトの運用データを生成し、地域における事業継続計画が必要になります [16]。災害復旧サービス市場の中で比較的未開拓のニッチは、重要なIoTの状態を中央クラウドリポジトリに複製するエッジネイティブデータ復旧サービスです。


マネージドサービスプロバイダーを通じた新興市場の拡大

地域のマネージドサービスプロバイダー(MSP)は、南アメリカや中東・アフリカの中小企業向けに、社内のクラウド専門知識が不足しているグローバルなDRaaSクラウドプラットフォームをホワイトラベル化しています。このチャネルパートナーシップ戦略は、顧客獲得コストを削減し、直接企業販売がまだ難しい地域でのクラウドバックアップ製品の浸透を加速します [9]。

DRaaSをコンプライアンス製品としての収益化

自動化されたコンプライアンス報告と災害復旧テストは、独自の収益源を提供します。” SOX、HIPAA、またはDORAの対象となる組織は、リアルタイムで監査準備が整った文書を自動的に生成するクラウドバックアップシステムを購入でき、年間のコンプライアンス評価のコストを推定25〜35%削減できます

持続可能性主導のグリーン復旧インフラ

再生可能エネルギーで動くデータセンターでワークロードが復旧されるカーボン意識のあるフェイルオーバークラウドインフラは、野心的なESG目標を持つ企業にアピールします [17]。RE100またはISO 14001基準に対して復旧サイトを認証するベンダーは、特にスコープ3報告が義務化されつつあるヨーロッパにおいて、災害復旧サービス市場で競争上の差別化要因を得ます。

Disaster Recovery Service Market Future Outlook

自律的な復旧オーケストレーションとAIOps統合

2030年までに、主要なDRaaSクラウドプラットフォームは、人間の介入なしに異常を検出し、フェイルオーバーをトリガーし、復旧を検証するAIOpsエンジンを組み込むでしょう。ガートナーは、2028年までに大企業の40%が自律的な復旧オーケストレーションを採用し、平均復旧時間を数時間から1桁の分に短縮すると予測しています。この機能は、災害復旧サービス市場におけるプレミアム層を再定義します。

プラットフォームの統合とコードとしての復旧

インフラストラクチャをコードとして扱う動きは、災害復旧にも広がっており、宣言的な復旧ランブックがアプリケーションコードと共にGitリポジトリに保存されています。この「コードとしての復旧」パラダイムは、CI/CDパイプラインと統合されたバージョン管理可能でテスト可能なビジネス継続計画を可能にします 。データ復旧サービスをDevOpsツールチェーンに組み込むベンダーは、企業ITを再形成する開発者主導の調達波を捉えるでしょう。

主権クラウドとデータ居住地のセグメンテーション

データ主権要件の高まりにより、グローバルなDRaaS市場は管轄区域のクラスターに分断されるでしょう。IDCによると、2032年までに新しいクラウドバックアップソリューション契約の約60%が地域制限付きのフェイルオーバー条項を含むと推定されています [12]。地理的に多様なデータセンターのフットプリントを持つプロバイダーは、少なくとも15か国にわたって、災害復旧サービス市場で構造的な優位性を持つでしょう。

持続可能性に関連した復旧SLA

カーボン意識のあるワークロード配置は、流行語から調達基準へと移行しています。科学に基づく目標イニシアチブ(SBTi)は、現在、検証フレームワークにスコープ3のクラウド排出量を含めており、組織に再生可能エネルギーで運営される施設にホストされたフェイルオーバークラウドインフラを要求するよう促しています [17]。2035年までに、復旧サイトの炭素強度が契約の指標となる持続可能性に関連したSLAが、欧州および北米の企業契約で標準となるでしょう。

地域市場シェア分析

地域 主要指標 主要投資テーマ
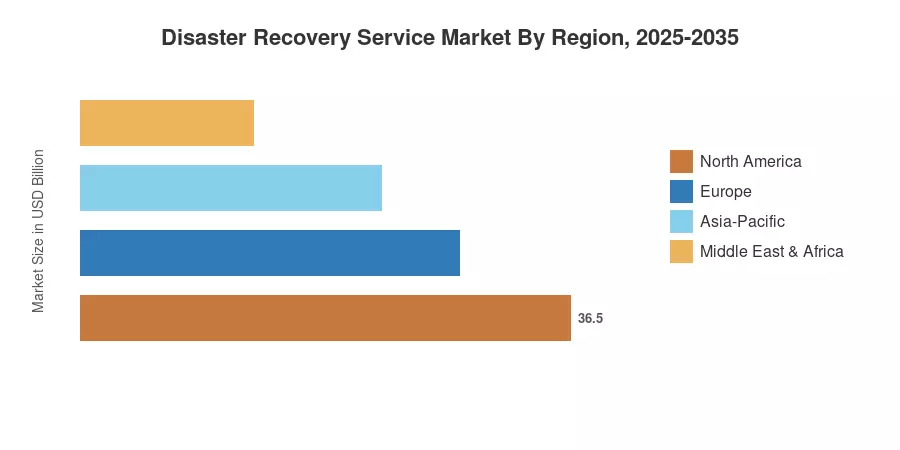
北アメリカ 42% シェア (2025) 規制遵守、サイバー保険、連邦クラウド義務
ヨーロッパ 39.3億米ドル (2025) DORA実施、GDPRデータ回復サービス要件
アジア太平洋 15.40% CAGR (2026–2035) デジタル経済の拡大、中小企業のクラウドバックアップソリューションの採用
南アメリカ 7.3億米ドル (2025) MSP主導のチャネル成長、フィンテックのレジリエンス
中東およびアフリカ 13.65% CAGR (2026–2035) スマートシティインフラ、石油・ガスの運用継続性
合計 145.6億米ドル (2025) —

災害復旧サービス市場は、規制の成熟度、クラウド採用率、ブロードバンドインフラの質によって形成された明確な地域的階層を示しています。北アメリカは絶対的な収益でリードしており、アジア太平洋はデジタルトランスフォーメーションが発展途上国を席巻する中で最も早い成長を記録しています。


北アメリカ

国 主要指標 主要ドライバー
米国 地域シェアの78% FFIEC、HIPAA、SECサイバー開示ルール
カナダ 6.7億米ドル (2025) OSFIのレジリエンスガイドライン、公共部門のクラウド移行
メキシコ 14.10% CAGR フィンテック法がデジタルバンク間でDRaaSクラウドプラットフォームの需要を促進


北アメリカの災害復旧サービス市場における優位性は、フォーチュン500の本社の集中と、世界で最も厳しいデータ保護規制のいくつかに起因しています。米国連邦政府のクラウドスマート戦略は、2026年までに12億米ドルのIT近代化資金を支援し、民間機関全体でフェイルオーバークラウドインフラの展開を加速しています [8]。カナダの金融規制当局はOSFIの下で、半年ごとの回復計画テストを要求しており、メキシコの成長するフィンテックセクターはデジタル専用銀行間でクラウドバックアップソリューションの初回採用を促進しています。

ヨーロッパ

国 主要指標 主要ドライバー
ドイツ 9.2億米ドル (2025) BSI IT-Grundschutz、インダストリー4.0のレジリエンス
英国 13.25% CAGR FCAの運用レジリエンスフレームワーク
フランス 地域シェアの16% ANSSIの遵守、医療のデジタル化
イタリア 3.5億米ドル (2025) AgIDのクラウドファースト政策
スペイン 13.80% CAGR 銀行セクターのデジタルトランスフォーメーション
北欧諸国 地域シェアの8% 持続可能性に基づくグリーン回復サイト
ロシア 1.8億米ドル (2025) 主権クラウド義務
その他のヨーロッパ 12.50% CAGR EU全体のDORA施行


DORAの2025年1月施行期限は、ヨーロッパの金融セクターにコンプライアンスの波を送り、銀行や保険会社はDRaaSクラウドプラットフォームに支えられたテスト済みのビジネス継続計画プロトコルを実施するために奔走しています 。ドイツは製造業セクターのデータ回復サービスの必要性により、最大の国市場を維持しています。英国のFCAの運用レジリエンスルールは、企業が重大な混乱の際に影響許容範囲内に留まることを要求しており、災害復旧サービス市場はロンドンの金融機関にとって優先事項となっています。

アジア太平洋

国 主要指標 主要ドライバー
中国 地域シェアの32% サイバーセキュリティ法、主権クラウドの拡大
インド 16.50% CAGR デジタルインディア、DPDP法の遵守
日本 4.8億米ドル (2025) FSAのビジネス継続義務、地震のレジリエンス
韓国 14.90% CAGR K-Cloud戦略、金融セクターのDRaaS採用
ASEAN 15.70% CAGR シンガポール、タイ、インドネシアのデジタル経済フレームワーク
その他のアジア太平洋 2.2億米ドル (2025) 新興ブロードバンドインフラ


アジア太平洋の15.40% CAGRは、災害復旧サービス市場で最も成長が早い地域となっています。インドの急速なクラウド採用と新しいデータ保護法 (DPDP法、2023) の組み合わせは、クラウドバックアップソリューションプロバイダーにとって肥沃な環境を生み出しており、市場は2033年までに3倍の価値に達する見込みです [9]。日本の独自の地震リスクプロファイルは、歴史的にビジネス継続計画を文化的優先事項にしており、DRaaSクラウドプラットフォームは現在、公共および民間部門のレガシーテープボールトを置き換えています。

南アメリカ

国 主要指標 主要ドライバー
ブラジル 地域シェアの58% LGPDの施行、オープンバンキングデータのレジリエンス
アルゼンチン 13.45% CAGR 金融セクターのデジタル化、クラウドバックアップソリューションの義務
南アメリカのその他 1.2億米ドル (2025) MSP主導のチャネル採用


ブラジルの一般データ保護法 (LGPD) と中央銀行のオープンバンキングフレームワークは、南アメリカにおけるDRaaS採用の主要な触媒です。地元のMSPは、グローバルなフェイルオーバークラウドインフラベンダーと提携し、社内にクラウド専門知識を持たない中堅企業にローカライズされたデータ回復サービスを提供しています [9]。

中東およびアフリカ

国 主要指標 主要ドライバー
サウジアラビア 地域シェアの35% ビジョン2030のデジタルインフラ投資
UAE 14.50% CAGR DIFCおよびADGMの金融セクターのレジリエンス義務
南アフリカ 0.09億米ドル (2025) POPIAの施行、銀行セクターのクラウド移行
エジプト 14.00% CAGR 国家ICT戦略2030、デジタル政府の展開
その他のMEA 0.11億米ドル (2025) 石油・ガスの運用継続性支出


サウジアラビアのビジョン2030は、クラウドインフラに数十億ドルを投入しており、DRaaSクラウドプラットフォームは王国の重要インフラ保護フレームワークに組み込まれています。UAEの金融自由地域 (DIFC、ADGM) は、すべてのライセンス企業に対してテスト済みのビジネス継続計画を義務付けており、災害復旧サービス市場に対する高価値の需要の集中したポケットを生み出しています 。

地域別災害復旧サービス市場 2025-2035

Disaster Recovery Service Market Segmentation

サービスタイプ別

セグメント 主要指標 主な需要ドライバー
フルマネージド 50% シェア (2025) リソースが制約されたITチームのためのターンキーのレジリエンス
アシスト型 36.4億米ドル (2025) 内部とベンダーの能力を融合させる中堅企業
セルフサービス 13.15% CAGR 成熟したDevOpsプラクティスを持つクラウドネイティブ組織

災害復旧サービス市場は、復旧オーケストレーションを完全にアウトソーシングすることを好む企業にアピールするフルマネージドソリューションによって支えられています。これらの提供は、監視、テスト、フェイルオーバー実行を単一のSLAにまとめ、ハイブリッドクラウドの複雑さによりすでに負担がかかっているITチームの運用負担を軽減します [14]。一方、セルフサービスDRaaSは、フェイルオーバークラウドインフラストラクチャの設定に対する詳細な制御を望むクラウドネイティブ企業の間で tractionを得ています — これは、コードとしての復旧運動と一致しています。

展開モデル別

セグメント 主要指標 主な需要ドライバー
パブリッククラウド 61% シェア (2025) スケーラビリティ、従量課金経済
プライベートクラウド 26.2億米ドル (2025) データ主権、規制産業要件
ハイブリッド/マルチクラウド 15.35% CAGR マルチクラウド戦略、ベンダー多様化の義務

パブリッククラウドの展開は、ハイパースケーラーインフラストラクチャがフェイルオーバーシナリオのためのほぼ無限のバースト容量を提供するため、災害復旧サービス市場を支配しています。しかし、ハイブリッド/マルチクラウドは、単一プロバイダーへの依存を避け、複数の管轄にまたがるクラウドバックアップソリューションを必要とするデータ居住規制に準拠する企業戦略によって推進され、最も成長が早い展開モデルです [10][12]。

サービスコンポーネント別

セグメント 主要指標 主な需要ドライバー
バックアップと復旧 41% シェア (2025) コア復旧能力、規制遵守
リアルタイムレプリケーション 35億米ドル (2025) BFSIおよびヘルスケアにおけるゼロRPOの義務
オーケストレーションと自動化 14.20% CAGR AIOps統合、人的エラーの削減

バックアップと復旧はデータ復旧サービスの基盤コンポーネントとして残りますが、オーケストレーションと自動化が競争の差別化要因となります。ポリシー駆動のランブック自動化とAI駆動のテストに投資するベンダーは、価格よりもビジネス継続計画の信頼性を優先する企業契約を獲得しています。

組織の規模別

セグメント 主要指標 主な需要ドライバー
大企業 67% シェア (2025) 複雑なマルチサイトアーキテクチャ、コンプライアンス義務
中小企業 15.95% CAGR サブスクリプション価格、MSP提供のDRaaSクラウドプラットフォーム

大企業は、複雑なハイブリッド環境と厳格な規制義務によって推進され、災害復旧サービス市場の収益の大部分を引き続き支配しています。しかし、中小企業の採用は急速に加速しています。データ復旧サービスのサブスクリプションベースの価格設定は、歴史的に小規模企業をエンタープライズグレードのクラウドバックアップソリューションから除外していた資本支出を排除します [9]。

エンドユーザーの業種別

セグメント 主要指標 主な需要ドライバー
BFSI 26% シェア (2025) FFIEC、PCI-DSS、DORAコンプライアンス
ヘルスケア & ライフサイエンス 16.80% CAGR HIPAA、患者データ保護、EHRの継続性
ITおよびテレコム 21.8億米ドル (2025) SLA駆動の稼働保証、キャリアグレードのレジリエンス
政府 & 公共部門 14.50% CAGR 国家サイバーセキュリティ戦略、クラウドファーストの義務
製造業 10.2億米ドル (2025) インダストリー4.0の運用継続性

BFSIは、災害復旧サービス市場で最大の業種であり、銀行や保険会社はIT予算の8〜12%をビジネス継続計画とフェイルオーバークラウドインフラストラクチャに割り当てています [3]。ヘルスケア & ライフサイエンスは最も成長が早い業種であり — HIPAAの厳しいデータ可用性要件と、接続された医療機器やクラウドホストの電子健康記録によって生じる攻撃面の拡大によって推進される16.80% CAGRです [4]。

競争ベンチマーキング

ディザスタリカバリサービス市場は中程度の集中度を示しており、上位5社が世界の収益の約38〜45%を占めています。ハーフィンダール・ハーシュマン指数(HHI)は800〜1,200の範囲にあり、ハイパースケーラー関連のプラットフォームと専門の純粋プレイDRaaSプロバイダーが共存する中程度の競争環境を示しています。競争はオーケストレーションインテリジェンス、マルチクラウドのリーチ、および業界特有のコンプライアンス機能に集中しています。

会社名 推定収益シェア範囲 主要提供サービス 戦略的ポジショニング
IBM (Kyndryl) 約8〜11% サイバー回復力サービス、クラウドベースのフェイルオーバークラウドインフラ メインフレームの専門知識を持つエンタープライズグレードのハイブリッド回復
Microsoft (Azure Site Recovery) 約7〜10% AzureネイティブのDRaaSクラウドプラットフォーム、自動化されたレプリケーション Microsoft 365エコシステムとのハイパースケーラー統合
Amazon Web Services 約6〜9% AWS Elastic Disaster Recovery、マルチリージョンクラウドバックアップソリューション 最も広範なグローバルインフラストラクチャのフットプリント
VMware (Broadcom) 約5〜8% VMware Cloud Disaster Recovery、ランサムウェア回復 オンプレミスからクラウドへの仮想化ネイティブの回復
Zerto (HPE) 約4〜7% 継続的データ保護、ジャーナルベースのデータ回復サービス ビジネス継続計画のためのほぼゼロRPO
Commvault 約3〜6% Metallic DRaaS、エアギャップ回復、クリーンルーム回復 統合バックアップおよびオーケストレーションプラットフォーム
Druva 約3〜5% クラウドネイティブSaaSバックアップ、自動化されたDRaaS 100% SaaSモデル、中堅市場への強いアピール
iland 約2〜4% セキュアクラウドDRaaS、コンプライアンス重視の回復 VMware中心のDRaaSで、組み込みのコンプライアンスダッシュボードを提供
Unitrends (Kaseya) 約2〜4% 中小企業向けのオールインワンバックアップおよびDRaaS MSPチャネルに焦点を当て、管理を簡素化
Sungard Availability Services 約2〜3% マネージドリカバリ、生産環境ホスティング コンサルティングの伝統を持つレガシーエンタープライズ回復

最近のニュースと動向

  • Microsoft (2024年1月): Azureビジネス継続センターを立ち上げ、ハイブリッド環境全体でのデータ復旧サービスのためにバックアップ、レプリケーション、災害復旧管理を統合しました [参照: Microsoft Azure Blog]。
  • Commvault (2024年4月): 生産ワークロードを復元する前に法医学的検証のための隔離されたクラウド環境であるCleanroom Recoveryを導入 — ビジネス継続計画におけるランサムウェアの懸念に直接対応したものです [参照: Commvaultプレスリリース]。
  • Zerto (HPE) (2023年7月): Zerto 10をリリースし、ランサムウェアに感染したワークロードのためのリアルタイム暗号化検出と自動フェイルオーバークラウドインフラストラクチャの隔離を追加しました [参照: HPEプレスセンター]。
  • AWS (2024年7月): Elastic Disaster Recoveryを8つの追加地域に拡大し、クラウドバックアップソリューションの展開のために世界で30地域のカバレッジを提供します [参照: AWS What's New]。
  • IBM / Kyndryl (2024年4月): Palo Alto Networksと提携し、Kyndrylの復旧オーケストレーションエンジンにXDR脅威テレメトリーを統合し、脅威を意識したビジネス継続計画を可能にしました [参照: Kyndryl Newsroom]。
  • EU規制当局 (2025年1月): DORAの施行が開始され、すべてのEU金融機関に対して文書化されたDRaaSクラウドプラットフォームを持つテスト済みICT災害復旧フレームワークを維持することが求められます [参照: 欧州委員会DORAポータル] 。

Disaster Recovery Service Market Report Scope

よくある質問

DRaaSの価格は、通常、社内の二次データセンターを構築することとどのように比較されますか?
DRaaSのサブスクリプションは、不動産、電力、冷却、スタッフを考慮すると、二次回復サイトを所有するよりも通常40〜60%安くなります。サブスクリプションモデルは、資本支出を予測可能な運用コストに変換します。
企業は、主要なDRaaSプロバイダーからどのような回復時間目標(RTO)を現実的に期待できますか?
トップティアのプロバイダーは、ワークロードの複雑さに応じて、15分から4時間の間のRTOを保証しています。事前にステージされたフェイルオーバー用のクラウドインフラストラクチャを持つ重要なTier-1アプリケーションは、一貫して30分未満の回復を達成します。
組織は、災害復旧サービス市場のベンダーが実際に実際のインシデント中にフェイルオーバーを実行できることをどのように検証しますか?
定期的な非破壊テスト — 理想的には四半期ごと — を隔離されたサンドボックス環境で行うことが業界のベストプラクティスです。契約には、文書化された合格/不合格基準を持つSLAに基づくテストスケジュールが含まれるべきです[19]。
サイバー保険は、災害復旧サービス市場の採用を促進する上でどのような役割を果たしていますか?
保険会社は、ポリシーを発行または更新する前に、テストされたDRaaSランブックの証拠をますます要求しています。文書化された回復能力を持たない企業は、保険料が30〜40%増加する可能性があります[3]。
DRaaSは、複数のクラウドプロバイダーで同時に実行されるワークロードを効果的に保護できますか?
マルチクラウド回復は実現可能ですが、プロバイダー固有のAPIを抽象化するオーケストレーションレイヤーが必要です。ZertoやCommvaultのようなベンダーは、AWS、Azure、GCPにまたがるクロスプラットフォームのレプリケーションを提供しています[10]。
災害復旧サービス市場のベンダーを評価する際、バイヤーはどのコンプライアンス認証を優先すべきですか?
SOC 2 Type II、ISO 27001、およびFedRAMP(米国政府向け)は基本的な認証です。業界特有のバイヤーは、HIPAA BAAのカバレッジまたはPCI-DSSの認証も確認する必要があります[19]。
エッジコンピューティングは、災害復旧サービス市場のソリューションのアーキテクチャをどのように変えていますか?
エッジネイティブDRaaSは、分散ノードから中央クラウドリポジトリに重要な状態を複製し、遠隔回復サイトへの往復遅延に耐えられないIoTおよび小売のワークロードを保護します[16]。    
著者
著者 Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
共著者 Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach

Research Methodology on Disaster Recovery Service Market

Introduction –

Disaster recovery services are critical and indispensable for any business or organization to maintain business continuity and prevent any disruption to the delivery of their core products and services. Disaster recovery services cover indirect losses that arise due to the disruption of businesses and organizations, such as the deterioration of their reputation, the cost of re-doing any lost or damaged data, and the impact it has on customer service and communication.

The purpose of this research is to analyze the global market of disaster recovery services and assess the various trends and drivers that are driving the growth in the market from 2023 to 2030. The research also identifies the key players and their roles in the market. This research covers the various market opportunities and challenges that exist in the market, as well as the drivers and restraints that affect the growth of the market.

Research method –

In order to generate reliable results for this research, it is important to adopt a systematic research methodology, taking into consideration the various aspects of the research problem. The chosen research methodology will be suitable for collecting data from primary and secondary sources, as well as for analyzing and synthesizing the gathered information. As such, the research methodology for this particular project is composed of the following:

Primary Research –

The primary research for this project involves conducting interviews with experts from relevant fields, such as market analysts and industry professionals, to gain an in-depth understanding of the disaster recovery services market. These interviews are conducted by phone or in person, depending on the availability of the respondents. To supplement this primary research, data is gathered through the survey method, where questions related to the disaster recovery service market will be posed to respondents.

Secondary Research –

Secondary research includes literature reviews, market reports, and industry data related to the disaster recovery services market. The literature reviews explore various sources of information, such as journals, news articles, and other published documents, to gain an understanding of the nuances of the market. The market reports include an analysis of the market size, trends, and competitive landscape. Additionally, industry data from reliable sources, such as the Bureau of Labor Statistics, are utilized to gain an understanding of the trends in the industry.

Data Analysis –

Once the data is collected from primary and secondary sources, it is analyzed using statistical tools such as regression, segmentation analysis, and cross-sectional analysis. The purpose of this analysis is to identify the various trends and drivers that are shaping the disaster recovery services market. Additionally, this data analysis will help to identify the key players in the market and their respective roles in the market.

Conclusion –

The research on the global disaster recovery services market will adopt a systematic research methodology to ensure the authenticity of the results. This research methodology includes primary and secondary research, as well as statistical data analysis, to generate reliable results for the research problem. This comprehensive research methodology is well-suited for conducting an in-depth study of the market and assessing the various trends and drivers in the market.

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















