Cassava Market (2026 - 2035)

Cassava Market Size, Share, Industry Trend & Analysis Research Report Information By Product Type (Cassava Roots, Cassava Chips, Cassava Flour, Native Cassava Starch, Modified Cassava Starch, Others), By Form (Fresh, Dried, Frozen), By End-Use Industry (Food and Beverage, Animal Feed, Industrial, Biofuels, Pharmaceuticals and Personal Care), By Geography (North America, Europe, Asia-Pacific, South America, Middle East & Africa) – Forecast Till 2035
ID: MRFR/FnB/3208-CR 110 Pages Tejas Chaudhary Last Updated: September 11, 2026
Cassava Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.25%
2025 Market SizeUSD 81.42 Billion
2035 Market SizeUSD 149.30 Billion
Key Players
Cargill
Incorporated
Ingredion Incorporated
Tate & Lyle PLC
Vedan International
Bangkok Starch Industrial Co., Ltd.
Opportunities
  • Modified Starch Specialisation
  • Sub-Saharan Industrialisation
  • Feed Formulation Substitution

Cassava Market Summary

キャッサバ市場は2025年に814.2億米ドルの価値があり、2026年には865.1億米ドルで予測ウィンドウを開き、2035年までに1493.0億米ドルに達する見込みで、年平均成長率(CAGR)は6.25%です。この軌道を支える2つの触媒があります。ナイジェリアのキャッサバパン開発基金と、小麦ベースの焼き菓子に対する10%の高品質キャッサバ粉の代替義務が、数十年にわたり非公式に取引されていた作物に機関投資家を引き込んでいます [1][7]。タイのタピオカ価格保証制度は、最近の作物年に約2億9000万米ドルの予算が組まれ、輸出業者に工業契約に必要な運転資本の確実性を提供しました [9]

加工は本当の変革が起こる場所です。西アフリカの多くで依然としてデフォルトである日干し場や手作業のチッピングラインは、機械化されたおろし器、ハイドロサイクロンでのデンプン抽出、そしてデンプン回収率を約62%から84%以上に引き上げるフラッシュドライヤーに取って代わられています。アフリカ開発銀行は、特別農業産業加工ゾーンを通じてこの機器クラスに1億3400万米ドルをコミットしました [3]。広西とナコンラチャシーマの改良デンプン工場は、10年前には商業規模で利用できなかった連続酵素変換ラインを稼働させています。

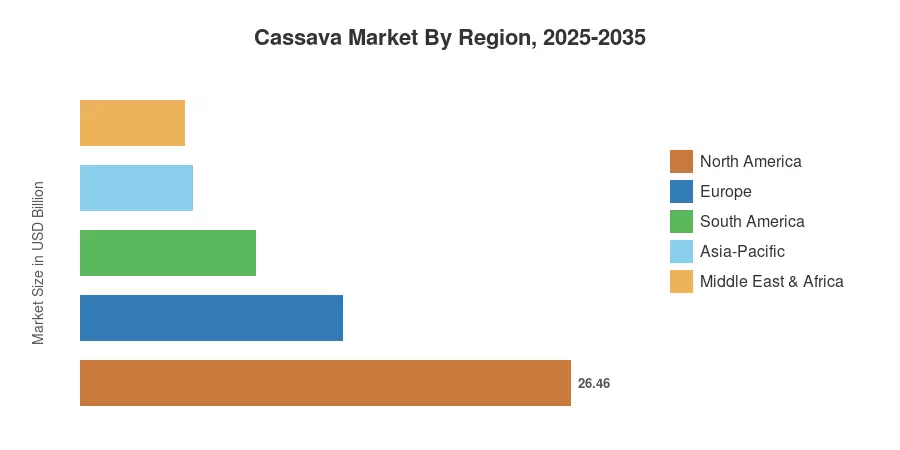
地理的には、北アメリカはキャッサバ市場の32.5%を占めており、国内農業ではなく輸入主導のデンプンと特別粉の消費によって推進されています。アジア太平洋地域は年率7.4%で成長しており、最も急速に拡大している地域です。ヨーロッパは第3の柱として続き、クリーンラベルとグルテンフリーの再配合が安定した需要を支えています。次の10年は、根を最も早く工業化する者に属します。


主な報告の要点

• 製品タイプ別

  • キャッサバの根は2025年に世界的な価値の38.4%を占め、キャッサバ市場で最大の単一製品プールです
  • ナチュラルキャッサバデンプンは2025年末までに173.4億米ドルに達する見込みで、紙や繊維の変換業者からの工業的な引き合いを反映しています
  • キャッサバ粉は2035年まで年平均成長率7.1%で拡大し、キャッサバ市場で最も急成長している製品ラインです

• 最終用途産業別

  • 食品および飲料は最終用途需要の44.8%を占めています
  • 飼料は2025年に175.9億米ドルを貢献します
  • バイオ燃料は年平均成長率8.2%で成長し、最も急な最終用途の軌道です

• 地域別

  • 北アメリカは32.5%の価値シェアを保持しています
  • アジア太平洋地域は年平均成長率7.4%で進展しています
  • 南アメリカは2025年に94.4億米ドルを貢献します


市場規模と予測(2021–2035)

推定値は生産トン数、ITC貿易マップの二国間フロー、国内デンプン協会の出荷データ、12の上場加工業者からの監査済みセグメント収益を組み合わせています。農場のボリュームは、四半期ごとのバンコクとラゴスの基準価格を使用して価値に換算され、その後、二重計上を避けるために輸入側の関税評価と調整されました。
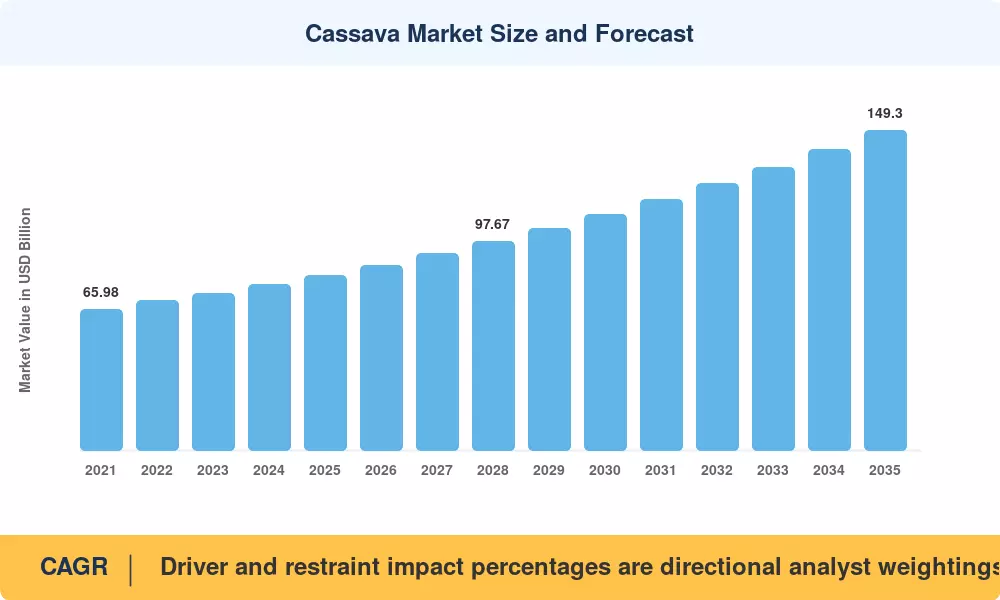
キャッサバ市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
小麦粉代替義務 1.35 アフリカ、東南アジア 中期(2〜4年) [1][7]
紙、繊維、接着剤からの工業用デンプン需要 1.20 アジア太平洋、ヨーロッパ 長期(≥4年) [12][14]
グルテンフリーおよびクリーンラベルの再配合 0.95 北アメリカ、ヨーロッパ 中期(2〜4年) [5]
エタノール混合プログラム 0.80 タイ、中国、ナイジェリア 長期(≥4年) [10][15]
機械化処理の資本流入 0.75 サハラ以南のアフリカ 長期(≥4年) [3]
飼料用チップの輸入がトウモロコシを代替 0.65 中国、ベトナム、韓国 短期(≤2年) [12]
改良された病害抵抗性の植え付け材料 0.55 アフリカ、南アジア 長期(≥4年) [6][8]


小麦代替政策

小麦に対する65%の輸入関税差の支援を受けて、国内製粉業者に約4億8000万米ドルの年間コスト優位性をもたらし、ナイジェリアの連邦農業省は商業用ベーカリー向けに高品質のキャッサバ粉の含有目標を10%に再設定しました[1][7]。ガーナとコートジボワールでも並行して施策が策定されています。このプログラムは、裁量的な需要を契約された引き取りに変えるため重要です。以前は機会に応じて購入していたベーカリーが、今では12か月の供給契約を結ぶようになり、上流の乾燥機投資を支援しています。

工業用デンプンの需要

根菜の生産の増加分は、天然および改良デンプンによって吸収されています。2024年には、中国の紙業界だけで推定410万トンのタピオカ由来のデンプンが消費され、段ボール包装はeコマースの小包量が前年比11.3%増加したことに伴い成長しています[12][14]。キャッサバは、そのデンプンがトウモロコシよりもタンパク質と脂質の残留物が少ないため、代替経済学によって好まれています。これにより、コンバーターの下流の漂白コストがトンあたり約8〜12%削減されます。

エタノール混合プログラム

タイの代替エネルギー開発・効率局はE20を基準ガソリングレードとして維持しており、タピオカ原料が国内のエタノール能力の約34%を供給しています[10]。ナイジェリアのNNPCは、原料統合蒸留所に2億5000万米ドルを投資することを約束しています[15]。これらのプログラムは需要の底を作り出します。食品グレードの価格が下がると、蒸留業者は余剰の根菜を吸収し、歴史的に貸し手がこのセクターへの融資をためらう原因となっていた景気の波を抑えます。

処理資本と収量回復

多国間農業産業プログラムの下で設置されたフラッシュ乾燥およびハイドロサイクロンラインは、抽出収率を大幅に向上させます。アフリカ開発銀行の1億3400万米ドルのトランシェは、各日120トンの新鮮な根菜を処理する25のハブをターゲットにしています[3]。84%の回収率は、手工業的な操作の62%と比較して、同じヘクタールから約3分の1多くの販売可能なデンプンを生成します — これはキャッサバ市場における生産者マージンの最大のレバーです。


制約の影響分析

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
収穫後の腐敗性(48~72時間のウィンドウ) -1.10 アフリカ、南アジア 短期(≤2年) [2][6]
キャッサバモザイク病および褐色条病 -0.85 東アフリカおよび中央アフリカ 長期(≥4年) [8]
シアノゲン配糖体の遵守コスト -0.60 ヨーロッパ、北アメリカ 中期(2~4年) [5][11]
断片化された小規模農家の集約 -0.55 サハラ以南のアフリカ 長期(≥4年) [2]
トウモロコシ代替品に対する価格の変動性 -0.45 アジア太平洋 短期(≤2年) [13]

腐敗性と集約

収穫後、新鮮な根は48~72時間で劣化します。推定によれば、主要生産国における収穫後の損失は、収穫量の22~30%、または年間60億米ドル以上の価値の損失を占めています [2]。フィーダーロード、モバイルチッパー、農場のゲートから30キロメートル以内にある乾燥床が、地味な解決策です。そのインフラがない場合、加工業者は設備を償却できず、工場を45~55%の稼働率で運営することができません。

病害圧力

東アフリカおよび中央アフリカの成長帯は、キャッサバの褐色条病の影響を受けており、IITInの感受性品種では、フィールドスタディにより最大70%の塊茎壊死損失が示されています [8]。耐病性のクローンもありますが、キャッサバは栄養繁殖するため—1本の茎の切り株から毎シーズン約10本の植えられる茎が得られます—増殖パイプラインは遅く進みます。新しい品種を全国規模に拡大するには6~8年かかります。

安全性と遵守の閾値

EU規制は、キャッサバ由来の食品成分におけるシアン酸の制限を設けており、検証された解毒とバッチテストが必要で、輸出グレードの小麦粉にトンあたり約38~52米ドルの追加コストがかかります [5][11]。キャッサバ市場の小規模な加工業者は、しばしばラボの認証を資金調達できず、低価値の国内チャネルに戻ることになります。

Cassava Market Opportunities

改良デンプンの専門化

プレゲル化、オクテンイル-スクシニル化、及び架橋誘導体は、天然デンプンの価格の2倍から4倍で販売されています。ベトナムとタイのコンバーターは2022年以降、約90万トンの改良能力を追加しており、欧州のクリーンラベルフォーミュレーターは化学的に改良されたトウモロコシデンプンの代替品としてキャッサバベースのテクスチャライザーを積極的に認定しています [14]。ここでのマージン拡大は、キャッサバ市場全体のボリューム成長を上回っています。

サハラ以南の工業化

アフリカは世界の根菜の60%以上を生産していますが、加工された価値の一部しか獲得していません。そのギャップの半分でも埋めることは、数十億ドルの再配分を意味します。特別農業工業処理ゾーンは、サービス付きの電力、水、及び排水処理を提供しており、これらは歴史的に独立したデンプン事業を潰してきた3つの制約です [3]

飼料配合の代替

中国とベトナムの飼料工場は、性能の低下なしに豚の飼料に25〜30%の乾燥チップを含むことができることを証明しています。中国ではトウモロコシの輸入費が年間90億ドルを超えており、調達チームはキャッサバを機会的な購入ではなく、構造的なヘッジとして扱っています [12]

トレーサビリティとデータのマネタイズ

ウェイトブリッジデータにリンクされたデジタル農家登録簿が新しい収益層を生み出しています。ナイジェリアとタイの加工業者は、貸し手やカーボンプログラム開発者に対して、検証された起源と収量のデータセットを販売し、以前は廃棄されていた情報をマネタイズしています。初期のプラットフォームは、登録されたヘクタールあたり年間4〜7ドルを請求しています [16]

バイオプラスチックと発酵原料

熱可塑性デンプン樹脂と乳酸発酵は、どちらもキャッサバを低灰分の原料として受け入れています。発表された東南アジアのバイオプラスチックの能力追加は、2028年までに約34万トンに達する見込みです [17]。これにより、食品商品サイクルから価格が切り離された最終使用チャネルが開かれます。

Cassava Market Future Outlook

機械化と精密農業

小規模農家の区画の収穫量は、30トンを超える潜在能力に対して、平均8〜11トンです。CGIAR支援の拡張プログラムを通じて展開された衛星誘導の土壌マッピングとサイト特有の肥料推奨により、ナイジェリアの試験で参加農家の収穫量が28%向上しました [6]。これを拡大すれば、キャッサバ市場の供給側は、1ヘクタールも追加することなく変化します。

垂直統合の経済学

加工業者はスループットを確保するために農業に逆進しています。15,000から40,000ヘクタールをカバーする契約農業スキームは、いくつかのタイとナイジェリアの工場を支え、乾燥機を無駄にしていたスポット購入を置き換えています。統合は集約マージンを圧縮しますが、利用の安定性を高めます — これは実際に貸し手が保証する指標です。

バイオエネルギーの結合

IRENAは、政策が明示されている下で2035年までに世界のバイオエタノール需要が大幅に増加すると予測しています [20]。キャッサバ蒸留所がデンプン工場の隣に位置する場合、共有のユーティリティと排水処理により、単位変換コストが約11%削減されます。この共存の論理は、キャッサバ市場全体の次世代のグリーンフィールド投資を形作るでしょう。

持続可能性の開示

ヨーロッパと北アメリカのバイヤーは、EUDR関連の枠組みの下で、森林伐採のないことと児童労働のないことの証明をますます要求しています [11]。コンプライアンスは今日のコストであり、明日の防壁です:デジタル化された農家登録を持つ加工業者は、限界コストで証明できますが、スポット市場の集約者は全く証明できません。


地域市場シェア分析

地域 主要指標 (2025) 主な投資テーマ
北アメリカ 32.5%の価値シェア 特製小麦粉の輸入、クリーンラベルの再配合
ヨーロッパ USD 141.7億 グルテンフリーのベーカリー、コンプライアンスグレードの調達
アジア太平洋 7.4%のCAGR 改良デンプンの能力、エタノール統合
南アメリカ USD 94.4億 ファリーニャの加工、地域の飼料貿易
中東 & アフリカ 6.9%のCAGR 加工ゾーン、小麦粉の代替義務
合計 USD 814.2億

キャッサバ市場における地域のパフォーマンスは明確な線で分かれています:生産は熱帯に集中していますが、価値の獲得は工業的なコンバーターが存在する場所に集中しています。


北アメリカ

地域のシェア 主要ドライバー
アメリカ 74.8% グルテンフリーおよび特製成分の需要
カナダ 14.6% クリーンラベルのベーカリー再配合
メキシコ 10.6% 工業用接着剤および繊維用デンプンの使用


ここでの需要は完全に輸入主導です。アメリカのベーカリーおよびスナック製造業者は、小麦やトウモロコシからの再配合を行い、タピオカ由来のデンプンを常に必要なアイテムとして扱っています。また、FDAのグルテンフリーラベリング規則は、プライベートラベルのバイヤーが必要とする規制の明確さを提供しました [5]。一方、メキシコのコンバーターは、接着剤製造のために乾燥チップを引き出し、国内のトウモロコシデンプンよりも常に低い価格で取引しています。

ヨーロッパ

地域のシェア 主要ドライバー
ドイツ 21.4% 食品成分および製薬用賦形剤の使用
イギリス 16.2% フリー・フロムベーカリーカテゴリーの成長
フランス 13.8% 紙および包装用デンプンの需要
イタリア 11.5% グルテンフリーのパスタ製造
スペイン 9.7% 飼料の配合および水産養殖
北欧諸国 7.3% クリーンラベルのスナック再配合
ロシア 6.4% 工業用デンプンの輸入
その他のヨーロッパ 13.7% 流通および再輸出のハブ


ヨーロッパのバイヤーは、文書化されたコンプライアンスに対してプレミアムを支払います。シアン化水素の閾値やマイコトキシンの管理は、供給者プールを厳しくフィルタリングします。これが、少数のタイおよびベトナムの輸出業者がEU向けのボリュームの不均衡なシェアを保持している理由です [11]。セリアック病の診断率は北ヨーロッパ全体で上昇を続けており、Euromonitorが追跡する小売業者は2024年に約8%拡大しました。

アジア太平洋

指標 (2025) 主要ドライバー
中国 USD 89.2億 紙、飼料、エタノール変換
インド 9.1%のCAGR タミル・ナードゥにおけるサゴおよびデンプンの加工
日本 地域の6.8%のシェア 菓子および食品グレードのデンプン
韓国 地域の5.4%のシェア 飲料および発酵用原料
ASEAN 地域の34.2%のシェア 輸出加工および改良デンプンの能力
その他のアジア太平洋 USD 13.8億 国内の主食消費


タイは依然として中心的な存在です。その価格保証メカニズムと長年の輸出インフラにより、グローバルなチップおよびデンプンの価格設定の基準市場となっています [9]。ベトナムは、中国との国境近くに改良能力を追加することで多くのギャップを埋め、トンあたりの物流コストを推定14%削減しました。インドの成長は異なるエンジンで動いており、国内のサゴおよびデンプンクラスターが食品加工業者にサービスを提供しています [18]

南アメリカ

地域のシェア 主要ドライバー
ブラジル 68.5% ファリーニャおよびデンプンの加工規模
アルゼンチン 12.9% 飼料の配合および国境貿易
その他の南アメリカ 18.6% パラグアイおよびコロンビアの加工成長


ブラジルは、大規模な栽培面積と本物の工業的深さを組み合わせています。特にパラナ州とマットグロッソ・ド・スル州では、デンプン工場が東南アジアの同業者と同等の規模で運営されています。CONABの追跡によれば、加工グレードの根の配分が着実に増加しており、国内の食品メーカーが輸入成分を代替しています [19]。パラグアイとの地域貿易は、ブラジルのオフシーズンのウィンドウで柔軟性を追加します。

中東 & アフリカ

指標 (2025) 主要ドライバー
サウジアラビア 地域の7.8%のシェア 食品輸入の多様化
UAE 地域の9.2%のシェア 再輸出および貿易ハブの役割
南アフリカ 地域の6.1%のシェア 飼料および工業用デンプン
エジプト 地域の5.4%のシェア ベーカリー小麦粉のブレンド試験
その他の中東・アフリカ 地域の71.5%のシェア ナイジェリア、ガーナ、DRCの生産および加工


ナイジェリアは地域の状況を支配しており、政策が食品安全の主食作物を工業化できるかどうかの最も明確なテストケースです。キャッサバ粉の使用義務は、特恵的な加工資金と組み合わさり、オグン州とオヨ州に中規模の製粉所の明確なクラスターを生み出しました [1][7]。実行は不均一であり、電力の信頼性と茎の増殖能力が制約となっています。需要ではありません。


地域別キャッサバ市場、2025-2035

Cassava Market Segmentation

製品タイプ別

セグメント 指標 (2025) 主要需要ドライバー
キャッサバの根 38.4% シェア 生鮮消費と地元加工
キャッサバチップ 115.6億米ドル 飼料の配合とエタノール原料
キャッサバ粉 7.1% CAGR 小麦の代替とグルテンフリーのベーカリー
ナチュラルキャッサバスターチ 21.3% シェア 紙、繊維、食品の増粘
改良キャッサバスターチおよびその他 6.9% CAGR 特別なテクスチャー剤と接着剤


根はキャッサバ市場のボリュームの基盤であり、ほとんどの生産物はまだ生産地の近くで消費されています。しかし、価値はスターチに移行しています。ナチュラルスターチの購入者—段ボール製造業者、繊維サイズ業者、食品フォーミュレーター—は年間契約を結び、一貫性のために支払いを行い、これによりバッチごとに粘度と白さの仕様を維持できる加工業者が報われます。粉は成長の物語です:政策によって生まれた需要と、フリーからのカテゴリーによる真の消費者の引きが組み合わさっています。

形状別

セグメント 指標 (2025) 主要需要ドライバー
生鮮 46.5% シェア 国内の主食消費
乾燥 319.2億米ドル 輸出物流と棚持ち安定性
冷凍 8.4% CAGR ディアスポラ小売とフードサービス


乾燥製品は取引量を担っています。乾燥は48時間の生鮮品を海上輸送に耐える商品に変えます。これが、チップとペレットの輸出が現代のキャッサバ市場を築いた理由です。冷凍は小さな基盤から最も早く成長しており、ロンドン、ヒューストン、トロントのディアスポラの食料品拡大を追跡しています。

最終用途産業別

セグメント 指標 (2025) 主要需要ドライバー
食品および飲料 44.8% シェア ベーカリー、スナック、タピオカ製品
動物飼料 175.9億米ドル 豚と家禽の飼料におけるトウモロコシの代替
産業 18.4% シェア 紙、繊維、接着剤用スターチ
バイオ燃料 8.2% CAGR エタノール混合義務
製薬およびパーソナルケア 6.4% CAGR 賦形剤とバインダー


食品および飲料は引き続き支配的ですが、興味深いマージンは、仕様プレミアムが商品スターチの30〜60%上回る産業および製薬チャネルにあります。飼料はバラストを提供し、食品グレードの需要が軟化したときにオフグレードの材料を吸収し、加工業者の経済を安定させます [12]


競争ベンチマーキング

集中度は中程度です。推定HHIは640近くで、上位5社が世界の価値の約26〜31%を占めています。その層の下には、国内のプロセッサーや数千の職人オペレーターが存在し、キャッサバ市場は原産地では分散しており、成分流通層では統合されていると見なされます。

会社 推定収益シェア範囲 キャッサバ市場向けの主要提供品 戦略的ポジショニング
Cargill, Incorporated 約7〜10% デンプン、甘味料、飼料成分 グローバルな調達と流通規模
Ingredion Incorporated 約6〜9% ナチュラルおよび改良された特殊デンプン クリーンラベルのテクスチャライザーリーダーシップ
Tate & Lyle PLC 約4〜6% 食品グレードのデンプンとテクスチャント 再配合パートナーシップモデル
Thai Wah Public Company Limited 約4〜6% タピオカデンプン、ビーフン、小麦粉 東南アジアの上流統合
Vedan International (Holdings) 約3〜5% 改良デンプン、発酵製品 ベトナム-中国回廊のコスト優位性
Bangkok Starch Industrial Co., Ltd. 約2〜4% ナチュラルおよび改良されたタピオカデンプン 輸出契約の専門化
Chorchaiwat Industry Co., Ltd. 約2〜3% ナチュラルデンプン、乾燥チップ 長期産業供給契約
SPAC Starch Products (India) Ltd. 約2〜3% デンプン、サゴ、液体グルコース インド国内の加工深度
Psaltry International Company Ltd. 約1〜3% 高品質の小麦粉、食品グレードのデンプン ナイジェリアの契約農業統合
Universal Starch-Chem Allied Ltd. 約1〜3% 工業用および改良デンプン 繊維および紙チャネルの焦点
Sonish Starch Technology Co., Ltd. 約1〜2% 改良デンプン誘導体 技術的配合ニッチ

最近のニュースと動向

  • タイワ公共株式会社 (2024年3月): ナコーンラーチャシーマでの拡張改造ラインを委託し、プレミアム食品テクスチャライザー向けの能力を追加し、コモディティのナチュラルスターチ価格への依存を減少させることを目指す [22]
  • アフリカ開発銀行 (2024年7月): 特別農業産業処理ゾーンプログラムの下で1億3400万米ドルのトランシェを承認し、ナイジェリアとコートジボワールに処理ハブを指定 [3]
  • イングレディオン社 (2023年11月): 乳製品代替品をターゲットにしたタピオカベースのクリーンラベルテクスチャライザーのポートフォリオを拡張し、トウモロコシ以外の機能性スターチに対するフォーミュレーターの需要に応える [21]
  • ナイジェリア連邦農業省 (2025年2月): 商業ベーカリー向けの高品質キャッサバ粉の10%含有目標を再確認し、検証されたコンプライアンスに結びつけた優遇ミリングファイナンスを提供 [1]
  • タイDEDE (2024年9月): E20を基準ガソリングレードとして継続することを確認し、現在の計画期間を通じてタピオカエタノールのオフテイクを維持 [10]
  • IITAとCGIAR (2024年5月): 東アフリカの種子システムでの増殖のために、複数の試験場での検証に基づいて追加のブラウンストリーク耐性クローンをリリース [8]
  • カーギル社 (2025年8月): 包装および食品変換業者向けに東南アジアでのスターチ調達契約を拡大することを発表し、供給の安全性を優先事項として挙げる [23]
  • ベダンインターナショナル (2025年1月): アミノ酸生産のために低灰分の根の投入物を中心に設計されたベトナムの発酵原料施設の建設を開始 [17]

Cassava Market Report Scope

パラメータ 詳細
市場範囲 製品タイプ、形状、最終用途産業、地理によるグローバルキャッサバ市場
調査期間 2021–2035(歴史的データ 2021–2024; 基準年 2025; 予測 2026–2035)
CAGR 6.25%(2026–2035)
市場規模チェックポイント 81.42億米ドル(2025年);86.51億米ドル(2026年);110.26億米ドル(2030年);149.30億米ドル(2035年)
最も成長が早いセグメント キャッサバ粉(製品タイプ);冷凍(形状);バイオ燃料(最終用途);アジア太平洋(地域)
プロファイルされた企業 Cargill、Ingredion、Tate & Lyle、Thai Wah、Vedan Internationalを含む11の主要参加者
評価通貨 米ドル億
CAGRドライバー免責事項 ドライバーおよび制約の影響割合は方向性のアナリストの重み付けであり、見出しCAGRに加算されるものではありません

よくある質問

キャッサバ市場において、根価格の変動から買い手を保護する契約構造は何ですか?
ほとんどの工業用バイヤーは、バンコクFOBでのデンプンの価格に連動したインデックス契約を使用し、四半期ごとのリセットとボリュームコラールを設けています。垂直統合された供給者以外では、固定価格の年間契約は稀です。
調達チームは新しいキャッサバデンプンの供給者をどのように評価すべきですか?
青酸塩の検査記録、少なくとも6つの生産バッチにわたる粘度の一貫性、そして排水処理能力を監査します。60%未満の稼働率の工場は、通常、仕様の限界ではなくバッチの一貫性で失敗します。
キャッサバデンプンは食品の配合においてトウモロコシデンプンと技術的に互換性がありますか?
直接的にはありません。キャッサバは低温でゼラチン化し、より明確で一貫したペーストを生成するため、配合者は通常、1対1の交換ではなく、水分とせん断パラメータを調整します。
キャッサバ市場に参入する株式投資家にとって最も重要なデューデリジェンスの事項は何ですか?
原料の安全性が最も重要です。契約されたヘクタールが30キロメートルの半径内にあること、茎の増殖の取り決め、そして電力の信頼性を確認することが必要です。
どの認証がプレミアム輸出チャネルを開くのですか?
FSSC 22000とHACCPは食品グレードの出荷の基準です。ISO 22000と文書化された森林伐採のない調達が、ますます欧州のバイヤーに対するゲートとなっています。認証には通常、ミッドスケールのプロセッサーで9か月から15か月かかります。
病気のリスクはキャッサバ市場における長期供給契約にどのように影響しますか?
バイヤーはますます二重原産地調達条項を要求しています。単一国での茶色のストリークやモザイクの発生に対する曝露は、不可抗力の請求を引き起こしているため、複数年の契約においては分割原産地契約が標準となりつつあります。
ネイティブデンプン工場を改良生産に転換する際にどのような統合の課題が生じますか?
反応器の腐食抵抗、正確なpH制御、そして排水の塩分管理が繰り返しの失敗要因です。100トン/日のラインの改修資本は通常、400万〜700万米ドルかかります。
著者
著者 Author Profile Tejas Chaudhary Research Analyst Level II
I have a degree in Engineering (Civil), with masters in Business Administration (Marketing). With more than 4 years of experience in market research and consulting, I am involved in end-to-end process of market research, proposals, project kickoffs and delivery. I have research knowledge and expertise in consumer goods/packaging domain. Also I have worked for various other domains like construction & equipment. Effectively managed and delivered more than 60 report studies for regional as well as global clientele.
無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















