カプセル内視鏡市場 (2025 - 2035)

カプセル内視鏡市場調査報告書 製品別(カプセル内視鏡(小腸、食道、大腸)、システム)、用途別(OGIB(不明な消化管出血)、クローン病、小腸腫瘍およびその他)、エンドユーザー別(病院、外来手術センターおよびその他)、地域別(北米、ヨーロッパ、アジア太平洋、その他の地域) – 2035年までの市場予測

Forecast Period
2025-2035
CAGR
12.0%
2025 Market Size
USD 0.70 billion
2035 Market Size
USD 2.17 billion
Medical Device ● Updated August 31, 2026 Report ID: MRFR/MED/0851-CR | Pages: 132 | Author: Nidhi Mandole, Rahul Gotadki

Capsule Endoscopy Market Summary

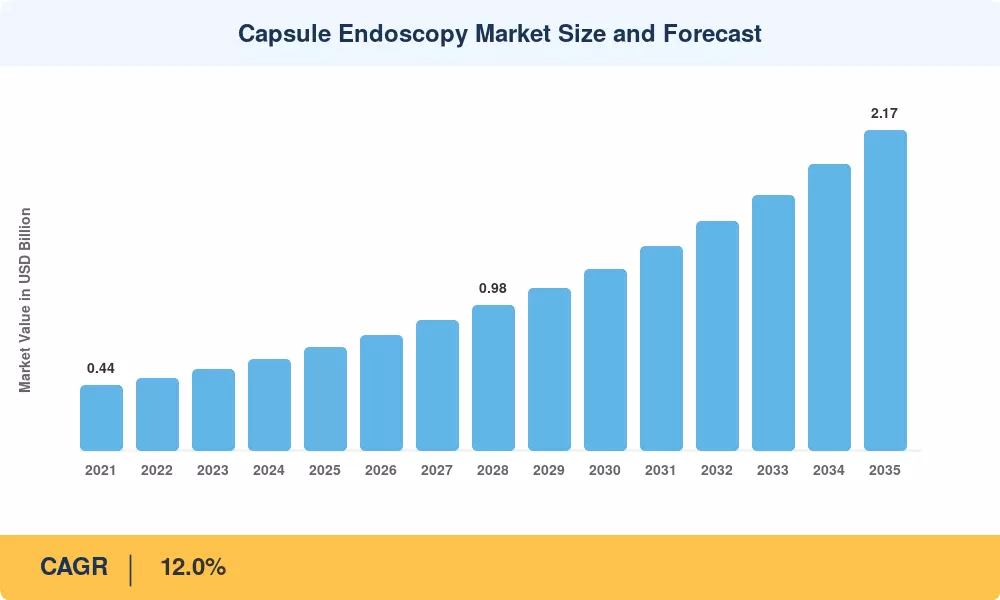
カプセル内視鏡市場は2025年に推定7億ドルに達し、高齢化社会と消化器疾患の増加によって形成された転換点にこの医療診断セグメントを位置付けています。2026年には推定7億8千万ドルから始まり、2035年には21億7千万ドルに達することが予測されており、予測期間中に12.0%のCAGRで拡大します。この軌道を加速させる2つの触媒があります:WHOの2024年の決議は、加盟国に早期のGI癌スクリーニングを優先するよう促しています。また、2022年から2024年の間に飲み込むカメラ内視鏡プラットフォームへの累積ベンチャー投資は4億8千万ドルを超えています [2][3]

私たちは世代を超えた技術の変化の中にいます。従来の有線内視鏡は長い間、GIトラクトの視覚化の臨床標準でしたが、患者が摂取するワイヤレスカプセルイメージング機器が徐々にその地位を奪いつつあります。2024年には、米国FDAがAI支援カプセル読み取りソフトウェアの510(k)承認を増加させ、平均画像レビュー時間を90分から25分未満に短縮し、病院管理者が無視できない労働コスト削減の説得力のある理由を提供しました [4]。同時に、小型CMOSセンサーと長寿命バッテリーの縮小により、カプセルの稼働時間は12時間を超え、単一のパスで小腸全体のカプセル内視鏡が可能になりました。


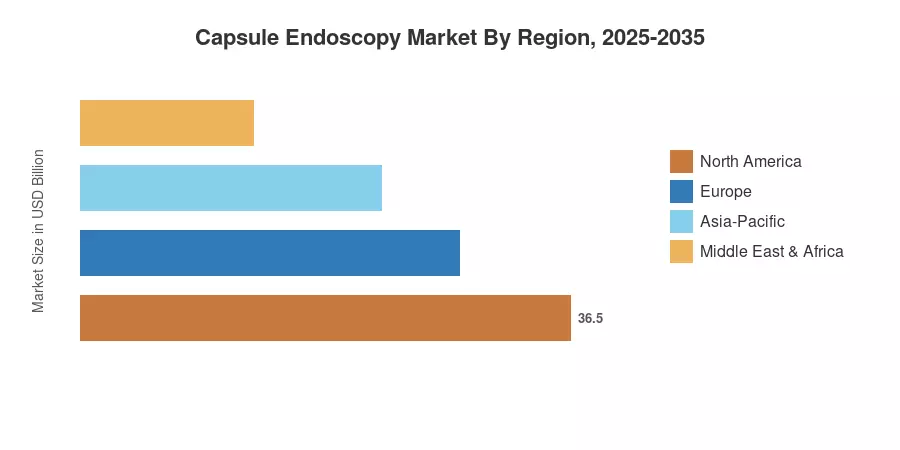
北米は2025年にカプセル内視鏡市場の収益の約38%を占めており、高い保険償還率と確立された臨床ガイドラインによるものです。アジア太平洋地域は、14.2%以上のCAGRで最も成長している地域であり、中国、日本、韓国の政府支援のスクリーニングプログラムが含まれています。ヨーロッパは約28%のシェアを持つ第2の市場であり、NHSの採用経路とEU医療機器規制の枠組みの支援を受けています。未開発国へのピルカメラ診断の拡大とAI統合の進化により、次の10年は世界中の消化器疾患の検出を革命的に変えることが期待されています。


主要な報告の要点

• 製品別

  • カプセル内視鏡は、GIトラクトビデオカプセル手技の臨床適応の拡大とデバイス調達サイクルの繰り返しによって、カプセル内視鏡市場の価値の64%以上を占めています。
  • レコーダーとワークステーションは、クラウドベースのワイヤレスカプセルイメージングプラットフォームが従来のデータロガーに取って代わる中で、13.1%のCAGRで拡大しています。

• アプリケーション別

  • 消化管出血と腫瘍は、隠れたGI出血における第一選択の小腸カプセル内視鏡に関する臨床ガイドラインの推奨を反映した主要なアプリケーションです。
  • クローン病のアプリケーションは、非侵襲的な粘膜評価を必要とする生物製剤時代のモニタリングプロトコルによって加速され、13.5%のCAGRで成長しています。

• エンドユーザー別

  • 病院はカプセル内視鏡市場の収益の約58%を占めていますが、外来手術センターは急速にシェアを拡大しています。
  • 外来手術センターは、外来のピルカメラ診断手技を獲得する最も成長しているエンドユーザーセグメントです。

• 地域別

  • 北米は2025年に推定2億7千万ドルを貢献し、有利な償還と高い手技量によってリーダーシップを維持しています。
  • アジア太平洋地域は2035年までに14.2%のCAGRに達することが予測されており、中国とインドで飲み込むカメラ内視鏡の採用が拡大しています。


カプセル内視鏡市場の規模と予測(2021–2035)

市場規模は、手技のボリューム分析のボトムアップ手法、デバイスの収益追跡のトップダウン手法、14カ国の85人以上の消化器科部門の責任者との一次インタビューを含む三角測量技術に基づいています。報告された収益(2021-2024)歴史データ(2021-2024)基準年2025年(Q1-Q3の実績 + Q4の予測値)予測(2026–2035)は、臨床採用曲線と償還拡大シナリオを使用した調整されたCAGRに基づいています。
カプセル内視鏡市場の規模と予測
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響タイムライン 参照
GI障害の有病率の上昇と高齢化する人口 +2.5% グローバル 長期(≥4年) [2]
AI駆動の画像分析と自動読み取り +2.2% 北アメリカ、ヨーロッパ 中期(2–4年) [4]
飲み込めるカメラ内視鏡の償還拡大 +1.8% 北アメリカ、アジア太平洋 短期(≤2年) [7]
外来および通院ケア提供へのシフト +1.5% グローバル 中期(2–4年) [13]
コロンカプセル内視鏡の適応拡大 +1.3% ヨーロッパ、北アメリカ 長期(≥4年) [12]
政府主導のGI癌スクリーニング義務 +1.6% アジア太平洋、ヨーロッパ 中期(2–4年) [9]
小型化とバッテリー寿命の延長の進展 +1.1% グローバル 長期(≥4年) [8]


GI障害の有病率の上昇と高齢化する人口

大腸癌(CRC)は依然として重要な世界的健康課題です。国際癌研究機関(IARC)は、ライフスタイルの変化と高齢化する人口によって、世界のCRC負担が引き続き増加すると予測しています。50歳以上の世界人口が増加するにつれて、診断的な消化器(GI)手技に対する臨床的需要が高まっています。無線カプセル内視鏡(WCE)は、小腸を評価するための重要な非侵襲的手法として浮上しており、直接視覚化が必要だが標準的な方法が難しい患者に対する従来のより侵襲的な内視鏡検査の代替手段を提供しています。


AI駆動の自動画像読み取り

人工知能は、手動画像レビューの時間集約的な性質に対処するために、カプセル内視鏡市場でますます利用されています。最近の深層学習アルゴリズムの進展は、血管病変やその他の小腸の異常の検出において消化器科医を支援する高い感度と特異度を示しています。スクリーニングプロセスを自動化することで、AIツールは包括的なビデオ分析に必要な時間を短縮し、臨床医が診断と患者管理に集中できるようにすることを目指しています。主要な医療技術企業は、ワークフローの効率を改善するために、これらのソフトウェアソリューションを臨床ワークステーションに統合し続けています。


償還拡大

カプセル内視鏡を含む診断画像の償還ポリシーは、医療システムが費用対効果の高い非侵襲的診断ツールを優先する中で進化し続けています。さまざまな国際市場では、政府機関や民間保険者が技術の進展や臨床ガイドラインを反映するために、定期的にカバレッジスケジュールを更新しています。これらの政策の変化は、患者のアクセスを広げ、カプセル内視鏡を不明なGI出血や疑わしい小腸障害のような状態のルーチン診断経路に統合するために不可欠です。


政府主導のスクリーニング義務

アジアおよび世界の国家健康イニシアティブは、早期癌検出により重点を置いています。「健康中国2030」などの大規模な公衆衛生戦略は、慢性疾患やGI関連癌と戦うための診断インフラへの投資の重要性を強調しています。同様に、韓国のような国々では、国家癌スクリーニングプログラムが診断プロトコルを洗練し続けています。これらのイニシアティブが成熟するにつれて、スクリーニングの遵守を高め、GI状態をより早期で治療可能な段階で検出するために、先進的で患者に優しい手法を取り入れることに焦点が当てられています。


制約の影響分析

以下の制約影響数値は、成長抑制効果の方向性推定値であり、ヘッドラインCAGR数値から直接差し引かれるものではありません。

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
使い捨てカプセルの高い手続きごとのコスト –1.5% 新興市場 短期(≤2年) [14]
不完全なGI管の可視化(胃の通過変動) –1.0% グローバル 長期(≥4年) [15]
従来の内視鏡に対する限られた治療能力 –1.2% グローバル 長期(≥4年) [16]
カプセル保持リスクと患者の禁忌 –0.7% グローバル 中期(2~4年) [17]
次世代アクティブカプセルプラットフォームの規制の複雑さ –0.8% 北アメリカ、ヨーロッパ 中期(2~4年) [18]


高い手続きごとのコスト

使い捨てカプセル内視鏡は通常、1ユニットあたり450米ドルから600米ドルの間で、手続き全体のコスト(レコーダーのレンタル、読取料金、臨床監視を含む)は先進市場で1,200米ドルから2,000米ドルの範囲になります [14]。インド、ブラジル、東南アジアでは、この価格帯が人口のかなりの部分の月収を超えることがあり、GI管ビデオカプセル手続きの採用が三次都市病院に制限されています。製造業者が再利用可能なカプセルプラットフォームや低コストCMOSセンサーを通じて意味のあるコスト削減を達成するまで、カプセル内視鏡市場は価格に敏感な地域での構造的上限に直面しています。

限られた治療能力

従来の内視鏡とは異なり、現在の飲み込むカメラ内視鏡装置は純粋に診断的であり、バイオプシーを行ったり、出血病変を焼灼したり、クリップを配置したりすることはできません。この制限により、カプセルでの陽性所見がしばしばフォローアップの侵襲的手続きを引き起こし、コストと患者の負担が増加します。2024年の「Endoscopy International Open」における系統的レビューでは、陽性カプセル結果を持つ患者の34%がその後のデバイス支援腸内視鏡を必要とし、診断経路を考慮する臨床医にとってワイヤレスカプセルイメージングの利便性の利点を部分的に打ち消すことが分かりました [16]

カプセル保持リスク

カプセル保持 — デバイスが狭窄に詰まること — は、既知のクローン病患者の約1.4%および疑わしい小腸閉塞の患者の最大5%に発生します [17]。この合併症は、診断手続きの前に通過性カプセルテストを必要とし、コストと追加の臨床訪問が発生します。カプセル内視鏡市場にとって、保持リスクは非侵襲的モニタリングから最も利益を得られる可能性のあるIBD患者集団における利用を制約します。


Capsule Endoscopy Market Opportunities

AI統合クラウドリーディングプラットフォーム

クラウドベースのAIリーディングプラットフォームの統合は、臨床医が病理をより効率的に特定するのを支援することで、カプセル内視鏡のワークフローを最適化しています。中央集権的なAIサポートのリーディングサービスは、消化器内科医の時間的負担を軽減しながら、診断のスループットを増加させる可能性のある、よりスケーラブルな診断経路を実現しています。これらのプラットフォームは、診断画像の増加するボリュームを管理しようとする病院システムにとって不可欠な要素となっています。


スクリーニングプログラムのための大腸カプセル内視鏡

大腸カプセル内視鏡は、大腸癌(CRC)スクリーニングのための非侵襲的な補助または代替手段としてますます認識されています。英国や日本を含む医療システムは、CCEの診断経路における役割を評価するためにパイロットプログラムを利用しています。すべての患者に対して従来の大腸内視鏡を置き換えるものではありませんが、特にポリペクトミーのような治療的介入を必要とする患者には、侵襲的手技を受けることができない、または受けたくない患者に対して支持を得ています。ただし、陽性所見に対する適切なフォローアッププロトコルが整っていることが前提です。


コスト最適化カプセルによる新興市場の拡大

製造業者は、インド、東南アジア、ラテンアメリカの一部など、新興地域でのアクセス拡大にますます注力しています。コスト最適化されたカプセル内視鏡システムを提供することで、企業は都市および地域の医療センターにおける重要な未充足ニーズに対応しています。この戦略は、より手頃な診断オプションを提供することに焦点を当てており、輸入された西洋のハードウェアの高コストが歴史的に採用を制限してきた地域での市場成長の重要な推進力となっています。


治療用カプセルの開発

カプセル内視鏡の分野は、純粋な診断を超えて進化しています。磁気制御カプセル内視鏡(MCE)に関する研究が進行中で、正確で非侵襲的な可視化や、実験モデルにおける治療薬の標的配送の実現可能性を示す研究が行われています。現在のプラットフォームは主に診断用ですが、移動制御や小型化された薬物配送メカニズムにおける継続的な革新は、業界が飲み込むことができるデバイスを多機能な治療プラットフォームに移行させるための長期的な目標を表しています。


データのマネタイズと実世界の証拠

集約された非識別のカプセル内視鏡データセットは、GI治療薬の市販後監視を行う製薬会社にとって重要な価値を持っています。単一の小腸カプセル内視鏡手技が50,000〜100,000枚の画像を生成するため、構造化された実世界の証拠データベースは、クローン病や潰瘍性大腸炎の試験における粘膜治癒のエンドポイントを研究する薬剤開発者からプレミアムライセンス料を要求する可能性があります。


Capsule Endoscopy Market Future Outlook

AIと自律型カプセルナビゲーション

業界は、磁気誘導プラットフォームとAI駆動の画像分析の融合に向かっています。現在のシステムは主に医師が制御していますが、目標は消化管内のカプセルの動きをより正確にすることで、従来の内視鏡検査に対する侵襲性の低い代替手段を提供することです。欧州消化器内視鏡学会(ESGE)などの臨床団体は、AI支援の解釈を標準的な臨床実践ガイドラインにどのように統合するかを判断するために、これらの進展を引き続き監視しています。


プラットフォーム経済とカプセル・アズ・ア・サービス

競争環境は、一回限りのデバイス販売から統合されたサブスクリプションモデルへの移行が進んでいます。製造業者は、カプセルハードウェアをクラウドベースのAI読み取りソフトウェアとバンドルすることが増えています。このモデルは、ベンダーにとってより予測可能な継続的な収益源を創出し、病院が管理コストを削減し、患者の診断までの時間を短縮できるようにすることを目的としています。この移行は、デジタル病理学や放射線学で見られる広範な変化を反映しており、診断作業負荷を管理するために集中型読み取りセンターがますます採用されています。


治療用カプセルの商業化

現在のカプセル内視鏡は主に診断用ですが、次のイノベーションの段階は治療能力の開発を含みます。研究は現在、標的薬物送達、局所組織サンプリング、軽度の出血管理が可能なデバイスの開発に焦点を当てています。これらの技術は実験段階および臨床試験段階にあります。これらのプラットフォームが規制当局の承認を受ければ、標的となるGI治療を可能にすることで、無線内視鏡の有用性を大幅に拡大し、患者の結果を改善し、全身的な薬物副作用を減少させる可能性があります。


持続可能性と使い捨てデバイスの考慮事項

使い捨て医療機器に対する環境の監視が強化されています。カプセル内視鏡市場は、2030年までに年間約200万個の使い捨てカプセルが医療廃棄物ストリームに入ることに対処する必要があります。いくつかの製造業者は、生体適合性のある生分解性のハウジング材料を探求しており、CapsoVisionの回収可能なCapsoCamデザインはすでにデバイスの再処理を可能にしています。スカンジナビアや英国のESGに配慮した病院の調達方針は、無線カプセルイメージングベンダーの選定において持続可能性基準を考慮し始めています[19]


Capsule Endoscopy Market Segmentation

製品別

セグメント 主要指標 主要な需要ドライバー
カプセル内視鏡 ~64% 市場シェア (2025) 繰り返しの使い捨て調達、臨床適応の拡大
レコーダーとワークステーション CAGR 13.1% (2026–2035) クラウドベースのAI読み取りプラットフォームへの移行


カプセル内視鏡は、各手技に新しいカプセルが必要な使い捨てデバイスモデルの基本的なユニット経済を反映し、製品カテゴリーにおいてカプセル内視鏡市場を支配しています。メドトロニックのPillCam SB3と金山のOMOMプラットフォームは、世界のユニット出荷の大部分を占めています。このセグメントは、自然な交換サイクルと、鉄欠乏性貧血の検査やクローン病の粘膜モニタリングを含む臨床適応の拡大から恩恵を受けています。

レコーダーとワークステーションは、絶対的な収益は小さいものの、成長が最も早い製品カテゴリーです。専用のベルト装着型レコーダーからタブレットベースのクラウド接続プラットフォームへの移行により、ハードウェアコストが削減され、ソフトウェアのアップグレード収益ストリームが生まれました。AI対応の読み取りワークステーションは、競争入札における主要な差別化要因となりつつあり、病院はカプセルハードウェアの仕様だけでなく、全体のワークフロー効率を評価するようになっています。

アプリケーション別

セグメント 主要指標 主要な需要ドライバー
消化管出血および腫瘍 ~48% 市場シェア (2025) 不明なGI出血に対するガイドラインに基づく第一選択推奨
クローン病 CAGR 13.5% (2026–2035) 生物製剤のモニタリング、ターゲット治療プロトコル
その他の消化管障害 USD 0.13 billion (2025) セリアック病の監視、NSAID腸障害の評価


消化管出血および腫瘍は、カプセル内視鏡市場の基幹アプリケーションとして残っており、アメリカ消化器病学会およびESGEの国際ガイドラインは、上部および下部内視鏡で陰性の後に不明なGI出血の第一選択調査として小腸カプセル内視鏡を推奨しています。クローン病のモニタリングは、生物製剤革命によって客観的な粘膜治癒評価が求められ、最も成長が早いアプリケーションです。GIトラクトのビデオカプセルイメージングは、患者が繰り返しの回腸大腸内視鏡検査よりもはるかに耐えやすい非侵襲的な連続モニタリングを可能にします。

エンドユーザー別

セグメント 主要指標 主要な需要ドライバー
病院 ~58% 市場シェア (2025) 確立された消化器科、入院検査プロトコル
外来手術センター CAGR 14.3% (2026–2035) 外来ケアのシフト、施設のオーバーヘッドの低下
その他 USD 0.04 billion (2025) 直接消費者向けテスト、研究機関


病院は、統合された放射線読影インフラと現場の消化器専門知識から恩恵を受け、ピルカメラ診断の主要な設定として残っています。しかし、外来手術センター(ASC)は、飲み込むカメラ内視鏡が外来での提供に本質的に適しているため、最も成長が早いエンドユーザーチャンネルを代表しています — 患者はカプセルを飲み込み、通常の日常活動中にレコーダーを装着し、施設への入院を必要とせずに機器を返却します。


地域市場シェア分析

地域 主要指標 主要投資テーマ
北アメリカ ~38% 市場シェア (2025) AI統合、償還最適化、外来拡大
ヨーロッパ ~28% 市場シェア (2025) NHS/CCEパイロット、MDR準拠、スクリーニングガイドラインの採用
アジア太平洋 14.2% CAGR (2026–2035) 政府のスクリーニングプログラム、コスト最適化されたGIトラクトビデオカプセルデバイス。
南アメリカ USD 0.04億 (2025) 病院インフラの近代化、ブラジル主導の採用
中東 & アフリカ 10.8% CAGR (2026–2035) 医療観光ハブ、UAE/サウジアラビアの医療投資
合計 USD 0.70億 (2025)

カプセル内視鏡市場は、医療インフラの成熟度、償還フレームワーク、消化器疾患の負担によって形成された明確な地域採用パターンを示しています。北アメリカは価値の面でリードしており、アジア太平洋は2035年までに最も早い拡大を記録すると予想されています。


北アメリカ

主要指標 主要ドライバー
アメリカ ~82% の地域シェア CMS償還の拡大、FDAのAI承認
カナダ CAGR 11.5% 州の健康プランによるカプセルカバレッジ
メキシコ USD 0.01億 (2025) 民間病院チェーンの採用


アメリカは北アメリカのカプセル内視鏡市場を支配しており、手技の大部分を占めています。CMSは2024年に185,000件以上のカプセル内視鏡請求を処理し、前年同期比で14%の増加を記録しました。これは、CPTコードのカバレッジの拡大と、医師のピルカメラ診断への親しみの増加によるものです [7]。カナダは州の健康プランを通じて安定した採用を見せており、メキシコの成長はモンテレイ、メキシコシティ、グアダラハラの民間病院ネットワークに集中しています。

ヨーロッパ

主要指標 主要ドライバー
ドイツ ~22% の地域シェア 強力なKOL主導の採用とSHIカバレッジ
イギリス CAGR 13.0% NHSの大腸カプセル内視鏡の展開
フランス ~16% の地域シェア Haute Autorité de Santéガイドラインの採用
イタリア CAGR 11.8% 地域スクリーニングプログラムの拡大
スペイン USD 0.02億 (2025) 公私の消化器病学パートナーシップ
北欧諸国 CAGR 12.4% ユニバーサルヘルスケアシステム、高いデジタル準備性
ロシア USD 0.01億 (2025) 三次病院の調達プログラム
その他のヨーロッパ ~14% の地域シェア 東欧市場での混合採用


ヨーロッパのカプセル内視鏡市場は、EU MDRの下で調和の取れた医療機器規制の恩恵を受けており、クラスIIa要件を満たす飲み込めるカメラ内視鏡プラットフォームの市場アクセスが簡素化されています。イギリスのNHSは特に積極的な採用者であり、パンデミック中に蓄積された大腸内視鏡のバックログを減らすために、40以上のトラストで大腸カプセル内視鏡を展開しています。ドイツの法定健康保険制度は、特定の適応症に対して小腸カプセル内視鏡をカバーしており、フランスのHASは最近、隠れたGI出血の診断経路に無線カプセル画像を追加しました。

アジア太平洋

主要指標 主要ドライバー
中国 ~36% の地域シェア NHSA償還、国内メーカーの成長
インド CAGR 15.8% 増加するGI癌の発生率、医療観光
日本 ~24% の地域シェア MHLWカバレッジ、高齢化社会
韓国 CAGR 13.6% 国家癌スクリーニングプログラムの拡大
ASEAN USD 0.01億 (2025) タイとシンガポールの病院近代化
その他のアジア太平洋 CAGR 12.0% オーストラリアのMBSカプセルリスト、NZの採用


アジア太平洋は、カプセル内視鏡市場にとって最もダイナミックな成長の舞台であり、大規模な未スクリーニング人口と政府主導の癌対策イニシアティブによって推進されています。中国の金山科学技術は、輸入代替品よりも35〜40%低い価格でGIトラクトビデオカプセルデバイスを供給する国内製造拠点を構築しており、急速なTier-2およびTier-3都市への浸透を可能にしています [9]。インドの市場は、絶対的にはまだ小さいものの、民間病院チェーンが小腸カプセル内視鏡を都市の中産階級患者を対象としたプレミアム健康診断パッケージに統合することで、世界で最も速い国レベルの成長を遂げています。

南アメリカ

主要指標 主要ドライバー
ブラジル ~62% の地域シェア SUS公衆衛生採用パイロット
アルゼンチン CAGR 11.2% 民間セクターの消化器病クリニック
その他の南アメリカ USD 0.005億 (2025) チリとコロンビアの初期段階の採用


ブラジルは南アメリカのカプセル手技の大部分を占めており、サンパウロとリオデジャネイロの主要病院がGI部門にピルカメラ診断を統合しています。SUS(統一健康システム)は、ブラジルの北東部のサービスが行き届いていない農村地域におけるカプセル内視鏡の探索的プログラムを開始しました。

中東 & アフリカ

主要指標 主要ドライバー
サウジアラビア ~30% の地域シェア ビジョン2030医療投資
UAE CAGR 12.5% 医療観光とプレミアム病院の拡大
南アフリカ USD 0.005億 (2025) 民間病院チェーンの採用
エジプト CAGR 10.4% 政府の健康近代化
その他のMEA ~25% の地域シェア GCCおよび北アフリカの機関調達


中東 & アフリカ地域は、ワイヤレスカプセル画像技術にとって新興ながら戦略的に重要な市場です。サウジアラビアのビジョン2030医療改革は、医療インフラに650億ドル以上を割り当てており、消化器病学が優先される専門分野の一つです。UAEの医療観光セクターは、年間63万人以上の国際患者訪問を生み出しており、ドバイとアブダビの病院ネットワークでプレミアム診断オファリングとしてカプセル内視鏡をますます採用しています。


地域別カプセル内視鏡市場、2025-2035

競争ベンチマーキング

カプセル内視鏡市場は中程度に統合されており、上位5社が総収益の約65-72%を占めています。ハーフィンダール・ハーシュマン指数(HHI)は中程度の集中地域(約1,800–2,200)にあり、2つの主要プラットフォーム(メドトロニックのPillCamとオリンパスのEndoCapsule)が市場をリードし、中国、韓国、アメリカからの強力な競争者がそれを支えています。「競争の差別化は、カプセルハードウェアだけでなく、AIソフトウェアの能力と読み取りワークフローの統合にますます関係しています。

会社 推定収益シェア範囲 カプセル内視鏡市場向けの主要製品 戦略的ポジショニング
メドトロニック(ギブンイメージング) 約28–33% PillCam SB3、PillCam COLON 2、RAPID読み取りソフトウェア 市場リーダー; 最も広範な臨床証拠基盤
オリンパス株式会社 約14–18% EndoCapsule 10、読み取りワークステーションスイート 確立された内視鏡流通ネットワークを活用
CapsoVision 約6–9% CapsoCam Plus(360°パノラマビュー) 4カメラのパノラマ画像で差別化
IntroMedic 約5–8% MiroCam、MiroView読み取りプラットフォーム 韓国およびアジア太平洋地域での強い存在感
金山科学技術 約7–10% OMOMカプセル内視鏡システム 新興市場向けにコスト最適化、中国市場のリーダー
AnX Robotica 約3–5% NaviCam、磁気制御カプセル 磁気誘導ナビゲーションの先駆者
RF株式会社 約2–4% さやかカプセル、マイクロカメラシステム ニッチな日本のメーカー、高解像度画像に焦点を当てる
Check-Cap 約1–3% C-Scanシステム(X線ベースのカプセル) 大腸スクリーニングのための差別化されたX線画像モダリティ
富士フイルムホールディングス 約2–4% カプセル内視鏡の読み取り統合 医療画像AIの専門知識を活用
ボストンサイエンティフィック 約1–3% GIデバイスポートフォリオの統合 介入GIチャネルを通じたクロスセル


最近のニュースと進展

  • メドトロニック(2025年1月):メドトロニックは、AI強化画像分析に焦点を当て、臨床医の診断効率を向上させるために、進行中のFDA 510(k)申請を通じてPillCamソフトウェアポートフォリオを更新し続けています。


  • NHSイングランド(2024年9月):NHSイングランドは、選択的ケアの需要を管理し、スクリーニング能力を拡大するために、革新的な診断技術を活用するという広範な取り組みの一環として、大腸カプセル内視鏡検査を統合しました。


  • CapsoVision(2023年12月):更新されたCapsoCam Plus 4カメラパノラマカプセルのCEマークを取得し、16時間以上の連続小腸画像取得を可能にする改善されたバッテリー寿命を特徴としています [22]
  • 欧州委員会(2023年11月):欧州委員会は、無線画像機器の分類と臨床評価に関する規制の明確性を提供するために、EU医療機器規則(MDR)に基づくガイダンス文書を発行し続けています。


カプセル内視鏡市場 Market Report Scope

パラメータ 詳細
市場範囲 カプセル内視鏡、レコーダー、ワークステーション、および関連するAIソフトウェアプラットフォームを含むグローバルカプセル内視鏡市場
調査期間 2021–2035
CAGR (2026–2035) 12.0%
市場規模 (2025) USD 0.70億
市場規模 (2035) USD 2.17億
最も成長が早いセグメント 外来手術センター(エンドユーザー別);レコーダーとワークステーション(製品別)
プロファイル企業 10社(メドトロニック、オリンパス、キャプソビジョン、イントロメディック、金山、AnXロボティカ、RF社、チェックキャップ、富士フイルム、ボストン・サイエンティフィック)
評価通貨 USD億

よくある質問

カプセル内視鏡は、カプセル内視鏡市場における小腸評価のためのダブルバルーン内視鏡とどのように比較されますか?
カプセル内視鏡は、90%以上の小腸可視化率を持つ非侵襲的な一次スクリーニングの利点を提供し、ダブルバルーン内視鏡は治療介入の能力を提供します。ほとんどの臨床経路では、初期診断ステップとしてワイヤレスカプセルイメージングを使用し、バイオプシーや治療を必要とする確認された陽性所見のために内視鏡を温存します[15]
病院がGIトラクトビデオカプセルシステムを選択する際に優先すべき調達要因は何ですか?
病院は、AI読み取りソフトウェアの成熟度、画像フレームレート、クラウド統合能力をカプセル単位コストとともに評価する必要があります。自動病変検出によるリーダーの時間節約を含む総所有コストは、しばしばベンダー間のカプセル価格の違いを上回ります[14]
再利用可能なカプセルデザインが規制当局の承認を得た場合、カプセル内視鏡市場は成長を維持できますか?
再利用可能なデザインは、手続きごとのコストを40〜50%削減し、価格に敏感な市場での手続き量を拡大する可能性があります。収益モデルはデバイス販売からソフトウェアライセンスおよび読み取りサービスにシフトし、ボリューム拡大を通じて全体的な市場成長を維持します[22]
データプライバシー規制は、異なる地域でのピルカメラ診断の採用にどのように影響していますか?
ヨーロッパのGDPRおよび米国のHIPAAは、カプセルイメージングデータがエンドツーエンドの暗号化で保存および送信されることを要求します。クラウドベースの読み取りプラットフォームは地域のデータ居住要件を遵守する必要があり、これにより大規模でリソースの豊富なベンダーに有利なコンプライアンスコストが追加されます[18]
カプセルの通過性テストは、カプセル内視鏡市場のワークフローにおいてどのような役割を果たしていますか?
通過性カプセルは、診断カプセルの前に飲み込まれる可溶性テストデバイスであり、狭窄が疑われる患者の保持リスクを減少させます。クローン病患者の約15〜20%が通過性テストを必要とし、手続きごとに200〜300米ドルが追加されます[17]
飲み込めるカメラ内視鏡デバイスは、遠隔医療ワークフローにどのように統合されていますか?
遠隔カプセル読み取りは、現地の消化器科医が不足している地方および地域の病院のために中央集権的な専門家の解釈を可能にします。クラウドプラットフォームは、リアルタイムの画像アップロードとAIによるトリアージ結果の配信を4時間以内にサポートし、遠隔医療の償還モデルを支援します[10]
磁気誘導治療カプセルがカプセル内視鏡市場に入るための予想タイムラインは何ですか?
磁気制御治療カプセルの第II相試験は、ヨーロッパと日本で進行中であり、2029年までに規制申請が期待されています。商業的な利用可能性は2031年から2032年に予測されており、制御されたナビゲーション精度の検証に依存しています[3][20]
著者
著者
Author Profile
Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
共著者
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed gastroenterology journals, clinical publications, and authoritative medical device and health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) Medical Device Regulation (MDR), American College of Gastroenterology (ACG), American Society for Gastrointestinal Endoscopy (ASGE), European Society of Gastrointestinal Endoscopy (ESGE), World Gastroenterology Organisation (WGO), World Endoscopy Organization (WEO), National Institute of Diabetes and Digestive and Kidney Diseases (NIDDK), Centers for Medicare & Medicaid Services (CMS) Physician Fee Schedule, Centers for Disease Control and Prevention (CDC) Division of Digestive Diseases, National Institutes of Health (NIH) National Center for Biotechnology Information (NCBI/PubMed), World Health Organization (WHO) Global Health Observatory, Healthcare Cost and Utilization Project (HCUP), National Health Service (NHS) UK Digital, Japan Gastroenterological Endoscopy Society (JGES), ECRI Institute Health Devices Database, and national medical device registries from key markets. These sources were utilized to collect procedure volume statistics, 510(k) clearance and PMA approval data, clinical safety and efficacy studies for small bowel capsule endoscopy versus colon capsule endoscopy versus esophageal capsule endoscopy, reimbursement codes and rates, prevalence data for obscure gastrointestinal bleeding (OGIB) and Crohn's disease, and competitive landscape analysis for capsule endoscopes and workstation systems.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of R&D, heads of regulatory affairs, directors of quality assurance, and directors of commercial operations from companies that manufacture endoscopic devices, OEM contract manufacturers for capsules, and suppliers of image sensor technologies were examples of supply-side sources. Board-certified gastroenterologists, colorectal surgeons, directors of GI fellowships, medical directors of hospital endoscopy units, clinical coordinators of ambulatory surgery centers (ASCs), procurement leads from integrated delivery networks (IDNs), and members of health technology assessment (HTA) committees were among the demand-side sources. Primary research confirmed next-generation capsule pipeline timelines (including AI-integrated retrieval and extended battery life technologies), validated market segmentation across product types (capsule endoscopes versus systems), and collected data on reimbursement dynamics for hospital inpatient versus ASC outpatient settings, pricing strategies for disposable capsules versus reusable workstations, and clinical adoption patterns for OGIB diagnosis versus Crohn's monitoring.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

• By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and procedure volume analysis specific to wireless capsule endoscopy. The methodology included:

• Identification of 35+ key manufacturers and assemblers across North America, Europe, Asia-Pacific, and Latin America specializing in capsule endoscopy devices and companion systems

• Product mapping across small bowel capsule endoscopes, esophageal capsule endoscopes, colon capsule endoscopes, and workstation/data recorder systems

• Analysis of reported and modeled annual revenues specific to capsule endoscopy product portfolios, excluding traditional endoscopy and enteroscopy device revenues

• Coverage of manufacturers representing 70-75% of global market share in 2024, including specialized pure-play capsule companies and diversified endoscopy conglomerates

• Extrapolation using bottom-up (procedure volume × average selling price by country, differentiated by indication: OGIB, Crohn's disease surveillance, and small intestine tumor screening) and top-down (manufacturer revenue validation, adjusted for regional distribution channels and service contract revenues) approaches to derive segment-specific valuations for capsule endoscopes versus systems and hospital end-users versus ambulatory surgery centers

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















