バッテリーサイクラー市場 市場概要
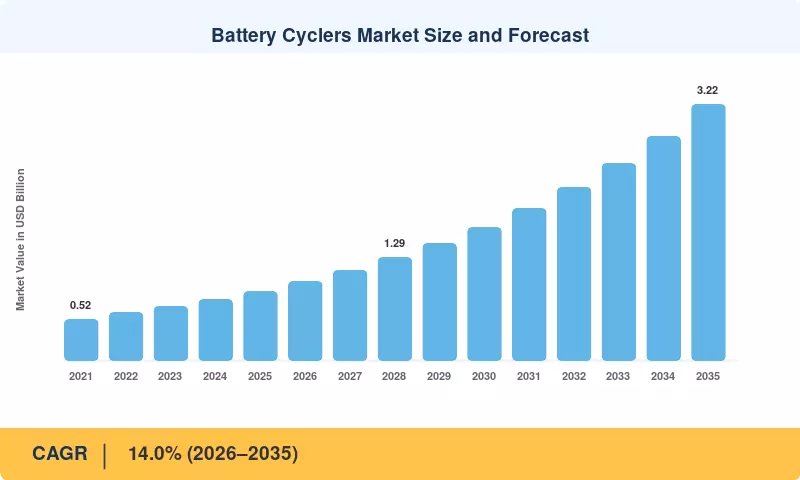
バッテリーサイクラー市場は2025年に8.7億米ドルと評価され、2026年には9.9億米ドルに達し、2035年には32.2億米ドルに上昇する見込みで、2026年から2035年の間に年平均成長率(CAGR)は14.0%です。この軌道を支える2つの政策の触媒があります。米国の先進製造生産クレジットは、国内セル容量1kWhあたり35米ドル、モジュール1kWhあたり10米ドルを支払い、すべての生産バッチを検証する工場に報酬を与えます [2]。ヨーロッパでは、規制(EU)2023/1542が市場アクセスを文書化されたパフォーマンス、耐久性、カーボンフットプリントデータに結びつけています [4]。
セルメーカーは、再生可能なソフトウェア定義プラットフォームに切り替え、放電エネルギーを施設バスに戻し、結果を製造実行システムに直接ストリーミングするために、線形の熱放散テスターを退役させています。スタンドアロンPCと手動データエクスポートに基づく従来のバッテリーテスト機器は、ギガファクトリーのタクトタイムやトレーサビリティ監査に追いつくことができません。公共資金は置き換えサイクルを加速しています:米国エネルギー省は、2024年9月に25のバッテリー材料および製造プロジェクトに約30億米ドルを授与しましたが、その多くは形成およびグレーディング能力を必要としています [3]。
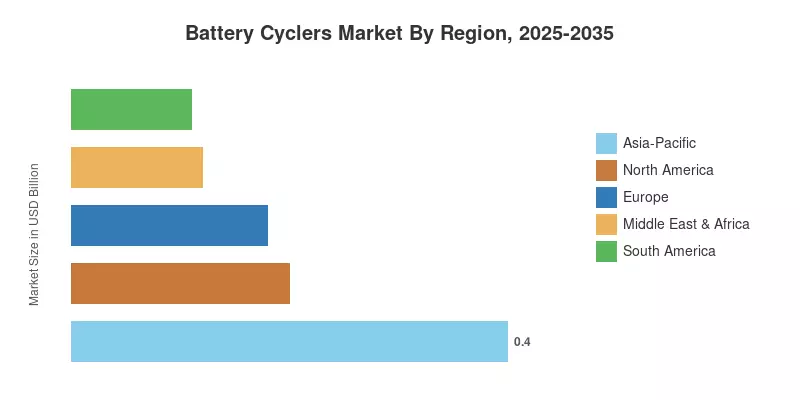
アジア太平洋地域は、2025年に46.0%の収益シェアを持ち、バッテリーサイクラー市場の基盤を形成しており、中国、日本、韓国のセル容量とインドの新しいインセンティブプログラムによって支えられ、最も成長が早い地域でもあります [8]。北米は23.5%のシェアで2位にランクインしており、インセンティブに支えられた工場が建設から量産に移行しています。予測期間中、需要はより高いチャネル数、より高い電流定格、より厳密なデータ統合に傾くでしょう。
主要なレポートの要点
• バッテリー化学の互換性による
- リチウム-イオン互換システムは、2025年の収益の65.8%を占め、EV、消費者および定置型セルにおける化学の優位性を反映しています。
- 固体電池およびその他の新興化学は、2035年までのCAGRが16.3%で最も急成長しているカテゴリーを形成しています。
• チャネル数による
- 8-15チャネルシステムは、2025年に34.5%のシェアを保持し、生産者が大規模なセル集団を統計的に検証しています。
- 16チャネル以上の構成は、ギガファクトリーのラック密度によって15.8%のCAGRで成長すると予測されています。
• 電力範囲による
- 中電力(10-100A)ユニットは、セルおよびモジュールテスト全体で2025年の収益の47.1%を占めました。
- 高電力(100A以上)システムは、急速充電プログラムが電流の範囲を広げるにつれて15.2%のCAGRで拡大する見込みです。
• エンドユーザー産業による
- 自動車購入者は、2025年のバッテリーサイクラー市場の43.0%を占めました。
- エネルギーおよび電力は、ユーティリティ規模のストレージ資格によって主導され、15.0%のCAGRで最も急成長しているエンドユーザーです。
• 地域による
- アジア太平洋地域は、2025年に世界の収益の46.0%を占めました。
- 北米は23.5%のシェアで続き、連邦製造インセンティブによって支えられています。
- 中東およびアフリカは、新しい湾岸製造プログラムにより13.4%のCAGRで成長すると予測されています。
市場規模と予測(2021–2035)
バッテリーサイクラー市場の数字は、設置されたチャネル、置き換えサイクル、および電力クラスごとの平均販売価格のボトムアップモデルを、発表されたセル製造能力およびテスト機器の資本支出シェアに対するトップダウンのクロスチェックと組み合わせています。入力は、機器ベンダー、セルメーカー、ラボマネージャーとの一次インタビュー、およびIEA、BloombergNEF、政府プログラムの開示、企業の提出書類からの二次データに基づいています [1][9][10]。歴史的な値はベンダー出荷トレンドに調整され、予測値は遅延やキャンセルに調整された発表された能力パイプラインを反映しています。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



